
スペシャルティテープ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
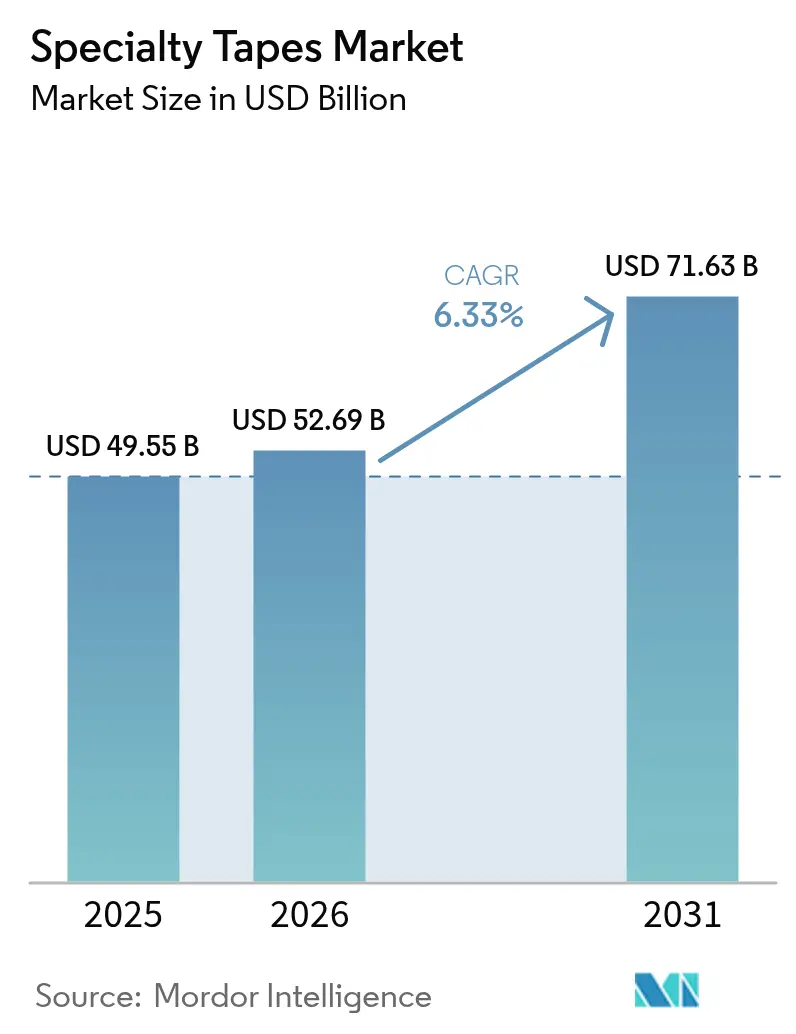
| 市場規模 (2026) | 52.69 十億米ドル |
| 市場規模 (2031) | 71.63 十億米ドル |
| 成長率 (2026 - 2031) | 6.33 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペシャルティテープ市場分析
スペシャルティテープ市場規模は、2025年のUSD 495.5億ドルから2026年にはUSD 526.9億ドルへ成長し、2026年から2031年にかけてCAGR 6.33%で推移し、2031年末までにUSD 716.3億ドルに達すると予測されています。電子機器、ヘルスケア、電気自動車製造における旺盛な需要が、高性能接合・シーリング・保護ソリューションの採用加速を牽引しています。構造用接着テープは、重量制約のある組立工程において機械式ファスナーの代替が進んでいる一方、無溶剤化学品は排出規制強化への準拠を支援しています。医療用ウェアラブルに向けた皮膚適合性フォーミュレーションや、折りたたみ式ディスプレイ向け光学的に透明な接着剤に関するイノベーションが、さらなる製品差別化を促進しています。垂直統合と持続可能な材料開発を組み合わせたサプライヤーは、PFAS規制およびVOC上限が顧客仕様を再形成する中で受注増加を獲得しています。
レポートの主要な知見
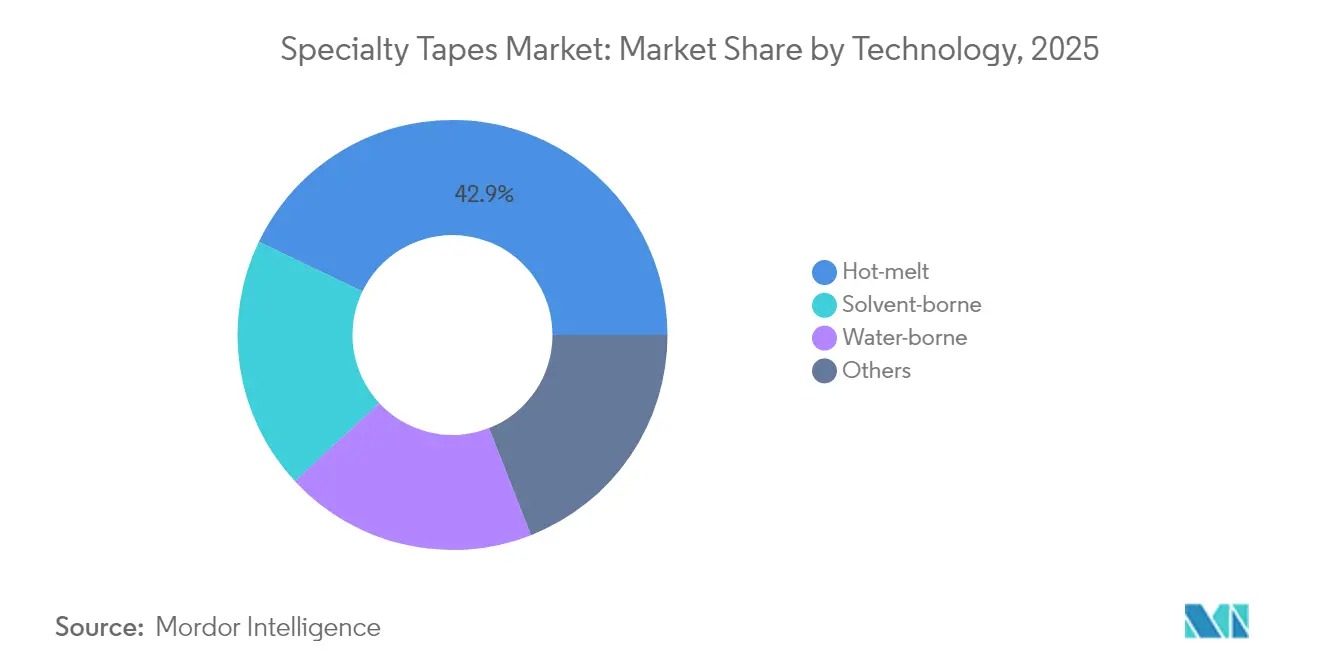
- 技術別では、ホットメルトシステムが2025年のスペシャルティテープ市場規模において42.85%のシェアでリードしており、堅調なCAGR 6.98%で成長する見込みです。
- 接着剤樹脂別では、アクリルが2025年の売上高シェアの46.75%を占めてトップを維持しており、ゴム系フォーミュレーションは2031年に向けて最高水準となるCAGR 7.52%が見込まれます。
- タイプ別では、ポリ塩化ビニルが2025年のスペシャルティテープ市場規模の36.95%を占めており、織布/不織布基材が最速となるCAGR 7.18%を記録する予測です。
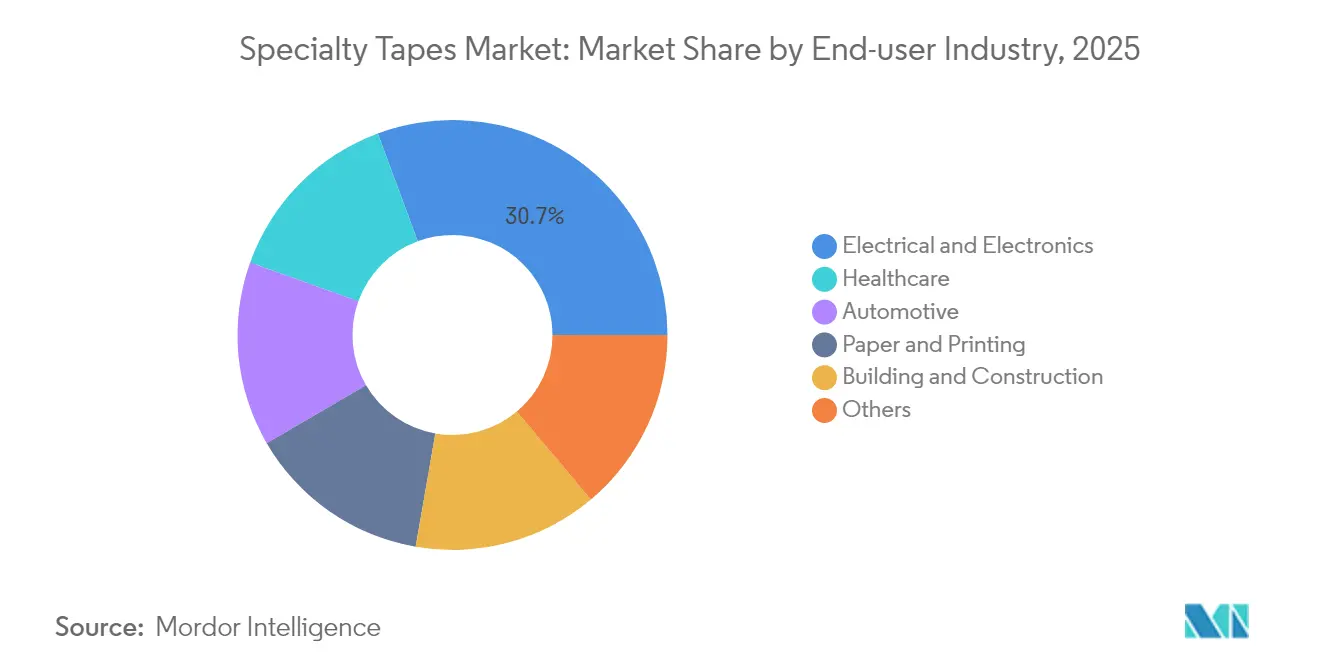
- エンドユーザー産業別では、電気・電子セグメントが2025年のスペシャルティテープ市場シェアの30.65%を保有しており、ヘルスケアが2031年にかけて最速となるCAGR 7.35%で拡大する見通しです。
- 地域別では、アジア太平洋が2025年のスペシャルティテープ市場シェアの40.85%を獲得しており、最も強いCAGR 7.76%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ヘルスケアおよびウェアラブルデバイス需要の拡大 | +1.2% | 北米およびアジア太平洋に集中するグローバル市場 | 中期(2~4年) |
| フレキシブルエレクトロニクスおよびEVバッテリーパックの成長 | +1.0% | アジア太平洋を中核とし、北米・欧州へ波及 | 長期(4年以上) |
| アジア太平洋におけるグリーンビルディング建設ブーム | +0.8% | アジア太平洋を中核とし、中東・アフリカで新興 | 中期(2~4年) |
| 自動車および鉄道内装における軽量化トレンド | +0.7% | 欧州および北米が先行採用するグローバル市場 | 長期(4年以上) |
| EVセル向け熱管理テープの台頭 | +0.6% | 中国・欧州・北米に集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヘルスケアおよびウェアラブルデバイス需要の拡大
持続血糖モニター、スマート包帯、心臓パッチなどの医療用ウェアラブルは、強力な初期タックとトラウマなしの剥離を両立した皮膚適合性テープへの依存度を高めています。遠隔患者モニタリングの普及拡大が、通気性・水分管理接着剤の需要を加速しており、Avery Dennison Medicalは長期装着デバイスにおける長時間着用時の快適性を強調しています[1]「ウェアラブル向け皮膚適合性接着剤プラットフォーム」, medical.averydennison.com。動的な皮膚の動きに対しても透明性を維持する光学的透明構造は、高度なバイオセンサーの統合を可能にし、フォーミュレーションの優先事項を生体適合性と低トラウマ剥離へと移行させています。
フレキシブルエレクトロニクスおよびEVバッテリーパックの成長
折りたたみ式スマートフォン、ロール式テレビ、超薄型ディスプレイは、内部回路を保護しながらヘイズを生じさせることなく数千回の折り曲げサイクルに耐える光学的透明テープを必要としています。EVバッテリーモジュールにおける熱界面テープは、セル間の熱移動を緩和し、熱暴走時のパック安全性を向上させます。Lintec Corporationの半導体パッケージングテープへの注力は、先端チップ設計向けのリフロー耐性・EMIシールディングソリューションを対象としています。構造用接着テープはバッテリーパック組立においてネジを代替し、振動耐性を高めながら重量を削減しています。
アジア太平洋におけるグリーンビルディング建設ブーム
LEEDに準拠した規制が、カーテンウォールおよび建物外皮システムにおける低VOCスペシャルティテープの採用を促進しています[2]「メチレンクロライドに関するEPA最終規則」, adhesivesmag.com。tesaの2024年におけるムンバイおよびベンガルールへの拡大は、太陽光発電設備やモジュール建設を含むインドのエネルギー効率の高い建築市場に近接した生産体制を整えるものです。高性能テープは、プレハブモジュールにおける気密・防水機能を強化し、防候性の完全性を維持しながら現場組立の迅速化を支援します。
自動車および鉄道内装における軽量化トレンド
自動車メーカーは機械式ファスナーを感圧テープに置き換え、EVキャビンの質量削減およびノイズ・振動・ハーシュネスの改善を図っています。Avery Dennisonは、ポリウレタンフォームやEPDMエラストマーなど多様な基材に対応するフォームおよびファイバー接合接着剤を提供しています。鉄道事業者はパネル取り付けにテープを採用し、応力分散および熱膨張対応のメリットを活用しています。先進接着剤ラインは組立中の再作業性を可能にしながら、車両が使用に供された後も耐久的な構造性能を発揮します。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 石油化学原料価格の変動 | -0.9% | 輸入原料依存度の高い地域で影響がより大きいグローバル市場 | 短期(2年以内) |
| 厳格なVOC/溶剤排出規制 | -0.6% | 北米および欧州連合、アジア太平洋へ拡大 | 中期(2~4年) |
| PFASに関連する訴訟および再フォーミュレーションコスト | -0.4% | 主に北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料価格の変動
原油由来モノマー価格が急騰した際、アクリルおよびゴム樹脂コストが急上昇し、コスト増加を川下に転嫁できないメーカーの利益率を圧迫します。エチレン価格の変動はポリ塩化ビニル基材に波及します。欧州の化学品メーカーはエネルギーコスト圧力が長期化していると報告しており、供給をさらに逼迫させています。垂直統合および長期供給契約は、コスト変動に対する主要なヘッジ手段として残っています。
厳格なVOC/溶剤排出規制
米国環境保護庁(EPA)は2024年に消費者向け接着剤におけるメチレンクロライドを禁止し、水系およびホットメルトラインへの移行を加速させました。欧州の化学品持続可能性戦略は、業界横断的に溶剤系を制限するジェネリックリスク評価を採用しており、数百万ドル規模の再フォーミュレーションプログラムを促しています。研究開発規模を持たない中小サプライヤーは、コンプライアンスのタイムラインが短縮化する中で市場退出または買収に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
ホットメルトの優位性が継続ホットメルトシステムは2025年のスペシャルティテープ市場規模の42.85%を占め、CAGR 6.98%は高速自動化ラインに適した無溶剤・速硬化オプションへの根強い需要を示しています。水系品種は、特に感度の高い医療診断用途において基材が150℃の塗布温度に耐えられない場合に支持を拡大しています。
持続可能性目標が、トールオイル脂肪酸および糖由来ポリオールを基にしたバイオ由来ホットメルト樹脂の採用を促進しています。HenkelとPacksizeは、2025年の包装試験でトウモロコシ由来フォーミュレーションによる温室効果ガス32%削減を実証しました。設備ベンダーはノズル技術を拡充し、接着剤使用量を最大25%削減するパターン塗布を実現しており、コスト削減とESG目標の両立に貢献しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


接着剤樹脂別:
アクリルのリーダーシップへの挑戦アクリルは、均衡の取れた接着性・UV安定性・コストプロファイルにより2025年のスペシャルティテープ市場シェアの46.75%を占めました。しかし、スペシャルティテープ市場規模におけるゴム系フォーミュレーションは、OEMが低温衝撃下での柔軟性と迅速な組立接着を求める中、年間7.52%の拡大軌道にあります。シリコーン接着剤は最高260℃の高温域に対応し、電子機器の結合および航空宇宙用マスキングに不可欠ですが、プレミアムコストがより広範な普及の制約となっています。アクリル骨格にシリコーンブロックをグラフトしたハイブリッド化学品は、耐熱性と価格のバランスを取るために登場しています。
タイプ別:
織布ソリューションの需要拡大ポリ塩化ビニルは、耐薬品性・難燃性・コスト効率の面で優位性を持ち、2025年のスペシャルティテープ市場シェアの36.95%を獲得しました。しかし、織布および不織布基材のスペシャルティテープ市場規模はCAGR 7.18%で拡大する予測であり、OEMが体装型センサーや車両内装表皮向けに通気性・ドレープ性材料を求める中でPVCを上回るペースとなっています。ポリエチレンテレフタレートは、260℃リフローピーク時の寸法安定性により、フレキシブルプリント回路基板の組立において不可欠な存在であり続けています。紙およびクラフト基材はマスキング・スプライシング・イージーティアー用途に対応していますが、湿度暴露が高い環境では代替リスクに直面しています。
エンドユーザー産業別:
ヘルスケアがイノベーションを牽引ヘルスケア部門は、2031年にかけてCAGR 7.35%で成長すると予測されています。電気・電子は依然として最大の売上高プールを占め、30.65%を誇っており、半導体パッケージングにおける熱界面テープおよびEMIシールディングテープへの定着した依存を反映しています。遠隔患者モニタリングの採用拡大が、通気性・皮膚適合性構造への需要を加速し、材料サプライヤーに低トラウマ剥離と水分管理の優先化を促しています。スペシャルティテープ市場は自動車の組立への浸透を続けており、軽量化イニシアティブがクリップやネジを先進接着剤ラインに置き換えることで電動化目標に沿った形で進んでいます。パッケージング機械、紙加工、印刷における構造接合は安定したベースラインを維持し、景気循環に敏感なセクターにおける周期的な落ち込みを緩和しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
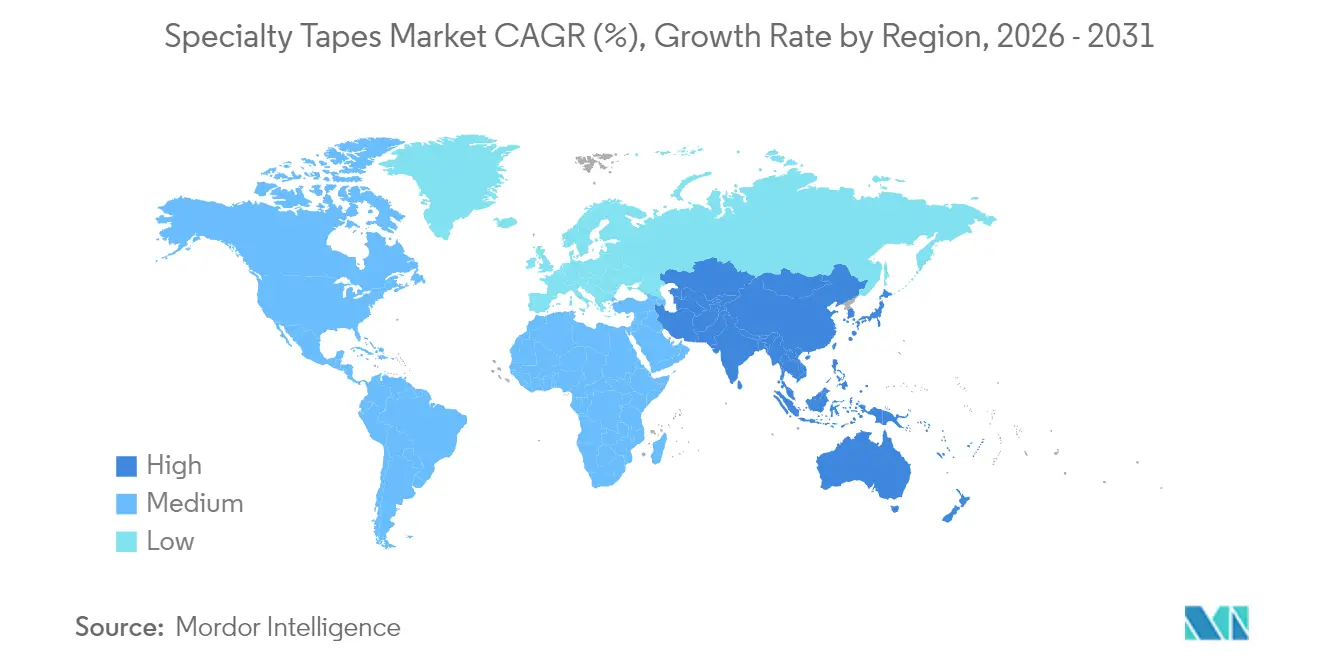
アジア太平洋スペシャルティテープ市場
2025年におけるアジア太平洋地域のスペシャルティテープ市場シェア40.85%は、エレクトロニクス、建設、モビリティのサプライチェーン全体にわたる同地域の統合度の高さを示している。インドのスマートシティミッションは、−10°Cから+70°Cの使用温度に耐えられる低VOC窓用テープを優先するグリーンビルディングの修工事に資金を提供している。日本では、自動車OEMがピラートリム用の両面アクリルフォームテープを調達しており、クリップ式工法と比較して組み立て時間を30%短縮している。
南北アメリカおよびEMEAスペシャルティテープ市場
北米は、6,000の病院および急速に拡大する在宅診断セクターからの医療グレード需要を活用している。欧州は、サーマルマネジメントテープの消費量を増加させる地域の自動車電動化義務から恩恵を受けている。 中東およびアフリカは、NEOMのようなメガプロジェクトが高性能ファサードシーリングシステムを採用するにつれ、中一桁台の成長を記録している。南米のシェアはブラジルの白物家電および軟包装の生産量に支えられており、国内サプライヤーはアクリルモノマープラントへの投資を通じて輸入依存度の低減を図っている。新興地域全体では、太陽光発電所および風力タービン向けの政府補助金が、25年間の屋外暴露に耐えるUV安定性接着フィルムの需要を拡大させている。

規制環境
特殊テープの配合は、溶剤とフッ素化学物質の両方を対象とする化学物質管理規則によって、ますます形作られている。米国では、EPAのTSCAセクション8(a)(7)PFAS報告規則により、2011年以降に使用されたすべてのPFASについて文書化と報告の負担が生じ、提出期間は2026年4月13日から2026年10月13日までとなる。これにより、メーカーおよびコンバーターは、接着剤、基材、加工助剤全体にわたる物質トレーサビリティの向上を進めている。
欧州では、REACHの下でのPFAS規制プロセスが社会経済分析協議を経て進展し、2026年5月25日に締め切られた。この見直しサイクルと並行して再配合プログラムが厳格化しており、電子機器、自動車、建築用テープに対する顧客仕様もより厳格になっている。同時に、規格制定の動向は建築関連用途における特殊接着剤の使用に引き続き影響を与えており、荷重支持木材用PUR接着剤に関するEN 15425:2023+A1:2026(2026年6月発行)の公表を含め、建築外皮および関連組立品における適合性の高い低排出型の接合・シーリングシステムへの需要を後押ししている。
バリューチェーン分析
特殊テープのバリューチェーンは、石油化学系および特殊原材料(アクリル、ゴム、シリコーン樹脂、ポリマー、フィルム、フォーム、紙、剥離ライナー)から、接着剤配合、コーティングおよびラミネーション、スリッティング、コンバーティング(打ち抜き加工、ロール形態、加工部品)を経て、電気・電子、ヘルスケア、自動車、建築・建設分野の最終用途に至る。コーティング技術の選択(ホットメルト、水性、溶剤性)は資本集約度と規制対応要件を左右し、コンバーターは医療用ウェアラブル、EVバッテリーパック組立、半導体パッケージングに不可欠な用途技術を付加している。
多くの原料が石油化学由来であるため、上流のエネルギーおよび物流の混乱に対する脆弱性は依然として制約要因となっており、貿易摩擦や海運の混乱が特定グレードに影響を及ぼすと調達が急速に厳しくなる可能性がある。バリューチェーンはまた、材料、コンバーティング、用途開発全体にわたる連携と統合の強化に向かっている。例えば、QuadAlliance(tesaがZEISS、Saint-Gobain Sekurit、Hyundai Mobisと提携)は、テープおよび材料の専門知識を自動車用ディスプレイプラットフォームと結び付けており、一方でLohmannとBOBSTの提携、UPM Adhesive MaterialsとMark Andyの提携といった製造側のワークフロー連携は、ラベリングおよび特殊テーププログラムにおけるプロセス統合と認証サイクルの短縮に注力している。
競争環境
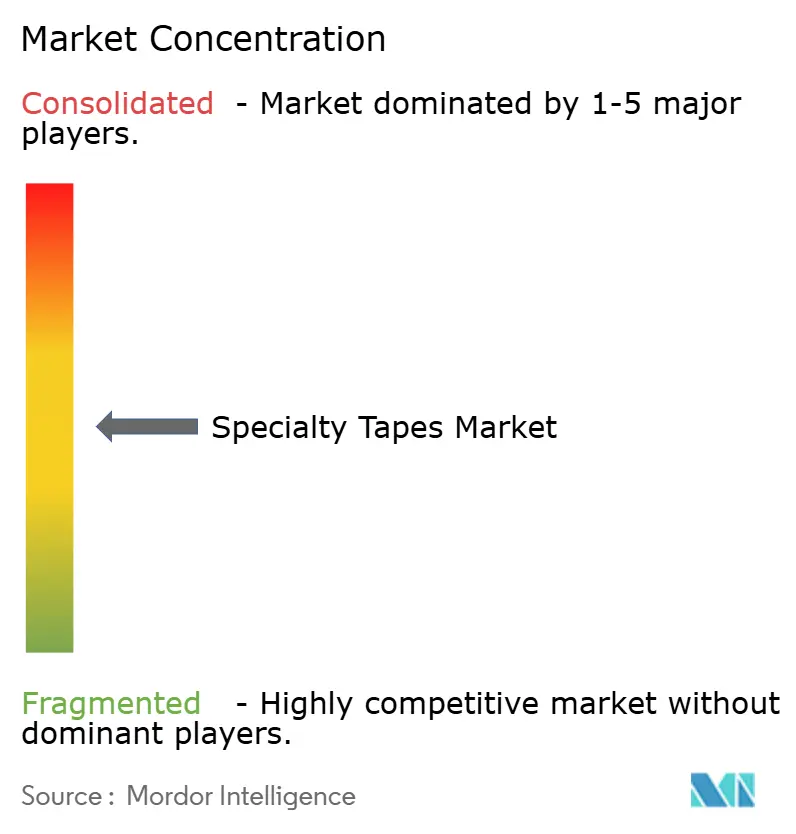
当市場は中程度に分散しています。3M、Nitto Denko、tesaなどの多国籍企業は、PVC電気テープから高級光学的透明・熱伝導グレードに至る幅広いポートフォリオを管理しています。特許障壁は依然として大きいです。地域の専門メーカーは、スピードが規模を上回る短ロットの医療・電子機器プログラムにおいて特に、加工の俊敏性とカスタムダイカットサービスで差別化を図っています。
スペシャルティテープ産業リーダー
3M
Avery Dennison Corporation
Nitto Denko Corporation
tesa SE
Intertape Polymer Group
- 注:主要企業の掲載順は順位を示すものではありません。
スペシャルティテープ市場
- 3M
- Adhesives Research Inc.
- Avery Dennison Corporation
- Coroplast Tape Corporation
- DuPont
- Gergonne Industrie
- Henkel AG & Co. KGaA
- Intertape Polymer Group
- Lintec Corporation
- Lohmann GmbH & Co. KG
- Nichiban Co. Ltd
- Nitto Denko Corporation
- Rogers Corporation
- Saint-Gobain
- Scapa Group plc
- Sekisui Chemical Co. Ltd
- Shurtape Technologies LLC
- Teraoka Seisakusho Co. Ltd
- tesa SE
- Vybond (Nautic Partners)

市場機会と将来展望
先進電子機器および半導体プロセスのニーズは、より高性能な特殊テープ、特にリフロー温度に耐え、損傷のない剥離を可能にする仮固定・ハンドリング用ソリューションの余地を生み出している。積水化学工業は、半導体後工程向けSELFA UV剥離型仮固定テープ(耐熱温度260Cまで)の商業化を進めており、リンテックは2026年にEUV関連の防塵フィルム生産に関連しておよそ70億円の投資計画を発表した。これらの動きは、ハイエンドチップの製造およびパッケージングに使用される精密フィルムおよびテープへの継続的な注力を示している。
地域的な供給網の強靭化と無溶剤加工もまた、自動車、産業、包装向け顧客のリードタイムを短縮する新規生産能力および地域供給拠点への実践的な道筋を生み出している。Avery Dennison Yongle Tapeはマレーシアのセランゴールに製造拠点を開設し(中国国外初のYongle拠点)、ATP Adhesivesはサウスカロライナ州コロンビアに無溶剤接着テープ工場を設立して北米事業を開始した。生産者はVOC関連の顧客要求および規制要件への対応と並行して、需要地に近い場所に資産を配置している。欧州では、tesaがドイツのオッフェンブルク拠点を4,500平方メートルの生産棟で拡張し、特殊テープグレード向けの域内製造拠点への継続的な投資を反映している。
Recent Industry Developments in スペシャルティテープ市場
- 2026年7月:3Mは若年層クリエイター向けのScotch Kids Tapeラインを発売した。消費者向け工作用として位置付けられているが、この発売は3Mのブランド主導型テープポートフォリオ戦略を強化し、差別化と店頭での存在感が販売量に影響を与えるカテゴリーにおけるチャネル可視性を支えている。
- 2026年1月:Henkelは、自動車、電子機器、医療、建築の最終市場向けに高性能水性特殊テープを専門とするATP Adhesive Systemsを買収する契約を発表した。この取引により、Henkelは厳格化するVOCおよび溶剤排出要件に対応した水性テープ技術へのアクセスを強化し、特殊コンバーティングの専門知識の深化を図る。
- 2024年11月:Berry Globalは、特殊テープ事業をNautic Partnersに5億4,000万米ドルで売却することに合意し、当該事業はNautic傘下でVybondとして事業を開始した。このカーブアウトにより、粘着テープ分野に特化した独立プラットフォームが誕生し、柔軟な供給と個別対応の製品開発を求める顧客にとっての競争力学が変化した。


スペシャルティテープ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、特殊テープ市場は、耐熱性の向上、電気絶縁性、表面保護、接着強度、または清潔な剥離性といった特定の性能要件を満たす、工業用および専門用途向けに設計された接着テープから生じる収益として定義される。
範囲の除外:本調査の市場規模には、特殊性能が購買要件ではない一般家庭用途向けに主に販売される汎用コモディティテープは含まれない。
セグメンテーション概要
- 技術別
- 溶剤系
- 水系
- ホットメルト
- その他
- 接着剤樹脂別
- アクリル
- ゴム
- シリコーン
- その他(シアノアクリレート、エポキシ、PU)
- タイプ別
- 織布/不織布
- ポリ塩化ビニル
- ポリエチレンテレフタレート
- 紙
- ポリプロピレン
- その他
- エンドユーザー産業別
- ヘルスケア
- 電気・電子
- 自動車
- 紙・印刷
- 建設・建築
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、用途別・地域別のテープ消費を説明する需要・供給シグナルのマッピングから始まる。米国国際貿易委員会(USITC)の貿易統計、UN Comtrade、米国商務省センサス局の製造業・出荷統計、Eurostatの構造的事業・貿易データ、そして電子機器および産業出力動向の把握に役立つIEAの電力・産業指標などの公開情報源を利用した。
デスクフェーズはまた、業界団体のページや規格団体からの製品・最終用途の記述を用いて定義を精緻化する段階でもあり、その後、OECDの化学物質情報や接着剤・ポリマー基材に関する査読付き学術誌などの情報源を通じて材料・化学的背景を相互検証する。企業の年次報告書、投資家向け資料、信頼できる報道機関を用いて、生産能力の変動や価格動向のコメントを把握した。企業財務、特許動向、出荷レベルの輸出入確認については、利用可能な有料データベースの購読も活用した。これらは代表的な例であり、データ収集、パターンの検証、疑問点の明確化のために他にも多くの情報源を参照した。
一次インタビューおよび調査
一次調査は、価値に最も影響を与えるデスク上の仮定、特に工業用途とより小規模で分散した専門チャネルとの比率を検証するために用いられる。電子機器、自動車、建築、ヘルスケア分野のテープコンバーター、原材料供給業者、下流の購買企業と対話し、その後APAC、EMEA、南北アメリカ地域における一般的な価格帯、代替リスク、地域別需要構成を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):14% | APAC:42% |
| ミドルティア:52% | 機能部門/事業部門リーダー:38% | EMEA:35% |
| 小規模プレーヤー:19% | マネージャー:48% | 南北アメリカ:23% |
市場規模算定と予測
コアモデルは、トップダウン方式を用いて構築されており、テープ関連材料ファミリー別に製造出力と貿易フローを再構築し、最終用途産業別の使用強度を用いて対象需要プールに変換する。その後、優先テープ形態のサンプル平均販売価格帯に推定量を乗じるといった選択的なボトムアップ近似を用いて総計を検証し、続いてコンバーターおよび流通業者とのチャネル確認を行う。
モデルで使用される主要な入力には、電子・電気製造指数、自動車生産量、建設活動指標、ヘルスケア消費代理指標、および接着樹脂とフィルムまたは紙基材の価格動向(これがミックスと価値成長に影響を与える)が含まれる。直接的な数量が確認できない場合、ギャップは輸出入の動向に基づいた範囲限定の仮定によって処理され、インタビューで検証された後、総計が調整される。
予測については、テープ需要が地域によって変動しうる少数のマクロ最終市場に依存しているため、ベースケースを中心にシナリオ分析を適用する。主要な需要要因の成長経路を先に予測し、その後、樹脂サイクルおよび高性能グレードへのミックスシフトを反映した現実的な価格推移と、予想される数量変化を組み合わせてテープ価値を予測する。
データ検証と更新サイクル
検証は多層的に行われ、まず貿易バランス、製造出力動向、最終用途活動指標などの独立したシグナルとの相互確認から始まる。これらのシグナルによって裏付けられない急激な変化がモデルに示された場合、その仮定は再検討され、関連する一次情報源に再度確認が行われる。
承認前に、この作業は複数のアナリストによるレビューを経て、計算、単位、通貨換算、そして範囲の境界が年を通じて一貫しているかどうかが確認される。レポートは毎年更新され、大規模な生産能力の追加、樹脂価格の急激な変動、貿易に影響を与える政策変更など重大な出来事が発生した場合には、中間更新が実施される。納品直前には、アナリストが最終的な更新作業を行い、出力が最新の入手可能な情報を反映するようにする。
Mordor Intelligenceの特殊テープ市場規模と他の公表推定値との比較
特殊テープの公表市場価値は、調査ごとに範囲の境界が同一でないこと、また価格およびミックスの仮定の扱いが異なることから、必ずしも一致しない。基準年が変わる場合、通貨換算のタイミングが一貫していない場合、または基礎となる最終用途需要シグナルが測定可能な活動と照合されていない場合にも、差異が生じる。
テープ関連基材および接着剤原料の貿易動向、ならびに最終市場の生産指数が、Mordor Intelligenceの推定値を明確に定義された需要プールに整合させるための根拠であり、その結果、2024年または2025年を基準年とする数値ではなく、2026年の市場規模は526.9億米ドルとなる。一部の発行元は、より隣接する接着剤製品をテープ総計に組み込んだり、業界関係者が論じる樹脂・基材価格動向に根拠を持たないより急速な価格上昇を適用したりしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 52.69 B (2026) | |
| グローバルコンサルティングA | USD 58.70 B (2024) | 異なる基準年を使用しており、先進材料の下でより広範なテープ類似ソリューションを捉える可能性があり、これが予測開始前でも初期値を押し上げる可能性がある。 |
| 業界出版社B | USD 61.44 B (2025) | より後の基準年を採用し、より強い価格・ミックス上昇の仮定を用いているほか、樹脂主導カテゴリーにわたって範囲の境界がより広くなる場合があり、これが集計される収益プールを増加させる。 |
表内の差異は主に、基準年の選択と、特殊テープとして数えるものと隣接する接着剤製品として数えるものの違いから生じている。価値の構築を観測可能な最終市場の活動に結び付け、その後インタビューによって価格とミックスを検証することで、この手法は追跡可能かつ再現可能であり続け、利用者が年次の変動を実際の需要シグナルと整合させる助けとなる。


レポートで回答される主要な質問
スペシャルティテープ市場の現在価値はいくらですか?
スペシャルティテープ市場は2026年にUSD 526.9億ドルとなり、2031年までにUSD 716.3億ドルに達する軌道にあります。
最も成長が速いエンドユーザーセグメントはどれですか?
ヘルスケア用途は、皮膚適合性・通気性接着剤を必要とするウェアラブルおよび先進医療機器に牽引され、CAGR 7.35%で拡大しています。
ホットメルトスペシャルティテープがこれほど優位な理由は何ですか?
ホットメルトテープは、無溶剤規制への適合と迅速な加工性を兼ね備え、2025年の市場シェア42.85%を占め、VOC規制が強化される中でCAGR 6.98%の成長率を維持しています。
スペシャルティテープ消費におけるアジア太平洋の重要性はどの程度ですか?
アジア太平洋は2025年のグローバル売上高の40.85%を獲得しており、電子機器およびEV生産を背景に2031年にかけて最も強いCAGR 7.76%を記録する見込みです。
スペシャルティテープメーカーに最も影響を与える規制トレンドは何ですか?
主要な圧力として、VOC排出上限、PFAS規制、有害物質指定に関連する訴訟の増加が挙げられており、いずれも高コストの再フォーミュレーションイニシアティブを推進しています。
最終更新日:



