
トースター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
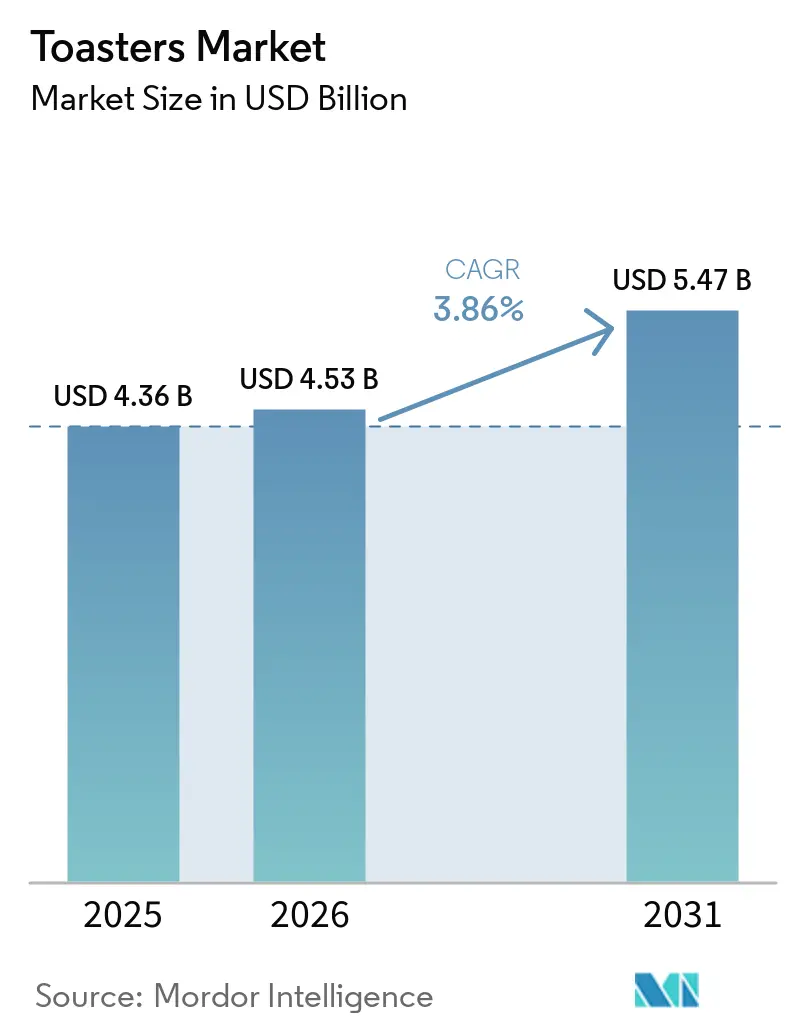
| 市場規模 (2026) | 4.53 十億米ドル |
| 市場規模 (2031) | 5.47 十億米ドル |
| 成長率 (2026 - 2031) | 3.86 % |
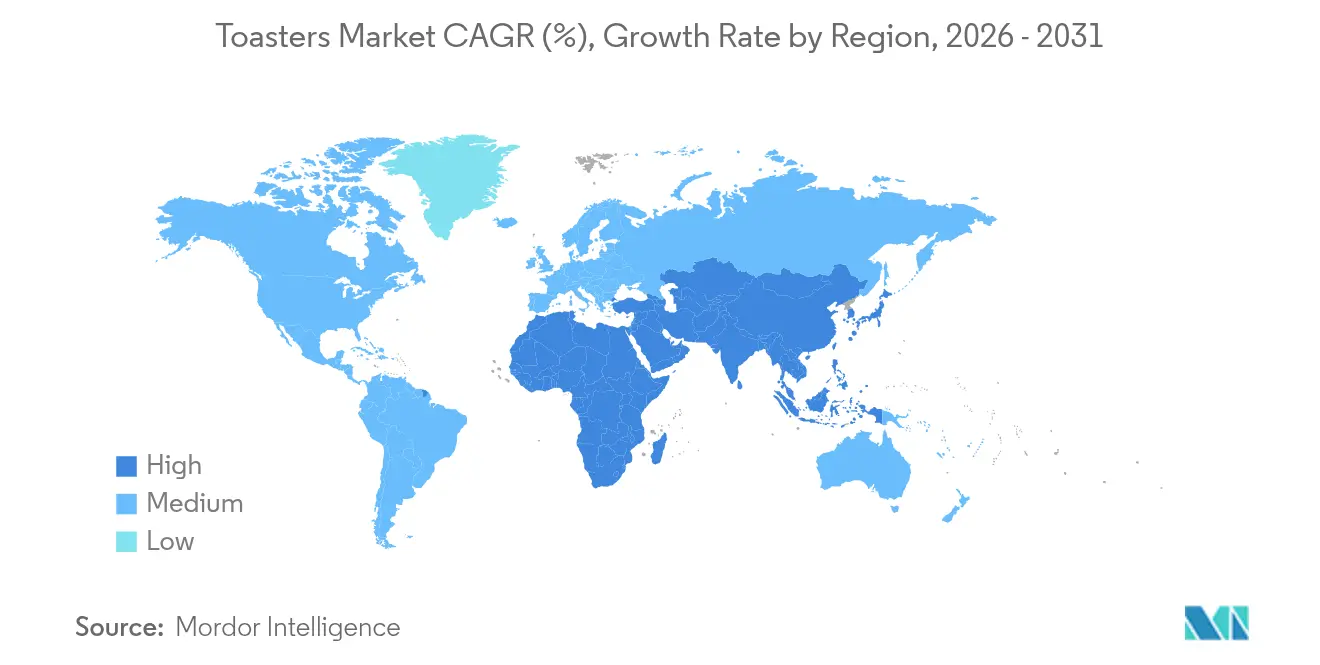
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
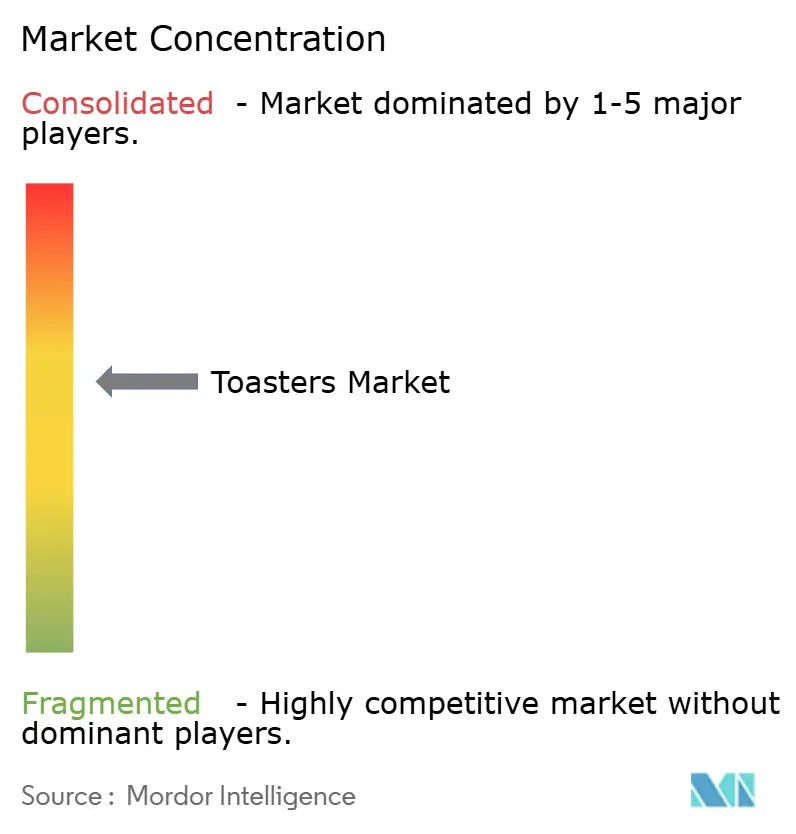
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトースター市場分析
2026年のトースター市場規模は47億3,000万米ドルと推定されており、2025年の43億6,000万米ドルから成長し、2031年には54億7,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)3.86%で成長します。成長の原動力は初回購入よりも製品革新にあり、購入者はスマート接続機能、省エネ性能、コンパクトな都市型キッチンに適したデザイン美学へと移行しています。ポップアップトースターは依然としてトースター市場最大のシェアを占めていますが、スマートモデルはIoTエコシステムを通じたプレミアム価格とブランドロイヤルティ深化により、重要な収益源となりつつあります。商業用フードサービスチェーンは設備のアップグレードを加速させており、朝食ラッシュ時の需要に対応できる高スループットのコンベヤー式および1,200W超モデルへの需要を高めています。一方、電子商取引の浸透は小売の地図を塗り替え、ブランドに消費者への直接アクセスと迅速な機能改善に活用できるデータループを提供しています。コスト面では、原材料価格の変動と貿易政策上の関税がマージンを圧迫し、メーカーは調達先の見直しや鉄鋼・電子部品に関する戦略的長期契約の締結を迫られています [1]。
レポートの主要なポイント
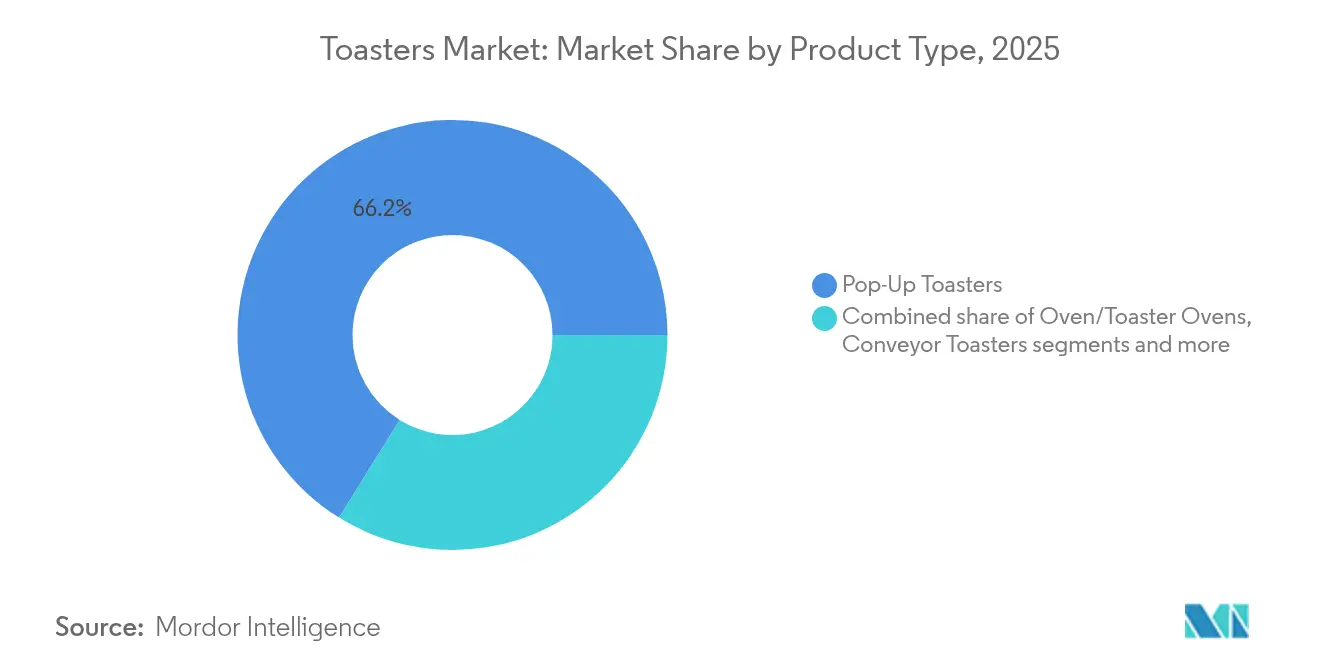
- 製品タイプ別では、ポップアップ型が2025年のトースター市場シェアの66.15%を占め、スマート/コネクテッドモデルは2031年にかけて最も速い7.62%のCAGRを記録すると予測されています。
- スライス容量別では、2スライス設計が2025年のトースター市場規模の52.06%を占め、4スライス超クラスは2026年から2031年にかけて4.83%のCAGRで拡大する見込みです。
- 最終用途別では、家庭用購入者が2025年のトースター市場収益の70.70%を占め、業務用は2031年にかけて最も高い5.78%のCAGRを記録する見込みです。
- ワット数別では、801~1,200Wのカテゴリが2025年のトースター市場規模の47.05%を占め、1,200W超のシステムが4.05%のCAGRで成長をリードしています。
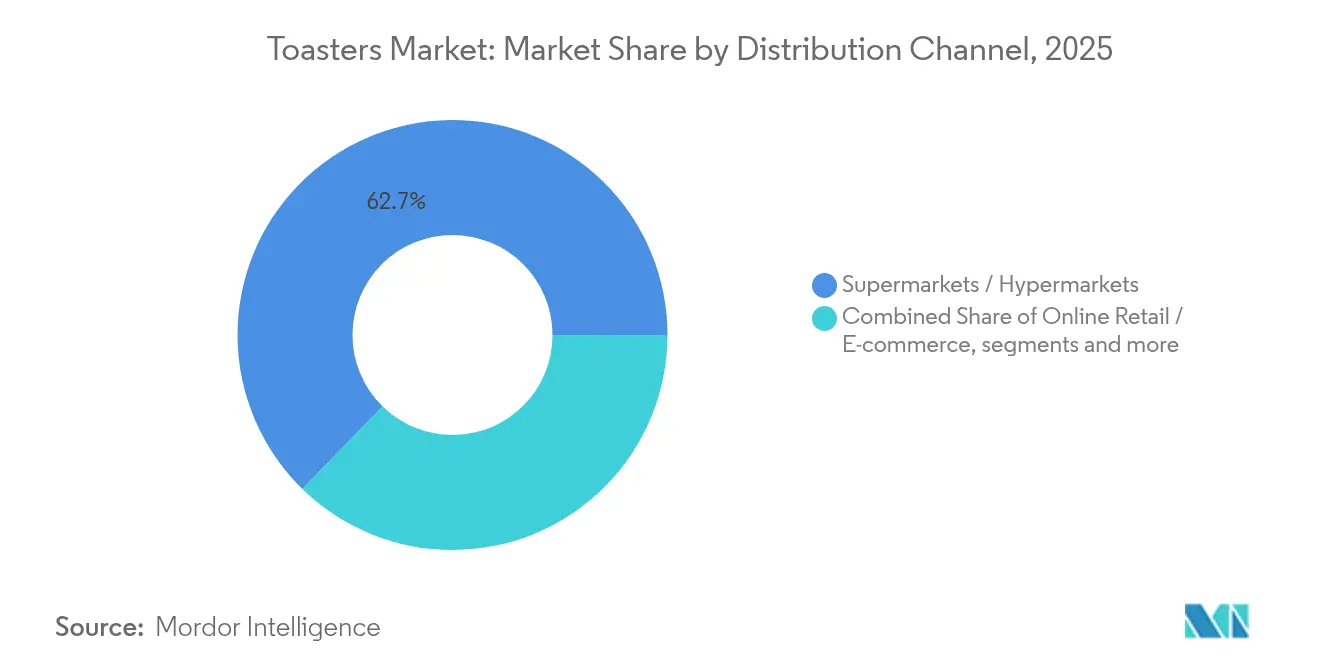
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年に62.70%でシェアを独占し、オンライン小売が2031年にかけて8.76%のCAGRで最も急速に成長しています。
- 地域別では、アジア太平洋地域が2025年に36.85%の収益シェアでトップを占め、中東・アフリカ地域は2031年にかけて4.92%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 都市部ミレニアル世代のコンパクトなカウンタートップ家電への需要 | +0.8% | 北米およびアジア太平洋地域の都市部 | 中期(2~4年) |
| 職人パンおよびスペシャルティ朝食需要の増加 | +0.6% | 北米および欧州、プレミアムアジア太平洋地域新興層での拡大 | 長期(4年以上) |
| スマート接続性とIoT統合 | +1.2% | 北米および欧州での先行普及、アジア太平洋地域での急速な普及拡大 | 中期(2~4年) |
| QSRおよびベーカリーチェーンの拡大 | +0.9% | アジア太平洋地域・中東アフリカ地域の成長拠点、グローバルチェーン | 長期(4年以上) |
| 電子商取引の成長による直販型家電市場の拡大 | +0.7% | 北米および欧州が主導するグローバル成長、アジア太平洋地域での浸透拡大 | 短期(2年以内) |
| 省エネエコデザイン規制による買い替え需要の喚起 | +0.5% | 欧州を主要市場とし、北米および先進アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部ミレニアル世代のコンパクトなカウンタートップ家電への需要
都市部居住者が最小限のカウンタースペースしか占有せず、現代的なキッチンインテリアに調和した家電を求めているため、2スライスモデルが市場シェア52.50%でトップを占めています。世帯規模の縮小により、プロフェッショナルグレードの性能を備えつつも省スペースな製品への需要が高まっています。インドでは、価値重視の小型電子機器に特化したブランドが2019年から2024年にかけて13.0%成長し、小型家電全体の平均を上回ったことは、デザインサイズとコストへの持続的な関心を示しています。スリムなシルエットとアプリベースのブラウジングプリセットを組み合わせたブランドは、この空間的制約を収益性の高いプレミアム付加価値に変換しています。不動産コストが上昇し続けるにつれ、省スペース性と購買意欲の関係は、先進国および新興国のメガシティにおいて引き続き強固なものとなっています。
職人パンおよびスペシャルティ朝食消費の世界的な急増
バンズおよびロールへの世界的な需要は2024年に198億米ドルに達し、ニッチなスペシャルティロールは39.70%急増して2億1,180万米ドルに上り、プレミアム朝食体験へのシフトを裏付けています [2]。トースターは今や、より厚いスライス、不均一な外皮、様々な水分含量に対応する必要があり、このシフトはワイドスロット設計やトースターオーブンハイブリッドを有利にしています。レストランやキャンパスのカフェテリアは、朝のピーク時にキューの渋滞を避けるため、毎時最大450枚のスライスを処理できるコンベヤー設備を導入しています。メーカーにとっては、サワードウ、ブリオッシュ、グルテンフリーのパンに適した設定プロファイルについてユーザーを教育することが、ロイヤルティを固めるアフターマーケットサービスとなっています。
スマート接続性とIoT統合
スマートホームの普及により、コネクテッド家電の認知度は9%まで高まったものの、普及率は依然として低く、大きな転換の余地があることを示しています。トースター市場で最も急成長しているセグメントはスマートユニットであり、7.94%のCAGRで推移しています。リモートスタート、交換部品の自動再注文、焦げ色アルゴリズムを改善するファームウェアアップデートなどの機能が、販売後も製品の relevance(関連性)を維持しています。TinecoのToasty Oneは、LCDインターフェースとIntelliHeat™センサーを導入し、スライスの密度に応じて自動調整することで、データ駆動型調理サイクルへの飛躍を体現しています。訴求力を維持するためには、高度な機能と厳格なデータプライバシー保護、そして最小限のセットアップ手順を組み合わせることがメーカーに求められます。
QSRおよびベーカリーチェーンの世界規模での拡大
フードサービス事業者は、ペースの速い朝食客に対応するためキッチンの近代化を進めています。一方、管理された実用パイロットで実証された省エネコンベヤーモデルが運営コストの削減に貢献しています。世界のQSR店舗やホテルの朝食ビュッフェでは、一貫したトースト速度をブランド基準として位置付けており、家庭用よりも交換サイクルが短くなっています。業務用需要は年平均6.04%のCAGRで成長しており、家庭用のほぼ2倍の水準で、高マージンの販売の柱を形成しています。トレーニング、翌日部品配送、予知保全分析を提供するメーカーは、複数店舗への展開において決定的な優位性を獲得しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 多機能エアフライオーブンとの競合 | −1.1% | 北米および欧州 | 短期(2年以内) |
| ステンレス鋼および電子部品価格の変動 | −0.7% | 中国およびトルコの製造拠点 | 中期(2~4年) |
| 頻繁な安全リコール | −0.4% | 北米および欧州 | 短期(2年以内) |
| 越境出荷に対する貿易政策上の関税 | −0.6% | 米中間および欧州・アジア間のルート | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ステンレス鋼および電子部品価格の変動
2025年3月、米国は輸入鉄鋼およびアルミニウムに25%の関税を実施し、材料コストを大幅に引き上げ、小売家電価格を最大31%押し上げる可能性があります [3]。同時に、半導体不足によりスマート対応コントロール基板のコストが上昇し、長期的な見積もりサイクルと在庫積み増しの取り組みが強化されています。メーカーはこれらの課題に対応するため、複数年にわたる金属ヘッジ契約と、ソフトウェア変更なしに交換可能なチップに対応するモジュール式プリント回路基板(PCB)設計を採用しています。これらの措置にもかかわらず、利益率は依然として圧迫されており、プレミアム機能の普及が妨げられる可能性があります。中小企業はサプライチェーンおよび運営コストに対する関税の影響について重大な懸念を示しており、国内メーカーから入手できない部品への関税は、国内生産への回帰を経済的に実行不可能にすると指摘する企業も多くあります。価格変動を緩和するため、メーカーは戦略的な調達戦略を実施し、長期的なサプライヤー契約を締結しています。外部サプライヤーへの依存を軽減しコストの安定化を図るため、重要部品生産の垂直統合を検討するメーカーも増えています。価格圧力への対応として、メーカーは低マージン製品を廃止し、より高い小売価格を正当化するプレミアム機能を優先することで製品ポートフォリオを最適化し、材料費の増加を相殺しています。
頻繁な安全リコールによる消費者の懐疑心
製品の安全に関わる事故は、即時のリコール費用にとどまらず、小型家電市場における消費者の購買行動やブランドロイヤルティの力学を大きく変える波及効果をもたらします。スマートトースターの普及においては、接続機能がサイバーセキュリティリスク、データプライバシー、そして家庭の安全を損なう可能性のある遠隔誤作動への懸念を増幅させるため、消費者の懐疑心が特に顕著です。2024年製品安全・リコールディレクトリは、業界が厳格な安全基準へとシフトしていることを示しており、メーカーはサステナビリティ規制と信頼性の高い製品に対する消費者の高い期待に応える必要があります。確立した安全実績と高度な試験能力を有する企業は競争上の優位性をますます獲得しており、強固な安全検証の枠組みを欠く新規参入者にとって大きな参入障壁を形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマート機能がプレミアムポジショニングを牽引ポップアップ型は66.15%のシェアで、信頼性の高い単機能の卓越性によってトースター市場の基盤を固めています。スマート/コネクテッドモデルは7.62%のCAGRを記録し、多忙な家庭がアプリ駆動のプリセットを活用して焼き色の不足や過剰を防ぐ、自動化への需要を取り込んでいます。オーブン型ハイブリッドは多用途性で競合し、コンベヤーラインは毎時450枚のスループットを求める大規模施設の食堂を支配しています。製品ロードマップは、ファームウェアでアップグレード可能な加熱カーブと、パントレーの清掃を促すAIベースのクズ検出に重点を置いており、これは微妙に保証請求を減らす付加機能です。エントリーレベルのカテゴリでは、最小限のコストでブラッシュドスティールの美観をアップグレードすることで、スタイルを重視する購買層に対して従来型ポップアップの訴求力を維持しています。
並行して、EU エコデザイン指令への準拠が、単純なサーモスタット構造においても電力管理の改良を強制しています。ブルートゥースまたはWi-Fiモジュールを組み込むブランドは、スタンバイ消費を0.5W未満に抑える電力制御チップと組み合わせ、規制対応とエコブランド価値の両立を図っています。その結果、メーカーは同様の価格帯を追いながら、ネットワークモジュールとプレミアム合金筐体のコストトレードオフに直面しており、サプライチェーンの管理運営が製品タイプ競争における決定的な競争力となっています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます


スライス容量別:
コンパクトな居住スペースが2スライスの優位性を牽引住宅の高密度化により、2スライスユニットがトースター市場シェアの52.06%という圧倒的なシェアを確立していますが、4スライス超のカテゴリは4.83%のCAGRを記録すると予測されています。メーカーは、ワイドスロットの2スライス設計を一人暮らしやカップルのスタイルアイコンとして位置付け、デジタルディスプレイや内部の焦げ色を確認できるガラスパネルサイドを搭載し、設置面積を拡大せずに体験的価値を付加しています。
大容量スライスカテゴリでは、赤外線センサーが空きスロットを検出するとパンを自動的に降下させるプログラム可能なリフト機構の統合が進んでおり、外出が多い家族の日常における生産性の向上を実現しています。業務用購入者は、コンベヤー型においてバッチあたりの容量指標よりも調整可能なスピードベルトを好む傾向があり、閑散期に動的に調整して省エネを図れます。このように、各容量カテゴリは空間的、人口動態的、またはスループットに関わる異なるトリガーを反映しており、マーケティングおよびエンジニアリングの優先事項を規定しています。
最終用途別:
業務用セグメントが成長を加速家庭用は依然として売上高の70.70%を占めているものの、住宅用トースターオーブンは多用途性を求める消費者に支持されており、カフェ、ホテル、QSR(クイックサービスレストラン)は2031年に向けて年率5.78%の成長を続ける成長の牽引役であり続けています。この業務用需要の増加は、グローバルチェーンにおけるブランド標準化の取り組みの副産物でもあり、新規出店のたびに複数台の機器発注が生まれます。したがって、業務用フードサービス契に紐づくトースター市場規模は、フランチャイズ契約に組み込まれた複数年にわたる設備投資計画によって、消費者心理の変動に対して耐性を持っています。
オペレーターは、大規模な使用に耐えるメンテナンス前の耐久性を持つステンレス製筐体の重要性を強調しています。また、短期間での部品交換を保証するサービスレベル契約も締結しています。スマート業務用ユニットにリモート診断機能を組み込んだメーカーは、計画外のダウンタイムを効果的に最小化し、従来モデルに対するプレミアム価格設定を支える測定可能な価値を提供しています。この市場のダイナミクスは二極化を促進しており、一方のセグメントはコスト意識の高い家庭用消費者を対象とし、もう一方はパフォーマンス重視のフードサービス専門家のニーズに応えています。
ワット数範囲別:
ミッドレンジモデルが性能と効率性のバランスを実現801~1,200W定格のユニットが収益の47.05%を占めているのは、2分以内にトーストできる一方で月間エネルギー消費量を抑制できるためです。一方、食堂やパティスリーステーションに好まれる1,200W超モデルは、年率4.05%の成長が予測されています。800W以下の低ワット数モデルは、電圧供給が不安定な市場や、電力網の負担軽減のために家電レベルの電力に上限を設ける補助金プログラムが存在する市場でも引き続き販売されています。ミッドレンジ帯のトースター市場シェアは安定していますが、プレミアム購買層はワット密度(キロワット時あたりのサイクル数の向上)へとシフトしています。
サプライヤーは、表面温度と放射率の最適なバランスを実現するために最適化されたコイル間隔を持つニクロム素線を採用し、消費する1キロワットあたりのトーストサイクルを最大限に絞り出しています。規制上の追い風もワット数戦略を後押ししており、EUおよびカリフォルニア州の規制がアイドル消費を規制し、パンセンサーが最適な外皮の色を読み取った時点で加熱秒数を削減するオートスリープアルゴリズムの統合を企業に促しています。
流通チャネル別:
電子商取引が小売市場の景観を変革実店舗のスーパーマーケット/ハイパーマーケットは62.70%のシェアを維持しており、これは実際に触れて確認したいという消費者の嗜好や他のキッチン用品との衝動買いによって支えられています。一方、ラストワンマイル物流の改善や返品無料ポリシーが破損リスクへの懸念を和らげることで、オンラインポータルは8.76%のCAGRで拡大しています。直販型ウェブショップを通じるトースター市場規模は、2031年までにほぼ倍増すると予測されており、他のどのチャネルをも上回るペースです。
マーケットプレイスプラットフォーム上のブランド直営店は、クリックストリームデータを活用して機能セットを改良し、特定地域で検索クエリが急増するグルテンフリーボタンなどのマイクロイテレーションを生み出しています。クズトレイの詰め替えやクリーニングキットのサブスクリプションモデルは、従来の小売では再現できない購入後のエンゲージメントフックを生み出しています。実店舗も静的ではなく、没入型の体験ゾーンにより顧客はデモカウンターでIoTエコシステムを試し、オフラインでの発見をオンライン購入につなげることでカートの価値を高めています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます
地域分析
アジア太平洋地域トースター市場
アジア太平洋地域は、2025年の世界収益の36.85%を占め、旺盛な国内需要と輸出志向の生産クラスターが混在している。中国の業務用厨房機器市場は、国内クイックサービスレストラン(QSR)チェーンの急速な拡大と、厨房業務の自動化促進を目的とした政府支援の技術補助金に後押しされ、著しい年間成長を遂げている。同時に、インドの小型電子機器市場は、価値重視の製品ラインナップに牽引され、堅調なパフォーマンスを示している。同国の強固なeコマースエコシステムは、基本モデルから機能豊富なアプリ連携家電への移行を促し、先進機器の消費者普及を加速させている。日本ブランドは精密さと耐久性を重視しており、Panasonicの25年にわたるFlashXpressラインは、段階的な機能アップデートによって既存SKUが数十年にわたり文化的な関連性を保ち続ける好例である。各地域政府はエネルギー効率ラベリングを推進しており、基準を満たすモデルは主要オンラインポータルで優位な掲載位置を獲得している。
北米トースター市場
北米は買い替え主導のダイナミクスを示している。家庭はスマートホーム連携を活用するために老朽化した機器を交換しており、電力会社はEnergy Star認証を取得したカウンタートップ家電に対してリベートを提供している。米国のeコマースは2024年に1.19 トリリオン 米ドルに達し、大型量販店の売り場を介さないD2Cローンチにとって肥沃な土壌となっている。カナダとメキシコは、国境を越えたSKU統一を容易にする共通のサプライチェーン基盤を持つNAFTA回廊を形成している。販売台数リーダーのHamilton Beachは、大学生や介護施設向けの厨房家電バンドルを拡充することで、2024年に4.6%成長し654.7 ミリオン 米ドルを達成した。これは飽和市場におけるデモグラフィックセグメンテーションの有効性を示す好例である。
欧州トースター市場
欧州は第3位に位置するが、サステナビリティの方向性を示す存在である。2025年からエコデザイン規則により、ほぼすべての小型家電SKUに修理容易性スコアとエネルギーラベリングが義務付けられ、環境意識の高い消費者の間で買い替えサイクルが促進されている。アルチェリク・ワールプール統合プラットフォームであるBeko Europeは、修理する権利の精神に沿い、15年間の補修部品供給を約束しながらコスト目標達成に向けて工場を統合している。地域マーケティングはライフサイクルカーボンの訴求を軸に展開しており、QRコードによるデジタルパスポートが廃棄時のリサイクル業者を案内する。その結果、プレミアムグリーンテックモデルは20%の価格プレミアムがあっても、ドイツやスカンジナビアのチェーン店で優先的な棚位置を享受している。
中東・アフリカトースター市場
中東・アフリカセグメントは年間4.92%の成長が予測されており、普及率は低いものの都市化を背景に急速に拡大している。従来の西洋ブランドへの信頼が低下する中、中国サプライヤーが台頭しており、2025年まにスマート家電の普及が急増すると予測されている。エジプトは税制優遇措置とアラブ・サブサハラ両消費者市場への近接性を活かして部品メーカーを誘致し、製造拠点としての地位を確立しようとしている。
南米トースター市場
南米は特にブラジルを中心に活力の兆しを見せており、現地組み立てが通貨変動リスクを緩和している。数量成長はマクロ経済の変動に左右されるものの、外国直接投資を誘致する政策立案者の取り組みが、今後10年の中頃までに成長曲線を上向きにする可能性がある。第二層の都市中心部では、実店舗における品揃えの不足から、メガシティよりも速くオンライン売が普及しており、デジタルネイティブなトースターブランドに競争上の優位性をもたらしている。

規制環境
欧州連合では、2026年に安全性と持続可能性に関する規制がより厳格化されることでトースターの設計と輸入業者の義務が形作られており、これには一般製品安全規則(GPSR)の完全施行や、家庭用電気機器の安全規格であるIEC/EN規格(調理器具向けのIEC 60335-2-9を含む)の継続的な役割が含まれる。エネルギー性能要件も電子機器のアーキテクチャに影響を与えており、EUの待機電力制限は該当機器カテゴリーで一般的に0.5Wが基準として参照されるため、スマート製品や商業用製品における低電力接続機能や自動スリープ機能の強化が促進されている。
欧州以外では、インドが2026年10月1日発効の「家庭用・商業用および類似電気機器の安全性(品質管理)命令2026」を通じて、電気機器の強制適合ルートへの移行を進めており、対象製品にはBIS認証の取得が求められる。接続機能を持ちデータを生成する機器については、ハードウェア規制と並んで、コンプライアンスおよび情報開示への期待も高まっており、デロンギはEUデータ法との整合性を参照しており、利用データや遠隔診断に依存する機能開発計画にガバナンス上の制約を追加している。
バリューチェーン分析
トースターの価値創造は上流の金属(ステンレス鋼、アルミニウム)、発熱体(ニクロム)、プラスチックおよびコーティング材、そして電子部品(コントローラー、センサー、接続対応SKU向けのWi-Fi/Bluetoothモジュール)から始まる。中流では、OEM/ODMによる製造と最終組立によって、これらの原材料がポップアップ型、オーブン・トースター複合型、コンベア型の形態に変換され、その後、主要地域での市場アクセスに向けた安全性試験と文書化が行われる。下流では、流通が大手量販店(スーパーマーケット/ハイパーマーケット)、専門店・ブランド店、そして直販モデルの立ち上げと機能改良の迅速化を支える急成長中のオンラインチャネルにまで及ぶ。
コンプライアンス管理は最終段階に留まらず、バリューチェーン全体に組み込まれるようになっている。例えば、フィリップスはBOMcheckプラットフォームを利用して、RoHS/REACH型要件を支援するためのサプライヤー物質開示情報を収集・管理しており、優先サプライヤーに対して期待事項を連鎖的に適用する責任ある鉱物調達のデューデリジェンスプログラムも運用している。こうした取り組みは、資格を持つサプライヤーネットワーク、トレーサビリティツール、そして部品や規制の変更時に迅速に再認証できるモジュール式電子設計の価値を高めている。
競争環境
トースター市場は中程度の市場集中度を特徴としています。上位5社が収益の相当部分を占めています。先頭はKoninklijke Philipsが務め、Brevilleが続き、KitchenAid、Panasonic、De'Longhiが上位候補を構成しています。一方、中国広東省のOEM企業やトルコのマニサにある電子製造サービス(EMS)工場が、ホワイトラベル製品で世界市場に溢れ出しています。この流入は参入障壁を低下させるだけでなく、価格競争を激化させています。
戦略は今や、金属加工だけでなく、ファームウェアとアフターセールスエコシステムによる差別化を中心に据えています。Hamilton BeachによるHealthBeaconの買収は、ヘルステック隣接領域へのシフトを反映しており、スマートキッチンメンテナンスAPIの基盤となり得るクラウドインフラを活用しています。Middleby Corporationはマージン重視の観点から、食品加工部門を分社化して高性能レストラン用機器(予知的なクズ蓄積アラートが可能なスマートコンベヤートースターを含む)に注力する計画を発表しています。
原材料価格の変動は垂直統合の実験を促しており、Brevilleは関税ショックを回避するためにステンレス圧延工場への合弁投資を行い、Philipsはコネクテッドレンジ向けのマイクロコントローラー供給を確保するために複数年にわたるシリコン供給契約を締結しました。マーケティング戦術も同様に洗練されています。Panasonicのコンシェルジュプログラムは、テクノロジーに精通した初期採用者を対象としたオンラインチュートリアルを通じて利用データを収集し、次世代の機能設計に活用することで、小規模な競合他社が再現しがたい情報的な優位性を構築しています。一方、小売業者のプライベートブランドは同じOEMプールから調達しながら棚配置の力を活用して在庫を迅速に動かし、低価格帯での圧力を加えています。
トースター産業リーダー
-
Koninklijke Philips N.V.
-
Breville Group Ltd.
-
KitchenAid
-
Panasonic Corp.
-
De'Longhi Appliances S.r.l.
- 注:主要企業の掲載順は順位を示すものではありません。
トースター市場
- Koninklijke Philips N.V.
- Breville Group Ltd.
- KitchenAid
- Panasonic Corp.
- De’Longhi Appliances S.r.l.
- Conair Corp. (Cuisinart)
- Groupe SEB (Krups, Tefal)
- Hamilton Beach Brands
- Newell Brands (Sunbeam, Oster)
- SMEG S.p.A.
- Robert Bosch Hausgeräte GmbH
- Electrolux AB
- Midea Group
- Haier Smart Home
- JS Global Lifestyle (SharkNinja)
- Morphy Richards Ltd.
- Russell Hobbs (Spectrum Brands)
- Black+Decker (Stanley B&D)
- Dualit Ltd.
- Bajaj Electricals Ltd.
- Havells India Ltd.

市場機会と将来展望
規制主導の再設計とコンプライアンス関連サービスは、差別化された製品や支援サービスの新たな余地を生み出している。欧州では、2026年のGPSR施行の強化と、トレーサビリティおよび文書化に対する期待の厳格化が相まって、SKU全体でデジタル製品記録、サプライヤー開示、修理支援ワークフローを標準化できるブランドに恩恵をもたらしている。EUの待機電力制限(一般的に0.5Wが基準)も、接続対応トースターにおける超低電力接続技術やよりスマートな待機管理の機会を後押ししている。
地理的およびチャネル面での変化も、市場参入戦略や製造方針の選択肢をさらに広げている。インドのQCO 2026(2026年10月1日発効)は、規模拡大を目指すブランドにとって、BIS対応設計や、法令に準拠した現地調達・組立戦略の見返りを高めている。一方、EC市場の成長は、職人的パン利用に適合したワイドスロット形状やスマートプリセット機能のより迅速な試験を支えている。商業分野では、QSRやベーカリーの近代化が、温度制御とスループットを調整可能なコンベア式モデルへの需要を後押ししており、接続診断機能は単発の機器販売ではなく、サービス契約(部品供給とアップタイムSLA)として製品化することが可能になっている。
Recent Industry Developments in トースター市場
- 2026年7月:Koninklijke Philips N.V.が、10リットルバスケットを2つの独立した調理ゾーンに分割したAirfryer 5000 Series Megabasketを発売。Airfryer 5000 Series Megabasketは、デュアルゾーン調理のニーズに対応し、フィリップスのプレミアムかつ接続対応キッチン機能を拡充する。この発表は、高価格帯セグメントにおけるフィリップスのプレミアムかつ接続対応キッチンとしてのポジショニングを強化するものである。
- 2026年7月:Koninklijke Philips N.V.が、インドで2800WのDST6130/40スチームアイロンを発売。このスチームアイロンの発売は、フィリップスのAPAC地域における事業基盤を拡大し、インド市場の多忙な家庭向け製品ラインアップを強化するものである。また、成長潜在力の高い家電カテゴリーにおける地域的なプレゼンスも強化する。
- 2026年6月:KitchenAid(Whirlpool Corp.)が、カナダで主要キッチン家電の再設計ラインをJuniperおよびBlack Oreのカラーオプションとともに発売。このリフレッシュは、プレミアムなデザイン性と、キッチン空間の更新に対する消費者の関心をターゲットとしている。カナダ市場におけるプレミアム化とデザイン主導の差別化を後押しするものである。


トースター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、パンおよび類似の焼き菓子類をトーストするために使用される電気機器を対象とし、主要地域における全主要販売チャネルを通じた新品ユニットの販売から得られる収益として計上されます。
対象外の範囲:再生品または中古品ユニット、単体の交換部品、および延長保証は市場価値から除外されます。
セグメンテーション概要
- 製品タイプ別
- ポップアップトースター
- オーブン/トースターオーブン
- コンベヤートースター
- バンズ&ベーグルグリラートースター
- スマート/コネクテッドトースター
- スライス容量別
- 2スライス
- 4スライス
- 4スライス超
- 最終用途別
- 家庭用
- 業務用(ホテル、カフェ、QSR、施設向け)
- ワット数範囲別
- 800W以下
- 801~1,200W
- 801~1,200W
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店およびブランド店
- オンライン小売/電子商取引
- その他(法人向けディーラー、キャッシュ&キャリー)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、貿易および小売データにおけるトースターの定義の境界を設定し、インタビューによる仮定の検証前に地域別需要の初期見解を構築するために活用されました。貿易フローに関するUN Comtrade、輸出入統計に関する国際貿易センター、米国貿易に関する米国国際貿易委員会データポータル、小型家電の価格動向に関する米国労働統計局のCPI系列、ならびに規制当局および標準化機関が公表するエネルギー効率・安全性に関する文書など、家電製品の生産、貿易、価格、および消費者需要シグナルを継続的に追跡する公開情報源を活用しました。
また、主要家電グループの年次報告書および投資家向けプレゼンテーション、大手小売業者のカテゴリーページ、ならびにデジタルコントロール、ワイドスロット設計、トースターオーブンの複合機能といった機能変化を追跡するための信頼性の高い報道も精査しました。企業財務情報および出荷レベルの輸出入記録に関する有料サブスクリプションが利用可能な場合は、国別構成の検証および公開平均値に反映されない可能性のある異常な価格変動の把握に活用しました。このデスクリサーチソースのリストは例示的なものであり、データ収集、相互確認、および明確化のために他の多くの公開・有料情報源も使用されています。
一次インタビューおよびサーベイ
一次調査は、同一ユニットでも機能やブランドポジショニングによって異なる価格帯で販売されることがあるため、製品タイプおよびチャネル別の数量と価格の違いを検証するこに重点を置きました。最終的な合計値を確定する前に、需要パターン、輸入依存度、および平均販売価格を地域ごとに修正できるよう、APAC、EMEA、およびアメリカ大陸のメーカー、ディストリビューター、小売業者、および業務用バイヤーとの対話を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | APAC:40% |
| 中位層:59% | 部門・ユニットリーダー:28% | EMEA:34% |
| 中小規模プレイヤー:14% | マネージャー:60% | アメリカ大陸:26% |
市場規模算定と予測
規模算定は、生産および貿易データを用いて地域別のトースター製品の見かけ上の消費量を再構築するトップダウン方式から始まり、その後、小売チャネルのコンテキストおよびインタビューによる確認を用いて調整されます。その後、オフラインおよびオンラインの価格帯のサンプリング、ならびに一部の高需要国におけるサプライヤーおよびディストリビューターの積み上げなど、選択的なボトムアップ近似値が規模の妥当性確認のためのガードレールとして使用されます。
主要なモデル入力には、トースター関連カテゴリーの輸出入価値トレンド、小型家電の普及率を追跡する世帯形成および都市化シグナル、現代的小売とeコマース間のチャネルミックス、ポップアップトースターとトースターオーブン間の製品ミックスの変化、ならびに機能採用およびインフレに基づく平均販売価格の動向が含まれます。国別の視認性が限られている場合、類似した所得水準および家電所有パターンを持つ代理市場を使用してギャップを補い、その後、貿易強度および小売品揃えの深さに対するサニティチェックを実施します。
予測は、価格および数量系列に対する短期指数平滑化によって支持されるシナリオ分析を使用し、その後、交換サイクル、プレミアム化、およびコスト転嫁に関する専門家の見解とシナリオを照合します。これにより、将来の見通しが楽観的な数量の急増ではなく、測定可能なドライバーに結びついた再現可能なものとなります。
データ検証と更新サイクル
最終的な数値が確定される前に、貿易価値、カテゴリー価格指数、およびインタューからのチャネルフィードバックを含む独立したシグナル間のトライアングレーションによってアウトプットが確認されます。一時的な輸入急増やトースターオーブンの価格変動など、明確なドライバーまで外れ値を遡ることができるよう、地域および国レベルで分散チェックが実施されます。
仮定、単位換算、および通貨処理を再確認するための第二アナリストレビューが完了し、主要な入力値が予想範囲を超えて変動した場合にはフォローアップの問い合わせが行われます。レポートは年次で更新され、価格、貿易、または需要に影響を与える重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認が行われ、クライアントが市場の最新の見解を受け取れるようにします。
Mordor Intelligenceのトースター市場規模と他の公表推計値との比較
トースターの公表市場規模がしばしば異なるのは、著者が価格設定、製品の境界、および通貨換算を必ずしも同じ方法で扱っていないためであり、更新のタイミングも差異を生む可能性があります。本調査では、規模算定のロジック貿易および需要シグナルに対して追跡可能な状態に保ち、公開データが広範すぎる場合にはインタビューによる修正を行いました。
最大の差異要因は通常、トースターオーブンが隣接するカウンタートップ調理製品と一括されているかどうか、業務用ユニットと家庭用ユニットの扱い方、および平均販売価格の年次繰り越し方法から生じます。複数国の合計に古い為替レートが使用された場合、またはインフレが地域および製品タイプ別に調整されずに一律に適用された場合にも結果が変動することがあります。年次更新サイクル中に価格ラダーおよびFXタイミングを更新し、ディストリビューターおよび小売業者の検証を通じて再確認することで、Mordor Intelligenceが使用する2026年の最終見解における差異が縮小されます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.53 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 4.34 ビリオン 米ドル(2025年) | より早い年を使用しており、過去の成長率を繰り越しているようであり、スマートモデルおよび多機能モデルがシェアを獲得す際にプレミアム価格帯を過小評価する可能性があります。 |
| 業界調査B | 5.95 ビリオン 米ドル(2025年) | トースターとトースターオーブン、および隣接する小型カウンタートップオーブンを同一の収益プールに組み合わせており、製品範囲が拡大し合計値が膨らんでいます。 |
この比較は、タイミングおよびスコープの選択が、成長仮定の小さな差異よりも合計値を大きく動かす可能性があることを示しています。製品の境界を具体的に保ち、観測可能なシグナルで価格を更新することで、得られた推計値は貿易フロー、チャネルミックス、および現場でのバイヤーの報告と照合しやすくなります。


レポートで回答される主要な質問
トースター市場の現在の規模は?
トースター市場は2026年に47億3,000万米ドルと評価されており、2031年までに54億7,000万米ドルに達すると予測されています。
世界の販売をリードしている製品タイプはどれですか?
ポップアップトースターは2025年の世界収益の66.15%を占め、スマートおよび多機能モデルの台頭にもかかわらず、引き続き優位性を維持しています。
業務用セグメントはどのくらいの速さで成長していますか?
QSR、ホテル、ベーカリーを対象とした業務用用途は、2026年から2031年にかけて年平均5.78%のCAGRで拡大すると予測されており、家庭用の成長率を上回っています。
最も強い成長の可能性を示している地域はどこですか?
中東・アフリカは、都市化、所得の向上、スマート家電普及の収束により、2031年にかけて年率4.92%のCAGRを記録すると予測されています。
関税はトースター価格にどのような影響を与えますか?
輸入鉄鋼およびアルミニウムに25%の関税が課される場合、米国における多くの小型家電の小売価格が最大31%上昇する可能性があり、メーカーは調達戦略の見直しを迫られています。
スマートトースターはなぜ人気が高まっているのですか?
コネクテッドモデルはリモートコントロール、パーソナライズされた焼き色プリセット、ユーザー体験を向上させるファームウェアアップデートを提供し、そのセグメントで7.62%のCAGRを牽引しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
