
タイのハイパースケールデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2023 |
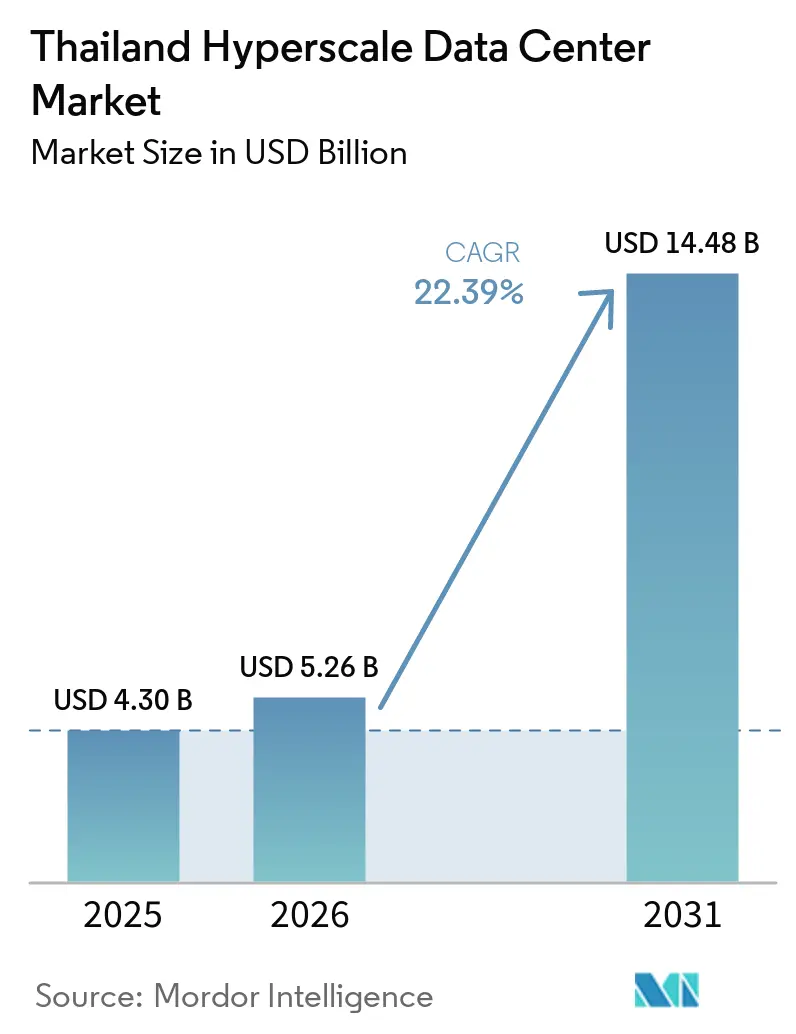
| 市場規模 (2026) | 5.26 十億米ドル |
| 市場規模 (2031) | 14.48 十億米ドル |
| 成長率 (2026 - 2031) | 22.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイのハイパースケールデータセンター市場分析
タイのハイパースケールデータセンター市場規模は2025年に43.0億米ドルと評価され、2026年の52.6億米ドルから2031年には144.8億米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは22.39%です。生産量の観点では、市場は2025年に0.45千メガワットと評価され、2025年の1.59千メガワットから2031年には6.63千メガワットに成長すると予測されており、予測期間(2025年〜2031年)のCAGRは22.31%です。
タイのハイパースケールデータセンター市場 - 市場概要
需要は、タイランド4.0に基づく政府インセンティブ、急速な企業向けクラウド導入、および2024年から2025年にかけて80億米ドルを超えたハイパースケーラーの自社建設コミットメントによって牽引されています。東部経済回廊(EEC)における海底ケーブルの陸揚げにより国際帯域幅コストが低減し、クロスボーダーの低遅延ハブとしてのタイの地位が強化されています。一方で、電力料金の不確実性および再生可能エネルギー証書(REC)の供給不足が近期の拡張を抑制しており、事業者はエネルギー効率の高いアーキテクチャと直接電力購入契約(PPA)を優先せざるを得ない状況にあります。
主要レポートのポイント
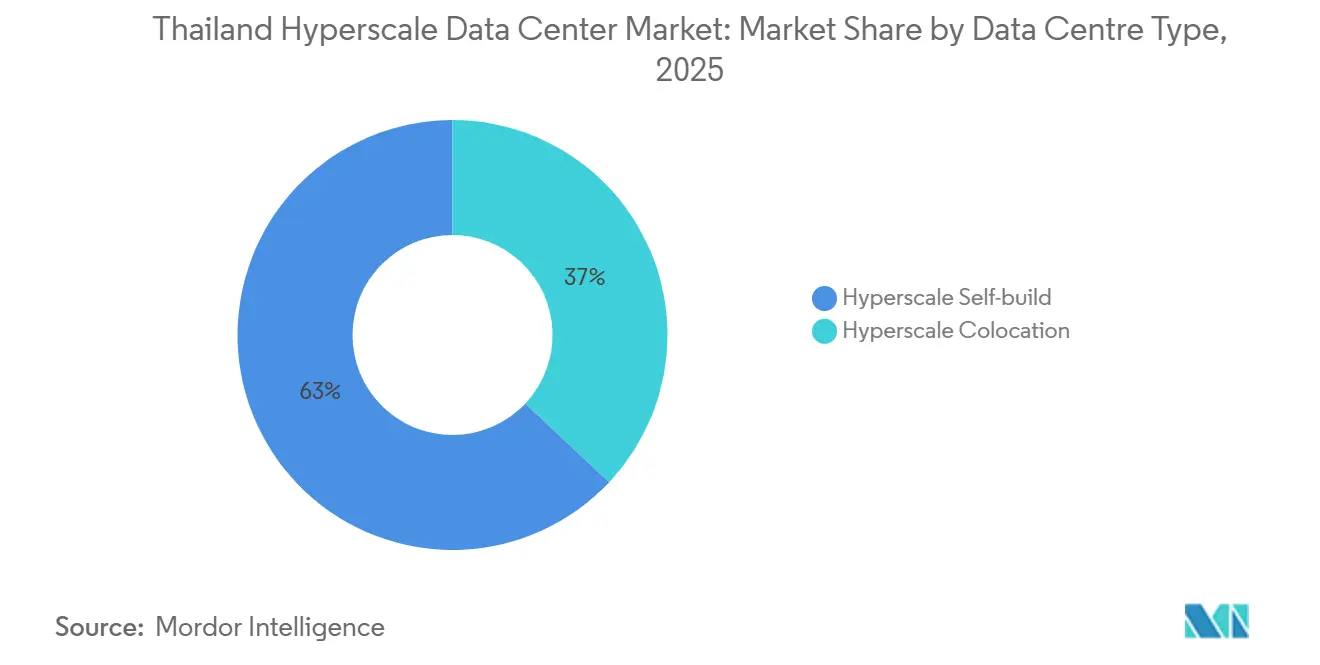
- データセンタータイプ別では、ハイパースケーラーの自社建設が2025年のタイのハイパースケールデータセンター市場シェアにおけるCAGR 24.5%の63%を占めました。
- コンポーネント別では、ITインフラスラクチャが2025年のタイのハイパースケールデータセンター市場規模におけるCAGR 22.5%の45%を占めました。
- ティア標準別では、ティアIVの導入が2031年までにCAGR 23.2%で成長し、ティアIIIを上回ると予測されています。
- エンドユーザー産業別では、BFSIワークロードが2031年までに最高のCAGR 23.1%で成長すると予測されています。
- データセンター規模別では、メガスケール施設(60MW超)が同期間にCAGR 24.6%で拡大する見込みです。
タイのハイパースケールデータセンター市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケーラーによるクラウドリージョンの拡張 | +6.2% | バンコクおよびEEC | 中期(2~4年) |
| BOI税制優遇措置とタイランド4.0デジタル政策 | +4.8% | 全国;EEC優先地区 | 長期(4年以上) |
| 5G主導のOTTビデオおよびモバイルゲームトラフィック | +3.9% | 都市部中心地 | 短期(2年以内) |
| EECにおける海底ケーブルの陸揚げ | +2.7% | チョンブリ、ラヨーン、チャチョエンサオ | 中期(2~4年) |
| 計画中の1.5 GW再生可能エネルギー電力購入契約フレームワーク | +2.1% | 工業団地 | 長期(4年以上) |
| インドシナAIクラスター向け越境低遅延ハブ | +1.8% | 国境沿い県およびバンコクノード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーによるクラウドリージョンの拡張
Amazon Web Servicesは、50億米ドルの投資を公約した後、2025年1月にAWSアジアパシフィック(タイ)リージョンを立ち上げ、ソブリンクラウドおよびAIワークロード向けに設計された3つのアベイラビリティゾーンを構築しました。[1] Googleはチョンブリキャンパスに10億米ドルをコミットし、タイ初のクラウドリージョンの拠点とする予定です。MicrosoftとOracleも同様のロードマップを公表しており、AISはOracle Alloyの下で国内所有のクラウドを共同構築し、機密性の高い公共部門のワークロードを取り込もうとしています。これらの導入により企業移行の好循環が生まれ、タイのハイパースケールデータセンター市場全体でコロケーションおよびエッジ需要が刺激されています。
BOI税制優遇措置とタイランド4.0デジタル政策
投資委員会(BOI)は、3,300万米ドルを超えるデータセンター設備投資(CAPEX)に対して5年間の法人所得税50%削減、および重要機器への輸入関税免除を付与しています。[2] EECにおける拡充された特典には、長期税制優遇措置と迅速なライセンス取得が含まれており、隣国マレーシアと比較して総保有コストを15~20%削減します。AIスキル構築のための補助金プログラムと相まって、このフレームワークはクラウド、BFSI、製造業の垂直市場全体にわたる需要を強化しています。
5G主導のOTTビデオおよびモバイルゲームトラフィック
AISの5Gネットワーク上のモバイルゲームスループットは2023年から2024年にかけて倍増し、月間2ペタバイトを超えました。超高精細映像および企業ユースケース向けのネットワークスライシングは、都市クラスターの50 km以内にエッジノードを必要とし、タイのハイパースケールデータセンター市場内での微細地域的キャパシティを触媒しています。
東部経済回廊(EEC)における海底ケーブルの陸揚げ
CAT テレコムの9,400 kmにわたるアジア・ダイレクト・ケーブルはタイと中国、日本、シンガポールを結び、国際トランジット遅延とコストを30~40%低減しています。ラヨーンのMOALEEなどの追加陸揚げ局は、タイが地域データトランジットゲートウェイとして台頭することを後押ししています。
制約影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大規模グリーン電力向けRECの不足 | -2.8% | 全国工業団地 | 中期(2~4年) |
| マレーシアおよびベトナムと比較した電力料金の高さ | -3.4% | バンコク都市圏 | 短期(2年以内) |
| バンコク都市圏における土地コストのインフレ | -1.9% | バンコクCBDおよび郊外 | 短期(2年以内) |
| 北部干ばつシーズン中の系統抑制リスク | -1.6% | 北部および中部の各県 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電力料金の高さが地域競争力を損なう
最大44%に上る電力料金値上げ案は、24時間365日稼働の施設の運営コストを増加させ、マレーシアのペナン回廊との費用差を縮小させます。[3] 事業者は長期の再生可能エネルギー電力購入契約(PPA)を締結するか、工業料金がわずかに低いEECに立地することで対応しています。
再生可能エネルギー証書の不足がグリーン電力アクセスを制約する
REC適格の再生可能エネルギーキャパシティは3,934 MWに過ぎず、ハイパースケーラーの持続可能性目標を満たすには不十分であり、証書価格を高騰させ、100%グリーン電力へのコミットメントを複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の優位性がコロケーションの台頭に直面
自社建設の導入が2025年のタイのハイパースケールデータセンター市場シェアの63%を占めています。ハイパースケーラーは、AIトレーニングクラスターをホストするために、ラックあたり40〜140kWの密度を持つカスタム設計を選択しています。しかし、コロケーションの予測CAGRが24.5%であることは、資本効率の高い拡張への転換を示しています。STT GDCが提供する施設は液冷対応のGPUレディホールを備えており、クラウドプロバイダーが不動産リスクを軽減しながら容量を段階的に確保することを可能にしています。
コロケーション事業者は導入リードタイムを12ヶ月未満に短縮しており、グリーンフィールドの自社建設に要する20〜24ヶ月と比較して、二次的な地域ノードや遅延に敏感なエッジワークロードに対して魅力的な選択肢となっています。「建設後リースバック」型のハイブリッドモデルが普及しており、ハイパースケーラーが仕様を決定しながらバランスシートの柔軟性を維持することを可能にしています。この傾向はタイのハイパースケールデータセンター市場の多様化を継続的に促進するでしょう。


コンポーネント別:ITインフラストラクチャがリードしながらDCIM/BMSが加速
ITインフラストラクチャは2025年のタイのハイパースケールデータセンター市場の45%を占めており、サーバー、ストレージ、および高速イーサネットファブリックを包含しています。GPUクラスター向けに10Gから40G/80Gインターコネクトへの移行が進むにつれ、需要は拡大しています。DCIM/BMSソリューションCAGR 22.5%で成長しており、Huawei NetEco 6000のようなAI対応プラットフォームが予測的熱最適化によりPUEを8%削減しています。
電気設備、特に2N UPSアレイおよびディーゼル回転式UPSシステムは電力密度に応じてスケールし、機械インフラストラクチャはリアドア熱交換器および液浸液冷を採用しています。これらのコンポーネント全体にわたる統合モニタリングは運用の回復力を支え、運用コストの効率化を促進し、タイのハイパースケールデータセンター市場の競争力を高めています。
ティア標準別:ティアIIIの優位性がティアIVへとシフト
ティアIIIサイトは既存容量の75%を占め、同時保守性を提供しています。しかし、AIトレーニングコストがモデル実行あたり1,000万米ドルを超えるにつれ、ダウンタイムが許容されなくなっているため、ティアIVの開発は2031年までにCAGR 23.2%で成長すると予測されています。True IDCとSIAM.AI CLOUDの提携には、NVIDIA H100クラスター向けに設計されたティアIV施設が含まれています。
ティアIVアーキテクチャは2N+1電源系統と完全フォールトトレラントな機械システムを義務付けており、設備投資(CAPEX)は増加しますが、99.995%の可用性を実現します。プレミアム価格設定と高いGPU稼働率が追加コストを相殺し、タイのハイパースケールデータセンター市場においてBFSI、政府機関、および重要なAIワークロードに対してティアIVを魅力的な選択肢としています。
エンドユーザー産業別:クラウド・ITのリーダーシップがBFSI成長に挑戦される
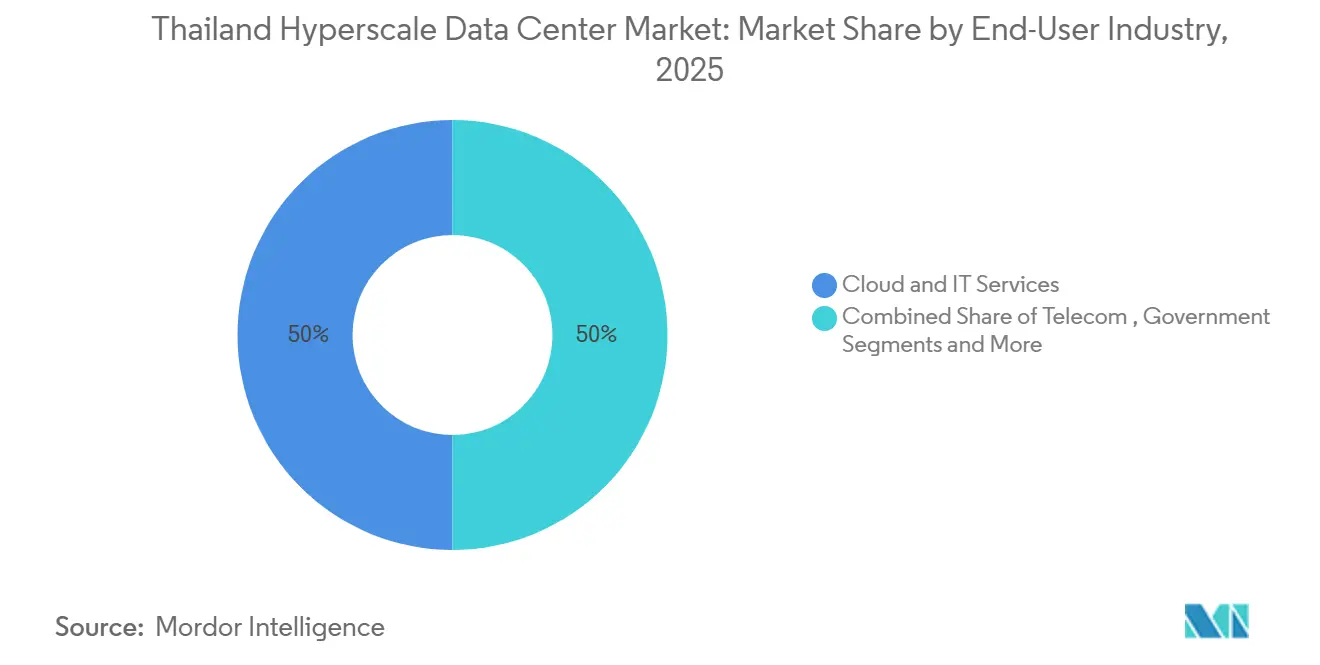
クラウドおよびITユーザーはタイのハイパースケールデータセンター市場規模の50%を占め、AWSおよびGoogleのソブリンリージョンによって牽引されています。デジタルバンキング規制がローカルデータレジデンシーとリアルタイム分析を要求することから、BFSIワークロードは23.1%のCAGRで最も速く成長しています。アユタヤ銀行は不正検知および規制報告にAWSサービスを活用しています。
通信事業者は5Gネットワークスライシング向けにエッジノードを拡張し、メディアおよびエンターテインメント企業は高帯域幅ストリーミングインフラを必要としています。製造業は低遅延分析を必要とするインダストリー4.0スマートファクトリーを採用しており、公共部門はクラウドファースト指令を通じて導入を推進し、タイのハイパースケールデータセンター市場を拡大させています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
データセンターサイズ別:大規模施設が優位を維持しながらメガスケールが急増
25MW以下の大規模施設は2025年に54%の市場シェアを保持しています。これらは段階的な拡張と多様な顧客層に対して引き続き人気があります。60MW超のメガスケールキャンパスは最高の成長率(CAGR 24.6%)を示しており、GoogleのチョンブリサイトおよびTikTokの88億米ドルの全国計画が牽引しています。
メガスケールプロジェクトは液冷プラントおよびオンサイト230kV変電所の規模の経済を活用し、単位CAPEXを低減しています。EECはデュアルグリッド供給と海底ケーブルへの近接性を備えた土地区画を提しており、この回廊がタイのハイパースケールデータセンター市場における将来のメガスケール容量の中心地となっています。
地理的分析
バンコクは、キャリア密度の高い相互接続拠点と企業本社への近接性から、運用キャパシティの60%超を抱える主要ノードであり続けています。しかし、土地価格は2021年から2024年にかけて75%上昇し、2022年第4四半期だけで前年比12.5%の上昇を記録しました。このような経済情勢により、新規建設はEECへと向かっています。EECではBOIインセンティブ、デュアル供給電力、複数のケーブル陸揚げにより、より大きなフットプリントが可能となっています。EECはすでにAWS、Google、Stratus Technologyからの40億米ドルを超えるコミット済み投資を抱えており、タイのハイパースケールデータセンター市場における重要性が際立っています。
チェンマイやナコーンラーチャシーマーなど北部および中部の各県では、観光業および農業技術セクターにサービスを提供するエッジノードが発展しており、ローカルアプリケーション向けの遅延を15ミリ秒未満に低減しています。ラオスおよびカンボジアへの越境地上光ファイバールートがタイのインドシナゲートウェイとしての魅力をさらに高めています。それでもなお、北部における干ばつシーズン中の系統抑制リスクにより冗長な電力供給とディーゼル備蓄が必要となっており、事業者はオンサイト太陽光発電と蓄電池ストレージの統合を進めています。
電力コストにおいて、キロワット時あたり2.80~3.20バーツ相当の電力を提供するマレーシアのジョホール回廊からの競争圧力がタイに挑戦を突きつけています。しかし、タイは海底帯域幅の低価格と政治的安定性で対抗しており、税制優遇措置と相まってハイパースケール投資家にとってバランスの取れた価値提案を維持しています。これらのダイナミクスが全体として、タイのハイパースケールデータセンター市場における堅調な多地域成長を持続させています。
競争環境
グローバルなハイパースケーラーが戦略的方向性を支配していますが、国内の既存事業者は強固な規制上および顧客との関係を持っています。AWSのリージョン立ち上げは、国内プレイヤーがマネージドサービスエコシステムを通じて活用できるベースライン需要を保証しています。GoogleのAI中心型キャンパスとMicrosoftの近日公開予定のリージョンは、再生可能エネルギーと熟練労働力をめぐる競争を激化させています。True IDC、NTT GDC、STT GDCは液冷および800Gスイッチングに向けた施設改修で対応し、タイのハイパースケールデータセンター市場内での技術的同等性を確保しています。
合弁会社モデルが普及しており、グローバル・インフラストラクチャー・パートナーズとCPグループおよびTrue IDCとのパートナーシップは、タイの所有権を維持しながら国際資本を注入しています。AIS-CSLなどの通信事業者のコロケーションは5Gエッジ要件を活用してコネクティビティとコンピュートをバンドルしています。CoreWeaveを含む新規参入者はGPU重視のキャパシティを求めており、ティアIVへの転換を加速させる可能性があります。競争の主戦場は純粋なスペースと電力からAIサービス実現へとシフトしており、プロバイダーはNVIDIA DGXが認定するポッドとマネージドKubernetesサービスを組み込んでいます。
キャパシティ制約が逼迫するにつれ、継続的なM&Aと既存施設の拡張が予想されます。それでも、二次都市圏と特定セクタークラウド(医療および公共部門)には十分なホワイトスペースの機会が存在しています。価格、持続可能性、導入速度のバランスを取る事業者が、タイのハイパースケールデータセンター市場において不均衡に大きなシェアを獲得するでしょう。
タイのハイパースケールデータセンター産業リーダー
-
STT GDC
-
Microsoft Corporation
-
Google Inc.
-
Amazon Web Services
-
Alibaba Cloud
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2025年7月:NTT Dataが9,000万米ドルを投資して最先端のバンコクデータセンターを開設し、東南アジアのデジタルバックボーンを強化(Technice)。
- 2025年6月:BOIがStratus Technologyの7億2,700万米ドルのプロジェクトを承認し、120 MW超の新規キャパシティを追加(Reuters)。
- 2025年5月:Baker McKenzieがグローバル・インフラストラクチャー・パートナーズのCPグループおよびTrue IDCとのインフラアップグレードに向けたパートナーシップについて助言(Baker McKenzie)。
- 2025年3月:政府が北京好洋(ハオヤン)の300 MWキャンパスを含む27億米ドルのデータセンター投資を承認(Economic Times)。


研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、タイのハイパースケールデータセンター市場を、設計ITロードが少なくとも10MWであり、グローバルなクラウドまたはデジタルプラットフォームが所有または賃借し、コンピューティングをスケールするために高度な電力、冷却、およびインターコネクトシステを導入する新規サーバーキャンパスと定義しています。
スコープの除外事項:本調査では、10MWの閾値を下回るエンタープライズ、エッジ、およびコロケーション施設は対象外としています。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラストラクチャ
- サーバーインフラストラクチャ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電気インフラストラクチャ
- 電力配電ユニット(PDU)
- 変換スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェル開発
- 設置および試運転
- 設計エンジニアリング
- 火災検知・消火および物理セキュリティ
- DCIM/BMSソリューション
- ITインフラストラクチャ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンターサイズ別
- 大規模(25 MW以下)
- 大容量(25 MW超60 MW以下)
- メガスケール(60 MW超)
詳細な調査方法とデータ検証
一次調査
当社のアナリストは、バンコク、チョンブリ、およびラヨーンにおいて、ハイパースケーラーの建設マネージャー、グローバルなデザインビルド企業、地域の電力会社、およびコロケーション営業責任者と構造化されたインタビューを実施しました。これらの対話により、二次データでは完全に解決できなかった使用可能なフロア面積、現行のPUE、再生可能エネルギー調達計画、および現実的な立ち上げスケジュールが検証されました。
デスクリサーチ
デスクリサーチにおいて、Mordorのアナリストは国家放送通信委員会、投資委員会官報、税関貿易データ、エネルギー規制委員会の負荷曲線、およびDC Byteなどの容量トラッカーから公式データを収集し、政策タイムライン、機器輸入、電力料金、およびサイトパイプラインを明確化しました。
次に企業の10-K申告書、投資家向け資料、プレスリリース、ならびにD&B HooversおよびDow Jones Factivaのスナップショットを重ね合わせ、投資額と稼働開始日をクロスチェックしました。記載された名称は例示的なものであり、その他多くの公開記録が証拠基盤を強化しています。
市場規模の算定と予測
Mordorのモデルは、設置済みおよび発表済みのメガワット数値から構築されたトップダウンの容量プールから始まり、稼働率と平均サービス価格で調整してタイのハイパースケールセグメントの収益ベースラインを算出します。5つの大規模キャンパスの選択的なボトムアップ集計により、合計値を観測可能な範囲内に収めています。
再生可能エネルギー料金スプレッド、電力購入契約(PPA)の採用状況、都市部の光ファイバー密度、土地コストのインフレ、およびラックエネルギー密度が多変量回帰に組み込まれ、予測期間を通じた需要を予測します。AIワークロードの急速な成長と従来型ITマイグレーションのシナリオ分析により、最終的な成長率が精緻化されます。
データ検証と更新サイクル
Mordor Intelligenceは、投資委員会の承認、国家放送通信委員会のライセンス、および電力販売に対して分散チェックを実施し、最終承認前に異常が検出された場合は情報源に再確認を行います。モデルは毎年更新され、重要なイベント後には中間更新が行われるため、クライアントは常に最新の見解を受け取ることができます。
Mordorのタイのハイパースケールデータセンターベースラインが信頼性を持つ理由
公表されている推計値はしばしば乖離しています。これは、一部の調査会社がハイパースケール、コロケーション、およびエンタープライズの収益を混在させ、異なる価格体系を適用し、または更新が不定期であるためです。当社はこれらの相違点を概説することで、購入者が当社のより明確な定義、一貫した変数、および年次更新がより安定したアンカーをもたらすことを確認できるようにしています。
主要なギャップは、自社建設のクラウドキャンパスが計上されているかどうか、設備投資がどのように収益に換算されるか、およびどの為替レートが固定されているかという点に生じています。当社のモデルは現地の請求インサイトを活用し、年間平均為替レートを適用し、透明性の高いワークロードミックスを維持しています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 43.0億米ドル(2025年) | Mordor Intelligence | - |
| 15.6億米ドル(2024年) | 地域コンサルタントA | 設備投資を計上し、エンタープライズとコロケーションを混在させている |
| 11.5億米ドル(2024年) | 業界誌B | すべての施設タイプを統合し、収益ではなく投資コストを使用している |
| 6.5億米ドル(2023年) | グローバルコンサルタントC | クラウド自社建設容量を除外し、限られた公開記録に依存している |
公開レポートの概要では2024年の数値として15.6億米ドルおよび11.5億米ドルが引用されており、2023年のアナリストノートでは6.5億米ドルが言及されており、当社のベースライン外での大きな乖離が浮き彫りになっています。この比較は、一貫したスコープ、換算ロジック、および更新サイクルが適用されると、Mordorの市場見解が実際のキャッシュフローと整合し、最もバランスの取れた中間的な見解提供することを示しています。


レポートで回答される主要な質問
2025年のタイのハイパースケールデータセンター市場規模はどのくらいですか?
市場は2025年に43.0億米ドルと評価されています
2025年から2031年にかけてのタイのハイパースケールデータセンター市場の予測CAGRはどのくらいですか?
予測CAGRは22.39%であり、2031年までに市場規模は144億8,000万米ドルに達します。
最も急速に成長している導入モデルはどれですか?
ハイパースケーラーのコロケーションは2031年までにCAGR 24.5%で成長すると予測されています。
EECが新規施設にとって重要な理由は何ですか?
EECはデュアルグリッド電力、海底ケーブル陸揚げ、BOI税制優遇措置を提供しており、総保有コストと地域市場への遅延を低減します。
事業者にとっての主なコスト上の課題は何ですか?
電力料金の上昇(最大44%に達する可能性)はマレーシアおよびベトナムに対するタイのコスト優位性を損ない、再生可能エネルギーの直接PPAの締結を余儀なくさせています。
需要において最も急速に拡大している産業垂直市場はどれですか?
A6. デジタルバンキング規制がローカルデータレジデンシーと高信頼性インフラを要求することから、BFSIワークロードが23.1%のCAGRでリードしています。
- データセンター電力市場 世界の電源システム(コンポーネント、ティア、施設規模別)
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- タイ データセンター電力市場 タイの電力システム、コンポーネント、施設タイプ、施設規模別。
- タイ データセンターラック市場 タイのラック市場(ラックサイズ、ラック高さ、ラックタイプ別)。
- タイ データセンター建設市場 タイの建設市場を、階層、施設規模、施設タイプ別に分類。
- データセンターSSD市場 世界のSSD市場を、フォームファクター、インターフェース、NAND技術別に分類。
- インドネシア データセンター建設市場 インドネシアの建設市場を、ティア、施設タイプ、インフラ別に分類。


 お客様のデータは安全であり、販売や共有は一切行われません。

