
Taille et Part du Marché des Centres de Données Hyperscale en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2023 |
| Taille du Marché (2026) | 5.26 Milliards de dollars |
| Taille du Marché (2031) | 14.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 22.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Centres de Données Hyperscale en Thaïlande par Mordor Intelligence
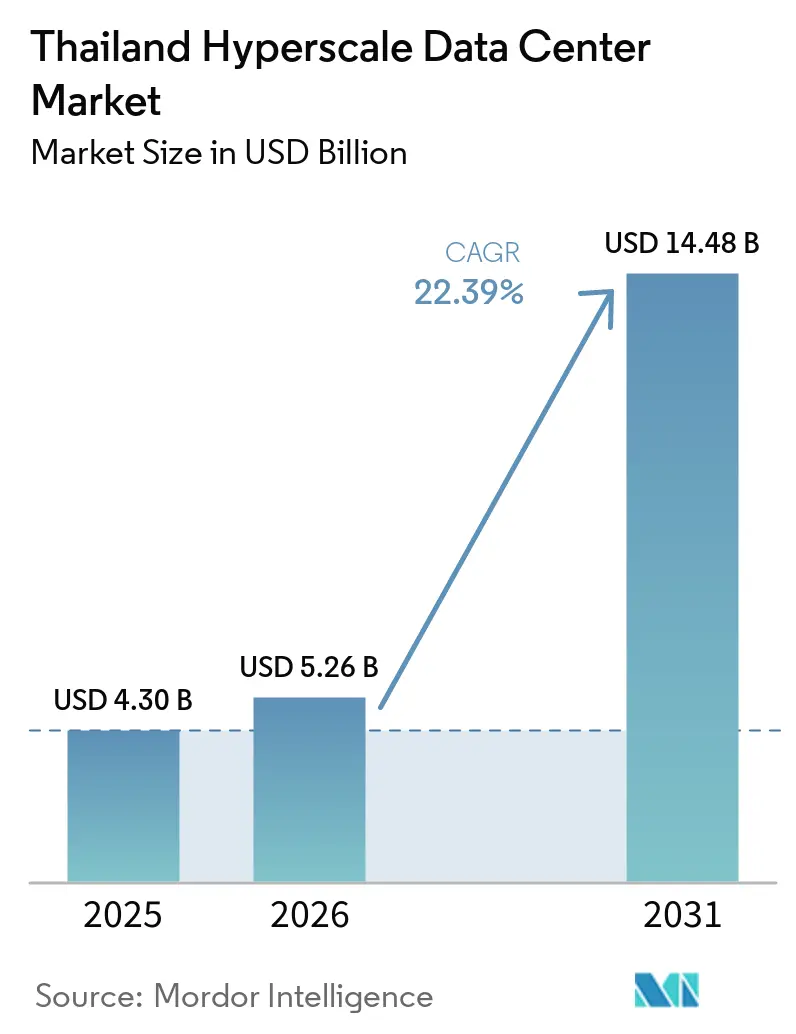
La taille du marché des centres de données hyperscale en Thaïlande était évaluée à 4,30 milliards USD en 2025 et devrait croître de 5,26 milliards USD en 2026 pour atteindre 14,48 milliards USD d'ici 2031, à un CAGR de 22,39 % durant la période de prévision (2026-2031). En termes de volume de production, le marché était évalué à 0,45 millier de mégawatts en 2025 et devrait croître de 1,59 millier de mégawatts en 2025 pour atteindre 6,63 milliers de mégawatts d'ici 2031, à un CAGR de 22,31 % durant la période de prévision (2025-2031).
Marché des Centres de Données Hyperscale en Thaïlande - Aperçu du Marché
La demande est portée par les incitations gouvernementales dans le cadre de la politique Thaïlande 4.0, l'adoption rapide du cloud par les entreprises, et les engagements d'autoconstruction des hyperscalers qui ont dépassé 8 milliards USD durant la période 2024-2025. Les atterrissages de câbles sous-marins dans le Corridor économique oriental (EEC) réduisent les coûts de bande passante internationale, renforçant la position de la Thaïlande en tant que hub de faible latence transfrontalier. Dans le même temps, l'incertitude tarifaire sur l'électricité et l'offre limitée de certificats d'énergie renouvelable (REC) freinent l'expansion à court terme, contraignant les opérateurs à privilégier des architectures écoénergétiques et des accords d'achat direct d'énergie.
Principaux Enseignements du Rapport
- Par type de centre de données, l'autoconstruction par les hyperscalers représentait 63 % du CAGR de 24,5 % de la part de marché des centres de données hyperscale en Thaïlande en 2025.
- Par composant, l'infrastructure informatique représentait 45 % du CAGR de 22,5 % de la taille du marché des centres de données hyperscale en Thaïlande en 2025.
- Par norme de niveau, les déploiements de niveau IV devraient croître à un CAGR de 23,2 % jusqu'en 2031, dépassant le niveau III.
- Par secteur d'utilisateur final, les charges de travail BFSI devraient croître au CAGR le plus élevé de 23,1 % jusqu'en 2031.
- Par taille de centre de données, les installations à méga-échelle (supérieures à 60 MW) devraient se développer à un CAGR de 24,6 % durant la même période.
Tendances et Perspectives du Marché des Centres de Données Hyperscale en Thaïlande
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Expansions des régions cloud par les hyperscaleurs | +6.2% | Bangkok et EEC | Moyen terme (2-4 ans) |
| Incitations fiscales du BOI et politique numérique Thaïlande 4.0 | +4.8% | National ; priorité à l'EEC | Long terme (≥ 4 ans) |
| Trafic vidéo OTT et jeux mobiles portés par la 5G | +3.9% | Centres urbains | Court terme (≤ 2 ans) |
| Atterrissages de câbles sous-marins dans l'EEC | +2.7% | Chonburi, Rayong, Chachoengsao | Moyen terme (2-4 ans) |
| Cadre d'accord d'achat d'énergie renouvelable de 1,5 GW planifié | +2.1% | Zones industrielles | Long terme (≥ 4 ans) |
| Hubs de latence transfrontaliers pour les clusters d'IA en Indochine | +1.8% | Provinces frontalières et nœuds de Bangkok | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansions des régions cloud par les hyperscaleurs
Amazon Web Services a lancé la région AWS Asie-Pacifique (Thaïlande) en janvier 2025 après avoir engagé 5 milliards USD, créant trois zones de disponibilité conçues pour les charges de travail cloud souverain et d'IA.[1] Google s'est engagé à hauteur de 1 milliard USD pour un campus à Chonburi qui servira d'ancrage à sa première région cloud thaïlandaise. Microsoft et Oracle ont divulgué des feuilles de route similaires, tandis qu'AIS co-construit un cloud de propriété nationale sous Oracle Alloy pour capter les charges de travail sensibles du secteur public. Ces déploiements créent un cycle vertueux de migration des entreprises, stimulant la demande en colocation et en edge dans le marché des centres de données hyperscale en Thaïlande.
Incitations fiscales du BOI et politique numérique Thaïlande 4.0
Le Bureau des Investissements (BOI) accorde des réductions de l'impôt sur les sociétés de 50% pendant cinq ans sur les dépenses d'investissement des centres de données supérieures à 33 millions USD, ainsi que des exonérations de droits d'importation sur les équipements critiques.[2] Les privilèges renforcés dans l'EEC comprennent des congés fiscaux plus longs et des licences accélérées, réduisant le coût total de possession de 15 à 20% par rapport à la Malaisie voisine. Conjugués aux programmes de subventions pour le développement des compétences en IA, ce cadre renforce la demande dans les secteurs du cloud, du BFSI et de l'industrie manufacturière.
Trafic vidéo OTT et jeux mobiles portés par la 5G
Le débit des jeux mobiles sur le réseau 5G d'AIS a doublé entre 2023 et 2024, dépassant 2 Po par mois. La vidéo ultra-haute définition et le découpage réseau pour les cas d'usage entreprises nécessitent des nœuds edge dans un rayon de 50 km des agglomérations urbaines, catalysant la capacité micro-régionale dans le marché des centres de données hyperscale en Thaïlande.
Atterrissages de câbles sous-marins dans le Corridor Économique Oriental (EEC)
Le câble Asia Direct Cable de 9 400 km de CAT Telecom relie la Thaïlande à la Chine, au Japon et à Singapour, réduisant la latence de transit international et les coûts de 30 à 40%. Des stations d'atterrissage supplémentaires telles que MOALEE à Rayong favorisent l'émergence de la Thaïlande en tant que passerelle régionale de transit de données.
Analyse de l'Impact des Facteurs de Contrainte*
| Facteur de Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Rareté des REC pour l'énergie verte à grande échelle | -2.8% | Zones industrielles nationales | Moyen terme (2-4 ans) |
| Tarifs d'électricité plus élevés par rapport à la Malaisie et au Viêt Nam | -3.4% | Agglomération de Bangkok | Court terme (≤ 2 ans) |
| Inflation du coût foncier dans l'agglomération de Bangkok | -1.9% | Centre-ville de Bangkok et banlieues | Court terme (≤ 2 ans) |
| Risque d'écrêtement du réseau pendant la saison de sécheresse dans le nord | -1.6% | Provinces du nord et du centre | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des tarifs d'électricité plus élevés érodent la compétitivité régionale
Les hausses tarifaires proposées allant jusqu'à 44% augmentent les coûts d'exploitation des installations fonctionnant 24h/24 et 7j/7, réduisant les différentiels de coûts avec le couloir de Penang en Malaisie.[3] Les opérateurs réagissent en signant des accords d'achat d'énergie renouvelable à long terme ou en s'implantant dans l'EEC, où les tarifs industriels sont légèrement plus bas.
La rareté des certificats d'énergie renouvelable contraint l'accès à l'énergie verte
Seuls 3 934 MW de capacité renouvelable sont éligibles aux REC, ce qui est insuffisant pour les objectifs de durabilité des hyperscaleurs, faisant grimper les prix des certificats et compliquant les engagements d'approvisionnement à 100% en énergie verte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Centre de Données : La Domination de l'Autoconstruction Face à la Disruption de la Colocation
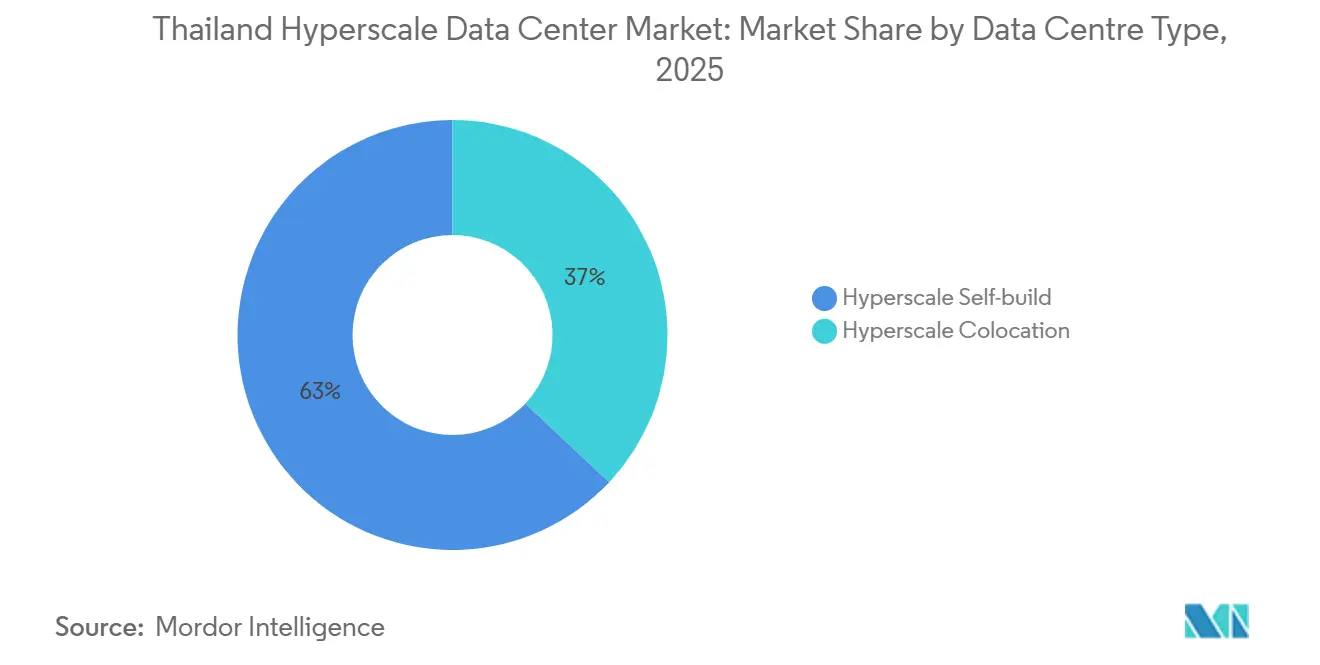
Les déploiements en autoconstruction représentent 63 % de la part de marché des centres de données hyperscale en Thaïlande en 2025. Les hyperscalers optent pour des conceptions sur mesure avec des densités par rack de 40 à 140 kW pour héberger des clusters d'entraînement d'intelligence artificielle. Cependant, le CAGR prévisionnel de 24,5 % de la colocation signale un pivot vers une expansion à faible intensité capitalistique. Les installations proposées par STT GDC offrent des salles refroidies par liquide et prêtes pour les GPU, permettant aux fournisseurs cloud de déployer des capacités tout en réduisant leur exposition immobilière.
Les fournisseurs de colocation raccourcissent les délais de déploiement à moins de 12 mois, contre 20 à 24 mois pour les autoconstructions sur terrain vierge, les rendant attractifs pour les nœuds régionaux secondaires ou les charges de travail de périphérie sensibles à la latence. Les modèles hybrides « construire sur mesure puis rétrocéder en bail » se multiplient, permettant aux hyperscalers de définir les spécifications tout en préservant la flexibilité de leur bilan, une tendance qui continuera à diversifier le marché des centres de données hyperscale en Thaïlande.


Par Composant : L'Infrastructure Informatique en Tête Tandis que les Solutions DCIM/BMS s'Accélèrent
L'infrastructure informatique représente 45 % du marché des centres de données hyperscale en Thaïlande en 2025, englobant les serveurs, le stockage et les structures Ethernet à haute vitesse. La demande s'intensifie à mesure que les opérateurs passent des interconnexions 10G aux interconnexions 40G/80G pour les clusters GPU. Les solutions DCIM/BMS croissent à un CAGR de 22,5 %, les plateformes dotées d'intelligence artificielle telles que Huawei NetEco 6000 réduisant le PUE de 8 % grâce à l'optimisation thermique prédictive.
Les équipements électriques, notamment les baies d'onduleurs 2N et les systèmes d'onduleurs rotatifs diesel, évoluent avec les densités de puissance, tandis que l'infrastructure mécanique utilise des échangeurs de chaleur à porte arrière et le refroidissement par immersion liquide. La surveillance intégrée de ces composants sous-tend la résilience opérationnelle et améliore l'efficacité des dépenses d'exploitation, renforçant la compétitivité du marché des centres de données hyperscale en Thaïlande.
Par Norme de Niveau : La Domination du Niveau III s'Oriente vers le Niveau IV
Les sites de niveau III représentent 75 % de la capacité existante, offrant une maintenabilité simultanée. Pourtant, le développement de niveau IV devrait croître à un CAGR de 23,2 % jusqu'en 2031, les coûts d'entraînement de l'intelligence artificielle dépassant 10 millions USD par exécution de modèle, rendant les temps d'arrêt intolérables. L'alliance de True IDC avec SIAM.AI CLOUD comprend une installation de niveau IV conçue pour les clusters NVIDIA H100.
L'architecture de niveau IV impose des chaînes d'alimentation 2N+1 et des systèmes mécaniques entièrement tolérants aux pannes, augmentant les dépenses d'investissement mais offrant une disponibilité de 99,995 %. Les tarifs premium et les taux d'utilisation plus élevés des GPU compensent les coûts supplémentaires, rendant le niveau IV attractif pour les charges de travail BFSI, gouvernementales et d'intelligence artificielle critiques dans le marché des centres de données hyperscale en Thaïlande.
Par Secteur d'Activité des Utilisateurs Finaux : Le Leadership Cloud–Informatique Remis en Question par la Croissance du BFSI
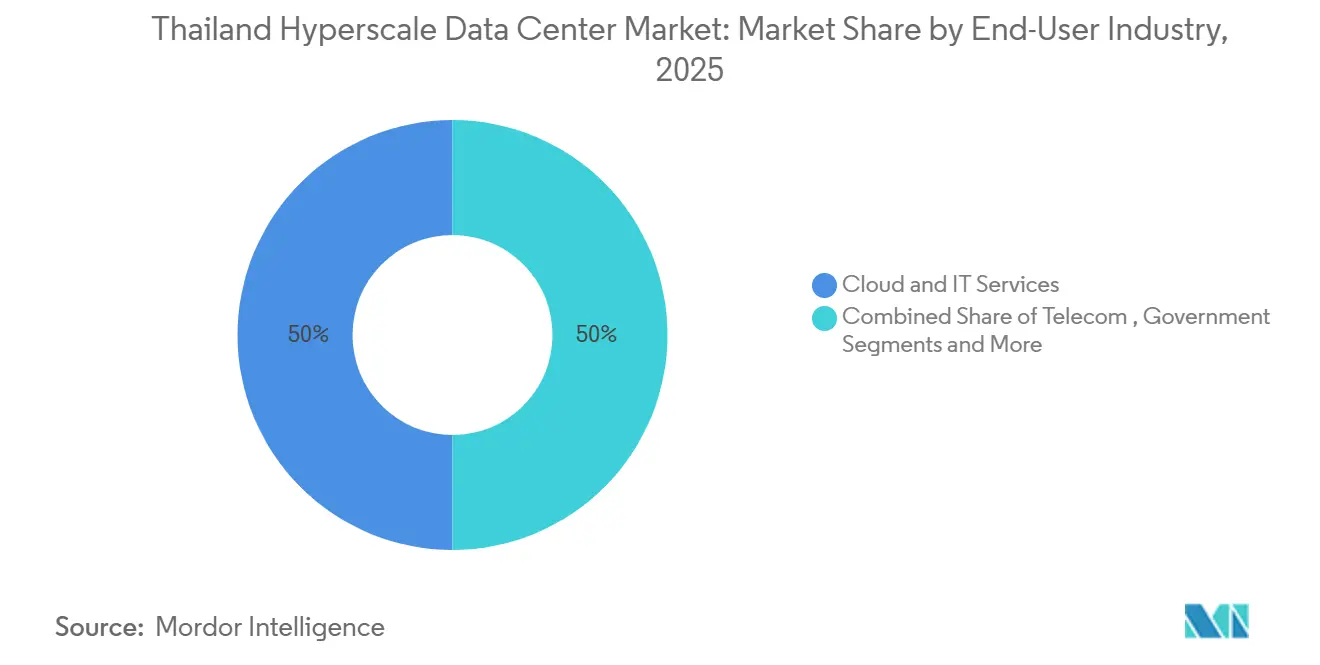
Les utilisateurs du cloud et des services informatiques représentent 50% de la taille du marché des centres de données hyperscale en Thaïlande, portés par les régions souveraines d'AWS et de Google. Les charges de travail BFSI connaissent la croissance la plus rapide à un TCAC de 23,1%, car les réglementations bancaires numériques exigent la résidence locale des données et des analyses en temps réel. La Banque d'Ayudhya exploite les services AWS pour la détection des fraudes et le reporting réglementaire.
Les opérateurs de télécommunications développent des nœuds edge pour le découpage réseau 5G, tandis que les entreprises des médias et du divertissement demandent une infrastructure de diffusion à haute bande passante. L'industrie manufacturière adopte les usines intelligentes de l'Industrie 4.0 nécessitant des analyses à faible latence, et le secteur public accélère l'adoption via des mandats axés sur le cloud, élargissant le marché des centres de données hyperscale en Thaïlande.

Par Taille de Centre de Données : Les Grandes Installations Dominent Tandis que le Méga-Scale Progresse Fortement
Les grandes installations ≤ 25 MW détenaient une part de marché de 54 % en 2025. Elles restent populaires pour l'expansion progressive et les cohortes de clients diversifiées. Les campus à méga-échelle > 60 MW affichent la croissance la plus élevée (CAGR de 24,6 %), portés par le site de Chonburi de Google et le plan national de TikTok à 8,8 milliards USD.
Les projets à méga-échelle tirent parti des économies d'échelle pour les installations de refroidissement par liquide et les sous-stations 230 kV sur site, réduisant les dépenses d'investissement unitaires. L'EEC fournit des parcelles de terrain avec des alimentations à double réseau et une proximité avec les câbles sous-marins, faisant de ce corridor l'épicentre des futures capacités à méga-échelle dans le marché des centres de données hyperscale en Thaïlande.
Analyse Géographique
Bangkok reste le principal nœud, hébergeant plus de 60% de la capacité opérationnelle en raison des échanges à forte densité d'opérateurs et de la proximité des sièges sociaux des entreprises. Cependant, les prix des terrains ont augmenté de 75% entre 2021 et 2024, le seul quatrième trimestre 2022 enregistrant une hausse de 12,5% en glissement annuel. Ces données économiques détournent les nouvelles constructions vers l'EEC, où les incitations du BOI, l'alimentation électrique double et les multiples atterrissages de câbles permettent des empreintes plus importantes. L'EEC ancre déjà des investissements engagés dépassant 4 milliards USD de la part d'AWS, Google et Stratus Technology, soulignant son statut dans le marché des centres de données hyperscale en Thaïlande.
Les provinces du nord et du centre telles que Chiang Mai et Nakhon Ratchasima développent des nœuds edge qui desservent les secteurs du tourisme et de l'agri-tech, réduisant la latence à moins de 15 ms pour les applications locales. Les routes de fibre terrestre transfrontalières vers le Laos et le Cambodge renforcent davantage l'attrait de la Thaïlande en tant que passerelle de l'Indochine. Néanmoins, les risques d'écrêtement du réseau pendant les saisons de sécheresse dans le nord nécessitent des alimentations redondantes et des réserves de diesel, incitant les opérateurs à intégrer du solaire sur site ainsi que du stockage par batterie.
Les pressions concurrentielles exercées par le couloir de Johor en Malaisie, proposant l'électricité à un équivalent de 2,80 à 3,20 bahts/kWh, défient la Thaïlande sur le plan du coût de l'énergie. Pourtant, la Thaïlande contre-attaque avec des prix de bande passante sous-marine plus bas et une stabilité politique, qui, conjugués aux incitations fiscales, maintiennent une proposition de valeur équilibrée pour les investisseurs hyperscale. Collectivement, ces dynamiques soutiennent une croissance multi-régionale robuste dans le marché des centres de données hyperscale en Thaïlande.
Paysage Concurrentiel
Les hyperscaleurs mondiaux dominent l'orientation stratégique, mais les acteurs locaux établis disposent de solides relations réglementaires et clients. Le lancement de la région AWS garantit une demande de base que les acteurs nationaux peuvent exploiter à travers des écosystèmes de services managés. Le campus centré sur l'IA de Google et la prochaine région de Microsoft intensifient la compétition pour l'énergie renouvelable et la main-d'œuvre qualifiée. True IDC, NTT GDC et STT GDC répondent en modernisant leurs installations pour le refroidissement liquide et la commutation 800 G, assurant la parité technique dans le marché des centres de données hyperscale en Thaïlande.
Les modèles de co-entreprise se multiplient : le partenariat de Global Infrastructure Partners avec CP Group et True IDC injecte des capitaux internationaux tout en préservant la propriété thaïlandaise. Les opérateurs de télécommunications en colocation tels qu'AIS-CSL exploitent les exigences edge de la 5G pour regrouper connectivité et calcul. De nouveaux entrants, dont CoreWeave, cherchent une capacité axée sur les GPU, accélérant potentiellement les conversions vers le Niveau IV. Le champ de bataille concurrentiel passe du simple espace-et-puissance à l'activation des services d'IA, les fournisseurs intégrant des pods certifiés NVIDIA DGX et des offres Kubernetes managé.
Des fusions-acquisitions et des expansions en brun field sont attendues à mesure que les contraintes de capacité se resserrent. Néanmoins, d'abondantes opportunités d'espace blanc persistent dans les métropoles secondaires et les clouds sectoriels spécifiques (santé et secteur public). Les opérateurs qui équilibrent prix, durabilité et rapidité de déploiement capteront une part disproportionnée du marché des centres de données hyperscale en Thaïlande.
Leaders du Secteur des Centres de Données Hyperscale en Thaïlande
-
STT GDC
-
Microsoft Corporation
-
Google Inc.
-
Amazon Web Services
-
Alibaba Cloud
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2025 : NTT Data a investi 90 millions USD pour ouvrir un centre de données de pointe à Bangkok, renforçant l'épine dorsale numérique de l'Asie du Sud-Est selon Technice.
- Juin 2025 : Le BOI a approuvé le projet de 727 millions USD de Stratus Technology, ajoutant plus de 120 MW de nouvelle capacité selon Reuters.
- Mai 2025 : Baker McKenzie a conseillé Global Infrastructure Partners dans son partenariat avec CP Group et True IDC pour les mises à niveau d'infrastructure selon Baker McKenzie.
- Mars 2025 : Le gouvernement a autorisé 2,7 milliards USD d'investissements dans les centres de données, dont le campus de 300 MW de Beijing Haoyang, selon Economic Times.


Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Dans cette étude, nous définissons le marché des centres de données hyperscale en Thaïlande comme les nouveaux campus de serveurs fournissant au moins 10 MW de charge informatique conçue, détenus ou loués par des plateformes cloud mondiales ou numériques, déployant des systèmes avancés d'alimentation, de refroidissement et d'interconnexion pour faire évoluer le calcul.
Exclusions du périmètre : notre couverture exclut les installations d'entreprise, de périphérie et de colocation inférieures au seuil de 10 MW.
Aperçu de la segmentation
- Par Type de Centre de Données
- Autoconnstruction Hyperscale
- Colocation Hyperscale
- Par Composant
- Infrastructure Informatique
- Infrastructure Serveurs
- Infrastructure de Stockage
- Infrastructure Réseau
- Infrastructure Électrique
- Unités de Distribution d'Alimentation (PDU)
- Commutateurs de Transfert et Appareillages de Commutation
- Systèmes d'Alimentation Sans Interruption (Onduleurs)
- Générateurs
- Autres Infrastructures Électriques
- Infrastructure Mécanique
- Systèmes de Refroidissement
- Baies de Serveurs
- Autres Infrastructures Mécaniques
- Construction Générale
- Développement du Gros Œuvre
- Installation et Mise en Service
- Ingénierie de Conception
- Détection et Suppression d'Incendie et Sécurité Physique
- Solutions DCIM/Système de Gestion Technique du Bâtiment (BMS)
- Infrastructure Informatique
- Par Norme de Niveau
- Niveau III
- Niveau IV
- Par Secteur d'Activité des Utilisateurs Finaux
- Cloud et Informatique
- Télécommunications
- Médias et Divertissement
- Gouvernement
- BFSI
- Industrie Manufacturière
- Commerce Électronique
- Autres Utilisateurs Finaux
- Par Taille de Centre de Données
- Grand (Inférieur ou Égal à 25 MW)
- Massif (Supérieur à 25 MW et Inférieur ou Égal à 60 MW)
- Méga (Supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Nos analystes ont tenu des entretiens structurés avec des responsables de construction d'hyperscalers, des entreprises mondiales de conception-construction, des services publics locaux et des responsables commerciaux de colocation à Bangkok, Chonburi et Rayong. Ces échanges ont permis de valider la surface de plancher utilisable, le PUE en vigueur, les plans d'approvisionnement en énergie renouvelable et les calendriers de montée en charge réalistes que les données secondaires ne pouvaient pas pleinement résoudre.
Recherche documentaire
Lors de la recherche documentaire, nos analystes de Mordor Intelligence ont recueilli des informations officielles auprès de la Commission nationale de radiodiffusion et des télécommunications, des gazettes du Conseil des investissements, des données commerciales douanières, des courbes de charge de la Commission de régulation de l'énergie et des outils de suivi des capacités tels que DC Byte, clarifiant les calendriers politiques, les importations d'équipements, les tarifs d'électricité et les pipelines de sites.
Nous avons ensuite superposé les dépôts 10-K des entreprises, les présentations aux investisseurs, les communiqués de presse et les instantanés de D&B Hoovers et Dow Jones Factiva pour recouper les montants d'investissement et les dates de mise en service. Les noms cités sont illustratifs, tandis que de nombreux autres documents publics ont renforcé la base de preuves.
Dimensionnement du marché et prévisions
Le modèle de Mordor Intelligence commence par un parc de capacités descendant construit à partir des chiffres de mégawatts installés et annoncés, qui est ensuite ajusté en fonction de l'utilisation et du prix moyen des services pour atteindre une base de revenus pour le segment hyperscale en Thaïlande. Un regroupement ascendant sélectif de cinq grands campus maintient les totaux dans des limites observables.
Les écarts de tarifs d'énergie renouvelable, l'adoption des accords d'achat d'énergie, la densité des fibres métropolitaines, l'inflation du coût foncier et la densité énergétique des racks alimentent une régression multivariée qui projette la demande sur la période de prévision. L'analyse de scénarios pour une croissance rapide des charges de travail d'intelligence artificielle par rapport à la migration informatique conventionnelle affine le taux de croissance final.
Validation des données et cycle de mise à jour
Mordor Intelligence effectue des contrôles de variance par rapport aux approbations du Conseil des investissements, aux licences de la Commission nationale de radiodiffusion et des télécommunications, et aux ventes d'électricité, puis reprend contact avec les sources lorsque des anomalies apparaissent avant la validation finale. Le modèle est actualisé chaque année, avec des mises à jour intermédiaires après des événements significatifs, afin que les clients disposent toujours de la vue la plus récente.
Pourquoi la base de référence de Mordor Intelligence sur le marché des centres de données hyperscale en Thaïlande est fiable
Les estimations publiées divergent souvent parce que certains cabinets mélangent les revenus hyperscale, de colocation et d'entreprise, appliquent des grilles tarifaires différentes ou effectuent des mises à jour irrégulières. Nous exposons ces contrastes afin que les acheteurs puissent voir comment notre définition plus claire, nos variables cohérentes et notre actualisation annuelle produisent une référence plus stable.
Les principales lacunes portent sur la question de savoir si les campus cloud autoconstruits sont comptabilisés, la manière dont les dépenses en capital sont converties en revenus, et les taux de change qui sont fixés. Notre modèle utilise des informations de facturation sur le terrain, applique des taux de change annuels moyens et maintient une composition transparente des charges de travail.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 4,30 milliards USD (2025) | Mordor Intelligence | - |
| 1,56 milliard USD (2024) | Cabinet de conseil régional A | Comptabilise les dépenses en capital et mélange les entreprises avec la colocation |
| 1,15 milliard USD (2024) | Revue spécialisée B | Regroupe tous les types d'installations et utilise le coût d'investissement, et non les revenus |
| 0,65 milliard USD (2023) | Cabinet de conseil mondial C | Exclut la capacité d'autoconstruction cloud et s'appuie sur des sources publiques limitées |
Les aperçus de rapports publics citent des valeurs 2024 de 1,56 milliard USD et 1,15 milliard USD, tandis qu'une note d'analyste de 2023 cite 0,65 milliard USD, soulignant l'écart important en dehors de notre référence. La comparaison montre qu'une fois appliqués un périmètre cohérent, une logique de conversion et un rythme d'actualisation uniformes, la vision du marché de Mordor Intelligence s'aligne sur les flux de trésorerie réels et offre la voie médiane la plus équilibrée.


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des centres de données hyperscale en Thaïlande en 2025 ?
Le marché est évalué à 4,30 milliards USD en 2025
Quel TCAC est attendu pour le marché des centres de données hyperscale en Thaïlande de 2025 à 2031 ?
Le TCAC prévisionnel est de 22,39%, portant la taille du marché à 14,48 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
La colocation hyperscale devrait croître à un CAGR de 24,5 % jusqu'en 2031.
Pourquoi l'EEC est-il important pour les nouvelles installations ?
L'EEC offre une alimentation électrique double réseau, des atterrissages de câbles sous-marins et des incitations fiscales du BOI, réduisant les coûts totaux de possession et la latence vers les marchés régionaux.
Quel est le principal défi de coûts pour les opérateurs ?
La hausse des tarifs d'électricité, potentiellement jusqu'à 44 %, érode l'avantage de coût de la Thaïlande par rapport à la Malaisie et au Vietnam, imposant des accords d'achat direct d'énergie renouvelable.
Quel secteur vertical connaît la croissance de la demande la plus rapide ?
A6. Les charges de travail BFSI sont en tête avec un TCAC de 23,1%, car les réglementations bancaires numériques exigent la résidence locale des données et une infrastructure à haute fiabilité.
- Marché singapourien des centres de données hyperscale
- Marché des centres de données hyperscale de Malaisie
- Marché des Centres de Données Hyperscale en Indonésie
- Marché des centres de données hyperscale en Suède
- Marché des centres de données hyperscale aux Émirats arabes unis
- Marché des centres de données hyperscale à Hong Kong
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché de l'alimentation des data centers en Thaïlande Les systèmes d'alimentation en Thaïlande, répartis par composant, type d'installation et taille d'installation.
- Marché des racks de centres de données en Thaïlande Les racks en Thaïlande, répartis par taille, hauteur et type de rack.
- Marché de la construction de centres de données en Thaïlande Construction en Thaïlande, répartie par niveau, taille d'installation et type d'installation.
- Marché des SSD pour centres de données SSD dans le monde, répartis par format, interface et technologie NAND.
- Marché de la Construction de Centres de Données en Indonésie La construction en Indonésie, répartie par niveau, type d'installation et infrastructure.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

