
スペイン家具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
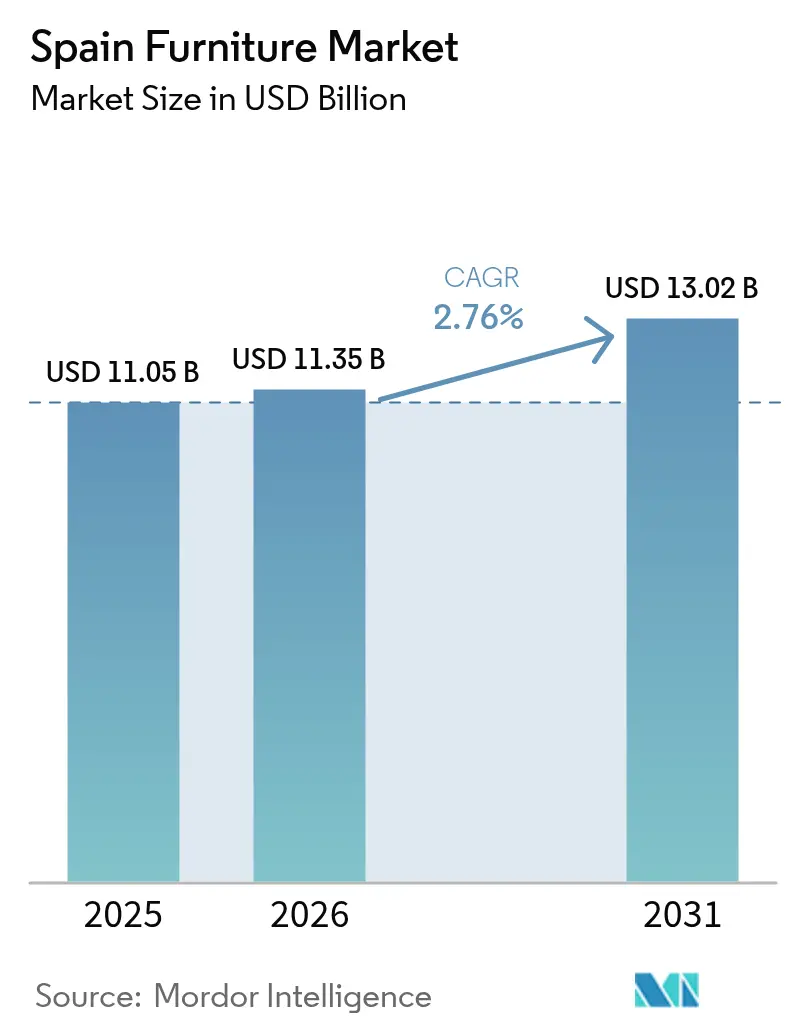
| 基準年の市場規模 (2025) | 11.05 十億米ドル |
| 市場規模 (2026) | 11.35 十億米ドル |
| 市場規模 (2031) | 13.02 十億米ドル |
| Growth Rate (2026 - 2031) | 2.76 % |
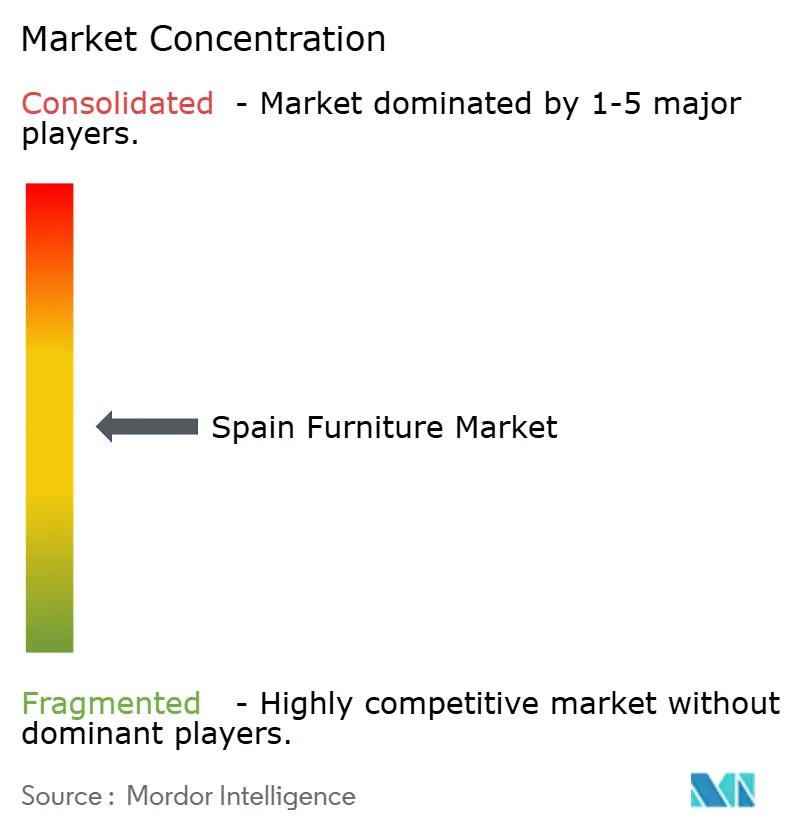
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン家具市場分析
スペイン家具市場の規模は2025年に111億米ドル(USD 11.05 billion)と評価され、2026年の114億米ドル(USD 11.35 billion)から2031年には130億米ドル(USD 13.02 billion)へと、予測期間(2026年〜2031年)において年平均成長率(CAGR)2.76%で成長すると予測されています。この成長の勢いは、住宅リノベーションの回復、観光主導によるホスピタリティ改装の急速な復活、そして店舗でのエンゲージメントと電子商取引の利便性を融合したオムニチャネルショッピングモデルの普及拡大に起因しています。EUの資金援助による省エネ改修が住宅アップグレードを促進することにより需要が下支えされる一方、価格志向のスカンジナビアデザインチェーンがスペインでの拠点を拡大し、価格に敏感な消費者を取り込んでいます。また、都市部でのダウンサイジングやサステナビリティへの志向が、モジュール式・リサイクル素材・循環型経済に対応した製品への需要を促し、メーカーは素材選択や包装形態の見直しを迫られています。供給側の状況は混在しており、木材・金属・物流におけるインプットコストの変動が中小工房のマージンを圧迫する一方、規模を活かした小売業者はグローバル契約の交渉力によって変動を緩衝し、競争力のある価格設定を維持しています[1]Horváth Partners、「原材料価格に関する国際市場調査」、horvath-partners.com。。
レポートの主要ポイント
- 用途別では、ホーム家具が2025年のスペイン家具市場シェアの72.45%をリードしました。ホスピタリティ家具は2031年に向けてCAGR 3.96%で成長する見込みです。
- 素材別では、木材が2025年のスペイン家具市場シェアの60.20%を占め、プラスチック&ポリマーが2031年にかけて最も高いCAGR 4.37%で拡大する見込みです。
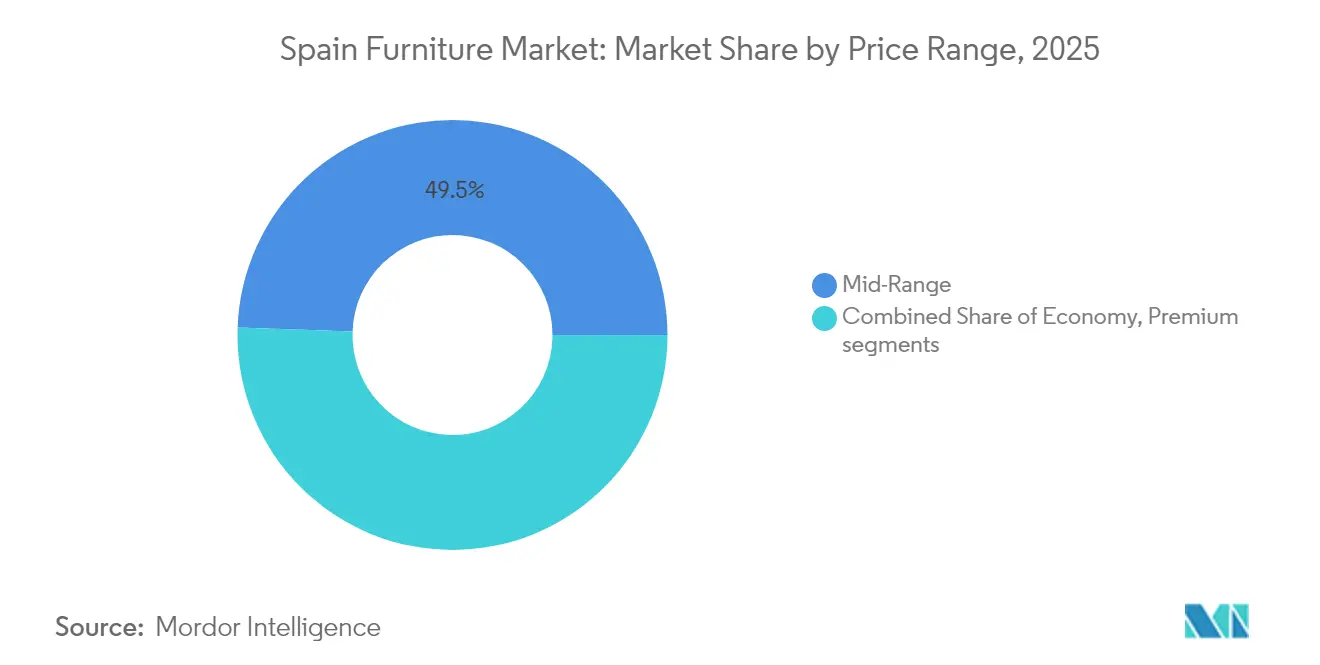
- 価格帯別では、ミドルレンジ層が2025年のスペイン家具市場規模の49.45%を占めましたが、プレミアム層は2026年〜2031年にかけてCAGR 4.18%で成長する見込みです。
- 流通チャネル別では、B2C/小売が2025年のスペイン家具市場シェアの80.05%を占め、オンライン対応のオムニチャネル形態が予測期間においてCAGR 4.09%で成長する軌道にあります。
- 地域別では、カタルーニャが2025年のスペイン家具市場シェアの21.90%を獲得しました。一方、バレアレス諸島とカナリア諸島は観光主導のホスピタリティ改装により最も速いCAGR 3.96%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペイン家具市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 住宅建設の回復とリノベーションブーム | +0.8% | マドリード、カタルーニャ、バレンシアを重点とした全国規模 | 中期(2〜4年) |
| 観光主導のホスピタリティ改装サイクル | +0.6% | バレアレス諸島&カナリア諸島、アンダルシア沿岸、マドリード | 短期(2年以内) |
| オムニチャネル&電子商取引の普及急増 | +0.5% | 全国の主要都市圏 | 中期(2〜4年) |
| 価格志向のスカンジナビアデザイン小売の拡大 | +0.4% | IKEAおよびJYSKの店舗展開を中心とした全国規模 | 短期(2年以内) |
| EU資金による省エネ改修 | +0.3% | スペイン北部の老朽化住宅ストック、カタルーニャ、および都市中心部 | 中期(2〜4年) |
| 中古品・循環型経済トレードインプラットフォーム | +0.2% | 賃貸人口が多い都市部・郊外(バルセロナ、マドリードなど) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅建設の回復とリノベーションブーム
2024年の建設許可件数は127,000件を超え、セクターの処理能力を上回り、2027年にかけて家具購入に結びつく強固な改修パイプラインを示しています。スペインでは、長年にわたる住宅供給不足を経て、2025年に185万件の計画的住宅改修が予定されており、需要が新築住宅から内装アップグレードへとシフトしています。2024年の建設コストは4.20%上昇し、新築よりも改修の費用対効果が高まっていることから、モジュール式キャビネット、ワードローブ、省スペースのシーティングへの需要が高まっています。スペイン家具市場にとって、リノベーションは部分的な買い替えではなく部屋全体の再コーディネートを促すため、恩恵を受けています。省エネ改修向けEU復興基金は、断熱改修を補完する高品質家具の購入予算をさらに拡大します。迅速な施工対応かつカスタマイズ可能なラインナップを持つメーカーが、このリノベーション需要の波を最大限に活かせる立場にあります。
観光主導のホスピタリティ改装サイクル
2024年の国際旅行者数は9,380万人に回復し、ホテルが施設アップグレードに必要なキャッシュフローを回復しました[2]DatosMacro、「スペイン:観光2024年」、datosmacro.expansion.com。観光サービスはGDPの4.20%の黒字を生み出し、RIUやRadissonなどのチェーンが数百万ユーロ規模の改修を加速し、コントラクトグレードの家具需要を吸収しています。短期賃貸が集中するバレアレス諸島とカナリア諸島では、住宅平均と比較してはるかに短い3〜4年サイクルで内装が更新される集中的な需要が生まれています。ホスピタリティの注文では、買い手が耐久性と統一された美観を優先するため、サプライヤーはより高いマージンを確保できます。メーカーが観光地域への配送を集中させることで物流上の優位性が生まれ、輸送コストを削減できます。スペイン家具市場は沿岸のホスピタリティ回廊において、単価の高い需要を取り込んでいます。
オムニチャネル&電子商取引の普及急増
スペインの消費者はショールームを訪れる前にオンラインでリサーチする傾向が強まっており、小売業者は在庫の可視性、ARプランニングツール、クリック&コレクトサービスを統合することを迫られています。バーチャルルームシミュレーターによって触覚的なバリアが軽減されるにつれ、家具のオンライン販売成長率は小売全体を上回っています。IKEAのビトリア=ガステイス出店計画とJYSKの2025年30店舗展開計画はいずれも、コンバージョン率を高めるシームレスなアプリと店舗の連携体験に依拠しています。小規模チェーンは、多額のテクノロジー投資なしにデジタルトラフィックを獲得するためにマーケットプレイス連携を採用しています。チェックアウトの流れがオンラインにシフトするにつれ、データ分析が小売業者のプロモーションのパーソナライズと在庫管理を支援し、スペイン家具市場を持続させるリピート購入を促進しています。
価格志向のスカンジナビアデザイン小売の拡大
北欧の小売業者は、2039年までに一世帯あたりの人数が2.32人に縮小すると予測される中、空間効率に優れたミニマリストなデザインを好むスペインの家庭に響いています[3]INE、「人口推計2024年〜2074年」、ine.es。フラットパック形式は配送量を圧縮し、全国規模で低コストの宅配を可能にし、競争力のある価格設定を強化しています。IKEAの市場シェア24%のリーダーシップは、標準化されたSKU、グローバル調達、強力なサステナビリティのストーリーテリングという公式を示しています。JYSKは300店舗規模を目指し差を縮めようとしており、価格競争を激化させながらも消費者の選択肢を拡大しています。国内メーカーはスペインの職人技と北欧の美学を融合させることでシェアを守ろうとしています。その結果、デザインの多様性が広がり、スペイン家具市場の活力が維持されています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 木材・物流におけるインプットコストの変動 | −0.4% | バレンシアの製造クラスターが大きな影響を受ける | 短期(2年以内) |
| 分散した地場メーカーへの輸入価格圧力 | −0.3% | 全国の伝統的生産拠点 | 中期(2〜4年) |
| 高齢化・低世帯形成による構造的な人口的重荷 | −0.2% | 地方内陸部の州 | 長期(4年以上) |
| 防火・エコデザイン適合コストの厳格化 | −0.2% | EUの規制に牽引された全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
木材・物流におけるインプットコストの変動
原材料価格のインフレはスペインの家具メーカーにとって大きなマージン圧力となっており、欧州製造業の調査によると木材価格は2025年末までに最大30%上昇する可能性があるとされています。また鉄鋼は25%、プラスチックは少なくとも20%上昇する見込みです。パイン材の価格は2023年3月以降1トンあたり4〜10ユーロ(USD 4.28〜10.70)下落していますが、その根底にある変動性は、在庫コストと供給安全性のバランスをとらなければならないメーカーにとって計画上の困難をもたらしています。物流コストもこれらの圧力を増幅させており、2024年の物流施設の土地価格は1.70%上昇し、賃料は3.70%増加しており、大型倉庫に依存する家具流通ネットワークに直接的な影響を与えています。素材と物流のインフレの組み合わせは、多国籍競合企業の購買力と垂直統合に欠ける、規模の小さい分散したスペインのメーカーに不均衡な打撃を与えています。
高齢化・低世帯形成による構造的な人口的重荷
スペインの人口動態の変化は家具需要にとって構造的な逆風となっており、2024年12月時点で65歳以上の人口が20.40%に達し、老齢従属人口比率は過去最高の30.80%を記録しています[4]Trading Economics、「スペイン – 65歳以上の人口」、tradingeconomics.com。。総世帯数は2024年の1,930万から2039年には2,300万に増加すると予測されていますが、その増加は主に単身世帯が全体の33.50%に増加することに起因しており、平均世帯規模の縮小と一世帯あたりの家具消費量の減少を示しています。高齢化した人口はスタイルの更新よりも耐久性を優先し、生活スペースを拡大するのではなく縮小する傾向があるため、家具の買い替え頻度が低下します。農村部や内陸部では、若年層が雇用を求めて都市部に移住することで人口動態の課題が特に深刻であり、限られた家具購買力を持つ高齢化したコミュニティが残されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:住宅需要の規模とホスピタリティの成長余地
ホーム家具は2025年のスペイン家具市場において売上の72.45%を占め、スペインの家庭の居住空間の美学に対する深い文化的投資を反映してトップの地位を維持しました。同セグメントのリーダーシップは買い替えサイクルの長期化により今後はCAGR 3.38%に留まると予測されますが、リノベーション支出が部屋全体の再コーディネート注文に転換されるため、全体成長の基盤として機能しています。ソファ、ダイニングセット、モジュール式収納が主要品目であり続ける一方、都市部のアパートでは折りたたみテーブルや壁掛け棚への需要が高まっています。ホスピタリティ家具は絶対規模では劣りますが、ホテルグループ、短期賃貸、ブティックホステルが世界水準のゲスト体験に応えるために内装を刷新する中、CAGR 3.96%という速いペースで成長しています。カナリア諸島とバレアレス諸島が老朽化した客室在庫を更新するにつれ、ホスピタリティ向けスペイン家具市場規模は毎年着実に拡大すると見込まれています。安定性を求めるサプライヤーは住宅と契約の両パイプラインを手掛けることでリスクを分散し、観光シーズンの変動を平準化しています。
用途のポートフォリオは、ハイブリッドワーク、学校の近代化、病院の拡張が進む中で、オフィス、教育、医療カテゴリーへと多様化しています。オフィス購入はフレキシブルな働き方に対応するエルゴノミクスチェアと高さ調整可能なデスクに偏っていますが、住宅ニーズと比較すると依然として規模は小さいです。教育用家具は協働的な教室レイアウトを重視した公共入札を獲得しており、医療需要は抗菌素材と移動補助具に集中しています。ニッチなセグメントにおいても、迅速なカスタマイズ、厳格な認証、明確なサステナビリティ資格を提供するブランドがスペイン家具市場シェアを獲得しています。

注記: 全個別セグメントのシェアはレポート購入後に閲覧可能


素材別:木材の伝統とポリマー技術革新
木材は2025年に60.20%のシェアを維持しました。これはバレンシアの数百年にわたる木工クラスターと、天然仕上げへの消費者の親和性に支えられています。木製品のスペイン家具市場規模は若干の増加が見込まれますが、リサイクルプラスチックの普及に伴い数ポイントを譲る見込みです。CAGR 4.37%という急速な成長を示すポリマー家具は、低コスト、耐候性、デザインの柔軟性により、屋外テラスや低価格アパートに人気があります。Actiuなどのメーカーは廃棄果物コンテナから成形した椅子を発表し、循環型経済のストーリーテリングを強化しています。
金属は耐久性が重量上の懸念を上回るオフィスフレームやホスピタリティの備品においてニッチな地位を維持しています。複合パネルとエンジニアードウッドはキャビネット類での採用が拡大し、資源効率と強度を両立させています。EUのエコデザイン指令は、FSC認証木材と追跡可能なリサイクル原料へのシフトを加速し、サプライチェーンを再編しています。規制対応は文書化コストをもたらす一方、持続可能な調達を検証できるブランドの差別化にもつながっています。その結果、スペイン家具市場シェアは、環境基準を満たしながら手頃な価格を損なわない素材革新企業へと傾斜する可能性が高いです。
価格帯別:ミドルレンジの中核とプレミアムの成長
ミドルレンジ製品は、家庭がスタイルへの憧れと厳しい可処分予算のバランスをとる中、2025年の売上の49.45%を獲得しました。価格志向のスカンジナビアチェーンが、標準化されたSKU、フラットパック物流、自己組立の説明書によって総所有コストを圧縮することでこの層を牽引しています。それでもプレミアム層はCAGR 4.18%の成長軌道にあり、マドリード、バルセロナ、沿岸のリゾート地の富裕層が職人の技、FSC認証木材、オーダーメイドの張り地への支出を増やしているためです。プレミアムラインのスペイン家具市場規模は依然として小規模ですが、より高いマージンをもたらし、Andreu Worldなどの国内ブランドがデザイン賞の受賞と輸出チャネルに注力する動機となっています。
一方の低価格帯では、学生向け賃貸や別荘向けにエコノミー製品が対応していますが、輸送費と原材料コストの上昇がマージンを圧迫しており、一部のディスカウント業者はSKUを絞り込むか、より軽量なフラットパックデザインを採用しています。価格の二極化が進む中、中間層の消費者はプロモーションバンドルへと流れ、一方で富裕層はインテリアデザインコンサルテーションを含む体験型小売体験を求めています。このセグメンテーションは、スペイン家具市場における異なる成長経路を浮き彫りにしており、企業はすべての価格帯を網羅するよりも特定の価格帯への専業化を迫られています。
注記: 全個別セグメントのシェアはレポート購入後に閲覧可能
流通チャネル別:オムニチャネルの優位性
B2C/小売は、スペインの買い物客が高額購入の前に依然として実物確認を好むため、2025年の価値の80.05%を占めました。しかしながら、ウェブトラフィックがショールーム訪問を誘導しているため、小売業者はリアルタイムの在庫データと柔軟な支払いツールを統合して購買を完結させています。オンライン専用取引におけるスペイン家具市場シェアは小さいながらも成長しており、ARルームプランナーと自宅配送を好むモバイルファーストのミレニアル世代に支えられながら、オムニチャネルエコシステムの中で拡大しています。B2B/プロジェクトチャネルは規模では小さいものの、ホテルの改修やオフィスの内装工事が短期間での大量注文をまとめる際に急増します。
ホームセンターチェーンは、厳選されたヴィネットで追加購入を促す体験型ハブへと店舗レイアウトを刷新しています。一方、Sklumのような純粋なオンライン小売業者は、在庫リスクを負わずに品揃えを拡大するため迅速なドロップシップパートナーシップを活用し、衝動購入を促しています。ラストワンマイルの物流は競争の場であり、マドリードとバルセロナの当日配送が全国の顧客期待値を高めています。返品やトレードインのリバースロジスティクスを習得した企業がリピートビジネスを獲得し、スペイン家具市場を強化するでしょう。
地域分析
カタルーニャは2025年の売上の21.90%を生み出しており、バルセロナのデザイン文化、ジローナとタラゴナの輸出対応工房、そして堅調な家計所得によって支えられています。多様化した製造エコシステムは、住宅需要とフランスやイタリアへの契約輸出注文のバランスを保ち、レジリエンスを強化しています。マドリードは国内最高のGDP一人あたり42,198ユーロ(USD 45,152)と新築アパート居住者の密集した人口を活かして2位に位置しています。バレンシア州は根強い生産ノウハウを持つ一方、競争力を試すコストインフレに直面しています。
バレアレス諸島とカナリア諸島はCAGR 3.96%という最も速い成長を示しており、ホテルの改修と短期賃貸が数年ごとに内装を更新し、高付加価値かつ短納期の契約を押し上げています。島の運営者がサプライヤーの信頼性を優先するため、物流コストのプレミアムは価格決定力によって相殺されています。アンダルシアはその大きな人口と沿岸観光資源によって相当な販売量を寄与していますが、平均購入単価は北部地域に劣ります。残りの自治州は国内カバレッジを補完しており、需要パターンは地域の経済状況と高齢化の動向と密接に連動しています。これらの地理的な要素が組み合わさることで、成熟したコアと高成長のフリンジをともに持つバランスのとれたスペイン家具市場が形成されています。
規制環境
スペインには家具に特化した業界全体の安全法は適用されておらず、消費者向け製品は一般製品安全枠組み(Real Decreto 1801/2003を含む)やRealDecreto1468/1988に基づく一般的な消費者向けラベリング要件など、横断的な規則の対象となる。スペイン語によるラベリングは通常、成分、主要な特性、設置・使用・保守の説明、および予見可能なリスクが存在する場合の警告をカバーしており、市場監視はスペインの自治州レベルの消費者当局によって実施されている。
持続可能性と循環性に関する要件は、EU政策により厳格化が進んでいる。欧州連合は2024年6月に持続可能な製品のためのエコデザイン枠組みを採択し、その後2028年までに家具を対象とした委任法を含む2025-2030年作業計画(2024年12月)を策定し、耐久性、修理可能性、循環性要件への対応を進めている。貿易面では、家具の輸入はEUのTARICシステムに従い、通常の輸入手続きにはスペインの21%のVATも適用され、輸入完成品および部品の着地コストの動態を形成している。
バリューチェーン分析
スペインの家具バリューチェーンは、原材料・部品(木材および木質パネル、金属フレーム、プラスチック/ポリマー、張り材、金具、包装)から始まり、設計・製造を経て、卸売・小売流通とアフターサービス(配送、設置、返品)へと続く。生産は分散しており、大手ブランドと並んで多数の中小企業が存在し、バレンシア地方やカタルーニャなどの確立された拠点に集中している一方、ムルシア(特にイエクラ)は張り材において強い専門性を維持し、住宅用・契約用製品の両方を支えている。
下流では、需要はB2C小売(専門家具店、大型店舗形態、オムニチャネルのeコマース)と、ホテルなどの内装工事に関連するB2B/プロジェクトチャネルを通じて満たされている。輸出はこのチェーンの重要な延長線上にあり、スペインの家具輸出は2025年に約31.46億ユーロに達し(2024年比5%増)、フランスとポルトガルが主要な輸出先となっており、コンプライアンス、試験、国際化を支援する業界団体や技術センター(例:ANIEMEおよびAIDIMME)の重要性を再確認させている。物流・倉庫能力、特に大型製品の迅速な補充能力は、小売業者が全国配送やクリック&コレクトモデルを推進する中で、業務上の差別化要因となっている。
競争環境
スペイン家具市場は中程度の集中度を示しており、上位5社が市場の相当なシェアを占めています。IKEA Ibéricaは、標準化されたスカンジナビアデザイン、グローバル調達の優位性、大型商品の物流を簡素化する効率的なクリック&コレクトシステムを組み合わせてトップに立っています。JYSKは2025年に30店舗以上を出店する計画を持ち、積極的な不動産戦略とデンマーク起源を強調したローカライズドマーケティングを展開して急速に拡大しています。XXXLutzが現在オーナーのConforama Españaは、深いディスカウントと迅速な製品ローテーションで競争し、汎欧州の購買力によってコスト圧力を管理しています。これらの主要プレーヤーは規模と戦略的ポジショニングを活かして競争優位性を維持しています。
SklumやKave Homeなどの中堅国内ブランドは、トレンドを取り入れたインスタグラム映えするデザインでミレニアル世代の賃貸居住者にアピールし、電子商取引のニッチに特化しています。アセットライトなモデルを採用することで迅速なドロップシップ物流を通じて在庫リスクを最小化していますが、顧客トラフィックを維持するためにデジタルマーケティングに多大な投資をしなければなりません。一方、Andreu WorldやActiuなどのプレミアムメーカーは、FSC認証製品、リサイクル素材、受賞歴のあるエルゴノミクスデザインを提供することでサステナビリティによる差別化を図っています。彼らの顧客基盤には法人バイヤーや国際ディストリビューターが含まれており、強固な輸出志向を支えています。この階層構造は、ターゲットとするデモグラフィックとチャネル戦略に応じた市場アプローチの多様性を浮き彫りにしています。
戦略的な動きはセクターの継続的な進化を強調しています。Actiuの2025年における廃棄果物コンテナから作られたFluitチェアのデビューは、サステナビリティを根幹に置いたイノベーションを体現しています。Andreu WorldはISO認証生産を活用して海外のエコ意識の高いデザイナーを引きつけ、グローバルな訴求力を強化しています。IKEAのビトリア=ガステイスなどへの店舗拡大計画は、オンラインショッピングが成長する中でも実店舗小売への継続的なコミットメントを示しています。これらの動きは、サステナビリティ、オムニチャネルプレゼンス、オペレーショナルスケールがスペイン家具市場における長期的成功の主要ドライバーになりつつあることを示しています。
スペイン家具業界リーダー
IKEA Ibérica
Conforama España
JYSK Spain
El Corte Inglés (Home & Decor)
Sklum
- *免責事項:主要選手の並び順不同

市場機会と将来展望
循環性に向けた規制の推進力は、EUの持続可能な製品のためのエコデザイン規則(2024年6月)とその後続作業計画(2024年12月)が2028年までの家具特有の委任法に向けて進展するにつれ、修理可能で追跡可能、リサイクル素材を使用した家具ラインに対する市場空白を生み出している。素材を文書化し、分解を考慮した設計ができる企業は、小売のストーリーとプロジェクト仕様の両方への明確な道筋を持ち、特にバイヤーがホスピタリティ改修において耐久性と均一な美観を既に重視している場合に有利となる。
需要側では、最近の市場データが、プレミアム化とオムニチャネルのアップグレードを支える支出と生産の底堅さを示している。AIDIMMEは、スペインの家具製造業の生産額が2025年に47.79億ユーロ(前年比3.4%増)、輸出額が28.87億ユーロ(4.6%増)に達したと報告しており、一方で家具および住宅装飾に対する平均家庭支出は2025年に741ユーロ(2024年比14%増)に達したと報告されている。この組み合わせは、より小さな都市部住宅向けのモジュール式・多機能フォーマットや、オンラインでの調査を店舗・配送実行に変換するデジタル販売ツール(ルームプランニング、在庫の可視化、クリック&コレクト)の機会を強化しており、特に物理的ネットワークと物流能力を拡大している小売業者にとって重要である。
最近の業界動向
- 2026年7月:JYSKは、4年間でスペインとポルトガル全体に120の新店舗を開設する6,000万ユーロの投資計画を発表した。この展開は、主要都市圏を超えた店舗密度の向上とより便利なアクセスポイントへの継続的な推進を強調しており、中価格帯セグメントにおける競争圧力を高めている。
- 2026年5月:JYSKは、カステリョン州アルメナラの新しい30万平方メートルの物流ハブの支援により、スペインでのサプライチェーン基盤を強化した。倉庫・補充能力の拡大は、大型カテゴリーの入手可能性を改善し、より迅速なオムニチャネル配送とクリック&コレクト業務を支援する。
- 2024年12月:欧州委員会は、持続可能な製品のためのエコデザイン作業計画2025-2030を採択し、2028年までの委任法の対象として家具を指定した。この措置は、耐久性、修理可能性、循環性要件への準備を加速させ、スペインの家具サプライチェーン全体の製品設計、材料選定、文書化に影響を与えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この方法論において、スペインの家具市場は、住宅用、オフィス用、ホスピタリティ用に販売される家具の価値をスペイン国内における実店舗およびオンラインチャネルの両方で測定し、現在の価格でUSDにて算出したものと定義される。
対象範囲外:この市場規模には、家具として分類されない住宅装飾品やソフトファニシング、および別途課金される設置のみのサービスは含まれない。
セグメンテーション概要
- 用途別
- ホーム家具
- 椅子
- テーブル(サイドテーブル、コーヒーテーブル、ドレッシングテーブルなど)
- ベッド
- ワードローブ
- ソファ
- ダイニングテーブル/セット
- キッチンキャビネット
- その他のホーム家具
- オフィス家具
- 椅子
- テーブル
- 収納キャビネット
- デスク
- ソファ&ソフトシーティング
- その他のオフィス家具
- ホスピタリティ家具
- 教育用家具
- 医療用家具
- その他用途
- ホーム家具
- 素材別
- 木材
- 金属
- プラスチック&ポリマー
- その他素材
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- B2C/小売
- ホームセンター
- 家具専門店
- オンライン
- その他小売チャネル
- B2B/プロジェクト
- B2C/小売
- 地域別
- カタルーニャ
- アンダルシア
- マドリード自治州
- バレンシア州
- バレアレス諸島&カナリア諸島
- その他の自治州
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、スペインにおける需要プールとその主な指標を整理することから始まり、その後、支出、建設、貿易に関する整合性のある時系列データを構築する。スペイン国立統計研究所(INE)、Eurostat、スペイン銀行などの公的資料を活用し、家具需要を変動させる可能性のある家計消費、住宅活動、インフレ状況の基盤を固める。
供給側の妥当性を確認するため、UN Comtrade、スペインの税関・貿易発表、および欧州家具産業連合会やスペインの小売・製造業協会など、利用可能な範囲で有料登録不要の資料も確認する。これらは企業の開示資料、投資家向け説明資料、信頼できる報道と組み合わせて、チャネルの変化(オンラインを含む)やカテゴリー別の典型的な価格設定を把握するために使用される。企業財務、特許活動、出荷レベルの貿易パターンについては、公的事実を置き換えるためではなく検証を迅速化するために、選定された有料データベースのみを参照する。上記のデスクソースリストは例示的なものであり、データ点の収集、合計値の相互確認、分類が容易ではない項目の明確化のために、他にも多くの公開文書を確認した。
一次インタビューおよび調査
一次調査は、スペインで実際に何が売れているか、価格がどのように変動しているか、どのチャネルがシェアを拡大しているかを確認することに重点を置いている。小売業者、流通業者、製造業者、および商業バイヤーを組み合わせて聞き取りを行い、デスクリサーチのギャップを埋め、その上で数量や価格帯の前提を現在の市場実態に合わせる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | CXO:12% |
| ミッドティア:58% | 機能/事業部門リーダー:37% |
| 小規模プレイヤー:14% | マネージャー:51% |
市場規模算定と予測
コアモデルは、国内消費の指標、住宅・リノベーション活動、家具貿易の流れを用いてスペイン国内で販売された年間価値を再構築し、その後主要な購入用途とチャネルに分割するトップダウン方式で構築されている。合計値の実現性を保つため、クロスチェックとして選択的なボトムアップの近似値を使用する。例えば、サンプル抽出したカテゴリー価格帯にチャネル調査から推定した単位変動を乗じ、その後サプライヤーおよび小売業者の収益エクスポージャーに対する妥当性テストを行う。
市場価値を最も頻繁に変動させる入力要素であり、モデルの一部として追跡されるものには、住宅完成件数と許可件数、リノベーション活動指標、家計最終消費とインフレ、家具タイプ別の輸入依存度、および家具購入のオンライン浸透率が含まれる。価格設定は原材料の圧力や小売プロモーションと連動して変動する傾向があるため、平均販売価格の推移は、一律の上昇を想定するのではなく、観測されたインフレとインタビューに基づく調整によって処理される。
予測については、需要が消費者信頼感や住宅動向とともに変動する可能性があるため、シナリオ分析が用いられ、その後、最も安定したドライバーを年間成長率に変換するために単純な多変量回帰が適用される。分散した専門店などボトムアップチェックが不完全な場合、インタビューで検証されたチャネルシェア推定値を適用することでそのギャップを処理し、その後、示唆される合計値をマクロおよび貿易指標と再度比較して最終化する。
データ検証と更新サイクル
検証は、家計支出の方向性、建設活動、輸出入の動きなどの独立した指標とモデル出力を比較し、その上で示唆される価格とミックスの変化が妥当であるかを確認することによって行われる。異常値が現れた場合は、その背後にある前提を見直し、季節性、一時的なプロモーション、既知の政策変更で説明できない変動については追加のフォローアップコールを行う。
承認前に、計算、変換、分割ロジックを再確認する複数段階のアナリストレビューを経て、主要ドライバーに対する感度範囲がテストされる。レポートは毎年更新され、需要、価格設定、または貿易パターンを変化させる可能性のある重大な事象が発生した場合には中間更新が行われる。納品直前には、最終確認を行い、クライアントがその時点で利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのスペイン家具市場規模と他の公表推定値との比較
スペインの家具に関する公表市場価値は、タイトルが似ていても、対象範囲と価格算定基準が同じ方法で設定されていないため、しばしば一致しない。差異は通常、何を家具として計上するか、その推定値が小売価値または工場出荷価値を使用しているか、オンライン販売と輸入がどのように扱われているかから生じる。
本調査において、最大のギャップ要因は、ホスピタリティおよびオフィス需要が住宅購入と併せて含まれているかどうか、VATと小売マークアップが価値の中でどのように処理されているか、そしてスペインへの国境を越えたeコマース配送が国内消費として捉えられているかどうかである。この差異は、木材、金属、プラスチックの各ラインにわたる価格上昇がどのように反映されているか、また大きな需要変動後に前提がどの程度頻繁に更新されるかにも影響される。このため、本調査の対象範囲はMordor Intelligenceによる年次前提リセットを適用した国内販売価値に限定されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.35 B (2026) | |
| 業界団体A | USD 10.60 B (2026) | この数値は通常、製造業および国内出荷に近く、スペインの小売およびオンラインチャネルを通じて販売された輸入家具を過小に計上する可能性があり、また一部のオフィスおよびホスピタリティの買い替え需要を除外している場合もある。 |
| 業界誌B | USD 12.10 B (2026) | この推定値は、関連する家庭用家具を含む小売支出の代理指標を使用し、VATやより広範な住宅改善バスケットを含む場合に高くなる傾向があり、これは家具のみの視点に比べて価値を膨らませる。 |
これら3つの数値を通して、この表は主に、各調査が家具のみの販売と住宅関連支出全体との境界線をどのように引いているか、そして輸入と小売価格レイヤーをどのように扱っているかを反映している。消費、住宅、貿易の指標に対して各ステップの追跡可能性を保つことで、最終的な市場数値は前提が変化した際にも再現しやすく、説明しやすい状態を維持している。


レポートで回答される主要な質問
2026年のスペイン家具市場の規模はどのくらいですか?
USD 114億(USD 11.35 billion)と評価されており、2031年に向けたCAGR 2.76%が予測されています。
最も多くの売上を占める用途カテゴリーはどれですか?
ホーム家具は、住宅リノベーションの継続と買い替え購入により、2025年の売上の約72.45%を占めています。
家具販売において最も速く成長している地域はどこですか?
バレアレス諸島とカナリア諸島は、観光主導のホテルおよび賃貸物件の改修によりCAGR 3.96%で成長すると予測されています。
最もシェアを急速に拡大している素材セグメントはどれですか?
プラスチック&ポリマーは、手頃な価格、軽量性、リサイクル素材の技術革新により、CAGR 4.37%で拡大しています。
電子商取引はスペインの家具小売にどのような影響を与えていますか?
現在、オンラインリサーチが店舗訪問の前に行われることがほとんどであり、バーチャルショールームとクリック&コレクトまたは宅配サービスを結びつけるオムニチャネルモデルを促進しています。
スペインの家具メーカーに影響を与えるサステナビリティ規制はどのようなものですか?
EUの持続可能な製品のためのエコデザイン規制の枠組みは、2028年までに家具のリサイクル可能性とリサイクル原料含有量に関する義務を導入し、適合要件を引き上げる予定です。
最終更新日:


