
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
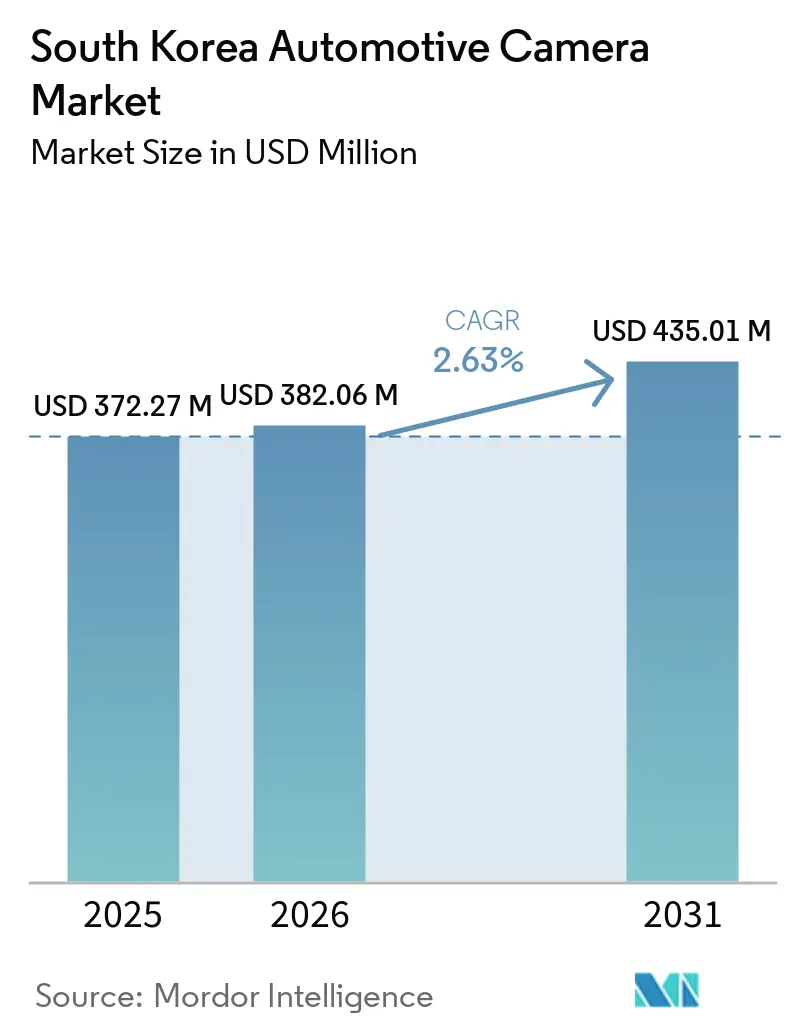
| 基準年の市場規模 (2025) | 372.27 百万米ドル |
| 市場規模 (2026) | 382.06 百万米ドル |
| 市場規模 (2031) | 435.01 百万米ドル |
| 成長率 (2026 - 2031) | 2.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国自動車カメラ市場分析
韓国自動車カメラ市場規模は2025年に372.27 ミリオン 米ドルと評価れ、2026年には382.06 ミリオン 米ドルと推定され、2031年までに435.01 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 2.63%で成長します。表面上の緩やかな成長は、高解像度センシングモジュール、エッジAI処理、および国内ティア1サプライヤーに有利な室内モニタリング義務化へという業界シフトを覆い隠しています。現代自動車グループがカメラサプライチェーンの垂直統合を決定したことで競争環境が再編され、グローバルベンダーは単価ではなく組み込みAIによる差別化を迫られています。ソウルの2027年乗員モニタリング規制と老朽トラック向けの自治体改装インセンティブは、乗用車の装着率が頭打ちになる中でも相当規模のアフターマーケット需要を生み出しています。一方、スマートシティバス向けの輸出契約は、韓国のモジュールメーカーが国内市場での規模を海外でも活用できることを示しています。短期的な成長の上限はチップの供給可用性にあります。TSMCの7 nmおよび6 nm容量の逼迫が車載グレードの画像信号プロセッサのリードタイムを長期化させ、新モデルの発売をらせ、現代がSamsungの5 nmラインへの共同投資を余儀なくされています。
レポートの主要ポイント
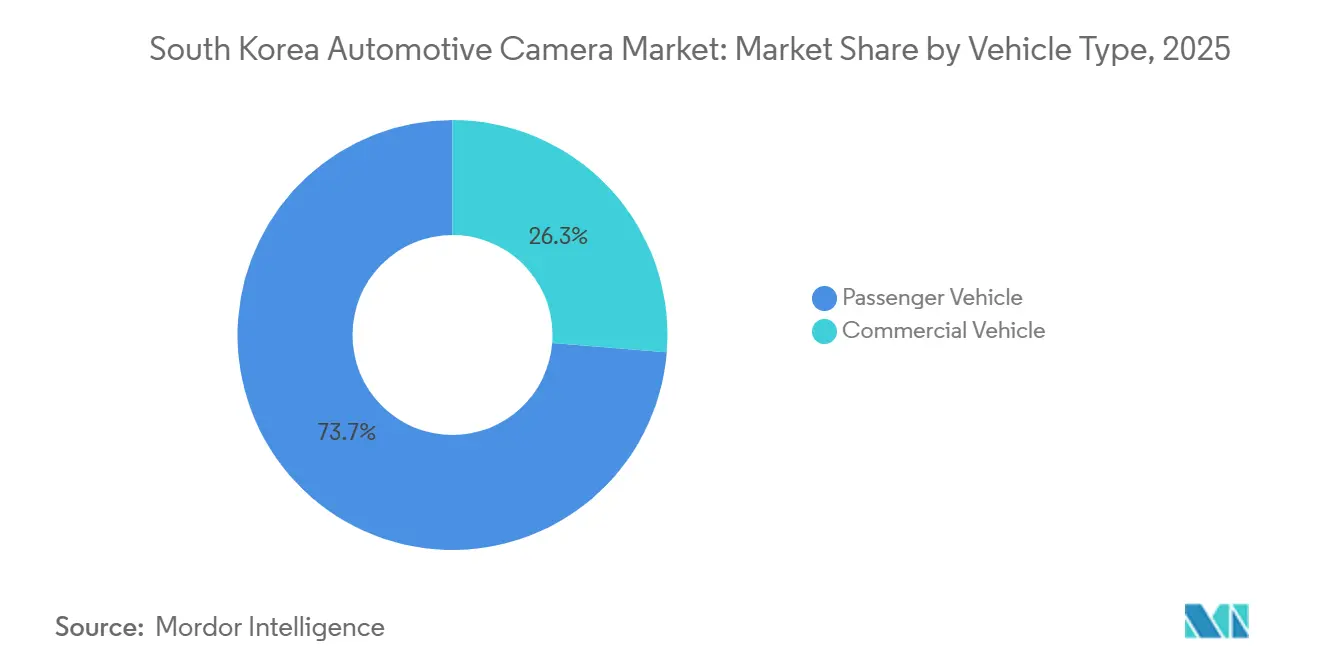
- 車両タイプ別では、乗用車が2025年に73.73%の市場シェアで韓国自動車カメラ市場をリードし、商用車は2031年にかけてCAGR 4.37%で成長する見込みです。
- カメラタイプ別では、ビューイングユニットが2025年に62.27%の収益シェアを占め、センシングカメラは2031年にかけてCAGR 4.52%で拡大すると予測されています。
- 用途別では、ADASが2025年に韓国自動車カメラ市場の46.42%のシェアを占め、ドライバーモニタリングは2031年にかけてCAGR 5.02%で成長すると予測されています。
- 解像度別では、2〜5 MPデバイスが2025年に52.53%のシェアを占め、5 MP超のカメラは2031年にかけてCAGR 4.28%で成長すると予測されています。
- 販売チャネル別では、OEM装着品システムが2025年に85.18%のシェアを保持し、アフターマーケットは2031年にかけてCAGR 4.74%で成長すると予測されています。
- 取付位置別では、前方カメラが2025年に34.39%のシェアで優位を占めていますが、室内ユニットがCAGR 4.84%で最も急速に成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国自動車カメラ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 現代/起亜のL2+ ADAS成長 | +1.1% | 国内、ASEANへの輸出市場への波及効果あり | 短期(2年以内) |
| NCAP/KNCAP安全規制の強化 | +0.8% | 国内、ソウル・釜山・仁川都市圏での早期効果 | 中期(2〜4年) |
| 2027年エッジAI乗員モニタリング | +0.6% | 国内、商用車から段階的展開 | 中期(2〜4年) |
| ソウル車両改装補助金 | +0.4% | ソウル・京畿・仁川首都圏 | 中期(2〜4年) |
| 3 MP HDR CMOSの価格下落 | +0.3% | グローバルサプライチェーン、韓国OEMへの直接影響 | 短期(2年以内) |
| スマートシティバスの輸出ポテンシャル | +0.2% | 国内生産、中東・東南アジアへの輸出 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
現代/起亜ラインにおけるレベル2+ ADASの普及
現代自動車グループはレベル2+車両を世界規模で相当数出荷ており、各車両に複数のカメラを搭載しています[1]。この動向により、車両あたりのカメラ搭載数が顕著に増加しています。広角前方カメラを搭載した起亜EV9 GTラインは、レーダーのみのシステムと比較して、車線割り込みを予測することでファントムブレーキの発生を効果的に低減します。ライダー技術がコスト面で依然として高価であるため、カメラモジュールが主要センサーとして台頭しています。Hyundai Mobisの高度なカメラ設計は、ライダーのコストの何分の一かで長距離物体検知を可能にします。さらに、Samsung Electro-Mechanicsは、GenesisのGVラインナップ向けにリアルタイムのスティッチド全周囲ビュー駐車映像を提供する4カメラシステムを導入しました。
NCAPおよびKNCAP安全基準の強化
国土交通省はKNCAPをより高い性能基準に引き上げ、最高安全評価を得るために前方衝突警告、車線逸脱警告、および自動緊急ブレーキ(AEB)を義務付けました。OEMはこれらのセンサーの標準化を開始しており、現代と起亜はほとんどの乗用車モデルで衝突支援機能を標準装備としています。KNCAPテストではトンネル出口での失敗が重大な問題となっています。これに対処するため、サプライヤーは現在、グレアの飽和を低減するために高フレームレートのHDRカメラを活用しています。将来のプロトコルでは歩行者検知が必須機能として含まれ、より遠距離でシルエットを検知できる低解像度から高解像度の前方カメラへの移行を促進します。さらに、機能安全ISO 26262やサイバーセキュリティISO/SAE 21434などの認証が重要な要件となり、コンシューマーグレードの輸入品に対して相当な参入障壁を形成しています。
エッジAI対応乗員モニタリング義務化(2027年)
政府の義務化により、一定重量を超えるトラックへのドライバー注意カメラの設置が近く求められ、その後まもなく乗用車にも要件が拡大されます。室内映像のクラウドアップロードを禁止するプライバシー法により、サプライヤーは組み込みニューラルネットワークを搭載したオンデバイスソリューションに移行しています。例えば、LG Innotek の直接加熱モジュールは、最小限の電力消費で高フレームレートの視線追跡を効率的に実現します。一方、Qualcomm Snapdragon Ride搭載のHL Klemoveのカメラは、マイクロスリープを迅速に検知できます。需要の高まりを示す証拠として、保険会社はすでにこれらの準拠システムを導入した車隊に割引を提供しています[2]。
3 MP HDR CMOSセンサーの平均販売価格の低下
SonyおよびOmniVisionの工場拡張によって推進された3 MP HDRセンサーの最近の価格低下により、LG Innotekは強固な粗利益率を維持しながら材料コストを削減することができました[3]。Hyundai Mobisはコスト曲線を活用して競争力のある価格のデュアルカメラドライブレコーダーキットを発売し、中国からの輸入品を大幅に下回る価格を実現しました。ハイダイナミックレンジイメージングは、輝度変化が大きいトンネルを有する高速道路において依然として重要です。HDR技術の重要性は明らかであり、非HDRセンサーは複数のリコール事案に関連しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| TSMC N7/N6チップのボトルネック | -0.5% | グローバルサプライチェーン、韓国ティア1への深刻な影響 | 短期(2年以内) |
| 中国ティア2カメラの価格競争圧力 | -0.4% | アフターマーケットおよび輸出チャネル | 短期(2年以内) |
| 商用車セグメントにおけるKNCAP方式AEB採用の遅れ | -0.3% | 国内、中型・大型商用車事業者に集中 | 中期(2〜4年) |
| 室内分析におけるプライバシー障壁 | -0.2% | 国内、ソウルでの厳格な執行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車載グレードチップ供給のボトルネック
TSMCは先端技術を使用したウェハーのごく一部を自動車向けクライアントに割り当てており、これにより画像信号プロセッサのリードタイムが大幅に延長されました。その結果、現代はGenesisのGV90の全周囲ビュー機能の発売を数ヶ月延期しました。現代は国内供給を確保するため、Samsung Foundryと協力して新しい生産ラインの建設に資金を提供しました。一方、LG InnotekはSTMicroのシリコンへの多様化を図りながら、スループットの低下を経験しました。この制約により、一部のトリムの解像度を高水準から標準水準に引き下げることを余儀なくされました。
中国ティア2メーカーからの競争的価格圧力
Sunny Optical、Ofilm、Luxvisionsは、韓国の同業他社よりも著しく低い価格で製品を提供することにより、アフターマーケット数量の相当なシェアを獲得しました。韓国ブランドは小売ドライブレコーダーの価格を引き下げたものの、マージンの侵食が続いています。OEM供給は現代の厳格な耐久性テストおよびIATF 16949規格によって支えられています。しかし、改装品におけるこれらの規格の執行は一貫していません。アンチダンピング関税が導入されましたが、税関監査はまだ輸入量に対応していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:商用車隊のアップグレードが飽和した乗用車需要を上回る
乗用車は2025年に韓国自動車カメラ市場収益の73.73%を維持し、商用車は2031年にかけてCAGR 4.37%を記録すると予測されており、これは乗用車の約2倍のペースです。ソウルの交通死亡事故ゼロ計画のもとでの取り組みにより、配送バンに死角および後方カメラが後付けされ、韓国自動車カメラ市場を押し上げました。
車隊の電動化が進むにつれ、自動車カメラへの需要は引き続き高まると予想されます。現代ポーターEVなど小型トラックは、後方および全周囲ビューカメラを標準装備として搭載するようになりました。さらに、水素動力トラクターには高度なカメラシステムが装備されています。しかし、小規模な個人事業主車隊は高度なカメラシステムの改装コストが高いため依然として躊躇しており、中型・大型トラックでの採用が制限されています。前向きな点として、自治体の補助金や保険会社の割引がこれらのシステムをより手頃にするのに役立っています。乗用セダンは一般的にカメラ搭載数が少ない一方、SUVはトリムレベルの違いを反映してより多くのカメラを搭載しています。数量重視から価値重視へのこのシフトは、商用車隊が今後数年間の収益成長を牽引する上で重要な役割を果たすことを示唆しています。


カメラタイプ別:センシングユニットがビューイングとの差を縮める
ビューイングカメラは2025年に62.27%の収益を生み出し、駐車および後方確認機能を担っています。ISPを内蔵し物体検知アルゴリズムを実行するセンシングカメラは、前方衝突および車線維持支援機能を欠く車両へのKNCAPペナルティに牽引され、CAGR 4.52%で成長すると予測されています。HDRセンサーがコモディティ化するにつれ、フォーマット間のコスト差が縮小し、中間グレードのトリムでも高度なセンシングの採用が可能になっています。
韓国自動車カメラ市場では、長距離前方カメラが一部のプレミアムおよび電気自動車モデルに搭載されています。キャビン内センシングカメラはプレミアムバンセグメントに統合されており、ドライバーモニタリングシステムの主流採用の拡大を反映しています。アフターマーケットのドライブレコーダーは引き続きビューイングカメラに依存しており、価格は一定の閾値以下に抑えられています。ISO認証はセンシングユニットには必要ですが、基本的なビューイングカメラには任意であり、二層構造のサプライチェーン構造を示しています。
用途別:ドライバーモニタリングが最高成長の座を獲得
ADASは2025年に46.42%で最大のシェアを維持しましたが、ドライバーモニタリングカメラは2031年にかけてCAGR 5.02%で最も急速に成長しています。ほとんどの新型乗用車に搭載されるようになった駐車システムは、拡大余地が限られています。ソウルでのバス事故を大幅に削減したパイロットプログラムに続き、保険会社が割引を提供しており、室内カメラへの需要が急増しています。
リモートスマート駐車支援は、一部の現代および起亜モデル向けに複数のカメラフィードを包括的な3Dビューに統合します。一方、広角カメラを搭載した起亜の機械学習クルーズコントロールは急激な車線変更を予測し、ファントムブレーキの顕著な減少をもたらしています。韓国自動車カメラ市場、特にドライバーモニタリング分野は、商用車隊での採用増加に牽引されて大幅な成長が期待されています。ただし、市場が成熟するにつれて成長は鈍化すると予測されています。
解像度別:5 MP超がメインストリームへ
2〜5 MPカメラは2025年に52.53%の収を生み出し、画像の鮮明さとデータ負荷のバランスを取っています。360度全周囲ビューおよび高速道路ADASに不可欠な5 MP超デバイスは、150 mの距離で障害物を検知するHyundai Mobisの8 MPモジュールに牽引され、CAGR 4.28%で成長しています。解像度閾値以下のカメラ依然として廉価モデルに見られますが、歩行者テスト要件が発効すれば段階的に廃止されると予想されます。
高解像度はISPのスループット要求を大幅に増加させ、認証コストが上昇するにつれてプレミアムトリムがより高い部品表コストを吸収しています。同時に、センサー価格の下落が低解像度センサーのマージンを圧縮しており、サプライヤーは高付加価値市場へのシフトを促されています。解像度の必須テスト基準は検証サイクルを延長する一方で、国内ティア1サプライヤーが持つ品質上の優位性を強化しています。

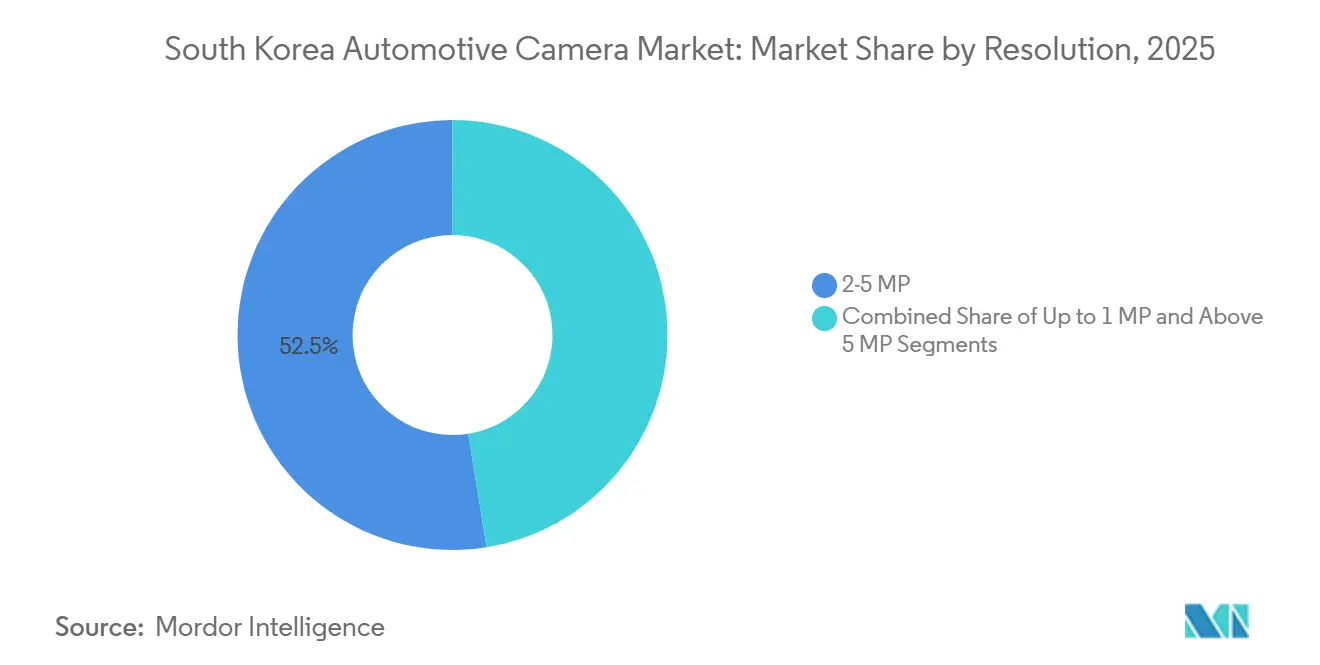
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
販売チャネル別:補助金がアフターマーケットを牽引
OEM装着品は2025年に現代の垂直統合調達により数量の85.18%を占めました。アフターマーケットは、ソウルが死角および全周囲ビューアップグレードのためにトラック1台あたり最大150万韓国ウォンを投資するにつれ、年率4.74%で成長すると予想されます。Hyundai MobisのMCS-400 4カメラキットは好調な販売を記録し、相当数の設置台数とアフターマーケットでの支配的な地位を達成しました。
中国ティア2メーカーは地元ブランドより低い価格を提供することで改装数量の相当なシェアを獲得しました。しかし、輸入関税と認証要件がOEMセグメントでの進出を制限しています。ソウルの取り組みに続き、京畿と仁川は改装プログラムの拡大を計画しており、今後数年間で相当数の車両カバレッジの達成を目指しています。OEM装着品が飽和に近づく中、アフターマーケットは追加販売の主要チャネルとなっていますが、ユニットの平均販売価格(ASP)は低くなっています。
取付位置別:室内カメラが急速に前進
前方向けモジュールは2025年に市場の34.39%を占め、衝突回避および車線維持を支えていす。室内カメラはQualcommおよびNXPのエッジAIチップがクラウドレイテンシなしにリアルタイムの注意追跡を可能にするため、韓国自動車カメラ市場で最も速いペースとなる年率4.84%で成長すると予測されています。後方および側方ユニットは標準装備のままですが、プライバシー法によりサプライヤーは指定された期間内に保存された生体認証データを匿名化することが求められ、開発コストが増加する一方でユーザーの受容性を支えています。
ステレオ前方カメラはトンネル出口での奥行き知覚を向上させるために高級SUVに初搭載される予定であり、サイドミラーカメラは低照度精度の向上のためにアップグレードされています。後方ビューデバイスは価格侵食に直面しており、大手サプライヤーの低解像度センサーがエントリーレベルユニットを効果的にコモディティ化しています。
地理的分析
ソウル・京畿・仁川回廊が需要を主導しており、同地域の主要自動車製造工場によって支えられています。自治体の改装補助金が一時的な活動増加を牽引しましたが、老朽車隊のアップグレードが了するにつれてこの勢いは衰退すると予想されます。釜山と大邱はADASの採用が遅れていますが、全国の高速道路での自動運転トラックの導入に伴い採用が加速すると予想されます。
輸出は収益構造を大きく変えており、国内メーカーが国際市場で相当数のバス受注を確保し、各車両に複数の国内調達カメラを搭載しています。業界団体は自動車カメラ輸出の大幅な成長を見込んでおり、新興市場の公共交通機関入札における韓国サプライヤーの強力な機会によって支えられています。首都ソウルが数量から価値へと焦点を移すにつれ、高度なセンサーと乗員モニタリングシステムは販売台数に占めるシェアが小さいにもかかわらず収益に大きく貢献しています。さらに、国内トラック車隊の大部分を抱える京畿の物流ハブは、ドライバー注意義務化の影響に備えています。
競争環境
市場集中度
Hyundai Mobis、LG Innotek、Samsung Electro-Mechanics、HL Mando Corp、Continental AGなどの確立されたプレイヤーがOEM供給を支配しており、韓国自動車カメラ市場は適度に集中したプロファイルを持っています。中国ティア2ベンダーらの価格圧力によりアフターマーケットのマージンが圧縮されているため、グローバルな自動車収益はわずかな成長にとどまっています。これに対応して、確立されたプレイヤーはAIをシリコンに直接組み込んでいます。
スマートフォン光学技術の専門知識を持つ大手電子機器メーカーが、大手自動車メーカーの全周囲ビューカメラパックを受注しました。この動向は、電子機器分野からのクロスオーバー競争の脅威の高まりを浮き彫りにしています。しかし、高い耐久性と確立されたサイバーセキュリティおよび機能安全規格への準拠を義務付ける厳格なサプライヤー品質要件が、価格主導の輸入品がOEMチャネルに参入することを効果的に制限しています。改装キット市場は依然として競争が激しい状況です。
韓国自動車カメラ産業のリーダー企業
-
Continental AG
-
Hyundai Mobis
-
LG Innotek
-
HL Mando Corp
-
Autoliv
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:韓国の電子部品メーカーLG Innotekは、Amazonの自動運転子会社ZooxのロボタクシーフリートのMass Productionに向けて自動車カメラモジュールを供給すると発表しました。両社はロボタクシーの開発初期段階から協力しています。今後数年間にわたり、Zooxはすでにロボタクシーに設置されているLG Innotekのカメラモジュールを車両に搭載します。
- 2026年2月:MCNEXとValens Semiconductorは、新しい高解像度前方・後方自動車カメラファミリーの共同開発を発表しました。これらのカメラは、ValensのVA7000 A-PHYチップセットを搭載し、シールドなしツイストペア(UTP)または低コスト同軸ケーブルを介してQHD(2560×1440)映像を伝送しますこれらのカメラにより、OEMはADASおよび自動運転用途向けに高い画質を維持しながら、ワイヤーハーネスのコストと複雑さを削減できます。
韓国自動車カメラ市場レポートの範囲
韓国自動車カメラ市場レポートは、車両タイプ(乗用車および商用車)、カメラタイプ(ビューイングおよびセンシング)、用途(ADAS、その他)、解像度(1 MP以下、2〜5 MP、5 MP超)、販売チャネル(OEM装着品およびアフターマーケット)、取付位置(前方、後方、側方、室内/キャビン内)によって区分されています。市場予測は金額ベース(米ドル)で提供されます。
車両タイプ別
| 乗用車 | ハッチバック |
| セダン | |
| スポーツユーティリティビークル(SUV) | |
| 多目的車(MPV) | |
| 商用車 | 小型商用車(LCV) |
| 中型・大型商用車(M&HCV) |
カメラタイプ別
| ビューイングカメラ |
| センシングカメラ |
用途別
| ADAS |
| 駐車および全周囲ビュー |
| ドライバーモニタリング |
解像度別
| 1 MP以下 |
| 2〜5 MP |
| 5 MP超 |
販売チャネル別
| OEM装着品 |
| アフターマーケット |
取付位置別
| 前方 |
| 後方 |
| 側方 |
| 室内/キャビン内 |
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| スポーツユーティリティビークル(SUV) | ||
| 多目的車(MPV) | ||
| 商用車 | 小型商用車(LCV) | |
| 中型・大型商用車(M&HCV) | ||
| カメラタイプ別 | ビューイングカメラ | |
| センシングカメラ | ||
| 用途別 | ADAS | |
| 駐車および全周囲ビュー | ||
| ドライバーモニタリング | ||
| 解像度別 | 1 MP以下 | |
| 2〜5 MP | ||
| 5 MP超 | ||
| 販売チャネル別 | OEM装着品 | |
| アフターマーケット | ||
| 取付位置別 | 前方 | |
| 後方 | ||
| 側方 | ||
| 室内/キャビン内 | ||
レポートで回答される主要な質問
2031年における韓国自動車カメラ市場の予測値は?
市場は2031年までに435.01 ミリオン 米ドルに達し、CAGR 2.63%で成長すると予想されています。
最も急速に拡大しているセグメントはどれですか?
乗員注意規制の施行に伴い、ドライバーモニタリングカメラが2031年にかけてCAGR 5.02%で最高の成長が見込まれています。
チップ不足はサプライにどのような影響を与えますか?
主要ファウンドリにおけるウェハー容量の制限が画像信号プロセッサのリードタイムを延長しており、先端プロセスノードへの継続的な共同投資契約が今後数年間でこの圧力を緩和すると予想されています。
プライバシー規制は室内カメラの採用を遅らせていますか?
新規制によりオンデバイス処理と72時間以内の映像削除が義務付けられ、コストは増加しますが、ドライバーモニタリングカメラの継続的な成長を支える国内AIイノベーションも促進しています。