
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.98 十億米ドル |
| 市場規模 (2026) | 2.12 十億米ドル |
| 市場規模 (2031) | 2.99 十億米ドル |
| 成長率 (2026 - 2031) | 7.11 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米・中米スマートメーター市場分析
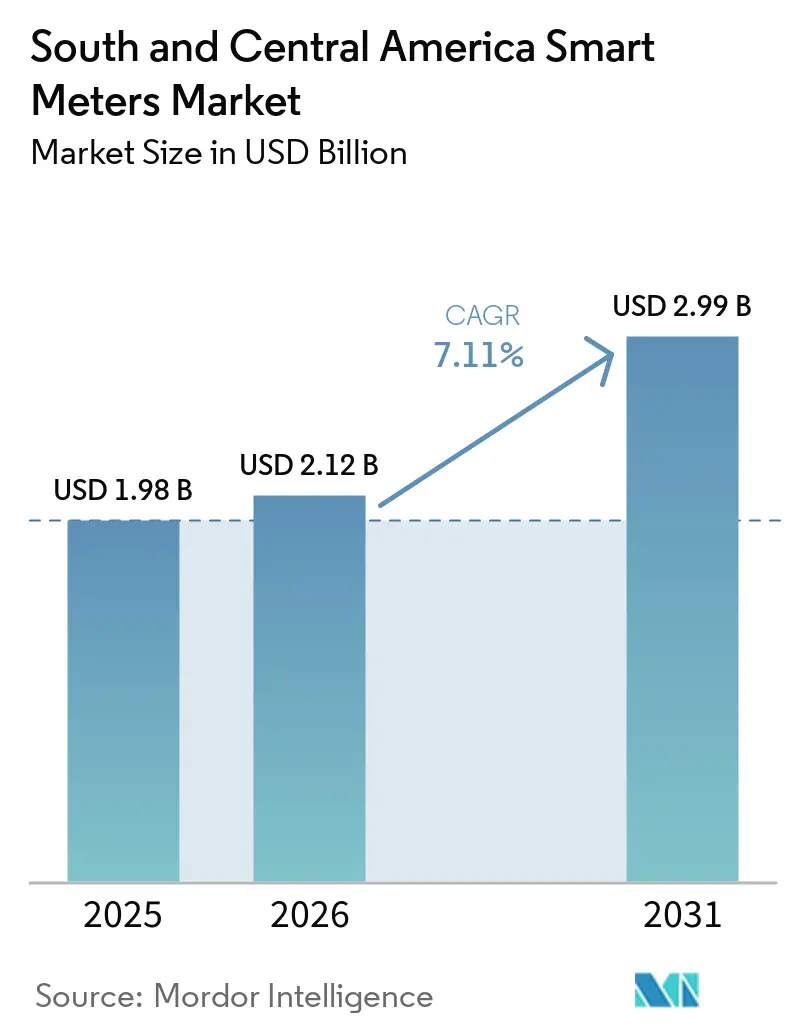
南米・中米スマートメーター市場規模は、2025年に19.8 ビリオン 米ドル、2026年に21.2 ビリオン 米ドルと予測され、2031年までに29.9 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 7.11%で成長する見込みです。
拡大は、公益事業のデジタル化義務、屋上太陽光発電の普及拡大、および手動検針コストを削減し商業損失を抑制する先進計量インフラへの投資増加によって支えられています [1]。地域の公益事業者は、双方向電力フローと時間帯別課金を可能にする双方向通信機能を優先しており、この転換は分散型エネルギーリソースの統合およびチリ・ペルーにおける慢性的な水ストレスの管理を目的とした政策推進と一致しています [2]。Movistar Empresasなどの通信事業者によるLTE-MおよびNB-IoTの展開加速により、公益事業者は独自のRFメッシュバックホールを維持するのではなく、管理されたセルラーネットワークを活用できるようになり、生涯接続コストが低減されます。アルゼチンとチリにおける並行グリーン水素パイロットプロジェクトは、水素対応ガスメーターへの需要を生み出し、スマートメーターの対象市場を隣接する燃料計測領域へと拡大しています。最後に、公益事業者の取締役会は、機密顧客データを露出させたり請求業務を妨害したりする可能性のある改ざんからAMIヘッドエンドプラットフォームを強化するため、サイバー認証予算を拡大しています [3]。
主要レポートの要点
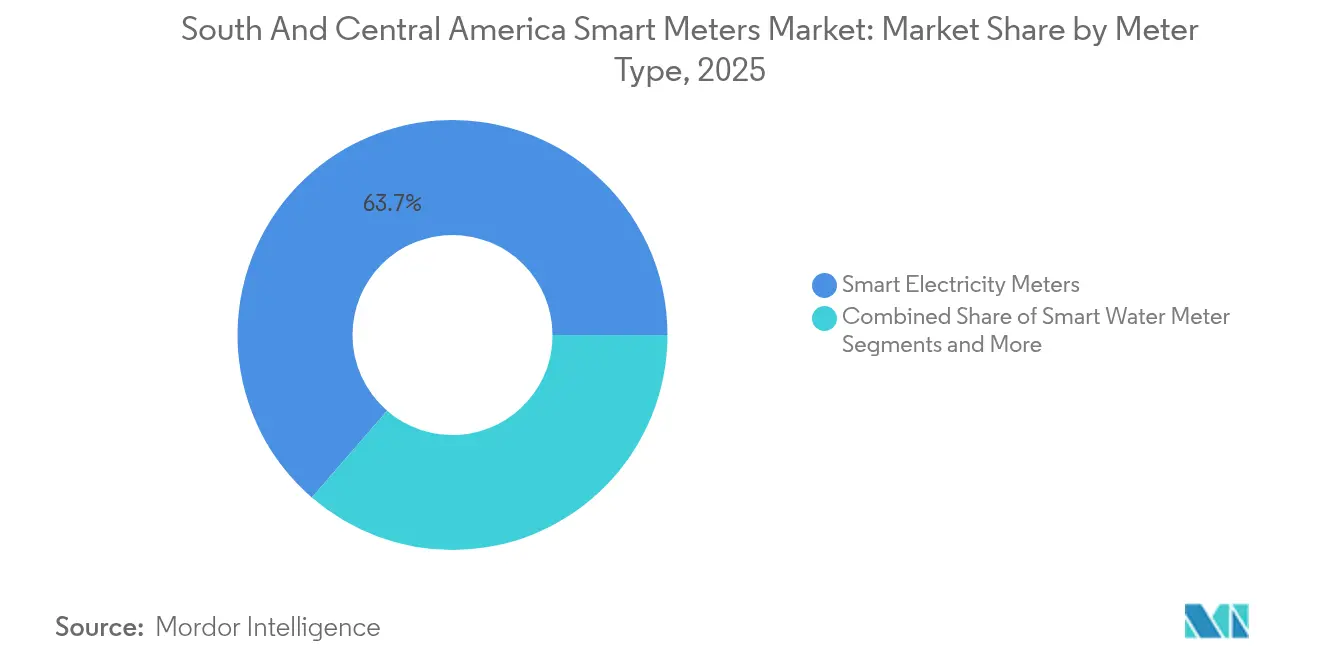
- メータータイプ別では、スマート電力メーターが2025年のスマートメーター市場シェアの63.65%を占めており、スマート水道メーターは2031年にかけてCAGR 9.22%で拡大しています。
- 通信技術別では、RFメッシュが2025年のスマートメーター市場規模の47.88%を占め、セルラーIoTは2026年〜2031年にかけてCAGR 10.75%で拡大する見込みです。
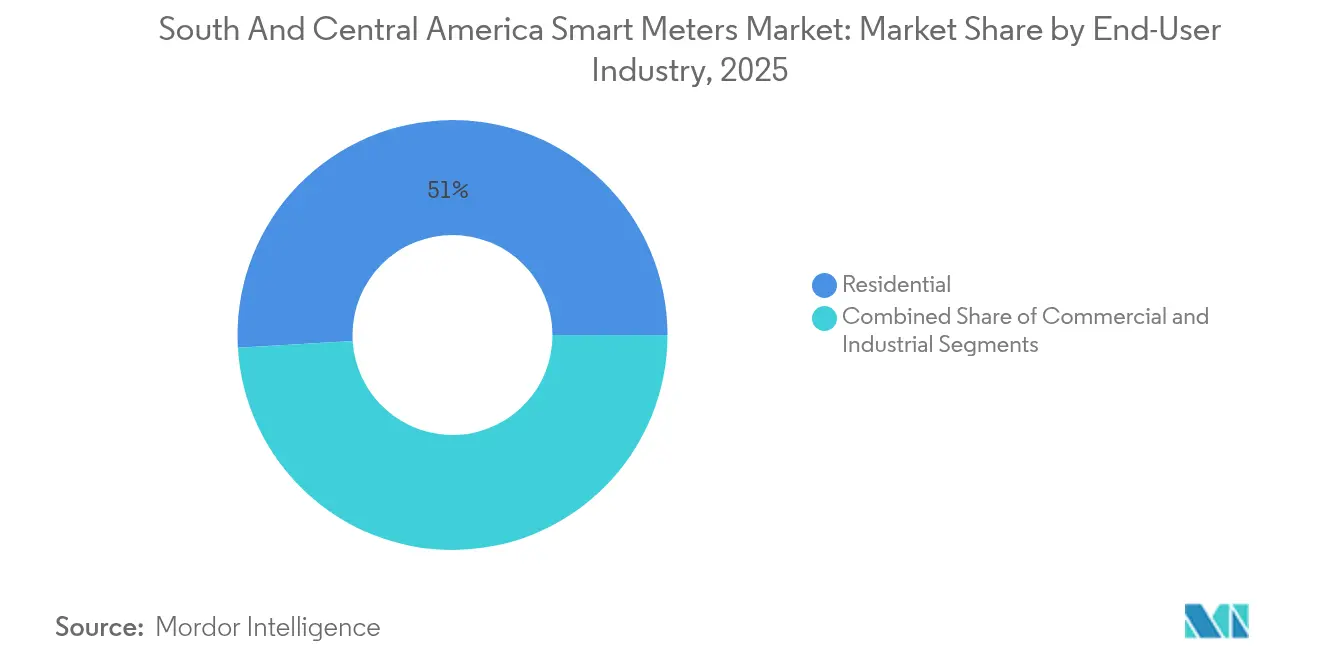
- エンドユーザー産業別では、住宅用セグメントが2025年のスマートメーター市場規模の50.95%を占め、産業用セグメントは2031年にかけてCAGR 10.48%で成長しています。
- 国別では、ブラジルが2025年のスマートメーター市場シェアの37.95%を占め、コロンビアが2031年に向けて最速のCAGR 12.38%を達成する軌道に乗っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AMI対応スマートグリッドプロジェクトへの投資拡大 | +1.1% | ブラジル、アルゼンチン、チリ、コロンビア | 中期(2〜4年) |
| 国家ネット計量義務付けおよび動的料金プログラム | +0.9% | ブラジル、チリ、アルゼンチン | 短期(2年以内) |
| 低所得地域における電気機械式からスマートプリペイドメーターへの移行 | +0.6% | ブラジル、コロンビア、ペルー | 長期(4年以上) |
| 非技術的損失の削減を目指す電力会社の取り組み | +0.8% | ブラジル、コロンビアを中心とした地域 | 中期(2〜4年) |
| 先進ガスメーターへの需要を生み出すグリーン水素パイロット | +0.5% | チリ、アルゼンチン、ブラジル | 長期(4年以上) |
| 干ばつの多い地域におけるリアルタイム漏水分析によるスマート水道展開の促進 | +0.5% | チリ、ペルー、ブラジル北東部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AMI対応スマートグリッドプロジェクトへの投資拡大
電力会社は、電気機械式メーターを廃止し、停電管理を自動化し、双方向電力フローを支援するために、最新AMIプラットフォームへの設備投資を加速しています。ブラジルのCopelは2024年に50万台のスマートメーターを展開し、現地調査の出動回数が20%削減され、ピーク時の技術的損失が測定可能な水準で減少したと報告しています。コロンビアおよびチリの配電会社は、ネットワークデジタル化の投資収益を最大化するため、AMIとフィーダー自動化を組み合わせています。米州開発銀行からの資金支援により、高金利環境における債務負担が軽減され、電力会社はより長い期間にわたって設備投資を分散させることが可能となっています。セルラーNB-IoT接続は既存の基地局を活用するため、ポール設置型RFメッシュリピーターに伴う初期土木工事が不要となり、普及が進んでいます。これらの動きが総合的に、従来は料金改定サイクルを条件としていた調達決定を前倒しにすることでスマートメーター市場を拡大しています。
国家ネット計量義務付けおよび動的料金プログラム
ブラジルのANEELは、屋上太陽光発電75kW超のすべてのプロシューマーにスマートメーターを義務付けており、この規則はアルゼンチンのENREでも自己管理分散型リソースに対して同様に適用されています。チリの時間帯別料金制度は、動的価格設定のもとで公正に消費者に課金するため、15分間隔のデータを必要とします。これらの規制により、電力会社は従来のAMRデバイスを、輸出入エネルギーフローをリアルタイムで記録できるAMIユニットに交換することが求められます。資産が耐用年数に達するまでインストールを延期することはできず、グリッド連系の法的前提条件となっているため、この設計変更によりスマートメーター市場が拡大します。新しい屋上アレイがオンラインになると同時にメーターのアップグレードが行われ、国内メーター工場における部品の地域化と雇用創出を支える需要の好循環が生まれます。
低所得地域における電気機械式からスマートプリペイドメーターへの移行
ブラジルの政府社会料金制度およびコロンビアの低所得層(ストラータ1〜2)地域でのプリペイド展開により、クレジットメーターから、在宅ディスプレイにリアルタイムの消費アラートを表示するプリペイドスマートデバイスへの全面的な切り替えが進んでいます。プリペイドモデルは貸し倒れを抑制し、月次見積もりに頼る代わりに実際のキロワット使用量を計測することで電力会社が補助金支払いを細かく調整することを可能にします。非公式な居住地ではRFメッシュバックホールが乏しいため、こうした展開ではセルラーLTE-Mモジュールが主流となっています。長期的には、プリペイドスマートメーターが料金支払い規律を育み、電力会社の運転資本の負担を軽減するとともに、将来の分析および需要応答プログラムを支える導入済み基盤を拡大します。
非技術的損失の削減を目指す電力会社の取り組み
南米の一部ネットワークでは、盗電やバイパス回路による商業損失が供給電力の15%を超えています。改ざん検知センサーを搭載したスマートメーターは、数週間ではなく数時間以内に現地検査を促す例外アラートを生成します。ブラジルの研究では、高解像度負荷プロファイルに盗電検知アルゴリズムを重ね合わせたAMI展開後に8〜12%の損失削減が示されています。盗電削減により電力会社の信用指標が改善し、短期債務をより長期に借り換えることが可能となり、追加のAMIフェーズに向けたバランスシートの余力が生まれます。実証された投資回収効果が経営陣の信頼を強化し、地域スマートメーター市場を支える複数年購買サイクルを持続させます。
制約の影響分析*
| 制約 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期設備投資(CAPEX)と長い回収期間 | -1.4% | 地域全体、特に中小規模電力会社 | 短期(2年以内) |
| レガシーAMIヘッドエンドシステムのサイバーセキュリティ脆弱性 | -0.9% | ブラジル、アルゼンチン、チリ | 中期(2〜4年) |
| 主要都市以外でのセルラーIoTカバレッジの不均一さ | -0.6% | 地域全体の農村部 | 長期(4年以上) |
| PLC/RFメッシュバックホール向け周波数割り当ての遅延 | -0.5% | コロンビア、アルゼンチン、ペルー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資(CAPEX)と長い回収期間
AMIの全面刷新には1メーターあたり150〜300米ドルのコストがかかり、電力会社に9桁規模のプログラム予算を課し、内部債務能力を圧迫します。電子部品のほとんどが米ドル建てで調達されるにもかかわらず地域通貨のペソやレアルで請求されるため、通貨変動がさらにコストリスクを増幅させます。規制当局が料金制度において加速償却を認めない限り、中小規模の地方配電会社は進出をためらい、地方都市への普及が遅れます。開発銀行は優遇融資を提供していますが、融資実行のマイルストーンが委員会承認を停滞させる政治的な選挙サイクルと衝突することがあります。この結果として生じる遅延は、長期的なビジネスケースが依然として健全であるにもかかわらず、スマートメーター市場の近期の成長を抑制します。
レガシーAMIヘッドエンドシステムのサイバーセキュリティ脆弱性
初期世代のAMIヘッドエンドソフトウェアは、安全な鍵管理や暗号化されたファームウェアの無線更新(OTA)機能を欠いていることが多く、電力会社をランサムウェアやデータ流出の脅威にさらしています。2024年にアルゼンチンで課金業務を一時的に混乱させたサイバーインシデントの後、規制当局は電力会社が新たなメーター導入を承認する前にISO 27001準拠および定期的な侵入テストを義務付けるようになりました。ベンダーはエンドポイントのファームウェアを強化し、大規模に固有の鍵を注入するための製造ラインを刷新する必要があり、コストの増加と認証リードタイムの長期化をもたらしています。高まるセキュリティ義務により展開スケジュールが遅延し、今後2〜4年にわたってスマートメーター市場の成長が抑制されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メータータイプ別:
水道の加速の中で際立つ電力の優位性スマート電力メーターは2025年のスマートメーター市場シェアの63.65%を占め、スマート水道メーターは2031年にかけて最高のCAGR 9.22%の見通しを示しています。電力セグメントは、調達仕様とインストーラー研修を簡素化する10年間のAMR(自動検針)経験の恩恵を受けています。電力会社は電圧降下分析と相不平衡アラームを活用して技術的損失を削減するとともに、規制当局への電力品質報告を改善しています。干ばつに悩まされるチリとペルーの水道事業者は特に、漏水箇所や不正取水を即時に検出する音響漏水モジュールを搭載した超音波メーターの導入を加速しています。これらの事業者は地域通貨のペソで課金しながら電子部品を米ドルで購入するため、メーターサプライヤーは外国為替変動をヘッジするためにメルコスール圏内に組立工場を設置するケースが増えています。スマートガスメーターはスマートメーター市場規模の中でまだ新興の部分を占めていますが、水素対応バリアントがアルゼンチンのリオネグロ州の工業集積地に供給するパイロットマイクログリッドに登場しています。
電力セグメントの成熟はベンダー収益を支えていますが、10〜12年ごとのハードウェア交換サイクルにより、エッジAI異常検知や無線(OTA)料金テーブル更新などの付加価値アップグレードの余地が生まれています。水道分野では、漏水分析により非収益水の割合を45%から30%に削減し、メーター・アズ・ア・サービス(Meter-as-a-Service)契約の資金調達に充てられる営業キャッシュが生まれます。アルゼンチンとブラジル以外ではガスネットワークは依然として限定的ですが、ESG圧力に直面する産業顧客が透明性の高い水素流量測定を求めており、ニッチサプライヤーを引き付けるとともに、標準化団体が水素計量プロトコルを定義する動きを促しています。これらの複合的なトレンドにより、スマートメーター市場全体の幅広さがさらに強化されています。


注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能
通信技術別:
セルラーの成長に挑戦されるRFメッシュのリーダーシップRFメッシュは2025年のスマートメーター市場規模の47.88%を占めていましたが、NB-IoTおよびLTE-Mノードは2031年にかけてCAGR 10.75%を記録しています。メッシュは、電柱の高さとメーター密度が見通し線リンクを保証する高密度都市グリッドに適しています。電力会社はルーティングテーブルを完全に制御でき、これはミッションクリティカルな復旧メッセージングにおいて重視される特性です。セルラー接続はルーター保守クルーの必要性をなくし、メッシュバックホール用のライセンス済みスペクトルが不足する半農村地域へのリーチを拡大します。PLCは、ペルーの鉱業地帯の過負荷フィーダーにおける導線腐食と信号減衰のために依然として普及が限られており、規制当局はPLCパイロットの優先度を下げています。
RFメッシュとNB-IoTの融合は、メーターがヘッドエンドへの最適経路を自動選択するハイブリッドアーキテクチャとして台頭しており、セルラー停止やメッシュノード障害時の耐障害性を確保しています。これらの柔軟なトポロジーにより、全体的なソリューションの稼働率が99.8%に向上し、この指標は多くの電力会社のサービスレベル契約に組み込まれるようになっています。モジュールベンダーは、メッシュとセルラーの両スタックの資格情報を格納するセキュアエレメントを統合し、ロジスティクスを効率化しています。オペレーターが700MHz帯カバレッジを拡大するにつれて、セルラーの増分アドレス可能ベースが拡大し、スマートメーター市場の成長余地が広がるとともに、電力会社は地理と人口密度に応じた通信手段を選択できるようになります。
エンドユーザー産業別:
産業用の勢いを伴う住宅用基盤住宅用カテゴリーは2025年の導入台数の50.95%を占め、補助金ターゲティングのための正確な消費ログを必要とする社会料金プログラムによって支えられています。標準化されたメーターのフォームファクターは一括調達を可能にし、プラグアンドプレイのインストールにより人件費が削減されます。しかし、商業施設では複雑な料金体系により320クラスの変流器と多負荷ログが必要となるため、広範な交換が遅れています。産業用需要は投資家のESGスクリーニングを満たすためにISO 50001エネルギーマネジメント認証を追求する鉱山会社や大規模製造業者によって牽引され、CAGR 10.48%で成長しています。産業用メーターはサブ秒の負荷曲線を捉えて予知保全アルゴリズムに供給し、予定外のダウンタイムを削減して3年未満での投資回収を実現します。
低所得層の居住区では、プリペイドメーターが残高ゼロ時に自動切断することで収益保証を促し、滞納を削減し、電力会社がグリッド強化への再投資に向けたキャッシュフローを解放します。一方、産業用メーターの平均販売価格(ASP)は住宅用ユニットの3倍であり、水素計量のR&Dを補助するために必要なベンダーの粗利益率を支えています。今後、コロンビアでは建築基準法の改正によりエネルギー原単位の開示が義務化され、建物オーナーはHVAC消費を個別に把握できるスマートサブメーターへの切り替えを迫られ、商業ビルの緩やかな需要増加が見込まれます。これらのセクターにまたがる重複したパターンが、マクロ経済ショックに対するスマートメーター市場の強靭性を深めています。

注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能
地理的分析
ブラジルスマートメーター市場
ブラジルは2025年にスマートメーター市場収益の37.95%を創出し、高負荷顧客および分散型発電事業者へのAMI導入を義務付けるANEELの電力デジタル化推進規制を活用している。ElektroやCopelなどの電力会社は、メーター入札をフィーダー自動化と定常的に組み合わせ、複数の資産クラスにわたってAMIの設備投資を効果的に分散させることで、内部収益率の閾値を確保している。米ドル建ての開発銀行融資枠はさらにファイナンシングスプレッドを縮小させ、展開速度を加速させている。ブラジルの半導体輸入免税措置もまた部品表コストを削減し、メーターベンダーが価格を引き上げることなくローカルコンテンツ目標を達成することを可能にしている。
コロンビアスマートメーター市場
コロンビアは2031年までに12.38%のCAGRを記録し、地域内で最も高い成長率となる見込みである。政府は2024年にNB-IoT向け700MHz帯スペクトルをオークションにかけ、その後電力会社はコンクリートポールに設置されたメッシュリピーターと比較してフィールドメンテナンスコストを削減するマネージドコネクティビティ契約を迅速に締結した。ボゴタの地下鉄拡張工事においても牽引変電所へのリアルタイム電力監視の組み込みが進められており、高度なメーターが求められている。アルゼンチンとチリはそれぞれ再生可能エネルギー統合および深刻な水不足を背景に安定した普及を維持しており、両国政府はインターバル計量を義務付けるTOU(時間帯別)料金制度を法制化している。アルゼンチンにおける通貨変動は依然として足かせとなっているが、グリーン水素ロードマップは多国間機関の資金援助による水素対応ガスメーターのパイロット事業を正当化する根拠となっている。
ペルー・ウグアイ・パナマスマートメーター市場
ペルー、ウルグアイ、パナマなどを含む「南米・中米のその他地域」は、多様ではあるものの概ね前向きな軌跡を示している。ペルーの都市部水道事業者は40%の無収水問題に直面しており、漏水箇所を±5フィートの精度で特定する音響センサー内蔵の超音波メーターを優先的に導入している。ウルグアイの投資適格債券格付けは、漏水削減とスマートメーター展開を組み合わせた成果連動型コンセッションへの署名を厭わない民間事業者を引き付けている。パナマの運河拡張工事により国内産業負荷が増大し、グリッド運営者はフィーダーバランシングのためにAMIを採用するに至った。こうした各国の多様な優先事項が、スマートメーター市場における多速度かつ概ね上向きの見通しを支えている。
規制環境
ブラジルは、連邦規則と規制当局主導の技術標準化を通じて、スマートメータリングの政策枠組みを強化しつつある。エネルギー鉱山省(MME)はPortaria Normativa No. 126/2026を発行し、電力配電事業者に対し、2026年3月から24か月間にわたり、年間少なくとも消費者単位の2%を対象とする追加のスマートメータリングシステムの導入を義務付けている。また事業者は、長期的な意思決定について、ANEELへの構造化された費用便益分析の提出により裏付けを行う必要がある。ANEELはまた、低電圧スマートメータリングの最低要件を統合するため、2026年にパブリックコンサルテーションの新たな段階を開始した。これには消費者のデータアクセスに関連する要素も含まれ、相互運用可能なメーターおよびヘッドエンドプラットフォームへの調達を後押ししている。
地域全体で、計量、通信認証、相互運用性、サイバーセキュリティに関する規則が収斂しつつあるが、国ごとの採用速度は異なる。コロンビアは、相互運用性およびサイバーセキュリティ要件を含むCREG 101/2022を通じて、AMIの技術的・運用的ガイダンスを維持しており、これが事業者の仕様やベンダー資格を形作っている。アルゼンチンは2025年、Secretaría de Industria y Comercio決議165/25により交流電力量計の計量要件を更新した。一方チリは、2019年の義務的交換政策の撤回以降、任意導入の姿勢を継続しており、導入判断は規制当局主導というよりも配電事業者主導かつ入札主導となっている。
バリューチェーン分析
バリューチェーンは、メーター部品サプライヤー(計量用IC、セキュアエレメント、RFメッシュおよびセルラーNB-IoT/LTE-M向け通信モジュール)、メーターOEMおよび組立業者、通信プロバイダー、AMIソフトウェアベンダー(ヘッドエンドおよびメーターデータ管理)にまたがる。さらに、設置と運用を担うシステムインテグレーターおよび事業者も含まれる。ブラジルでは、INMETROの計量要件やANATELの接続性認証といったコンプライアンス層が試験・文書化の工程を追加し、部品選定や製造ワークフローに影響を与えている。一方、事業者の調達は、国家デジタル化ガイドラインに沿ったAMIプログラムの下で、ハードウェア、接続性、ソフトウェアをまとめて調達する傾向が強まっている。事業者が事業者所有のRFメッシュバックホールの代わりにマネージドNB-IoT/LTE-M接続を選択する場合、セルラー事業者およびそのエンタープライズ部門が供給チェーンの一部となる。
下流の実行は、フィールドサービス(設置、試運転、改ざん防止、保守)、データプラットフォーム運用(請求統合、停電対応ワークフロー、分析)、および継続的なサイバーセキュリティ管理に依存しており、これらは地域で従来型AMIヘッドエンドの脆弱性が精査されて以降、明確な受け入れ基準となっている。ベンダー戦略は、為替リスクを軽減し公共調達の期待に応えるため、現地化とパートナーシップを重視している。一方、複数事業体にまたがる導入は、市場を電力から水道事業者や自治体プロバイダーへと広げている。この連鎖の一例が、ブラジルにおいてLandis+GyrがAmazonas EnergiaをAMIおよびそのGridstreamプラットフォームで支援している事例であり、これに加え、メーターOEM、IoT接続、分析サプライヤーを巻き込む、Sabespに関連するスマート水道メータリング事業といったより大規模な事業者プログラムも挙げられる。
競合環境
市場集中度
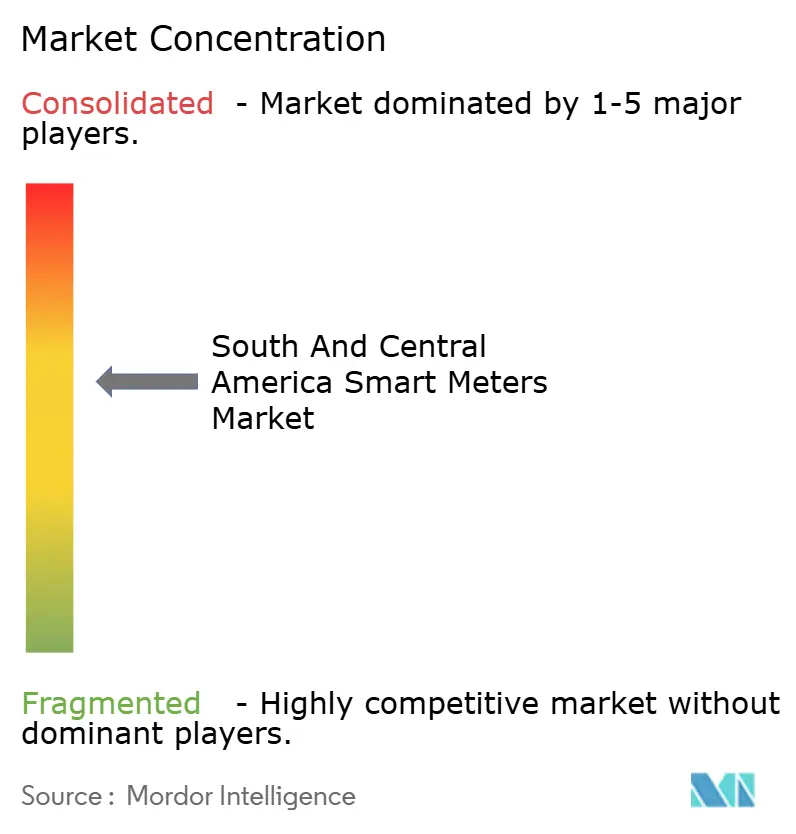
地域のスマートメーター市場は中程度に集中しています。Landis+Gyr、Itron、Kamstrupは、地元パートナーシップとマルチユーティリティのターンキー提案を活用して、2024年に相当なシェアの収益を合計で獲得しました。Landis+Gyrは、資金難の配電会社にとって魅力的なモデルである、設備投資を運用費に転換するメーター・アズ・ア・サービス(Meter-as-a-Service)契約を通じて成長しています。ItronのLUMA Energyにおける150万台のメーター契約は、困難な嵐被害後の環境における納入能力を実証しており、ブラジル沿岸部での入札において有利な実績となっています。Kamstrupは2024年にジョージア州に15万平方フィートの工場を開設し、南米へのリードタイムを4週間以内に短縮しながら、メルコスール関税免除の資格を取得しました。
ElsterやHexingなどの第2層の欧州サプライヤーは、地域合弁事業により組立を地域化し、国内製造業者向けに30%の国内調達枠を確保する公共調達の優遇措置を引き出しています。中国企業は価格敏感な水道プロジェクトでの地歩を維持していますが、規制当局がISO 27001およびIEC 62443を施行するにつれてサイバーセキュリティコンプライアンスの逆風に直面しています。エコシステムの差別化はメーターハードウェアからクラウド分析にシフトしており、ベンダーは都市部アルゼンチンで台頭する盗電の新形態である秘密の仮想通貨マイニングを特定するAIベースの負荷解析を統合しています。セルラーモジュールのパートナーシップが重要であり、u-bloxおよびQuectelがメーターOEM向けにNB-IoTボードを共同設計し、オペレーターのファームウェアサイクルに合わせた認証済み無線更新(OTA)を確保しています。
サービスが総契約価額においてシェアを拡大しています。電力会社はSIMライフサイクル管理、サイバーセキュリティパッチ適用、料金テーブル更新をまとめた10年間の管理接続契約を締結しています。これらの継続的な収益はベンダーのキャッシュフローを平準化し、一時的なハードウェアマージンへの依存を軽減します。ブラジルにおけるGDPRに類似したプライバシー規制のコンプライアンス義務により、データ保存と暗号化監査を実証できる確立されたサプライヤーがさらに囲い込まれ、新規参入者の参入障壁が高まっています。総じて、ベンダー間の競争は最低初期入札ではなくターンキーバリューをめぐって展開されており、価格下落圧力が緩和され、スマートメーター市場全体にわたって健全な営業利益率の維持に貢献しています。
南米・中米スマートメーター産業のリーダー企業
-
Landis+Gyr Group AG
-
Itron Inc.
-
Honeywell International Inc.(Elster)
-
Kamstrup A/S
-
Sensus (Xylem Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
南米・中米スマートメーター市場 このレポートでカバーされる企業
- Landis+Gyr Group AG
- Itron Inc.
- Honeywell International Inc.(Elster)
- Sensus (Xylem)
- Kamstrup A/S
- Diehl Metering GmbH
- Wasion Holdings Limited
- Aclara Technologies LLC
- EDMI Limited
- Hexing Electrical Co., Ltd.
- Holley Technology Ltd.
- Siemens AG
- Sagemcom SAS
- Arad Group
- Zenner International GmbH & Co. KG
- Badger Meter Inc.
- AEM Metering S.r.l.
市場機会と将来展望
義務化かつガイドラインに裏付けられた事業者のデジタル化は、特にメータリングプログラムが試験導入から反復可能な設置・データ運用モデルへと移行する必要がある領域において、短期的な白地市場を生み出している。ブラジルが主要な軸となる。MMEのPortaria Normativa No. 126/2026は2026年3月から段階的な導入義務を定め、ANEELの2026年の低電圧スマートメータリング要件に関するコンサルテーションは、最低機能要件と消費者データアクセスを引き上げる。これらの措置は相まって、認証済みメーター、相互運用性ツール、ヘッドエンドプラットフォームへの需要を後押しし、エンドツーエンドのAMIプログラム(メーター、通信、MDM、サイバーセキュリティ)を提供でき、ブラジルの計量・接続性認証制度に対するコンプライアンスを文書化できるベンダーおよびインテグレーターに有利に働く。
水道メータリングは、無収水削減の必要性と大規模な自治体交換プログラムに支えられた、もう一つの注目度の高い機会分野である。Sabespは2026年2月、サンパウロおよびサンジョゼ・ドス・カンポスで440万台のメーターを交換する大規模なIoT水道メータリングプロジェクト(38億レアル)を発表した。これは、マネージド接続性、大規模な設置能力、そしてデータを運用上の対策へと変換する漏水分析への需要を示している。入札活動もまた調達拡大の兆候を示しており、たとえばアルゼンチン・コルドバでのEpecによるAMI入札開始予定(20万顧客を対象)は、メーター・アズ・ア・サービスや段階的導入といった資金調達に有利な提供モデルを持つサプライヤー、および調達承認や受け入れ試験の際の事業者リスクを軽減できるサイバーセキュリティ認証プラットフォームにとって機会を創出している。
最近の産業開発事情 南米・中米スマートメーター市場
- 2026年6月:アルゼンチン・コルドバのEpecは、20万顧客を対象とする先進計量インフラ契約の入札開始を予定した。この入札構造は、試験導入から事業者規模の調達への移行を示すものであり、メーター、通信、ヘッドエンドソフトウェアを組み合わせた統合AMIソリューションの対象範囲を拡大するものである。
- 2026年2月:Landis+Gyrは、ラテンアメリカ全域における先進計量および配電網の近代化を促進するため、ADELATとパートナーシップ契約を締結した。この協業は、地域の事業者団体との市場開拓連携を強化し、新興の規制要件に沿った相互運用可能なAMI手法のより広範な採用を後押しする。
- 2024年12月:LUMA Energyは、プエルトリコにおける150万台のスマートメーター導入にItronを選定した。これには、故障箇所特定と復旧最適化のためのグリッド分析も含まれる。この受注は、フルスタックのAMI提供能力に対するベンダー需要を裏付けるとともに、メーターハードウェアを超えた差別化要因としての分析の役割を浮き彫りにしている。
南米・中米スマートメーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、スマート電力メーター、スマート水道メーター、スマートガスメーターを含む、南米・中米全域の公益事業者およびエンドユーザーが使用するスマート計量製品から得られる収益、ならびに展開に必要な通信・メーターシステムの構成部品を対象としています。
対象外の範囲:基本的な(非スマート)メーター、計量と無関係な独立した通信ネットワーク構築、および計量以外の広範なグリッド自動化機器は除外されます。
セグメンテーション概要
- メータータイプ別
- スマート電力メーター
- スマート水道メーター
- スマートガスメーター
- 通信技術別
- RFメッシュ
- PLC
- セルラーIoT(NB-IoT、LTE-M)
- エンドユーザー産業別
- 住宅用
- 商業用
- 産業用
- 国別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- 南米・中米その他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、南米・中米全域の需要プールをマッピングし、メーター展開速度を説明する再現可能な公開シグナルを収集することから始まります。国家エネルギー規制機関および統計機関、公益事業者および電力市場運営者の刊行物、輸入パターンに関する税関・貿易ポータル、計量・通信要件を概説する標準化機関など、公式かつ有料購読不要のソースを活用しています。
モデルの現実性を維持するため、AMIプログラム、交換サイクル、および調達タイミングを説明する公益事業者の入札、投資家向けプレゼンテーション、年次報告書、およびプロジェクト発表を精査しています。一部のケースでは、企業の財務・ニュース、特許、および出荷レベルの輸出入データに関する有料購読を活用し、最終数値を単一のデータセットに依存させることなく、企業エクスポージャーと技術動向のクロスチェックに使用しています。これらのデスクソースは網羅的なものではなく、デタ収集、検証、および明確化のために他の多くの公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査では、南米・中米全域の公益事業、計量、配電、調達、および規制の専門家を対象としたエキスパートインタビューおよびサーベイを実施しています。回答者は展開スケジュール、メーター価格、通信選択、交換率、および国別前提条件の検証を支援し、そのフィードバックはデスクデータのギャップ解消および最終的な地域モデルのレビューに活用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | 最高経営幹部(CXO):18% |
| 中間層:47% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:24% | マネージャー:52% |
市場規模算定と予測
規模算定は、公益事業者によるサービス接続数および計画中の計量展開数を起点とするトップダウン型需要プール再構築を用いて構築され、年間設置数および交換数に換算されます。これらの数量が確定した後、メータータイプ構成(電力、水道、ガス)、AMI対AMR採用状況および典型的なプロジェクトバンドルを反映した地域関連の平均販売価格を用いて金額に変換されます。
合計値の妥当性を確保するため、サプライヤーの地域向け収益エクスポージャー、入札落札額、設置業者やシステムインテグレーターが提示したサンプル価格など、選択的なボトムアップ近似値をクロスチェックとして使用しています。公開情報が限られている国については、電化率やネットワーク損失削減プログラム、都市部の顧客密度、類似市場における観測された展開ペースなどの代理指標を用いてギャップを補完し、エキスパートフィードバックによって修正しています。
予測は、政策転換や入札タイミングが展開を1〜2年単位で変動させる可能性があるため、短期サイクル指標に支えられたシナリオ分析によって推進されます。追跡される入力値には、スマートメーター入札パイプライン、公益事業者の設備投資計画、交換サイクルの前提条件、インフレおよび為替換算タイミング、ならびにパイロットを超えて新たなAMIプログラムが拡大するにつれて予想されるメーター構成の変化が含れます。
データ検証と更新サイクル
承認前に、国レベルの展開発表、入札数量、および接続あたりの推定メーター支出など独立したシグナルに対して出力値を三角測量し、最終的な市場価値が実際の展開能力と整合するようにしています。異常な価格上昇、急激な構成変化、および既知のプログラム規模と一致しない国別合計値に対して差異チェックを実施し、それらのフラグは第二の分析担当者によるパスでレビューされます。
不一致が重大なまま残る場合、その要因がタイミングのずれ、スコープの相違、または価格変更のいずれであるかを確認するため、関連する回答者に再連絡します。レポートは年次で更新され、大規模な入札、規制変更、またはマクロイベントが見通しを大幅に変える場合には中間更新が行われます。納品直前に最新レビューを完了し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceの南米・中米スマートメーター市場規模と他の公表推計値との比較
南米・中米のスマートメーターに関する公表市場規模は、類似デバイスを対象としている場合でも大きく乖離して見えることがあります。これは、入力値が異なる展開カレンダー、異なる価格設定および為替前提条件に基づいているためです。一方の推計が設置ベース方式に従い、もう一方が年間展開支出に従う場合に、このギャップが最も顕著に現れます。
入札落札額、公益事業者の展開目標、およびメータータイプ構成のチェックが、Mordor Intelligenceの2025年推計を地域におけるスマート電力・水道・ガスメーターの実際の年間支出経路に結びつける根拠となっています。差異は通常、AMIサービスの取り扱い方法、価格設定が地域ブレンドASPとしてモデル化されているか国別構成としてモデル化されているか、および年度が固定ドルで報告されているか当年度の為替レートを用いて換算されているかによって生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.8 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 8.9 ビリオン 米ドル(2024年) | より古い基準年を使用しており、デバイス出荷台数と普及率成長を重視しているようで、通信および展開サービスがプログラムに価格込みで含まれるプロジェクトバンドルを過小評価する可能性があります。 |
| グローバルコンサルタントB | 22.8 ビリオン 米ドル(2025年) | より広いラテンアメリカの範囲と高いブレンドASP上昇率を使用しており、大規模市場と積極的な価格繰り越し前提条件が地域構成に適用される場合に合計値が押し上げられる可能性があります。 |
総合すると、この乖離は主に地理的境界、メーターハードウェアを超えて含まれる内容、および通貨・価格設定に使用されるタイミングによって説明されます。展開・入札シグナルにモデルを固定し、インタビューを通じて価格設定と構成を検証することで、推計値は繰り返し・レビュー可能な明確なステップに追跡可能な状態を維持しています。
レポートで回答される主な質問
南米・中米のスマートメーター市場規模は現在どのくらいですか?
市場は2026年に22億1,200万米ドルと評価されており、2031年には29億9,000万米ドルに達すると予測されています。
当地域のスマート水道メーターにはどのようなCAGRが見込まれていますか?
スマート水道メーターは、すべてのメータータイプの中で最速となるCAGR 9.22%で2031年まで成長する見込みです。
最も多くの新規接続を追加している通信技術はどれですか?
セルラーIoT、特にNB-IoTとLTE-Mは、オペレーターが都市部および半農村地域にカバレッジを拡大するにつれて、CAGR 10.75%で拡大しています。
コロンビアが最も成長の速い国内市場である理由は何ですか?
NB-IoT向けの政府による周波数帯割り当てとインフラ投資が、2031年にかけてCAGR 12.38%を支えています。
スマートメーターの展開を遅らせる可能性がある主な制約は何ですか?
高い初期設備投資(1メーターあたり150〜300米ドル)は、中小規模電力会社にとって回収期間を10年超に延ばします。
現在、地域の市場シェアを支配しているベンダーはどこですか?
Landis+Gyr、Itron、Kamstrupが合わせて地域収益の約42%を占めています。