
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
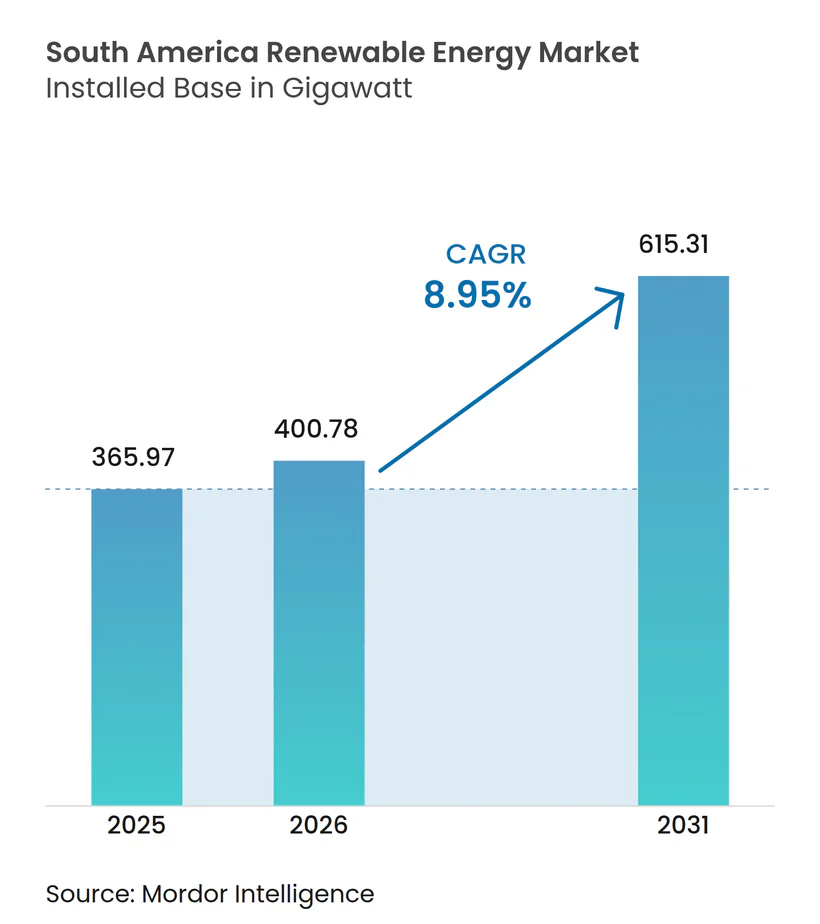
| 基準年の市場規模 (2025) | 365.97 ギガワット |
| 市場取引高 (2026) | 400.78 ギガワット |
| 市場取引高 (2031) | 615.31 ギガワット |
| 成長率 (2026 - 2031) | 8.95 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 日本
- 北米
Mordor Intelligenceによる南米再生可能エネルギー市場分析
南米再生可能エネルギー市場の設備容量規模は、2025年に365.97ギガワット、2026年に400.78ギガワットと予測され、2026年から2031年にかけてCAGR 8.95%で成長し、2031年までに615.31ギガワットに達する見込みです。
競争入札、均等化発電コストの低下、長期コーポレート電力購入契約(PPA)が連動し、ユーティリティ規模の資産への新規資本流入を促進しています。太陽光・風力の入札価格が火力発電を下回る水準となり、バッテリー蓄電が変動性への懸念を緩和しています。鉱山コングロマリットは、オフグリッド操業の脱炭素化に向けて20年間の固定価格契約を締結しており、グリーン水素輸出計画が沿岸・砂漠地域へのサイト選定を再構築しています。発電と蓄電を組み合わせた開発事業者は、融資機関がハイブリッド型を安定したキャッシュフローを持つ調整可能なリソースとみなすため、より低コストの資金調達を確保できます。
主要レポートのポイント
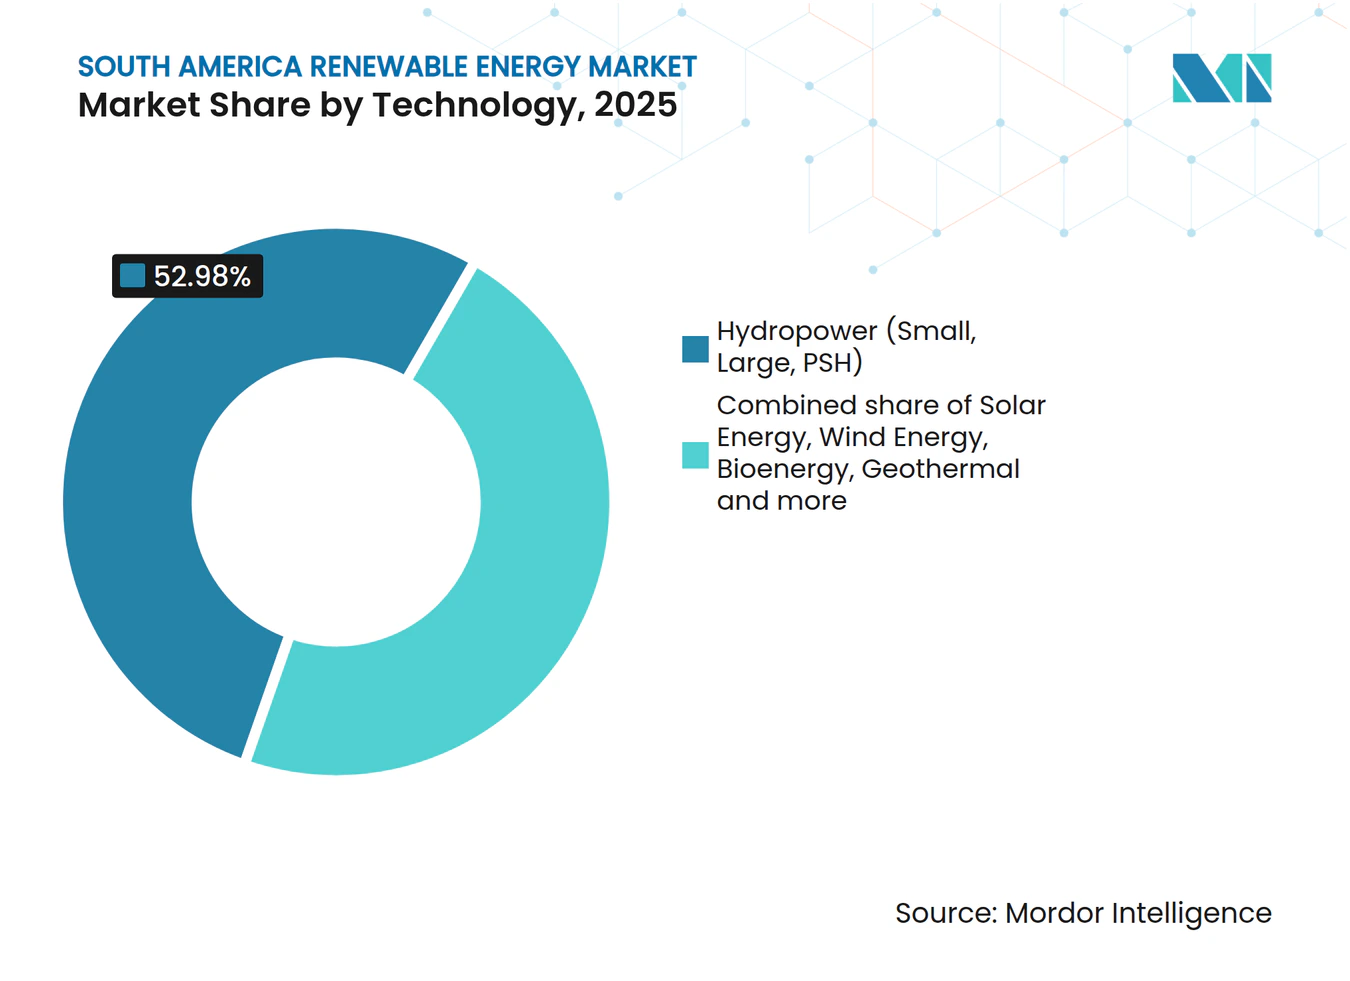
- 技術別では、水力発電が2025年の南米再生可能エネルギー市場シェアの52.98%を占めてトップとなり、太陽エネルギーは2031年にかけてCAGR 18.30%で拡大する見込みです。
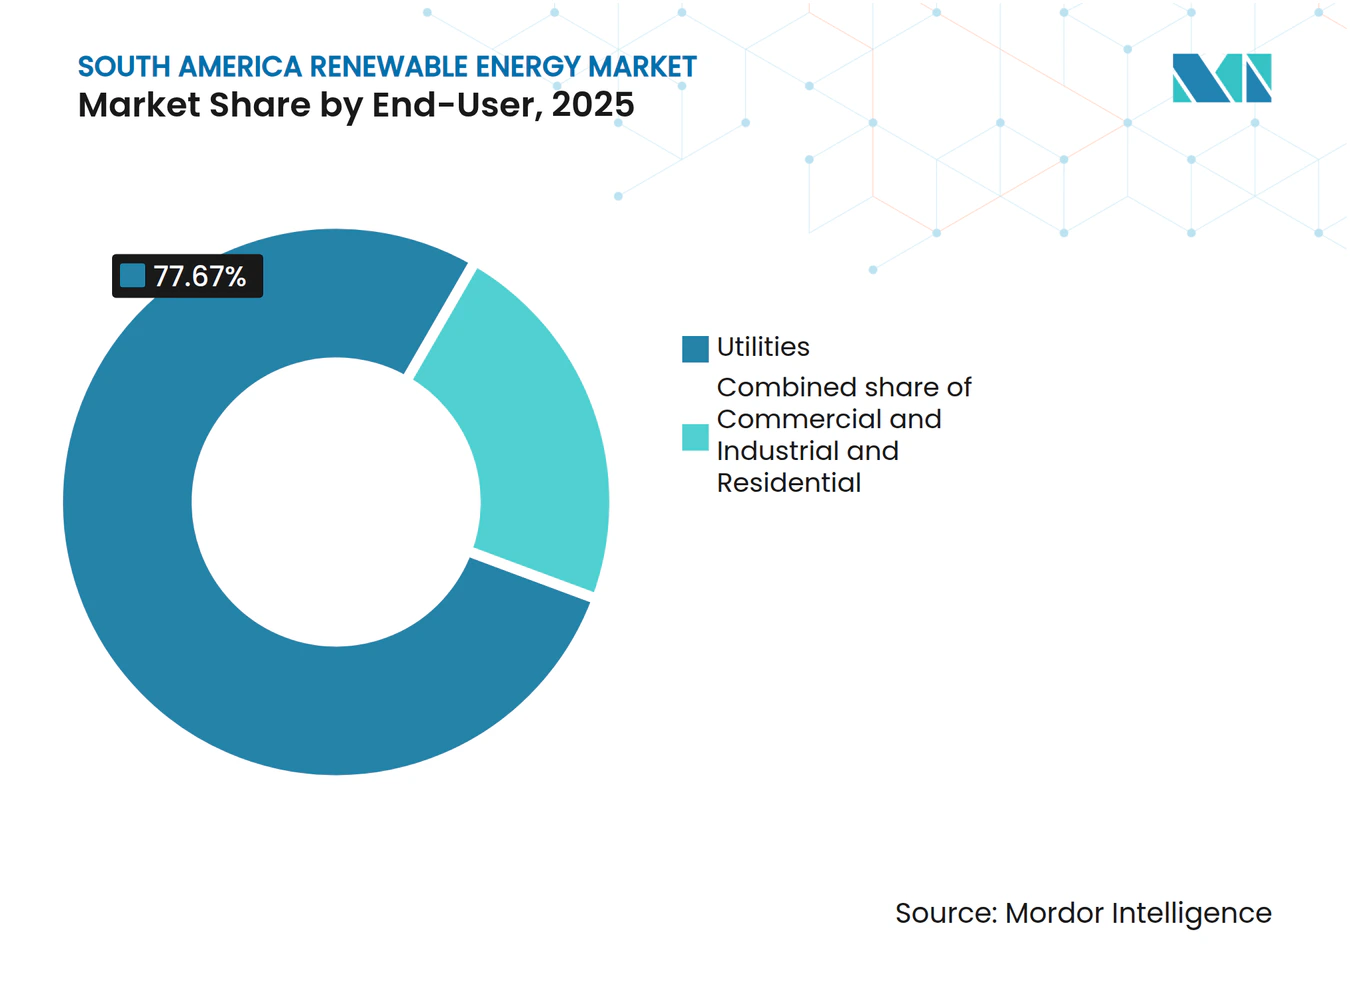
- エンドユーザー別では、電力会社が2025年の設備容量の77.67%を占めましたが、商業・産業セグメントは2031年にかけてCAGR 13.88%で成長する見込みです。
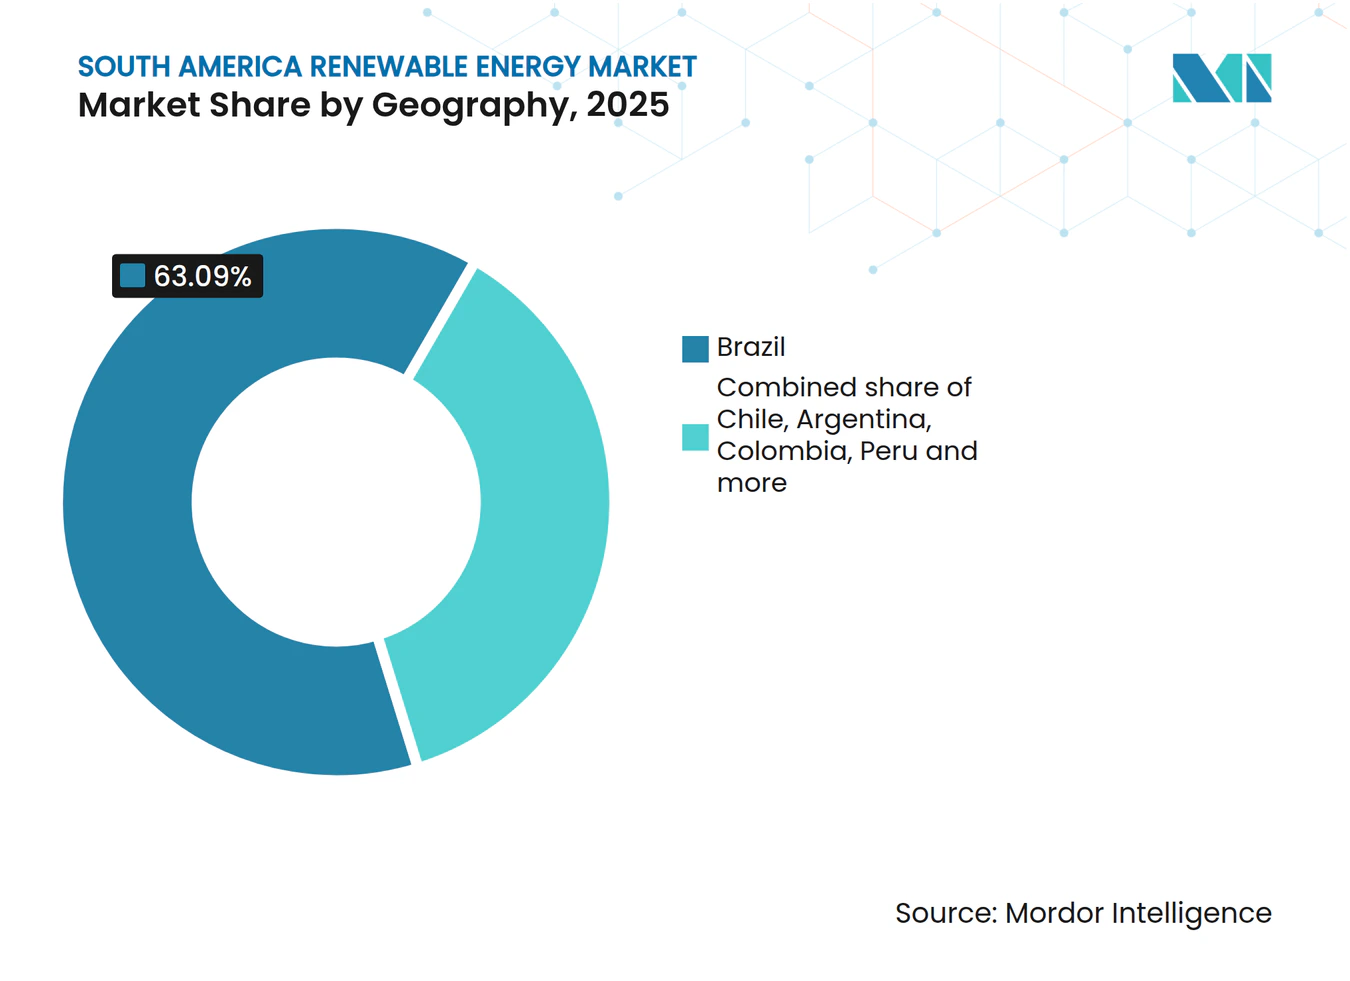
- 地域別では、ブラジルが2025年の設備容量の63.09%を占め、チリは2026〜2031年にかけてCAGR 17.19%と最速の成長を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 入札プログラムによるプロジェクトパイプラインの拡大 | +2.1% | ブラジル、チリ、コロンビア、アルゼンチン | 中期(2〜4年) |
| 太陽光発電および陸上風力の均等化発電コストの低下 | +1.8% | 地域全体、特にブラジルとチリで顕著 | 短期(2年以内) |
| グリーン水素輸出の野心 | +1.5% | チリ、ブラジル北東部、アルゼンチン・パタゴニア | 長期(4年以上) |
| 鉱業セクターのコーポレートPPA | +1.3% | チリ、ペルー、ブラジル・ミナスジェライス州およびパラー州 | 中期(2〜4年) |
| 系統連系型バッテリー | +1.0% | ブラジル、チリ、アルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー入札プログラムによるプロジェクトパイプラインの加速
2023年以降、競争入札が固定価格買取制度に取って代わりました。ブラジル、チリ、コロンビアは2024〜2025年に合計8.5GWを共同落札し、ペナルティ条項により入札者は契約締結前に機器調達と系統接続許可の確保を義務付けられ、投機を排除してプロジェクト建設スケジュールを加速させています。ブラジルの2024年予備入札では、MWh当たり28米ドルという過去最低価格で3.1GWが落札され、太陽光+蓄電がガスピーカーと競合できることが示されました。チリの2025年2.5GW入札では4時間バッテリーが義務付けられ、夕方の安定供給が確保されます。コロンビアの2024年2.2GW落札は停滞していた市場を再開させ、アルゼンチンの各州は連邦予算の制約を回避するため800MWの風力を入札しました。これらのルールにより、投資家は契約済み資産が期日通りに接続され、初日から収益を得られるという確信を持てます。
太陽光発電および陸上風力の均等化発電コストの低下
両面発電モジュールと単軸トラッカーが発電量を最大20%向上させた結果、2024年のユーティリティ規模の太陽光発電の平均コストはMWh当たり29米ドルとなりました。[1] 陸上風力はMWh当たり35米ドルに低下し、ブラジル北東部でより安定した風を捉えるハブ高さ120メートルのタービンが貢献しました。チリのアタカマ太陽光発電所は2024年にMWh当たり20米ドル未満のPPAを締結し、1.2GWの石炭発電の早期廃止を促しました。バイア州の風力発電所は2024年に50%超の設備利用率を記録し、回収期間を7年未満に短縮しました。化石燃料資産とのコスト同等性が補助金の必要性を排除し、企業バイヤーが小売価格より10〜15%低い料金で直接PPAを締結できるようになっています。
グリーン水素輸出の野心がユーティリティ規模の設備増強を牽引
チリは2030年までに25GWの電解槽を目標としており、40GWの専用再生可能エネルギーが必要となります。[2] 連携容量の最初の1.5GWは2024年に契約を獲得し、ドイツおよび日本のバイヤーとの引き取り契約を確定しました。ブラジルの北東海岸では、セアラー州の港湾近くの水素ハブに供給するため7GWの洋上風力が計画されており、ウルグアイは輸出用アンモニア製造のための10MWパイロットプロジェクトを稼働させました。投資家は20年間の水素契約と引き換えにやや低い料金を受け入れており、これによりマーチャントリスクが低減し、より低コストの負債調達が可能となっています。
オフグリッド脱炭素化に向けた鉱業セクターのコーポレートPPA
鉱山会社は2024〜2025年にスコープ2目標達成のため4.2GWの再生可能エネルギーPPAを締結しました。コデルコは375GWhのバッテリーに裏付けられた年間1.8TWhの供給契約を締結し、アタカマの製錬所への24時間電力供給を保証しました。アングロ・アメリカンはブラジルの鉄鉱石サイトに300MWの太陽光+蓄電設備のために5億米ドルを投じ、ペルーのアンタミナ鉱山は120MWの風力を確保しました。テイク・オア・ペイ条項とインフレ連動料金により、これらの契約は準ユーティリティ型の収益源となり、安定した利回りを求める年金基金を引き付けています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送電ボトルネックと遅延 | -1.2% | ブラジル・バイア州、チリ・アタカマ、アルゼンチン・パタゴニア | 短期(2年以内) |
| 外国為替の変動性 | -0.9% | アルゼンチン、ブラジル、コロンビア | 中期(2〜4年) |
| 現地調達規制によるOEM設備投資の増加 | -0.6% | ブラジル、アルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
送電ボトルネックと系統接続の遅延
ブラジルのバイア州の接続待ちは2024年末に5.4GWに達し、新変電所がプロジェクト完工に追いつかないため平均待機時間が18ヶ月に延びています。チリのアタカマの積滞案件は3GWに達し、2024年に1.8TWhのカーテルメントが発生しました。パタゴニアの風力プロジェクトは、ブエノスアイレスへの高圧送電線の資金が未確保のため24ヶ月の遅延に直面しています。長い待機列は開発コストを10〜15%押し上げ、料金マージンを侵食し、スポンサーは負債クローズ前に系統接続保証を求めるようになっています。
現地調達規制によるOEM設備投資の増加
ブラジルはBNDES融資を活用するために風力で60%、太陽光で50%の現地調達を義務付けており、ハードウェア価格を最大12%引き上げています。Vestas Wind Systems A/Sは2024年にバイア州でナセル工場を開設して規制に対応しましたが、立ち上げの遅れにより納期が4ヶ月延長されました。[3] アルゼンチンの30%ルールは、現地サプライヤーが規模を達成できないためタービン価格を15%押し上げました。この義務付けにより約12,000の製造雇用が創出された一方、開発事業者のマージンを200〜300ベーシスポイント削減し、プロジェクトスケジュールを遅らせました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
水力発電の優位性が薄れる中で太陽エネルギーが急増水力発電は2025年の設備容量の52.98%を占めましたが、環境許認可と降水量の変動が新規建設を遅らせています。太陽エネルギーはCAGR 18.30%と最も高い成長率で拡大し、MWh当たり30米ドル未満の経済性とモジュール式設計が送電ボトルネックを回避することで牽引されます。風力は年間約4.5GWを追加し、ブラジル北東部での50%の設備利用率が後押しします。バイオエネルギーはバガス焚きコジェネレーションを通じて12GWを供給し、ブラジルのRenovaBio目標に支えられています。新興ニッチには、8時間放電能力を提供するブラジルの401MWシノッププロジェクトなどの揚水発電水力が含まれます。洋上風力開発は、2027年の最初のタービン設置を目指す16GWのブラジルパイプラインで形成されつつあります。
太陽エネルギーの急速な建設が電源構成を変えつつありますが、変動出力の増加により夕方のピーク対応に蓄電が必要となります。集光型太陽熱発電は、kW当たり6,000米ドルのコストのため、チリの110MWセロ・ドミナドール発電所を超えた普及は限定的です。地熱はセロ・パベジョンで48MWを保有しており、Enelはアンデスでさらに200MWを探索しています。海洋エネルギーはkW当たり1万米ドルを超える建設コストのため、依然としてパイロットプロジェクトに限定されています。したがって、南米再生可能エネルギー市場において太陽エネルギーと風力に割り当てられる市場規模は、蓄電と系統整備が追いつく限り、2031年まで水力発電を上回るペースで拡大するでしょう。


注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
エンドユーザー別:
電力会社に続いて商業・産業セグメントが加速電力会社は入札量が直接ポートフォリオに組み込まれるため、2025年の設備容量の77.67%を支配しました。商業・産業セグメントはブラジルとチリの自家消費型屋根置き太陽光に牽引され、CAGR 13.88%で成長する見込みです。ブラジルの分散型太陽光は2024年に39GWに達し、そのうち28GWは電力料金を30〜40%削減する商業・産業の屋根置きシステムから供給されました。チリの改訂された余剰電力買取制度により、企業は余剰電力を小売価格の70%で売電でき、2024年に1.2GWの新規屋根置きシステムが追加されました。鉱業PPAは商業・産業内で最大のアンカー負荷を形成し、住宅用システムは2025年に8GWに達し、主にブラジル南東部に集中しています。
通貨不安定性が2024年のアルゼンチンの住宅需要を抑制しましたが、メンドーサ州の固定資産税優遇措置が2025年に販売を回復させました。コロンビアの住宅市場は低料金が回収期間を長引かせるため、200MWと小規模にとどまりました。企業バイヤーが価格確実性を追求する中、南米再生可能エネルギー市場では電力会社から商業・産業の屋根置きシステムへの容量シフトが進み、送電線への負担が軽減されるでしょう。

注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
地域分析
ブラジル再生可能エネルギー市場
ブラジルは2025年の設備容量の63.09%を占め、水力100 GW、風力45 GW、分散型太陽光39 GW、大規模太陽光28 GWを保有している。2024年8月の予備力オークションでは3.1 GWが1 MWh当たり28 米ドルで落札され、容量の60%が太陽光+蓄電池ハイブリッドに配分された。同年実施された1.6 GWの蓄電池入札は、変動性再生可能エネルギーが普及率30%を超える中、系統柔軟性への転換を裏付けるものとなった。洋上風力はPetrobrasの7 GW計画およびIberdrola S.A.の14 GWパイプラインを通じて注目を集めており、いずれも2027年の設置を目標としている。ANEELはバイーア州およびリオグランデ・ド・ノルテ州の系統緩和に向け、21億 米ドルの新規送電線を承認した。
チリ再生可能エネルギー市場
チリは2026年から2031年にかけて地域最速となる17.19%のCAGRを記録する見込みである。2024年に締結されたグリーン水素輸出契約により1.5 GWの専用再生可能エネルギー容量が確保され、蓄電池義務化規制により2025年以降のすべての大規模プロジェクトに対して20%の蓄電池併設が求められる。送電網の増強により、アタカマからサンティアゴへの500 kV送電線の整備が加速している。375 GWhの蓄電池に裏付けられたCodelcoの年間1.8 TWhの電力購入契約(PPA)は、鉱業需要が成長を支える構図を示している。
南米再生可能エネルギー市場
アルゼンチンは2025年に主にパタゴニアの風力を中心とした12 GWの設備容量を記録したが、通貨変動により1.2 GWの新規建設が遅延した。800 MWの風力を対象とした州レベルのオークションでは、連邦政策の空白を補うために多国間金融が活用された。コロンビアは5年間の停滞から回復し、ラ・グアヒラにおいて2024年のオークションで2.2 GWを落札した。一方、ペルーはEnel Green Power S.p.A.による240 MWのWayra拡張を先頭に1.5 GWのパイプラインプロジェクトを推進した。ウルグアイ、パラグアイ、エクアドル、ボリビアは2025年に合計8.2 GWを記録し、ルグアイの10 MW水素パイロットプロジェクトが牽引した。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
規制環境
南米全域で、政策の重点は調達優先型の仕組みから、変動性再生可能エネルギーの資金調達可能性を高める系統統合・柔軟性ルールへと移行している。ブラジルでは、規制当局ANEELが2026年6月に規範決議第1.161/2026号および第1.162/2026号を発出し、蓄電をあらためて規制対象事業として位置づけ、認可、系統接続、計量、課金に関する要件を定めた。これはブラジルの法律第15.269/2025号に続くもので、同法は関税の妥当性とエネルギー安全保障を支えるため蓄電規制の指針を定め、オークションおよび系統接続ルールを、太陽光・風力・蓄電池を組み合わせたハイブリッドプロジェクトの拡大に整合させるものである。
チリは、再生可能エネルギーの導入拡大を、計画・統合の仕組みと組み合わせている。これには、エネルギー省の「Ruta Energetica 2026-2030」ロードマップや、2026年4月に開始された2028-2032年長期エネルギー計画(PELP)に関する参加型プロセスの立ち上げが含まれる。最大市場以外では、パラグアイが法律第7599/2025号(2026年公布)により非従来型・非水力の再生可能エネルギーに関する法的枠組みを近代化し、太陽光・風力発電事業者および自家発電スキームに向けて、より明確な許認可・コンプライアンスの道筋を示した。
競争環境
市場集中度
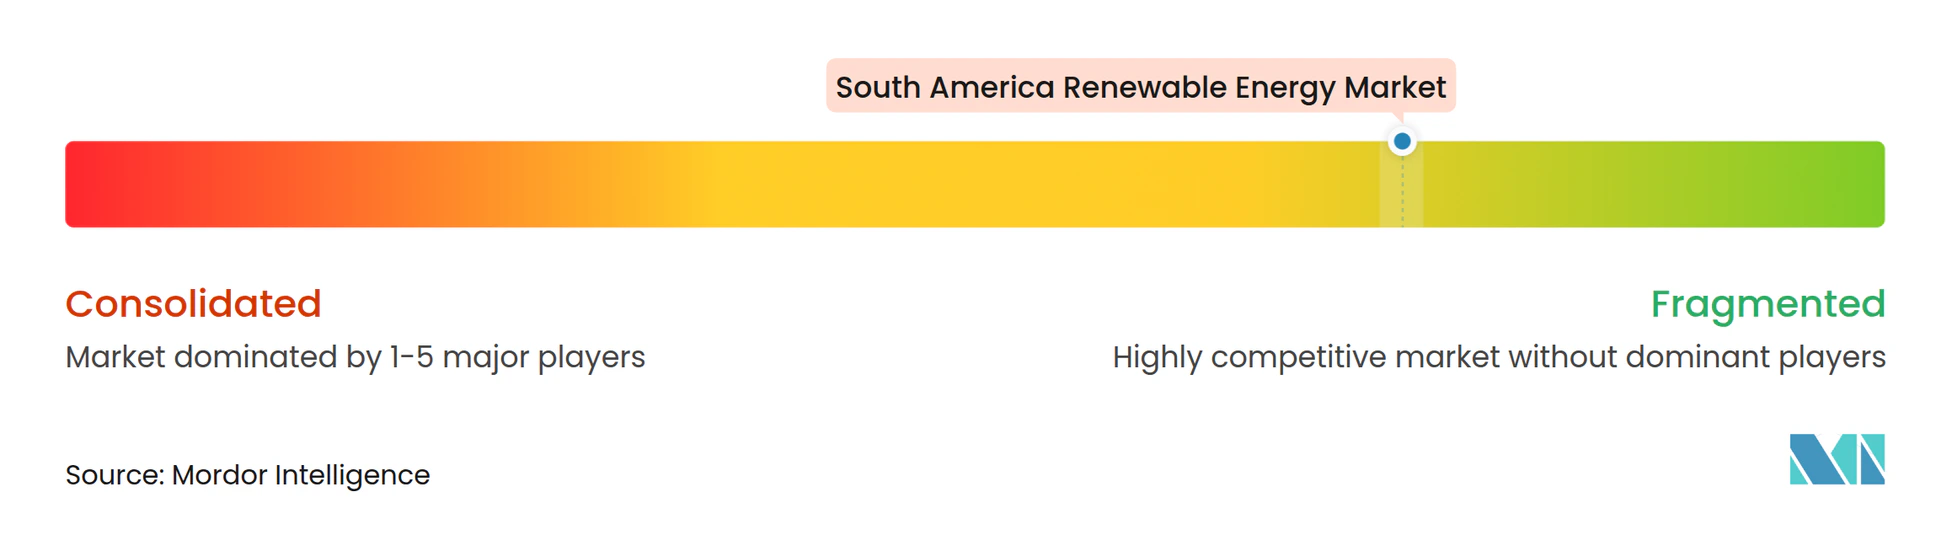
上位10社が2025年の設備容量の約45%を支配しており、中程度の分散が見られます。Enel、Iberdrola、ENGIEは発電、送電、小売を統合し、ポートフォリオのバランスと需要変動のヘッジに双方向の柔軟性を持っています。Atlas Renewable EnergyやBrookfield Renewable Partnersなどの独立系発電事業者は、5%未満の資金調達を確保する長期コーポレートPPAに注力しています。機器大手のVestas Wind Systems A/S、Siemens Gamesa Renewable Energy S.A.、GE Renewable Energyは、846MWのセラ・ド・アスルア風力発電所などの設備で年間発電量を3%向上させるデジタルツインソフトウェアを追加しています。[4]
太陽光・風力・バッテリーのハイブリッドプロジェクトは、蓄電の専門知識を持つ開発事業者に報いるホワイトスペースのニッチです。ABO WindとMainstream Renewable Powerは、大手電力会社のリーチが限られるペルーとコロンビアで100MW未満の資産を追求しています。中国のOEMであるCanadian Solar Inc.とTrina Solar Co. Ltd.はプロジェクト開発の上流に進出し、サプライチェーンの支配力を活用して欧米競合他社より10〜15%低いEPCコストを実現しています。現地調達の障壁とISO 14001準拠は、確立された製造拠点と規制チームを持つ既存企業に有利に働いています。
南米再生可能エネルギー産業のリーダー企業
-
Enel Green Power S.p.A.
-
Iberdrola S.A.
-
ENGIE Brasil Energia S.A.
-
Neoenergia S.A.
-
AES Andes S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
南米再生可能エネルギー市場 このレポートでカバーされる企業
- Enel Green Power S.p.A.
- Iberdrola S.A.
- AES Andes S.A.
- ENGIE Brasil Energia S.A.
- Neoenergia S.A.
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- GE Renewable Energy
- EDF Renouvelables
- Acciona Energía
- Atlas Renewable Energy
- Canadian Solar Inc.
- Trina Solar Co. Ltd.
- Brookfield Renewable Partners L.P.
- Statkraft AS
- Mainstream Renewable Power Ltd.
- ABO Wind AG
- Invenergy LLC
- Suzlon Group
- Grupo Energía Bogotá
市場機会と将来展望
短期的な機会は、新規の太陽光・風力プロジェクトにおける系統接続の障壁を緩和し、出力抑制を減らす送配電網の増強に集中している。ブラジルは明確な規模の目安を示しており、EPEの報告によると2025年の発電容量の追加は24.6GWに達し、太陽光(16.3GW)と風力(5.2GW)が主導した。一方、総設置容量は261GWに達し、太陽光は電源構成の24.8%を占めた。主要な回廊において変動性再生可能エネルギーが系統整備を上回る速度で拡大するなか、開発事業者、電力会社、系統運用者は、竣工スケジュールと契約収益を支えるため、発電と系統強化計画、蓄電対応型の接続設計を一体として組み合わせる動きを強めている。
第二の機会は、調達を再開または拡大している市場における大規模太陽光発電と企業向けオフテイク構造の加速である。コロンビアはこの勢いを示しており、鉱業エネルギー省の報告によれば、2026年7月17日時点で太陽光・風力の設置容量は合計4.63GWに達し、同時にPatria Investimentosの360MWpのPuerta de Oro太陽光発電所が2026年7月に商業運転を開始した。同時に、パラグアイの法律第7599/2025号による近代化や、ブラジルの蓄電規制枠組み(法律第15.269/2025号およびANEELの2026年6月決議)といった、より小規模な市場における政策整備の進展により、分散型発電、蓄電、ハイブリッドプロジェクトが、電力供給と柔軟性サービスの両方から収益を得る余地が広がっている。
最近の産業開発事情 南米再生可能エネルギー市場
- 2026年6月:Neoenergia Coelba(Iberdrolaグループ)は、ブラジル・バイーア州の電力配電インフラ強化のため、JICA支援による7億8,000万ブラジルレアルの融資を確保した。この資金は、風力・太陽光の導入が進む同州において、レジリエンス向上と損失削減を支える設備更新を後押しし、配電網が変動性発電と電化需要の増大を吸収できるよう支援する。
- 2025年12月:Mercomarは、南米全域におけるタービン、ブレード、変圧器など再生可能エネルギー事業向けの大型・重要貨物に特化した物流サービスを拡大した。輸送リスクとスケジュールの信頼性向上を目指すこの取り組みは、配送時期がEPCコストや竣工日に影響しうる大規模風力・太陽光プロジェクトの実行加速を支える。
- 2024年11月:ブラジル連邦政府のNovo PACプログラムは、エネルギー転換に6,663億ブラジルレアルを割り当て、うち4,465億ブラジルレアルを2026年までの実行対象とした。同プログラムは、新規の再生可能エネルギー容量を大規模に導入する際の制約に対応するため、系統および関連インフラの整備計画を支えている。
南米再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場は南米における再生可能力発電を対象とし、主要国およびその他の地域における設備容量の追加量と既存設備容量を通じて測定されます。
対象外の範囲:正式な設備容量統計に報告されていないオフグリッドの自家発電資産、および再生可能燃料などの非電力用途は計上されません。
セグメンテーション概要
- 技術別
- 太陽エネルギー(太陽光発電および集光型太陽熱発電)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
- 地域別
- ブラジル
- チリ
- アルゼンチン
- コロンビア
- ペルー
- その他南米
データソース、市場規模測定、および検証
デスクリサーチ
デスクワークは、公開エネルギー統計を用いて技術別・国別の設備容量をマッピングすることから始まり、その後、政策ノートとパイプラインの可視性をクロスチェックします。通常、IRENA統計、IEA電力・再生可能エネルギーデータセット、各国エネルギー省の公表資料、系統運用者および規制当局のリリース、地域電力計画文書などを参照し、同一の技術ルールがすべての地域に適用されるよう定義を統一します。
トレンドを把握するため、開発者のアナウンスメント、公益事業者の申請書類、および投資家向けプレゼンテーションを精査し、竣工スケジュール、リパワリング活動、および系統接続の制約を確認します。高成長年における機器フローの妥当性確認のため輸出入貿易リリースおよび税関ポータルを選択的に活用し、技術的な焦点がどこに移行しているかを確認するために特許データベースも参照します。また、公開データにギャップがある場合の企業財務・インテリジェンスおよび出荷レベルの貿易チェックのために有料サブスクリプションも活用します。ここで言及したソースは例示であり、データの収集・検証・明確化を支援するために他の多くの公開文書も精査します。
一次インタビューおよびサーベイ
南米全域の公益事業者、開発者、機器プロバイダー、金融機関、および規制当局を対象にインタビューおよびサーベイを実施します。専門家の見解は、竣工日、設備利用率、オークションパイプライン、出力制御、および遅延を検証し、国別データの欠損を解消するのに役立ちます。回答は、前提条件と最終推計値が承認される前に公開記録と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:47% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マージャー:55% |
市場規模測定と予測
本市場の規模測定は主に、国別・技術別の再生可能エネルギー設備容量のトップダウン再構築によって行われます。各国の統計および系統接続済み竣工データを単一の一貫したデータセットに集約します。合計値の現実性を担保するため、プロジェクトパイプラインのサンプリング、標準的な設備利用率の適用、および既知の調達・オークション量との比較といった選択的なボトムアップ検証によって出力値を裏付けます。
本市場において重要なインプットには、技術別の年間竣工量、発表済みおよび落札済みのオークション容量、系統接続および出力制御シグナル、水力発電の建設判断に影響する水文学的変動性、ならびにネットメタリング規則や再生可能エネルギー目標などの政策項目が含まれます。公開報告が乏しい国については、利用可能な最も近い公式設備容量シリーズを使用してギャップを処理し、稼働中か遅延中かに関するインタビューフィードバックで調整します。
予測においては、政策・許認可・送電線の利用可能性が長期的な方向性を変えることなく竣工年をシフトさせる可能性があるため、シナリオ分析を採用します。前提条件は技術別・国別に段階的に検討され、インタビューで検証された地域電力需要見通しおよびプロジェクトファイナンス条件に整合させます。
データ検証と更新サイクル
モデルの出力値は、各国の発電ミックス、公表済みの系統拡張計画、および落札容量と実現竣工量の過去の関係性といった独立したシグナルと照合して確認されます。大幅な変動は国別に精査され、異常値が検出された場合は、承認前に単位換算、技術タグ付け、およびタイミング前提条件について再確認が行われます。
レポートは年次で更新され、主要なオークションのキャンセル、新たなインセンティブスキームの発行、または大型プロジェクトの遅延など、重要なイベントが発生した場合には中間更新が行われます。納品前にアナリストが最新のレビューを実施し、クライアントは最新の公開データと検証コールに裏付けられた最新の見解を受け取ります。
Mordor Intelligenceの南米再生可能エネルギー市場規模と他の公表推計値との比較
南米再生可能エネルギーの公表市場規模は、著者が異なる単位を選択し、異なる技術を含め、水力発電と分散型太陽光発電の扱いが大きく異なるため、幅広く変動する可能性があります。タイミングの選択も重要であり、落札段階で設備容量を計上するソースもあれば、竣工後にのみ資産を計上するソースもあります。
一部の推計値は市場を投資額または支出額に換算し、系統、蓄電、およびその他のエネルギー転換関連項目を含めています。Mordor Intelligenceでは、報告される市場規模は再生可能電力設備容量(ギガワット単位)として追跡され、対象となる南米諸国における系統接続済み発電のみが計上されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 365.97 GW(2025年) | |
| 業界団体A | 410.00 ビリオン 米ドル(2025年) | 蓄電や一部の分散型資産を含むより広範なエネルギー転換設備容量を集計することが多く、同一年内に銘板容量とパイプラインまたは落札済みプロジェクトを混在させる場合があります。 |
| 業界誌B | 320.00 ビリオン 米ドル(2025年) | 大型水力発電を除外するか別市場として扱う場合があり、発表済み設備容量の一部をベース年外に押し出す保守的な竣工前提条件を適用することがあります。 |
表中のばらつきは主に、何を計上するか、いつ計上するかの違いによるものであり、単一の計算ミスによるものではありません。単位を一貫して保ち、各国の合計値を観測可能な設備容量シリーズおよび竣工シグナルに紐付けることで、最終的な数値は更新時に繰り返し実行可能なステップに追跡可能な状態を維持します。
レポートで回答される主要な質問
2026年の南米再生可能エネルギー市場の規模はどのくらいですか?
2026年の設備容量は400.78GWで、CAGR 8.95%で2031年までに615.31GWに達する軌道にあります。
再生可能エネルギー設備容量で最も急成長している国はどこですか?
チリは水素輸出プロジェクトと鉱業PPAが需要を押し上げ、2031年にかけて年率約17%で拡大する見込みです。
鉱山会社にコーポレートPPAが人気な理由は何ですか?
長期固定価格PPAはスコープ2排出量を大幅に削減し、ディーゼル価格変動に直面する遠隔地の製錬所のエネルギーコストを安定させます。
2030年までにバッテリー蓄電はどのような役割を果たしますか?
4時間のリチウムイオンシステムがほとんどの新規太陽光・風力発電所とペアリングされ、カーテルメントを削減し、信頼性を損なうことなく系統が変動型再生可能エネルギー40%超を達成できるようにします。
ブラジルでは外国為替リスクはどのように管理されていますか?
開発事業者はプロジェクト価値の30%にエクスポージャーを上限とするBNDESの通貨ヘッジローンを活用するケースが増えていますが、ヘッジにより借入コストが最大120ベーシスポイント増加します。
2031年までに最も多くの設備容量を追加する技術はどれですか?
太陽エネルギーがCAGR 18%でトップとなり、次いで風力が続く一方、水力発電の追加は環境・社会的障壁により限定的にとどまります。