
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
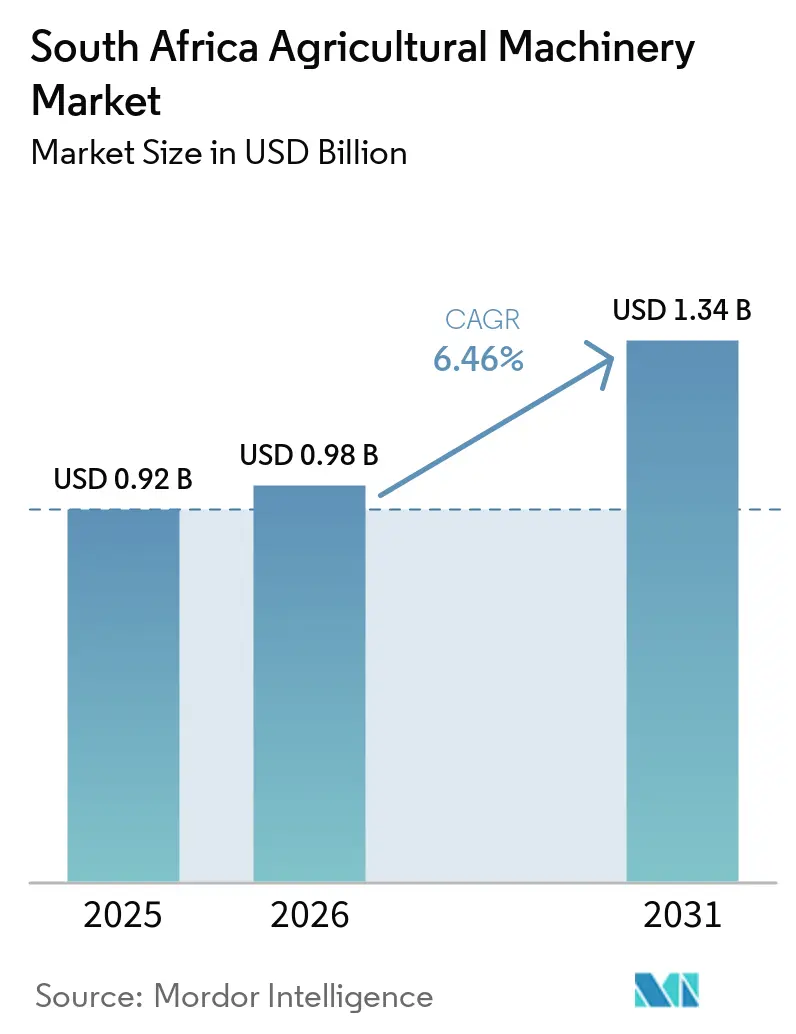
| 基準年の市場規模 (2025) | 0.92 十億米ドル |
| 市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2031) | 1.34 十億米ドル |
| 成長率 (2026 - 2031) | 6.46 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ農業機械市場分析
南アフリカ農業機械市場規模は2025年に9億2,000万米ドルと評価され、2026年の9億8,000万米ドルから2031年には13億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)における年間複合成長率(CAGR)は6.46%です。持続的な系統電力の不安定さにより、商業農場はロードシェディング(計画停電)期間中も生産を維持できるディーゼル効率の高いトラクターや自律型システムへの移行が進んでいます。農業・土地改革・農村開発省の再資本化補助金が機械コストの最大50%をカバーするため、中規模事業者は急速に規模を拡大しており、また大型購入品に対する頭金の障壁を取り除く製造業者(OEM)のファイナンス部門も普及を後押ししています。水不足により、ピボット灌漑およびドリップ灌漑への支出が加速しており、州の水利用許可要件を満たすテレメトリーとハードウェアをセットで提供するサプライヤーが優位に立っています。オンラインマーケットプレイスが価格の透明性を高めており、正規ディーラーはアフターサービスを主要な差別化要因として重視するようになっています。
主要レポートのポイント
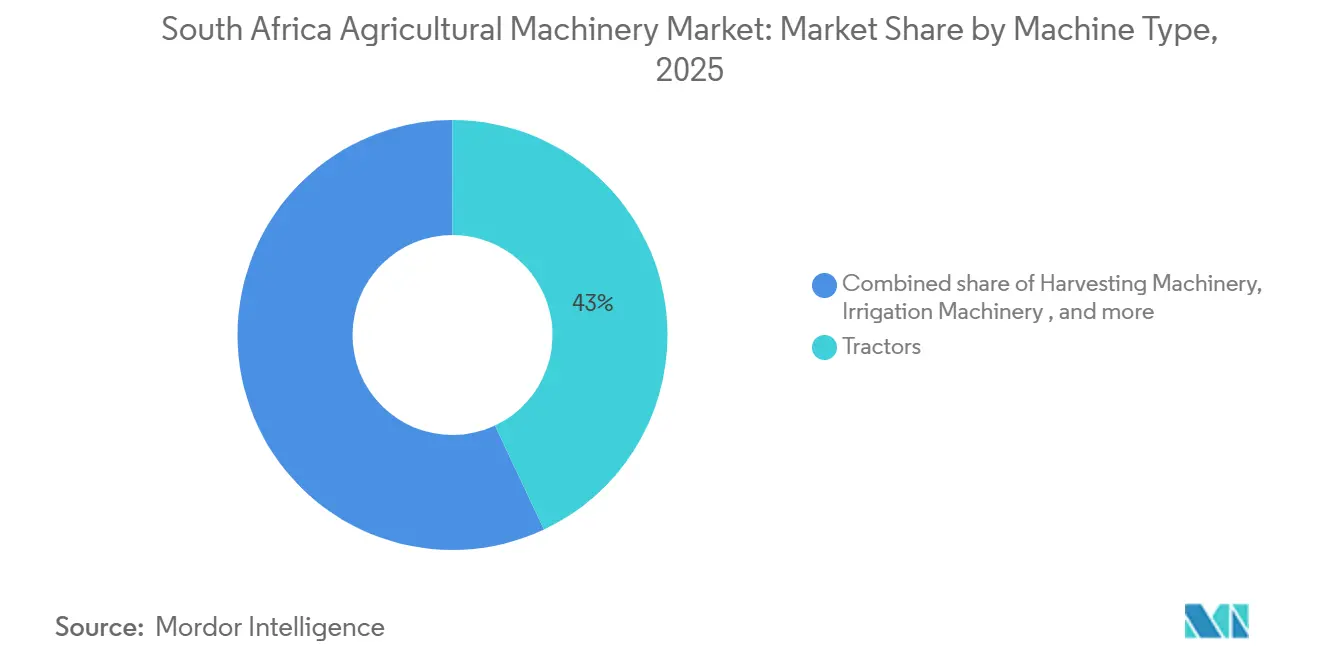
- 機種別では、トラクターが2025年の南アフリカ農業機械市場シェアの43%を占めてトップとなり、灌漑機械は2031年までに最も速いCAGR 11.2%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
南アフリカ農業機械市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| パンデミック後の機械化需要の深化 | +1.8% | フリーステート州、ムプマランガ州、クワズール・ナタール州に重点を置いた全国規模 | 中期(2~4年) |
| 水不足による精密灌漑への移行 | +1.5% | ノーザンケープ州、ウエスタンケープ州、フリーステート州 | 長期(4年以上) |
| 新興農家向け政府再資本化補助金 | +1.2% | イースタンケープ州、リンポポ州、クワズール・ナタール州 | 短期(2年以内) |
| 純正機器メーカー(OEM)のファイナンス部門による参入障壁の低下 | +1.0% | フリーステート州とウエスタンケープ州での普及率が高い全国規模 | 中期(2~4年) |
| 農業技術インキュベーターによる機械共有協同組合の推進 | +0.7% | ウエスタンケープ州の園芸クラスターおよびハウテン州の都市近郊地域 | 長期(4年以上) |
| サトウキビのグリーン燃料義務化によるハーベスター需要の増加 | +0.6% | クワズール・ナタール州のサトウキビ産地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パンデミック後の機械化需要の深化
南アフリカにおける商業農業雇用は2020年以降18%増加しています。それにもかかわらず、労働コストの上昇と安定した生産量確保の必要性から、機械・設備が設備投資の約60%を占めるようになっています。40~120馬力のトラクターセグメントが市場をリードしており、特に高コストのディーゼル発電機稼働時において、運用コストと圃場能力のバランスが優れています。政府補助金は、再活性化された農地での野菜・豆類の輪作に適したコンパクトユーティリティトラクターの普及も促進しています。この需要に対応するため、ディーラーネットワークはプレミアムアーティキュレート型よりもエントリーレベルモデルの在庫を優先しています。
水不足による精密灌漑への移行
南アフリカの農業セクターは水への依存度が高く、国全体の総水消費量の55~60%を占めています。ノーザンケープ州とウエスタンケープ州での最近の干ばつ宣言により、農業者は洪水灌漑からピボット灌漑およびドリップ灌漑システムへの移行を進めており、これにより水使用量を最大40%削減できます。2024年には、高度な地下水・帯水層マッピングにより新たな水資源が特定され、南アフリカの農業者の間で可変施肥制御装置および精密モニタリングシステムへの需要が高まっています。Lindsay Corporationなどの企業は、ピボット灌漑システムに土壌センサーと気象テレメトリーを統合し、農場が水利用許可要件を遵守できるよう支援しています。さらに、データサブスクリプションからの継続的な収益により、これらのサプライヤーのキャッシュフロー予測可能性が向上し、これらの技術の普及をさらに後押ししています。
新興農家向け政府再資本化補助金
南アフリカ農業機械市場は、政府主導の再資本化イニシアチブにより成長しています。主要なプログラムとしては、予算が18億5,000万ランド(9,300万米ドル)の農業総合支援プログラム(CASP)と、6億7,740万ランド(3,700万米ドル)のイリマ/レツェマ配分が挙げられます[1]。2026年1月に開始されたイースタンケープ州の灌漑復興プロジェクトなどの地域プロジェクトは、高集約型設備および太陽光ポンプセットへの資金配分により需要をさらに刺激しています。公共財政管理法の調達プロセスに関連する課題に対処するため、OEMは事前資格認定ベンダーパネルを通じて省庁と直接協力しています。この戦略により、補助金付き技術の農家への迅速な提供が確保され、エントリーレベル機器市場の効率性と商業的持続可能性が向上しています。
製造業者(OEM)のファイナンス部門による参入障壁の低下
Deere and Company Financialおよび類似の事業体は、4~6年間の頭金不要プランを提供し、資金的に制約のある農業者の残存価値リスクを軽減しています[2]。収穫サイクルに合わせたバルーン支払い構造は、フリーステート州やムプマランガ州など価格変動に直面する穀物生産者に特に魅力的です。AGCO CorporationとCNH Industrial N.V.は、保証とテレマティクスを含めることでこれらの融資パッケージを強化し、狭いハードウェアマージンを相殺するサブスクリプション収益を生み出しています。さらに、関税免除のトラクター輸入により価格競争が激化し、競争の主要因が製品仕様から融資条件へとシフトしています。
制約要因影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 系統電力の不安定さによる運営コストの上昇 | -1.3% | フリーステート州、ムプマランガ州、クワズール・ナタール州に深刻な影響を与える全国規模 | 短期(2年以内) |
| 金利上昇による設備投資サイクルの抑制 | -1.1% | ウエスタンケープ州とリンポポ州の中規模農場への影響が大きい全国規模 | 中期(2~4年) |
| グレーマーケット輸入品によるディーラーマージンの侵食 | -0.8% | ハウテン州とウエスタンケープ州にクラスターが集中する全国規模 | 中期(2~4年) |
| ハイテク機器に対するデジタルスキルの不足 | -0.6% | 農村部のイースタンケープ州、リンポポ州、ノーザンケープ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統電力の不安定さによる運用コストの上昇
2025年初頭、ステージ6のロードシェディングにより農家はディーゼル発電機に依存せざるを得なくなり、エネルギーコストが40%上昇し、設備のアップグレードが遅延しました。2026年2月までに南アフリカの電力系統は安定を取り戻し、300日以上連続して停電なしを維持し、農場レベルの太陽光発電容量が1.6GW増加しました。人工照明への依存を最小限に抑えるため、トラクターの稼働時間が日中にシフトされ、大型ユニットの稼働効率が低下しました。国家エネルギー規制機関は2025年~2026年の平均料金引き上げ率12.7%を承認し、コスト圧力が増大しました[3]。OEMはハイブリッドディーゼル電気トラクターを導入しつつありますが、農村部の充電インフラは依然として不十分です。安定した電力供給を必要とするサトウキビおよび木材の作業は、マイクログリッドソリューションが広く普及するまで課題に直面し続けています。
金利上昇による設備投資サイクルの抑制
2025年を通じて11%を超えたプライムレートにより、トラクターローンの返済期間が実用的な耐用年数を超えて延長され、2025年第1四半期にコンバイン購入が8%減少しました。商業銀行融資に依存するウエスタンケープ州とリンポポ州の中規模農場は、設備のアップグレードを延期し、既存機械の修理を選択しています。高金利は土地価値も低下させ、信用枠確保のための担保が減少しています。一方、資本力のある大規模事業者は精密機器への投資を継続しており、生産性格差がさらに拡大しています。潜在的な緩和は、インフレの鈍化と2026年後半の緩和サイクルの可能性に依存しており、いずれも不確実なままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:トラクターが支配的シェアを保持
トラクターは2025年の南アフリカ農業機械市場シェアの43%を占め、灌漑機械は2031年までに最も速いCAGRを記録すると予測されており、耕起・播種・運搬作業における主力機械としての地位を確固たるものにしています。中型の40〜120馬力モデルは、優れた圃場作業能力とステージ6発電機サイクル時のディーゼル消費量の削減を両立させているため、引き続き主導的な地位を維持しています。干ばつ耐性強化の要請に応えるため、南アフリカの農場ではセンターピボットおよびドリップ灌漑システムの導入が進んでおり、灌漑機械セグメントの成長を牽引しています。同セグメントは2031年まで顕著なCAGRを達成すると予測されています。ノーザンケープ州では、高度な帯水層マッピグが掘削井開発を支援しており、ベンダーは高効率ポンプおよびテレメトリーシステムを競争力のあるファイナンスオプションとバンドルして提供することで市場シェアを拡大しています。
播種機器は安定した需要を維持しており、生産者はトウモロコシや大豆などの作物において投入物の重複を最小化し、株立ちを改善する不耕起播種機や精密播種機を好んでいます。収穫機器は2025年に回復を見せ、穀物価格の上昇により繰り延べられていた更新予算が活用されたことでコンバイン販売が増加しました。保全農業の普及により深耕需要が減少しているため、耕起・中耕機器は圧力にさらされており、保護残渣を維持する軽量カルチベーターへの購買関心が高まっています。牧草・飼料機械はニッチなセグメントにとどまっていますが、将来の再生可能エネルギー義務化の下でバイオマスエネルギープロジェクトが拡大すれば、ベーラーの需要増加が見込まれます。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
地理的分析
フリーステート州は2025年の州支出が大きく、農業機械の最大の購入地域であり続けています。同地域の平坦なトウモロコシ地帯は高馬力フリートと大量のコンバイン購入を支えています。一方、ノーザンケープ州は最も速い成長が見込まれています。この成長は、地下水マッピングにより数千ヘクタールの新たな灌漑農地が開拓され、ピボット灌漑システムへの需要が高まっていることに起因しています。フリーステート州の規模はディーラーに予測可能なサービス収益をもたらし、大規模在庫の維持を正当化しています。対照的に、ノーザンケープ州のグリーンフィールドプロジェクトは、テレメトリーシステム付きポンプなどのバンドルソリューションを提供するサプライヤーを優遇しています。この2つの州が南アフリカ農業機械市場における設備投資の展開をリードしています。
クワズール・ナタール州はエタノール義務化に牽引されたハーベスター需要が強く、ウエスタンケープ州は園芸クラスターに特化したコンパクトユーティリティトラクターと精密散布機への投資に重点を置いています。ハウテン州の都市近郊野菜・養鶏ハブは温室自動化を優先しています。リンポポ州とムプマランガ州は果樹・木材機械への投資のバランスを取っていますが、信用制約がこれらの地域でのフリート更新を遅らせています。ノースウエスト州は穀物・畜産機器への安定した需要を維持していますが、土地保有の不確実性が投資意欲を抑制しています。イースタンケープ州は現在最小の市場シェアを保有していますが、新興農家に補助金付き農具を提供する州灌漑復興計画の開始後、活動が再活性化しています。
各州の将来の成長は、生産性格差を縮小するための的を絞ったインセンティブとインフラ整備に依存しています。ノーザンケープ州では、再生可能エネルギーマイクログリッドが遠隔地のピボットシステムに安定した電力を供給することが期待されており、フリーステート州の事業者はロードシェディング時の労働コスト削減のために自律型トラクターをテストしています。オンラインマーケットプレイスは、特にハウテン州とウエスタンケープ州において中古輸入品へのアクセスを拡大しています。さらに、政府の再資本化補助金は小規模農家の機械化プログラムを引き続き支援しています。頭金不要リースや精密灌漑サービスのバンドルなどの融資オプションが成長をさらに促進しています。これらの動向により、すべての地域が段階的な量の増加に貢献し、2031年にかけて南アフリカ農業機械市場全体の成長を牽引することが期待されています。
規制環境
南アフリカの農業機械の安全性と使用は、主に労働安全衛生法(1993年法律第85号)、および機械の防護、操作、安全な監督に関する要件を定めた駆動機械規則(2015年)によって規制されている。2025年8月、雇用労働省は2025年一般機械規則案を公表し、パブリックコメントを募集した。これは、市場で機器を導入・保守するOEM、輸入業者、ディーラーサービスネットワークに対するコンプライアンス要件を強化する可能性がある更新サイクルを示している。
技術的コンプライアンスと市場アクセスの観点では、南アフリカ規格局(SABS)が農業用トラクターおよび機器に関連する南アフリカ国家規格(SANS)を維持している。国家強制規格規制当局(NRCS)は、健康と安全を保護するためにSANSを参照する強制規格を執行している。貿易の観点からは、トラクターおよび一部の土壌整備機器を含む主要な農業機械の輸入は概ね無関税で行われており、国際貿易管理委員会(ITAC)が関税調査の正式な権限機関として、機械化の手頃な価格を支える政策手段を維持している。
競争環境
市場集中度
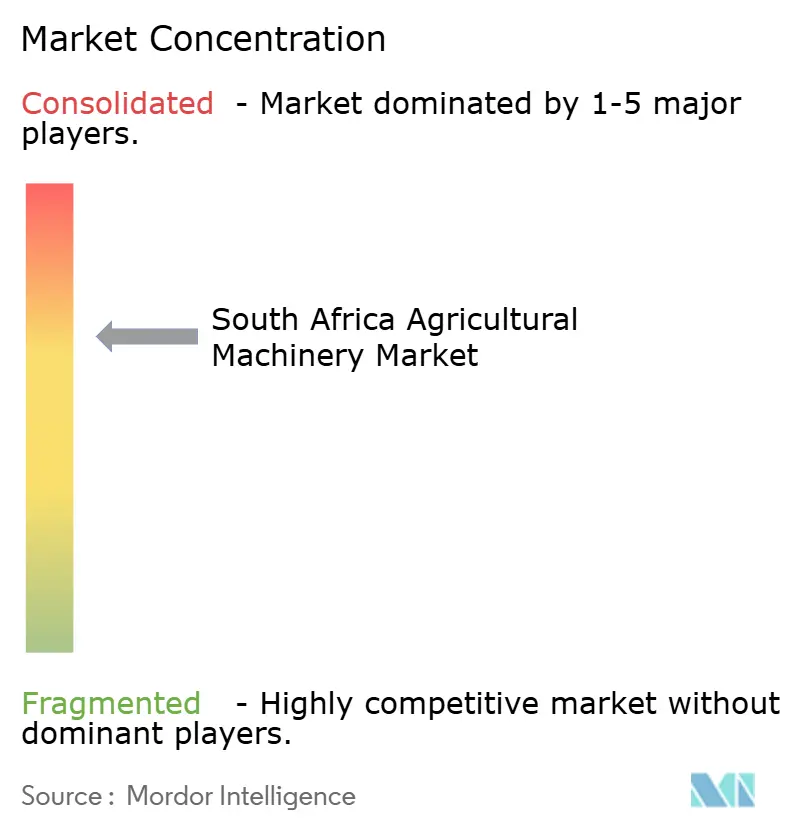
南アフリカ農業機械市場は2025年においても中程度の集中度を維持しています。Deere & CompanyとAGCO Corporationが市場の主要プレーヤーです。Deere & CompanyはJDLinkテレマティクスシステムと頭金不要リースオプションを活用して大規模穀物生産者との関係を強化しています。一方、AGCO CorporationのMassey Fergusonネットワークは全州で展開しており、中馬力トラクター販売に強みを発揮しています。これらの企業は製品基準を設定し、融資条件に影響を与え、部品の価格形成を主導しています。両社はまた、機器パッケージに複数年のデータサブスクリプションを含め、継続的な収益を生み出してディーラーの収益性を支えています。
CNH Industrial N.V.、Mahindra and Mahindra Ltd.、Claas KGaA mbHなどの他の主要プレーヤーは、直接的な価格競争ではなく技術主導のニッチ市場に注力しています。CNH Industrial N.V.は燃料消費量を25%削減するハイブリッド動力取り出し装置システムを開発中であり、農業者にディーゼル価格変動を管理するソリューションを提供しています。Mahindra and Mahindra Ltd.はサトウキビおよびブドウ園作業向けに四輪駆動を必要とするOjaトラクターシリーズで高トルクアプリケーションをターゲットにしています。Claas KGaA mbHは飼料ハーベスターのチョップ長制御技術を強調し、高品質サイレージ生産を優先する酪農地域に対応しています。
将来の市場成長は、組み込み電子機器の進歩、専属融資オプション、リードタイム短縮を目的とした地域組立パートナーシップによって牽引されると予測されています。Deere & CompanyとAGCO Corporationはリモート診断機能の強化を計画しており、ディーラーが部品を事前発送し大規模フリートのダウンタイムを最小化できるようにします。CNH Industrial N.V.はハイブリッドシステムのサブスクリプションベースモデルを検討しており、Mahindraは輸送遅延を軽減するためのノックダウンキット組立を調査しています。これらの戦略が州補助金の増加と農村部の接続性改善と一致すれば、サプライヤーは対応可能な需要を拡大し、2031年にかけて市場全体の量を増加させる可能性が高いです。
南アフリカ農業機械産業リーダー
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Mahindra & Mahindra Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
政府主導の機械化とインフラ支出は需要のポケットを継続的に生み出しており、特に州の実施プログラムや助成金制度が灌漑や農場内インフラとともに機器購入を支援している地域で顕著である。2026年5月、国の農業省は、インフラ、灌漑、機械化のために各州にまたがるCASP配分額11.4億ランドを発表し、CASPとIlima/Letsemaの助成金枠組みの統合により、国が支援する事業に参加するサプライヤーの管理上の重複が減少している。州レベルの調達活動もディーラーの取扱量とサービス付帯を支えており、2024/25年度のハウテン州における、香草・穀物・野菜農家向けの機械化および農業物流の供給・配送を担う36カ月間のパネル契約の入札もその一例である。
ハードウェアと組み合わせられるコネクテッド機械や精密農業サービスにも機会が生まれている。ハイブリッド型デジタル普及支援プラットフォーム(モバイルおよびウェブベース)の展開により、OEMやテクノロジー企業がテレマティクス、遠隔診断、オペレーター指導をトラクターや灌漑パッケージに統合する余地が生まれており、特に補助資産を受け取る新興農家にとって重要である。水資源ストレスへの適応は、水利許可のコンプライアンス要件に農場が対応できるよう支援する精密灌漑およびテレメトリーパッケージをさらに強化しており、機器、モニタリング、サービス契約を組み合わせたエンドツーエンドの提供に対する需要を持続させている。
最近の業界動向
- 2026年5月:Zoomlionは、NAMPO 2026において南アフリカでハイブリッドトラクターDV3504を発売し、SNA Agriculture、BKB、AgriPresisie en Parte、Oelofse Trekkers、Dicla Agri Groupなどのパートナーとともにディーラー主導の市場開拓アプローチに移行した。この転換により、購入者向けの製品および価格帯の選択肢が広がる一方で、既存企業にはディーラーの支持、部品供給力、金融主導の販売手法を維持する競争圧力が高まっている。
- 2025年10月:John Deereは、高収量ユーカリおよびマツ植林用途向けに、南アフリカで履帯式ハーベスター2144Gを発売した。この発売により、林業関連事業における機械化の選択肢が広がり、専用の下部走行装置、保守、稼働率重視のサービスサポートに対する高付加価値のアフターマーケット需要が支えられている。
- 2025年5月:AFGRIグループは、クワズール・ナタール州およびロウフェルドで以前MASCORが運営していたJohn Deereディーラー店舗を取得した。このディーラー統合により、主要農業地域におけるJohn Deere車両群向けのサービス網および部品物流が拡大し、競合ブランドに対して現地サポート能力と対応速度の水準を引き上げている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、圃場準備、播種、収穫、飼料取り扱い、灌漑、トラクターを含むコア農場作業を対象として、南アフリカで販売・使用される農業機械の価値として規模を算定しています。
対象外事項:定期修理サービス、燃料・潤滑油、および機械購入に該当しない一般的な農場消耗品はモデルから除外されています。
セグメンテーション概要
- 機械タイプ別
- トラクター
- 馬力
- 40HP未満
- 40~120HP
- 120HP超
- ユーティリティタイプ
- コンパクトユーティリティトラクター
- ユーティリティトラクター
- 畝間作物用トラクター
- 馬力
- 耕起・耕耘機械
- プラウ
- ハロー
- カルチベーターおよびティラー
- その他の播種・耕耘機械(ロータリーホー、畝立て機など)
- 播種機械
- 播種機
- プランター
- 散布機
- その他の播種機械(移植機、畝立て播種機など)
- 収穫機械
- コンバインハーベスター
- 飼料ハーベスター
- その他の収穫機械(サトウキビハーベスター、ポテトハーベスターなど)
- 牧草・飼料機械
- モーアーおよびコンディショナー
- ベーラー
- その他の牧草・飼料機械(テダー、レーキなど)
- 灌漑機械
- スプリンクラー灌漑
- ドリップ灌漑
- その他の灌漑機械(ピボットコーナーアーム、洪水灌漑セットなど)
- その他の機械タイプ(穀物乾燥機、農場用ローダーなど)
- トラクター
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、仮定をインタビューに持ち込む前に、農場活動、機器需要シグナル、および価格動向に関する事実的な基盤を構築するために活用されました。国家農業・貿易統計、税関輸出入シリーズ、中央銀行のマクロ指標(インフレおよび為替レート)、ならびに入手可能な政府の水・灌漑関連情報などの公開資料を参照しました。
規模算定をより現実的なものにするため、稼働中の機器サプライヤーおよびディストビューターの年次報告書や投資家向け資料、ディーラーおよび業界団体のウェブサイト、ならびに作付けシーズンや収穫結果に関する信頼性の高い報道も参照しました。輸入依存度と平均価格動向のクロスチェックには、輸出入船積みレベルのデータベースおよび企業財務・インテリジェンスのサブスクリプションを選択的に使用しましたが、これは主に一次情報を代替するためではなく、方向性を検証するためのものです。これらのデスクソースはあくまで例示であり、データ収集・検証・明確化の過程では他にも多くの公開資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、発注パターンや更新サイクルを直接把握している機械ディーラー、ディストリビューター、大規模農場経営者、ファイナンスパートナー、およびサービス責任者へのインタビューと構造化サーベイを中心に実施しました。本調査は単一国市場であるため、需要タイミング、供給状況、および値引きに関する仮定を確認・調整できるよう、主要農業地帯および作物システム全体にわたる網羅性を重視しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:12% |
| 中位層:56% | 部門・ユニットリーダー:40% |
| 中小プレーヤー:14% | マネージャー:48% |
市場規模算定と予測
規模算定は、南アフリカの農場活動と機械化ニーズから対象機器需要プールを再構築し、主要機械カテゴリーに分割するトップダウンアプローチから始まります。実際には、作付面積と作付強度、トラクター車両の更新行動、季節降雨予測、水ストレス地域における灌漑投資の強度、および輸入ミックスの動向が主要な操作変数として扱われました(例示であり、網羅的ではありません)。
この構造が確立された後、ディーラーの販売実績チェックや、トラクターおよび主要アタッチメントのサンプルASP×数量などの選択的なボトムアップ推計を用いて合計値を裏付け、値引きやモデルミックスの変化を補正しました。小型機器種で直接的な数量シグナルが弱い場合は、耕作面積とトラクター1台当たりの標準的な機器アタッチメントに紐付けたプロキシ比率でギャップを補い、インビューフィードバックを用いて正規化しました。
南アフリカにおける機械購入は天候や農業所得によって変動し得るため、また回答者が単純な直線トレンドよりもタイミングの変化をより的確に説明できることから、予測はシナリオ分析を用いて実施しました。ベースケースは為替レート感応度、投入コストインフレ、および予想されるファイナンス利用可能性でストレステストを行い、最終的な曲線は一次調査で共有された観察済みの更新サイクルおよび投資回収ロジックと整合性を保つよう調整しました。
データ検証と更新サイクル
アウトプットは、カテゴリーシェア間の内部整合性テスト、推計ユニット数、および合理的な価格帯から始まる複数のチェックを通じて検証されました。次に、機械輸入の方向性、ディーラーの在庫状況に関するコメント、農業投資センチメントなどの独立したシグナルと結果を比較し、大きな乖離が生じた場合はその背後にある特定の仮定について詳細なレビューを実施しました。
最終承認前に、別のアナリストがモデルをステップバイステップでレビーし、主要な投入値が変化した場合や、既知の季節性と比較してセグメントに異常な変動が見られた場合はフォローアップコールを実施します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、最新の公開情報および一次シグナルが反映されるよう最終納品前レビューを完了します。
Mordor Intelligenceの南アフリカ農業機械市場規模と他の公表推計との比較
南アフリカ農業機械の公表市場規模は、トピック名が同じように聞こえても、対象機器セット、基準年、および価格ロジックが必ずしも一致していないため、異なって見える場合があります。また、推計が農場需要指標に基づいているか、主に古いトレンドラインから外挿されているかによっても差異が生じます。
主な差異は、灌漑機械および牧草・飼料機械が同一の合計に含まれているかどうか、および変動の激しい通貨環境においてトラクター価格がどのように換算・更新されているかによって生じます。Mordor Intelligenceは、定義された機器カテゴリー内の機械価値のみを計上し、最近のディーラー値引きおよび輸入ミックスシグナルを用いて平均価格の推移を更新しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.92 ビリオン 米ドル(2025年) | |
| 業界マーケットプレイスA | 0.86 ビリオン 米ドル(2024年) | 基準年と予測期間が異なり、公開サマリーでは全機械カテゴリーが一貫して含まれているかどうか、また現地通貨建て価格が年度をまたいでどのように更新されているかが明確にされていません。 |
| 業界ニュースダイジェストB | 0.81 ビリオン 米ドル(2023年) | より早い市場年を基準としてセクターレベルで提示されており、機器の対象範囲、為替レートのタイミング、ならびにディーラーレベルの値引きやモデルミックスの変化が反映されているかどうかについての可視性が限られています。 |
3つの数値を比較すると、その差異は主に対象範囲の完全性、基準年の選択、およびトラクターと輸入機器の価格推移の扱い方によって説明されます。投入値を農場活動シグナルに紐付け、チャネルフィードバックでクロスチェックすることにより、最終推計は仮定が更新された際に追跡・再現しやすい状態を維持しています。
レポートで回答される主要な質問
南アフリカ農業機械市場の現在の価値はいくらですか?
2026年に9億8,000万米ドルと評価されており、2031年までに13億4,000万米ドルに達する軌道にあります。
市場の成長予測はどのくらいですか?
予測年間複合成長率(CAGR)は2026年から2031年の間で6.46%です。
どの機械タイプが支出をリードしていますか?
トラクターが2025年の南アフリカ農業機械市場の43%を占めてトップとなっています。
精密灌漑が普及している理由は何ですか?
水不足と新たな地下水マッピングにより、農業者は水使用量を最大40%削減できるピボット灌漑およびドリップ灌漑システムの採用を促進しています。