
インドの太陽光インバーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.81 十億米ドル |
| 市場規模 (2026) | 0.93 十億米ドル |
| 市場規模 (2031) | 1.83 十億米ドル |
| 成長率 (2026 - 2031) | 14.45 % |
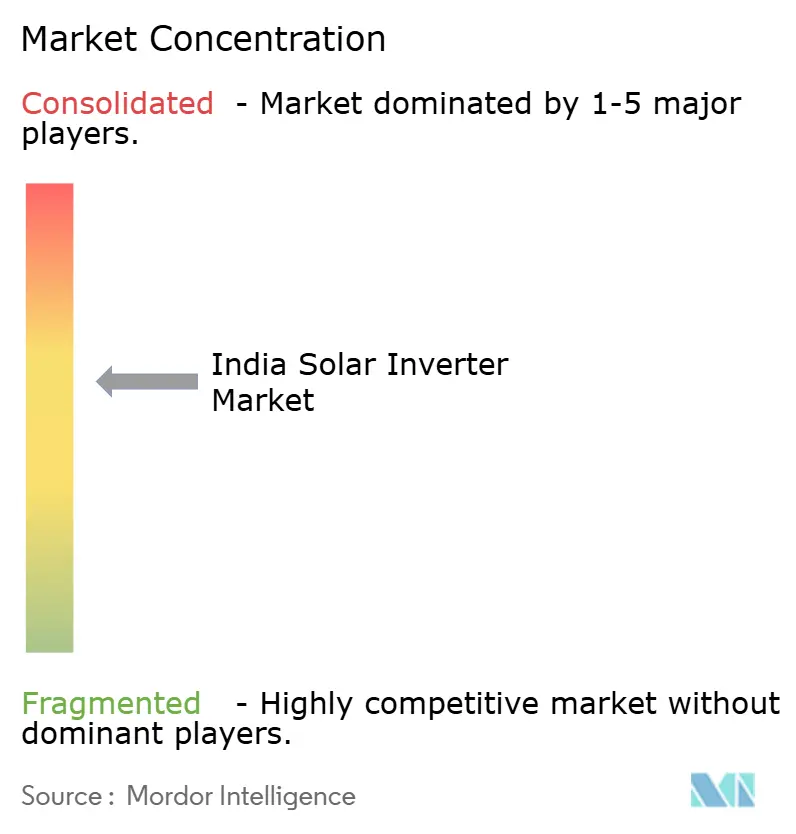
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの太陽光インバーター市場分析
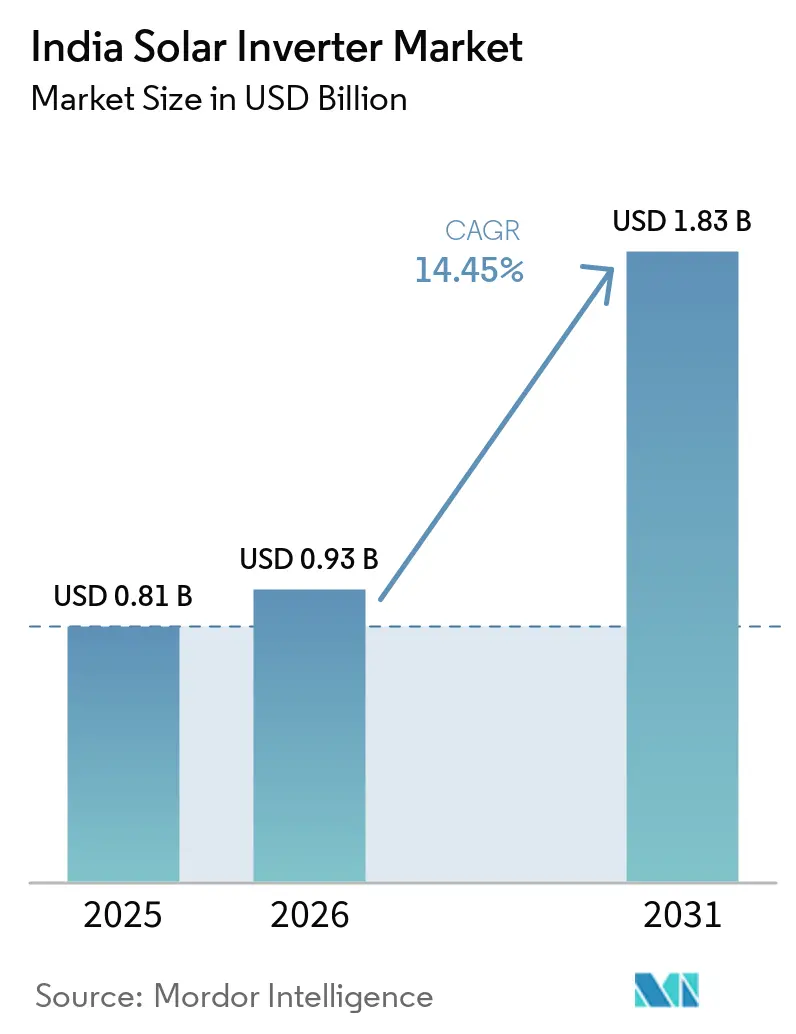
インドの太陽光インバーター市場規模は、2025年の8億1,000万USDから2026年には9億3,000万USDに増加し、2031年までに18億3,000万USDに達する見込みで、2026年〜2031年にかけて14.45%のCAGRで成長します。
急速な政策支援、太陽光発電(PV)モジュール価格の下落、および積極的な州レベルの再生可能エネルギー購入義務が、大規模電力公園および分散型屋根設置システム全体にわたるプロジェクトパイプラインを拡大し、高効率変換機器への需要を押し上げています。セントラルインバーターは、ラジャスタン州およびグジャラート州で建設中のギガワット規模の太陽光公園から恩恵を受けており、一方ストリングインバーターは、モジュール式拡張と容易なメンテナンスを好む商業用屋根において優位を占めています。三相アーキテクチャは、ほとんどの発電所が平衡負荷と無効電力サポートを必要とする中圧フィーダーに接続されているため、出荷量の3分の2を占めています。一方、灌漑ポンプや農村マイクログリッドに連携した独立型ソリューションは、PM-KUSUMインセンティブが信頼性の低い配電網を持つ州の農家の初期費用を引き下げることで、系統連系セグメントよりも速いペースで拡大しています。
主要レポートのポイント
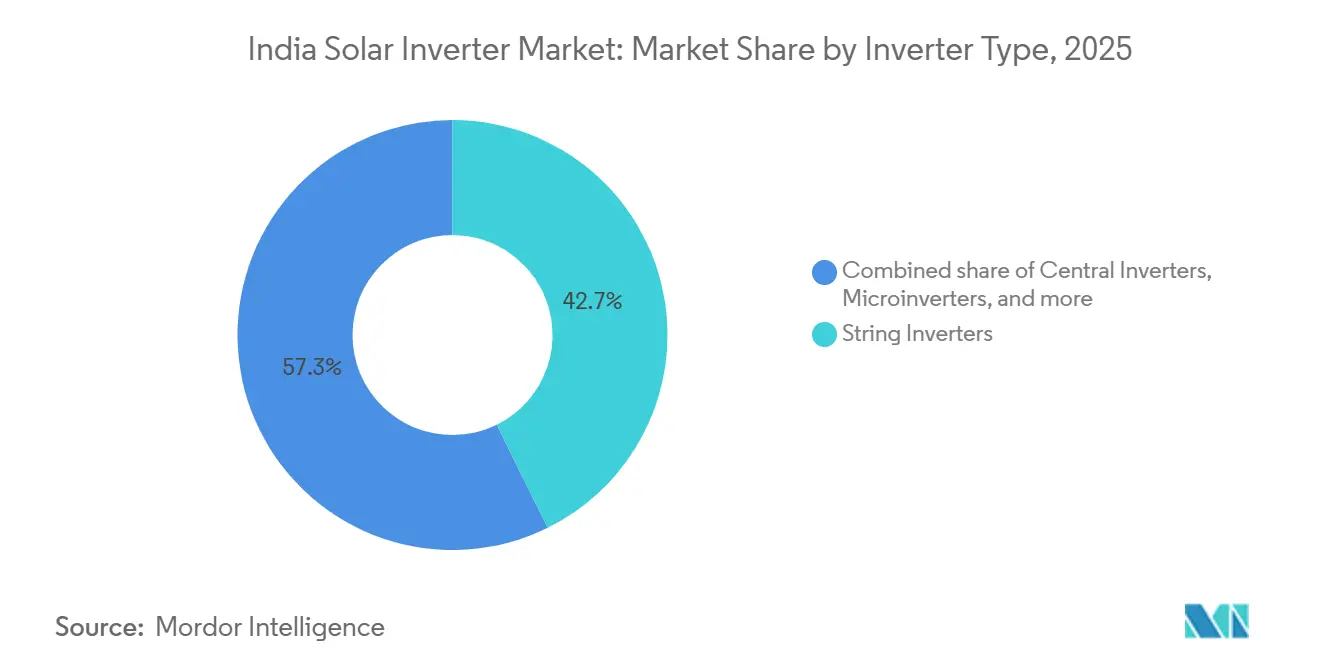
- インバータータイプ別では、ストリングインバーターが2025年のインドの太陽光インバーター市場シェアの42.7%をリードし、一方セントラルユニットは複数ギガワットの太陽光公園が大容量ブロックを標準化するにつれ、2031年まで17.3%のCAGRで成長すると予測されています。
- フェーズ別では、三相設計が2025年のインドの太陽光インバーター市場規模の67.4%を占め、同カテゴリーは商業・大規模電力展開を背景に2031年まで14.9%のCAGRで拡大すると予測されています。
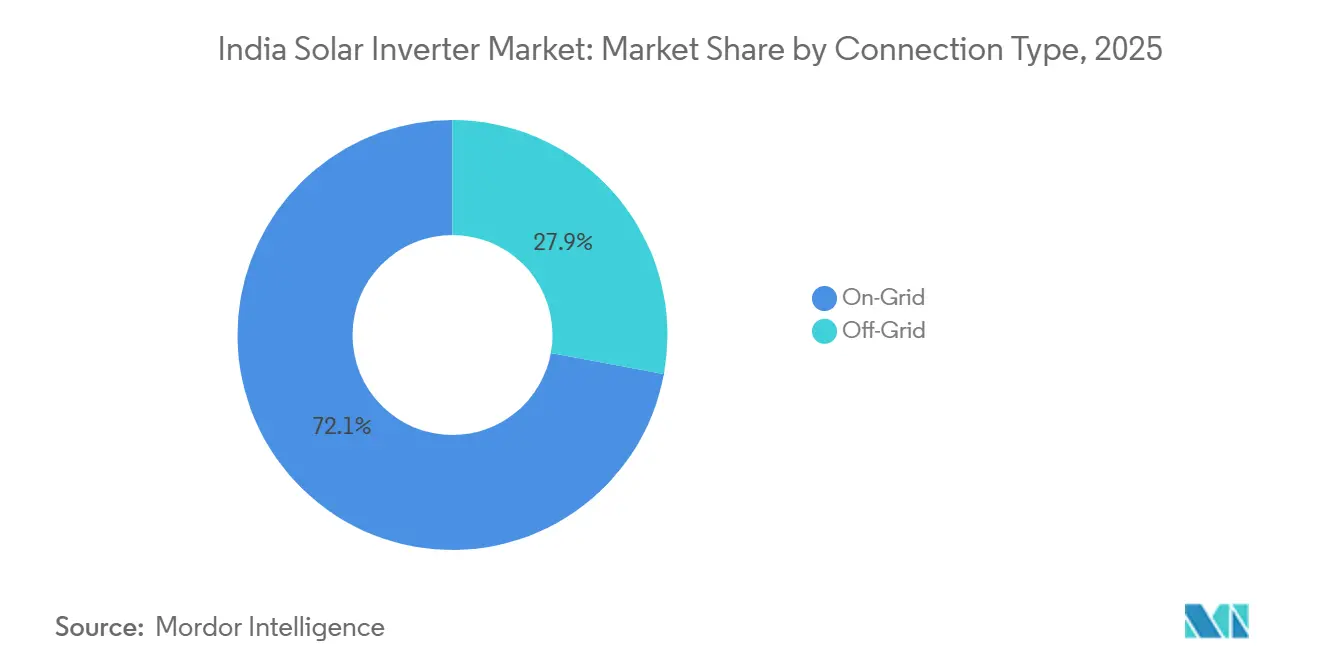
- 接続タイプ別では、系統連系設置が2025年の需要の72.1%を占め、独立型システムはPM-KUSUMのフィーダー太陽光化の拡大に伴い16.5%のCAGRで最も速く成長しています。
- 用途別では、大規模電力プロジェクトが2025年の収益の61.4%を占め、一方住宅用アレイはPM Surya Ghar Muft Bijli Yojanaに支えられ、2026年〜2031年にかけて17.1%のCAGRで最高の成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| PVモジュール価格の急速な下落 | +3.8% | グジャラート州、ラジャスタン州、タミル・ナードゥ州、全国への波及 | 中期(2〜4年) |
| 有利なネットメタリング規制 | +2.9% | デリー、アーンドラ・プラデーシュ州、ケーララ州、テランガーナ州、全国採用 | 短期(2年以内) |
| 中小企業における屋根設置の普及拡大 | +4.2% | マハーラーシュトラ州、カルナータカ州、タミル・ナードゥ州、全国への普及 | 中期(2〜4年) |
| グリーン水素連携太陽光入札の加速 | +3.6% | グジャラート州、ラジャスタン州、新興ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PVモジュール価格の急速な下落がコスト経済を再構築
PVモジュール価格は2025年初頭に1ワットあたり0.11USDまで下落し、前年の1ワットあたり0.15USDから低下し、高日射量州における大規模電力太陽光の均等化コストを1キロワット時あたり2.00インドルピー以下に引き下げました。[1] モジュールの低価格化により、システム総予算に占めるインバーターの相対的シェアが6%から9%に上昇し、開発業者はプロジェクト収益を守るために加重効率98.5%以上のモデルを選択する動機が生まれています。100MWを超えるプロジェクトにおける1,500Vセントラルプラットフォームへの選好は、ラジャスタン州の最新入札結果に明確に表れており、ケーブル配線および掘削コストを削減するために分散型ストリングに代わって単一ステーションブロックが採用されています。機器ベンダーは、西インドで一般的な45℃を超える周囲温度での熱損失を最小化する炭化ケイ素デバイスを用いてパワーブロックを再設計しています。その結果、サプライチェーンは8週間以内にメガワット規模のユニットを納品できる国内組立ラインへとシフトしており、これは財政年度の関税期限前に容量を稼働させようと競い合う市場においてロジスティクス面での差別化要因となっています。
有利なネットメタリング規制が分散型発電を解放
インドの28の州および連邦直轄領がネットメタリングを提供しており、デリーやテランガーナ州を含む複数の州では複数施設にわたる仮想クレジットを認めており、これはチェーン店や住宅組合にとって重要なインセンティブとなっています。[2] テランガーナ州は2024年に消費者1件あたりの上限を1MWから10MWに引き上げ、電圧ライドスルー機能を備えた三相インバーターを必要とする大規模工場の屋根設置機会を開放しました。[3] 商業システムの回収期間は5年を下回り、IEEE 1547-2018に準拠しフィーダーを安定化するための無効電力出力が可能なスマートインバーターの調達を促進しています。ケーララ州などの州では、発電量が市区町村内で消費される場合に屋根設置からの輸出を送電料金から免除しており、中小企業の損益分岐点の期間をさらに短縮しています。インストーラーがデジタル診断を入札受注の決定パラメーターとして挙げるため、ベンダーはリモート監視プラットフォームとファームウェアアップグレードをバンドルするようになっています。
中小企業における屋根設置普及の拡大がセグメントの多様化を促進
中小企業は、マハラシュトラ州およびカルナータカ州において商業用ユーザー向けの電力料金がキロワット時あたりINR 9.00を超えたことを受け、2024年に2.8 GWの屋根設置型太陽光発電を導入しました。PM Surya Gharの下で10 kW未満のシステムに対する20%の資本補助金は、初期費用を削減し、中小企業がディーゼル発電機を太陽光・蓄電池ハイブリッドシステムに切り替えることを促進しています。ストリングインバーターは、その拡張性により企業が段階的な負荷増加に合わせて10 kWステップで容量を拡大できるため、主流となっています。それにもかかわらず、蓄電池インターフェースを統合したハイブリッド設計は、企業が料金ピーク時に蓄積した電力を放電することで夕方のデマンドチャージを削減したいと考えているため、シェアを拡大しています。インド標準局(BIS)プロトコルへの事前認証を取得し、5年間のオンサイト保証を提供するベンダーは、金融機関がローン承認前に実証済みの信頼性を求めるた、受注を獲得しています。
グリーン水素連携太陽光入札の加速が新たな需要ベクターを創出
インド太陽エネルギー公社は2024年〜2025年に3.5GWの太陽光・電解槽バンドル入札を実施し、開発業者はグリッドコマンドに応じて急速に変動する水素製造とPVを同一敷地に設置することを余儀なくされています。これらのプロジェクトは、短時間の130%過負荷に耐え、電解槽の負荷変動に合わせてミリ秒単位で出力を変化させることができるインバーターを必要としています。グジャラート州とラジャスタン州はすでに500MWのハブを承認しており、バッテリーバッファーを管理しDCバス振動を防止できる双方向インバーター・コントローラーパッケージへの需要を刺激しています。[4] 中央電力庁(CEA)はこれらのハイブリッド複合施設をグリッドサポート資産として扱っており、新たな補助サービスコードへの準拠が資金調達の必須条件となっています。パワーステージ内にリアルタイムのドループ制御とグリッド形成ファームウェアを組み込んだサプライヤーが、入札評価において従来型ユニットよりも先に候補リストに挙げられるようになっています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 輸入品に対するBIS認証のボトルネック | –2.1% | 全国、輸入ハードウェアに依存する州で顕著 | 短期(2年以内) |
| 大規模公園における土地取得の遅延 | –1.8% | ラジャスタン州、カルナータカ州、マディヤ・プラデーシュ州、ウッタル・プラデーシュ州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入品に対するBIS認証のボトルネック
2024年の品質管理命令は、10kWを超えるすべての系統連系インバーターにBISマークを義務付けているが、必要なIS 61683およびIS 62116試験を実施できる認定国内試験機関はわずか12か所にとどまっています。外国メーカーは3〜6か月の待機列に直面し、アーンドラ・プラデーシュ州やタミル・ナードゥ州のプロジェクト向け出荷が遅延し、運転資本が拘束されています。小規模輸入業者は在庫バッファーを持たず優先枠を交渉できないため最も苦しんでおり、リスク回避的な開発業者はすでに認証を取得している国内組立モデルへの切り替えを余儀なくされています。商務省はISO/IEC 17025認定の海外試験機関との相互承認協定を示唆していますが、完全実施は2026年末以前には見込めません。[5] それまでの間、調達スケジュールは逼迫した状態が続き、開発業者は入札マージンに認証リードタイムを織り込んでいます。
大規模太陽光公園における土地取得の遅延
農家はラジャスタン州のバドラ第4フェーズおよびカルナータカ州のパバガダ拡張における補償額と環境許可に異議を唱え、計画容量5GW超が凍結されています。長引く交渉は動員を遅らせ、EPCコントラクターが土地占有なしに納品期間を確定できないため、インバター調達を先送りにしています。カスタムコンテナ化ステーションに6か月のリードタイムを必要とするセントラルインバーターサプライヤーは、通常より長期間にわたって見積もりを保留するよう求められており、ヘッジコストが膨らんでいます。ウッタル・プラデーシュ州とマディヤ・プラデーシュ州の分散した土地所有は問題を複雑にしており、100MW超のアレイに必要な連続した区画に対して数十人の小規模農家が拒否権を持っています。州の電力会社は土地プールとワンストップ許可を試みていますが、アナリストは大規模公園の完工スケジュールが中期にずれ込むと予測しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インバータータイプ別:
セントラルユニットが大規模電力の勢いを獲得セントラルインバーターは2026年〜2031年にかけて17.3%のCAGRで成長すると予測されており、インドの太陽光インバーター市場内で最も速い成長を示しています。これは開発業者が100MWを超えるプロジェクトに対して単一ステーションブロックをますます好むためです。この選好により、特にラジャスタン州とグジャラート州の複数ギガワット公園において規模の経済が重要となる中、セントラルプラットフォームに関連するインドの太陽光インバーター市場規模が拡大しています。1MW〜5MW定格のセントラルユニットは、DCケーブル配線とトレンチ長を削減することでバランス・オブ・システムコストを引き下げます。ベンダーは、2026年に発効するエネルギー効率局の97.5%加重効率義務を超えるために、炭化ケイ素スイッチと液体冷却を統合しています。
ストリングインバーターは、モジュール式スケーラビリティとシンプルなメンテナンス体制により屋根設置および中規模産業用アレイを支配し、2025年のインドの太陽光インバーター市場シェアの42.7%を依然として占めています。マイクロインバーターは5%未満の普及率で、モジュールレベルのミスマッチがエネルギー収量を低下させる日陰の住宅屋根に魅力的ですが、ユニットコストの高さが普及を制限しています。ハイブリッドおよびバッテリー対応製品は、CEAが2029〜30年までに336GWhの蓄電を目標としていることから、補助サービス収益源を活用できる双方向電子機器に向けて開発業者を誘導し、急速に拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
フェーズ別:
三相の優位性がグリッドトポロジーに対応三相製品は2025年の出荷量の67.4%を確保し、ほとんどの商業・大規模電力設置が平衡負荷を必要とする11kVまたは33kVフィーダーに接続されるため、2031年まで14.9%のCAGRで拡大します。その結果、工場の屋根設置上限を引き上げるネットメタリング拡大のたびに、三相ユニットのインドの太陽光インバーター市場規模が増大します。改訂されたグリッドコードは、100kWを超えるアレイに対して0.9の進み・遅れ帯域内での無効電力サポートを要求しており、これは三相ブロックにとっては容易な要件ですが、単相の代替品には困難です。
単相システムは、PM Surya Gharスキームの下で1kW〜5kWのアレイを設置する家庭にとって依然として不可欠です。中国からの輸入品がユニットあたり5,000インドルピー以下から始まるため価格競争は激しいですが、国内組立業者は5年間のサービス保証とBIS承認の安全機能をバンドルすることでシェアを維持しています。時間帯別電力料金が拡大するにつれ、組み込みバッテリーポートを備えたハイブリッド単相設計が家庭のピークシェービングを可能にすることでマージンを守るはずです。
接続タイプ別:
農業推進による独立型の拡大系統連系機器は2025年の需要の72.1%を維持しましたが、PM-KUSUMフィーダー太陽光化が200万台の独立型ポンプを対象としているため、独立型およびハイブリッドバリアントは16.5%のCAGRで拡大しています。したがって、農村フィーダーに関連するインドの太陽光インバーター市場規模は全国平均より速く拡大しています。独立型ユニットは、灌漑ポンプに一定トルクを供給しながら熱、埃、電圧変動に耐える必要があり、これによりIP65定格エンクロージャーと広入力デバイスへの需要が生まれています。
太陽光、蓄電、および時折のディーゼルを組み合わせた農村マイクログリッドも、停電後の自律的な再起動を確保するためにブラックスタート機能を備えたインバーターを必要とし、価格プレミアムが加わりますが自律的な再起動が保証されます。VictronやSchneider Electricなどの国際ブランドは、5kW以上からスケーラブルなモジュール式インバーター・チャージャースタックを提供することでここで競争しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
住宅用の急増が需要構成を再構築大規模電力プロジェクトは、主にセントラルインバーターを使用した18.5GWの容量追加を背景に、2025年の受注の61.4%を獲得しました。しかし、PM Surya Gharの補助金が3kW屋根設置アレイのインセンティブ後コストを40,000インドルピー以下に引き下げることで、住宅用システムはインドの太陽光インバーター市場の最も速いセグメントとして2031年まで17.1%のCAGRで成長すると予測されています。住宅購入者は現在、1キロワット時あたり8.00インドルピーを超える夕方のピーク電力料金を回避するためにバッテリー追加をサポートする単相またはマイクロインバーターモデルを選択しています。
工場向け電力料金が住宅用電力料金を上回り、改訂されたネットメタリング規制がデリーやケーララ州などの州で企業が消費量の最大90%を相殺できるようになるにつれ、商業・産業用屋根は拡大を続けています。大規模電力公園の開発業者は、SECIの入札で設定された2〜4時間の放電ウィンドウに対応できる双方向インバーターを必要とする太陽光プラス蓄電入札へとシフトしています。
地理的分析
ラジャスタン州、グジャラート州、タミル・ナードゥ州は2025年12月時点で全国太陽光容量の48%を占めており、インドの太陽光インバーター市場の中心地を形成しています。ラジャスタン州は24.5GWでリードしており、ほとんどが大規模電力で、1,500V DCストリングおよび33kV変電所に対応したAC出力を持つセントラルインバーターを必要としています。グジャラート州は17.8GWで続き、20MWの仮想ネットメタリング上限の恩恵を受ける公園と屋根設置に均等に分かれています。タミル・ナードゥ州の16.2GWには繊維・自動車クラスターの4.5GWの屋根設置が含まれており、三相ストリングモデルへの需要を強化しています。
カルナータカ州とマハーラーシュトラ州は新興成長拠点として台頭しており、商業用屋根への州補助金と耐腐食性インバーターハウジングを求める革新的な浮体式太陽光パイロットに支えられ、2024年に合計6GW超を追加しました。アーンドラ・プラデーシュ州とテランガーナ州は農業フィーダーの太陽光化に注力し、夕方のフィーダー停止時に独立運転できるハイブリッドユニットを設置しています。ウッタル・プラデーシュ州などの北部州は土地とグリッドの制約から遅れていますが、両州とも新たなCEAコードで定義されたライドスルー機能を備えたセントラルステーションを必要とする公園の入札を行っています。
予測期間にわたり、優れた日射量と積極的な政策により西部および南部地域が最大の購買層であり続けますが、東部および北東部の州ではグリッド普及率の低さがマイクログリッド展開を促進する独立型需要のポケットが見られます。
規制環境
インドの太陽光インバーターのコンプライアンスは、MNREの品質管理・適格性規則に加え、BISおよびグリッドコード要件によって形作られている。MNREは2025年1月27日、「太陽光システム、機器、部品物品命令2025」を通知し、太陽光PVインバーターをBIS認証の必須対象とした。試験適合性は一般にIS 16221(第2部):2015(電力変換器の安全性)やIS 16169:2014(アイランディング防止)などの規格に基づいており、性能関連要件としてはIS 17980:2022(IEC 62891に整合)がMPPT効率測定の参照規格として用いられている。
実施タイミングも重要な調達変数である。200kWを超える太陽光PVインバーターのBIS認証期限は2026年12月31日まで延長され、大型のユーティリティ向け機器に対する短期的な納期圧力が緩和される一方、確定的な移行期日が維持されることで、現地試験アクセスを有し既に認証済みの製品群を持つサプライヤーが優位に立つ状況となっている。同時に、CEA関連のグリッドサポート機能(例えば大規模システム向けの無効電力やライドスルー)を通じて、グリッド接続および電力品質に関する要求が厳格化している。これにより、スマートインバーターのファームウェア、文書化されたコンプライアンス、そして中央・州の調達プログラムに紐づくプロジェクトのバンカビリティの重要性が高まっている。
競争環境
市場集中度は中程度で、上位5ブランドが2024年の大規模電力出荷量の約4分の3を供給しましたが、住宅・商業用屋根は30以上のアクティブなブランドで分散しています。SungrowやHuaweiなどの中国ベンダーは、垂直統合されたサプライチェーンと優遇輸出信用を活用して価格を低く抑えることで大規模公園の受注を獲得しています。欧州の専門企業SMAとFroniusは、開発業者が保険割引を確保するのに役立つ10年保証とグリッドサポートファームウェアを通じてプレミアムニッチを守っています。
国内組立が加速しています。Sungrowは2026年1月にベンガルール工場(20GW)を稼働させ、納品期間を3週間以内に短縮し、BIS試験ベイをオンサイトに設置しました。Delta Electronicsは2025年にホスール工場を5GW拡張し、変換効率を98.5%以上に引き上げる炭化ケイ素デバイスを統合しました。技術は重要な差別化要因であり、グリッド形成マイクロインバーターやバッテリー管理と高度な独立運転保護を組み合わせたハイブリッドコントローラーを出荷するベンダーは、激しい価格競争にもかかわらず高いマージンを獲得しています。
参入障壁は高まっています。BISマークが義務化され、エネルギー効率局は2026年1月から97.5%の加重効率フロアを施行し、CEAは補助サービスの適格性を実証されたドループ制御とブラックスタート機能に結び付けています。認定試験機関や準拠を証明するフィールドデータを持たないサプライヤーは、貸し手が認証リスクを抱えるプロジェクトへの融資を拒否するため、シェアを失っています。
インドの太陽光インバーター産業リーダー
-
Sungrow Power Supply Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
SMA Solar Technology AG
-
FIMER S.p.A.
-
Delta Electronics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インドのソーラーインバーター市場 このレポートでカバーされる企業
- Sungrow Power Supply Co., Ltd.
- Huawei Technologies Co., Ltd.
- SMA Solar Technology AG
- FIMER S.p.A.
- Delta Electronics, Inc.
- TMEIC Industrial Systems India Pvt Ltd
- Schneider Electric SE
- Fronius International GmbH
- Growatt New Energy
- GoodWe Power Supply
- Ginlong Solis
- Power Electronics
- Hitachi Hi-Rel Power Electronics
- REFU Elektronik GmbH
- Bonfiglioli Riduttori S.p.A.
- Kehua Tech
- Panasonic Life Solutions India
- Victron Energy
- Enphase Energy
- Microtek International
市場機会と将来展望
プロジェクト設計が純粋なPVからソーラー・プラス・ストレージおよび制御可能なグリッドサポート資産へと移行するにつれ、ハイブリッド・双方向インバータープラットフォームにおけるホワイトスペースが拡大している。SECI、NHPC、SJVNの入札など、インドの太陽光建設を定期的に支える公共調達チャネルは、高速立ち上がり、グリッド事象下での安定動作、バッテリーエネルギー貯蔵システムとの互換性を評価する構成へと次第に整合しつつある。これにより需要は、単純なDC-AC変換ではなく、インバーター・コントローラーパッケージへと移行している。企業の動きもこの方向性を示しており、2026年のSungrow関連のソーラー・プラス・ストレージ枠組み活動は、インバーターベンダーが複数州展開を勝ち取るためにストレージ統合型オファリングをパッケージ化している様子を反映している。
分散型発電は第二の機会分野であり、コンプライアンスに準拠し、保守性が高く、デジタルで監視可能なストリング・ハイブリッドインバーターを必要とする住宅用およびSME向けルーフトップに集中している。PM Surya Ghar Muft Bijli Yojanaは住宅用ルーフトップ導入を引き続き支援しており、州のネットメータリング拡大と商業電力料金の上昇がC&Iルーフトップの活発化を維持している。この組み合わせにより、バッテリー対応単相機、工場向け三相ストリングインバーター、ダウンタイムを減らすサービスモデルなどの差別化された製品が支持されている。同時に、BIS認証経路とラボ能力の制約により、実行力とリードタイムが競争の中心にあり続け、国内組立・事前認証済みポートフォリオや、施工ミスと販売後サービス負荷を減らすインストーラー研修プログラムに機会をもたらしている。
最近の産業開発事情 インドのソーラーインバーター市場
- 2026年7月:Sungrowはインドの4州にわたる2GWhのソーラー・プラス・ストレージ枠組み契約を締結し、4GWの太陽光PV導入と組み合わせる。この取り決めにより、Sungrowのエネルギー貯蔵統合はラジャスタン、グジャラート、カルナータカ、タミル・ナードゥにおいて拡大し、グリッドの回復力とプロジェクト経済性を向上させる。この契約はユーティリティスケールの貯蔵ソリューションの市場アクセスを拡大し、国内展開を強化する。
- 2026年6月:SMA Solar Technology AG(SMA Solar India)は、インド全土における住宅用太陽光インバーターの流通・供給を強化するため、Yuvaan Energy Limitedと戦略的パートナーシップを締結する。この動きはチャネルの範囲を拡大し、急成長する住宅セグメントへのリーチを加速する。利用可能性とアフターサポートの拡大により、中堅ブランドへの競争圧力が高まる。
- 2026年4月:Sungrow Power Supply Co LtdはCCSEと共に、ニューデリーのナジャファガルにて太陽光PVインストーラー研修プログラムを開始した。同プログラムはインストーラーの技能を育成し、規制順守の確保を支援し、インド市場におけるSungrowのエコシステムの影響力を強化する。設置品質と信頼性の向上により、Sungrow製品の受容性が強まる。
インドのソーラーインバーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、インドのソーラーインバーター市場は、インド国内の設置向けに販売された太陽光発電(PV)インバーターから得られる収益を対象としており、PVシステムからの直流電力を系統連系または独立系統用の交流電力に変換するために使用される機器を含みます。
調査範囲の除外事項:本市場規模の算定には、太陽光パネル、架構造物、スタンドアロンとして販売される監視ソフトウェア、またはより広範なEPCおよびO&Mサービス収益は含まれません。
セグメンテーションの概要
- インバータータイプ別
- セントラルインバーター
- ストリングインバーター
- マイクロインバーター
- ハイブリッド/バッテリー対応インバーター
- フェーズ別
- 単相
- 三相
- 接続タイプ別
- 系統連系
- 独立型
- 用途別
- 住宅用
- 商業・産業用
- 大規模電力用
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に需要プールおよび供給環境をマッピングするために使用されました。インバーター需要がどこで生まれ、年間を通じてどのように変化するかを把握するため、公開されている設置・発電指標、輸入動向の手がかり、および政策の方向性に依拠しました。
主な参照資料には、新エネルギー・再生可能エネルギー省(MNRE)、中央電力庁(CEA)、インド標準局(BIS)の更新情報、国際エネルギー機関(IEA)の再生可能エネルギー追跡データなどの公式データセットおよび刊行物、ならびにインバーター性能と系統連系に関するテーマを扱う査読済み論文が含まれます。また、企業の年次報告書、投資家向け資料、信頼性の高いエネルギー専門誌、業界団体のリリースも精査し、企業財務・インテリジェンス、特許データベース、および有用な場合には輸出入の船積みレベルの確認のための有料サブスクリプションで情報の空白を補完しました。言及されたデスクソースはあくまで例示であり、データ収集、検証、および調査の明確化のために他にも多数の参考資料を精査しています。
一次インタビューおよびサーベイ
一次調査は、インバーターOEMおよび流通担当役員、EPCおよびプロジェクト開発チーム、ならびに太陽光発電資産オーナーおよびエンジニアリングマネージャーとの専門家インタビューおよび構造化サーベイを通じて実施されました。得られた情報は、プロジェクトタイプ別の受注フロー、定格・機能による価格変動、およびインドの主要太陽光発電州全体でハイブリッドおよび蓄電池連携需要が生まれ始めている状況を確認するために活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:14% |
| 中位層:54% | 部門・ユニットリーダー:35% |
| 中小規模プレーヤー:15% | マネージャー:51% |
市場規模算定と予測
市場規模の算定は、トップダウン型の需要再構築手法を用いて構築されました。インドの年間PV容量追加量およびコミッショニング構成を、定格範囲別のインバーター需要、典型的な直流・交流サイジング、ならびに交換・スペア部品の動向に変換しました。この需要プールが形成された後、製品ミックス(ストリング対セントラル対マイクロ)、フェーズタイプ、効率クラス、およびチャネルマークアップを考慮して調整された平均販売価格レンジを用いて金額に換算しました。
次に、サプライヤーの出荷に関する協議、流通チャネルの確認、および主要エンドユースの推定ユニット数に対してサンプリングされた価格帯を乗じた選択的なボトムアップ推計によって結果を検証しました。これにより、設置と納品が一致しない年度の補正が可能となりました。予測には専門家のコンセンサスに裏付けられたシナリオ分析を用いたため、軌道は過去の滑らかな曲線だけでなく、政策のタイミングや系統の準備状況を反映できます。主要インプットには、新規太陽光発電追加量、屋根設置型の普及ペース、大規模電力事業向けプロジェクトパイプライン、モジュールおよびインバーターの輸入向、ならびに高出力ストリングインバーターおよびハイブリッド対応設計へのシフトの見通しが含まれており、これらが時間の経過とともに数量と価格を形成します。
データ検証と更新サイクル
数値が説明可能かつ再現可能であり続けるよう、検証は複数のステップで実施されました。モデルのアウトプットは、年間太陽光発電追加量、チャネルからのインバーター出荷の手がかり、市場における価格動向などの独立したシグナルと照合され、年度別の外れ値を特定するための分散チェックが実施されました。
不一致が観察された場合は前提条件を再検討し、必要に応じて専門家に再確認を求め、問題が納品のタイミング、ミックスの変化、または一時的な政策・関税の影響によるものかを確認しました。各データセットおよび計算プロセスは、承認前にアナリストによるレビューを経ます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのインドのソーラーイバーター市場規模と他の公表推計との比較
インドのソーラーインバーターに関する公表市場規模は、基礎となる定義と測定単位が必ずしも同一ではないため、大きく乖離して見える場合があります。差異は通常、推計が収益ベースで構築されているかMW出荷量ベースで構築されているか、ハイブリッドおよびオフグリッドユニットが含まれているか、および価格が単一の平均値としてモデル化されているか定格・用途別にモデル化されているかによって生じます。
一般的な乖離要因は、MW出荷量と収益規模算定の混在であり、Mordor IntelligenceはUSD金額で市場を厳密に定義し、単一の広範な換算係数を適用するのではなく、インバータータイプおよび出力定格別に価格を構築しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.81 ビリオン 米ドル(2025年) | |
| 業界プログラムレポートA | 1.10 ビリオン 米ドル(2026年) | メーカー情報に基づく予測として提示されることが多く、系統連系プログラムに強い重点が置かれており、ユニットミックスおよび定格別価格が完全可視化されていないため、USD金額への換算が異なる場合があります。 |
| 業界専門誌B | 1.10 ビリオン 米ドル(2026年) | 通常、単一のヘッドライン予測を繰り返すものであり、納品対コミッショニングなどのタイミング効果を分離していない場合があり、プロジェクトのバックログが動いた際に1年間の数値がずれる可能性があります。 |
表中の乖離は主に測定単位の選択と、価格をモデル年度にどのように反映させるかによって説明されます。定義されたインドの需要プールに価値を結びつけ、チャネルおよび専門家のフィードバックで確認することで、市場環境が変化した際に再検討可能な明確なインプットに対して結果の追跡可能性が維持されます。
レポートで回答される主要な質問
2031年のインドの太陽光インバーター市場の予測値はいくらですか?
市場は2031年までに18億3,000万USDに達すると予測されています。
住宅用セグメントはどのくらいの速さで成長していますか?
住宅用設置は2026年〜2031年にかけて17.1%のCAGRで拡大すると予測されており、すべての用途の中で最も速い成長です。
どのインバータータイプが将来の成長をリードすると予想されますか?
セントラルインバーターは、開発業者が複数ギガワットの太陽光公園を建設するにつれ、17.3%のCAGRで最高の成長が見込まれています。
なぜ三相インバーターがインドで優位を占めているのですか?
中圧フィーダーに適合し、新たな無効電力義務を満たすため、2025年に67.4%のシェアを確保しました。
新たなBIS規則は外国サプライヤーにどのような影響を与えますか?
国内試験の義務化により輸入が最大6か月遅延する可能性があり、開発業者は国内認証済みモデルを優先する傾向が強まっています。
PM-KUSUMは独立型需要においてどのような役割を果たしていますか?
このスキームは200万台の独立型太陽光ポンプに補助金を提供し、独立型インバーター販売において16.5%のCAGRを促進しています。