
サービスプロバイダールーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
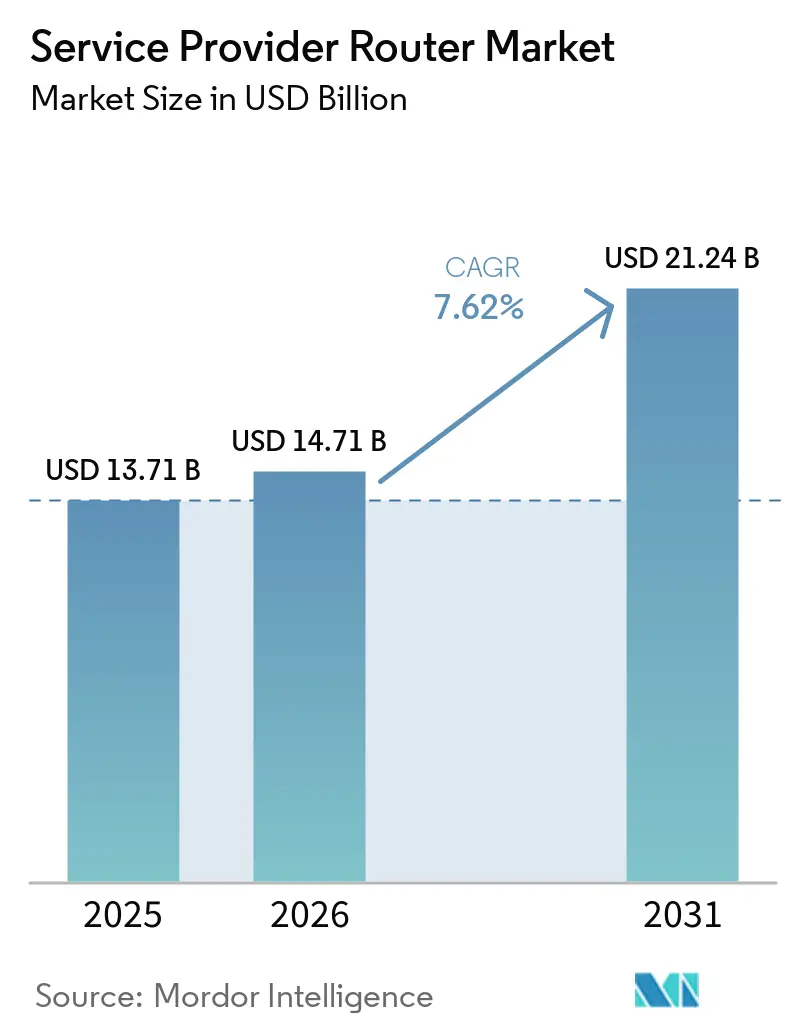
| 市場規模 (2026) | 14.71 十億米ドル |
| 市場規模 (2031) | 21.24 十億米ドル |
| 成長率 (2026 - 2031) | 7.62 % |
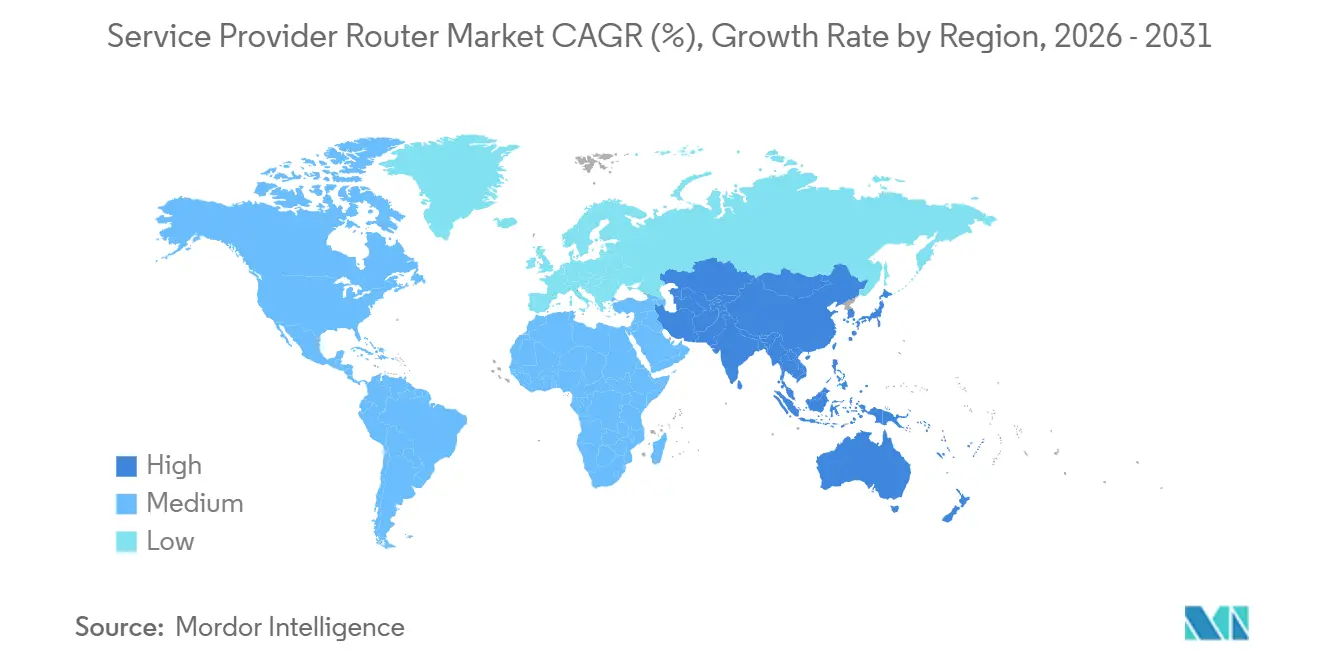
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
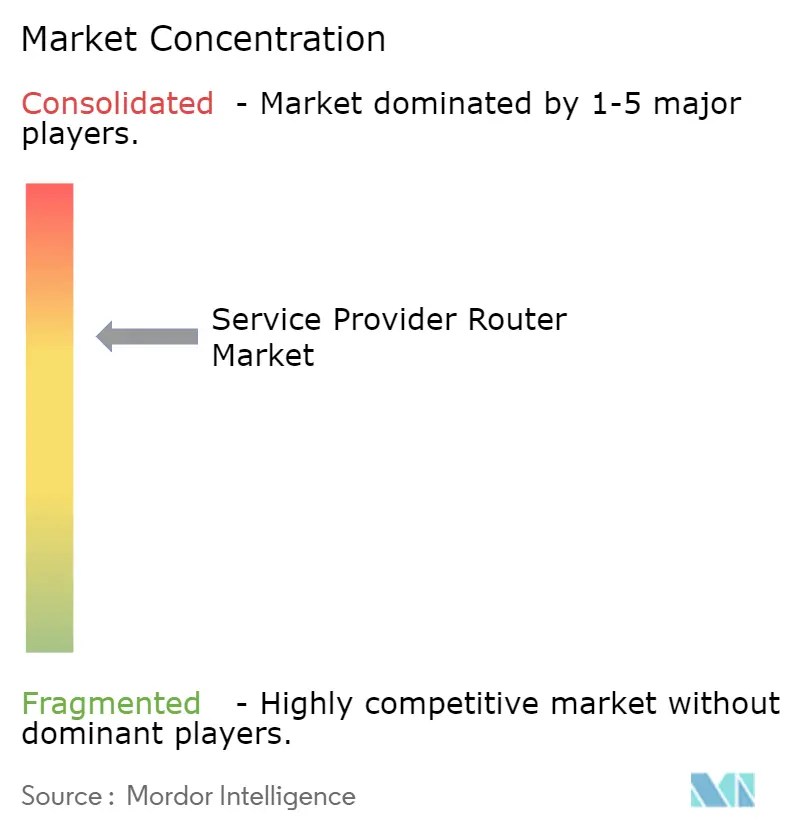
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサービスプロバイダールーター市場分析
サービスプロバイダールーター市場規模は2025年に137億米ドルと評価され、2026年の147億米ドルから2031年には212億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.6%です。進行中の5G-Advancedバックホール展開、ハイパースケーラーのデータセンターインターコネクト(DCI)拡張、および400G/800Gコヒーレント光学への移行が、ハードウェアのリフレッシュサイクルを短縮し、平均ポート密度を向上させています。通信事業者はエッジインテリジェンスに向けて設備投資をシフトし、超高信頼・低遅延通信をサポートしている一方、クラウドプロバイダーはペタビットスケールで東西トラフィックを管理するためにバックボーンルーティングを内製化しています。先進ASICのサプライチェーンの不安定性とエネルギー効率規制の強化が総所有コストを押し上げており、その結果、ハードウェア、光学、ソフトウェアのロードマップを垂直統合したベンダーが有利な立場に置かれています。同時に、オープンネットワーキングスタックとホワイトボックスプラットフォームが既存ベンダーの価格プレミアムを侵食し、ロックインリスクを低減するマルチベンダー調達戦略を促進しています。
主要レポートのポイント
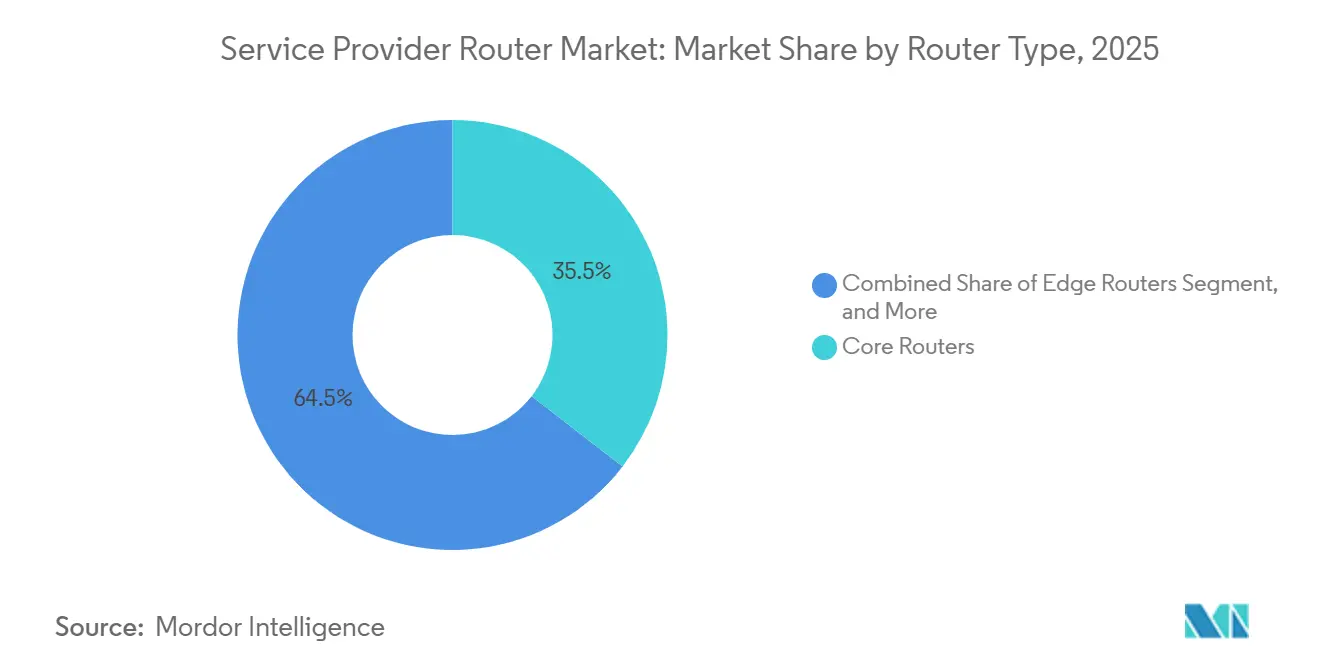
- ルータータイプ別では、コアプラットフォームが2025年のサービスプロバイダールーター市場シェアの35.4%をリードし、エッジルーターは2031年までに8.94%のCAGRで拡大すると予測されています。
- ポート速度別では、100Gインターフェースが2025年のサービスプロバイダールーター市場規模の34.82%を占め、400G超のポートは2026年~2031年の間に12.42%のCAGRで拡大しています。
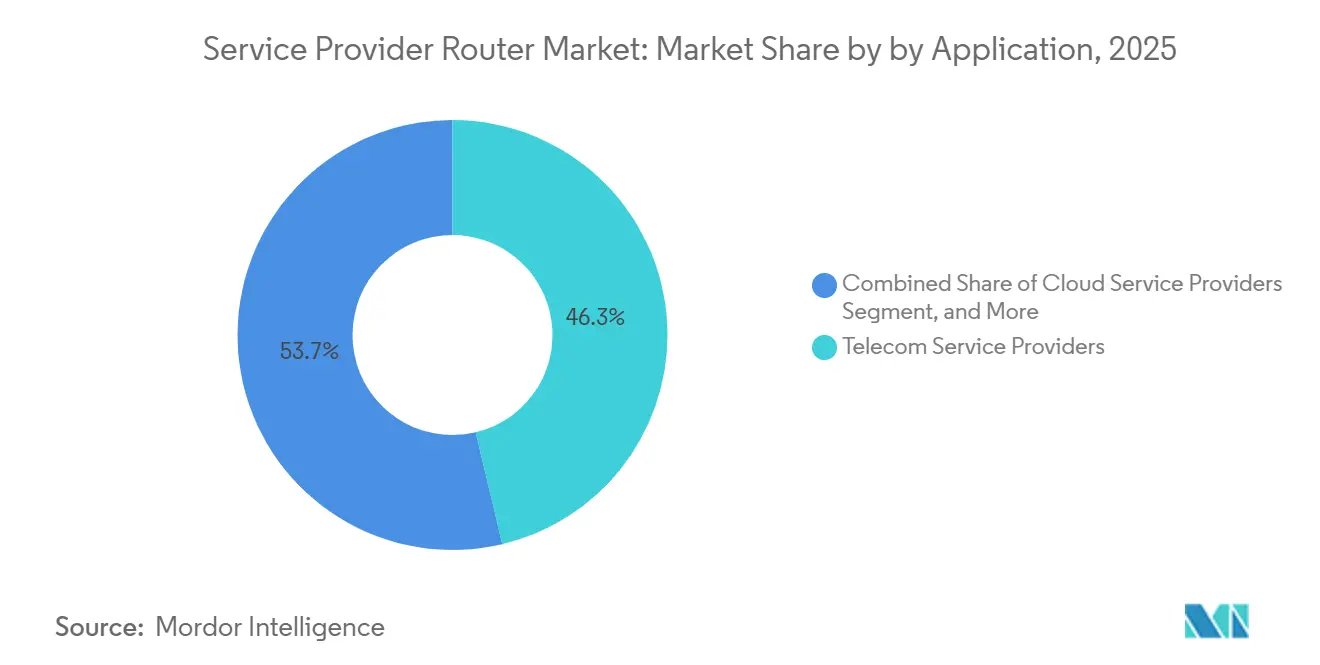
- アプリケーション別では、テレコムサービスプロバイダーが2025年のサービスプロバイダールーター市場収益シェアの46.28%を占め、クラウドサービスプロバイダーは2031年までに10.73%のCAGRを記録すると予測されています。
- テクノロジー別では、ハードウェアベースプラットフォームが2025年の収益プールの68.36%を維持していますが、ソフトウェア定義型および仮想ルーターは13.42%のCAGRで最も急成長しているセグメントを代表しています。
- 地域別では、北米が2025年収益の41.28%を占め、アジア太平洋地域は2026年~2031年にかけて8.14%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 5Gおよび5G-Advancedバックホール要件 | +2.1% | 中国、インド、韓国、米国、グローバルへの波及 | 中期(2〜4年) |
| 400G/800Gルーティングテクノロジーの普及 | +1.8% | 北米および欧州のコア、アジア太平洋のメトロアグリゲーション | 短期(2年以下) |
| クラウドデータセンターとDCIトラフィックの拡大 | +1.5% | 北米、欧州、アジア太平洋のハイパースケーラーハブ | 中期(2〜4年) |
| ロスレスバックボーンを必要とするAIオーバーレイネットワークの台頭 | +1.3% | 北米およびアジア太平洋のGPUクラスター、欧州での新興需要 | 長期(4年以上) |
| 量子安全ルーティングプロトコル採用の台頭 | +0.4% | 北米および欧州の金融・政府ネットワーク、アジア太平洋のパイロットサイト | 長期(4年以上) |
| 農村部光ファイバーバックボーンに対する政府補助金 | +0.5% | インド、ナイジェリア、モザンビーク、南スーダン、コートジボワール、ブラジル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gおよび5G-Advancedバックホール要件
移動体通信事業者は、初期の5Gリリースからネットワークスライシングや統合アクセスバックホールなどの5G-Advanced機能へと移行しています。中国は2025年末までに350万基地局を目標とし、それぞれが少なくとも10Gのバックホール容量を必要とし、全国で35 Tbit/sを超えるルーター需要の増加をもたらしています。韓国の3大通信事業者は2025年にバックホールアップグレードに8兆7,000億ウォン(65億米ドル)を投資しました。HuaweiのFlexE 2.0ハードスライシングとSRv6セグメンテーションにより、エンタープライズSLAティア向けにサブミリ秒の遅延が実現されます。Nokiaは10G Eバンドリンクをサポートする100万台以上のAirScaleマイクロ波無線機を出荷し、都市部の光ファイバーコストを30%削減しました。これらの展開では、分散アンテナ全体の位相コヒーレンスを維持するためにIEEE 1588v2などのタイミングプロトコルが優先されます。[1]
400G/800Gルーティングテクノロジーの普及
高ボーレートコヒーレントプラガブルのおかげで、転送ビットあたりのコストは2024年以降約60%低下しました。Lumenは2025年に米国の都市間バックボーン全体で800Gインターフェースを稼働させ、ルートあたりの必要波長数を75%削減しました。Colt-Nokiaのフィールドトライアルでは、800G QSFP-DDモジュールを増幅なしで標準ファイバー上120 km伝送することに成功しました。ArstaのR4ルーターは単一のHyperPortで3.2Tをアグリゲートし、ハイパースケーラースパインファブリックに最適です。CienaのWaveLogic 6 Extremeオプティクスは500 kmにわたって1.6Tを達成し、テラビットクラスの長距離リンクの到来を告げています。OIF 800ZR仕様に基づくマルチベンダー相互運用性がロックインを低減し、大量展開を加速しています。[2]
クラウドデータセンターとDCIトラフィックの拡大
ハイパースケーラーは2025年に6,000億〜7,100億米ドルを設備投資プロジェクトに投入し、そのうち約40%がデータセンター建設とバックボーンインターコネクトに充てられました。Dell'Oroは、データセンターの累積設備投資が2030年までに1兆7,000億米ドルに達すると予測しています。DCI収益は2025年に前年比40%増加しました。コヒーレントプラガブルが外部トランスポンダーに取って代わり、グリーンフィールドキャンパス内のルーター支出を押し上げています。AWS、Azure、Googleはそれぞれ100,000ルートキロメートルを超える独自バックボーンを運用しており、輸送コストを1 GB-kmあたり0.01米ドル以下に維持するために3〜4年ごとにリフレッシュサイクルを強いられています。[3]
ロスレスイーサネットを必要とするAIオーバーレイネットワークの台頭
分散GPUクラスターは持続的な東西トラフィックを100 Tbit/s超に押し上げており、ロスレスファブリックが必須となっています。Cornelis NetworksのOmni-Path Expressは、米国エネルギー省のスーパーコンピューターにおいてオールリデュース遅延を40%削減しました。H3Cは動的バッファ管理を組み込み、AIバーストからデータベースレプリケーションを保護しています。JuniperのApstraテレメトリは平均修復時間を数分に短縮し、GPU利用率を15%向上させます。CiscoのNexus Hyperfabricはスキャッタギャザー操作をスイッチングプレーンにオフロードし、ホストCPU負荷を25%軽減します。Open Compute Projectは現在、ネットワークとトレーニングパフォーマンスを相関させるためにラインレートテレメトリエクスポーターを推奨しています。[4]
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体サプライチェーンの不安定性 | -1.2% | 北米と欧州が最も影響を受け、グローバルへの波及 | 短期(2年以下) |
| 中国ベンダーに対する規制上の制限 | -0.9% | 北米、欧州、インド、オーストラリア | 中期(2〜4年) |
| 仮想化ルーティングへの移行 | -0.6% | 北米と欧州の早期採用者 | 長期(4年以上) |
| エネルギー効率規制の強化 | -0.4% | 欧州が先行、北米とアジア太平洋での採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体サプライチェーンの不安定性
7nmおよび5nmルーティングASICのリードタイムは2025年初頭に40週を超え、18ヶ月の容量予約を強いられ、運転資本を圧迫しました。DDR4/DDR5価格は80〜90%急騰し、中堅ベンダーのマージンを5〜7ポイント削減しました。AIアクセラレーターによって引き起こされたグローバルなHBM3不足により、複数のルーターメーカーが高電力のGDDR6バッファへの移行を余儀なくされました。TSMCのN3ノードは2025年半ばまでに完全割り当てに達し、小規模なファブレス企業は旧世代プロセスに留まることになりました。米国CHIPSActに基づく国内ファウンドリ補助金は2027年以前にボトルネックを緩和することはなく、近期にわたって不安定性が続く見込みです。
中国ベンダーに対する規制上の制限
2026年3月、FCCは連邦資金で賄われる米国ネットワークにおける外国製ルーターの禁止を提案し、米国通信事業者間での調達先変更を加速させました。英国のNCSCは重要インフラ事業者に対し、2029年までに中国製ルーティング機器を廃止するよう勧告しました。インドの信頼できる調達先規制は、国内工場を持たない隣接国のベンダーを事実上排除しています。オーストラリアのセキュリティ改革により、通信事業者はリスクの高いベンダーの展開を開示する義務を負います。これらの政策はグローバルなサプライを分断し、中国以外の製造能力を圧迫し、西側通信事業者の調達コストを引き上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ルータータイプ別:
エッジインテリジェンスが分散処理を推進エッジプラットフォームは8.94%のCAGRで拡大し、サービスプロバイダールーター市場全体を上回ると予測されています。コアシャーシは2025年収益の35.4%を占め、長距離およびメトロバックボーンを支えています。エッジの成長は、エンドユーザー近傍でサブミリ秒の遅延を必要とするプライベート5Gネットワークとマルチアクセスエッジコンピューティングに起因しています。CiscoのCatalyst 8200は2025年に50,000台以上を出荷し、SD-WAN、IPsec、アプリケーション対応ルーティングをバンドルしてレガシーブランチアプライアンスを置き換えました。JuniperのSession Smart Routerパイロットは、Fortune 500サイトでWAN帯域幅を30%削減しました。アグリゲーションルーターは、DOCSIS 4.0アップリンクが10Gおよび25Gバックホールを必要とする成熟したケーブルシステムで安定を維持しています。サブスクライバーエッジ機能はuCPEへの仮想化が進んでいます:Swisscomは10,000台のOneOS6アプライアンスを展開し、現地訪問を60%削減しました。このシフトは設備投資を専用ハードウェアからx86ベースのホワイトボックスへと向け、既存ベンダーのマージンを圧迫しています。それでも、コアルーターは冗長ファブリックモジュールによってファイブナインの稼働率を確保する100,000ルートキロメートルを超えるネットワークを管理するティア1通信事業者にとって引き続き重要です。
このセグメントの乖離は、サービスプロバイダールーター市場規模の成長が分散ノードに集中し、コアのリフレッシュが横ばいになる様子を示しています。エッジルーティング、コンピューティング、セキュリティをソフトウェア定義バンドルにパッケージ化できるベンダーが、増分支出を獲得するうえで最も有利な立場にあります。一方、コア重視のサプライヤーは、コヒーレント光学と電力最適化シリコンを統合してラックユニットあたりのスループットを最大化し、フォークリフトアップグレードを遅らせることでシェアを守っています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
帯域幅/ポート速度別:
コヒーレントプラガブルがテラビット採用を推進400G超のインターフェースは12.42%のCAGRで上昇すると予測されており、サービスプロバイダールーター市場においていずれの速度帯よりも最速です。2025年には、100G〜400Gポートが依然として収益の34.82%という圧倒的なシェアを占め、メトロアグリゲーションおよびデータセンタースパインでの定着した利用を反映しています。通信事業者はますます100Gをスキップして400Gまたは800Gに直接移行しており、Verizonの2025年メトロリフレッシュが100Gを完全に迂回したことにも見られます。ZTEのZXCTN 6120H-SEはコンパクトな基地局ルーターで400Gを実現し、キャビネットアップグレードなしでテラビットバックホールを可能にしました。
ArstaのXPO液冷プラガブルアライアンスは、30W以上を消費する1.6Tおよび3.2Tモジュールを対象とし、アクティブサーマルループと標準QSFP-DDソケットを組み合わせています。CienaのWaveLogic 6光学は1.6T波長を500 kmにわたって延伸し、再生コストとビットあたりのエネルギー消費を削減します。コヒーレントプラガブルがトランスポンダーシェルフをルーターラインカードに統合するにつれ、400G超プラットフォームのサービスプロバイダールーター市場シェアが拡大し、光学とIPの予算が統合された支出プールに引き込まれています。
アプリケーション別:
クラウドプロバイダーがルーティングを内製化テレコム事業者は2025年収益の46.28%を生み出しましたが、クラウドプロバイダーは10.73%のCAGRで最高の成長を記録する見込みです。ハイパースケーラーは100,000ルートキロメートルを超えるプライベートバックボーンを所有し、コストを1 GB-kmあたり0.01米ドル以下に維持するために3〜4年ごとにルーターをリフレッシュしています。Microsoftの2025年Azureアップグレードは800G光学を搭載したArista 7800R4ユニットを採用し、ビットあたりの電力を40%削減しました。GoogleのAndromeda SDNはリンクプロビジョニング時間を数週間から数分に短縮し、利用率を20%向上させました。
AMS-IXなどのインターネットエクスチェンジプロバイダーは2025年に前年比35%のピークスループット増加を記録し、400Gおよび800Gへのアップグレードを促しました。企業はクラウドでホストされるSD-WANオーバーレイへとシフトし、テレコム事業者にネットワークスライシングとMECサービスの収益化を迫っています。その結果、テレコム通信事業者はユーザープレーン機能を組み込み、時間敏感ネットワーキングをサポートするエッジルーターへの投資にシフトしています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー別:
ソフトウェア定義プラットフォームがハードウェアの既存優位性を侵食ハードウェア中心のシステムは2025年支出の68.36%を占めましたが、ソフトウェア定義型および仮想ルーターはサービスプロバイダールーター産業内で最も急峻な上昇となる13.42%のCAGRで成長すると予測されています。RtBrick、IP Infusion、Drivenetsのオープンネットワークオペレーティングシステムパッケージと組み合わせたマーチャントシリコンホワイトボックスは、現在より低いユニットコストでシャーシあたり7.2 Tbit/sを達成しています。第4世代Xeonチップを搭載したLannerのNCA-4025ホワイトボックスuCPEは、オンプレミスSD-WANおよびファイアウォールVNF向けに100Gスループットを維持します。分解はキャリアグレードの堅牢性よりも設備投資効率と迅速なソフトウェアイテレーションを優先するハイパースケーラーに訴求しています。
既存ベンダーはテレメトリ分析とセキュリティを統合スタックにバンドルすることで対応しており、その例としてCiscoの2024年の280億米ドルによるSplunk買収が挙げられ、ルーターログをアプリケーションの健全性と連携させて顧客を複数年サブスクリプションに囲い込んでいます。オープンモデルが成熟するにつれ、専用シャーシのサービスプロバイダールーター市場シェアは低下しますが、極端な温度や地震にさらされる屋外キャビネットには専用ハードウェアが引き続き不可欠です。
地域分析
北米サービスプロバイダールーター市場
北米は2025年の収益の41.28%を占め、バージニア州、オレゴン州、テキサス州にわたるハイパースケーラーへの800億米ドルの投資に支えられています。ブロードバンド・エクイティ・アクセス・アンド・デプロイメントプログラムは、農村部の光ファイバーネットワークに424.45億米ドルを投入し、堅牢なアグリゲーションルーターへの需要を高めています。エネルギー効率目標および中国ベンダーの禁止措置が国内調達を加速させており、国内メーカーに優位性をもたらしています。
アジア太平洋サービスプロバイダールーター市場
アジア太平洋地域は、中国の5Gアドバンスド計画が350万基地局規模に拡大し、各基地局に10Gバックホールが必要となることから、2031年にかけて8.14%のCAGRが見込まれています。インドのBharatNetは、光ファイバーバックボーンプロジェクトに13兆9,000億インドルピー(167億米ドル)を配分しました。日本の通信キャリアは2025年度に5Gへ1.8兆円(120億米ドル)を投資しました。東南アジアの海底ケーブルブームは、群島国家におけるルーター需要をさらに下支えしています。
欧州サービスプロバイダールーター市場
欧州では、通信事業者が2025年のネットワークに450億ユーロ(509億米ドル)を投資しましたが、高性能機器のスタンバイ電力を8Wに制限するEU規則2023/826のもとで資本支出は厳しく制約されています。エネルギーコンプライアンスコストにより、液冷光学部品および高度な熱設計が促進されており、深いR&D予算を持つベンダーに有利に働いています。
南米およびMEAサービスプロバイダールーター市場
南米では、ブラジルが周波数オークションの収益を活用してコアバックボーンの近代化を進める一方、アルゼンチンはFTTH導入を加速しています。中東では、サウジビジョン2030およびUAEスマートシティ構想のもとで5Gスタンドアローンコアが展開されており、UPF対応ルーターが必要とされています。アフリカ諸国は、モザンビークのデジタル加速プログラムなど世界銀行の助成金を活用して国家光ファイバーリングを拡張してり、摂氏50度の周囲温度での動作が可能な屋外対応ルーターに商機が生まれています。
競合環境
上位3社であるCisco、Huawei、およびHewlett Packard Enterprise-Juniper統合体は、2025年のグローバル収益の約55〜60%を支配しており、中程度の集中度を示しています。既存ベンダーはルーティングをオーケストレーション、セキュリティ、プロフェッショナルサービスとパッケージ化することでシェアを守っています。CiscoのSplunk買収から生まれた予測分析スイートは、ネットワークテレメトリをアプリケーション指標と相関させ、顧客を複数年サブスクリプションに囲い込んでいます。Nokiaの2024年の23億米ドルによるInfinera買収は光学とIPポートフォリオを統合し、総所有コストを25%削減する統合パケット光学シェルフを実現しました。データセンタースイッチの専門家であったArstaは、ハイパースケーラースパインを対象とした800GポートおよびHyperPort 3.2Tを提供するR4シリーズでサービスプロバイダールーティングに参入しました。
ホワイトボックスエコシステムは、RtBrick、IP Infusion、DrivenetsがEdgecoreまたはDeltaハードウェアとオープンネットワークオペレーティングシステムソフトウェアを組み合わせることで、2025年のデータセンタールーター出荷の8〜10%を獲得しています。規制コンプライアンスが差別化要因となっており、国内製造とセキュリティ監査に投資するベンダーはインドの信頼できる調達先規則を満たす一方、小規模な挑戦者はこれらのハードルをクリアするのに苦労しています。量子安全暗号化における早期リーダーシップがニッチな差別化要因として台頭しており、IETFドラフトに沿ってラインレートハードウェアに格子ベースアルゴリズムを統合しているサプライヤーはごく少数です。競合状況は、エッジおよびテラビットクラスコアでの競争激化を示唆しており、既存ベンダーがR&Dの強みを活用する一方、挑戦者は分解経済を活用しています。
サービスプロバイダールーター産業リーダー
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
Juniper Networks, Inc.
-
Nokia Corporation
-
Arista Networks, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
サービスプロバイダールーターマーケット このレポートでカバーされる企業
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Juniper Networks, Inc.
- Nokia Corporation
- Hewlett Packard Enterprise Company
- ZTE Corporation
- Arista Networks, Inc.
- Ciena Corporation
- Extreme Networks, Inc.
- Dell Technologies Inc.
- NEC Corporation
- Fujitsu Limited
- Ribbon Communications Inc.
- Adtran Holdings, Inc.
- Edgecore Networks Corporation
- Telefonaktiebolaget LM Ericsson
- Allied Telesis Holdings Corporation
- Radisys Corporation
- D-Link Corporation
- Infinera Corporation
最近の産業開発事情 サービスプロバイダールーターマーケット
- 2026年3月:FCCは連邦プログラムで資金調達されたネットワークにおける外国製ルーターの禁止を提案し、米国通信事業者間での調達先変更を加速させました。
- 2026年3月:Arstaは1.6Tおよび3.2Tコヒーレントモジュールを対象とした液冷XPOプラガブル光学コンソーシアムを結成しました。
- 2026年3月:Cienaはハイパーレールフォトニクスと1.6Tコヒーレントプラガブルを発表し、伝送ビットあたりの電力を60%削減することを目指しています。
- 2026年3月:Huaweiは星河AIファブリック2.0とロスレスGPUファブリック向けのCloudEngine XH9230液冷スイッチを発表しました。
グローバルサービスプロバイダールーター市場レポートの範囲
サービスプロバイダールーター市場は、テレコム事業者、クラウドプロバイダー、インターネットエクスチェンジがコア、エッジ、アグリゲーションネットワーク全体のトラフィックを管理するために展開する高性能ルーティングプラットフォームで構成されています。ブロードバンド、モバイル、データセンターインターコネクトアプリケーション向けのパケット転送、ネットワーク仮想化、トラフィックエンジニアリング、セキュアコネクティビティを可能にするハードウェア、ソフトウェア、統合システムが含まれます。
サービスプロバイダールーター市場レポートは、ルータータイプ(コアルーター、エッジルーター、アグリゲーションルーター、サブスクライバーエッジルーター)、帯域幅/ポート速度(40 Gbps以下、40〜100 Gbps、100〜400 Gbps、400 Gbps超)、アプリケーション(テレコムサービスプロバイダー、クラウドサービスプロバイダー、インターネットエクスチェンジプロバイダー、企業および公共部門)、テクノロジー(ハードウェアベースルーター、ソフトウェア定義型/仮想ルーター(VNF/uCPE)、分解型/ホワイトボックスルーター)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| コアルーター |
| エッジルーター |
| アグリゲーションルーター |
| サブスクライバーエッジルーター |
| 40 Gbps以下 |
| 40〜100 Gbps |
| 100〜400 Gbps |
| 400 Gbps超 |
| テレコムサービスプロバイダー |
| クラウドサービスプロバイダー |
| インターネットエクスチェンジプロバイダー |
| 企業および公共部門 |
| ハードウェアベースルーター |
| ソフトウェア定義型/仮想ルーター(VNF/uCPE) |
| 分解型/ホワイトボックスルーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| ルータータイプ別 | コアルーター | |
| エッジルーター | ||
| アグリゲーションルーター | ||
| サブスクライバーエッジルーター | ||
| 帯域幅/ポート速度別 | 40 Gbps以下 | |
| 40〜100 Gbps | ||
| 100〜400 Gbps | ||
| 400 Gbps超 | ||
| アプリケーション別 | テレコムサービスプロバイダー | |
| クラウドサービスプロバイダー | ||
| インターネットエクスチェンジプロバイダー | ||
| 企業および公共部門 | ||
| テクノロジー別 | ハードウェアベースルーター | |
| ソフトウェア定義型/仮想ルーター(VNF/uCPE) | ||
| 分解型/ホワイトボックスルーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2031年のサービスプロバイダールーター市場の予測値は?
サービスプロバイダールーター市場規模は2031年までに212億4,000万米ドルに達し、2026年から2031年にかけて7.62%のCAGRで拡大すると予測されています。
2031年までに最も急速に成長するルータータイプは?
エッジルーターは8.94%のCAGRを記録すると予測されており、サービスプロバイダールーター市場においてルータータイプの中で最速です【MORDOR INTELLIGENCE】。
クラウドプロバイダーはサービスプロバイダールーターの需要にどのような影響を与えていますか?
クラウドサービスプロバイダーはルーティングインフラを内製化しており、低遅延DCIファブリックを構築するにつれてテレコム通信事業者を上回る10.73%のCAGRを記録すると予測されています【MORDOR INTELLIGENCE】。
2026年以降の新規展開を支配するポート速度セグメントは?
400G超のポートは、800Gおよび1.6T波長を可能にするコヒーレントプラガブル光学により12.42%のCAGRで成長すると予測されています【MORDOR INTELLIGENCE】。
サービスプロバイダールーターの地理的成長ホットスポットは?
アジア太平洋地域は最も急成長している地域であり、大規模な5G-Advanced展開と国家光ファイバープログラムに牽引されて8.14%のCAGRが予測されています【MORDOR INTELLIGENCE】。
ソフトウェア定義ルーティングは従来のハードウェア販売にどのような影響を与えますか?
ソフトウェア定義型および仮想ルーターは13.42%のCAGRで成長すると予測されており、通信事業者がホワイトボックスプラットフォームを採用するにつれて市場のハードウェア中心のシェアを着実に低下させています【MORDOR INTELLIGENCE】。