
希少疾患遺伝子検査市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
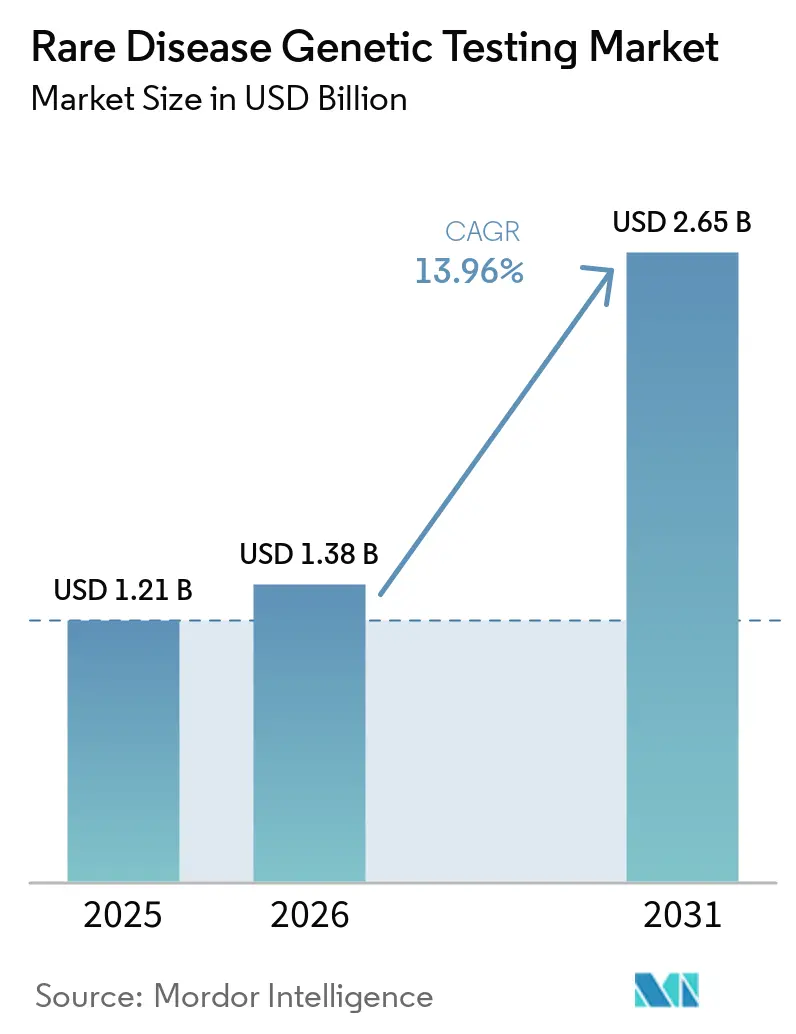
| 市場規模 (2026) | 1.38 十億米ドル |
| 市場規模 (2031) | 2.65 十億米ドル |
| 成長率 (2026 - 2031) | 13.96 % |
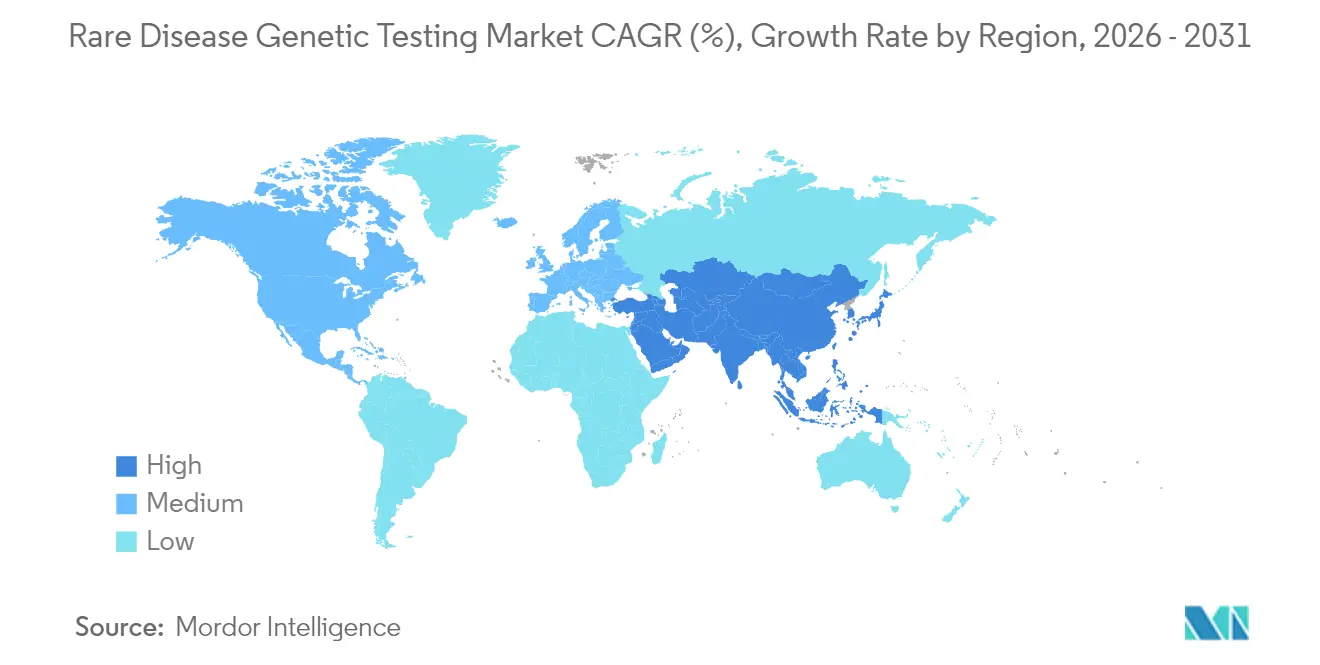
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる希少疾患遺伝子検査市場分析
希少疾患遺伝子検査市場規模は2025年に1.21 ビリオン 米ドルと評価され、2026年の1.38 ビリオン 米ドルから2031年には2.65 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは13.96%となっている。
次世代シーケンシング(NGS)価格の継続的な低下、AIを活用したバリアント解釈エンジンの普及、および償還範囲の拡大が相まって、遺伝子検査はニッチな研究領域から主流の臨床医療へと移行しつつある。現在、検査機関は当日中にゲノム診断を提供できるようになっており、規制当局も複雑なアッセイを実験的な付加機能としてではなく、必須の医療インフラとして分類する傾向を強めている。また、分子診断を処方情報として必要とする遺伝子治療の活発なパイプラインに対する需要の高まりも、広範なシーケンシングの臨床的価値提案を強化している。
主要レポートのポイント
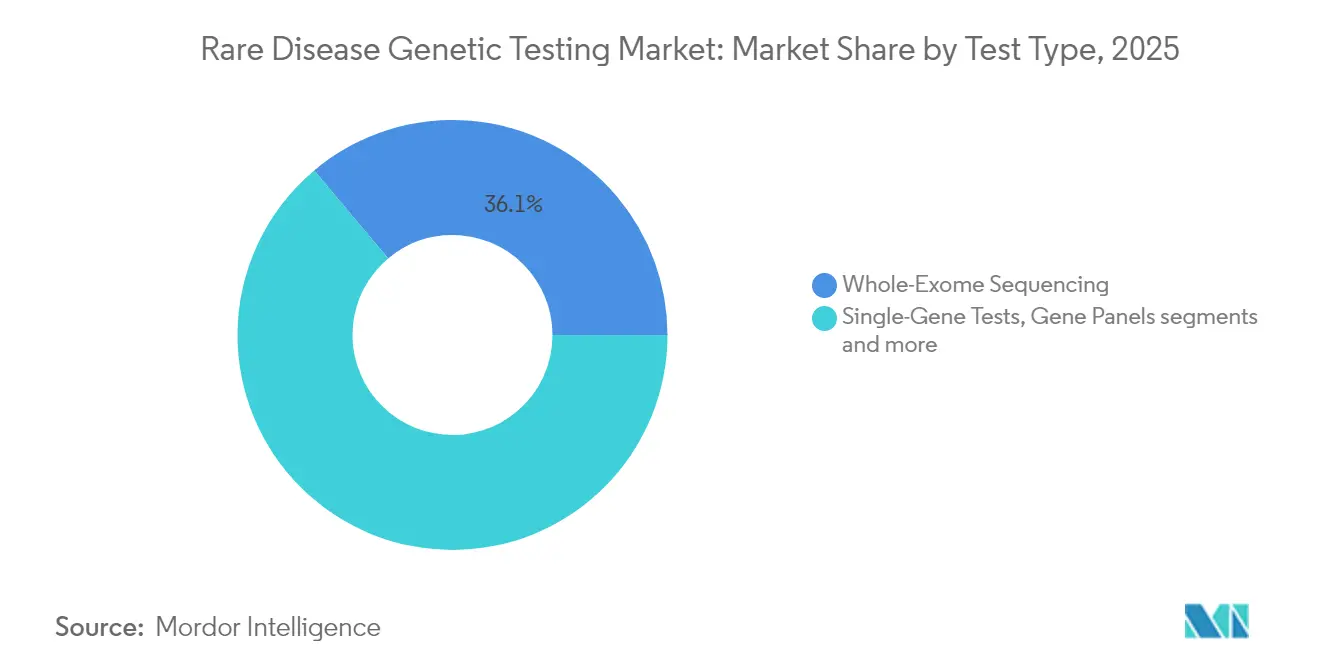
- 検査タイプ別では、ホールエクソームシーケンシングが2025年の希少疾患遺伝子検査市場シェアの36.54%を占めた。
- 技術別では、ロングリードNGSが16.35%のCAGRで進展しており、2025年時点で72.34%の収益シェアをすでに保有するショートリードプラットフォームを上回るペースで成長している。
- サンプルタイプ別では、血液が2025年の希少疾患遺伝子検査市場規模の58.46%のシェアを維持しているが、唾液および口腔粘膜スワブは年率14.89%で成長している。
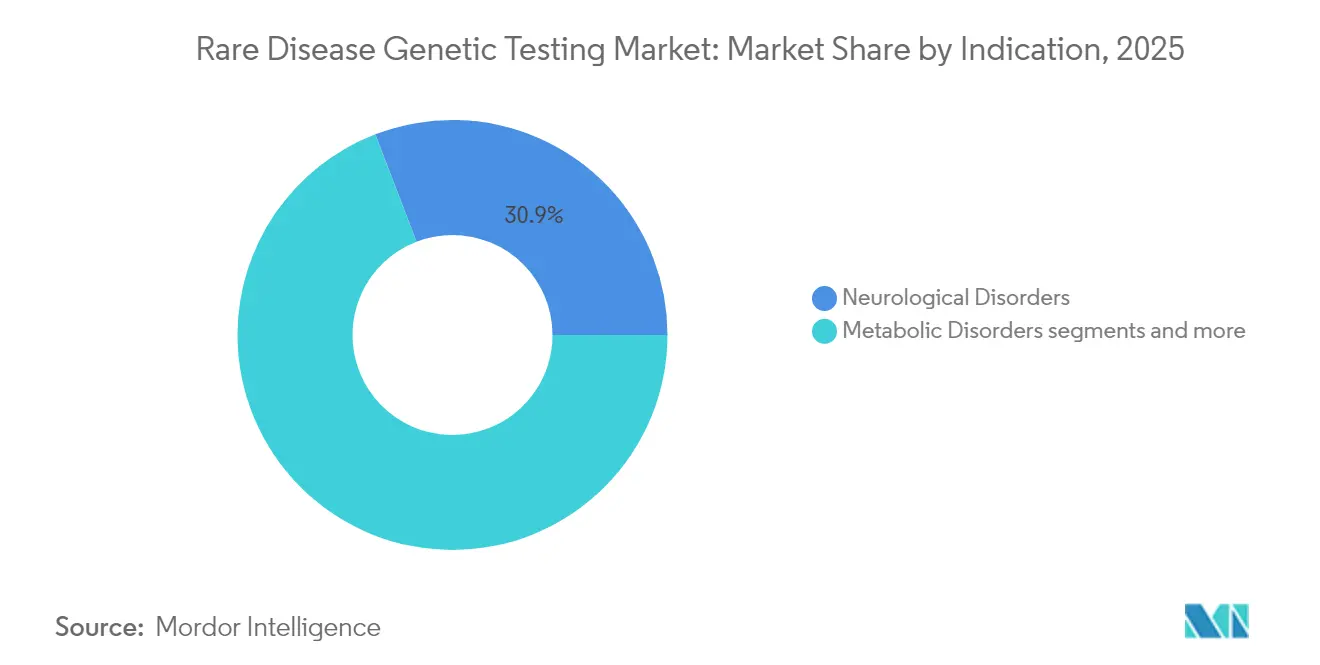
- 適応症別では、神経疾患が2025年に31.23%の収益を占め、2031年にかけて16.21%で加速すると予測されている。
- 地域別では、北米が2025年に43.23%のシェアで首位を占め、アジア太平洋地域は2031年にかけて16.45%のCAGRで拡大すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 次世代シーケンシングのコスト低下 | +3.2% | グローバル | 中期(2〜4年) |
| 希少疾患診断に対する国家償還の拡大 | +2.8% | 北米および欧州連合、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| AI強化バリアント解釈プラットフォーム | +2.1% | グローバル、北米および欧州連合での早期導入 | 中期(2〜4年) |
| 希少疾患遺伝子データベースを通じたバイオファーマ試験募集 | +1.9% | グローバル、北米および欧州連合に集中 | 長期(4年以上) |
| 新生児ゲノムスクリーニングパイロット | +1.7% | 北米、英国、グローバルへ拡大中 | 長期(4年以上) |
| 新興市場向けポータブルロングリードシーケンサー | +1.4% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
次世代シーケンシングのコスト低下
NGS試薬および機器のコストは急激に低下し、2024年末までに全ゲノムシーケンシングのコストはサンプルあたり600米ドル未満となり、多くのマルチ遺伝子パネルを下回る水準に達しました。コストの均等化により、病院は逐次的な単一遺伝子検査に代わるゲノムファーストプロトコルを導入し、診断の遅延を短縮するようになっています。実世界の経済研究では、新生児集中治療室において迅速ゲノムシーケンシングを使用した場合、患者1人あたり平均100,440米ドルの節約が示されています。IlluminaのNovaSeq XやOxford NanoporeのPromethION 2 Integratedなどの機器によるスループットの向上により、塩基あたりのコストがさらに抑制され、自動化によって人件費も削減されています。検査機関が規模を拡大するにつれ、希少疾患遺伝子検査市場は予測可能な価格弾力性を獲得し、複雑な検査を以前は制限していた臨床医の潜在需要を解放しています。
希少疾患診断に対する国家償還の拡大
公的および民間の支払者は、複数の高所得地域において包括的シーケンシングの償還を行うようになっています。テキサス州メディケイドは2024年末に全エクソームシーケンシングおよび全ゲノムシーケンシングに対してそれぞれ3,728.40米ドルおよび3,924.34米ドルの償還を導入しました。ノースカロライナ州メディケイドもすぐに追随し、デュシェンヌ型筋ジストロフィーおよびリンチ症候群の検査を対象としました。メディケアは遺伝性トランスサイレチンアミロイドーシスのシーケンシングを追加し、他の支払者に対する臨床的先例を設定しました。これらの政策は患者の自己負担を軽減し、医療機関を日常的なゲノム検査へと誘導しており、この傾向は中国やインドの新興補助金プログラムにも反映されています。償還の確実性は検査機関の収益獲得を加速させ、希少疾患遺伝子検査市場の総アドレス可能市場を拡大させています。
AI強化バリアント解釈プラットフォーム
データ生成ではなく解釈こそが、長らく最もコストのかかるボトルネックでした。AI-MARRVELなどのAI搭載ツールは現在98%の診断精度を達成しており、手動キュレーションと比較して解決率を2倍にしています。機械学習は数分で構造バリアントを解析し、グローバルな患者データを取り込むことで継続的に改善されています。Baylor Geneticsは自動分類パイプラインを導入した後、ターンアラウンドタイムを数日から8時間未満に短縮しました。これらの効率化により検査機関の利益率が向上し、臨床医は遺伝子検査を日常的な血液化学検査と同様に扱えるようになり、三次医療機関およびコミュニティ施設全体での利用率が向上しています。
希少疾患遺伝子データベースを通じたバイオファーマ試験募集
検査企業は匿名化されたシーケンスデータの収益化を進めています。GeneDx Discoverはスポンサーに70万件以上のゲノムへのキュレートされたアクセスを提供し、希少疾患薬研究のリアルタイム実現可能性評価を促進しています。CENTOGENEのプラットフォームは120カ国から100万件以上の症例を保有し、超希少な遺伝子型・表現型モデルに統計的な力を提供しています。収益分配契約により、検査機関は一回限りの検査ベンダーから縦断的な研究パートナーへと転換し、持続可能なデータサービス収入を確保し、希少疾患遺伝子検査市場を純粋な診断を超えて拡大させています。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い自己負担コストと限られた支払者カバレッジ | -2.3% | グローバル、特に新興市場で深刻 | 短期(2年以内) |
| 認定遺伝カウンセラーの不足 | -1.8% | グローバル、農村部および新興市場で最も深刻 | 中期(2〜4年) |
| 断片化したゲノムプライバシー規制 | -1.5% | グローバル、地域によって影響が異なる | 中期(2〜4年) |
| 非コード/超希少バリアントの低い診断率 | -1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い自己負担コストと限られた支払者カバレッジ
カバレッジは拡大しているものの、保険が請求を拒否した場合、多くの患者は依然として300米ドルから5,000米ドルの費用を負担しています。事前承認などの行政的障壁は処方する臨床医を妨げ、ターンアラウンドタイムを延長させています。直接消費者向け企業は月額99米ドルのサブスクリプションでギャップを埋めようとしていますが、そのレクリエーション向けレポートは臨床的有用性基準を満たすことはほとんどありません。新興経済圏では、自費診療が平均的な世帯収入の数ヶ月分に相当する場合があり、近親婚関連疾患の負担が最も大きい地域での普及を制限し、希少疾患遺伝子検査市場を制約しています。
認定遺伝カウンセラーの不足
遺伝カウンセラーの卒業者数は停滞しています。2024年のプログラム修了者のうち、2024年5月までに職を確保したのはわずか30%であり、前年の79%と比較して資金調達の不安定性を反映しています[1]。農村部の病院は専任のカウンセラーを雇用することはほとんどなく、代わりにテレジェネティクスに依存していますが、ブロードバンドが普及していない地域ではその提供が不安定です。カウンセリングサービスに対するメディケア償還の欠如は採用をさらに抑制しています。十分な専門的指導がなければ、医師は複雑なパネルの処方をためらい、希少疾患遺伝子検査業界の近期的な普及を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査タイプ別:
包括的ゲノムアプローチが成長を牽引全エクソームシーケンシングは2025年の希少疾患遺伝子検査市場シェアの36.12%を占め、タンパク質コード変異に対するコストと診断率のバランスを取りながら収益をリードしました。全ゲノムシーケンシングは15.08%のCAGRで成長しており、エクソームが見落とす非コードおよび構造バリアントを捉え、パネルベースの検査を着実に侵食しています。単一遺伝子アッセイは、明確な病原性バリアントが家族内に存在する場合の確認ツールとして引き続き使用されています。臨床的エビデンスがこの移行を支えています。ゲノムシーケンシングは神経発達コホートにおいて染色体マイクロアレイより23%高い診断率を達成しながら、2年間の累積コストを低下させています。Oxford Nanoporeのロングリードワークフローは、ショートリードでは歴史的に見えなかったタンデムリピート伸長を解決し、ロングリードゲノムを将来のゴールドスタンダードとして位置づけています。12時間以内に分析を完了する迅速新生児プロトコルは、ゲノム検査を緊急ケアの定番としてさらに強化し、進化する希少疾患遺伝子検査市場におけるその役割を確固たるものにしています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
次世代シーケンシングプラットフォームが急速に進化ショートリードNGSは2025年に71.58%の収益を獲得しましたが、構造バリアント感度のおかげでロングリードプラットフォームが15.92%のCAGRで上昇傾向にあります。サンガーシーケンシングは、特に検査機関が直交検証を必要とする場合のバリアント確認において有用性を維持しています。技術の収束が加速しています。IlluminaのNovaSeq XはシングルフローセルチップとAI駆動のベースコーリングを統合し、サンプルあたりの実行時間を短縮しながら生の精度を向上させています。MinIONなどのポータブルデバイスはフィールドサイトに近似ラボ品質をもたらし、地理的なリーチを拡大しています。精度のギャップが縮まるにつれ、コスト曲線は総合的なマルチオミクスプラットフォームに有利に働き、病院の階層や地域の検査機関全体で希少疾患遺伝子検査市場規模を拡大しています。
サンプルタイプ別:
非侵襲的採取方法が勢いを増す血液サンプルは高いDNA完全性が評価され、2025年の量の57.92%を依然として供給しています。それにもかかわらず、唾液および口腔スワブは患者の快適性と常温物流の観点から年率14.52%で進展しています。容量吸収型マイクロサンプリングは現在、コールドチェーンなしで紙封筒に乾燥血液スポットを郵送でき、コミュニティベースのプログラムを実現可能にしています。口腔DNAはミトコンドリアヘテロプラスミー検出において血液を上回ることが多く、採血スケジューリングの障壁を取り除きます。FDA承認のOrageneDxキットは臨床グレードの検査における自宅でのサンプル採取を可能にします。これらのイノベーションはサンプルの多様性を確保し、予約不履行率を低下させ、希少疾患遺伝子検査市場の全体的なスループットを拡大しています。
適応症別:
神経疾患が複雑な診断ランドスケープをリード神経疾患は2025年の収益の30.85%を占め、脊髄性筋萎縮症やデュシェンヌ型筋ジストロフィーなどの疾患に対する遺伝子治療パイプラインに支えられ、15.84%のCAGRで成長しています。代謝症候群は、迅速なシーケンシングに依存して酵素補充療法を指導する新生児スクリーニング義務を通じて引き続き重要です。神経疾患カテゴリーは、てんかんパネルや運動障害ゲノムの解釈時間を短縮するAI表現型・遺伝子型マッチングの恩恵を受けています。早期診断はアデノ随伴ウイルス療法の適格性を決定し、直接的な償還インセンティブを生み出しています。これらの臨床的推進力はセグメントのリーダーシップを強化し、より広い希少疾患遺伝子検査市場規模の勢いを持続させています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
医療システムへの統合が普及を加速病院およびクリニックはEHR統合により2025年の収益の45.93%を占め、直接消費者向けチャネルは16.88%のCAGRで急増しています。診断検査機関は、必要なインフラを持たないコミュニティ病院に複雑なバイオインフォマティクスパイプラインを提供しています。EpicのGeneDx迅速ゲノム検査向け組み込み処方モジュールは、急性期ケアに遺伝学を組み込むシームレスなワークフローの典型例です。一方、サブスクリプションベースの消費者向けサービスはオプションの臨床確認を拡張し、ウェルネス志向のユーザーからの増分需要をもたらし、希少疾患遺伝子検査市場へのサンプルの二層フローを生み出しています。
地域分析
北米、アジア太平洋、欧州、中南米および中東の希少疾患遺伝子検査市場
北米は2025年に42.76%のシェアを占め、広範な支払者カバレッジ、支払者が資金提供するNICUシーケンシング、および最近承認された遺伝子治療に診断を結びつける明確なFDA経路の恩恵を受けています。重篤な乳児に対する全ゲノム償還は州のメディケイドプログラム全体の障壁を低下させ、地域の参照検査機関への安定した症例量を促進しています。アジア太平洋地域は最高の成長を示し、インドおよび中国の国家登録と補助金付き検査により16.02%のCAGRで進展しています。地元メーカーはコスト効率の高い試薬を開発し、ポータブルシーケンサーがインフラのギャップを回避しています。政府コンソーシアムが一括価格を交渉し、地方病院でのゲノム検査を手頃にし、希少疾患遺伝子検査市場のフットプリントを拡大しています。欧州は相互運用可能な医療記録を義務付ける欧州健康データスペースの下で10代半ばの成長を維持しています。ドイツのデジタル法は国境を越えたデータ転送を簡素化し、多国間試験募集を強化しています。償還は異なりますが、汎欧州データプーリングは超希少バリアントの診断確率を高めています。ラテンアメリカおよび中東は依然として初期段階ですが、ブラジルの希少ゲノムプロジェクトなどのパイロットプログラムを活用して未充足ニーズを浮き彫りにし、新たな資金調達を正当化しています。
規制環境
米国では、多くの希少疾患シーケンシング製品の基盤となる臨床検査室独自開発検査(LDT)に対する監督は依然として流動的である。2025年9月、FDAは2025年3月の連邦裁判所による無効判決を受けて、2024年のLDT最終規則を正式に撤回した。これにより主要な定義が2024年以前の文言に戻され、臨床検査室が使用する多くのLDTワークフローに対する執行裁量が維持された。
欧州では、コンプライアンス圧力はレガシーIVD(シーケンシング関連アッセイやIVD機器として販売される構成部品を含む)に対するEU IVDR移行経路に集約されている。クラスCレガシー機器の延長された移行マイルストーンの下では、製造業者は2026年5月26日までに認証機関(Notified Body)へIVDR認証申請を提出し、2026年9月26日までに署名済みの書面契約を締結して、市場アクセス継続のための延長適用資格を維持しなければならない。
バリューチェーン分析
バリューチェーンは、患者の特定と検査依頼(神経内科、代謝、NICU環境)から始まり、血液、唾液、頬粘膜スワブ、乾燥血液スポットの採取を含む分析前工程、およびサンプルの物流とウェットラボ処理を経て進行する。ショートリードおよびロングリードプラットフォームでのシーケンシングは、バイオインフォマティクスと臨床解釈に引き継がれ、そこではバリアント分類、表現型マッチング、レポート作成が差別化要因となる。ボトルネックは、意義不明バリアントや、一部のワークフローで必要となる直交確認の必要性からしばしば発生する。
下流の活動には、臨床意思決定支援、遺伝カウンセリングの調整、診断ラボと生物製薬企業を結び付けて治験募集や自然史研究を支援する縦断的データサービスが含まれ、これにはキュレーションされた希少疾患の遺伝型-表現型データベースも含まれる。品質システムと市場アクセス要件は、CLIA/CAP/ISO 15189認定への準備状況、GDPRや米国の遺伝情報プライバシー規制への準拠、LDTと規制対象IVD機器との間で変化する規制上の扱いなど、誰が利益を獲得するかを左右する。これらの要因は、文書化、ソフトウェア検証、そして病院、リファレンス検査室、機器ベンダー、データプラットフォーム運営者間の外部連携への投資に影響を与える。
競合ランドスケープ
市場集中度
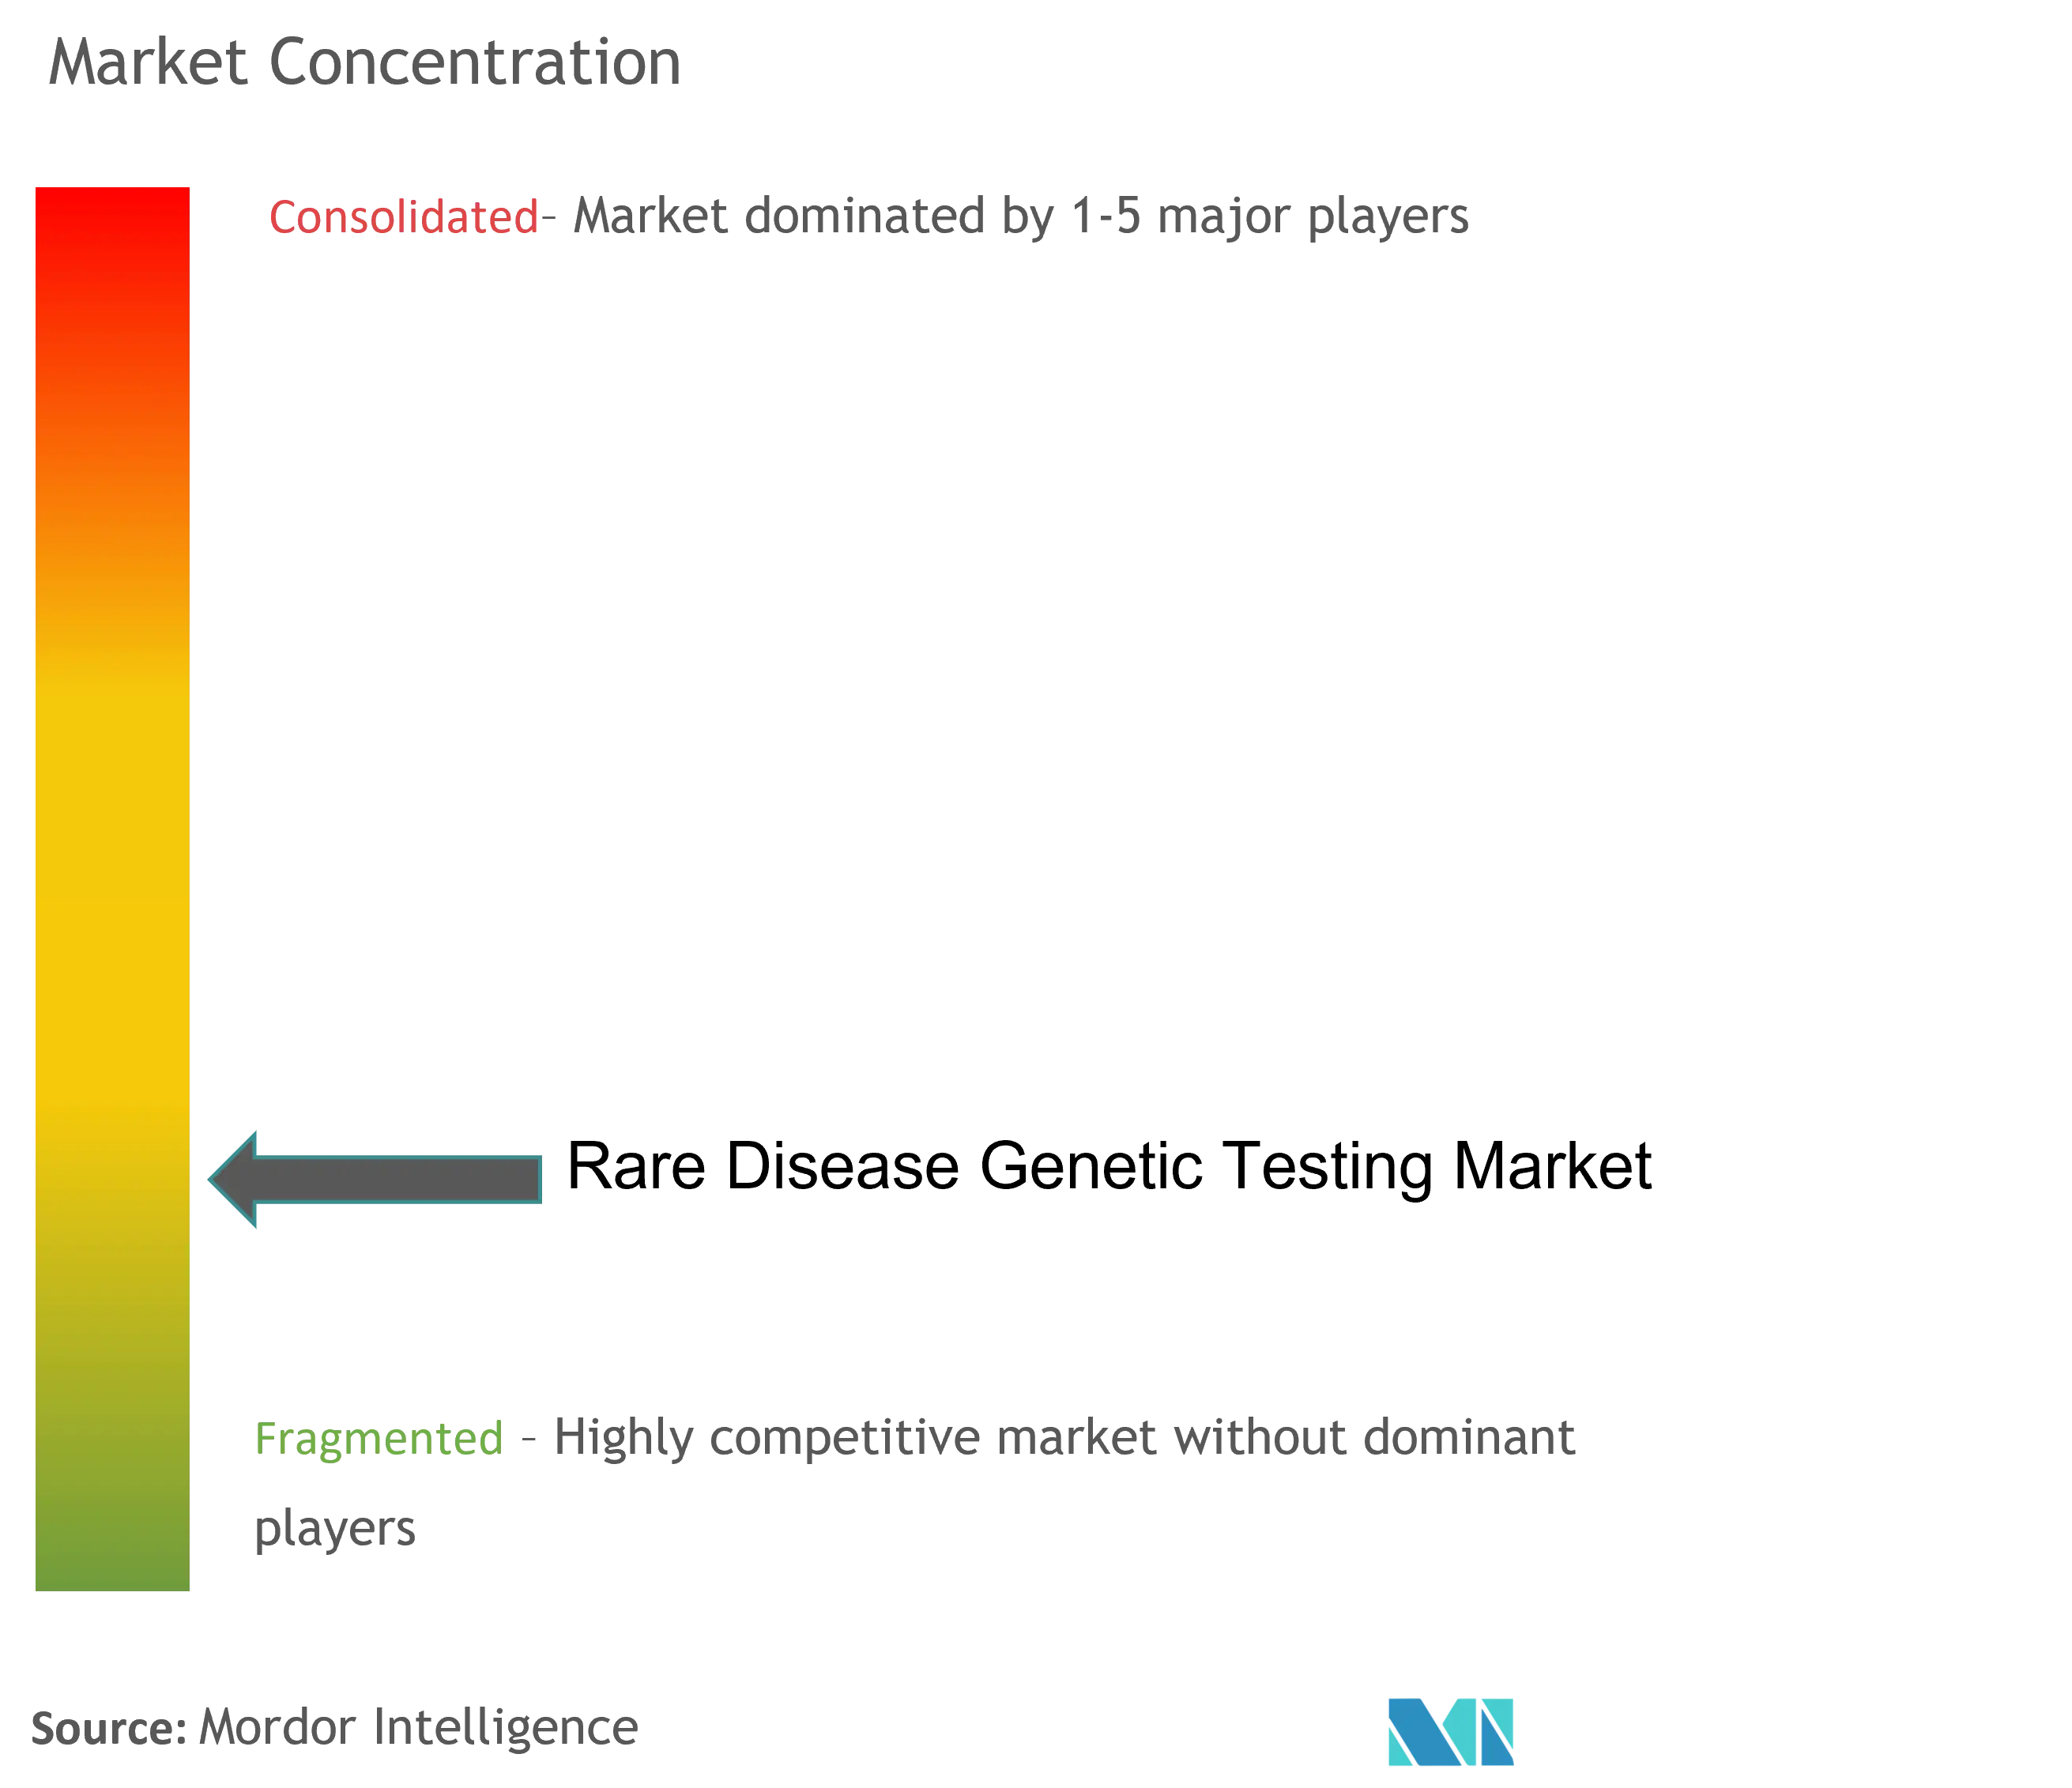
ランドスケープは適度に統合されています。診断コングロマリットは自動化とグローバル物流を活用し、専門企業は深い表現型連携バイオバンクをキュレートしています。LabcorpによるInvitae資産の2億3,900万米ドルの買収とRegeneronによる23andMeの2億5,600万米ドルの買収は、検査と創薬の収束を示しています。Illuminaはマルチオミクスへと拡大し、単一プラットフォームの競合他社を脅かしており、Oxford Nanoporeはロングリードの精度を向上させ、ショートリードの既存プレーヤーに挑戦しています。
戦略的アライアンスが重要です。CENTOGENEは製薬パートナーにデータをライセンス供与し、静的なレポートを継続的な手数料収入に転換しています。GeneDxは無償診断プログラムを資金調達する収益分配モデルを採用し、より高いサンプル量を確保しています。米国における研究室開発検査に関する規制の強化はコンプライアンスコストを引き上げ、堅固な品質システムを持つ企業に有利に働き、希少疾患遺伝子検査業界を資本力のあるプレーヤーを中心に統合する可能性があります。
希少疾患遺伝子検査業界リーダー
-
Quest Diagnostics Incorporated
-
Invitae Corporation
-
3billion Inc.
-
Eurofins Scientific, Inc.
-
Centogene N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
希少疾患遺伝子検査市場 このレポートでカバーされる企業
- Illumina
- Thermo Fisher Scientific
- Roche
- QIAGEN
- Agilent Technologies
- Invitae
- GeneDx
- Centogene
- PerkinElmer
- Eurofins
- BGI
- Myriad Genetics
- 23andMe
- Oxford Nanopore Technologies
- Natera
- Color Health
- Blueprint Genetics
- Baylor Genetics
- ARUP Laboratories
- BioReference Laboratories
市場機会と将来展望
短期的な空白領域は、入院時の重症治療を超えて外来診断経路にまで広がる、ゲノムワイド検査に対する支払者およびガイドラインの拡大にある。2026年6月、Carelonは臨床適切性ガイダンスを更新し、対象となる出生後の外来シナリオに全ゲノムシーケンシングを含めるようにした。これにより病院や専門クリニックでの検査依頼が拡大し、スケーラブルなWGSパイプラインを持つ検査機関のスループット機会が増加する。
償還の不安定さは、コスト最適化されたワークフローと差別化されたサービスモデルの余地も生み出している。ドイツでは、法定疾病保険医協会(KBV)が2026年10月1日付で遺伝子検査および医学遺伝学サービスの償還削減を発表し、これにより自動化、迅速な解釈、効率的なサンプル物流の重要性が高まっている。さらなる機会は、ハブアンドスポーク型ゲノム医療プログラムや新生児ゲノムスクリーニングパイロットなど、シーケンシングを多職種ケアや縦断的フォローアップと統合する医療システム導入モデル、および準拠アッセイ、検証済みソフトウェア、認証機関対応の技術文書への需要を高めるEU IVDR移行マイルストーンからも生まれる。
最近の産業開発事情 希少疾患遺伝子検査市場
- 2026年4月:3billionは新生児ゲノムスクリーニングプログラムの大規模拡大を発表し、集団規模の検査を拡大し、迅速なレポート作成を小児医療のケア連携と統合した。この動きは検査の到達範囲を広げ、バリューチェーン全体にわたる自動化とデータ解釈能力を強化する。
- 2025年9月:3billionはカザフスタンの分子医学センター(CMM)と提携し、AIベースの希少疾患診断へのアクセスを拡大した。この提携は、専門的な遺伝学サービスが限られている地域での患者到達範囲を改善できる地域ハブモデルを推進する。また、シーケンシング能力と並んで、ソフトウェアと解釈能力が中核的な差別化要因としての役割を強化する。
- 2024年8月:LabcorpはInvitaeの一部資産の買収を完了した。この取引により、Labcorpの遺伝子検査能力は腫瘍学および一部の希少疾患にわたって拡大し、検査室運営におけるメニュー拡大と規模の優位性を支援した。また、検査提供業者がより大規模なデータセット、自動化、支払者との契約力を追求する中で、業界の統合が継続していることを示した。
希少疾患遺伝子検査市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、希少疾患の診断または確定に使用される遺伝子検査から生じる収益を対象としており、患者または臨床医に提供される検査の一部を構成する場合の検査室サービスおよび関連消耗品を含む。
対象外の範囲:希少疾患評価に関連しない基本的なスクリーニング、一般的な祖先検査、および臨床的意思決定に使用されない研究専用のシーケンシングは含まない。
セグメンテーション概要
- 検査タイプ別(金額)
- 単一遺伝子検査
- 遺伝子パネル
- 全エクソームシーケンシング
- 全ゲノムシーケンシング
- 技術別(金額)
- 次世代シーケンシング
- サンガーシーケンシング
- PCRベース検査
- サンプルタイプ別(金額)
- 血液
- 唾液/口腔スワブ
- 羊水/絨毛膜(出生前)
- 適応症別(金額)
- 神経疾患
- 代謝疾患
- 免疫・血液疾患
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の外縁を設定し、地域全体にわたって仮定を現実的に保つために活用された。疾患の対象範囲と検査経路を理解するため、NIH遺伝子・希少疾患情報センター、新生児スクリーニングに関するCDC資料、および希少疾患全国組織のリソースなど、公衛生・科学分野の参考文献を精査した。
市場シグナルについては、システム容量の文脈把握のためのOECD保健統計、技術導入パターンに関する査読済み遺伝学ジャーナル(例:NGSパネルの使用状況)、および検査が償還される時期を判断するための公開されている支払者・医療システムのガイダンスも参照した。次に、企業の開示書類、投資家向けプレゼンテーション、および信頼性の高い報道を用いて、検査メニューの焦点と拡大計画を相互確認した。さらに、企業財務および特許に関する有料サブスクリプションデータベースを選択的に活用し、収益エクスポージャーとイノベーションの方向性を確認した。これらのソースは例示的なものであり、網羅的ではなく、検証と明確化のために他の公開文書も作業中に使用された。
一次インタビューおよびサーベイ
一次調査は、公表されたシグナルを実用的な価格・数量レンジに変換することに重点を置いており、特に検査リストは存在するが検査の実施頻度が明確に示されていない場合に有効であった。南北アメリカ、EMEA、APACにわたる臨床検査関のリーダー、病院の遺伝専門医、支払者、および販売代理店と対話し、利用状況、平均販売価格の動向、および複雑な症例における広範なシーケンシング(例:エクソームレベルのアプローチ)への移行に関する仮定を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:12% | APAC:44% |
| 中位層:46% | 機能・ユニットリーダー:35% | EMEA:31% |
| 中小規模プレイヤー:15% | マネージャー:53% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、トップダウン方式で構築を開始し、診断済みおよび疑い患者のフロー、主要な医療現場における検査オーダー行動、および遺伝的確定に回される症例の割合を用いて希少疾患検査需要を再構築する。この需要プールが地域別に設定されると、パネル、エクソーム、および標的化手法が実際にどのように請求・償還されているかを反映した現実的な価格帯を適用することで収益が導出される。
合計値を現実に即したものに保つため、サプライヤーのエクスポージャー、検査機関の容量グナル、およびサンプリングされた価格リストを用いて選択的なボトムアップ検証を実施し、両者の見解が一致しない箇所でモデルを調整した。最も重要な入力要素には、NGSベースのアプローチへの混合シフト、検査機関のスループットに影響する平均ターンアラウンドタイムの期待値、確定検査に対する支払者のカバレッジ拡大、病院検査機関と独立診断検査機関の間の検査分担、および以前の結果が不確定な場合の再検査の普及率が含まれた。
予測については、政策および償還の変化が純粋な過去のパターンよりも速く動く可能性があるため、コアドライバーのトレンドスムージングに支えられたシナリオ分析を使用した。地域別の成長率はインタビュー対象者と確認した後、需要プールと価格レイヤーに別々に適用されたため、数量と価格が同じ方法で成長することを強制されなかった。小規模国に情報ギャップが存在する場合は、医療アクセスと希少疾患診断経路が類似したプロキシ市場を使用し、人口と専門医の利用可能性シグナルを用いてスケーリングした。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な数値が実世界のシグナルと一致するよう保たれる。モデル化された検査量を、検査機関の容量に関する議論、償還ガイダンスの変化、および臨床文献からの技術導入の手がかりなどの独立した指標と比較し、これらのシグナルと一致しない急激な変動を再確認する。
最初の構築後、別のアナリストがロジック、単位の仮定、および地域別の分割をレビューし、外れ値はメモ付きで修正のために差し戻される。レビュー中に償還、規制の変更、または主要な検査機関の拡大が確認された場合、専門家に再連絡して近期の数量または価格への影響を確認する。レポートは少なくとも年に一度更新され、重要なイベントによって仮定が陳腐化した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了される。
Mordor Intelligenceの希少疾患遺伝子検査市場規模と他の公表推計との比較
希少疾患遺伝子検査の公表市場規模は、各出版社が検査として計上するものの定義、カウントするエンドユーザー、および価格が償還レートを反映するかリスト価格を反映するかを独自に決定するため、差異が生じることがある。基準年の選択と通貨換算は、基礎となるストーリーラインが類似していても合計値を変動させる可能性があるため、タイミングも結果に影響する。
差異は通常、対象範囲と数量を収益に変換する方法から生じる。一部の推計は希少疾患診断をより広範に数値に組み込んでおり(遺伝子診断以外の診断を含む)、他の推計は研究用シーケンシングを含めた上で単一のグローバル価格上昇率を適用している。表はこれらのドライバーを示しており、臨床専用検査、償還加重価格設定、および国レベルの分割を最終合計値設定前に明示的に保持したことが、Mordor Intelligenceが採用したモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.38 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 4.63 ビリオン 米ドル(2023年) | より広範な希少疾患診断の傘を使用しており、希少疾患遺伝子確定を超えた隣接する臨床検査を含む可能性があり、遺伝子検査のみの定義と比較して収益を過大評価する可能性がある。 |
| 地域コンサルタントB | 1.47 ビリオン 米ドル(2024年) | 主要ベンダーの収益シグナルを基準として均一な価格成長を適用することが多く、国レベルの利用差異および償還主導の価格上限に関する透明性が低い。 |
全体として、差異の大部分は希少疾患遺伝子検査として何がカウントされるか、および地域と医療現場にわたって価格がどのように扱われるかによって説明される。当社のアプローチは、患者フロー、検査ミックス、および償還の実態に対して仮定を追跡可能な状態に保っており、購入者が現場で確認する数値と照合しやすくなっている。
レポートで回答される主要な質問
希少疾患遺伝子検査市場の13.96%のCAGRを支えるものは何ですか?
NGSコストの低下、AI駆動の解釈、および償還の拡大が遺伝子治療需要と相まって、持続的な二桁成長を推進しています。
規制の変化は市場統合をどのように形成しますか?
研究室開発検査に対するFDAの監督はコンプライアンスコストを引き上げ、資本力のある企業に優位性をもたらす一方、EU健康データスペースは小規模プレーヤーに国境を越えたデータアクセスを解放しています。
将来の普及をリードする技術はどれですか?
ロングリードシーケンシングは構造バリアント検出とポータビリティにより市場シェアを拡大していますが、ショートリードの精度向上により二技術並存のランドスケープが維持されています。
アジア太平洋地域が最も成長の速い地域である理由は何ですか?
政府が資金提供する登録、補助金プログラム、および国内試薬生産が検査コストを低下させ、人口の多い国々でのアクセスを拡大しています。
希少疾患遺伝子検査市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が希少疾患遺伝子検査市場で最大の市場シェアを占めています。