
急性間欠性ポルフィリア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
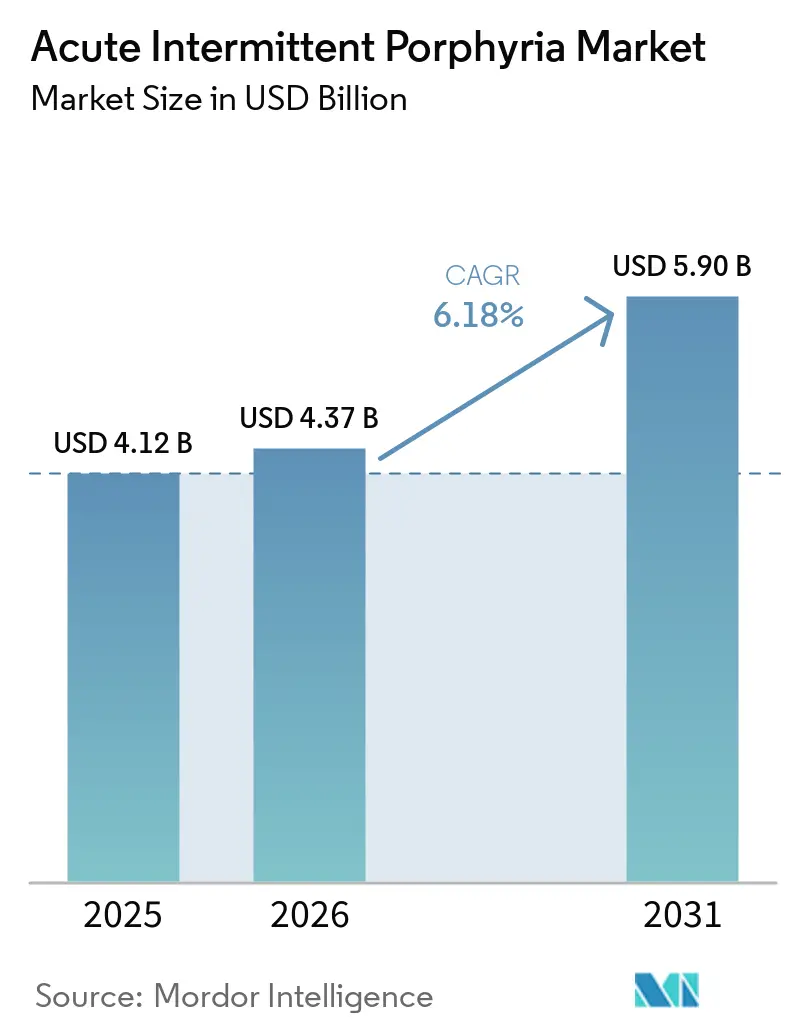
| 市場規模 (2026) | 4.37 十億米ドル |
| 市場規模 (2031) | 5.90 十億米ドル |
| 成長率 (2026 - 2031) | 6.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる急性間欠性ポルフィリア市場分析
急性間欠性ポルフィリア市場規模は、2025年の41.2億米ドルから2026年には43.7億米ドルに増加し、2031年までに59.0億米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.18%で成長します。
2026年の収益ランレートは、RNAi予防療法の着実な普及と、スポンサー付き遺伝子検査プログラムによって形成されたより広い診断基盤を反映しており、より多くの有症状患者およびリスクを抱える家族が正式なケアパスウェイに組み込まれています。長年にわたり、急性間欠性ポルフィリア市場は静脈内ヘミン使用による断続的な収益と断片化した検査に依存しており、治療期間が制限され、支出が急性発作と密接に結びついていました。月1回の皮下投与によるギボシランの上市により、急性間欠性ポルフィリア市場は慢性疾患管理へと移行し、治療患者1人当たりの平均収益が向上し、治療期間が危機管理を超えて延長されました。紹介ネットワークの拡大、希少疾患療法に対するより広い償還、ならびに肝臓および腎臓合併症のサーベイランスが、診断後および急性治療期間外においても持続する継続的な需要を生み出しています。成長は、再発性発作患者プールの非常に小さな規模と、より厳格な文書化およびアウトカムベースのアクセス条件に対する支払者からの圧力の高まりによって抑制されており、急性間欠性ポルフィリア市場はより強固な基盤の上で拡大しているものの、償還上の摩擦がないわけではありません。
レポートの主要なポイント
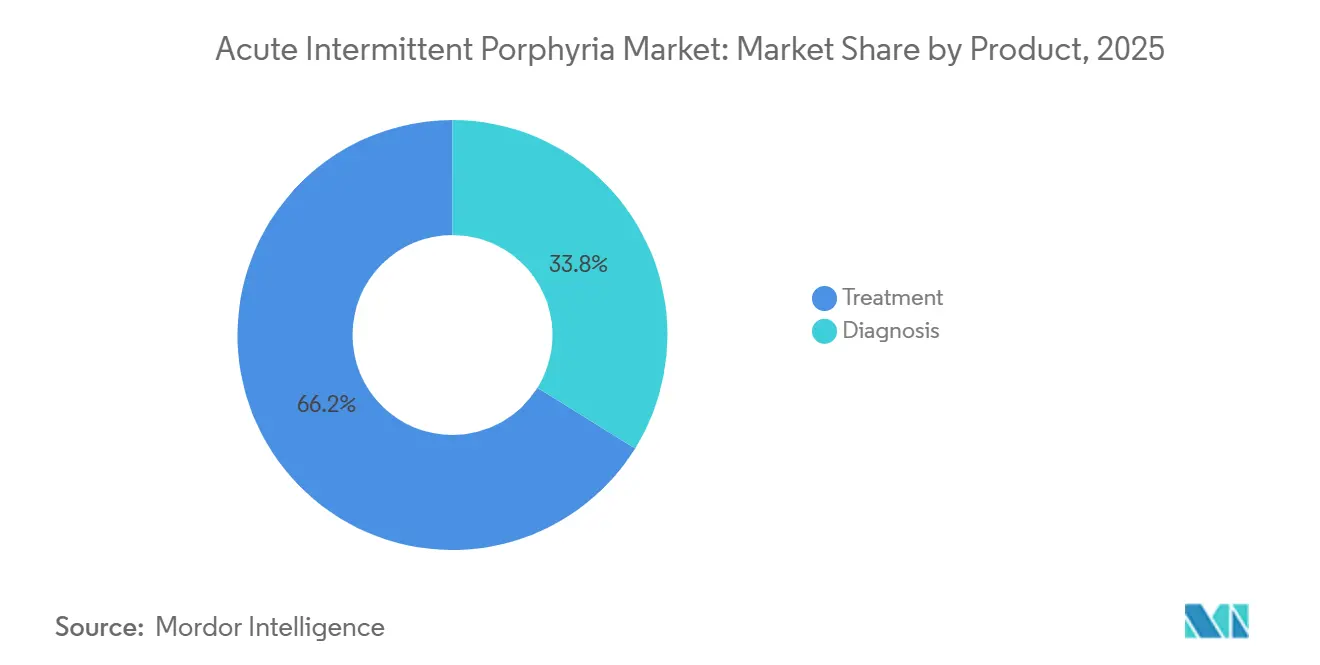
- 製品別では、治療が2025年に66.15%の収益シェアをリードし、診断は2031年にかけて7.98%のCAGRで拡大する見込みです。
- エンドユーザー別では、病院が2025年に48.19%の収益を占め、専門クリニックが2031年にかけて9.52%という最高の予測CAGRを記録しました。
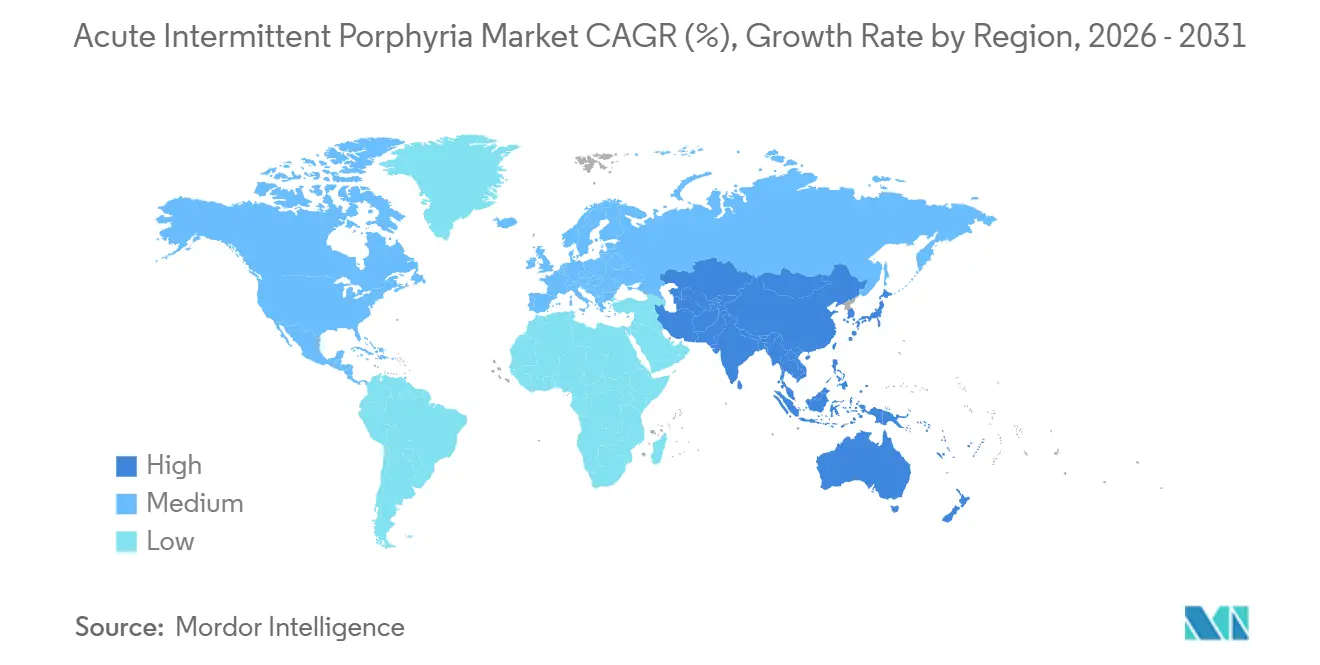
- 地域別では、北米が2025年に47.16%の収益を占め、アジア太平洋が2031年にかけて7.33%という最速の予測CAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 尿中PBGの早期検出と遺伝子確認 | +1.2% | グローバル、北米およびEUで最大の影響 | 短期(2年以内) |
| RNAi予防療法によるケアモデルの転換 | +1.5% | グローバル、北米およびEUが普及をリード、アジア太平洋が加速 | 中期(2~4年) |
| 希少疾患薬インセンティブと償還拡大 | +0.8% | 北米およびEUが中核、日本および一部のアジア太平洋市場への波及 | 中期(2~4年) |
| 紹介ネットワークと専門センターの拡大 | +0.6% | 北米およびEU、アジア太平洋および中東・アフリカでは初期段階 | 中期(2~4年) |
| スポンサー付き家族カスケード検査 | +0.7% | 北米およびEUが主要、カナダの償還が幅広い関心を触媒 | 短期(2年以内) |
| 肝細胞癌および慢性腎臓病サーベイランス需要 | +0.5% | グローバル、EUおよび日本を含む高齢AIPコホートを持つ国で最大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
尿中PBGの早期検出と遺伝子確認による診断ギャップの短縮
急性肝性ポルフィリアの診断パスウェイは依然として長く、2024年10月に公表されたカナダのガイダンスでは、症状発現から確定診断までの平均遅延が依然として15年と記録されており、この遅れが急性間欠性ポルフィリア市場における適時の治療開始を引き続き制限しています。Liver International誌に掲載された実践的な推奨事項では、生化学的検査とHMBS塩基配列決定を組み合わせることで、尿中ALAおよびPBG検査単独での56%から74%へと確定症例の検出率が向上し、家族スクリーニングパスウェイに組み込まれる無症状保因者の特定も可能になることが示されました。2024年にPubMedに掲載されたUCSFおよびUCLAの健康記録データを使用した研究では、紹介識別モデルのFスコアが86%~92%と報告され、これらのツールが診断を1.2年短縮できる可能性が示唆されており、急性間欠性ポルフィリア市場に対して、医師の記憶のみに依存せずに症例発見を改善する実践的な手段を提供しています。この転換の価値は、治療開始を超えて広がります。なぜなら、新たに特定された患者は、再発性発作が頻繁でない場合でも、肝臓および腎臓合併症の継続的なサーベイランスプログラム内に留まることができ、急性間欠性ポルフィリア市場における長期的な需要を拡大するからです。
Mayo Clinic Laboratoriesは2024年5月にこの方向性を強化し、急性ポルフィリア検査アルゴリズムを更新してHMBSパネル検査を診断カスケードに直接組み込み、紹介施設全体での生化学的から遺伝子的ワークアップの標準化を支援しました。より多くの検査機関や専門センターがこの構造を採用するにつれて、急性間欠性ポルフィリア市場はより早期の診断、より強固な家族追跡、およびケアパスウェイからの偽陰性による離脱の減少という安定した流れを得ることになります。
RNAi予防療法による治療標準の再定義
ギボシランの48ヶ月オープンラベル延長試験では、年間発作率が97%減少し、ヘミン使用が96%減少したことが報告され、持続的な予防が急性間欠性ポルフィリア市場の治療プロファイルを再形成していることが確認されました。同試験は、33~36ヶ月以降、すべての参加者が発作フリーかつヘミンフリーになったことが判明しており、これは急性間欠性ポルフィリア市場の収益を長年にわたって定義してきた歴史的な危機主導型治療モデルと鮮明に対比されます。2024年後半に発表されたドイツの実世界エビデンスはこのパターンを支持しており、28名の患者コホートにおいて年間発作率が2.9から0.45に低下し、75%の患者がギボシランによる臨床的改善を報告しました。この深度の発作抑制は、繰り返しのヘミン点滴に対する需要を実質的に減少させ、急性点滴活動が以前にケア経済を支えていた施設において制度的な摩擦を生じさせる可能性があります。
月1回の皮下投与はまた、日常的な管理を専門薬局および外来設定へと移行させており、急性間欠性ポルフィリア市場はもはや入院患者の危機管理のみを中心としていません。Alnylamの2026年第1四半期の業績では、GIVLAARIによるグローバル患者数が前年比16%増加したことが示されており、グロス・トゥ・ネット要因が報告された収益成長を抑制する中でも、急性間欠性ポルフィリア市場全体での予防療法の継続的な普及を示しています。
希少疾患薬インセンティブと希少疾患償還による市場アクセスの強化
急性間欠性ポルフィリア市場の償還環境は、2025年にメディケア価格交渉からのより広い希少疾患薬免除が米国の政策変更に組み込まれたことで改善し、特定の希少疾患療法の保護が延長され、開発者の計画環境が改善されました。この転換が重要なのは、急性間欠性ポルフィリア市場への商業的関心が、臨床アウトカムだけでなく、希少疾患製品が非常に小さな患者集団への継続的な投資を正当化するのに十分な期間、価格安定性を維持できるかどうかにも依存しているからです。
日本では、ギボシランが国民健康保険の償還を受けており、2025年の日本皮膚科学会ガイドラインが再発性発作予防に対してグレードA、レベルIIの推奨を与えたことで、患者が特定された後の広範な臨床的受容を支持しています[1]。欧州全体では、アクセスは国レベルの医療技術評価および管理参入構造によって形成されており、希少疾患償還決定を支持するのに十分な実世界エビデンスパッケージをもたらす製品が優遇されます。これは、エビデンス生成が今や償還戦略と密接に関連していることを意味し、急性間欠性ポルフィリア市場で活動する企業は、主要市場全体での普及を促進するために希少疾患指定のみに依存することはできません。実際の結果として、市場アクセス環境は数年前よりも支持的になっていますが、十分に文書化された療法と明確に定義された再発性発作集団を優遇する点では依然として選択的です。
ポルフィリア紹介ネットワークの拡大による患者特定の体系化
急性間欠性ポルフィリア市場は、正式な紹介構造から恩恵を受けています。なぜなら、2025年7月に以前のコンソーシアムモデルを引き継いだアメリカポルフィリア専門家コラボラティブが、現在米国全土に13の紹介センターを運営し、臨床医に診断、フォローアップ、および研究登録のための認定された専門家ルートを提供しているからです。NORDは2025年12月に希少疾卓越センターネットワークを28州およびワシントンD.C.の46機関に拡大し、ポルフィリアが疑われる患者を紹介、精査、および専門ケアに留めることができる機関的能力を追加しました。ドイツでは、PoReGerレジストリがREDCapベースのインフラストラクチャとIPNETアフィリエーションを通じて主要な学術センターを連携させ、縦断的データ収集、レジストリフォローアップ、および調整されたケース処理のための構造化された環境を構築しました。これらのネットワークは、診断閾値の標準化、確認検査なしに却下される曖昧な症例の削減、および境界線上の症例をより多く一般診療に戻すのではなく専門検査機関へと誘導することを支援します。
同じ構造は、患者をレジストリや試験に登録しやすくすることで急性間欠性ポルフィリア市場を支援し、症例特定を改善すると同時に実世界エビデンスを強化します。紹介システムが成熟するにつれて、急性間欠性ポルフィリア市場は診断された患者が増えるだけでなく、継続的なサーベイランス、専門家管理、および療法選択のためのより予測可能なフレームワークも得ることになります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い希少疾患薬コストと支払者管理 | -1.5% | グローバル、価格に敏感なアジア太平洋市場および複数適応症のEU支払者で最も深刻 | 中期(2~4年) |
| 持続的な症状の重複と診断遅延 | -1.0% | グローバル、新興市場および農村部の非専門施設に不均衡に影響 | 短期(2年以内) |
| ギボシランと慢性ヘミンのモニタリング負担 | -0.6% | グローバル、低リソース環境および肝臓病学・腎臓病学インフラが限られた市場で最大 | 中期(2~4年) |
| パイプラインROIを制限する小さな再発性発作プール | -0.5% | グローバル、北米およびEUへの上市を目指すパイプライン参入者に最も制限的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い希少疾患薬コストと支払者管理によるアクセスの圧縮
急性間欠性ポルフィリア市場は依然として重大なアクセスの上限に直面しています。なぜなら、支払者は希少疾患療法を有効性データだけでなく、予算影響、契約構造、および文書化基準を通じて評価し続けているからです。Alnylamの2024年希少疾患支払者レポートでは、上位10の支払者アクセス決定要因のうち5つがコストと契約に焦点を当てており、検査エビデンスに紐付けられた事前承認が高コスト希少疾患療法の標準的なゲートキーピングツールとして残っていることも示されました[2]。欧州のアクセスも不均一であり、国別の償還システムが臨床価値と価格設定に異なる基準を適用しているため、正式な利用可能性を維持しながらも国間での商業的普及を遅らせる可能性があります。
議会予算局は2025年10月に、メディケア価格交渉からのより広い希少疾患薬免除が10年間で88億米ドルの財政的影響をもたらすと推定しており、価格政策が急性間欠性ポルフィリア市場の長期的な形状にとっていかに中心的なものになっているかを示しています。これらの圧力は、発作負担が断続的である可能性のある患者に対する慢性予防療法を支払者が審査する際に強まります。なぜなら、アウトカムベスの契約とより厳格な文書化がアクセスを維持するための妥協ルートになり得るからです。急性間欠性ポルフィリア市場は、したがって高ニーズの使用を支持しますが、スポンサーが明確に定義された再発性発作集団を超えたより広い使用を求める場合には、依然として償還上の抵抗に遭遇します。
持続的な症状の重複と診断遅延による市場浸透の制限
重篤な腹痛は急性発作において最も一般的な症状であり、改訂されたパンヘマチン処方情報では症例の85%~95%で報告されていますが、この症状は依然としてより一般的な消化器疾患および婦人科疾患と重複しています。2024年に公表されたカナダのガイダンスでは、平均診断遅延が依然として15年と記録されており、確認検査が検討される前に急性間欠性ポルフィリア市場が患者を失うことがいかに多いかを示しています。非典型的な患者集団に焦点を当てた推奨事項でも、ポルフィリアが古典的な発作パターン以外で発症する可能性があることが示されており、救急医学、精神科、消化器科、および一般診療における専門家への紹介が一貫性を欠いています。
この重複は、臨床的にアドレス可能な集団の大部分が治療ファネルの外に留まっていることを意味し、有効な選択肢が利用可能な場合でも急性間欠性ポルフィリア市場における療法の普及を妨げています。このギャップを埋めるには、複数の専門分野にわたる持続的な教育と繰り返しの検査規律が必要であり、その負担はグローバルスケールで単一の商業スポンサーが迅速に解決するには広すぎます。急性間欠性ポルフィリア市場は、したがって実際の臨床ニーズの重みの下で拡大し続けていますが、治療有効性の結果だけが示唆するよりも依然として緩やかな成長にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
診断が加速する中、治療収益が市場を支える治療は2025年の急性間欠性ポルフィリア市場シェアの66.15%を占め、高価値バイオロジクス、静脈内ヘミン使用、および急性エピソードとフォローアップケアの管理の継続的なコストによって生み出された療法重視の支出構造を反映しています。急性間欠性ポルフィリア産業内では、静脈内ヘマチンおよびヘムアルギナートが急性発作療法の中心に留まり、疼痛、悪心、および発作管理のための支持的症状管理が病院および外来パスウェイの両方でより安定しているが低価値の収益を提供しています。予防的薬物療法は、GIVLAARIがケアを月1回の定期モデルに移行させたことで治療内でより速く拡大しており、企業が報告した財務結果では2025年度のGIVLAARI純収益が約3億800万米ドルとなり、2026年第1四半期には前年比11%増の7,440万米ドルとなりました。根治的介入は現在の収益面では小さいままですが、遺伝子編集および関連する肝臓指向アプローチが最終的に急性間欠性ポルフィリア市場が一回性または低頻度の治療オプションをどのように評価するかを変える可能性があるため、このカテゴリーは依然として注目に値します。
診断の急性間欠性ポルフィリア市場規模は、2026年から2031年にかけて7.98%のCAGRで拡大する見込みであり、検査パスウェイがより広く、より構造化され、よりプロアクティブになるにつれて最も成長の速い製品分野となっています。この成長は、スポンサー付き無料検査プログラム、ポルフィリアアルゴリズム内でのHMBS遺伝子パネルのより広い使用、EHRベースの紹介ツール、および新たに確認された各例後の家族カスケード検査によって推進されており、これらすべてが急性間欠性ポルフィリア市場を支える診断済み基盤を拡大しています。Liver International誌の実践的な推奨事項では、HMBS塩基配列決定が発端者の96%~98%で病原性変異を特定することが指摘されており、臨床実践が生化学的疑いの後に遺伝子確認をますます求めるにつれて、DNA検査が従来の尿検査を上回って成長している理由を説明しています。診断支出はまた、慢性腎臓病患者における血漿ベースの評価が重要性を増しており、国家委託のゲノムパスウェイがDNA確認を例外的な追加ではなく急性間欠性ポルフィリア市場のより日常的な部分にしているため、拡大しています。
エンドユーザー別:
病院が量を支える中、専門クリニックが台頭病院は2025年のエンドユーザー収益の48.19%を占め、急性間欠性ポルフィリア市場において最大の施設として残りました。なぜなら、急性発作は依然として緊急評価、入院安定化、および静脈内ヘミン配布に対する薬局管理を必要とするからです。ドイツのPoReGerネットワークのデータでは、発作患者の75%以上が入院を必要としたことが示されており、予防療法の使用が増加する中でも急性間欠性ポルフィリア市場における三次センターの継続的な中心的役割を支持しています。病院の需要は、長期ギボシラン使用に伴うモニタリング負担によってさらに支持されており、肝機能、腎機能、および代謝パラメータが依然として調整された専門家の監督を必要としています。基準検査機関および遺伝子検査センターは、定量的ALAおよびPBG検査、ポルフィリンワークアップ、およびHMBS分析の大部分が地域の病院検査機関だけでなく専門的な外部検査プラットフォームを通じて引き続き処理されているため、構造的に重要なエンドユーザー層として残っています。
専門クリニックの急性間欠性ポルフィリア市場規模は、2031年にかけて9.52%のCAGRで拡大する見込みであり、慢性ケアが入院設定から離れるにつれてこれが最も成長の速いエンドユーザーカテゴリーとなっています。月1回の皮下投与、計画的な外来管理に対する患者の好みの高まり、および肝臓病学、血液学、代謝医学内の専用ポルフィリアサービスの普及が、急性間欠性ポルフィリア市場を専門外来ケアへと移行させています。150名以上のポルフィリア患者を月次専門クリニックを通じてフォローするマサチューセッツ総合病院ポルフィリアセンターは、紹介ネットワークが主要センター全体で複製を支援している外来モデルを示しています。研究センターおよび臨床試験サイトは収益面では小さいままですが、APEX縦断研究が2026年1月に米国の13サイトで活動中であり、CTX450などのパイプラインプログラムが学術ポルフィリアセンターを試験インフラに関与させ続けているため、戦略的に重要です。
地域分析
北米急性間欠性ポルフィリア市場
北米は2025年の急性間欠性ポルフィリア市場シェアの47.16%を占め、患者一人当たりの治療費支出の高さ、充実した紹介体制、および予防療法へのより広いアクセスを背景に、同地域は首位の地位を維持した。同地域は、APEXセンターの最も高い集積度と、NORDエクセレンスセンターネットワークの広範な展開から恩恵を受けており、いずれも患者の適切な医療機関への誘導、長期フォローアップ、および専門医療経路への登録を改善している。カナダでは2024年12月にGIVLAARIが公的・民間保険の双方で広範な償還を達成し、主に静脈内投与ヘミンに限定されていた患者の治療格差を縮小した。また、Alnylam Actの遺伝子検査プログラムが2025年3月にPreventionGeneticsへ移管されたことで、製造業者主導の患者識別プログラムが地域の患者獲得経路を強化し、米国およびカナダの適格患者に対して無償の遺伝子検査ルートが創出された。
欧州急性間欠性ポルフィリア市場
欧州は、希少疾病用医薬品インフラ、専医紹介システム、および再発発作集団におけるヘミンと予防療法の確立された使用を組み合わせていることから、急性間欠性ポルフィリア市場において相当のシェアを維持している。ドイツは、早期アクセス環境とPoReGerを通じたレジストリベースのエビデンス創出が採用を支援し、時間をかけて償還交渉を強化することから、欧州における主要な市場環境となっている。フランスとスペインは、より厳格な医療技術評価と価格審査を適用しており、予防療法基準を満たす患者のアクセスを維持しながらも、単位当たりの収益を抑制する可能性がある。同地域全体において、急性間欠性ポルフィリア市場における上市計画は、規制当局の承認のみに依存するのではなく、リアルワールドエビデンス、管理型参入設計、および国別交渉戦略への依存度が高まっている。
アジア太平洋、南米、中東・アフリカ急性間欠性ポルフィリア市場
アジア太平洋地域は最も成長の速い地域であり、同地域の急性間欠性ポルフィリア市場規模は2031年までに7.33%のCAGRで拡大すると予測されている。日本は、国民健康保険がボシランを償還対象としていること、および2025年の日本皮膚科学会ガイドラインが再発性急性肝性ポルフィリア発作予防に対して同薬に最も強い臨床的推奨を与えたことから、地域の成長を牽引している。Scientific Reportsに掲載された日本人患者10名を対象とした拡大アクセス試験では、全参加者において尿中ALAおよびPBGの正常化が認められ、非重篤な有害事象のみが報告されており、日本の急性間欠性ポルフィリア市場における継続的な普及を支持している。中国、インド、韓国、およびオーストラリアは、診断不足が依然として相当程度存在し、分子検査経路の成熟度が低く、主要センター以外での紹介の深度が不均一であることから、より大きな構造的機会を有している。南米は、承認が取得されている地域において、小規模ながら成長する基盤を形成しており、中東・アフリカは、ゲノミクスへの投資が治療普及よりも迅速に診断能力を向上させている初期段階の市場環境にとどまっている。
競合環境
急性間欠性ポルフィリア市場は、治療が集中している一方で診断が基準検査機関、遺伝子検査センター、および病院ベースの検査プラットフォーム全体に広く分散しているという分割された競合構造を持っています。治療面では、Alnylam PharmaceuticalsがGIVLAARIを通じて予防療法をリードし、Recordati Rare DiseasesがPanhematinを通じて北米で、Normosangを通じて欧州でヘミンフランチャイズを保有しており、急性間欠性ポルフィリア市場のコア療法カテゴリーにおいてほぼ複占状態を形成しています。Alnylamの2026年第1四半期の業績では、継続的な患者成長と7,440万米ドルの四半期GIVLAARI純収益が示されており、この製品が短命な希少疾患上市ではなく持続的な商業資産であことを確認しています。Recordatiの立場は、静脈内ヘミンが急性発作ケアで依然として必要とされており、Panhematinの継続的なラベル維持が同社が急性間欠性ポルフィリア市場のこの部分を依然として支援していることを示しているため、持続的です[3]。
急性間欠性ポルフィリア市場における最もオープンな競合ホワイトスペースは、潜在的な一回性介入プラットフォーム、診断の統合、および構造化されたサーベイランスサービスという3つの領域にあります。CRISPR Therapeuticsは、CTX450を2025年のマイルストーンとして強調することでその最初の領域への注目を維持しており、治癒的または準治癒的戦略が依然として慢性予防療法への将来の挑戦として位置付けられていることを示しています。診断は、検査量が多くのベンダーに分散しているため依然として高度に断片化されており、ポルフィリアの専門知識、迅速なターンアラウンド、およびEHR接続性を組み合わせたプラットフォームが急性間欠性ポルフィリア市場で徐々に紹介シェアを獲得できる可能性があります。サーベイランスも商業的に未発達であり、AIPを持つ高齢患者に対する年次肝臓およびバイオマーカーフォローアップがMSDマニュアルおよび日本のガイダンスの両方で推奨されているにもかかわらず、この需要は専用の疾患管理プログラムではなく一般的なケアパスウェイを通じて依然として捉えられています。機械学習紹介ツールは、従来の啓発キャンペーンよりも速く診断済み基盤を拡大できるため、競争に別の層を加えており、UCSFおよびUCLAの研究でFスコアが86%を超えることが示されたことは、このルートが急性間欠性ポルフィリア市場の将来の成長を実質的に形成できることを示唆しています。
急性間欠性ポルフィリア市場における戦略的動向は、広範な製品ライン拡大よりもアクセス、エビデンス、および紹介生成に重点を置いています。Alnylamは、Alnylam Actプログラムを通じた無料遺伝子検査の支援、その後2025年にPreventionGeneticsへのプログラム管理の移管により商業的立場を強化し、患者特定を構造化されたフランチャイズサポートツールに変えました。同社はまた、長期延長データとカナダでの償還拡大を活用して、急性間欠性ポルフィリア市場全体でGIVLAARIの慢性ケアポジショニングを強化しました。対照的に、Recordatiは根強い急性ケアの役割を通じて関連性を維持し、専門検査機関は規模だけでなく速度、メニューの深さ、および紹介関係で競争し続けており、急性間欠性ポルフィリア市場は治療において適度に集中し、診断において広く分散したままです。
急性間欠性ポルフィリア産業リーダー
-
Alnylam Pharmaceuticals, Inc.
-
Recordati Rare Diseases
-
Labcorp
-
Quest Diagnostics
-
Mayo Clinic Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
急性間欠性ポルフィリア市場 このレポートでカバーされる企業
- Alnylam Pharmaceuticals
- Ambry Genetics
- ARUP Laboratories
- Bio-Rad Laboratories
- Blueprint Genetics
- CENTOGENE
- Exact Sciences
- Fulgent Genetics
- Invitae
- LabCorp
- Mayo Clinic Laboratories
- Mount Sinai Health System
- Orphan Europe
- Pfizer
- PreventionGenetics
- Quest Diagnostics
- Recordati Rare Diseases
- Thermo Fisher Scientific
最近の産業開発事情 急性間欠性ポルフィリア市場
- 2026年5月:グローバルポルフィリア擁護連合が、急性肝性ポルフィリアに対するNAPOS安全薬物データベースのスペイン語版の公式ローンチを発表しました。これは、ポルフィリア患者における薬物安全性評価を支援するためにノルウェーポルフィリアセンターが開発した国際的に認められた臨床リファレンスです。
- 2025年12月:全米希少疾患機構が希少疾患卓越センターネットワークを米国28州およびワシントンD.C.の46機関に拡大し、7つの学術医療センターを追加しました。このネットワークは、平均5~7年の希少疾患診断タイムラインを短縮することを目指しており、AIP患者が特定、紹介、および縦断研究に登録されるためのインフラを増強します。
グローバル急性間欠性ポルフィリア市場レポートの範囲
レポートの範囲として、急性間欠性ポルフィリアは、ヘム生合成経路においてヒドロキシメチルビラン合成酵素(ポルフォビリノーゲンデアミナーゼとも呼ばれる)の欠乏を特徴とする希少遺伝性疾患です。この欠乏は、ポルフィリン前駆体、特にデルタ-アミノレブリン酸(ALA)およびポルフォビリノーゲン(PBG)の蓄積と排泄増加をもたらし、急性神経学的および消化器症状の範囲を引き起こす可能性があります。
急性間欠性ポルフィリア市場のセグメンテーションは、製品、診断、治療、エンドユーザー、および地域によって分類されています。診断別では、市場には尿検査、血液/赤血球検査、血清/血漿検査、およびDNA検査が含まれます。治療別では、急性発作療法、予防的薬物療法、支持的症状管理、および根治的/先進的介入にセグメント化されています。急性発作療法は、静脈内ヘマチン/ヘミン、ヘムアルギナート、および炭水化物負荷を含みます。予防的薬物療法にはRNAi療法およびGnRHアナログが含まれます。支持的症状管理は、疼痛管理、制吐薬および自律神経症状管理、ならびに発作および電解質管理に焦点を当てています。根治的/先進的介入は、肝移植および遺伝子療法/mRNA/酵素補充療法パイプラインを含みます。エンドユーザー別では、市場は病院、専門クリニック、基準検査機関および遺伝子検査センター、ならびに研究センターおよび臨床試験サイトに分類されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたっています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 診断別 | 尿検査 | |
| 血液/赤血球検査 | ||
| 血清/血漿検査 | ||
| DNA検査 | ||
| 治療別 | 急性発作療法 | 静脈内ヘマチン/ヘミン |
| ヘムアルギナート | ||
| 炭水化物負荷 | ||
| 予防的薬物療法 | RNAi療法 | |
| GnRHアナログ | ||
| 支持的症状管理 | 疼痛管理 | |
| 制吐薬および自律神経症状管理 | ||
| 発作および電解質管理 | ||
| 根治的/先進的介入 | 肝移植 | |
| 遺伝子療法/mRNA/酵素補充療法パイプライン | ||
| 病院 |
| 専門クリニック |
| 基準検査機関および遺伝子検査センター |
| 研究センターおよび臨床試験サイト |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品別 | 診断別 | 尿検査 | |
| 血液/赤血球検査 | |||
| 血清/血漿検査 | |||
| DNA検査 | |||
| 治療別 | 急性発作療法 | 静脈内ヘマチン/ヘミン | |
| ヘムアルギナート | |||
| 炭水化物負荷 | |||
| 予防的薬物療法 | RNAi療法 | ||
| GnRHアナログ | |||
| 支持的症状管理 | 疼痛管理 | ||
| 制吐薬および自律神経症状管理 | |||
| 発作および電解質管理 | |||
| 根治的/先進的介入 | 肝移植 | ||
| 遺伝子療法/mRNA/酵素補充療法パイプライン | |||
| エンドユーザー別 | 病院 | ||
| 専門クリニック | |||
| 基準検査機関および遺伝子検査センター | |||
| 研究センターおよび臨床試験サイト | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | GCC | ||
| 南アフリカ | |||
| その他の中東・アフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答された主要な質問
急性間欠性ポルフィリア治療需要の成長を促進しているものは何ですか?
成長は、ケアを発作治療から予防へと移行させたギボシランのより広い使用と、遺伝子検査および紹介ネットワークによるより広い診断によって支持されています。市場は2026年の43.7億米ドルから2031年までに59.0億米ドルに達する見込みです。
なぜ診断はAIPケアにおいてより大きな収益貢献者になっているのですか?
診断は最も成長の速い製品分野であり、2031年にかけて7.98%のCAGRを示しています。なぜなら、生化学的および遺伝子検査の組み合わせがより多くの症例を確認し、より多くの家族をカスケードスクリーニングに組み込むからです。
今日のAIP管理においてどのケア設定がリードしていますか?
病院は2025年に48.19%のシェアで最大のエンドユーザーセグメントとして残りました。なぜなら、急性発作は依然として入院ケア、静脈内ヘミン使用、および複雑な患者の密接なモニタリングを必要とするからです。
なぜ専門クリニックはポルフィリアケアにおいて重要性を増しているのですか?
専門クリニックは、月1回の皮下投与予防療法と計画的なフォローアップが慢性管理の多くを入院設定から移行させるにつれて、2031年にかけて9.52%のCAGRで成長する見込みです。
AIP関連製品・サービスで最も成長が速い地域はどこですか?
アジア太平洋は2031年にかけて7.33%のCAGRで最も成長の速い地域であり、日本の償還とガイドラインの支援、および主要な地域市場全体での大規模な診断未実施患者プールによって支援されています。
この分野での競争はどの程度集中していますか?
治療競争はAlnylam とRecordatiを中心に比較的集中していますが、診断は多くの検査機関と病院プラットフォームに分散しており、全体的な構造は療法セグメント単独が示唆するよりも集中度が低い状態を維持しています。