
Tamaño y Participación del Mercado de Equipos de Ortodoncia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del Mercado (2026) | 6.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.38 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.33 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Ortodoncia por Mordor Intelligence
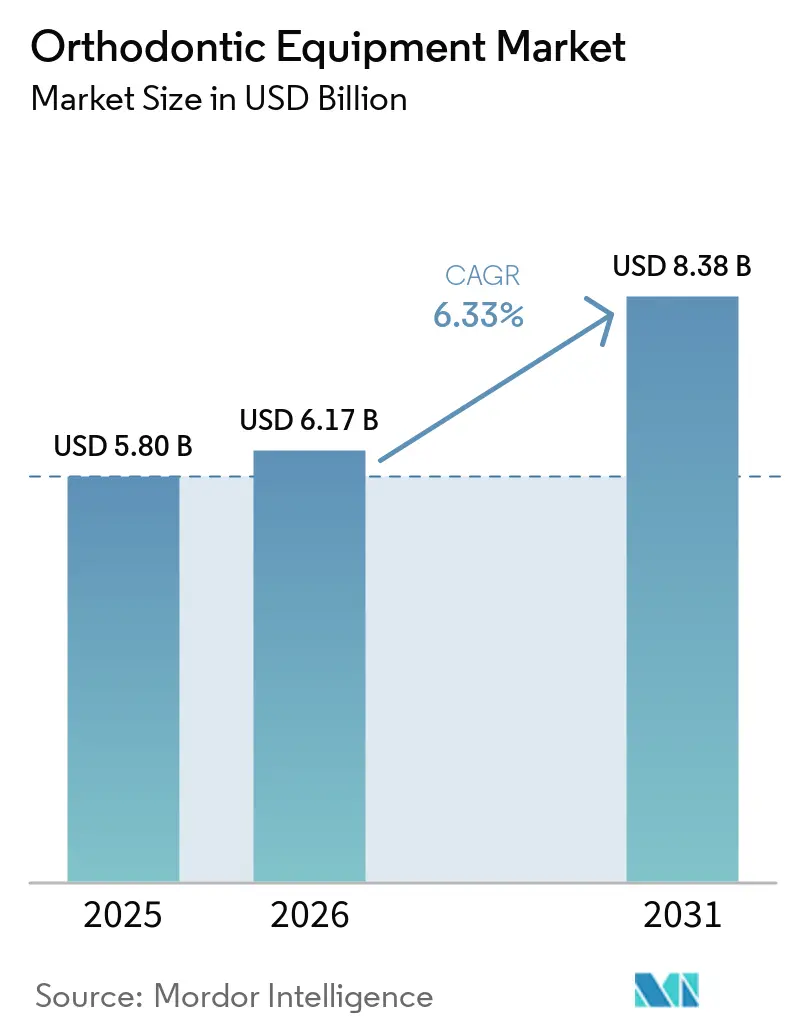
Se espera que el tamaño del Mercado de Equipos de Ortodoncia crezca de 5,80 mil millones de USD en 2025 a 6,17 mil millones de USD en 2026, y se prevé que alcance los 8,38 mil millones de USD en 2031 a una CAGR del 6,33% durante el período 2026-2031.
Los principales factores que impulsan el mercado de equipos de ortodoncia son la evolución de las preferencias de los pacientes y el aumento de la demanda de odontología estética. Durante los últimos cinco años, se ha registrado un incremento significativo en el gasto en odontología estética. Los dentistas en ejercicio se han visto afectados por el reciente aumento en la demanda de procedimientos estéticos. Se ha observado un aumento considerable en el gasto en odontología estética durante los últimos cinco años.
Según una encuesta reciente de la Academia Americana de Odontología Estética (AACD), la mayoría de los procedimientos han experimentado un crecimiento extraordinario. En odontología estética, los equipos de tipo ortodóncico se consideran el componente clave para el crecimiento. Las mujeres constituyen la mayor parte de la población que ha recurrido a la odontología estética en comparación con los hombres. La evolución de la dinámica del sector se debe en gran medida a las preferencias de los pacientes, que han pasado de la mera higiene a la mejora definida de la imagen. Las personas están dispuestas a invertir en sí mismas.
La introducción y aplicación de dos conceptos significativos —la biomimética y la biocompatibilidad— han sentado las bases para el futuro de la industria de la odontología estética. La odontología estética no se trata únicamente de estética, sino también de la salud y la función dental, lo cual es una preocupación fundamental para los pacientes. Los especialistas en odontología estética también tienen experiencia en el tratamiento de afecciones como lesiones faciales y traumatismos. La combinación de estas tendencias actúa como motor del crecimiento del mercado analizado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Se Espera que los Láseres Dentales Muestren un Alto Crecimiento Durante el Período de Pronóstico
La creciente prevalencia de enfermedades bucales en todo el mundo y la inclinación hacia el uso de procedimientos mínimamente invasivos son los factores clave que impulsan el crecimiento del mercado de láseres dentales. Existen varios tipos de láseres disponibles en el mercado, como los Láseres de Diodo, los Láseres de Gas y los Láseres de Estado Sólido.
Las aplicaciones más comunes de los láseres dentales en tejidos blandos son la gingivectomía, la frenectomía, la eliminación de lesiones hemorrágicas, el modelado gingival y el curetaje subgingival. Los láseres dentales ofrecen numerosas ventajas, como la reducción del dolor e incomodidad posquirúrgica, la reducción de la inflamación postoperatoria, la mejora de la hemostasia, la eliminación de la necesidad de suturas, la disminución del crecimiento bacteriano y del tiempo de operación, y la reducción drástica del sangrado.
El uso del láser es una herramienta eficaz para aumentar la eficiencia, la especificidad, la facilidad, el costo y la comodidad del tratamiento dental. Se espera que el alto crecimiento futuro sea una combinación de técnicas de láser diagnóstico y terapéutico. Además, se espera que tecnologías láser específicas se conviertan en componentes esenciales de la práctica odontológica contemporánea en los próximos años.


Se Espera que América del Norte Domine el Mercado Durante el Período de Pronóstico
América del Norte domina actualmente el mercado estudiado y Estados Unidos posee la mayor participación de este mercado. Se fabrican más de 30 millones de coronas en Estados Unidos por año. Este mercado está impulsado por una necesidad debatible de restauraciones libres de metal. En general, la amplia aceptación de los avances tecnológicos en equipos de ortodoncia, como láseres, cámaras intraorales, radiografía digital y sistemas CAD/CAM, se espera que contribuya al crecimiento del mercado.
Además, hay un aumento constante en el número de personas de 50 años o más que requieren revisiones odontológicas regulares y asistencia. Esto también ha contribuido al crecimiento del mercado estudiado en Estados Unidos.

Panorama Competitivo
Concentración del Mercado
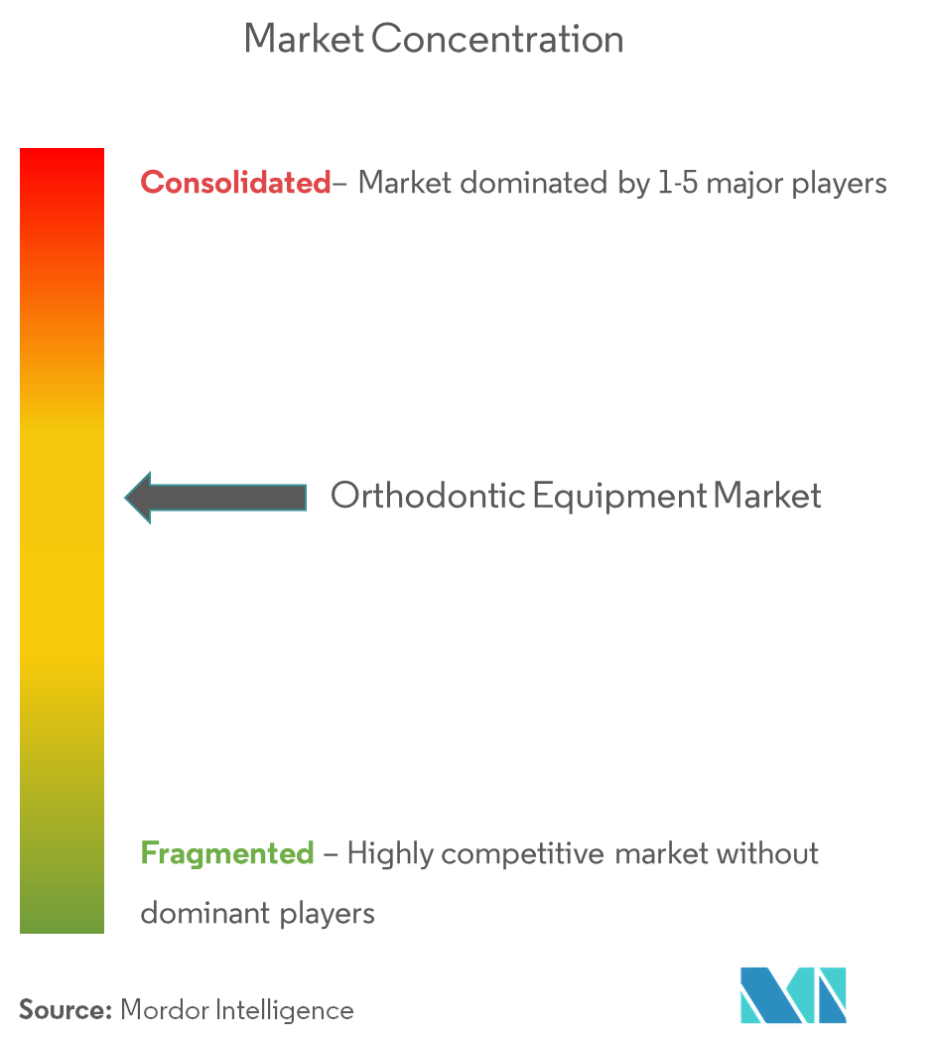
El mercado de equipos de ortodoncia es moderadamente competitivo con la presencia de actores tanto globales como locales. Sin embargo, el mercado está dominado por empresas internacionales. La mayoría de las empresas en este mercado tienen su sede en Estados Unidos. Con la creciente innovación de productos y los avances tecnológicos, se cree que algunas empresas pequeñas y medianas penetrarán en el mercado en el futuro y obtendrán una participación sustancial del mismo.
Líderes de la Industria de Equipos de Ortodoncia
-
Henry Schein, Inc.
-
Dentsply Sirona
-
GC Corporation
-
Patterson Companies, Inc.
-
3M Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Ortodoncia Empresas cubiertas en este informe
- A-dec
- American Orthodontics
- Dentsply Sirona
- GC Corporation
- Henry Schein
- Midmark
- Patterson Companies
- Septodont
- Zimmer Biomet
- 3M
Oportunidades de mercado y perspectivas futuras
Los flujos de trabajo ortodóncicos digitales construidos en torno a escáneres intraorales, planificación CAD/CAM e impresión 3D en consultorio o laboratorio crean espacio para ofertas combinadas de equipos y consumibles, especialmente a medida que las prácticas pasan de las impresiones convencionales a la captura óptica de datos. El desarrollo de productos se centra cada vez más en sistemas de sillón más integrados, como lo sugiere Align Technology al presentar novedades como el Invisalign Specifix 3D Printed Attachment System y actualizaciones relacionadas con expansores y componentes integrados en la AAO 2026 Annual Session, lo que apunta a una demanda continua de cadenas de herramientas interoperables de escaneo, planificación y fabricación.
La localización de la cadena de suministro también ofrece una vía práctica para la escala y la diferenciación de servicios en geografías de mayor crecimiento. En mayo de 2026, Align Technology firmó un memorando de entendimiento con el gobierno de Telangana para invertir alrededor de 1.800 crore de INR (unos 200 millones de USD) en una nueva planta de fabricación en Hyderabad, destinada a apoyar la región de Asia-Pacífico. Paralelamente, los fabricantes de dispositivos y proveedores están reforzando las prácticas de calidad y documentación bajo una alineación más amplia de los sistemas de calidad, incluida la entrada en vigor de la FDA QMSR el 2 de febrero de 2026, lo que aumenta el valor de la producción digital conforme a normativa, lista para auditoría, y de la trazabilidad en las categorías de equipos ortodóncicos.
Desarrollos recientes de la industria en Mercado de Equipos de Ortodoncia
- Junio de 2026: Dentsply Sirona amplió las capacidades de los alineadores SureSmile para respaldar tratamientos en dentición mixta y permanente en Estados Unidos y Canadá, incluyendo protocolos de uso más flexibles. La actualización amplía la cohorte de pacientes abordable para los flujos de trabajo de SureSmile y aumenta la demanda derivada de herramientas digitales conectadas, como el escaneo y la planificación.
- Mayo de 2026: Medit estableció una División de Negocio Ortodóncico Global y adquirió Progressive Orthodontics para conectar su ecosistema de escaneo digital con la formación y capacitación en ortodoncia. Este movimiento fortalece las vías de adopción de los flujos de trabajo basados en escáner al combinar hardware con metodología clínica y habilitación de profesionales.
- Marzo de 2026: GC America estableció una asociación con SprintRay para vincular materiales y flujos de trabajo clínicos con capacidades de impresión 3D en consultorios y laboratorios dentales. Esto respalda una producción interna más rápida de aplicaciones dentales y refuerza el papel de los equipos de fabricación aditiva como parte de las configuraciones integrales de odontología digital.
Mercado de Equipos de Ortodoncia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los equipos y consumibles de ortodoncia utilizados por profesionales dentales para diagnosticar, prevenir y corregir la malposición de los dientes y la alineación de la mandíbula, incluidas las herramientas que apoyan el tratamiento ortopédico dentofacial en la práctica clínica.
Exclusiones del alcance (para el dimensionamiento): Los implantes dentales, los consumibles de odontología restauradora y los equipos de odontología general que no se utilizan principalmente para la corrección ortodóncica no se contabilizan.
Descripción General de la Segmentación
- Por Producto
- Equipos
- Sillones Dentales
- Láseres Dentales
- Piezas de Mano
- Fotopolimerizador
- Unidad de Detartraje
- Sistemas CAD/CAM
- Equipos de Radiología Dental
- Consumibles
- Aparatos de Anclaje
- Ligaduras
- Brackets
- Arcos
- Equipos
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para construir la estructura inicial del mercado, revisamos primero referencias públicas y oficiales que realizan un seguimiento sistemático de la actividad de atención dental y el movimiento de dispositivos médicos. Las fuentes utilizadas para el contexto y las restricciones incluyeron las estadísticas de salud bucodental de la Organización Mundial de la Salud, la vigilancia de salud bucodental de los CDC, los indicadores de gasto sanitario y visitas dentales de la OCDE, las bases de datos de dispositivos médicos de la FDA de EE. UU. y las estadísticas comerciales de UN Comtrade para las categorías de dispositivos relevantes.
Asimismo, consultamos informes anuales de empresas, presentaciones para inversores, comunicados de prensa y publicaciones de asociaciones que abordan la adopción de la ortodoncia y la expansión de clínicas. Cuando resultó útil para validar la escala empresarial y la exposición de productos, también se utilizaron suscripciones de pago a bases de datos de información financiera corporativa y de patentes para contrastar los calendarios de lanzamiento de productos y los cambios tecnológicos. Estas fuentes documentales no son exhaustivas, y se consultaron referencias públicas adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios se obtuvieron de entrevistas y encuestas con ortodoncistas, responsables de compras en clínicas dentales, distribuidores y especialistas en productos que apoyan los flujos de trabajo de ortodoncia en las principales regiones. Sus comentarios nos ayudaron a confirmar qué artículos de ortodoncia se adquieren de forma rutinaria frente a los que se compran durante ciclos de actualización específicos, cómo varían los precios cuando cambian los costos de materiales, y qué volúmenes de casos son realistas según el entorno asistencial antes de fijar los totales definitivos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 14% | APAC: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 42% | EMEA: 34% |
| Actores más pequeños: 21% | Gerentes: 44% | Américas: 26% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El modelo de dimensionamiento comienza con una construcción descendente en la que la utilización de la atención bucodental y la demanda de tratamiento ortodóncico se reconstruyen a partir de indicadores como las tasas de tratamiento de maloclusión, el rendimiento de las clínicas dentales, la densidad de ortodoncistas y los ciclos de reposición típicos de los consumibles. Para mantener los totales dentro de parámetros realistas, el conjunto de demanda se filtra posteriormente mediante señales de asequibilidad, la combinación de atención privada frente a pública, y la proporción de casos que derivan en corrección ortodóncica.
Una vez establecido el marco del mercado, se corrobora mediante aproximaciones selectivas ascendentes que incluyen precios de venta promedio muestreados multiplicados por los volúmenes de procedimientos o unidades observados, además de verificaciones de canal sobre los patrones de compra de las clínicas. Los elementos rastreados en la construcción (a modo ilustrativo) incluyeron el uso de brackets y arcos por caso, la direccionalidad de la adopción de alineadores donde sustituyen a los aparatos fijos, los intervalos de renovación de equipos para sistemas de imagen y de sillón utilizados en configuraciones de ortodoncia, y la dependencia de importaciones para subcategorías clave en países seleccionados. Cuando los datos a nivel de producto o de país eran escasos, las brechas se gestionaron utilizando ratios de referencia de mercados comparables y luego se volvieron a verificar durante las entrevistas.
Para la elaboración de pronósticos, se aplicó un análisis de escenarios en torno a la velocidad de adopción de la ortodoncia estética, el ritmo de expansión de clínicas y la variación de precios derivada de los costos de materiales; posteriormente, se utilizó una regresión multivariante para traducir estos factores en trayectorias de crecimiento anuales. Los supuestos se mantuvieron coherentes entre regiones, y los ajustes se realizaron únicamente cuando los encuestados primarios señalaron diferencias claras en reembolso, economía de la práctica clínica o restricciones de suministro.
Ciclo de Validación de Datos y Actualización
Los resultados se contrastan con señales independientes como la dirección del gasto en atención dental, los flujos comerciales de dispositivos de ortodoncia y la actividad reportada de expansión de clínicas; posteriormente, las variaciones se investigan antes de la aprobación final. Cuando aparece un valor atípico, se revisa el factor subyacente, se verifica nuevamente la fuente de entrada y, si es necesario, se retoma el contacto con un grupo de encuestados para confirmar si se está produciendo un cambio real en el mercado.
Cada informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando se producen eventos materiales como cambios regulatorios, transiciones importantes de productos o un movimiento pronunciado en la demanda de procedimientos. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la perspectiva más actualizada que se ajuste al alcance definido y a los supuestos validados más recientes.
Tamaño del Mercado de Equipos de Ortodoncia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para equipos de ortodoncia pueden variar porque cada editor define los límites de la categoría de manera diferente y también utiliza distintos marcos temporales para el año base, la conversión de divisas y la progresión de precios.
Los factores comunes que explican las diferencias incluyen si se agregan categorías adyacentes de equipos dentales, cómo se contabilizan los consumibles a lo largo de las vías de tratamiento, y si el crecimiento se modela a partir de la demanda de procedimientos o de las tendencias generales del gasto sanitario. Las diferencias también surgen cuando un estudio utiliza curvas de adopción más rápidas para la ortodoncia estética, o cuando los precios del año base más antiguo se proyectan hacia adelante sin verificar lo que las clínicas pagaron realmente en fechas recientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,80 mil millones de USD (2025) | |
| Consultora Global A | 6,41 mil millones de USD (2025) | Esta cifra parece utilizar una lista de equipos más amplia que se asemeja a una cesta de equipos dentales más general, por lo que los consumibles específicos de ortodoncia y la demanda vinculada a procedimientos pueden estar mezclados con artículos de capital dental general, lo que puede elevar el total. |
| Editorial Digital B | 10,50 mil millones de USD (2023) | Esta estimación probablemente incluye entornos de atención ortodóncica más amplios, como la atención domiciliaria, y puede aplicar supuestos de adopción y crecimiento de precios más acelerados, lo que puede inflar el punto de partida de 2023 y la proyección a largo plazo. |
La tabla muestra una amplia dispersión, y el modelo de Mordor Intelligence limita el recuento a los equipos de ortodoncia y los consumibles básicos utilizados para la corrección ortodóncica, en lugar de incluir sillones dentales generales e imágenes utilizadas en múltiples especialidades dentales. Cuando el alcance se mantiene vinculado a los procedimientos de ortodoncia y el modelo se actualiza con verificaciones actuales de demanda y precios, el valor final del mercado resulta más fácil de rastrear hasta los insumos y los pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Equipos de Ortodoncia?
Se proyecta que el Mercado de Equipos de Ortodoncia registre una CAGR del 6,33% durante el período de previsión (2026-2031)
¿Quiénes son los actores clave en el Mercado de Equipos de Ortodoncia?
Henry Schein, Inc., Dentsply Sirona, GC Corporation, Patterson Companies, Inc. y 3M Company son las principales empresas que operan en el Mercado de Equipos de Ortodoncia.
¿Cuál es la región de más rápido crecimiento en el Mercado de Equipos de Ortodoncia?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Equipos de Ortodoncia?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Equipos de Ortodoncia.
¿Qué años cubre este Mercado de Equipos de Ortodoncia?
El informe cubre el tamaño histórico del Mercado de Equipos de Ortodoncia para los años: 2019, 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de Equipos de Ortodoncia para los años: 2026, 2027, 2028, 2029, 2030 y 2031.