
Marktgröße und Marktanteil der Lebensmittelsicherheitstests in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
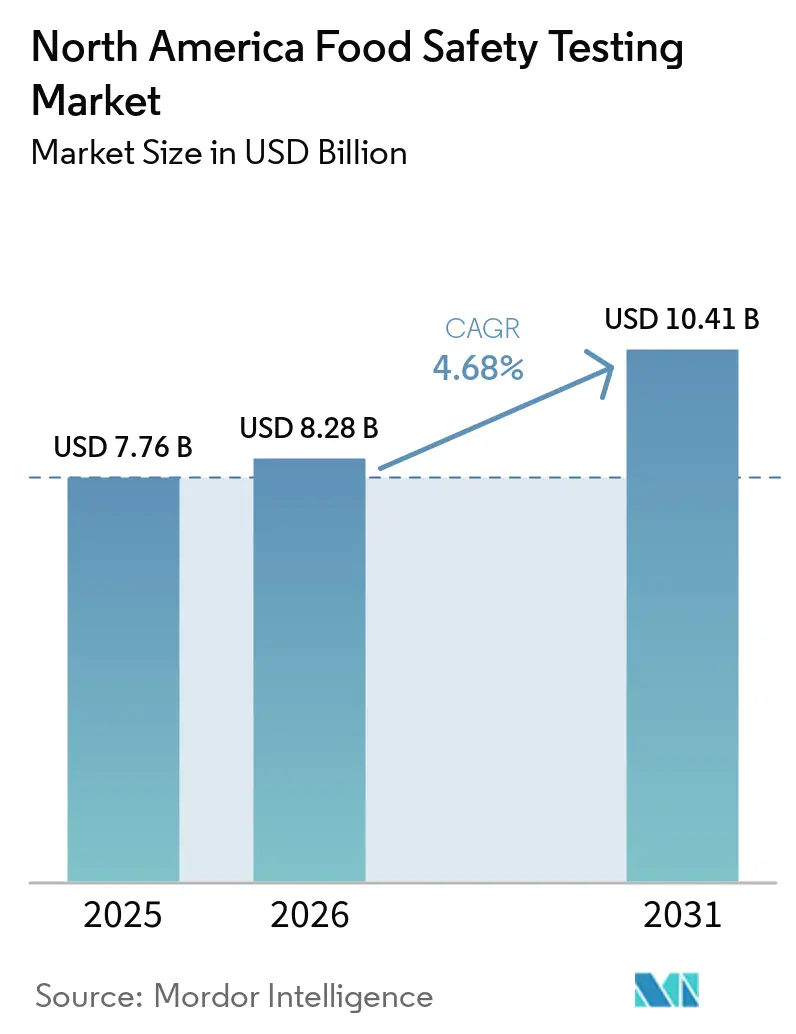
| Marktgröße im Basisjahr (2025) | 7.76 Milliarden US-Dollar |
| Marktgröße (2026) | 8.28 Milliarden US-Dollar |
| Marktgröße (2031) | 10.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.68 % |
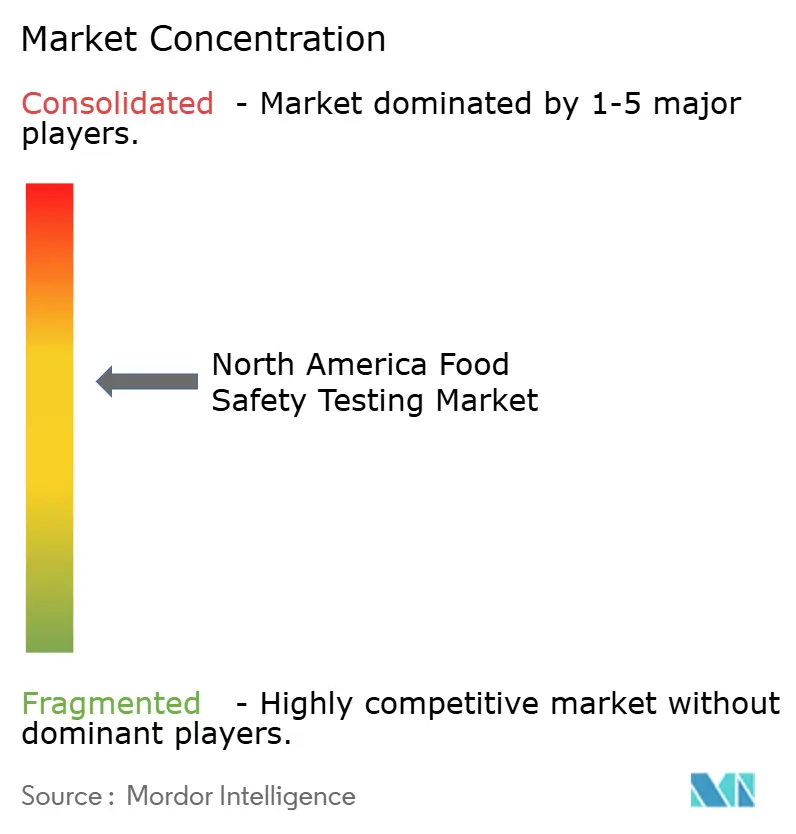
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Lebensmittelsicherheitstests von Mordor Intelligence
Die Marktgröße für Lebensmittelsicherheitstests in Nordamerika wird voraussichtlich von 7,76 Milliarden USD im Jahr 2025 und 8,28 Milliarden USD im Jahr 2026 auf 10,41 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 einen CAGR von 4,68% verzeichnen. Die Regulierungsbehörden verschärfen kontinuierlich die Vorschriften zu präventiven Kontrollen, Probenahmen und Rückverfolgbarkeit, was Hersteller dazu veranlasst, routinemäßige mikrobiologische, chemische und Authentizitätstests direkt in die Produktionsabläufe zu integrieren, anstatt sich auf die Probenahme von Fertigprodukten zu verlassen. Die Einführung von Echtzeit-Polymerasekettenreaktions-(PCR-)Systemen, Gesamtgenomsequenzierung und hochauflösender Massenspektrometrie nimmt zu, da Einzelhändler taggleiche Analysezertifikate vor der Freigabe von Lieferungen verlangen. Gleichzeitig verkürzen Blockchain-Pilotprojekte in großen Einzelhandelsketten die Dauer von Ausbruchsuntersuchungen von Wochen auf Stunden, was den wirtschaftlichen Nutzen einer schnellen Hochdurchsatz-Testkapazität unterstreicht. In akkreditierten Laboratorien bestehen weiterhin Arbeitskräftemangel, was die Bearbeitungszeiten in ländlichen Einzugsgebieten verlängert und Investitionen in die Automatisierung antreibt, die größeren Marktteilnehmern zugutekommen.
Wichtigste Erkenntnisse des Berichts
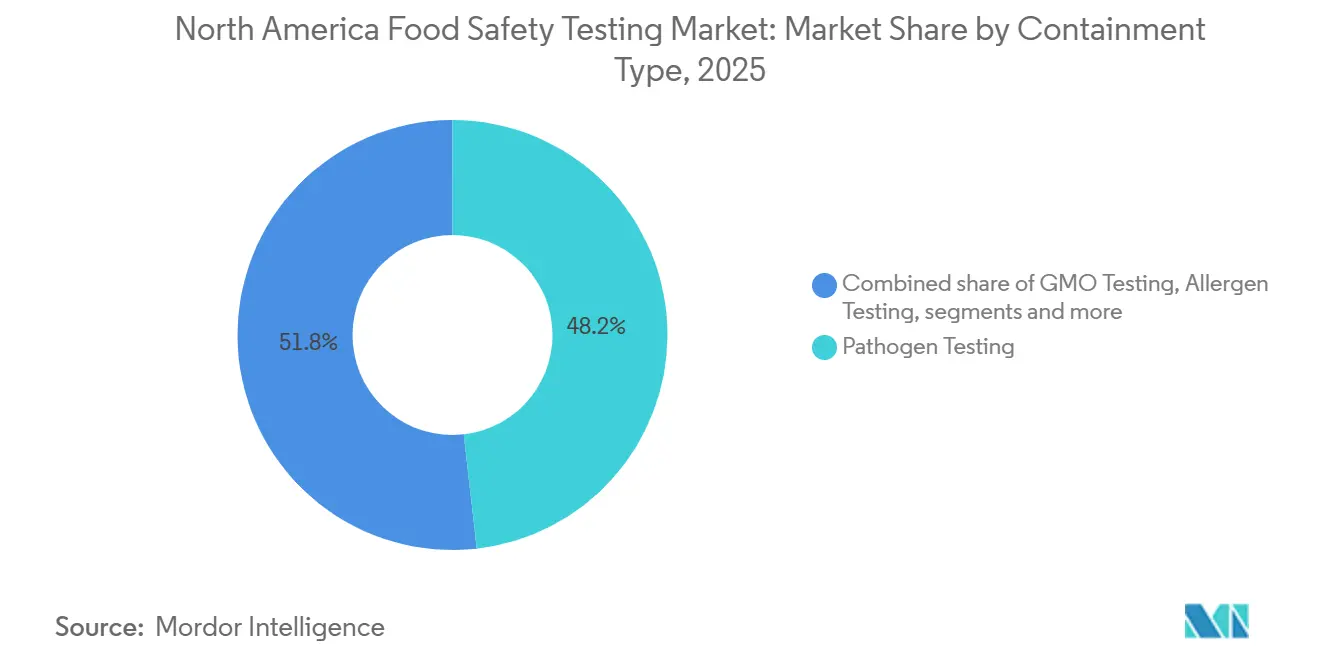
- Nach Kontaminationsart führte die Pathogentestung mit einem Anteil von 48,21% am Markt für Lebensmittelsicherheitstests in Nordamerika im Jahr 2025, während die GVO-Testung bis 2031 den schnellsten prognostizierten CAGR von 5,25% verzeichnete.
- Nach Technologie hielten PCR-Plattformen im Jahr 2025 einen Umsatzanteil von 45,32%, während Chromatographie- und Spektrometrieplattformen bis 2031 den schnellsten prognostizierten CAGR von 6,12% verzeichneten.
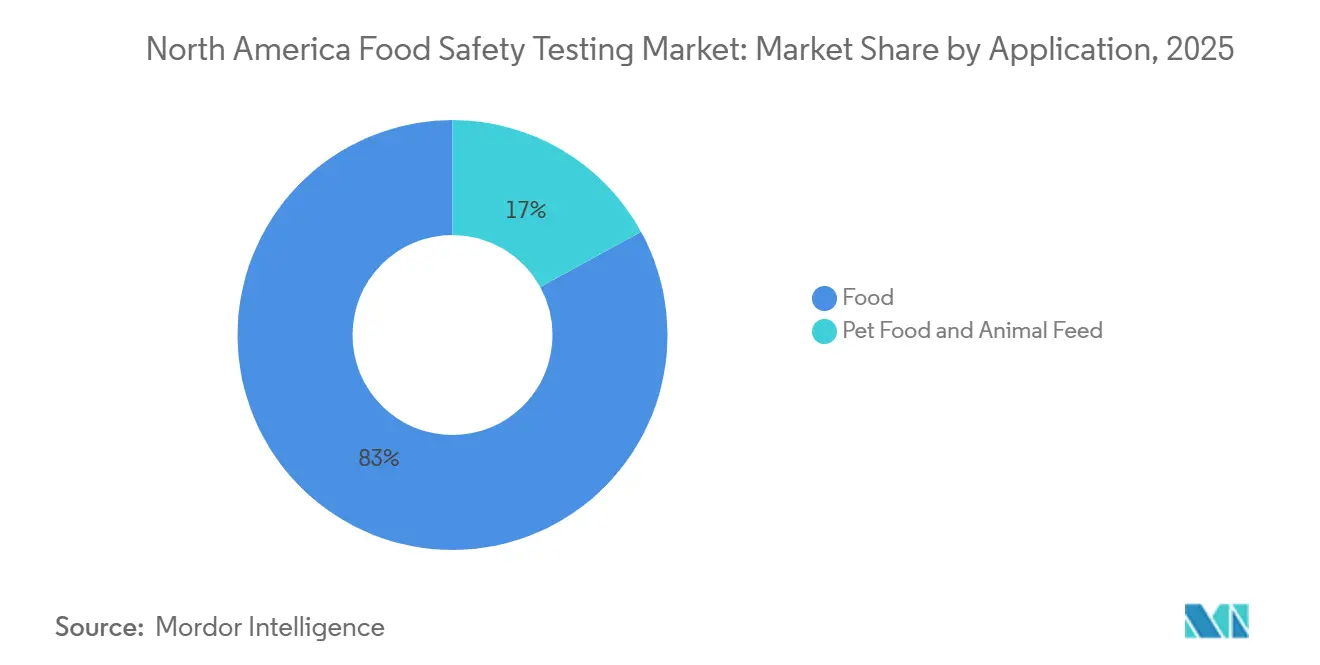
- Nach Anwendung entfiel auf Lebensmittel im Jahr 2025 ein Anteil von 82,98% am Markt für Lebensmittelsicherheitstests in Nordamerika, während die Testung von Heimtiernahrung und Tierfutter zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 5,31% wachsen wird.
- Nach Geografie beanspruchten die Vereinigten Staaten im Jahr 2025 75,11% des regionalen Umsatzes, während Mexiko mit einem CAGR von 6,21% bis 2031 die stärkste Wachstumsdynamik aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach strengerer Einhaltung der Lebensmittelsicherheitsvorschriften | +1.5% | Global, mit stärkster Durchsetzung in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit von Ausbrüchen lebensmittelbedingter Erkrankungen | +1.2% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Weitverbreitete Einführung von Blockchain zur Rückverfolgbarkeit in der Lieferkette | +0.8% | Einzelhandels- und Vertriebsnetzwerke in den Vereinigten Staaten, frühe Pilotprojekte in Kanada | Langfristig (≥ 4 Jahre) |
| Verstärkter Fokus auf die Erkennung und Prävalenz von Lebensmittelallergenen | +1.0% | Vereinigte Staaten und Kanada, angetrieben durch den FASTER Act und die SFCR | Mittelfristig (2–4 Jahre) |
| Zunehmende Fälle von Verfälschung und Toxizität bei verarbeiteten Waren | +0.9% | Nordamerikaweit, mit konzentrierter Durchsetzung in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an verlängerter Haltbarkeit und weniger Produktrückrufen | +1.1% | Vereinigte Staaten und Kanada, alle Lebensmittelkategorien betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach strengerer Einhaltung der Lebensmittelsicherheitsvorschriften
Im Rahmen des Lebensmittelsicherheitsmodernisierungsgesetzes der FDA sind Hersteller verpflichtet, routinemäßige mikrobiologische und chemische Tests in ihre Produktionsprozesse zu integrieren. Diese Strategie betont präventive Kontrollen, Gefahrenanalysepläne und eine verbesserte Rückverfolgbarkeit für Hochrisikolebensmittel und entfernt sich von der traditionellen Abhängigkeit von der Endproduktstichprobennahme. Ebenso beabsichtigt der Probenahmeplan des USDA-FSIS für das Geschäftsjahr 2025, etwa 88.031 mikrobiologische Proben und 12.400 chemische Rückstandsproben zu sammeln[1]. Dieser umfangreiche Aufwand unterstreicht den Wandel der Behörde hin zu datengesteuerten Risikobewertungen und den Einsatz von Gesamtgenomsequenzierung zur Rückverfolgung von Ausbruchsquellen. In Kanada schreiben die Vorschriften für sichere Lebensmittel für Kanadier vor, dass alle zugelassenen Lebensmittelunternehmen präventive Kontrollpläne umsetzen und Rückverfolgbarkeitsnachweise führen. Diese Angleichung an US-amerikanische Standards zielt darauf ab, Prozesse zu rationalisieren und den grenzüberschreitenden Handel zu erleichtern. Die Lebensmittelrückverfolgbarkeitsregel der FDA mit einer Einhaltungsfrist bis Juli 2028 gibt kleinen Verarbeitern Zeit, ihre Aufzeichnungssysteme zu verbessern. Viele frühe Anwender nutzen jedoch bereits digitale Rückverfolgbarkeit, um ihre Marken zu differenzieren und Premium-Regalflächen zu sichern. In Mexiko modernisiert COFEPRIS seine Import-Export-Testprotokolle, um den USMCA-Verpflichtungen nachzukommen. Diese Modernisierung treibt die Nachfrage nach akkreditierten Laboratorien an, die Zertifikate ausstellen können, die sowohl von US-amerikanischen als auch von kanadischen Behörden anerkannt werden. Darüber hinaus beeinflussen regulatorische Anforderungen Standards wie die ISO-17025-Akkreditierung für Prüflaboratorien. Einzelhändler verlassen sich zunehmend auf Zertifizierungen aus GFSI-Programmen, einschließlich SQF und BRC, als Maßstab für die Lieferantengenehmigung.
Zunehmende Häufigkeit von Ausbrüchen lebensmittelbedingter Erkrankungen
In den Jahren 2024 und 2025 überwachten die Zentren für Seuchenkontrolle und -prävention wöchentlich 17 bis 36 multistaatliche Untersuchungen zu lebensmittelbedingten Erkrankungen[2]. Listeria monocytogenes und Salmonella waren die häufigsten Ursachen für Klasse-I-Rückrufe bei verzehrfertigen Fleischprodukten, Milchprodukten und Obst und Gemüse. Ein Salmonella-Ausbruch mit 104 Fällen im Zusammenhang mit Charcuterie-Produkten erstreckte sich von 2023 bis 2024 und veranlasste das USDA-FSIS, die Salmonella-Quantifizierungsprotokolle zu verbessern und die Kapazitäten zur Gesamtgenomsequenzierung für eine schnellere Identifizierung von Kontaminationsquellen auszubauen. Die Entdeckung der aviären Influenza H5N1 in US-amerikanischen Milchviehherden im Jahr 2024 initiierte ein bundesweites Testprogramm, das über 800 Rohmilchproben sammelte und verdeutlichte, wie neu auftretende zoonotische Bedrohungen den Testbedarf schnell erhöhen können. Einzelhändler reagieren darauf, indem sie die Lieferantenanforderungen verschärfen und die Überprüfung von Pathogenkontrollplänen durch Dritte durchsetzen, was akkreditierten Laboratorien zugute kommt, die für Hochdurchsatz-PCR- und Immunoassay-Workflows ausgestattet sind. Der grenzüberschreitende Charakter von Kontaminationsereignissen zeigt sich in Kanadas E.-coli-O157:H7-Ausbruch bei Romanasalat und Mexikos sporadischen Cyclospora-Fällen bei frischem Obst und Gemüse, was die Notwendigkeit harmonisierter Teststandards und des Echtzeit-Datenaustauschs zwischen nordamerikanischen Regulierungsbehörden, einschließlich Health Canada, unterstreicht. Die Einhaltung der Vorschriften bleibt entscheidend, wobei der Schwerpunkt auf HACCP-Grundsätzen und der routinemäßigen Validierung kritischer Kontrollpunkte durch Umgebungsüberwachung liegt.
Weitverbreitete Einführung von Blockchain zur Rückverfolgbarkeit in der Lieferkette
Walmart nutzt IBM Food Trust, um sein blockchain-gestütztes Rückverfolgbarkeitssystem zu betreiben, und verlangt von Lieferanten von Blattgemüse, Farm-to-Store-Daten schnell hochzuladen. Diese Fähigkeit reduziert die Dauer von Ausbruchsuntersuchungen von Wochen auf Stunden und treibt den Bedarf an schnellerer Pathogenuntersuchung in Verpackungsanlagen voran. Das System integriert IoT-Sensoren, die kontinuierlich Temperatur und Luftfeuchtigkeit überwachen, automatische Warnmeldungen auslösen, wenn Bedingungen sichere Schwellenwerte überschreiten, und sofortige mikrobiologische Tests einleiten. Während große Einzelhändler und Markenhersteller diese Technologie weitgehend übernommen haben, stehen kleinere Verarbeiter vor Hindernissen wie Interoperabilitätsproblemen und hohen Anfangsinvestitionen. Pilotprogramme in der Meeresfrüchte- und Bio-Produkte-Branche zeigen jedoch Renditen durch geringere Rückrufkosten und gesteigertes Verbrauchervertrauen. Die Lebensmittelrückverfolgbarkeitsregel der FDA, die eine Rückverfolgung auf Chargenebene für Lebensmittel auf der Lebensmittelrückverfolgbarkeitsliste vorschreibt, ist auf die detaillierte Datenerfassung der Blockchain abgestimmt und soll die Einführung vor der Einhaltungsfrist im Juli 2028 vorantreiben. In Mexiko investieren exportorientierte Produzenten in Blockchain, um den Anforderungen von US-Einzelhändlern gerecht zu werden, was die Nachfrage nach akkreditierten Prüflaboratorien antreibt, die digitale Zertifikate ausstellen können, die mit Distributed-Ledger-Plattformen kompatibel sind. Die Integration von Blockchain mit fortschrittlichen Prüftechnologien, wie der Gesamtgenomsequenzierung, schafft eine Rückkopplungsschleife, bei der eine schnellere Identifizierung von Kontaminationsquellen eine höhere Prüfhäufigkeit unterstützt.
Verstärkter Fokus auf die Erkennung und Prävalenz von Lebensmittelallergenen
In den Jahren 2024 und 2025 wurde die Fehletikettierung von Allergenen zur häufigsten Ursache für Klasse-I-Rückrufe. Dieses Muster, das einen erheblichen Teil der Durchsetzungsmaßnahmen des USDA und der FDA ausmacht, unterstreicht die wirtschaftlichen und reputationsbezogenen Risiken unzureichender Tests. Multiplex-Immunoassays, die die gleichzeitige Erkennung mehrerer Allergene in einem einzigen Durchlauf ermöglichen, helfen, Kosten und Bearbeitungszeiten zu reduzieren. Sie erfordern jedoch, dass Laboratorien in automatisierte Plattformen investieren und validierte Protokolle für jede Lebensmittelmatrix pflegen. Die Anforderungen an die Allergenkennzeichnung in Kanada, die mit den US-amerikanischen Standards im Rahmen der Vorschriften für sichere Lebensmittel für Kanadier abgestimmt sind, haben einen einheitlichen nordamerikanischen Markt für Allergenprüfdienstleistungen geschaffen. Die wachsende Beliebtheit pflanzlicher und alternativer Proteine hat neue Allergenprofile eingeführt, wie Erbsenprotein, Lupinen und neuartige Hülsenfrüchte. Darüber hinaus betonen regulatorische Initiativen, einschließlich der freiwilligen Allergenkontrollprogramme der FDA und der GFSI-Zertifizierungsprogramme, die Notwendigkeit von Allergenmanagementplänen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Lebensmittelsicherheitsprüftechnologien | -0.7% | Vereinigte Staaten und Kanada, kleine und mittelgroße Verarbeiter betreffend | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Erkennung neu auftretender und neuartiger Kontaminanten | -0.5% | Nordamerikaweit, mit regulatorischen Lücken bei PFAS und Mikroplastik | Langfristig (≥ 4 Jahre) |
| Mangel an qualifiziertem Personal in Lebensmittelsicherheitslaboratorien | -0.6% | Vereinigte Staaten und Kanada, konzentriert in ländlichen und sekundären Märkten | Kurzfristig (≤ 2 Jahre) |
| Lange Bearbeitungszeiten traditioneller Testmethoden | -0.4% | Vereinigte Staaten und Kanada, USDA-FSIS-Protokolle betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Lebensmittelsicherheitsprüftechnologien
Hochauflösende Massenspektrometriesysteme, die für die Analyse von Mehrfachrückständen von Pestiziden und die PFAS-Quantifizierung erforderlich sind, erfordern Kapitalinvestitionen von über USD 500.000. Dieser erhebliche Aufwand schreckt kleine und mittelgroße Verarbeiter davon ab, interne Tests durchzuführen, was die Nachfrage hauptsächlich auf Drittlaboratorien lenkt [begutachtete Forschung]. Laboratorien, die ländliche oder sekundäre Märkte bedienen, stehen vor Herausforderungen aufgrund wiederkehrender Kosten im Zusammenhang mit Gesamtgenomsequenzierungsplattformen und Bioinformatikinfrastruktur, einschließlich Cloud-Speicher, Softwarelizenzen und dem Bedarf an qualifiziertem Personal. Der Übergang von präsumtiven zu bestätigenden Tests, der durch bestimmte USDA-FSIS-Protokolle vorgeschrieben ist, erhöht sowohl die Bearbeitungszeit als auch die Kosten. Infolgedessen verhandeln Hersteller entweder Mengenrabatte mit akkreditierten Laboratorien oder investieren in schnelle Screening-Technologien, um die Anzahl der Proben zu reduzieren, die eine bestätigende Analyse erfordern. Im Gegensatz zu den USA, wo Skaleneffekte dem Labormarkt zugutekommen, verzeichnet Kanadas kleinerer Laborsektor höhere Kosten pro Test und längere Vorlaufzeiten, insbesondere für spezialisierte Tests wie die Mykotoxin-Quantifizierung und die Allergenvalidierung. Mexikos Prüfinfrastruktur bleibt fragmentiert, mit begrenzten akkreditierten Einrichtungen für fortschrittliche Chromatographie und molekulare Diagnostik. Dies zwingt Exporteure, Proben an US-Laboratorien zu senden, was zusätzliche grenzüberschreitende Logistikkosten verursacht. Große Hersteller mit vielfältigen Produktportfolios können den wirtschaftlichen Kompromiss zwischen proaktiven Tests und Rückrufrisiken ausbalancieren, während kleinere Verarbeiter Tests oft verzögern, bis sie durch behördliche Inspektionen oder Kundenaudits dazu gezwungen werden.
Herausforderungen bei der Erkennung neu auftretender und neuartiger Kontaminanten
Zwischen 2019 und 2024 identifizierte das Überwachungsprogramm der FDA PFAS-Verbindungen in Meeresfrüchten, Obst und Gemüse sowie lebensmittelkontaktierenden Materialien. Das Fehlen bundesweiter Grenzwerte und standardisierter Testprotokolle hat jedoch Compliance-Herausforderungen für Hersteller geschaffen. Gleichzeitig sind Mikroplastik in verarbeiteten Lebensmitteln und Getränken zu einem wachsenden Problem geworden, obwohl sie noch unreguliert sind. Forscher entwickeln Methoden wie die Fourier-Transformations-Infrarotspektroskopie und die Pyrolyse-GC-MS, um Partikelzahlen zu messen und Polymertypen zu bestimmen. Im Jahr 2024 verdeutlichte die Entdeckung der aviären Influenza H5N1 in Milchviehherden das schnelle Auftreten zoonotischer Krankheitserreger. Diese Situation zwingt Laboratorien, Ressourcen schnell umzuverteilen und neue Tests zu validieren. Darüber hinaus übertrifft die Entdeckung neuartiger Mykotoxine und Pilzmetaboliten in Getreide und Nüssen die Möglichkeiten aktueller Chromatographiemethoden. Die Entwicklung von Referenzstandards und validierten Protokollen hat mit diesen Erkenntnissen nicht Schritt gehalten. Antibiotikaresistente Bakterien in Fleisch und Geflügel erfordern eine Gesamtgenomsequenzierung zur Identifizierung von Resistenzgenen, aber nur eine begrenzte Anzahl von Laboratorien, einschließlich derer unter USDA-FSIS, ist dafür ausgestattet. Die Verzögerung bei der Festlegung von Grenzwerten für nachgewiesene Kontaminanten entmutigt proaktive Tests. Hersteller befürchten, dass die freiwillige Offenlegung neuer Kontaminanten zu Rückrufen oder Durchsetzungsmaßnahmen führen könnte, ohne klare Compliance-Wege.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kontaminationstyp:
Pathogenprüfung dominiert, GVO-Verifizierung beschleunigt sichDie Pathogentestung machte 48,21% des Umsatzes im Jahr 2025 aus, gestützt durch Null-Toleranz-Vorschriften für Salmonellen und Listerien bei Fleisch, Geflügel und verzehrfertigen Lebensmitteln. Die GVO-Verifizierung wird voraussichtlich bis 2031 mit einem CAGR von 5,25% wachsen, unterstützt durch den Standard des USDA zur Kennzeichnung gentechnisch veränderter Lebensmittel und freiwillige GVO-freie Siegel, die von gehobenen Einzelhändlern angestrebt werden. Die Pestizid- und Rückstandstestung gewinnt an Bedeutung, da die EPA die Höchstrückstandsmengen verschärft und einzelne Bundesstaaten unabhängige PFAS-Grenzwerte für Lebensmittelverpackungen festlegen. Die Mykotoxintestung bleibt für Getreide- und Nussexporte, die auf EU- und asiatische Standards abzielen, unverzichtbar. Allergen-Assays erhielten durch die Aufnahme von Sesam als wichtiges Allergen einen Aufschwung, während andere Kontaminationstestsegmente, die Schwermetalle und Mikroplastik abdecken, voranschreiten, da die Forschung den regulatorischen Druck aufbaut.
Historisch gesehen sanken die Kosten pro Probe für die Pathogentestung mit verbessertem Multiplex-PCR-Durchsatz, doch die absoluten Volumina stiegen weiterhin aufgrund von einzelhandelsgetriebenen Fertigproduktkontrollen. Die GVO-Testung profitierte von einer doppelten Nachfrage: obligatorische Kennzeichnung auf Etiketten und freiwillige Zertifizierung für Marketingaussagen. Digitale PCR wird nun bevorzugt zur Quantifizierung von GVO-Anteilen unter 0,9%, die für europäische Exportmärkte erforderlich sind, was den Servicewert von Laboren, die diese Spezialität anbieten, erhöht. Laboratorien, die Isotopenverhältnis-Massenspektrometrie in Authentizitätsprogramme integrieren, erzielen höhere Margen, da Verfälschungsvorfälle Premium-Prüfanforderungen anspornen.



Nach Technologie:
PCR führt, Chromatographie und Spektrometrie gewinnen an BedeutungIm Jahr 2025 machten PCR-Technologien 45,32% des Umsatzes aus und wurden für ihre Geschwindigkeit, Empfindlichkeit und Kompatibilität mit automatisierten Probenvorbereitungsrobotern anerkannt. Von 2026 bis 2031 wird erwartet, dass Chromatographie- und Spektrometrieplattformen mit einem starken CAGR von 6,12% wachsen, angetrieben durch ihre Fähigkeit, Mehrfachrückstands-Pestizid-, Mykotoxin-, PFAS- und Authentizitäts-Workflows zu verwalten – Bereiche, in denen herkömmliche Immunoassays an ihre Grenzen stoßen. Während Immunoassays für den Hochdurchsatz-Allergen-Screening kosteneffektiv bleiben, steigt die Nachfrage nach bestätigender LC-MS/MS-Testung bei Käufern und Prüfern. Darüber hinaus gewinnen Biosensoren, Lateral-Flow-Geräte und portable Sequenzierung in frühen Einführungsszenarien an Bedeutung, wo schnelle Vor-Ort-Entscheidungen zu betrieblichen Effizienzgewinnen führen.
Echtzeit-PCR entlastet Freigabeengpässe bei verderblichen Waren, obwohl die Kulturbestätigungsanforderungen des USDA weiterhin zu Lagerbestandsverzögerungen führen. Multiplex-Assays, die bis zu fünf Pathogene in einem einzigen Durchlauf nachweisen können, senken die Kosten pro Datenpunkt und sind besonders vorteilhaft für große Verarbeiter, die eingehende Rohstoffe screenen. Ultrahochleistungs-Flüssigchromatographie kombiniert mit Orbitrap-Massenspektrometrie ermöglicht den Nachweis von Hunderten von Kontaminanten in einem einzigen Durchlauf und erfüllt die Anforderungen der Einzelhändler nach umfassenden Analysezertifikaten. Isotherme Amplifikation wird aufgrund ihrer Fähigkeit, ohne Thermocycler zu arbeiten, was die Investitionskosten erheblich senkt, immer beliebter, wartet jedoch noch auf eine breite regulatorische Validierung.
Nach Anwendung:
Lebensmittelsegment verankert den Umsatz, Heimtierfutter und Tierfutter übertreffenAnwendungen für menschliche Lebensmittel generierten 82,98% des Umsatzes im Jahr 2025, angeführt von Fleisch-, Geflügel- und Milchkategorien, die strengen Pathogen- und chemischen Rückstandsprotokollen unterliegen. Die Testung von Heimtiernahrung und Tierfutter wird voraussichtlich bis 2031 mit einem CAGR von 5,31% überdurchschnittlich wachsen, angetrieben durch die Überwachung des FDA Center for Veterinary Medicine nach Untersuchungen zur dilatativen Kardiomyopathie und den strengeren Mykotoxin-Grenzwerten der AAFCO. Die Fleischverarbeitung bleibt das größte Einzelteilsegment aufgrund von FSIS-Probenahmeplänen, die jährlich mehr als 88.000 mikrobiologische Tests umfassen. Obst und Gemüse verzeichnen ein anhaltendes Wachstum, da Cyclospora- und Pestizidbedenken zunehmen und die digitale Rückverfolgbarkeit für Blattgemüse breiter eingeführt wird.
Rückrufe von Heimtiernahrung wegen Salmonellen und nicht deklarierten Zutaten stiegen in den Jahren 2024–2025 stark an, was Einzelhändler dazu veranlasste, Drittanbieter-Verifizierungen vor der Regalplatzierung vorzuschreiben. Die aktualisierten AAFCO-Richtlinien für Aflatoxin in maisbasiertem Futter zwingen Verarbeiter, in LC-MS/MS-Methoden zu investieren. Die Intensität der Milchtestung stieg nach den H5N1-Nachweisen im Jahr 2024, was die Kontrolle von Rohmilchlieferungen und die Pasteurisierungseffizienz verstärkt. Exporteure von Agrarrohstoffen führen routinemäßige Aflatoxin- und Ochratoxin-Screenings durch, um die EU-Einfuhrschwellenwerte zu erfüllen. Hersteller verarbeiteter Lebensmittel verlassen sich auf Authentizitäts- und Haltbarkeitstests, um sich vor Markenschäden durch Verfälschung oder vorzeitigen Verderb zu schützen.
Geografische Analyse
Nordamerika Lebensmittelsicherheitstestmarkt
Die Vereinigten Staaten beanspruchten im Jahr 2025 75,11% des nordamerikanischen Marktanteils, gestützt durch regulatorische Mandate der FDA und des USDA-FSIS, ein dichtes Netz akkreditierter Laboratorien und einen hohen Pro-Kopf-Lebensmittelkonsum, der die Testvolumina in den Kategorien Fleisch, Milch und verarbeitete Lebensmittel antreibt. Mexiko beschleunigt sich bis 2031 mit einem CAGR von 6,21%, angetrieben durch die Modernisierung der Import-Export-Testprotokolle der COFEPRIS im Rahmen der USMCA-Verpflichtungen, den Ausbau der inländischen Lebensmittelverarbeitungskapazität und ein wachsendes Verbraucherbewusstsein für Lebensmittelsicherheit nach aufsehenerregenden Verfälschungsfällen. Der kanadische Markt wächst stetig, gestützt durch die Safe Food for Canadians Regulations von Health Canada und die Durchsetzung durch die CFIA, doch die kleinere Bevölkerung und die geografische Streuung des Landes begrenzen die Labordichte und verlängern die Bearbeitungszeiten für spezialisierte Assays, so Health Canada. Der Rest Nordamerikas, der karibische und zentralamerikanische Gebiete umfasst, bleibt ein geringer Beitragszahler, profitiert jedoch vom grenzüberschreitenden Handel und der Angleichung an US-amerikanische Lebensmittelsicherheitsstandards.
Lebensmittelsicherheitstestmarkt in den Vereinigten Staaten und Mexiko
Zu den Wachstumstreibern in den USA zählen die Einhaltungsfrist der FDA-Lebensmittelrückverfolgbarkeitsregel im Juli 2028, die die Testvolumina für Lebensmittel auf der Lebensmittelrückverfolgbarkeitsliste erhöhen wird, sowie der Ausbau der Kapazitäten der USDA-FSIS für die Gesamtgenomsequenzierung auf rund 88.031 mikrobiologische Proben im Haushaltsjahr 2025 der FDA. Mexikos exportorientierte Produzenten, insbesondere in den Bereichen Frischprodukte, Meeresfrüchte und verarbeitete Lebensmittel, sehen sich einer verschärften Kontrolle durch US-amerikanische Importeure ausgesetzt, die eine Drittparteiüberprüfung der Pathogenkontrolle und der Einhaltung von Pestizidrückstandsgrenzwerten fordern – eine Dynamik, die Investitionen in akkreditierte Testlaboratorien und Kühlketteninfrastruktur antreibt.
Lebensmittelsicherheitstestmarkt in den Vereinigten Staaten, Mexiko und Kanada
Kanadas Rückrufstatistiken spiegeln die US-amerikanischen Trends wider, wobei Listeria und Salmonella die Durchsetzungsmaßnahmen dominieren, was den Bedarf an harmonisierten Teststandards und dem Echtzeit-Datenaustausch zwischen nordamerikanischen Regulierungsbehörden unterstreicht[3]. Blockchain-gestützte Rückverfolgbarkeitspilotprojekte von US-amerikanischen Einzelhändlern wie Walmart setzen De-facto-Standards, die mexikanische Exporteure erfüllen müssen, um den Marktzugang zu erhalten – eine Dynamik, die die Einführung digitaler Rückverfolgbarkeit und Echtzeittests beschleunigt. Zu den regulatorischen Einflüssen zählen die FSMA-Regeln der FDA, die Beprobungsprotokolle der USDA-FSIS, die SFCR von Health Canada sowie die NOM-Standards der COFEPRIS, die alle routinemäßige Tests und Drittparteiüberprüfungen vorschreiben.
Regulatorisches Umfeld
Die Nachfrage nach Lebensmittelsicherheitstests in Nordamerika wird durch präventive Kontroll- und Verifizierungsregime der US-FDA (FSMA-Vorschriften und -Leitlinien) und der Probenahmeprogramme des USDA-FSIS gestützt, ergänzt durch die kanadischen Safe Food for Canadians Regulations (SFCR) und die Durchsetzung durch die CFIA. Das USDA-FSIS setzt seine umfangreichen Verifizierungsaktivitäten fort, einschließlich Probenahmepläne, die mikrobiologische und chemische Rückstandsgefahren bei Fleisch-, Geflügel- und Eiprodukten abdecken, was routinemäßige Anforderungen an Erreger-, Rückstands- und Allergentests entlang regulierter Lieferketten unterstützt.
Rückverfolgbarkeit und Kennzeichnung bleiben zentrale Compliance-Themen. In den Vereinigten Staaten setzt sich die Umsetzung der FDA Food Traceability Rule fort, mit branchenweiten Einbindungsaktivitäten im Jahr 2026 und einem im Berichtskontext genannten Compliance-Termin im Juli 2028. In Kanada traten die Kennzeichnungsanforderungen für die Verpackungsvorderseite (Front-of-Package, FOP) ab 1. Januar 2026 in vollständige Compliance, und die im Dezember 2024 veröffentlichten regulatorischen Aktualisierungen von Health Canada modernisierten mikrobiologische Kriterien, Lebensmittelzusatzstoffe und Analysemethoden, was standardisierte Labormethoden und Dokumentation für den grenzüberschreitenden Handel unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Testmethoden und Verbrauchsmaterialien (Reagenzien, Kits, Referenzmaterialien), analytische Instrumente (PCR-Systeme, Sequenzierung, Chromatographie und Massenspektrometrie), Probenentnahme und Logistik sowie die Testdurchführung durch interne Qualitätslabore und Drittanbieter-TIC-Netzwerke mit ISO/IEC-17025-Akkreditierung. Ergebnisse fließen in Freigabeentscheidungen der Kunden und in Compliance-Dokumentation ein und sind zunehmend mit digitalen Rückverfolgbarkeitsdatenflüssen verknüpft, die von Einzelhändlern und Regulierungsbehörden gefordert werden (zum Beispiel die im Berichtskontext genannte FDA-Rückverfolgbarkeitsregel mit Compliance-Meilenstein im Juli 2028).
In Nordamerika werden Kapazität und Leistungsfähigkeit durch Konsolidierung und Digitalisierung in Laborketten sowie durch aktualisierte Methodenstandards der Regulierungsbehörden geprägt. Die Modernisierung mikrobiologischer Kriterien und Analysemethoden durch Health Canada im Dezember 2024 erhöht den Bedarf an validierten Arbeitsabläufen und konsistenter Berichterstattung über Lebensmittelmatrices hinweg. Auf der Seite der Dienstleistungserbringung erweitern führende TIC-Unternehmen ihre Präsenz und Ausstattung, darunter die Übernahme von Murray-Brown Laboratories durch SGS im Jahr 2026 zur Erweiterung mikrobiologischer und analytisch-chemischer Kapazitäten sowie die Einführung der SGS-FoodNexus-Plattform, um Compliance-Intelligenz mit Risikoanalysen zu verbinden, was einen Wandel hin zu integrierten Testleistungen plus Datendiensten anstelle einzelner Analysenzertifikate widerspiegelt.
Wettbewerbslandschaft
Der nordamerikanische Markt für Lebensmittelsicherheitstests ist ein wettbewerbsintensiver Bereich, in dem etablierte Marktführer und aufstrebende Akteure technologische Fortschritte nutzen, um sich einen Vorteil zu verschaffen. Branchenführer wie Eurofins Scientific und SGS erweitern aktiv ihre Präsenz durch strategische Akquisitionen, wie etwa Eurofins' Übernahme von Modern Testing Services im September 2024. In diesem Markt werden Unternehmen, die sowohl schnelle als auch genaue Testdienstleistungen anbieten, hoch geschätzt, da Lebensmittelhersteller schnelle Ergebnisse ohne Qualitätseinbußen priorisieren.
Gerätehersteller, darunter Thermo Fisher Scientific und Agilent Technologies, machen bemerkenswerte Fortschritte durch die Einführung fortschrittlicher Testplattformen. Ihre hochmodernen Chromatographie- und Massenspektrometriesysteme ermöglichen es ihnen, effektiv mit traditionellen Testanbietern zu konkurrieren. Zum Beispiel verdeutlicht Thermo Fishers iCAP MX Series ICP-MS für die Spurenelementanalyse, wie innovative Geräte Prüflaboratorien einen Wettbewerbsvorteil verschaffen können.
Kleinere Laboratorien etablieren ihre Präsenz, indem sie sich auf spezialisierte Testbereiche konzentrieren, wie die Erkennung von Lebensmittelbetrug. Diese Unternehmen integrieren spektroskopische Methoden mit maschinellem Lernen, um sich durch Fachwissen statt durch Größe zu differenzieren. Lebensmittelhersteller bevorzugen zunehmend Testpartner, die mehrere Kontaminantentypen handhaben können, und entscheiden sich für umfassende Anbieter anstatt mehrere spezialisierte Laboratorien zu verwalten. Darüber hinaus entstehen neue Möglichkeiten bei der Prüfung auf Substanzen wie PFAS und Mikroplastik, wo sich entwickelnde Vorschriften spezialisiertes Fachwissen erfordern.
Marktführer der Lebensmittelsicherheitstests in Nordamerika
-
SGS SA
-
Eurofins Scientific
-
Bureau Veritas
-
Intertek Group PLC
-
ALS Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Lebensmittelsicherheitstests Markt Unternehmen in diesem Bericht
- SGS SA
- Eurofins Scientific
- Bureau Veritas
- Intertek Group PLC
- ALS Limited
- NSF International
- Mérieux NutriSciences
- NEOGEN Corporation
- TÜV SÜD
- AsureQuality
- Microbac Laboratories
- 3M Company
- Bio-Rad Laboratories
- Agilent Technologies
- Thermo Fisher Scientific
- Danaher
- Charm Sciences
- IDEXX Laboratories
- Romer Labs
- Genetic ID NA
Lesen Sie die Analyse der Lebensmittelsicherheitstests in Nordamerika-Unternehmen

Marktchancen und Zukunftsaussichten
Die klarste Chance liegt an der Schnittstelle von schnellerer Freigabeprüfung und rückverfolgbarkeitsgebundener Dokumentation. Der Fokus von Einzelhandel und Regulierungsbehörden auf Sichtbarkeit auf Losebene (mit dem im Berichtskontext genannten Compliance-Termin der FDA Food Traceability Rule im Juli 2028) drängt Labore und Technologieanbieter dazu, Testergebnisse als digitale, prüfungsbereite Datensätze bereitzustellen, die mit den Rückverfolgbarkeitssystemen der Kunden verbunden sind. Plattformen, die um diesen Arbeitsablauf herum aufgebaut sind, wie SGS FoodNexus (eingeführt 2026), zeigen, wie sich die Nachfrage von isolierten Assays hin zu kontinuierlicher Risikoüberwachung, Unterstützung beim Onboarding von Lieferanten und standardisierten Datenausgaben entwickelt, die mehreren Käuferanforderungen entsprechen.
Tests auf neu auftretende Kontaminanten und komplexe Matrices bleiben durch Methodenreife und Akkreditierung eingeschränkt, was Raum für Differenzierung erhält. PFAS ist ein Bezugspunkt im Berichtskontext: Certified Group berichtete über die FDA-Anerkennung einer validierten Methode zur PFOA- und PFOS-Analyse in bestimmten Meeresfrüchtematrices im Jahr 2026, was Laboren einen klaren Weg zur Erweiterung ihres Angebots bei Rückstands- und Kontaminantentests für importbezogene und einzelhandelsgetriebene Spezifikationen eröffnet. Auch die schnelle Mikrobiologie bleibt eine praktische Chance für Betriebe, die häufigere Umgebungsüberwachung ohne lange Anreicherungsschritte benötigen, unterstützt durch Entwicklungen wie die AOAC-Zertifizierung „Performance Tested Methods“ für Neogen im Jahr 2026 für einen anreicherungsfreien Umgebungsüberwachungstest auf Listeria.
Neueste Industrielle Entwicklungen in Nordamerika Lebensmittelsicherheitstests Markt
- März 2026: SGS übernahm Murray-Brown Laboratories in Denver, Colorado, und erweiterte damit seine nordamerikanische Präsenz im Bereich Lebensmittelsicherheits- und Nutraceutical-Tests um zusätzliche mikrobiologische und analytisch-chemische Fähigkeiten. Der Deal stärkt die regionale Kapazität zur Erkennung von Pestiziden und Mykotoxinen und unterstützt eine schnellere Bearbeitungszeit für Kunden, die Anbieter über mehrere Kontaminantenkategorien hinweg konsolidieren.
- Januar 2025: Mérieux NutriSciences schloss die Übernahme der Lebensmitteltestaktivitäten von Bureau Veritas in den Vereinigten Staaten und Kanada ab und integrierte 12 Labore und etwa 400 Mitarbeiter in sein Netzwerk. Die Kombination erhöht den Umfang bei routinemäßigen Mikrobiologie- und Chemietests und verändert die Wettbewerbsdynamik bei nationalen Verträgen mit großen Verarbeitern und Einzelhändlern.
- September 2024: Eurofins Consumer Product Assurance übernahm Modern Testing Services und erweiterte damit die Fähigkeiten im Bereich lebensmittelbezogener Verbraucherprodukttests. Der Schritt erweiterte die Serviceabdeckung von Eurofins für Kunden, die einheitliche Test- und Compliance-Unterstützung über Lebensmittel, Verpackungen und angrenzende Sicherheitsanforderungen für Verbraucherprodukte benötigen.


Nordamerika Lebensmittelsicherheitstests Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsatz definiert, der durch Lebensmittelsicherheitstests für Lebensmittel- und Futterprodukte in Nordamerika generiert wird, einschließlich Pathogen-, Allergen-, chemischer Rückstands-, GVO- und verwandter Kontaminationstests, die mit gängigen Labormethoden durchgeführt werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine routinemäßigen Lebensmittelqualitätsprüfungen, die nicht mit der Sicherheitskonformität verbunden sind (wie grundlegende sensorische Bewertung), und auch keine allgemeinen Umwelttests, die nicht auf Lebensmittel- oder Futterproben zurückgeführt werden.
Segmentierungsübersicht
- Nach Kontaminationstyp
- Pathogenprüfung
- Pestizid- und Rückstandsprüfung
- Mykotoxinprüfung
- GVO-Prüfung
- Allergenprüfung
- Sonstige Kontaminantenprüfung
- Nach Technologie
- Polymerasekettenreaktion
- Immunoassay-basiert
- Chromatographie und Spektrometrie
- Sonstige
- Nach Anwendung
- Heimtierfutter und Tierfutter
- Lebensmittel
- Fleisch und Geflügel
- Milchprodukte
- Obst und Gemüse
- Verarbeitete Lebensmittel
- Erntegüter
- Sonstige Lebensmittel
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenze festzulegen und das Modell auf nachvollziehbaren Signalen zu verankern, die sich nicht mit individuellen Unternehmensmarketingaussagen ändern. Wir haben öffentliche Gesundheits- und Lebensmittelregulierungsmaterialien sowie Testleitlinien herangezogen, wie z. B. Ressourcen des USDA und der FDA, zusammen mit CDC-Überwachungsaktualisierungen, die vorrangige Gefahren und Rückrufmuster aufzeigen.
Wir haben auch öffentliche Standards und Methodenreferenzen (wie AOAC- und ISO-Methodenlisten) sowie Handels- und Laborakkreditierungsinformationen verwendet, um zu verstehen, welche Testformate im großen Maßstab eingesetzt werden und wie die Preisgestaltung je nach Methode und Bearbeitungszeit variieren kann. Für den Marktkontext haben wir Unternehmensberichte und Investorenpräsentationen für Labore und Instrumentenanbieter ausgewertet und kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie selektive Import- und Exportdaten auf Sendungsebene genutzt, wo dies zur Plausibilitätsprüfung von Reagenzien- und Instrumentenflüssen beitrug. Diese Desk-Research-Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls verwendet, um Datenpunkte zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Laborleitern, Lebensmittelherstellern, Importeuren, Distributoren und Regulierungsspezialisten in ganz Nordamerika durch. Ihre Beiträge helfen dabei, Testhäufigkeit, Preisgestaltung, Technologieeinführung, Auslagerung von Dienstleistungen und Lücken in öffentlichen Daten zu validieren, die dann zur Anpassung des Modells und der abschließenden Analyse verwendet werden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30% | Führungskräfte (CXOs): 15% |
| Mittlere Ebene: 45% | Funktions-/Bereichsleiter: 35% |
| Kleinere Marktteilnehmer: 25% | Manager: 50% |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einer Top-down-Struktur, bei der die Lebensmittelproduktions- und -verarbeitungsaktivität zusammen mit der compliance-getriebenen Testintensität in einen Nachfragepool für Tests in ganz Nordamerika umgewandelt wird. Nachdem der Nachfragepool festgelegt wurde, wird die Preisgestaltung anhand einer gemischten Betrachtung angewendet, die den Methodenmix und typische Bearbeitungserwartungen widerspiegelt, und dann werden die Gesamtsummen mit selektiven Bottom-up-Annäherungen (wie aufgeteilten Laborumsatzstichproben und der Logik aus Durchschnittspreis mal Volumen) überprüft, bevor die endgültigen Gesamtsummen festgelegt werden.
Zu den im Modell verwendeten Eingaben gehören beispielsweise der Mix der Hochrisiko-Lebensmittelkategorien unter routinemäßiger Überwachung, der Anteil schneller Methoden (wie PCR und Immunoassay) gegenüber bestätigenden Workflows (wie Chromatographie und Spektrometrie), durchschnittliche Proben pro Charge oder Los für große Verarbeiter, Rückruf- und Alarmmuster, die das Testvolumen vorübergehend erhöhen, sowie der Anteil der Auslagerung gegenüber der internen Testung. Wenn die Daten für kleinere Endnutzer dünn sind, werden Lücken durch kalibrierte Bereiche aus Interviews geschlossen und dann mithilfe von Produktions- und Importexpositionsdaten auf Länderebene angepasst, damit die Gesamtsummen realistisch bleiben.
Für die Prognose wurde eine Szenarioanalyse verwendet, um zu reflektieren, wie Änderungen in Vorschriften, Ausbruchsereignisse und die Einführung von Methoden sowohl Volumina als auch Durchschnittspreise verschieben können. Die Vorausschau wurde dann einem Stresstest unterzogen, indem einige Experteneingaben zu erwarteten Einführungskurven erneut überprüft und geprüft wurden, ob die implizierte Testbelastung mit der praktischen Laborkapazität und den Bearbeitungsbeschränkungen übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Jedes Modellergebnis wird durch Triangulation über unabhängige Signale validiert und dann auf ungewöhnliche Sprünge nach Kontaminationsart, Methodenmix und Land überprüft. Wenn ein Ergebnis von bekannten betrieblichen Realitäten abweicht, wie z. B. implizierte Testvolumina, die den zumutbaren Labordurchsatz übersteigen, überprüfen wir Annahmen, sichten die Desk-Research-Quellen erneut und kontaktieren ausgewählte Befragte erneut, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analytikerprüfung, die sich auf Varianzprüfungen, Währungskonsistenz und Umfangsabgleich konzentriert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durchgeführt, wenn ein wesentliches Ereignis eintritt, wie z. B. größere regulatorische Änderungen oder Rückrufwellen mit hoher Auswirkung. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße für Lebensmittelsicherheitstests in Nordamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lebensmittelsicherheitstests in Nordamerika variieren häufig, da die zugrunde liegende Zählung der Tests und die Preislogik nicht auf dieselbe Weise aufgebaut sind, selbst wenn die Berichtstitel ähnlich aussehen. Unterschiede entstehen auch dadurch, welche Ländergruppe einbezogen wird, wie die interne Testung behandelt wird und ob der Umfang Lebensmitteltests mit angrenzenden Kategorien vermischt.
Rückruf- und Alarmaktivitäten sowie Indikatoren zur Einführung auf Methodenebene aus Labor-Workflow-Eingaben sind die Prüfpunkte, die die Schätzung von Mordor Intelligence an einen praktischen Testbedarfspool und an realistische Preisgestaltung nach Technologiemix binden (anstatt eines einzigen breiten Durchschnittssatzes). Wenn diese Signale nicht verwendet werden, können die Gesamtsummen abweichen, entweder durch Unterzählung von Pathogen- und Allergenarbeiten, die routinemäßig sind, oder durch Einbeziehung breiterer Lebensmitteltests, die nicht streng sicherheitsorientiert sind.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,76 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 6,30 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und ein langsameres Wachstumsprofil, und der Umfang scheint sich stärker auf eine übergeordnete Umsatz- und Volumenrahmung zu stützen, ohne den Methodenmix und die routinemäßige Testintensität nach Lebensmittelkategorie klar zu trennen, was den implizierten Nachfragepool komprimieren kann. |
| Globaler Herausgeber B | 5,54 Milliarden USD (2024) | Deckt nur ausgewählte Länder ab (hauptsächlich die USA und Kanada) und berichtet über einen längeren Horizont mit einer geringeren implizierten Testausweitung, was die Gesamtsummen reduzieren kann, wenn Mexiko und breitere nordamerikanische Aktivitäten sowie eine schnellere Methodeneinführung nicht vollständig erfasst werden. |
Insgesamt wird die Streuung hauptsächlich durch die geografische Abdeckung, die Wahl des Basisjahres und die Art und Weise erklärt, wie Testvolumina und Preisgestaltung aus dem Methodenmix und dem routinemäßigen Compliance-Bedarf aufgebaut werden. Indem der Umfang auf Lebensmittel- und Futtersicherheitstests beschränkt und die implizierte Arbeitsbelastung mit realen Signalen validiert wird, bleibt die Schätzung transparent und aus klaren Eingaben reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des nordamerikanischen Marktes für Lebensmittelsicherheitstests im Jahr 2031?
Der Markt wird voraussichtlich bis 2031 USD 10,41 Milliarden erreichen.
Welcher Kontaminationstyp generiert derzeit den höchsten Umsatz?
Die Pathogenprüfung macht 48,21 % des regionalen Umsatzes aus.
Welches Technologiesegment wird bis 2031 voraussichtlich am schnellsten wachsen?
Chromatographie- und Spektrometrieplattformen werden voraussichtlich mit einem CAGR von 6,12% wachsen.
Welches Land wird bis 2031 die höchste Wachstumsrate verzeichnen?
Mexiko wird voraussichtlich mit einem CAGR von 86,21% wachsen, da die COFEPRIS die Teststandards modernisiert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
