
北米インスリン投与デバイス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 歴史データ期間 | 2021 - 2025 |
| 基準年の市場規模 (2026) | 16.04 百万米ドル |
| 市場規模 (2027) | 16.78 百万米ドル |
| 市場規模 (2032) | 21.04 百万米ドル |
| 成長率 (2027 - 2032) | 4.63 % |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米インスリン投与デバイス市場分析
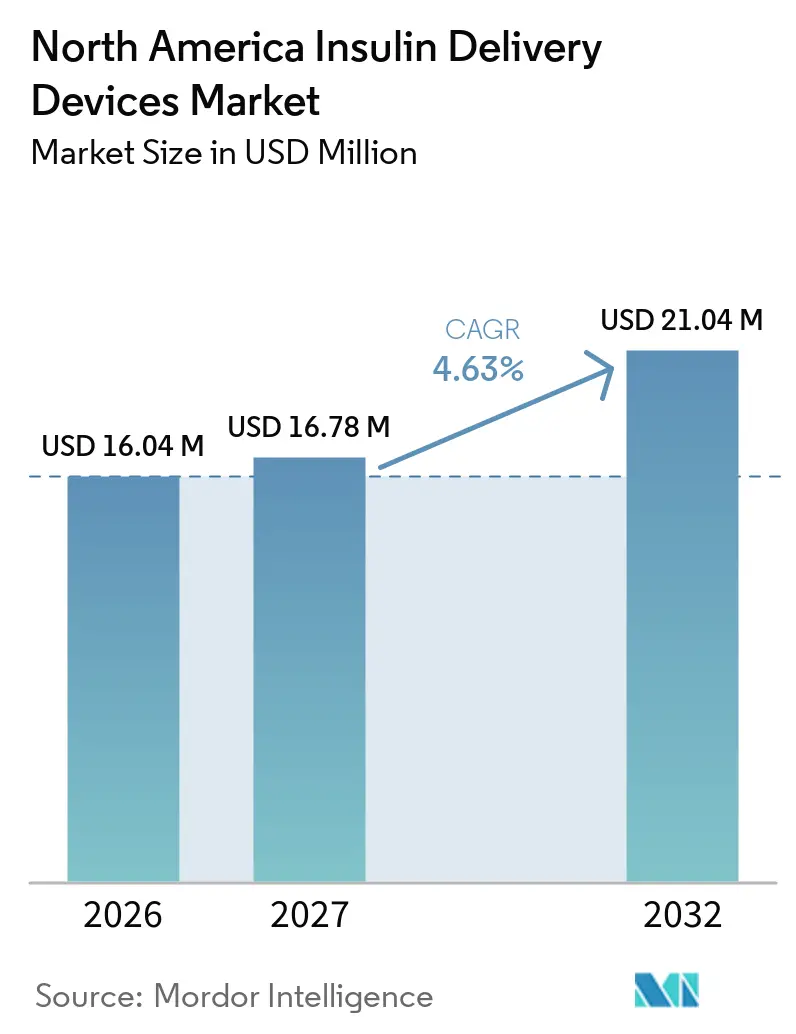
北米インスリン投与デバイス市場規模は、2026年の1,604 ミリオン 米ドルから2027年には1,678 ミリオン 米ドルに成長し、2027年から2032年にかけてCAGR 4.63%で2032年までに2,104 ミリオン 米ドルに達すると予測されています。
COVID-19パンデミックは北米インスリン投与デバイス市場に多大な影響を与えました。1型糖尿病患者はCOVID-19の影響をより強く受けています。糖尿病患者は免疫系が弱いため、COVID-19によって免疫系が非常に速く低下します。糖尿病患者は、通常の人々と比べて深刻な合併症を引き起こすリスクが高くなります。インスリン投与デバイスのメーカーは、COVID-19の期間中、地方政府の支援を受けながら糖尿病患者へのインスリン投与デバイスの供給に努めました。Novo Nordiskは自社ウェブサイトにおいて、「COVID-19の発生当初から、患者、従業員、および事業を展開するコミュニティへのコミットメントは変わっていません。私たちは糖尿病やその他の深刻な慢性疾患を抱える人々への医薬品およびデバイスの供給を継続し、従業員の健康を守り、COVID-19の克服に取り組む医師や看護師を支援するための行動を取っています」と述べています。世界中の医師が糖尿病患者に対し、より頻繁に血糖値を確認するよう勧告し、薬の摂取量が増加したことで、インスリン投与デバイスの使用量も増加しました。
北米では、2022年4月時点で、米国がCOVID-19感染者数8,200万人と最多を記録し、死亡率も最高となりました。Diabetes Voiceによると、死亡者のうち約40,000人が糖尿病を患っていました。北米地域の糖尿病患者は、モニタリングおよび管理デバイスの備蓄に強い関心を示したため、この期間中に市場は拡大しました。
糖尿病は多くの健康上の合併症と関連しています。糖尿病患者と非糖尿病患者の人口を比較すると、糖尿病患者は入院リスクが300%高く、非糖尿病患者と比べて医療費が多くかかります。2型糖尿病患者は、正常な血糖値を維持するために、追加インスリンの投与や追加炭水化物の摂取など、1日を通じてくの補正を必要とします。さらに、血糖値の変動に伴う長期的な合併症を防ぐために血糖値を厳密にコントロールしようとする患者は、過剰補正および低血糖のリスクが高まります。インスリンの1日複数回注射またはインスリンポンプ療法なしに良好な結果を達成することは非常に困難です。
したがって、上記の要因により、調査対象市場は分析期間中に成長が見込まれます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
糖尿病有病率の上昇
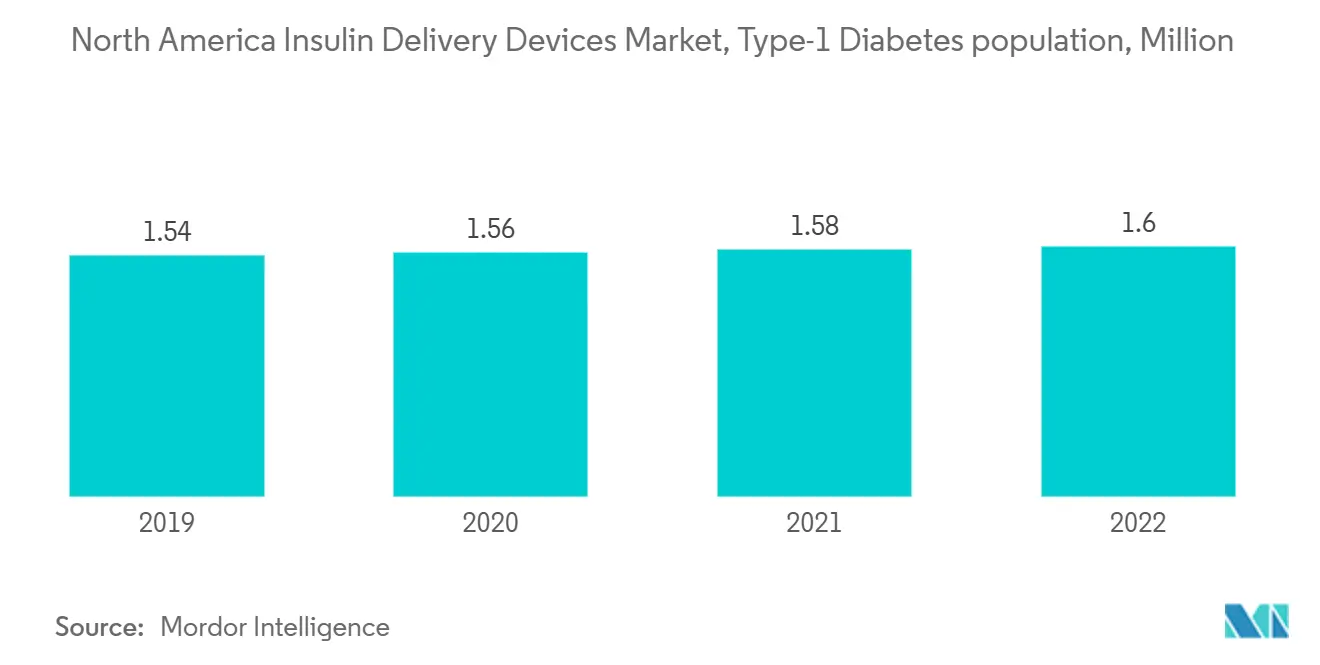
北米地域の糖尿病人口は予測期間中に1%以上増加する見込みです。
米国疾病管理予防センター(CDC)の全米糖尿病統計レポート2022によると、米国では1億3,000万人以上の成人が糖尿病または糖尿病前症を抱えて生活していると推計されています。2型糖尿病はより一般的であり、有色人種コミュニティ、農村地域居住者、教育水準が低い人々、収入が低い人々、健康リテラシーが低い人々において糖尿病はより深刻な影響をもたらします。
カナダ糖尿病学会によると、2022年のデータはカナダにおける糖尿病率の継続的な上昇傾向を示しており、横ばいや減少の兆しは見られません。糖尿病はこれまで以上に多くのカナダ人に影響を与え続けています。新しい糖尿病データは、国内の糖尿病の着実かつ継続的な増加を示しており、1,170万人のカナダ人が糖尿病または糖尿病前症を抱えて生活しています。570万人以上のカナダ人が診断済み糖尿病を抱えて生活しており、管理されないまま放置されると2型糖尿病に進行する可能性がある糖尿病または糖尿病前症の人々も存在します。
FDA(米国食品医薬品局)医薬品評価研究センター代謝・内分泌製品部門によれば、「患者は、日常生活への影響を最小限に抑えながら糖尿病を効果的に治療できる選択肢を求めており、FDAは患者が自身の状態をより管理しやすくする新たな治療選択肢の進歩を歓迎します」とされています。インスリン投与の頻度は患者によって異なります。1型糖尿病患者は定期的な間隔で血糖値を確認し、血糖値をモニタリングし、それに応じてインスリン投与量を調整する必要があります。
したがって、糖尿病有病率の上昇により、分析期間中に当該市場は成長を示すと予測されます。
米国は現在、北米インスリン投与デバイス市場において最高の市場シェアを保有しています
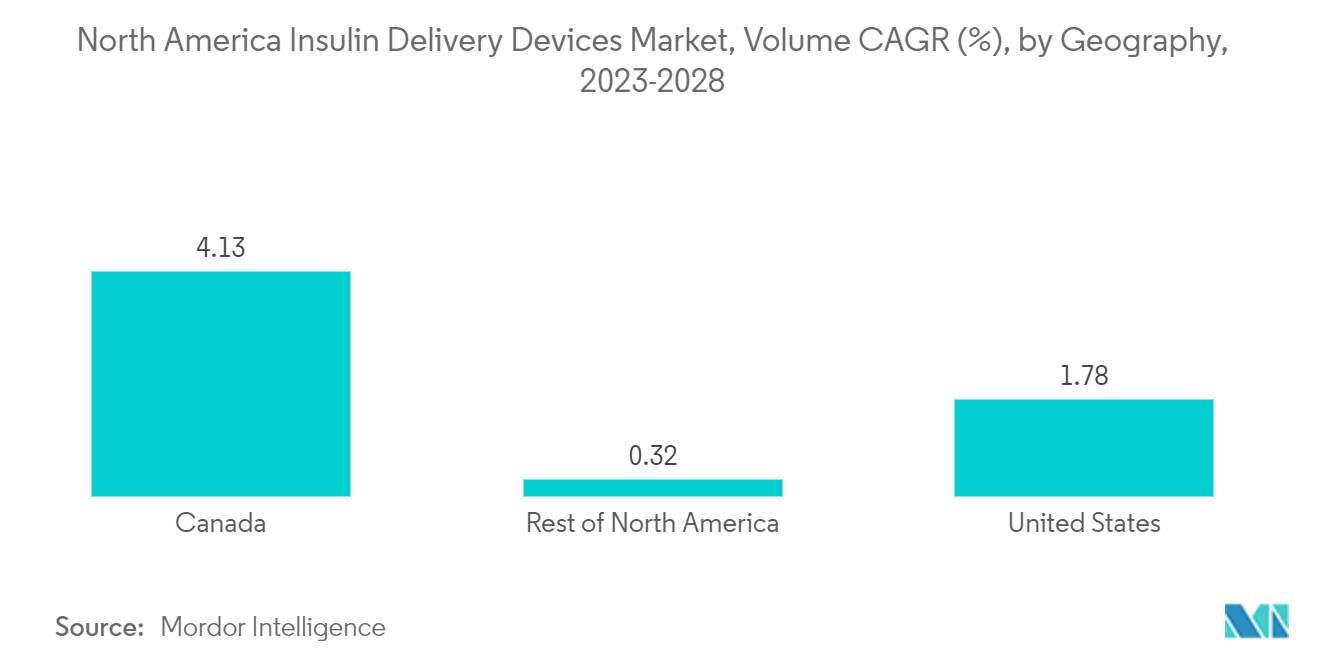
米国は現在、北米インスリン投与デバイス市場において最大の市場シェアを保有しており、予測期間中に約5.2%のCAGRを記録すると予想されています。
米国糖尿病協会によると、米国では毎年推定140万人が糖尿病と診断されています。糖尿病はカナダおよびその他の北米諸国における主要な死因の一つです。疾患の罹患率・有病率の増加および進行性の性質が、糖尿病患者に対する治療選択肢の拡充を促しています。米国糖尿病協会はインスリンおよび糖尿病薬のコスト支援も行っています。メディケアの薬剤プランは、インスリンポンプで使用しないインスリンおよび糖尿病治療に必要なその他の薬剤をカバーしています。処方薬のカバレッジに加え、メディケアパートDプランは、注射器、針、アルコール綿、ガーゼなど、インスリン注射に必要な用品もカバーする場合があります。
多くの新製品の投入、技術革新における国際的な研究協力の増加、および糖尿病に関する人々の意識向上が市場を牽引すると期待されています。
競合情勢
北米インスリン投与デバイス市場は、Novo Nordisk、Sanofi、Eli Lilly and Company、Medtronic、Insulet、Ypsomed、Becton Dickinson and Companyなどの世界規模で事業を展開する主要プレーヤーおよびその他の地域プレーヤーが存在することにより、中程度に集約された市場構造となっています。
北米インスリン投与デバイス産業リーダー
-
Novo Nordisk
-
Medtronic
-
Sanofi
-
Eli Lilly and Company
-
Becton and Dickinson
- 注:主要企業の掲載順は順位を示すものではありません。
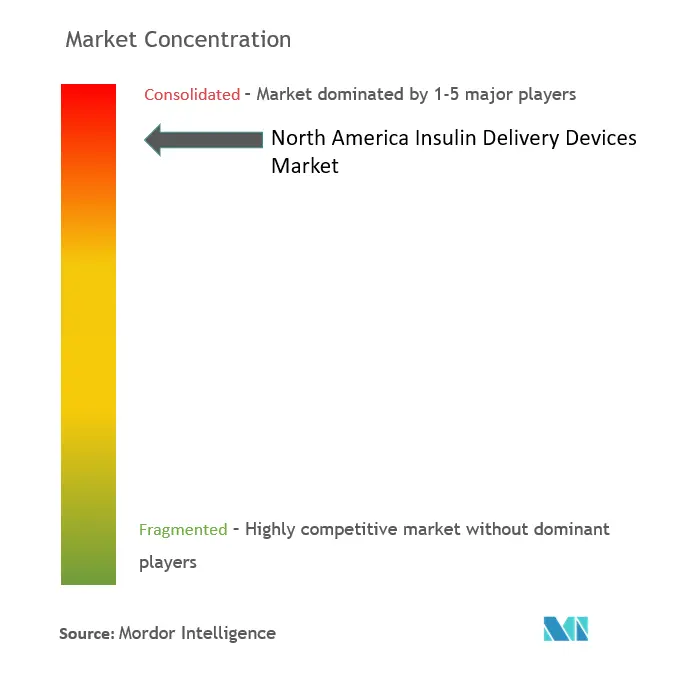
北米インスリン投与デバイス市場 このレポートでカバーされる企業
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- Medtronic
- Insulet
- Ypsomed
- Beckton Dickinson
市場機会と将来展望
自動インスリン送達および接続型インスリンペン・エコシステムを2型糖尿病へと拡大する規制承認と適応拡大は、北米のインスリン送達デバイス市場における主要なホワイトスペースとなっている。Insuletは2型糖尿病成人患者向けのOmnipod 5についてFDA承認(2024年8月)を取得し、その後Omnipod 5のアルゴリズム強化についてFDA 510(k)承認(2025年12月)を確保し、装着型送達システムにおけるソフトウェア主導の差別化が加速していることを示した。Medtronicも、MiniMed 780Gの2型糖尿病適応(2025年8月)やMiniMed Go Smart MDIシステムに対するFDA 510(k)承認(2026年1月)を含むFDAの措置により、1型糖尿病を超えた対応可能需要を拡大し、スマートペン療法とCGMを連携させてポンプ非使用患者を取り込む競争を進めている。
もう一つの機会領域は、単体ハードウェアから、インスリン送達、CGM、ソフトウェアアルゴリズムを組み合わせた相互運用可能でスマートフォン中心の糖尿病エコシステムへの継続的な移行である。MiniMedはスマートフォン制御のインスリンポンプ設計であるMiniMed FlexについてFDA承認(2026年3月)を取得し、DiabeloopはDBLG2相互運用型自動血糖コントローラーについてFDA 510(k)承認(2026年1月)を取得しており、コントローラーソフトウェア、相互運用戦略、簡素化されたユーザー体験における継続的な開拓余地を浮き彫りにしている。米国では糖尿病および前糖尿病を抱える人口が多く(CDCの全米糖尿病統計報告2022年版では糖尿病または前糖尿病の成人が1億3,000万人超とされている)、カナダでも糖尿病および前糖尿病人口が相当数存在する(Diabetes Canada 2022年版では1,170万人と報告)ことから、メーカーおよびパートナーは、メディケア対象注射用品、接続型ペン付属品、AID対応ポンププラットフォームにわたるチャネルおよびワークフロー統合を推進し、導入時の摩擦を減らし、より広範な患者層で利用拡大を図ることができる。
最近の産業開発事情 北米インスリン投与デバイス市場
- 2026年3月:Novo Nordiskは、2型糖尿病成人患者向けAwiqli(イコデク-アベ)700単位/mLについてFDA承認を発表し、2026年下半期に米国でFlexTouchデバイスとして発売する計画を示した。この承認は超持効型インスリン療法をなじみのある送達形式と結びつけるものであり、利便性の水準を引き上げ、インスリン依存性2型糖尿病集団におけるペン式インスリン療法のポジショニングをポンプ療法との対比で再構築する可能性がある。
- 2025年12月:Medtronicは、Abbott製Instinctセンサーと統合したMiniMed 780Gシステムの米国商業展開を開始した。この展開は統合型CGM・ポンプエコシステムへのアクセスを拡大し、米国において名指しのCGMパートナー製センサーとMedtronic製ハードウェアを組み合わせることで、自動インスリン送達分野での競争を激化させている。
- 2024年1月:BIOCORPは、Sanofi製SoloStar使い捨てインスリンペンプラットフォーム向けに設計されたスマートキャップSoloSmartについてFDA 510(k)承認を取得した。この承認により、使い捨てペンでの投与イベント記録が可能となり、接続型ペンワークフローの普及を後押しし、注射式インスリン送達を取り巻くデジタルアドヒアランスおよびデータ層を強化する。
北米インスリン投与デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
北米インスリン投与デバイス市場は、医療提供者および地域全体の小売チャネルへの販売時点において計上された、患者へのインスリン投与に使用されるデバイスの価値として定義します。
対象除外範囲:インスリン薬剤および血糖モニタリング製品は除外し、インスリンを投与しない広義の糖尿病ケア用品も除外します。
セグメンテーション概要
- タイプ
- インスリンポンプ
- インスリンポンプデバイス
- インスリンポンプリザーバー
- インフュージョンセット
- インスリンシリンジ
- 再使用可能ペン用カートリッジ
- 使い捨てペン
- ジェットインジェクター
- インスリンポンプ
- 地域
- カナダ
- 米国
- 北米その他
データソース、市場規模算定、および検証
デスクリサチ
デスクリサーチは、モデリング開始前にコアとなる境界と整合性のとれたファクトベースを構築するために活用されており、最終的な数値が単一のデータ系列に依存しないようにしています。公開情報源は、デバイス使用量に影響を与える糖尿病有病率、診断済み患者数、および治療パターンのマッピングに活用され、その後デバイスの普及状況および償還環境の確認が行われました。
主要な公開情報源としては、CDC(国立糖尿病統計)、カナダ公衆衛生庁、国際糖尿病連合アトラス、FDAのデバイスおよび安全性データベース、インスリン投与のトレンドと転帰を追跡する査読済み臨床ジャーナルなどが使用されました。また、製品ミックスに関するコメントを得るために企業の提出書類や投資家向け資料を確認し、企業財務・インテリジェンス、特許、ニュースおよび財務情報の有料サブスクリプションを活用してタイムラインと製品の変化を検証しました。ここに記載されている情報源はあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクデータだけでは十分に把握できない事項、主に価格ロジック、チャネル分割、およびユーザーが投与形態を切り替えるスピードを検証することに重点を置きました。米国、カナダ、および北米のその他の地域において、デバイスメーカーおよびディストリビューター、糖尿病教育者、臨床医、ならびに調達・薬局チャネルの関係者を対象にインタビューを実施し、その結果を活用して前提条件を検証し、最終的な見解を確定する前にギャップを解消しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | 最高経営幹部(CXO):15% |
| 中位層:46% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:15% | マネージャー:53% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、糖尿病患者数およびインスリン使用患者数、治療ミックス、デバイス普及率を用いて北米におけるインスリン投与の対応可能な需要プールを再構築します。そのベースから、1日あたりの注射回数、ポンプユーザーの普及率、交換サイクル、詰め替えや消耗品のパターンなどの実用的な使用指標を用いてデバイスレベルの数量を算出し、チャネル全体で観察された価格帯を用いて金額に換算します。
合計値は、主にデバイスカテゴリー別の推定販売単価に推定販売数量を乗じたボトムアップの概算と、インタビューで得たサプライヤーおよびディストリビューターのコメントを用いたサニティチェックによって検証されます。単位データが乏しい箇所では、国レベルの治療シェアと交換前提を適用してギャップを補完し、報告された収益の方向性および政策変更と照合して確認しました。
予測については、償還、技術アップグレード、および患者の嗜好によって価格と普及が急速に変化する可能性があるため、シナリオ分析を採用しました。最も重視した入力項目は、糖尿病有病率のトレンド、インスリン治療患者数の増加、ペン形態とポンプの普及状況、交換サイクル、デバイスカテゴリー別の価格推移であり、各前提条件は一次調査での議論を通じてストレステストを実施しました。
データ検証と更新サイクル
検証はモデルが詳細化されるにつれてエラーが見落とされないよう、段階的に実施されました。糖尿病疫学の方向性、デバイスの出荷・販売に関するコメント、市場で観察された価格帯などの独立したシグナルと出力結果を比較し、実際の動向と一致しない急激な変動を調査しました。
承認前にモデルは別のアナリストによってレビューされ、デスク指標とインタビューフィードバックの間に重大な乖離が生じた場合はフォローアップコールが実施されます。レポートは年次で更新され、大規模な規制・償還・製品イベントが普及または価格に重大な変化をもたらした場合には中間更新が行われます。納品直前に最終レビューが実施され、クライアントが可能な限り最新の見解を受け取れるようにしています。
Mordor Intelligenceの北米インスリン投与デバイス市場推計と他の公表推計との比較
北米のインスリン投与デバイスに関する公表市場規模はしばしば一致せず、そのギャップは通常、デバイスとして計上されるものの定義、価格の扱い方、および基準年の設定によって生じます。
表に示された大きなばらつきは、主に一部の情報源がインスリン投与デバイスを隣接する糖尿病ケア用品と統合していること、また国レベルの需要シグナルと照合せずに普及率の加速や価格上昇の前提を使用していることに起因しています。また、通貨タイミングや、推計が患者使用指標から構築されているか広範な収益スケーリングから構築されているかの違いも、特にポンプとペン形態の混合方法が異なる場合に結果を大きく左右することを反映しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.02 ビリオン 米ドル(2026年) | |
| 業界出版社A | 8.30 ビリオン 米ドル(2024年) | この推計は、より広範な糖尿病デバイスバンドルを含み、より早い基準年を使用しているため、隣接カテゴリーが取り込まれ、投与デバイスのみの集計よりも大幅に大きな合計値となっている可能性があります。 |
| 地域コンサルタントB | 8.80 ビリオン 米ドル(2024年) | 公表数値はより広い対象範囲と異なる価値捕捉ポイントを反映している可能性が高く、デバイスのみの収益と関連する糖尿病管理製品やチャネルマークアップを明確に分離していません。 |
この表は、対象範囲と価値捕捉が最大のギャップ要因であることを示しており、Mordor Intelligenceのモデルでは、米国、カナダ、および北米のその他の地域にわたるインスリン投与デバイス(ポンプ、注射器、ペン部品、ジェットインジェクター)のみを対象とし、広範な糖尿病機器合計ではなく使用量および交換指標から価値を構築しています。明確な入力値と再現可能なチェックにより、合計値が変動する理由を説明し、最終推計を実際の需要動向に対してトレーサブルな状態に保つことができます。
レポートで回答される主要な質問
北米インスリン投与デバイス市場の規模はどのくらいですか?
北米インスリン投与デバイス市場規模は2027年に1,678 ミリオン 米ドルに達し、CAGRは4.63%で成長して2032年までに2,104 ミリオン 米ドルに達する見込みです。
北米インスリン投与デバイス市場の現在の規模はどのくらいですか?
2026年、北米インスリン投与デバイス市場規模は1,604万米ドルに達すると予測されています。
北米インスリン投与デバイス市場の主要プレーヤーは誰ですか?
Novo Nordisk、Medtronic、Sanofi、Eli Lilly and Company、Becton and Dickinsonが北米インスリン投与デバイス市場で事業を展開する主要企業です。
本北米インスリン投与デバイス市場レポートが対象とする年および2025年の市場規模はどのくらいですか?
2025年における北米インスリン投与デバイス市場規模は1,604 ミリオン 米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年の北米インスリン投与デバイス市場の過去市場規模を網羅しています。また、2027年、2028年、2029年、2030年、2031年、2032年の北米インスリン投与デバイス市場規模の予測も掲載しています。