
モバイルデバイスセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 12.14 十億米ドル |
| 市場規模 (2031) | 30.78 十億米ドル |
| 成長率 (2026 - 2031) | 20.45 % |
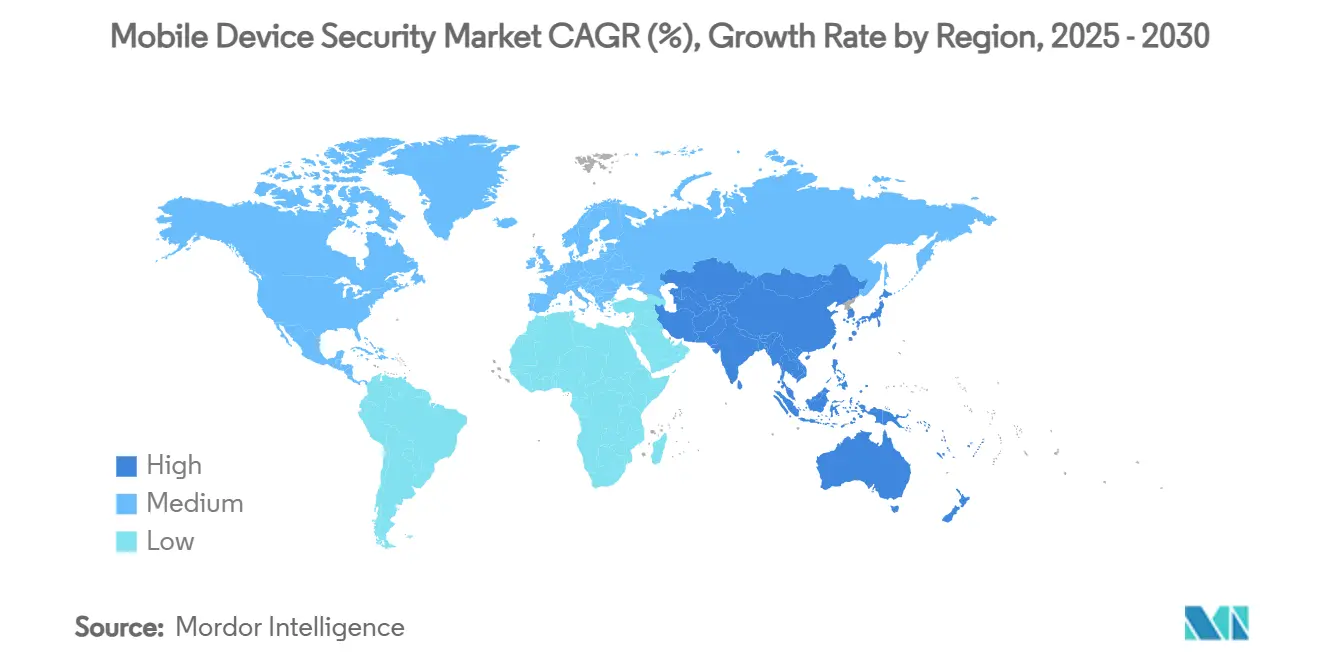
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
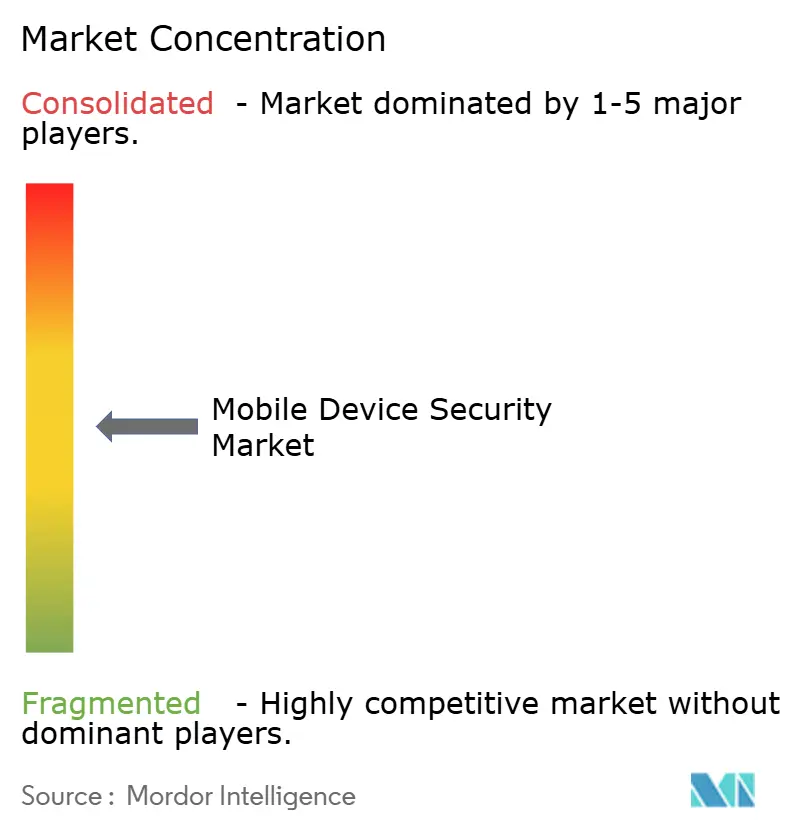
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイルデバイスセキュリティ市場分析
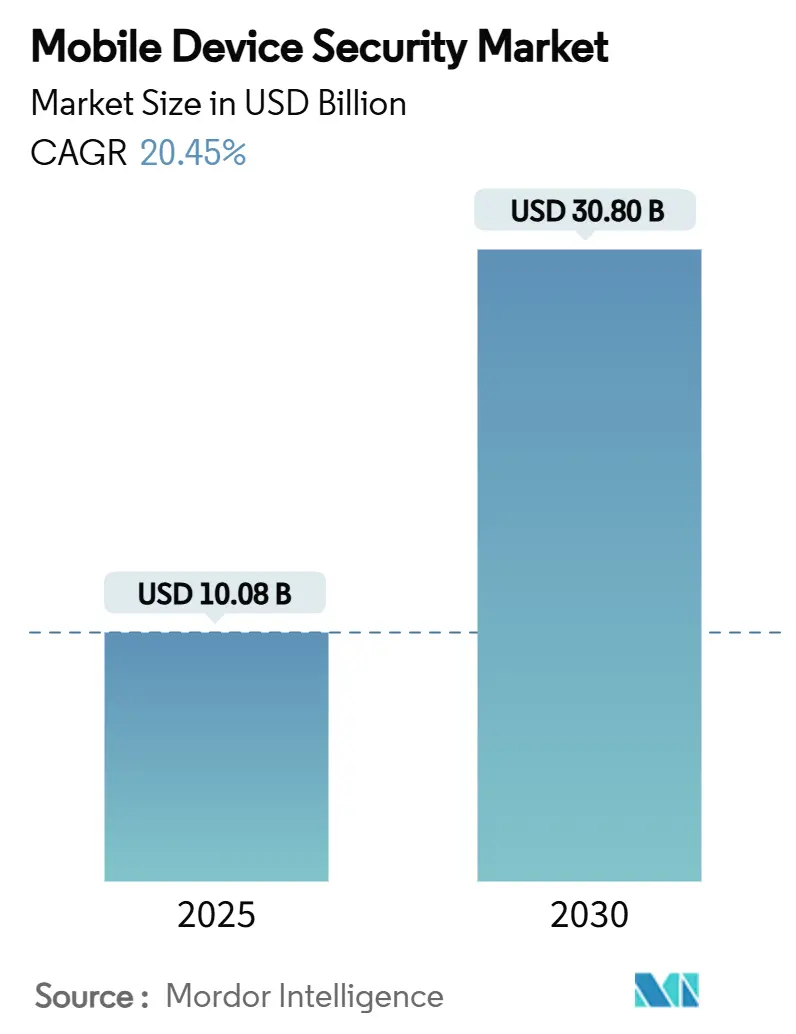
モバイルデバイスセキュリティ市場規模は、2025年に100.8億米ドル(10.08 ビリオン 米ドル)、2026年に121.4億米ドル(12.14 ビリオン 米ドル)と予測され、2031年まで307.8億米ドル(30.78 ビリオン 米ドル)に達し、2026年から2031年にかけてCAGR 20.45%で成長する見込みです。
マルウェアの高度化、ゼロトラスト導入の拡大、プライバシー規制の強化により、組織はモビリティ保護を経営レベルの優先事項として位置づけるようになっています。クラウド提供型の防御策はモバイル端末の増加に合わせて迅速にスケールアップでき、AI対応の分析機能により脅威から対応までの時間が短縮されます。ベンダーは、デバイス・アプリケーション・アイデンティティの制御を統合したオーケストレーションによって差別化を図り、統合プラットフォームを求めるバイヤーに明確なアップグレード経路を提供しています。また、人員不足のITチームの運用負担を軽減するマネージド検知・対応サービスも競争力の源泉となっています。
主要レポートのポイント
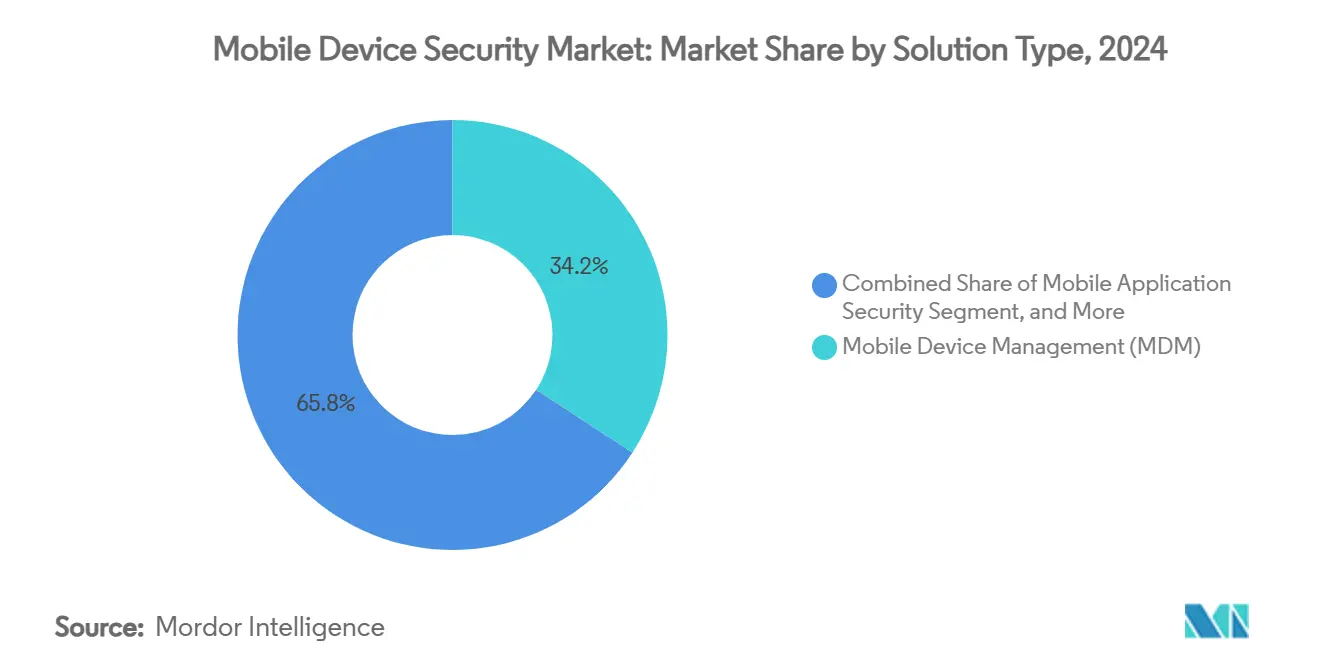
- ソリューションタイプ別では、モバイルデバイス管理が2025年に34.2%の収益シェアでトップとなり、モバイル脅威防御は2031年にかけて26.2%のCAGRで拡大している。
- 展開モード別では、クラウドプラットフォームが2025年のモバイルデバイスセキュリティ市場規模の67.3%を占め、24.5%のCAGRで拡大している。
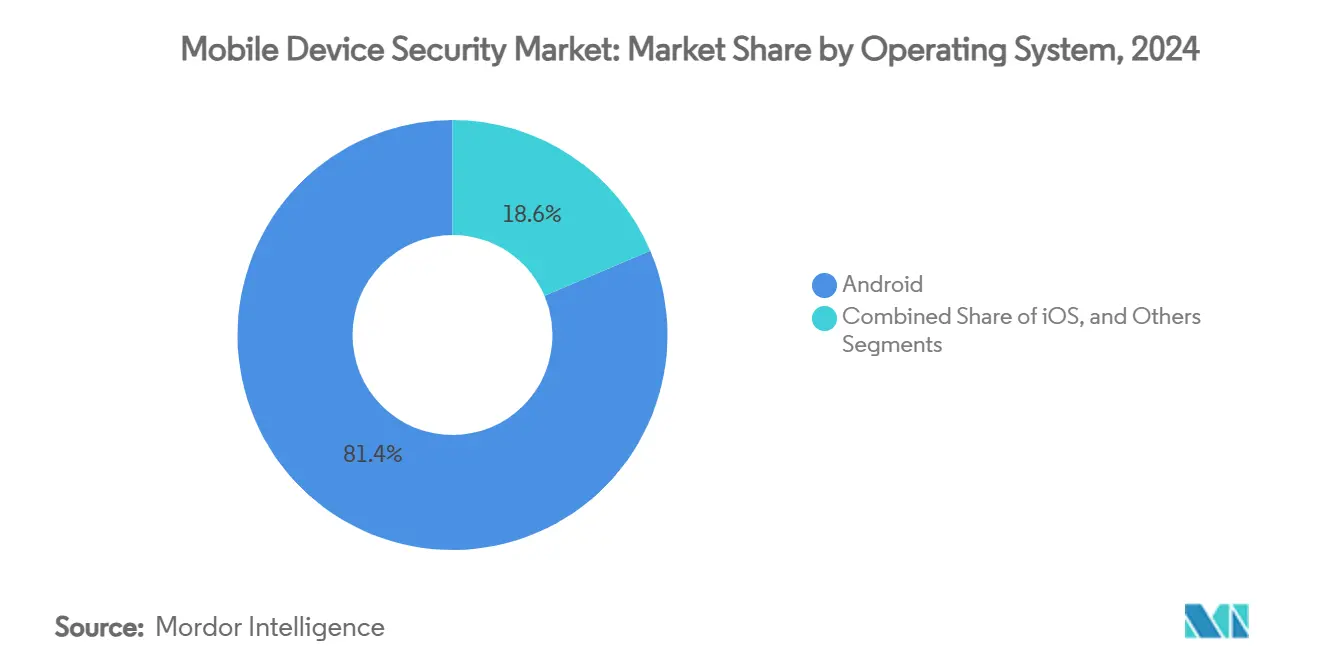
- オペレーティングシステム別では、Androidが2025年のモバイルデバイスキュリティ市場シェアの81.4%を獲得し、iOSに特化した支出は19.3%のCAGRで増加している。
- エンドユーザー産業別では、BFSIが2025年のモバイルデバイスセキュリティ市場規模の24.1%のシェアを保有し、ヘルスケアが25.6%のCAGRで最も急速に成長している。
- 地域別では、北米が2025年に38.2%の収益を占めているが、アジア太平洋地域は2031年にかけて27.3%のCAGRを記録する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BYOD(私有デバイス持ち込み)ポリシーの普及 | +4.2% | 北米とEUでの採用率が高いグローバル | 中期(2〜4年) |
| モバイル決済およびモバイルコマース取引の増加 | +3.8% | アジア太平洋が中心、ラテンアメリカへの波及 | 短期(2年以内) |
| モバイルマルウェアおよびフィッシング攻撃の高度化 | +5.1% | グローバル | 短期(2年以内) |
| データ保護コンプライアンスに対する規制圧力 | +3.5% | 北米とEU、アジア太平洋へ拡大 | 長期(4年以上) |
| モバイルセキュリティスタックへのゼロトラストフレームワークの採用 | +2.9% | 北米とEU、アジア太平洋での早期採用 | 中期(2〜4年) |
| モバイルエンドポイントに特化したMDRサービスに対するSMEの需要 | +1.8% | 先進市場に集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BYODポリシーの普及
パンデミック後、個人所有のスマートフォンからシームレスなアクセスを求める従業員の期待が高まり、私物端末の業務利用(BYOD)プログラムが拡大しました。米国国防総省が2027年を目標に掲げるゼロトラスト義務化は、ハードウェアの所有権から保護を切り離すデータ中心モデルの普及を加速させています。サプライチェーン全体の請負業者は、連邦政府プロジェクトを維持するためにモバイルワークフローの安全性を証明しなければなりません。消費者向けウイルス対策の選択肢が脆弱であることも問題を複雑にしており、無料のAndroidツールの47%が既知のマルウェアを検出できず、企業のリスク対象領域が拡大しています。そのため企業は、モバイルアプリケーション管理(MAM)とリアルタイムテレメトリーを組み合わせ、管理外デバイス上の異常な動作を検知して脅威を即座に隔離しています。ポリシーの適用範囲は、デバイスの状態確認からアプリケーションのサンドボックス化やコンテンツコンテナ化へと拡大しており、機密データが暗号化された領域の外に出ないよう保護されています。
モバイル決済およびモバイルコマース取引の増加
新興経済圏がモバイルウォレットへ直接移行したことで、スマートフォンでの取引量が急増しました。中央銀行の調査では、販売時点管理(POS)端末が主要な攻撃対象として指摘されており、攻撃者の関心はハンドセットから決済バックエンドへとシフトしています。[1] 金融機関はSDKレベルのシールドを組み込み、セッションを暗号化してコードインジェクションをブロックすることで、チェックアウトフローを強化しています。Samsung Knoxに代表されるハードウェアルート型の認証は、決済承認前にデバイスの完全性を検証するもので、2024年に住民の65%がモバイル決済アプリを利用したラテンアメリカ中心に急速に普及しています。小売業者もまた、脅威テレメトリーを不正検知エンジンに統合し、サイバーセキュリティとマネーロンダリング対策のワークフローを融合させた統合リスクスコアリングを実現しています。
モバイルマルウェアおよびフィッシング攻撃の高度化
攻撃者は生成AIを用いてソーシャルエンジニアリングの誘導を自動化し、人間並みの成功率を維持しながらキャンペーンコストを大幅に削減しています。2024年にインドの大手銀行で発生した侵害では、自然言語チャットボットが経営幹部を装って認証情報を詐取しました。チップセットレベルの欠陥も危険を増大させており、GoogleはQualcomm GPUのバグを公開し、数十億台のAndroid端末がリモートコード実行に晒されていることを明らかにしました。BadBox 2.0のようなサプライチェーン感染は低コストデバイスにマルウェアをプリインストールし、1,000万エンドポイントを超えるボットネットを形成しています。医療スタッフは主要な標的であり、モバイル攻撃の39%が患者記録を入手するために臨床ユーザーを狙っています。そのため企業は、多段階のエクスプロイトをブロックするためにランタイムカーネル監視と異常ベースのフィッシング防御を強化しています。
データ保護コンプライアンスに対する規制圧力
各国政府はモビリティを明示的に対象とする規制を整備しています。NISTのiOS/iPadOS 18ガイダンスおよびサイバーセキュリティフレームワーク2.0は、連邦展開の技術的基準を設定しています。金融規制当局は、監査結果が侵害頻度を浮き彫りにした後、銀行の84%がモバイルセキュリティ予算を増加させたと指摘しています。Samsung Android 15向けの国防情報システム局STIGは詳細なKnoxポリシーを規定し、商業上のベストプラクティスに影響を与えています。EUのGDPR施行はプライバシー・バイ・デザインをアプリコーディングにまで拡大し、開発者に保存中および転送中のデータの暗号化を義務付けています。コンプライアンス違反に対する罰金は、MDMイベントストリームに直接接続する継続的コンプライアンスダッシュボードへの経営レベルの資金配分を促しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なセキュリティスイートの総所有コストの高さ | -2.8% | 新興市場への影響が大きいグローバル | 中期(2〜4年) |
| 無料・海賊版セキュリティアプリの広範な普及 | -1.9% | 価格感応度の高い市場に集中したグローバル | 短期(2年以内) |
| 常時稼働型防御エージェントによるバッテリー消耗とユーザーエクスペリエンスへの影響 | -1.5% | グローバル | 短期(2年以内) |
| 低コストAndroidエコシステムにおけるファームウェアの断片化 | -2.1% | アジア太平洋および新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度なセキュリティスイートの総所有コストの高さ
ベンダーの統合は統合ダッシュボードを約束しながらも、サブスクリプション支出を引き上げることが多くあります。IBMによる64億米ドルのHashiCorp買収およびPalo Alto NetworksによるQRadar買収は、ベンダーが幅広さによって利益率を追求する中でスイートの定価を引き上げています。中小企業はデバイスごとの費用と統合作業に苦労し、完全な脅威防御なしに基本的なMDMで妥協することになります。予算計画担当者は、季節的なスタッフの入退社に伴うデバイス数の変動にも直面し、複数年契約の交渉が複雑化しています。マネージドサービスはコスト面の障壁を部分的に解消しますが、プロバイダーを切り替える際にベンダーロックインの懸念が生じます。この緊張関係は、明確なリスクエクスポージャーにもかかわらず、価格感応度の高い購買者の採用を遅らせています。
常時稼働型防御エージェントによるバッテリー消耗とユーザーエクスペリエンスへの影響
継続的なスキャンエージェントはエネルギーとデータを消費し、ユーザーの反発を招きます。研究によると、ウイルス対策アプリは画面がオフの状態でも1日のバッテリー消耗の28.9%を引き起こす可能性があります。バックグラウンドアクティビティによる消耗はデバイスの経年劣化とも相関しており、スタッフが稼働時間を延ばすために保護機能をオフにする傾向があります。そのため企業は、コンテキストに基づいて監視強度を調整するリスク適応型ポリシーを採用し、安全性とユーザビリティのバランスを取っています。プラットフォームプロバイダーも同様に、重いユーザースペースコードを実行せずに異常を検知するためにチップセットテレメトリを活用し、バッテリー性能とユーザー受容性を向上させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
脅威中心型ツールがギャップを縮小モバイルデバイス管理(MDM)は2025年に34.2%の収益シェアを維持し、ポリシー適用の基盤としての必要性を証明しています。一方、モバイルデバイスセキュリティ市場はインテリジェンス主導の防御へと傾きつつあり、モバイル脅威防御(MTD)はCAGR 26.2%で加速しています。金融機関はMTDを導入して23 NYCRR 500の検知条項を満たし、チェックリスト型のコンプライアンスから行動分析へと移行しています。[2] MTDのモバイルデバイスセキュリティ市場規模は4年以内にMDM支出の半分を超える見込みであり、脅威の可視化への恒久的な転換を示しています。アプケーションセキュリティとアイデンティティモジュールはゼロトラストの展開に乗じて、最小権限のロジックをワークフローアプリに直接組み込んでいます。データ中心の暗号化ツールはニッチな存在にとどまっていますが、ファイルレベルのガバナンスを求める規制対象セクターを引き付けており、プライバシー関連の罰則が強化されれば複合的な成長が見込まれます。
モバイルデバイスセキュリティ市場は、境界封鎖からリスクベースのオーケストレーションへの移行を続けています。バイヤーは、クロスデバイスのパターンを浮き彫りにするために、エンタープライズモビリティ管理(EMM)、セキュリティ情報・イベント管理(SIEM)、拡張検知・対応(XDR)の各チャネルにわたるイベント相関を求めています。ベンダーはオープンAPIとクラウドネイティブのデータレイクで応え、毎日数十億のシグナルを処理しています。成功の鍵は、アナリストにアラートを氾濫させることなく滞留時間を短縮する対応プレイブックの自動化にあり、この領域ではAIスタートアップが既存企業に挑戦しています。

展開モード別:
クラウドファースト、ハイブリッドの台頭クラウド環境は、企業が機械学習による検知のための弾力的なコンピューティングを求めたことから、2025年のモバイルデバイスセキュリティ市場規模の67.3%のシェアを占めました。IntuneがVision Proを当日サポートした事例は、SaaSモデルがオンプレミス環境よりも迅速に新しいハードウェアに対応できることを示しています。常時更新される分析エンジンはゼロデイ攻撃に対する検知率を向上させ、クラウドのCAGR 24.5%という見通しを裏付けています。一方、モバイルデバイスセキュリティ市場はデータ主権が求められるワークロードに対してハイブリッドモデルも支持しており、エッジゲートウェイとSaaSコンソールを組み合わせています。
5Gの普及拡大はクラウドへの引力を高めています。トラフィック経路がすでに通信事業者のコアを経由しているためです。通信事業者はモバイルセキュリティとの接続性をバンドルするようになっており、2025年5月のT-MobileとPalo Alto Networksの連携はサービス統合を強化した好例です。政府機関は機密ログのためにオンプレミスプロセッサーを依然として好み、シングルテナント展開を維持しています。長期的には、コンテナ化されたマイクロサービスにより、機関は分析ワークロードを拠点間で柔軟に移行できるようになり、クラウドとハイブリッドの境界が緩和されるでしょう。
オペレーティングシステム別:
規模対均一性Androidは2025年のモバイルデバイスセキュリティ市場シェアの81.4%を占め、アジア太平洋地域における低コスト端末の普及がその原動力となっています。しかし、そのスケールはSamsungのGPU脆弱性のようなチップセットの問題が発生した際のパッチ適用管理を複雑にします。そのため企業は、ベースラインの制御を適用するためにSamsung Knoxや強化されたOEMイメージを好む傾向があります。Appleの均質なエコシステムは、認証可能なセキュリティを必要とする経営幹部を引き付け、ユニットシェアが低いにもかかわらずiOSへの支出を押し上げています。Appleが空間コンピューティングへの展開を拡大するにつれ、iOSにおけるモバイルデバイスセキュリティ市場規模の機会も拡大し、保護対象の範囲が広がっています。
代替プラットフォームは合計でも5%未満にとどまっていますが、HarmonyOSや堅牢なWindowsハンドヘルドを認識しなければならないポリシーエンジンに複雑さを加えています。これに対応するため、セキュリティダッシュボードはFIDOなどのハードウェア認証標準を採用し、OSの特異性を抽象化しています。Zimperiumのようなアンドロイド脅威テレメトリーに特化したベンダーは、オープンカーネル固有のエクスプロイトチェーンを検出するための機械学習モデルを深化させ、競争環境をさらに細分化しています。
エンドユーザー産業別:
ヘルスケアの勢いが加速2025年における銀行・金融サービス・保険(BFSI)の24.1%のシェアは規制対応における先行優位を示していますが、遠隔医療の普及により医療分野がCAGR 25.6%で最も高い長率を記録しています。遠隔診断やベッドサイドタブレットがエンドポイントを増加させるにつれ、クリニックに関連するモバイルデバイスセキュリティ市場規模は急速に拡大するでしょう。HIPAAのモバイル補足条項などの規制は、病院に対して転送中および保存中のデータの暗号化を求め、データ中心の制御への投資を促しています。小売・eコマース事業者もアプリ上のチェックアウト不正を削減するために予算を増やし、モバイルセキュリティログと不正スコアリングAIを統合しています。
政府機関はゼロトラストの期限を満たすために資金を配分し、防衛や緊急対応任務のためのフィールドデバイスを保護しています。製造業はまだ初期段階にありますが、モバイルダッシュボードをOTネットワークと統合しており、スマートフォンからプログラマブルロジックコントローラー(PLC)への横方向の移動をブロックするセグメンテーションゲートウェイが求められています。これらの垂直市場のパターンは、モバイルデバイスセキュリティ市場がプラットフォームの共通性を維持しながら業界の特性に柔軟に対応しなければならないことを示しています。
地域分析
北米モバイルデバイスセキュリティ市場
北米は2025年の支出の38.2%を占め、組織が厳格なコンプライアンス規則のもとで成熟したBYODフリートをアップグレードしました。ゼロトラストの早期導入と大規模な予算により、一桁台ながらも安定した成長が確保されています。カナダの公共部門クラウド指令は米国のベストプラクティスを北方へ拡大し、FedRAMP準拠のSaaSコンソールに対する地域需要を高めています。
アジア太平洋モバイルデバイスセキュリティ市場
アジア太平洋地域は成長エンジンであり、2031年までにCAGR 27.3%が見込まれています。インド、インドネシア、ベトナムのデジタル化プログラムにより数百万人の初めてのモバイルワーカーが参入しており、GSMAは2023年の地域モバイルGDP貢献額を8,800億米ドル(880 ビリオン 米ドル)と試算しています。[3] この経済的な重みが、政府にNISTに類似したセキュリティ基準を策定する動機を与え、企業に早期投資を促しています。国内ベンダーは価格競争力で勝負し、多国籍企業は大手銀行や多国籍企業に高保証ツールを提供しています。
欧州・中東・アフリカおよびラテンアメリカモバイルデバイスセキュリティ市場
欧州はデータ主権管理を重視しながら、安定した15%の成長を維持しています。GDPRによる制裁金は、アプリケーションレベルでの暗号化および仮名化を促進し、きめ細かなモバイルデータ保護モジュールへの需要を形成しています。ラテンアメリカでは人口の65%がモバイル決済を採用しており、BFSIおよび小売分野のプロジェクトを牽引していますが、予算への感度がプレミアムスイートの普及を抑制しています。アフリカおよび中東では、レガシーインフラを経由しない急速な5Gの展開が進んでおり、各国政府は周波数ライセンスにサイバーセキュリティコンプラインスコードを組み合わせることで、ターンキー型マネージドセキュリティを提供する事業者に新たな機会をもたらしています。これらの地域全体において、モバイルデバイスセキュリティ市場は規制の成熟度の違いを反映しながらも、同一のゼロトラストという目標に収束しています。
競争環境
モバイルデバイスセキュリティ市場は、幅広いエンタープライズモビリティスイートとニッチなAIスペシャリストが混在しています。Microsoft、IBM、VMwareは既存のエンドポイントフットプリントを活用してモバイルアドオンをクロスセルし、生産性スイートとの深い統合を活かしています。Jamfの2億1,500万米ドルのIdentity Automation買収は、Apple中心のアイデンティティガバナンス経路を拡張し、教育・ヘルスケア購買者にアピールしています。[4] LookoutとZimperiumは、膨大なモバイルテレメトリをクラウドAIに供給して多形マルウェアを数秒以内に検知することで優位性を維持しています。CrowdStrikeはXDR相関を提供し、モバイルアラートをワークステーションおよびサーバーログと接続して包括的なインシデント対応を実現しています。
キャリアセキュリティアライアンスが激化しており、T-MobileとPalo Alto NetworksがSASEを5Gプランに組み込んだことに代表されるように、通信事業者とセキュリティサプライヤーの境界が曖昧になっています。マネージドサービスプロバイダーはSMEのターンキー保護への需要に乗じて、MDM、脅威防御、ヘルプデスクサービスをユーザーごとの価格でパッケージ化しています。Palo Altoの2024年QRadar資産買収に倣い、プラットフォームベンダーが特化型分析を買収して機能マップを拡大するにつれて、統合は続く可能性が高いです。将来の差別化は、チェックリスト型の機能数よりも、オープンAPI、ポリシー自動化、透明性のあるML説明可能性にかかっています。
モバイルデバイスセキュリティ産業リーダー
-
Microsoft Corporation
-
IBM Corporation
-
VMware Inc. (AirWatch)
-
Broadcom Inc. (Symantec)
-
BlackBerry Limited
- 注:主要企業の掲載順は順位を示すものではありません。
モバイルデバイスセキュリティ市場 このレポートでカバーされる企業
- Ivanti MobileIron
- Lookout Inc.
- Zimperium Inc.
- Jamf Holding Corp.
- Wandera Ltd. (Jamf)
- BlackBerry Limited
- Check Point Software Technologies Ltd.
- Sophos Group plc
- CrowdStrike Holdings Inc.
- Trend Micro Incorporated
- Broadcom Inc. (Symantec)
- VMware Inc. (AirWatch)
- Citrix Systems Inc.
- IBM Corporation (MaaS360)
- Microsoft Corporation (Intune)
- Pradeo Security Systems
- Check Point Harmony Mobile
- Better Mobile Security
- Digital.ai Software Inc.
- ThreatFabric B.V.
- McAfee LLC
- F-Secure Corporation
- Keeper Security Inc.
- Appdome Inc.
- Arctic Wolf Networks Inc.
最近の産業開発事情 モバイルデバイスセキュリティ市場
- 2025年6月:Microsoft Intuneがアップル Vision Proへのサポートを拡大し、新しいフォームファクターへの迅速なSaaS適応を強化しました。
- 2025年5月:T-MobileとPalo Alto Networksが無線デバイス向けのマネージドSASEバンドルを発表し、5G Advancedの接続性とPrisma SASE 5Gセキュリティを統合しました。
- 2025年3月:Jamfがモビリティスイートに高度なアイデンティティライフサイクル制御を追加するため、Identity Automationを2億1,500万米ドルで買収することに合意しました。
- 2024年3月:F-SecureがLookout Life買収による脅威分析を活用し、顧客パッケージにモバイルセキュリティを組み込むためにティア1キャリアと提携しました。
グローバルモバイルデバイスセキュリティ市場レポートの調査範囲
セグメンテーション概要
| クラウド |
| オンプレミス |
| モバイルデバイス管理(MDM) |
| モバイルアプリケーションセキュリティ |
| モバイル脅威防御 |
| モバイルアイデンティティと認証 |
| モバイルデータ保護 |
| Android |
| iOS |
| その他(HarmonyOS、KaiOS、Windows) |
| BFSI |
| ヘルスケア |
| 小売・Eコマース |
| 政府・防衛 |
| ITおよびテレコム |
| 製造業 |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ソリューションタイプ別 | モバイルデバイス管理(MDM) | ||
| モバイルアプリケーションセキュリティ | |||
| モバイル脅威防御 | |||
| モバイルアイデンティティと認証 | |||
| モバイルデータ保護 | |||
| オペレーティングシステム別 | Android | ||
| iOS | |||
| その他(HarmonyOS、KaiOS、Windows) | |||
| エンドユーザー産業別 | BFSI | ||
| ヘルスケア | |||
| 小売・Eコマース | |||
| 政府・防衛 | |||
| ITおよびテレコム | |||
| 製造業 | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
2025年のモバイルデバイスセキュリティ市場の規模はどのくらいですか?
モバイルデバイスセキュリティ市場規模は100億8,000万米ドルです。
2031年までに予測されるCAGRは?
市場はCAGR 20.45%で拡大し、2031年までに30.78 ビリオン 米ドルに達する見込みです。
支出の成長が最も速い地域はどこですか?
アジア太平洋が予測CAGR 27.3%でリードしており、新興経済国全体のモバイルファースト戦略によって牽引されています。
他を上回る成長を見せているソリューションセグメントはどれですか?
モバイル脅威防御は最も成長の速いセグメントであり、企業が脅威中心の可視化を求める中でCAGR 26.2%が見込まれています。
ヘルスケアが投資を加速させているのはなぜですか?
遠隔医療の標準化と厳格な患者データ規制により、医療分野の支出は2031年までにCAGR 25.6%で成長します。
どの展開モデルが主流ですか?
クラウド提供型サービスが67.3%のシェアを保有し、弾力的なコンピューティングと迅速な機能展開により拡大を続けています。