
Tamanho e Participação do Mercado de Controladores Lógicos Programáveis do Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
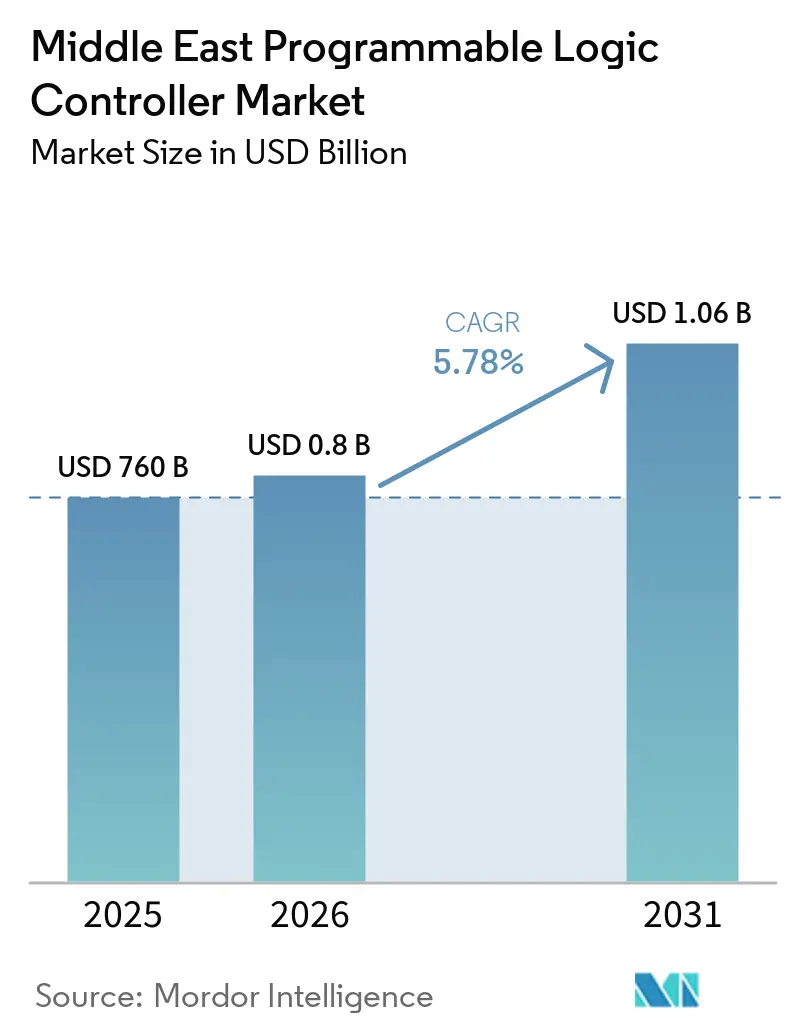
| Tamanho do mercado no ano base (2025) | 760 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.8 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
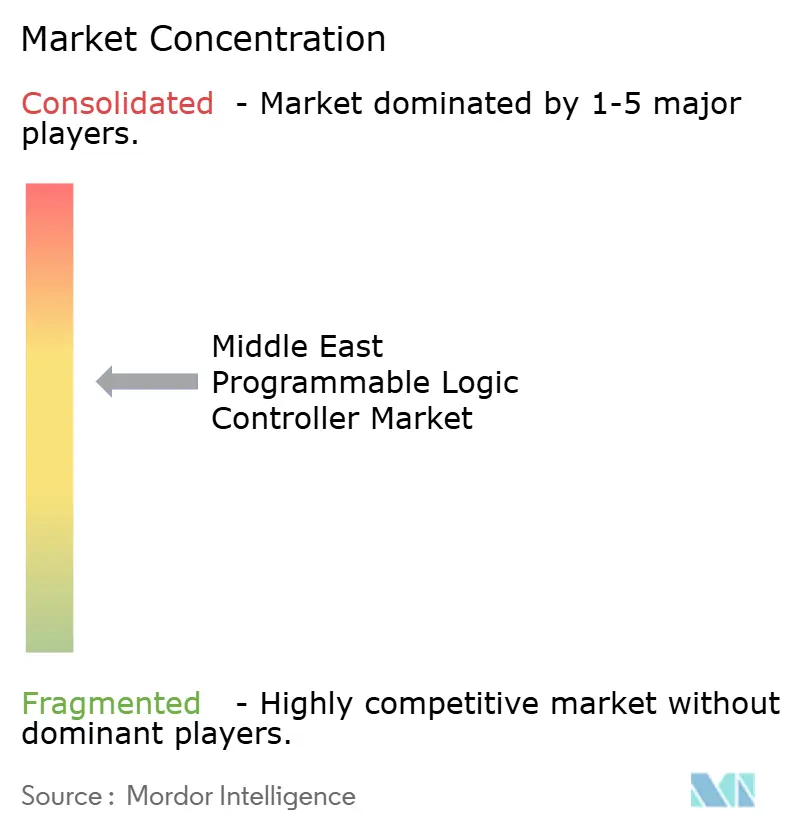
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Controladores Lógicos Programáveis do Oriente Médio por Mordor Intelligence
O tamanho do mercado de controladores lógicos programáveis do Oriente Médio em 2026 é estimado em 803,93 milhões de USD, crescendo a partir do valor de 2025 de 760 milhões de USD, com projeções para 2031 indicando 1,06 bilhão de USD, crescendo a uma CAGR de 5,78% no período de 2026 a 2031. Essa ascensão constante reflete uma mudança regional em direção à diversificação da manufatura, energia renovável e infraestrutura hídrica, afastando-se dos hidrocarbonetos, todos os quais dependem do controle de CLP em malha fechada para intertravamentos de segurança e captura de dados em tempo real. A elevada contribuição da Arábia Saudita no mercado destacou a expansão da capacidade fabril do Reino no âmbito da Visão 2030, enquanto os Emirados Árabes Unidos (EAU) registraram a trajetória de crescimento mais acelerada, impulsionada pelo programa Transform 4.0.[1]
Principais Conclusões do Relatório
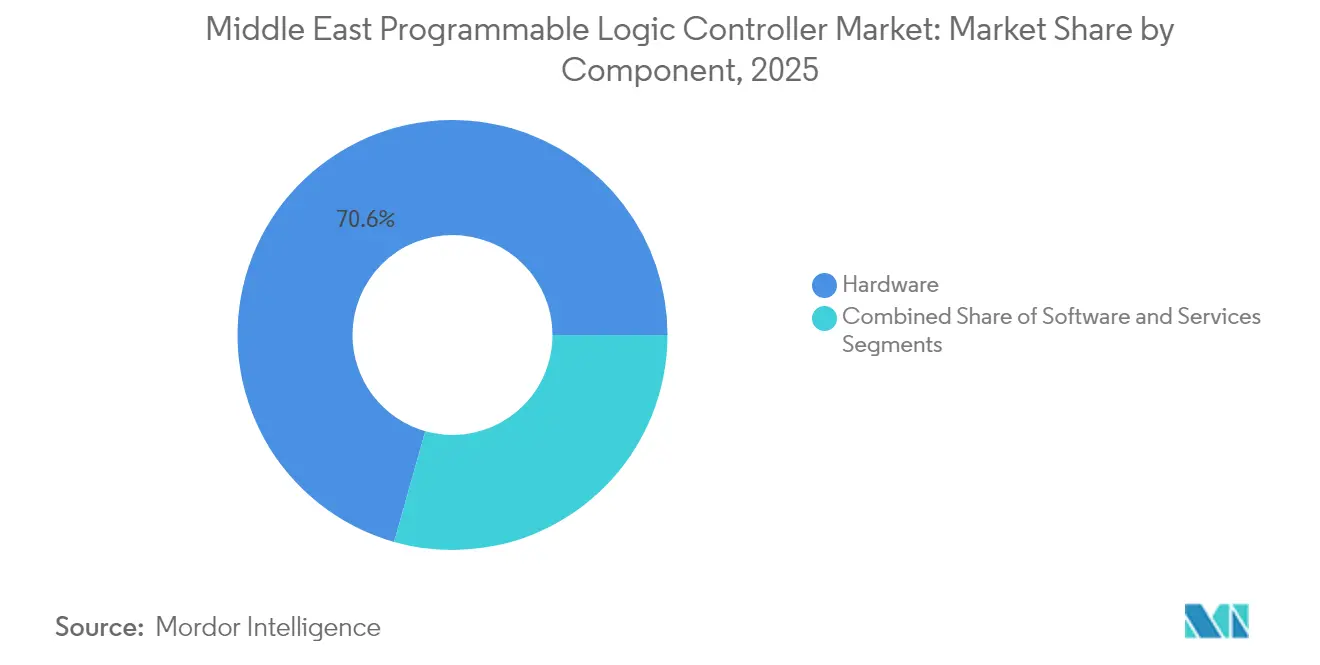
- Por componente, o hardware capturou 70,62% da participação do mercado de controladores lógicos programáveis do Oriente Médio em 2025, enquanto o software está se expandindo a uma CAGR de 6,71% até 2031.
- Por tipo de CLP, os CLPs médios retiveram 34,15% de participação de receita em 2025; os CLPs de segurança registram a maior perspectiva de CAGR de 7,26% até 2031.
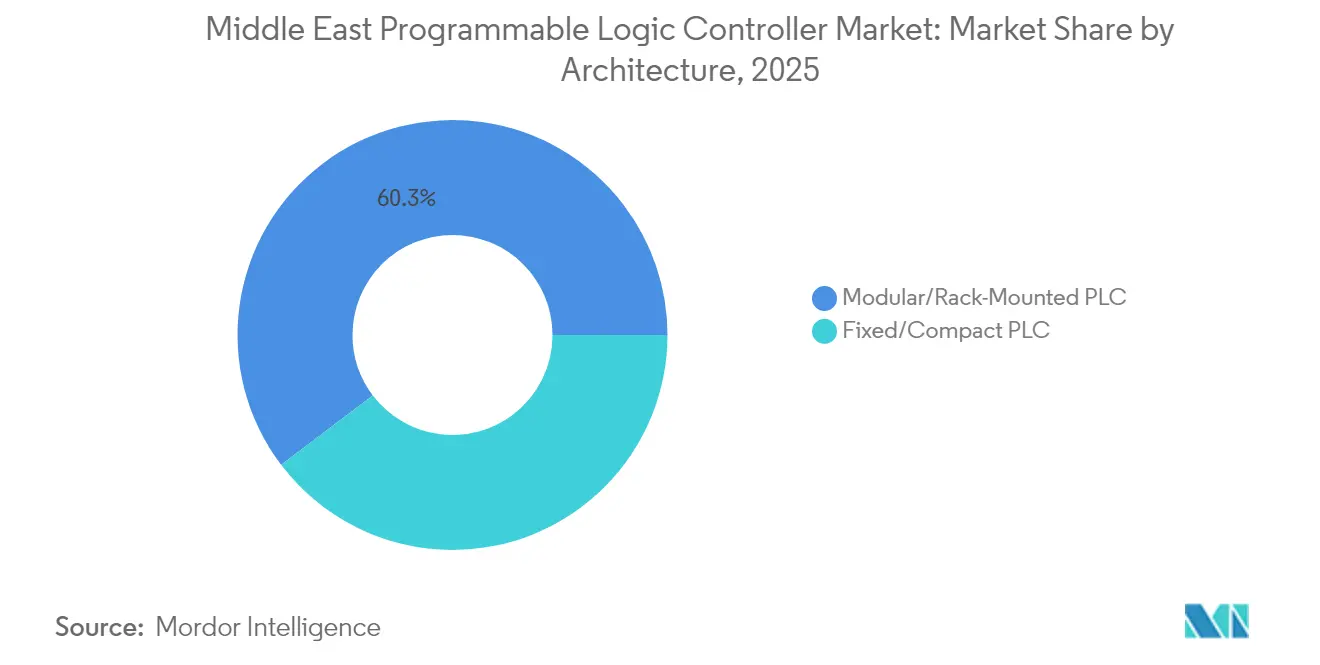
- Por arquitetura, os racks modulares detinham 60,32% de participação em 2025 e estão avançando a uma CAGR de 5,88% até 2031.
- Por usuário final, petróleo e gás comandou 25,96% da receita em 2025; a produção de hidrogênio está prevista para se expandir a uma CAGR de 6,98% entre 2026 e 2031.
- Por geografia, a Arábia Saudita liderou com 39,12% de participação de receita em 2025, enquanto os EAU registram a CAGR mais forte de 7,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Projetos de Digitalização de Petróleo e Gás | +1.2% | Arábia Saudita, EAU, Catar, Kuwait | Médio prazo (2 a 4 anos) |
| Aumento de Retrofits de Automação em Instalações Existentes | +0.9% | Arábia Saudita, EAU, Omã | Curto prazo (≤2 anos) |
| Crescimento de Polos de Manufatura Impulsionados pela Visão do CCG | +1.5% | Arábia Saudita, EAU, Bahrein | Longo prazo (≥4 anos) |
| Conformidade Obrigatória com Segurança Funcional no Setor de Energia | +0.8% | Em todo o CCG | Médio prazo (2 a 4 anos) |
| Investimentos Piloto na Economia do Hidrogênio | +0.7% | Arábia Saudita, EAU, Omã | Longo prazo (≥4 anos) |
| Manutenção Preditiva Habilitada por IA em Dessalinização | +0.6% | EAU, Arábia Saudita, Catar | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Projetos de Digitalização de Petróleo e Gás
As empresas nacionais de petróleo estão incorporando gêmeos digitais centrados em CLP para comprimir os ciclos de perfuração e adiar os desembolsos de capital para novos poços. A plataforma Neuron 5 da ADNOC reduziu as paralisações não planejadas em 50% e estendeu os intervalos de manutenção em 20% nos ativos offshore e onshore. O sistema RoboWell da Saudi Aramco funde a telemetria de fundo de poço com CLPs de superfície para otimizar o peso sobre a broca e a velocidade rotacional, reduzindo o tempo não produtivo em 30%. A expansão do GNL do Campo Norte do Catar exige CLPs de segurança certificados SIL-3 pela IEC 61511, criando um pipeline de hardware e software de vários anos. Essas implantações ressaltam por que a receita de software está superando a de hardware, apesar da grande base do hardware. À medida que as análises migram para a borda, o mercado de controladores lógicos programáveis do Oriente Médio se beneficia de atualizações recorrentes de software sobrepostas aos racks existentes.
Aumento de Retrofits de Automação em Instalações Existentes
Refinarias e plantas petroquímicas envelhecidas, comissionadas nas décadas de 1980 e 1990, enfrentam padrões de emissões mais rígidos, impulsionando atualizações modulares de CLP que reduzem o consumo de energia e adicionam diagnósticos remotos. A ADNOC Gas substituiu atuadores pneumáticos por CLPs em rack na Habshan-5, reduzindo o consumo de energia em 15%. A modernização de Yanbu da Saudi Aramco integrou CLPs Siemens S7-1500 em conformidade com as diretrizes de cibersegurança IEC 62443. Os operadores de instalações existentes preferem racks modulares porque os cartões de entradas/saídas substituíveis a quente limitam o tempo de inatividade a interrupções nos fins de semana. Com capacidade instalada acima de 10 milhões de barris por dia nas refinarias da Arábia Saudita e dos EAU, o impulso de retrofit sustenta uma demanda constante de hardware, mesmo com o crescimento das margens de software.
Aceleração da Construção de Centros de Dados no Golfo
Operadores de hiperescala e colocalização estão correndo para adicionar mais de 1,3 GW de nova capacidade de centros de dados na Arábia Saudita e nos EAU até 2027, impulsionados pela crescente demanda de cargas de trabalho de nuvem e IA. Cada instalação depende de automação de painéis elétricos baseada em CLP, sequenciamento de fornecimento de energia ininterrupta e automação de plantas de água gelada para manter garantias de disponibilidade de 99,999%. A região de nuvem de Riad da Microsoft, no valor de USD 2,1 bilhões, prevista para 2026, especifica CLPs em rack redundantes para orquestração de energia e resfriamento que devem reagir em janelas de milissegundos a variações de carga. A Amazon Web Services e a Oracle seguem arquiteturas semelhantes, padronizando em CLPs modulares para controle de disjuntores substituíveis a quente dentro de subestações de 11 a 33 kV. Os curtos prazos de desenvolvimento do setor se traduzem em pedidos imediatos de hardware e receita recorrente de software para análises de eficiência energética sobrepostas aos mesmos controladores. O surto de construção adiciona um incremento mensurável de 0,8% à CAGR prevista para a demanda de CLP no curto prazo.
Mandatos de Reuso de Águas Residuais em Economias com Escassez Hídrica
A Arábia Saudita tem como meta elevar o reuso de efluentes de esgotos tratados de 25% em 2024 para 60% até 2030, no âmbito da Estratégia Nacional da Água, obrigando os municípios a modernizar as plantas existentes com biorreatores de membrana controlados por CLP avançados e desinfecção por UV. A Haya Water de Omã planeja dobrar a capacidade de tratamento terciário para 568.000 m³/dia até 2027, especificando CLPs com classificação de segurança para circuitos de dosagem química que devem atender a limites de qualidade de efluentes mais rigorosos. A expansão da planta de As-Samra na Jordânia adiciona 65 MW de cogeração de biogás, integrando CLPs para lógica sincronizada de gerador, gás de digestor e conexão à rede. Essas atualizações demandam módulos de software para otimização da remoção de nutrientes e manutenção preditiva, estimulando um incremento de CAGR de 0,6% no médio prazo. Os fornecedores capazes de agrupar controladores ciberseguros com análises de SCADA estão mais bem posicionados, pois as licitações agora incluem cláusulas de gestão de ativos ao longo do ciclo de vida conforme a ISO 55000.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da Cadeia de Suprimentos para Circuitos Integrados Avançados | –0.7% | Global, aguda no Oriente Médio | Curto prazo (≤2 anos) |
| Escassez Local de Integradores de Sistemas Qualificados | –0.5% | Oriente Médio fora do CCG | Médio prazo (2 a 4 anos) |
| Altos Custos de Certificação de Cibersegurança | –0.3% | Em todo o CCG | Médio prazo (2 a 4 anos) |
| Preferência por Sistemas de Controle Distribuído em Megaplantas | –0.4% | Arábia Saudita, EAU, Catar | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Tarifas de Importação sobre Hardware de Automação Industrial Fora do CCG
Os estados fora do CCG aplicam tarifas de importação que variam de 10% a 25% sobre CLPs, fontes de alimentação e cartões de entradas/saídas, enquanto o comércio intra-CCG permanece isento de tarifas ao abrigo da Lei Aduaneira Unificada. O decreto egípcio 465/2024 elevou a tarifa sobre controladores programáveis para 20%, inflacionando imediatamente os orçamentos de projetos para atualizações de tratamento de águas residuais no Cairo e em Alexandria. O Líbano e a Jordânia mantêm impostos semelhantes para proteger a montagem local incipiente, mas nenhum dos dois abriga fabricação de semicondutores ou produção de placas de circuito impresso de alta precisão, forçando os integradores a importar de qualquer forma. O maior custo de desembarque obriga os usuários finais a adiar retrofits não essenciais e reduz o tamanho dos pedidos, cortando 0,4% do potencial de CAGR no curto prazo. Os fornecedores recorrem ao agrupamento de software de programação sem custo adicional para compensar o impacto do preço do hardware, mas a erosão das margens persiste.
Congestionamento de Frete pelo Mar Vermelho e pelo Estreito de Ormuz
Tensões geopolíticas e incidentes recorrentes de segurança marítima prolongaram os tempos médios de trânsito para eletrônicos em contêineres em 18 dias desde meados de 2024. Os embarques de CLP roteados a partir de fábricas do Leste Asiático agora enfrentam prêmios de seguro adicionais de USD 65/TEU ao passar por Bab-el-Mandeb, e desvios ocasionais ao redor do Cabo da Boa Esperança acrescentam duas semanas aos cronogramas de entrega. Os gerentes de projetos do Golfo respondem pedindo seis meses de estoque de reserva, imobilizando capital de giro e limitando a flexibilidade para adotar revisões de firmware de ciclo tardio. Integradores de sistemas menores que não dispõem de liquidez para compras antecipadas cedem contratos a concorrentes maiores com estoques mais profundos, deprimindo a diversidade competitiva e reduzindo 0,3% das expectativas de CAGR regional. A volatilidade do frete também complica a logística de peças de garantia, aumentando o risco de tempo de inatividade não planejado em locais críticos de petróleo e gás.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Estende o Ciclo de Vida do Hardware ExistenteO hardware controlou 70,62% da receita de 2025, mas a CAGR de 6,71% do software mostra que os operadores estão sobrepondo módulos de análise e cibersegurança aos ativos instalados. A implantação de SCADA com IA de USD 26 milhões da TAQA colocou modelos de aprendizado de máquina diretamente nos CLPs Siemens S7-1500, reduzindo o uso de produtos químicos em 18% e adiando o capital em novos trens de osmose reversa. A receita de serviços cresceu 5,5% à medida que acordos de longo prazo converteram despesas de capital em despesas operacionais. O tamanho do mercado de controladores lógicos programáveis do Oriente Médio para componentes de software deve atingir USD 0,32 bilhão até 2031, refletindo a crescente adoção de assinaturas.
A análise de borda explica o impulso do software. A Rockwell Automation relatou que 87% dos fabricantes pesquisados na Arábia Saudita e nos EAU executam pelo menos um modelo de IA na camada de CLP, apoiando a inspeção de qualidade e a detecção de anomalias. Os fornecedores monetizam essa mudança por meio de licenças anuais em vez de margens únicas de hardware, ampliando o valor total do contrato mesmo quando as remessas de novas unidades se estabilizam.

Por Tipo de CLP:
Os Controladores de Segurança Capturam Orçamentos de ConformidadeOs CLPs médios detinham 34,15% da participação do mercado de controladores lógicos programáveis do Oriente Médio em 2025, graças ao domínio legado em alimentos, bebidas e cimento. Os CLPs de segurança, no entanto, registram uma CAGR de 7,26% à medida que os reguladores do CCG aplicam a certificação IEC 61511 para sistemas novos e modernizados. A implantação SIL-3 da Qatar Petrochemical Company alcançou 99,9% de disponibilidade e validação de terceiros pela TÜV. O tamanho do mercado de controladores lógicos programáveis do Oriente Médio para unidades de segurança está previsto para dobrar para USD 0,13 bilhão até 2031, impulsionado por projetos de GNL, hidrogênio e gás de alta pressão.
Os CLPs de segurança têm preços unitários mais elevados, mas permanecem abaixo de 10% das remessas, indicando uma longa pista para a mudança de mix. Os fornecedores agrupam segurança de tecnologia operacional em nível de firmware, encurtando os prazos de entrega e alinhando-se com os mandatos integrados de certificação cibernética.
Por Arquitetura:
Os Racks Modulares Permanecem o Carro-ChefeOs racks modulares detinham 60,32% da receita de 2025 e crescem a 5,88% à medida que os megaprojetos exigem entradas/saídas escaláveis e redundância de espera a quente. A planta de hidrogênio de 600 toneladas por dia da NEOM operará 1.200 racks Siemens S7-1500 com fontes de alimentação redundantes para atingir 99,95% de disponibilidade.
Os CLPs fixos crescem 5,08% na automação predial, onde contagens menores de entradas/saídas e menor custo importam mais. As concessionárias de água de médio porte preferem designs compactos para se adequar ao espaço restrito de painéis, mas as grandes plantas de dessalinização mantêm os racks para permitir a substituição de cartões online sem desligar as bombas.
Por Usuário Final:
Hidrogênio e Dessalinização Criam Novos Espaços em BrancoPetróleo e gás liderou 25,96% da demanda em 2025, mas as instalações de hidrogênio avançam a uma CAGR de 6,98% com base nas linhas piloto da NEOM, Omã e Catar. As plantas de dessalinização ampliam a penetração de CLP à medida que a capacidade regional sobe de 26 milhões para 31,6 milhões de m³ por dia até 2030.
As concessionárias implantam análises de borda baseadas em IA para prever a colmatação de membranas e programar a manutenção, impulsionando as vendas de software mesmo onde os gastos anuais com hardware são estáveis. Os processadores de alimentos, tabaco e bebidas crescem 5,1% ao adotar soluções de CLP de rastreamento para atender às demandas de certificação halal e cumprimento de pedidos de mercearia eletrônica.
Análise Geográfica
Mercado de Controladores Lógicos Programáveis da Arábia Saudita
A Arábia Saudita deteve 39,12% da participação de receita em 2025, impulsionada pelo plano da Visão 2030 de triplicar o número de fábricas e automatizar 40% de sua rede de distribuição de eletricidade. O país instalou 11 milhões de medidores inteligentes até 2024 e tem como meta atingir 40% de penetração na automação da rede elétrica em 2025, sustentando os pedidos de CLPs para subestações. A Siemens AG garantiu um contrato de 1,5 bilhões de USD para as usinas de energia Taiba 2 e Qassim 2, integrando a lógica S7-1500 com governadores de turbinas e monitores de emissões.
Mercado de Controladores Lógicos Programáveis dos Emirados Árabes Unidos
Os Emirados Árabes Unidos registram o CAGR mais rápido da região, de 7,35%, à medida que o Transform 4.0 impulsiona a meta de 100 fábricas-farol da Indústria 4.0 até 2030. O hub SPARK da Emerson Electric Co., com 13.000 m², reduz os prazos de entrega de 16 semanas para 4 semanas, aumentando o conteúdo local e protegendo os compradores da volatilidade do dólar. A implantação do SCADA com inteligência artificial da TAQA demonstra liderança em inteligência de borda na infraestrutura hídrica.
Mercados do Oriente Médio
Catar, Omã, Kuwait, Bahrein, Israel e o restante do Oriente Médio contribuíram com 34,28% da receita de 2025. A expansão do GNL do Catar para 142 milhões de toneladas por ano até 2030 impulsiona a demanda por CLPs de segurança para o manuseio criogênico. Os projetos de hidrogênio azul de Omã acrescentam requisitos de CLPs à prova de explosão, enquanto os clusters de semicondutores e dispositivos médicos de Israel criam oportunidades de nicho para nano CLPs.
Panorama regulatório
As implantações de PLCs na infraestrutura crítica do Oriente Médio estão cada vez mais sujeitas a estruturas nacionais de cibersegurança OT/ICS que fazem referência a padrões internacionais como ISA/IEC 62443, NIST SP 800-82 e ISO 27001. Na Arábia Saudita, os Controles de Cibersegurança de Tecnologia Operacional (OTCC-1:2022) da Autoridade Nacional de Cibersegurança (NCA) estabelecem requisitos mínimos para ativos OT em infraestrutura crítica, o que leva fornecedores de PLCs e integradores de sistemas a fornecer controladores seguros por projeto, guias de fortalecimento e pacotes de evidências para auditorias de operadores e pontuação em RFPs.
Os Emirados Árabes Unidos adicionam uma camada paralela de conformidade por meio do Regulamento de Segurança da Informação (ISR) do Dubai Electronic Security Center (DESC) para Sistemas de Controle Industrial, sob a Lei nº 11 de 2014 de Dubai e resoluções relacionadas. Isso molda as aquisições de operadores industriais que operam ativos de energia, água e petróleo e gás em Dubai. A Agência Nacional de Segurança Cibernética do Catar (NCSA) também publica uma norma nacional de segurança de ICS usada por operadores críticos, reforçando uma tendência regional em que os critérios de seleção de PLCs vão além do desempenho e da escala de E/S, para incluir controles de segurança OT documentados, preparação para certificação e governança de patches ao longo do ciclo de vida.
Análise da cadeia de valor
A cadeia de valor de PLCs que atende ao Oriente Médio começa com o fornecimento de semicondutores e componentes eletrônicos, gran parte proveniente de polos globais de fabricação e produção de módulos (principalmente no Leste Asiático). Em seguida, passa pela fabricação global de OEMs (Siemens, ABB, Schneider Electric, Rockwell Automation, Mitsubishi Electric, Honeywell, Emerson) até o estoque e a configuração regionais. A distribuição e a logística de projetos costumam ser centralizadas por canais de comércio e reexportação baseados nos Emirados Árabes Unidos, com Dubai atuando como ponto de consolidação para envios a grandes clusters industriais, como Jubail Industrial City (Arábia Saudita) e KIZAD (Emirados Árabes Unidos), onde cronogramas de projeto curtos tornam decisivos o estoque local, as peças de reposição e a capacidade de montagem de painéis.
A integração de sistemas, a fabricação de painéis, a comissionamento e os serviços de ciclo de vida são fornecidos por meio de um ecossistema hierárquico de integradores e distribuidores locais certificados que transformam plataformas de PLCs em soluções prontas para uso em planta, incluindo ControlTech Middle East (Emirados Árabes Unidos), IICS (Arábia Saudita), ESS Middle East (Emirados Árabes Unidos) e MAFA (Arábia Saudita). Essa camada downstream também é onde os riscos de conformidade e interoperabilidade são gerenciados, incluindo requisitos ambientais e de EMC referenciados por práticas de conformidade alinhadas à SASO, migração de protocolos em instalações existentes (brownfield) e trabalhos de implementação de cibersegurança OT, que cada vez mais influenciam a aceitação em listas de fornecedores aprovados por usuários finais.
Cenário Competitivo
O mercado de controladores lógicos programáveis do Oriente Médio é moderadamente concentrado. Siemens, ABB, Schneider Electric e Rockwell Automation respondem conjuntamente por cerca de 60% da receita por meio de contratos de serviço de longo prazo e fidelização à base instalada. A Siemens ganhou um contrato saudita de energia de USD 1,5 bilhão em 2024 e integra o TIA Portal para reduzir o comissionamento em 25%. A Schneider Electric inaugurou uma planta SPARK de 20.000 m² em março de 2025, fabricando sistemas de controle distribuído e de desligamento de emergência para atender ao Campo Norte do Catar e aos projetos Jafurah da Aramco.
O hub local da Emerson permite peças sobressalentes no mesmo dia para plataformas offshore, encurtando os ciclos de projetos de retrofit em 30%.[4] A Honeywell aproveita os incentivos Fabricado na Arábia Saudita, abrindo linhas de automação predial que desfrutam de uma vantagem de preço de 10% em licitações públicas. A parceria de segurança de tecnologia operacional em nível de firmware da Mitsubishi Electric com a Nozomi Networks posiciona a empresa para ganhar licitações impulsionadas pela IEC 62443.
Os integradores locais mantêm vantagens no suporte em língua árabe e na familiaridade com as aquisições governamentais, especialmente nos estados fora do CCG, onde os custos de contratação de expatriados são 40 a 60% acima das taxas locais.
Líderes do Setor de Controladores Lógicos Programáveis do Oriente Médio
-
Siemens AG
-
ABB Ltd
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Controladores Lógicos Programáveis do Oriente Médio Empresas cobertas neste relatório
- Siemens AG
- ABB Ltd
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Omron Corporation
- Emerson Electric Co.
- Hitachi Ltd.
- HIMA Paul Hildebrandt GmbH
- Yokogawa Electric Corporation
- Vista Automation LLC
- Control Tech Automation LLC
Oportunidades de mercado e perspectivas futuras
Existe um espaço prático em que os ciclos de renovação de hardware de PLCs se cruzam com a modernização liderada por software, à medida que os operadores convertem as bases instaladas em programas recorrentes por meio de camadas de cibersegurança, análise de dados e operações digitais. Essa mudança é visível nas prioridades de investimento dos fabricantes: as conclusões regionais da Rockwell Automation de maio de 2026 relataram que 98% dos fabricantes do Oriente Médio consideram a transformação digital essencial, junto com uma alocação significativa de orçamento operacional para tecnologia industrial, sustentando a demanda por assinaturas adjacentes a PLCs, como análise de borda (edge analytics), monitoramento de ativos e acesso remoto seguro, em vez de apenas envios únicos de controladores.
As construções de data centers e infraestrutura digitalmente habilitada também impulsionam os PLCs para distribuição de energia, plantas de refrigeração e sequenciamento de instalações críticas. Isso é reforçado por anúncios de capex de hyperscalers, como o compromisso da Microsoft, em março de 2026, de investir mais de 7,9 bilhões de dólares americanos nos Emirados Árabes Unidos entre 2026 e 2029. No lado industrial, a adoção de plataformas de manufatura conectada em nível de planta oferece um caminho para que fornecedores e integradores de PLCs agreguem software e serviços a ativos de controle discretos, como observado em julho de 2026, quando a Hadaf Foods, dos Emirados Árabes Unidos, adotou a plataforma Plex Smart Manufacturing da Rockwell Automation com suporte de canal local. Ao mesmo tempo, as agendas de localização na Arábia Saudita, incluindo o comportamento de aquisição vinculado ao IKTVA citado no contexto de mercado, continuam elevando a montagem local, os centros de serviço e a capacidade de treinamento como diferenciais para fornecedores de PLCs que participam de licitações em projetos de energia, água e manufatura.
Desenvolvimentos industriais recentes em Mercado de Controladores Lógicos Programáveis do Oriente Médio
- Maio de 2026: a Schneider Electric anunciou o compromisso de quase triplicar sua capacidade de fabricação na Arábia Saudita, para 32 linhas de produção até 2030. A medida reforça a disponibilidade local de ofertas de automação e controle industrial vinculadas a requisitos de localização nacional, melhorando a resiliência de prazos de entrega para grandes pipelines de projetos.
- Novembro de 2025: a Rockwell Automation e a alfanar lançaram uma colaboração estratégica de manufatura em Riade para apoiar a produção local de sistemas industriais. Isso sustenta as aquisições impulsionadas pela localização saudita e amplia a capacidade local para fornecer sistemas de automação centrados em PLCs com cobertura de serviço local.
- Setembro de 2024: a Avanceon garantiu um projeto de sistemas de controle crítico de 16,5 milhões de dólares americanos para um grande fornecedor de energia do Oriente Médio, incluindo PLCs e painéis de segurança, com execução até 2027. O contrato reflete o investimento sustentado em atualizações de controle com classificação de segurança e proporciona demanda contínua de vários anos para engenharia, comissionamento e suporte de ciclo de vida.
Mercado de Controladores Lógicos Programáveis do Oriente Médio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado inclui as receitas provenientes de controladores lógicos programáveis utilizados na automação industrial e de infraestrutura junto a usuários finais do Oriente Médio, contabilizadas em hardware, software de suporte e serviços relacionados quando comercializados para implantações de CLP.
Exclusões de escopo: Excluímos itens adjacentes de automação fabril que não são CLPs (como SCADA, DCS, acionamentos, sensores e robótica), salvo quando agrupados e precificados como parte de um contrato de CLP.
Visão Geral da Segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Tipo de CLP
- Nano CLP
- Micro CLP
- CLP Médio
- CLP Grande
- CLP de Segurança
- Por Arquitetura
- CLP Fixo/Compacto
- CLP Modular/em Rack
- Por Setor do Usuário Final
- Petróleo e Gás
- Químico e Petroquímico
- Energia e Serviços Públicos
- Alimentos, Tabaco e Bebidas
- Automotivo
- Farmacêutico
- Outros Setores de Usuários Finais
- Por País
- Emirados Árabes Unidos
- Arábia Saudita
- Israel
- Omã
- Catar
- Kuwait
- Bahrein
- Restante do Oriente Médio
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o panorama básico de demanda e o contexto em nível de país antes de qualquer modelagem. Foram consultadas estatísticas públicas e comunicados de políticas que descrevem o ritmo da atividade industrial e dos gastos de capital, que constituem um fator de atração fundamental para a demanda de CLP nos setores de petróleo e gás, energia e manufatura.
As fontes consultadas incluíram, de forma ilustrativa, portais de estatísticas nacionais e comunicados de bancos centrais sobre produção industrial e investimentos, estatísticas alfandegárias e de comércio para fluxos de equipamentos elétricos e de controle, além de reguladores de energia e ministérios para pipelines de projetos de energia e industriais. Também foram utilizadas publicações técnicas e de normas de organismos como IEC e ISA para alinhar as definições de CLP, além de periódicos revisados por pares em engenharia de automação e controle para padrões de adoção. Registros de empresas, relatórios anuais e apresentações a investidores foram utilizados para compreender o mix de produtos e a exposição à região, e uma assinatura paga de dados financeiros e notícias corporativas foi utilizada para verificações cruzadas de menções de receita regional. Esta lista não é exaustiva, e muitas outras fontes públicas também foram consultadas para captura, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar qual parcela dos gastos com automação se converte em aquisições de CLP e como as decisões de compra diferem por país e uso final. Foram realizadas conversas com integradores de sistemas, distribuidores, equipes de engenharia de EPC e de plantas industriais, além de líderes de operações e manutenção nos principais mercados do Oriente Médio, para confirmar as preferências de tipo de CLP, os ciclos de substituição e a vinculação de serviços.
Para manter as premissas realistas, também foram coletados feedbacks sobre movimentos típicos de preços, comportamento de licitações e como as arquiteturas de segurança e modulares são especificadas em petróleo e gás, produtos químicos e serviços de utilidade pública.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 22% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento partiu de uma construção de cima para baixo que reconstrói a demanda de CLP a partir da atividade industrial da região e dos sinais de investimento em projetos, alocando essa demanda em gastos com CLP por meio de fatores de intensidade de automação validados. O modelo foi posteriormente verificado com aproximações seletivas de baixo para cima, utilizando um consolidado de fornecedores e canais para uma amostra de países e usuários finais, seguido de premissas de preço médio de venda amostradas multiplicadas por faixas de volume de unidades expedidas obtidas de verificações de canal.
Os principais insumos utilizados para manter o modelo fundamentado incluíram projetos planejados e ativos de petróleo, gás e petroquímica, gastos com geração de energia e atualização de redes, tendências de produção manufatureira, o mix de novas construções versus modernizações de plantas existentes, e a divisão entre arquiteturas de CLP compacto e modular que afeta o preço médio. Também foram monitoradas a adoção de CLPs de segurança em plantas de maior risco, além dos ciclos típicos de substituição e retrofit que influenciam a demanda recorrente.
Para as previsões, foi utilizada análise de cenários apoiada por uma visão de regressão multivariada simplificada em nível regional, na qual os gastos com CLP são vinculados ao crescimento da produção industrial, ao capex do setor de energia e à expansão da manufatura não relacionada ao petróleo. Onde a visibilidade de baixo para cima era mais fraca (por exemplo, países menores e importações indiretas), as lacunas foram tratadas com o uso de indicadores proxy como contagens de projetos, fluxos comerciais para categorias de equipamentos de controle e feedback de distribuidores, que foram então normalizados para evitar a superestimação da cauda longa.
Ciclo de Validação e Atualização de Dados
A validação foi realizada verificando se os valores finais permanecem consistentes com sinais independentes, como a direção do capex industrial, o movimento comercial para categorias de equipamentos relevantes e o ritmo de adjudicação de grandes projetos. Quaisquer variações abruptas foram revisadas para confirmar se decorreram de um evento real (como o início de um grande projeto) ou de uma premissa de entrada que precisava de ajuste, e o modelo foi então reprocessado.
Antes da aprovação final, os resultados passam por revisões analíticas em múltiplas etapas que verificam problemas no mix de países, trajetórias de preços irrealistas e mudanças repentinas nas participações por tipo de CLP. Se uma variação ainda for significativa, os especialistas são novamente consultados para confirmar a premissa específica que a está gerando. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes afetam os pipelines de projetos, as condições cambiais ou os planos de gastos, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Controladores Lógicos Programáveis do Oriente Médio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os nmeros de mercado publicados para CLPs do Oriente Médio podem diferir mesmo quando o tema parece o mesmo, pois o conjunto de produtos incluídos, a forma como os serviços são contabilizados e o ano escolhido para a conversão cambial não são consistentes. A variação também aparece quando algumas estimativas se baseiam mais em proxies de expedição e outras se baseiam mais em pools de demanda orientados por capex e projetos.
Algumas publicações agrupam os CLPs em automação industrial mais ampla e, em seguida, realocam usando participações amplas de componentes, o que pode elevar o número em anos com projetos intensivos. No modelo da Mordor Intelligence, os valores são contabilizados apenas para hardware de CLP, software de CLP vinculado ao controlador e serviços de CLP, e camadas de controle não relacionadas a CLP, como SCADA ou DCS, são excluídas mesmo que estejam no mesmo orçamento de planta.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,76 bilhão de USD (2025) | |
| Consultoria Regional A | 1,05 bilhão de USD (2025) | Este valor parece incorporar os CLPs em um conjunto mais amplo de controles industriais e, em seguida, aplica uma abordagem de alocação por participação, o que pode incluir software de controle adjacente e instrumentação que nosso escopo exclui. |
| Associação Setorial B | 0,63 bilhão de USD (2024) | Esta estimativa parece mais próxima de uma contagem com ênfase em hardware e utiliza um ano anterior, podendo não capturar integralmente os serviços e o software vinculados a projetos de CLP, além de poder subestimar os preços de sistemas de segurança e modulares. |
A dispersão entre as fontes é explicada principalmente pelo que é contabilizado junto ao controlador e pela forma como os preços e os serviços são tratados entre países e usos finais. Ao vincular o total a indicadores claros de demanda, como inícios de projetos, ciclos de retrofit e mix de arquitetura, o número final permanece rastreável a insumos práticos que podem ser verificados e replicados.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de controladores lógicos programáveis do Oriente Médio?
O tamanho do mercado de controladores lógicos programáveis do Oriente Médio está em USD 0,8 bilhão em 2026 e está projetado para atingir USD 1,06 bilhão até 2031.
Qual país lidera a receita regional de CLP?
A Arábia Saudita detinha 39,12% de participação de receita em 2025, impulsionada por sua expansão industrial da Visão 2030.
Qual segmento está crescendo mais rapidamente?
Os CLPs de segurança registram a maior CAGR de 7,26% graças aos mandatos de conformidade com a IEC 61511 nos ativos de energia do Golfo.
Por que o software está superando o crescimento do hardware?
As concessionárias e os fabricantes estão incorporando cada vez mais análises preditivas e cibersegurança na camada do controlador, elevando a receita de software em 6,71% ao ano.
Como os problemas da cadeia de suprimentos estão afetando as implantações de CLP?
Os longos prazos de entrega para chips avançados chegam a 52 semanas, forçando os fornecedores a priorizar grandes pedidos e atrasando projetos de integradores menores por vários meses.