
中東ゲーム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
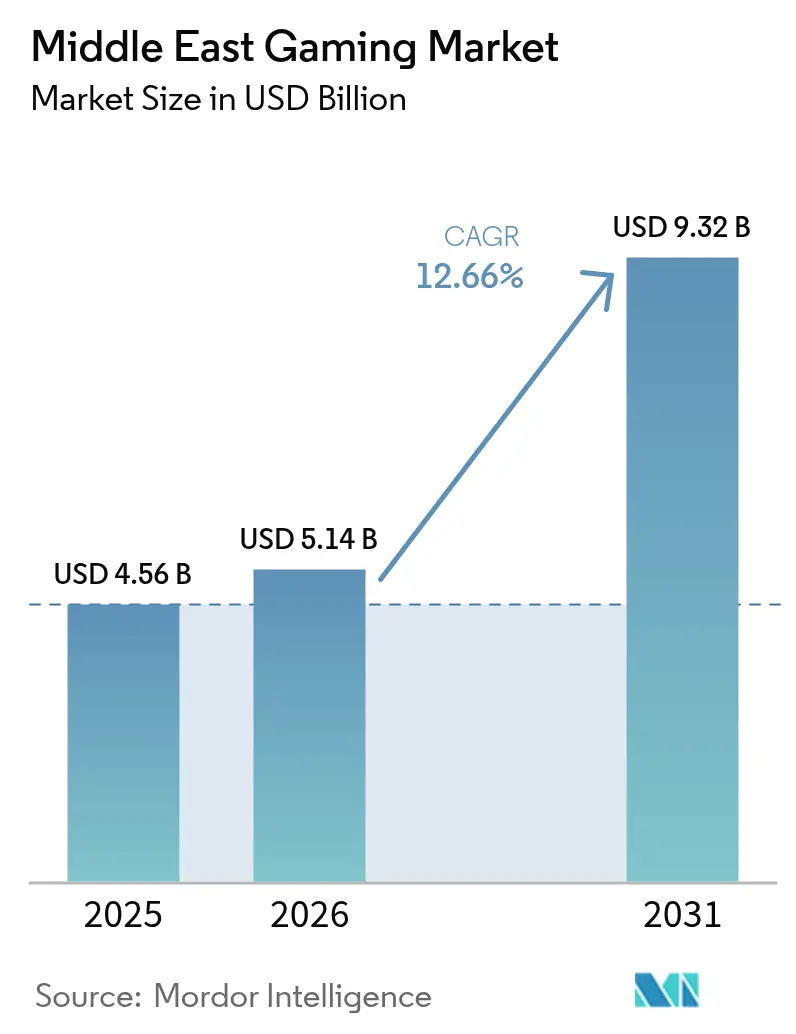
| 基準年の市場規模 (2025) | 4.56 十億米ドル |
| 市場規模 (2026) | 5.14 十億米ドル |
| 市場規模 (2031) | 9.32 十億米ドル |
| Growth Rate (2026 - 2031) | 12.66 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東ゲーム市場分析
2026年の中東ゲーム市場規模は51億4,000万米ドルと推定され、2025年の45億6,000万米ドルから成長し、2031年には93億2,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 12.66%で拡大しています。政府系投資の急増、クラウドファーストインフラの展開、および支援的な政策改革がプラットフォームイノベーションとコンテンツローカライゼーションを加速させています。サウジアラビアの公共投資ファンド(PIF)は、2025年3月にNiantic Inc.のモバイル・ARポートフォリオを35億米ドルで取得することにより変革を主導し、国内の知的財産所有権を確立しました。[1]アンドリュー・ロス・ソーキン、「ポケモンGOメーカーNiantic、サウジファンドに35億米ドルで事業部門を売却」、ニューヨーク・タイムズ、nytimes.com 域内の通信事業者は5Gネットワークスライシングとエッジコンピューティングを収益化し、スマートフォン上でコンソール品質のタイトルを実現しています。一方、UAEが2024年にWynn Resortsに付与した初の連邦ギャンブルライセンスは、新たな収益モデルを呼び込む規制近代化を示しています。湾岸諸国のデータセンター電力容量は2025年の1GWから2030年までに3.3GWへ拡大する見込みであり、クラウドおよびストリーミングプラットフォームのレイテンシ目標を達成します。[2]スタッフレポーター、「中東におけるAI覇権をめぐる競争はデータセンターで測られる」、ブルームバーグ、bloomberg.com モバイルタイトルは52%のシェアを保持していますが、デバイス非依存のプレイがコンソールの価格障壁を取り除くにつれ、クラウドゲームチャネルがCAGR 17.2%で最速の成長を記録しています。ジャンル別嗜好ではシューターおよびバトルロワイヤル形式が依然として首位を占めていますが、文化的関連性の向上に伴いアラビア語ローカライズRPGがそのギャップを縮めています。
レポートの主要な知見
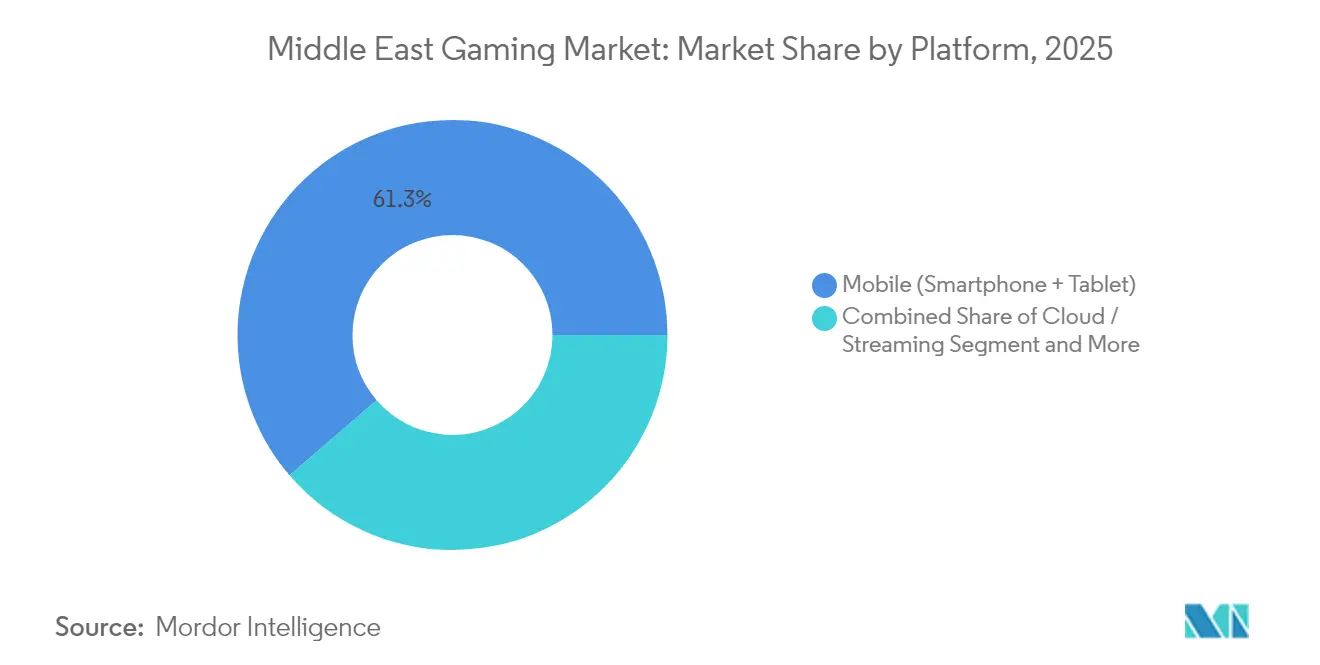
- プラットフォーム別では、モバイルが2025年の中東ゲーム市場シェアの61.30%を占め、クラウドおよびストリーミングプラットフォームは2031年にかけてCAGR 16.74%で拡大する見込みです。
- 収益モデル別では、基本プレイ無料が2025年に62.10%の収益シェアを獲得し、サブスクリプションサービスは2031年にかけてCAGR 17.65%を示しています。
- ゲーマータイプ別では、賞金総額の増加を背景にプロeスポーツ選手がCAGR 18.92%で最も急成長するコホートとなっています。
- ジャンル別では、シューターおよびバトルロワイヤルタイトルが2025年の中東ゲーム市場規模の34.60%を占め、アラビア語ローカライズRPGはCAGR 13.58%で進展しています。
- 国別では、サウジアラビアが2025年の中東ゲーム市場規模の33.40%のシェアで首位に立ち、クウェートは2031年にかけてCAGR 11.74%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中東ゲーム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gおよびファイバーブロードバンドの急速な普及 | +2.10% | GCCコア、トルコへの波及 | 短期(2年以内) |
| 政府によるeスポーツ投資の増加 | +1.80% | サウジアラビア、UAE | 中期(2〜4年) |
| アラビア語ローカライズAAAおよびインディーコンテンツの増加 | +1.50% | 中東地域 | 中期(2〜4年) |
| デジタルウォレットおよびキャリア課金の普及 | +1.30% | GCC、トルコ、イラン | 短期(2年以内) |
| スマートフォンの高普及率、データ価格の低下 | +1.20% | イラン、トルコ | 短期(2年以内) |
| 通信技術クラウドゲーム提携 | +0.90% | GCCコア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCC諸国における5Gおよびファイバーブロードバンドの急速な普及が高品質モバイルゲームを実現
2024年にeandが達成した毎秒30.5Gbpsという記録的な5G下り速度は、リアルタイムマルチプレイヤー、4Kストリーミングセッション、および超低レイテンシeスポーツマッチを支える帯域幅を実証しています。Zain BahrainがZainが3Gを廃止するにつれ、周波数帯は5G容量拡大のために再割り当てされ、通信事業者は往復レイテンシ20msを保証できるようになります。ネットワークスライシングの試験運用ではゲームトラフィックに専用帯域幅を割り当て、ジッターを改善し、パブリッシャーのサブスクリプションパスとセットになったプレミアムデータパックの提供につながっています。通信事業者施設内に配置されたエッジノードはコンテンツ配信のホップ数を短縮し、クラウドゲームトライアルのコンバージョン率を向上させています。これらを総合すると、接続性の近代化はセッション開始時間を短縮し、1日あたりの平均プレイ時間を伸ばすことで、ゲーム内課金の直接的な加速に寄与しています。
サウジアラビアおよびUAEにおけるeスポーツインフラへの政府投資の増加
サウジアラビアはビジョン2030のもとゲーム分野に380億米ドルを充当し、2030年までに国内スタジオ250社を目標とすることで、同セクターを経済多角化の柱として位置付けています。同国初のeスポーツワールドカップは記録的な7,000万米ドルの賞金総額を誇り、世界的な視聴者数とスポンサー収入を増大させています。これを補完する形で、アブダビはNinjas in Pyjamasと4,000万米ドルの提携を締結し、タレントアカデミーと放送スタジオを設置することでeスポーツを職業訓練トラックへと転換しています。会場建設および制作支出はホスピタリティ・メディアセクターへも波及し、政府の非石油GDP目標を強化しています。
アラビア語ローカライズAAAおよびインディーコンテンツの増加がZ世代のエンゲージメントを促進
約3億7,500万人のアラビア語圏ゲーマーは、ナラティブ、UIおよびキャラクターの弧が地域文化を反映している場合に長いリテンションを示します。右から左へのテキストレンダリング、方言別ボイスオーバー、文化的に適切なアバターは現地の脚本家との共同開発を必要とし、グローバルパブリッシャーとヨルダンまたはレバノンのスタジオとのパートナーシップを生み出しています。人口統計的な偏り——サウジ人の89%が30歳未満——が現代の中東生活を反映したタイトルへの持続的な需要を創出しています。ローカライゼーションが成熟するにつれ、歴史的にニッチであったロールプレイングおよびストーリー重視のジャンルがダウンロードチャートを上昇し、プレミアム価格のDLC機会を開拓しています。
デジタルウォレットおよびキャリア課金の普及がゲーム内マイクロトランザクションを促進
キャリア課金はGCCおよびトルコの一部における低いクレジットカード普及率を回避し、ワンタップのマイクロペイメントを可能にすることで課金ユーザーあたりの平均収益を引き上げています。通信事業者はウォレットブランドを共同展開し、日常的な金融アプリ内にゲームクレジットのチャージ機能を組み込んでいます。音楽・動画サブスクリプションとのクロスプロモーションがさらにスティッキネスを高め、ロイヤルティプログラムが頻繁な購入にデータボーナスで報いています。この摩擦のない決済フローはバスケット頻度の向上に直結し、パブリッシャーがシーズンパスおよびスキンセールのカレンダーを最適化することを可能にしています。
制約の影響分析*
| 制約 | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ルートボックスおよびゲーム内ギャンブルに関する規制の断片化 | -1.40% | GCC、トルコ | 中期(2〜4年) |
| コンソールハードウェアの輸入関税の高さ | -1.10% | トルコ、イラン | 短期(2年以内) |
| エネルギー補助金改革によるデータセンター運営費の上昇 | -0.80% | GCCコア | 長期(4年以上) |
| 制裁措置が決済処理に与える経済的影響 | -0.60% | イラン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GCC全域におけるルートボックスおよびゲーム内ギャンブルに関する規制の断片化
偶然性に基づく報酬の法的定義はサウジアラビア、UAE、カタールで異なるため、パブリッシャーは複数のコードベースを維持するか、課金メカニズムを完全に無効化することを余儀なくされています。UAEにおけるスキルと偶然の区別は、単一のパッチが再分類を引き起こし、開発者が制裁を受けるリスクをもたらします。イランにおける過去のGoogle Playブロックは現地スタジオの収益を最大40%削減したことを示しており、その不安定さを浮き彫りにしています。中小規模のスタジオにとってコンプライアンスコストは利益率を圧迫し、地域展開を遅らせてコンテンツの多様性を制限しています。
トルコおよびイランにおけるコンソールハードウェアへの高い輸入関税
トルコは電子機器に特別消費税を課しており、コンソールの店頭価格に20〜40%が上乗せされるため、消費者はモバイルタイトルやPCカフェに流れています。制裁措置はイランの流通業者の部品調達を複雑にし、供給を制約して中古価格を押し上げています。その結果、パブリッシャーは物理的な輸入に頼ることなくコンソール志向の視聴者にリーチするため、クロスプラットフォームリリースおよびクラウドゲーム形式を優先しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:モバイルの優位性がクラウドイノベーションを牽引
2025年、モバイルは中東ゲーム市場の61.30%を占め、ユビキタスなスマートフォン、低廉なデータバンドル、低い参入障壁を背景に首位を維持しました。クラウドサービスはCAGR 16.74%でその他すべての形式を上回る成長を遂げる見込みであり、地域のGPUクラスターへの計算処理のオフロードにより、ハンドセットの利便性とコンソール品質の映像を結びつけます。コンソールの成長は輸入関税が残存する地域では遅れており、PCはeスポーツおよび基本プレイ無料のエコシステムを通じて安定したシェアを維持しています。中東ゲーム市場規模に対するモバイルの貢献は、クラウドがプレミアム支出を取り込む中においても、2031年までに48億米ドルを超える水準に維持される見込みです。シングルサインオンによるクロスプレイはプレイヤーをパブリッシャーのエコシステム内に留め、ライフタイムバリューを向上させています。
タブレットで費やされる消費者の時間も増加しており、大画面がストラテジーおよびMOBAタイトルの操作精度を向上させています。一方、スマートTVおよびセットトップボックスアプリはファミリーゲームの二次的なアクセスポイントとして機能し、クラウドファーストの時代においてプラットフォームの境界がいかに曖昧になっているかを示しています。通信事業者にとっては、5G固定ブロードバンドにゲームデータ使い放題をバンドルすることが解約抑制戦略を強化しています。


収益モデル別:サブスクリプションの成長が基本プレイ無料の優位性に挑戦
基本プレイ無料は2025年においても62.10%の収益シェアを保持していますが、独占ライブラリおよび広告なしのティアが支持を集める中、ゲームパスサブスクリプションはCAGR 17.65%で急成長しています。現在の普及ペースが続けば、サブスクリプションに関する中東ゲーム市場規模は2031年までに19億2,000万米ドルを超える可能性があります。マイクロトランザクションの成功はキャリア課金によって支えられており、通信事業者は摩擦のない決済の対価として一桁台の収益シェアを得ています。ハイブリッド収益化が台頭しつつあり、タイトルは基本プレイ無料でローンチした後、月次パックを通じてコスメティックパスやPvEエクスパンションをアップセルしています。
プライバシー規制によるサードパーティトラッキングの制限に伴い、広告のみのモデルは衰退しています。代わりに、リワード動画形式と自社広告ネットワークがギャップを埋め、インディースタジオのCPI獲得コストを管理可能な水準に維持しています。
ゲーマータイプ別:プロeスポーツがエンゲージメントを牽引
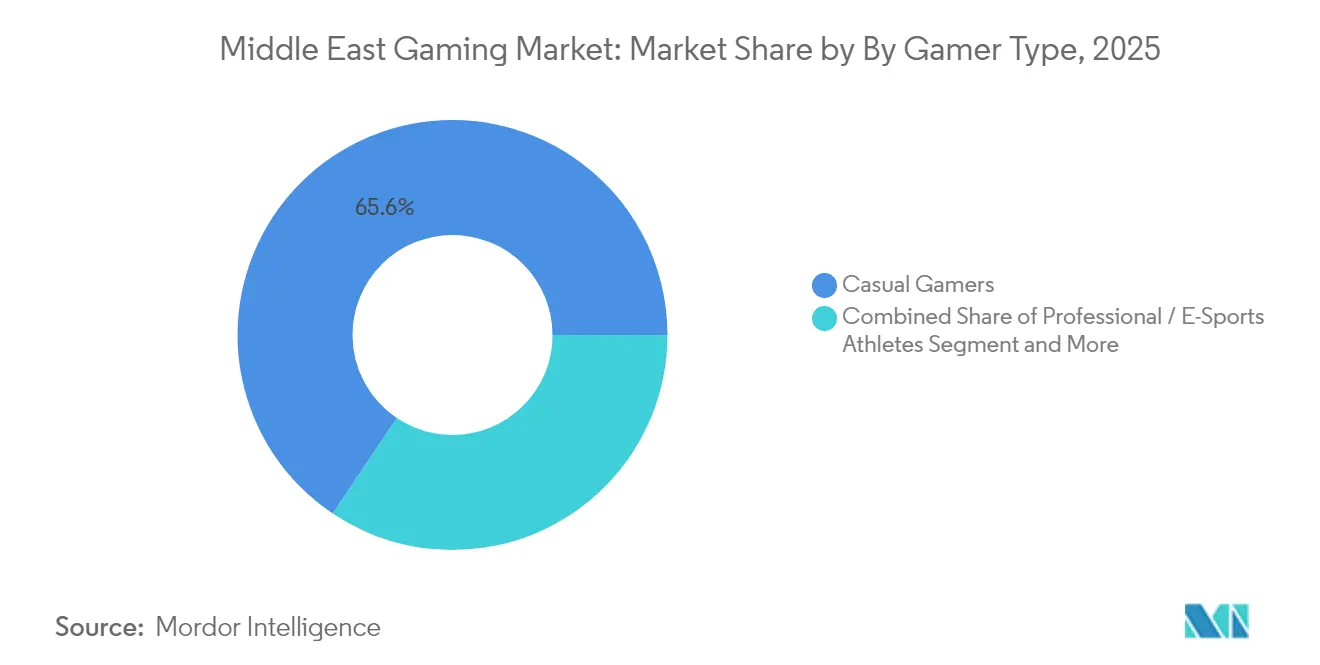
カジュアルユーザーはプレイヤーの65.60%を占め、デイリーアクティブユーザー数の幅を生み出す一方で、課金ユーザーあたりの平均収益(ARPU)は低い水準にあります。CAGR 18.92%で成長するプロ選手はスポンサー収入とメディア放映権収益をもたらし、プラットフォーム収益性の主要なレバーとなっています。政府系リーグの拡大に伴い、プロおよびセミプロのゲーマーが占める中東ゲーム市場シェアは2031年までに8.8%に達する見込みです。ミッドコアプレイヤーはモバイルの利便性とPCの深みを行き来する安定した架け橋として機能し、サブスクリプションバンドルのアーリーアダプターとしての役割を担っています。
リヤドおよびアブダビの政府系アカデミーはスカウトプログラムを運営し、7,000万米ドルを超える賞金総額がeスポーツを主流エンターテインメントへと引き上げています。地域の放送局とのストリーミング契約はTwitchやYouTubeを超えた視聴者層を開拓し、アラビア語の実況を好む世帯へのリーチを実現しています。
ジャンル別:バトルロワイヤルの首位にRPGが挑戦
シューターおよびバトルロワイヤルゲームは2025年に34.60%のシェアを達成し、頻繁なライブオペレーションイベントとインフルエンサー主導のマーケティングを通じて優位を維持しています。湾岸方言に合わせた対話を含むより深いローカライゼーションが文化的な摩擦を低減し、ロールプレイングタイトルはCAGR 13.58%で進展しています。RPGに帰属する中東ゲーム市場規模はキャラクター主導のプロットへの需要を背景に2030年までに倍増する見込みです。スポーツ、レーシングおよびシミュレーションジャンルはライセンスを取得した地域大会と地元選手のエンドースメントにより漸増的な勢いを得ています。
パーシスタントワールドのメカニクスとクロスプラットフォームの進行状況の引き継ぎがエンゲージメントを高い水準に維持しています。パブリッシャーはコミュニティの安全を確保するためにAIモデレーションを導入しており、これは規制当局によってますます要求される機能となっています。
地理分析
サウジアラビアの33.40%という首位は、380億米ドルの公的投資ロードマップおよびeスポーツワールドカップの7,000万米ドル賞金プールといった注目イベントによって支えられています。PIFによるNiantic Inc.の買収はサウジのIPの影響力を外部へ広げ、NEOMの計画中のゲームクラスターは3万人の雇用創出を見込んでいます。Steamの同時接続ユーザーデータはリヤドが地域最高の週末ピークを記録していることを示しており、プレミアムPCおよびクラウドライセンスへの対応が可能な消費者基盤が存在することを示しています。
UAEでは、ドバイのGaming 2033プログラムが10億米ドルのGDP貢献と3万の新規雇用を予測しており、タレントの輸入を容易にする首長国のデジタルフリーゾーンビザによって支援されています。連邦ゲーム規制当局がラス・アル・ハイマのWynn Resortsに初のカジノライセンスを付与したことで、収益化の可能性が広がり、ゲーム内ワゲリングの枠組みを促進するかもしれません。アブダビのtwofour54フリーゾーンはスタジオに100%外資所有を認め、対内FDIを触媒しています。
クウェートの通信グレードの平均ダウンロード速度250Mbpsは高精細モバイルeスポーツを可能にしています。魅力的なARPUレベルがパブリッシャーをGCC全域への展開前にソフトローンチ先として同国を選ぶ動機付けとなっています。トルコはリラの変動と20〜40%のコンソール関税という課題に直面しつつも、モバイルeスポーツを通じて回復力を示しており、Dream Gamesの27億5,000万米ドルという評価額が現地のクリエイティブ能力を裏付けています。イランのプラットフォーム禁止措置は消費者を国内アプリストアへ誘導していますが、Google Playの手数料体制が存在しないことが、皮肉にも広告収入型リリースにおける開発者マージンを向上させています。
バーレーン、カタール、オマーンは政府のイノベーションハブとフィンテックサンドボックスがゲームと交差する新興クラスターを形成しています。ヨルダンのTamatem Gamesは、少数精鋭のアラビア語ファーストスタジオが1億5,000万ダウンロードに拡大できることを示し、ローカライゼーションの輸出ポテンシャルを浮き彫りにしています。
規制環境
中東ゲーム市場における規制は、流通、マネタイズの仕組み、決済フローに影響を与える各国特有のライセンスおよびコンテンツ管理によって形成されている。サウジアラビアでは、一般メディア規制庁(GAMR)がリリース前のビデオゲームの年齢レーティングと承認に関する公的手続きを運用しており、これはパブリッシャーのコンテンツパイプラインやローカライズのスケジュールに影響を与える可能性がある。クウェートも、政府機関を通じてビジュアルゲーム活動ライセンスの取得および更新を企業に義務付けており、商業運営と流通に対する正式な関門を追加している。
UAEは、ゲームに関連する分野全体でより中央集権的な監督体制に移行している。UAEメディア評議会は、連邦令第55号(2023年)および閣僚決議第68号(2024年)に基づき、電子ビデオゲームの取引・流通許可を含むメディア活動を規制しており、一方で商業ゲーミング(規制対象の賭博、くじ、および類似活動)は一般商業ゲーミング規制庁(GCGRA)の管轄となる。この分離により、パブリッシャーやプラットフォーム運営者にとって二重のコンプライアンス体制が生まれ、コンテンツおよび流通の許認可は商業ゲーミングのライセンスおよび監督とは別に処理される。これはルートボックスや偶然性に基づくマネタイズの設計方法にも影響を与えている。
競合環境
政府系ファンドが主導する所有権のシフトが競争マップを塗り替えています。PIFによる35億米ドルのNiantic Inc.取引はサウジアラビアを拡張現実領域のリーダーへと押し上げ、独自の位置情報技術をポートフォリオに加えました。Tencent、Sony Group Corporation、Microsoft Corporationはグローバルなカタログの深みを維持していますが、アラビア語ユーザーに響くためにはローカライゼーションおよび課金パートナーシップの交渉が必要です。Tamatem GamesおよぶBoss Bunny Games FZ-LLCなどの地域インディペンデントは文化的な近さを活かして欧米からIPライセンスを取得し、メカニクスを現地の視聴者向けに再設計することで、フルトリプルA制作のオーバーヘッドなしにロイヤルティを獲得しています。
インフラプロバイダーはサイレントなパワープレイヤーとして機能しています。OoreedooのNvidia GPUグリッドは中小パブリッシャーにホワイトラベルのストリーミング容量を供給し、参入障壁を下げるマルチテナントファブリックを織り成しています。電子商取引の大手も直販ランチャーの試験を進めており、決済データを活用してターゲティングを洗練させています。
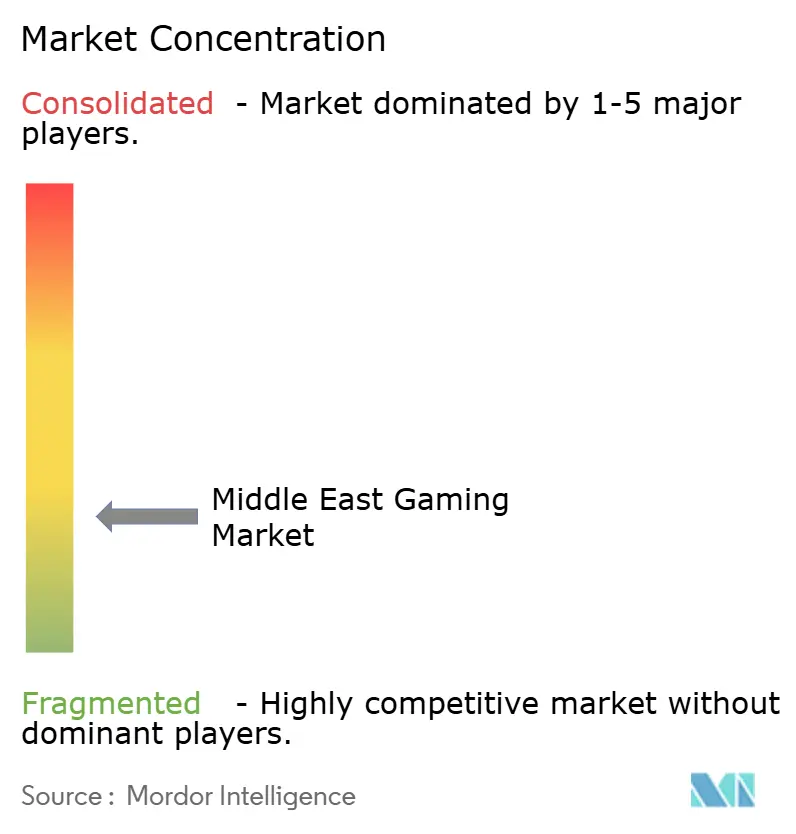
市場は中程度に断片化した状態にあり、上位5社のパブリッシャーが合計収益の約25%を占めるに留まり、地域勢の台頭余地が残されています。国家の持分取得、クラウドホスティング提携、IPローカライゼーション契約といった戦略的動向が次の周期におけるシェアシフトを決定するでしょう。
中東ゲーム産業のリーダー企業
Tencent Holdings Ltd.
NetEase Inc.
Shanghai miHoYo Network Technology Co. Ltd.
Perfect World Co. Ltd.
37 Interactive Entertainment
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政府主導のエコシステム構築は、パブリッシングを超えた領域、すなわち制作サービス、スタジオ設立、そして基盤インフラの整備において新たな余地を生み出している。サウジアラビアには、国家ゲーミング・eスポーツ戦略に紐づく正式なプログラムがあり、2030年までに39,000件の雇用創出という目標が設定されている。2026年には、スタートアップおよび能力開発の裾野をさらに拡大した。Savvy Games GroupとNEOMは、Nine66インキュベーターとNEOM Level Upアクセラレーターを連携させ(2026年1月)、MCITはSavvy Games GroupおよびXsolla by Merakと共にCode Nine 66を開始した(2026年7月)。これらのプログラムは、ツール、トレーニング、ローカライズサービス、パブリッシャー支援機能への需要を拡大し、ミドルウェアプロバイダー、ライブ運用ベンダー、決済イネーブラー、地域共同開発スタジオにとっての参入機会を生み出している。
UAEおよびカタールも、市場参入とパートナーシップのより明確な道筋を伴う投資可能なハブを形成しつつある。ドバイは2026年3月にGameForwardアクセラレーターを開始し、デザイン、マネタイズ、パブリッシングにわたってエミラティ開発者を支援している。一方DMCCゲーミングセンターには150社以上が拠点を置き、サービスプロバイダーや地域パブリッシャーの基盤となっている。カタールでは、Invest QatarがTencent Level Infiniteと2026年6月に覚書を締結し、関係者間の連携とエコシステムの成長を支援しており、国際的なパブリッシャーやプラットフォームが事業をローカライズするための体系的な道筋を示している。別途、GCGRAの下でのUAE商業ゲーミング枠組み(入手可能な証拠によれば連邦令第25/2025号が2026年6月に施行)は、一部の管轄区域において新たな収益モデルのための規制された経路を生み出しているが、パブリッシャーは依然としてUAEメディア評議会を通じてコンテンツ管理を行う必要がある。
最近の業界動向
- 2026年6月:Tencent(Level Infinite)はInvest Qatarと覚書を締結し、カタールのゲーミングエコシステムの成長を支援し、Level Infiniteの現地市場参入を促進した。この取り決めは人材育成と関係者間の連携に重点を置き、国内投資機関を通じた国際カタログの流通・パブリッシングの経路を強化するものである。
- 2026年3月:Savvy Games Group(サウジアラビアのPIFが後援)は、ByteDanceからMoonton Technologyを約60億米ドルで買収すると発表した。この取引により、大手モバイルゲームスタジオとライブ運用能力がサウジ関連の所有下に加わり、同地域のIP管理およびグローバルパブリッシング規模への取り組みが強化される。
- 2024年3月:NetEase GamesはリヤドのSandsoft Gamesとの合弁事業としてStellar Gate Gamesを設立し、MENA全域でのパブリッシング、マーケティング、eスポーツ活動を担うこととした。専用の地域拠点を設立することで、ローカライズ、コミュニティ運営、トーナメント運営の能力が向上し、サードパーティのパブリッシャーに依存する既存企業にとっての競争が激化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は中東全域でのビデオゲームプレイから生じる収益として定義され、支出がゲームアクセスまたはゲーム内価値に結び付いている主要プラットフォームおよびマネタイズモデル全体にわたって計上される。
対象範囲の除外事項:eスポーツイベントのチケット販売および協賛のみの収益、ハードウェア販売(コンソール、PC、周辺機器)、および賭博として規制されるギャンブル専用製品は除外される。
セグメンテーション概要
- プラットフォーム別
- モバイル(スマートフォン、タブレット)
- クラウド/ストリーミング
- コンソール
- PC(ブラウザ、ダウンロード/ボックス)
- 収益モデル別
- 基本プレイ無料(F2P)
- 有料プレイ/プレミアム
- サブスクリプションおよびゲームパス
- ゲーマータイプ別
- カジュアルゲーマー
- ミッドコアゲーマー
- プロフェッショナル/eスポーツ選手
- ジャンル別
- アクション/アドベンチャー
- シューターおよびバトルロワイヤル
- ロールプレイング(RPG/MMORPG)
- スポーツおよびレーシング
- その他
- 国別
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イラン
- クウェート
- その他中東(バーレーン、カタール、オマーン、ヨルダン、レバノン、イラク、イエメン)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールと公開データに表れる支出経路をマッピングすることから始まり、それらの信号を当該地域でのゲーミング収益の一般的な計上方法と整合させる。通常、通信規制当局や国家ICT統計、中央銀行の決済・カード利用に関する発表、国家統計局、デジタルメディア関連の業界団体の発行物といった公的かつ無償で利用可能な情報源に依拠している。
モデルを実用的なものに保つため、企業の開示資料、投資家向け説明資料、アプリストアの方針変更、信頼性の高い報道、デジタル経済プログラムに関連する政策発表も確認する。必要に応じて、企業財務やニュースモニタリングのために有料サブスクリプションデータベースを利用し、構築過程で収益動向や主要な取引を見落とさないようにしている。ここに挙げた情報源は例示であり、入力を収集・相互確認・明確化するために他の多くの公的資料も使用された。
一次インタビューおよび調査
一次調査は、市場で実際にマネタイズされている対象を確認し、公開統計から直接読み取ることができない前提、特にプラットフォームの構成比や価格動向に関する仮定を検証するために用いられた。中東地域のパブリッシャー、ディストリビューター、決済および通信事業者チャネルの関係者、エコシステムの専門家など多様な関係者と対話を行い、最終的なモデルが現地の購買行動、規制への対応度、実際の市場参入の実態を反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | CXO:15% |
| ミドルティア:49% | 機能/事業部門リーダー:42% |
| 小規模プレイヤー:15% | マネージャー:43% |
市場規模算定・予測
市場規模算定は、国別の需要信号とプラットフォーム経済性を用いて地域ゲーミング収益プールを再構築するトップダウン方式から始まり、採用状況と支出強度に基づいて中東全域に配分される。総計がずれていないことを確認するため、選択的なボトムアップチェック(例:サンプリングされた支払者1人当たりの平均支出額に支払者数を乗じる方法)や、収益の分布動向に関するチャネルでの議論を用いて結果を裏付けている。
この市場で重要となる指標には、スマートフォン主導のゲーム普及、5Gの利用可能性と品質、アプリストアおよび通信事業者課金を通じた支出の割合、フリー・トゥ・プレイとプレミアム・サブスクリプション形式の比率、そして転換率を高める新規コンテンツのローカライズのペースなどが含まれる。これらの指標は、今日モバイルが最大シェアを保持する傾向にある理由を説明する一方、接続性やデバイスの制約が緩和される年にはクラウドやストリーミングが成長率を高め得ることを示している。
予測はシナリオ分析を用いて構築されており、これは政策の動き、コンテンツ承認、プラットフォーム展開のタイミングによって当該地域が急速に変化し得るためである。基本シナリオは、プラットフォーム構成比と価格動向に関する専門家の合意によって導かれ、ボトムアップの信号におけるギャップは、保守的な範囲を用いること、および曲線を確定する前にゲーマー1人当たりの想定支出額を再確認することによって対処される。
データ検証および更新サイクル
検証は段階的に行われ、異常な急変を早期に検出し、明確な理由に基づいて修正できるようにしている。ゲーマー基盤の成長、通信およびデジタル決済の勢い、インタビューを通じて得られるプラットフォーム構成比の方向性といった独立した信号と出力を比較し、その後、異常値は承認前に別のアナリストによって精査される。
本レポートは毎年更新され、重大な事象(大きな政策変更、供給を変化させる大規模投資、マネタイズにおける有意な変化など)が前提を変える場合には、中間更新が行われる。提供前には、最新の公開情報と最新の専門家によるチェックを反映するよう再確認が実施される。
Mordor Intelligenceの中東ゲーミング市場規模と他の公表推計との比較
中東ゲーミングに関する公表市場数値は、市場の境界設定が異なる場合があり、基準年や通貨のタイミングも結果に影響を与えるため、必ずしも一致しない。当社は算定ロジックを年度間で一貫させ、収益がどのように得られているかとの関連性を保つため、実世界の信号を用いて検証を行った。
主な差異は通常、地理的範囲(中東対MENAのサブセット)、ゲーミング収益として計上される範囲(ゲームコンテンツおよびゲーム内支出対より広範なデジタルエンターテインメントまたはハードウェア)、そして決済行動やプラットフォーム構成比の変化に応じて前提がどれほど迅速に更新されるかから生じる。プラットフォーム構成比、支払者の転換率、地域のマネタイズ経路を追跡することにより、Mordor Intelligenceは、隣接するメディア収益や3か国のみの限定的な集計ではなく、中東に帰属するゲーミング支出に推計を固定させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.56 B (2025) | |
| 業界分析グループA | USD 2.20 B (2025) | より狭いMENA3か国のバスケットを使用し、主要な数か国のみのゲーム収益を報告しているため、小規模国が含まれる完全な中東の集計を過小評価している。 |
| 業界発表B | USD 5.71 B (2023) | より早い基準年から始まっており、モバイル主導のオンラインゲーミングの物語に大きく依拠した、より広範な定義を用いていると見られ、ゲーム支出と隣接するデジタルエンターテインメント要素とを明確に区別していない。 |
表内の差異は主に算術上の問題ではなく、対象範囲とタイミングによって説明される。地理的範囲が数か国を超えて拡大され、収益の境界がゲームに関連する支出に限定される場合、市場の総計はより再現しやすく、年ごとの追跡もより簡単になる。


レポートで回答される主要な質問
中東ゲーム市場の現在の規模はどれくらいですか?
市場規模は2026年に51億4,000万米ドルに達しており、2031年までに93億2,000万米ドルに到達する見込みです。
地域内で最も急成長しているセグメントはどれですか?
クラウドおよびストリーミングプラットフォームが5GおよびGPUの地域展開を背景にCAGR 16.74%で拡大しています。
サウジアラビアが地域市場シェアをリードしている理由は何ですか?
大規模な政府系資金、Niantic Inc.の買収、および記録的なeスポーツ賞金プールにより、同国は33.40%のシェアを獲得しています。
通信事業者は収益化にどのような影響を与えていますか?
通信事業者はサブスクリプションパスのバンドル、キャリア課金の実現、エッジインフラの展開を通じてゲーム内収益の一部を取り込んでいます。
パブリッシャーに最も影響を与える規制上の課題は何ですか?
GCC諸国全体での一貫性を欠いたルートボックス規制と、トルコおよびイランにおける高いコンソール輸入関税が最大のコンプライアンスおよびコスト上の課題をもたらしています。
地域での成功においてローカライゼーションは重要ですか?
はい。アラビア語、文化的モチーフ、地域固有のソーシャル機能を統合したゲームは、より高いリテンションおよび課金指標を示しています。
最終更新日:


