
中東・アフリカ マネジメント コンサルティング サービス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 12.13 十億米ドル |
| 市場規模 (2031) | 21.59 十億米ドル |
| 成長率 (2026 - 2031) | 12.21 % |
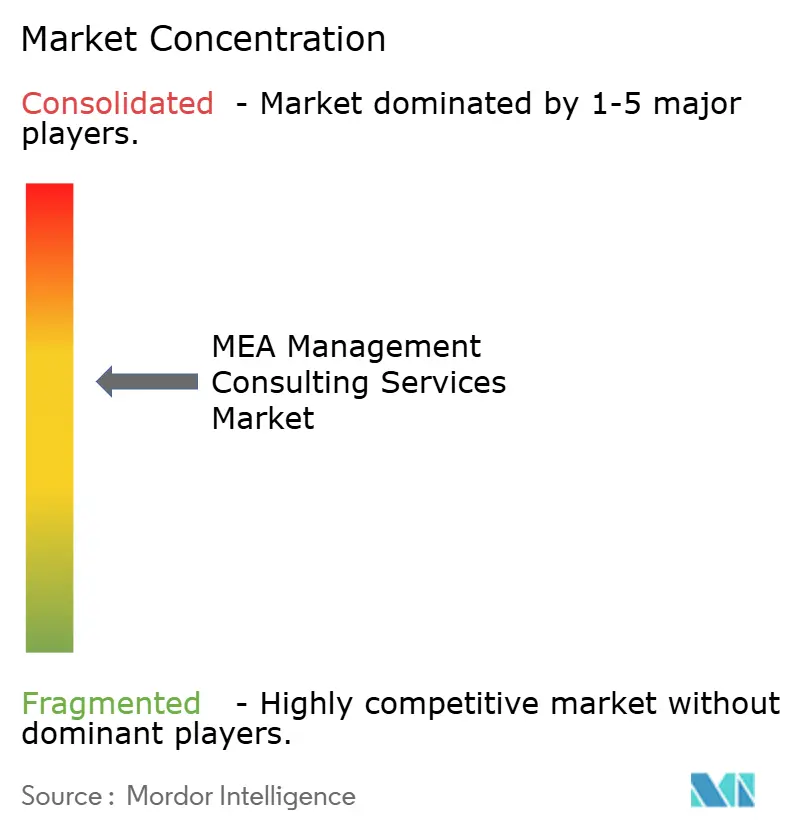
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ マネジメント コンサルティング サービス市場分析
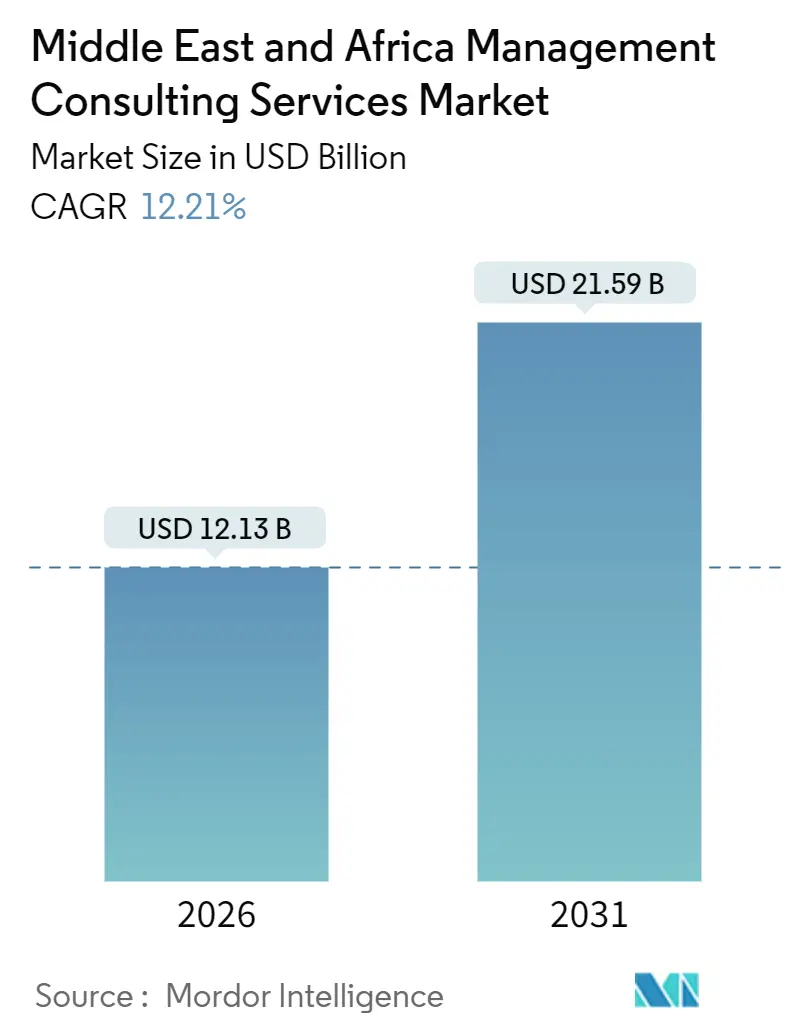
中東・アフリカの経営コンサルティングサービス市場規模は2026年に120億1,300万米ドルとなり、同期間中に12.21%のCAGRで成長し、2031年までに215億9,000万米ドルに達すると予測されています。湾岸協力会議(GCC)全域における強力な公共部門の変革プログラム、サブサハラアフリカへのプライベートエクイティ投資の急増、および環境・社会・ガバナンス(ESG)報告フレームワークの普及拡大が、この成長の根幹を形成しています。デジタルスキルのギャップ拡大、人工知能(AI)ユースケースへの需要増加、およびデータ保護規制の厳格化により、クライアントは外部の専門知識を求めるようになり、MEA経営コンサルティングサービス市場のアドレサブル市場の拡大につながっています。競争戦略は、セクター特化、国内デリバリー能力、および独自技術プラットフォームを中心に展開されており、これらはすべて政府系機関や多国籍企業との長期的・複合機能的なマンデートを確保することを目的としています。サウジアラビアとアラブ首長国連邦が依然として支出の中心地となっていますが、ナイジェリア、南アフリカ、エジプトは民間資本の流入とインフラ整備を背景に成長拠点として台頭しています。
主要レポートの要点
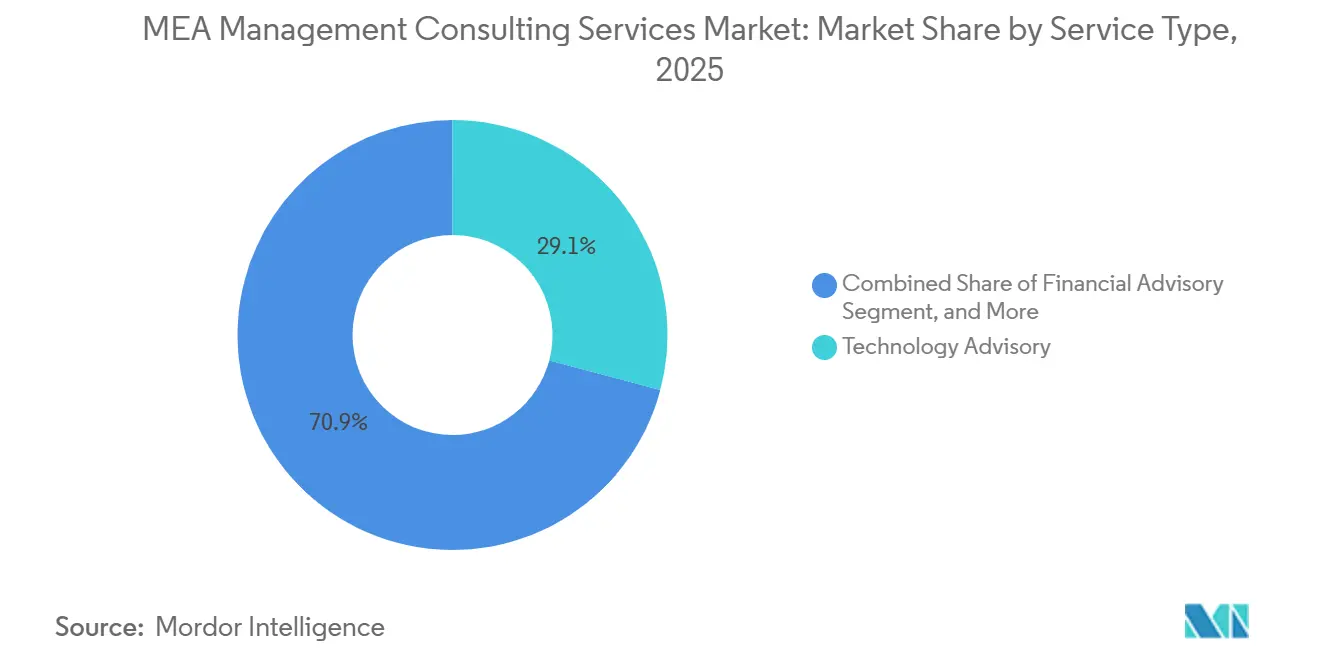
- サービスタイプ別では、テクノロジーアドバイザリーが2025年の収益シェアの29.11%を占め、2031年までに12.67%のCAGRを達成すると予測されています。
- テーマ別では、デジタルトランスフォーメーションが2025年の支出の38.29%を占めており、AI主導のトランスフォーメーションのサブセットは2031年までに12.88%のCAGRで加速する見込みです。
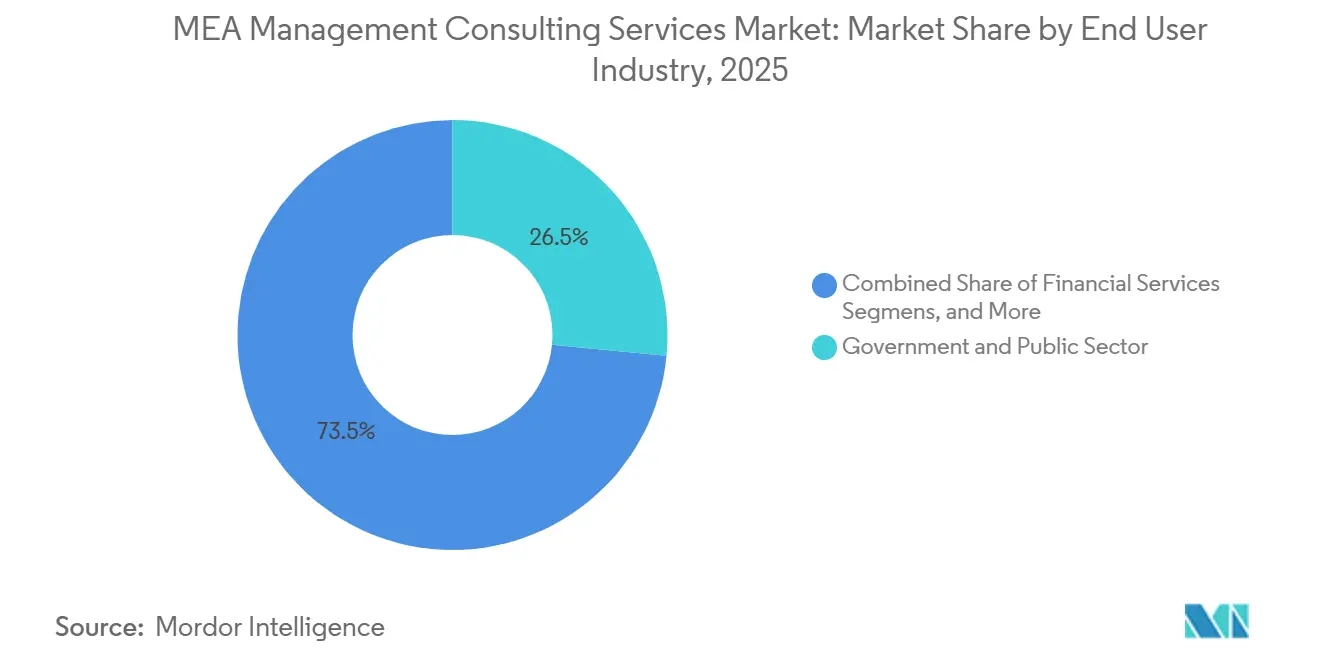
- エンドユーザー産業別では、政府・公共部門のクライアントが2025年のMEA経営コンサルティングサービス市場シェアの26.54%を保持しており、エネルギーおよびユーティリティは2026年〜2031年にかけて12.93%のCAGRで拡大すると予測されています。
- 企業規模別では、大企業が2025年の請求額の78.31%を占めていますが、中小企業は2031年までに13.54%のCAGRで成長すると予測されています。
- 国別では、サウジアラビアが2025年の収益シェアの51.23%を保持しており、2031年までに最速となる13.15%のCAGRを記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| GCCビジョンプログラムの下でデジタルトランスフォーメーション予算が増加 | +3.2% | サウジアラビア、アラブ首長国連邦、カタール、バーレーン、オマーン、クウェート | 中期(2〜4年) |
| 戦略立案の公共部門アウトソーシングが加速 | +2.8% | サウジアラビア、アラブ首長国連邦、エジプト、南アフリカ | 中期(2〜4年) |
| アフリカへのプライベートエクイティ投資がデューデリジェンスアドバイザリー需要を押し上げ | +2.1% | ナイジェリア、南アフリカ、エジプト、ケニア、ガーナ | 短期(2年以内) |
| ESGおよびグリーンファイナンスコンプライアンスコンサルティングへの競争 | +1.9% | GCCおよび南アフリカ | 長期(4年以上) |
| 中東に移転するグローバル・ケイパビリティ・センターが複合機能コンサルティング需要を牽引 | +1.5% | アラブ首長国連邦、サウジアラビア、カタール | 短期(2年以内) |
| オンラインおよびバーチャルコンサルティングプラットフォームへの中小企業の活用がTAMを拡大 | +0.7% | アラブ首長国連邦、南アフリカ、エジプト、およびMEA全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCCビジョンプログラムの下でデジタルトランスフォーメーション予算が増加
サウジアラビアは2024年から2029年にかけて情報技術インフラに1,200億サウジアラビア・リヤル(320億米ドル)を充当し、2025年までに政府サービス70%をクラウドプラットフォームへ移行することを義務付けている。KPMGの2024年保証ワークショップ、およびPwC・Strategy&・UnifyAppsによる2025年のAI主導型サステナビリティに関する覚書(MOU)は、カタール マネジメント コンサルティング サービス市場がESGオファリングにテクノロジープラットフォームを組み込んでいる様子を示している。ノース・フィールド・ウェストでは、年間110万トンの炭素回収と太陽光発電を統合しており、ライフサイクルアセスメントおよびカーボンクレジット構築に対する需要を高めている。そのため、各省庁はエンタープライズアーキテクチャ設計、レガシーシステム移行、およびチェンジマネジメントについてアドバイザーに相談するようになっている。アラブ首長国連邦は「デジタル政府戦略2025」のもとで政府サービスの100%デジタル化を推進しており、公共部門におけ深い実績を持つ企業が有利となる複雑な入札案件を生み出している。カタールの「デジタルアジェンダ2030」はスマートシティ実証事業およびAI活用型市民サービスに80億カタール・リヤル(22億米ドル)を配分しており、ここでもコンサルタントが複数年にわたる戦略的役割を担っている。国内データ保管と国民化された労働力を求めるローカライゼーション条項は、ローカルデリバリーハブを持つ企業をさらに有利にしている。これらの取り組みが相まって、中東・アフリカ マネジメント コンサルティング サービス市場に安定した案件パイプラインを確保している。
戦略立案の公共部門アウトソーシングが加速
サウジアラビアの公共投資ファンド(Public Investment Fund)は、合計資本支出がUSD 5,000億を超える40以上のギガプロジェクトで外部アドバイザーを起用しています[1]公共投資ファンド、「年次報告書2024」、pif.gov.sa。2024年には、アラブ首長国連邦が予算AED 5億(USD 1億3,600万)を超えるすべての連邦機関に対し、3年ごとに独立した戦略審査の実施を義務付け、第三者コンサルタントへの継続的な需要を即時に生み出しました。エジプトの主権ファンドはEGP 2,000億(USD 65億)相当のインフラおよびヘルスケア資産のフィージビリティスタディをアウトソーシングし、南アフリカも今や経営再建資金を求める国有企業に対して外部助言の調達を義務付けています。価格重視の調達によりマージンは圧縮されるものの、これらのマンデートの規模と複雑性が総支出を拡大させ、中東・アフリカの経営コンサルティングサービス市場を広げています。
アフリカへのプライベートエクイティ投資がデューデリジェンスアドバイザリー需要を押し上げ
アフリカのプライベートエクイティによる資金調達は2024年にUSD 61億に達し、コミットされた資本の68%が南アフリカ、ナイジェリア、エジプトに向けられました。スポンサーは優良資産を確保するために、商業的・業務的・ESGデューデリジェンスをますます求めるようになっています。ナイジェリアのフィンテックセクターでは、改正された中央銀行ガイドラインに基づく規制評価を必要とする12件のPEバックの取引が2025年に記録されました。南アフリカは再生可能エネルギーにUSD 18億を集め、技術的・社会的影響評価に関するアドバイザリー需要を生み出しています。エジプトの民営化パイプラインもバリュエーションと投資家レディネスのためにアドバイザーを頼りとしており、中東・アフリカの経営コンサルティングサービス市場の拡大を強化しています。
ESGおよびグリーンファイナンスコンプライアンスコンサルティングへの競争
アラブ首長国連邦は2024年の最初のグリーンボンドでUSD 20億を調達し、上場企業にESG情報の年次開示を義務付けるサステナブルファイナンスフレームワークを展開しました[2]アラブ首長国連邦財務省、「サステナブルファイナンスフレームワーク2024」、mof.gov.ae。サウジアラビアの資本市場庁(Capital Market Authority)は2024年に段階的なESG報告要件を導入しました。南アフリカは2025年に証券取引所のガイダンスをIFRS S1およびS2に合わせ、エジプトはその前年にグリーン分類体系を展開しました。コンサルタントはギャップ分析、データ管理システム、および保証レディネスにとって不可欠な存在となっており、中東・アフリカの経営コンサルティングサービス市場をさらに拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 上級バイリンガルコンサルタントの不足が報酬水準を押し上げ | -1.8% | サウジアラビア、アラブ首長国連邦、カタール、エジプト | 短期(2年以内) |
| 国有企業における調達主導の価格圧縮 | -1.4% | サウジアラビア、アラブ首長国連邦、エジプト、南アフリカ | 中期(2〜4年) |
| 越境データローカライゼーション規則が多国間プロジェクトを複雑化 | -0.9% | アラブ首長国連邦、サウジアラビア、南アフリカ、ナイジェリア | 中期(2〜4年) |
| 外資系ブティックに対する断片的な規制ライセンス体制 | -0.6% | GCC諸国、ナイジェリア、エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
上級バイリンガルコンサルタントの不足が報酬水準を押し上げ
アラビア語・英語バイリンガルのディレクターへの需要は供給を約30%上回り、企業は請求レートを年間最大20%引き上げることを余儀なくされています。アラブ首長国連邦のエミラティゼーション(Emiratisation)クォータは、2026年までに熟練職の2%を自国民が占めることを要求しており、AED 20万(USD 54,000)の入社ボーナスを生み出しています。サウジアラビアのニタカット(Nitaqat)プログラムは国内雇用目標を厳格化し、企業に高コストの研修アカデミーの設立を強いています。より高い料金体系とデリバリーの遅延が、中東・アフリカの経営コンサルティングサービスへのアドレサブル需要を抑制しています。
国有企業における調達主導の価格圧縮
サウジアラビアの2024年調達法は、入札評価において価格が60%を占めることを義務付けており、積極的な値引きとマージン圧縮を促しています。エジプトは3年間でアドバイザリー支出を25%削減することを目指し、南アフリカは上級スタッフの1日当たりのコンサルティングレートをZAR 8,000(USD 440)に上限設定しています。この価格圧力がMEA経営コンサルティングサービス市場全体の価値成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
テクノロジーアドバイザリーがリーダーシップを維持テクノロジーアドバイザリーセグメントは2025年の収益の29.11%を占め、MEA経営コンサルティングサービス市場において最大のシェアを確保しました。また、2031年までに12.67%で複利成長すると予測されており、絶対的な意味でMEA経営コンサルティングサービス市場規模の基幹的な成長ドライバーとなっています。サウジアラビアの国家サイバーセキュリティ庁(National Cybersecurity Authority)は、すべての政府機関が2027年までに機密ワークロードをローカライズすることを義務付け、アーキテクチャおよびコンプライアンス関連の案件でUSD 8億を生み出しました。アラブ首長国連邦の「AIストラテジー2031」は9つのセクターにわたって機械学習を展開することを目指しており、データガバナンスとバイアステストに関する高マージンのアドバイザリーを促進しています。
戦略コンサルティングは2025年の支出の4分の1未満を占め、経済多角化のアジェンダとアフリカの経営再建プロジェクトに支えられています。ファイナンシャルアドバイザリーのマンデートは民営化と不良資産の再構築に集中し、18%のシェアを確保しました。ヒューマンキャピタルコンサルティングは労働力の国産化とハイブリッドワークへの移行を支援し、業務コンサルティングはサプライチェーンと調達の再設計に取り組んでいます。これらのサービスラインが総じて、MEA経営コンサルティングサービス市場の学際的な性質を裏付けています。
注記: 各セグメントのシェアはレポート購入時に入手可能です


コンサルティングテーマ別:
デジタルトランスフォーメーションが支配デジタルトランスフォーメーションは2025年のテーマ別収益の38.29%を占め、MEA経営コンサルティングサービス市場における最大の柱となっています。そのカテゴリーの中で、AI主導のトランスフォーメーションは2031年まで年12.88%成長すると見込まれており、クライアントがデジタル化からアルゴリズム的自動化へとシフトしていることを反映しています。業務効率化プログラムのMEA経営コンサルティングサービス市場は依然として大きな規模を保っているものの、手の届きやすい効率改善が実現されるにつれてリーン化の取り組みは頭打ちになりつつあります。
リスクおよびコンプライアンスコンサルティングは増殖するデータ保護法規のもとで繁栄しており、ESGマンデートはサステナビリティアドバイザリーを後押ししています。2025年、アラブ首長国連邦は同地域において生成AIの企業採用率が最も高く42%を記録しました。サウジアラビアのUSD 400億のAI投資ビークルはさらに機会パイプラインを拡大しています。これらの動向は、テクノロジー、規制、チェンジマネジメントの各能力を統合できるコンサルタント会社への需要を増幅しています。
エンドユーザー産業別:
政府が基盤、エネルギーが急成長政府・公共部門のエンティティは2025年の請求額の26.54%を占め、MEA経営コンサルティングサービス市場における最大のシェアを持つセグメントです。このセグメントはデジタル政府、マクロ経済多角化、およびパフォーマンスマネジメントに向けた複数年プログラムの委託を継続しています。エネルギーおよびユーティリティは絶対的な規模では小さいものの、再生可能エネルギー発電目標と系統近代化に支えられ、12.93%のCAGRで最も速く成長しています。
サウジアラビアは2030年までに再生可能エネルギーの容量を58.7GWに増加させる予定であり、この大きな飛躍がプロジェクトファイナンスのアドバイザリーと系統統合の調査を触媒としています。アラブ首長国連邦のクリーンエネルギー推進とエジプトの太陽光・風力発電契約が機会の幅を広げています。金融サービス、通信、ヘルスケアもこのミックスを構成しており、それぞれセクター固有のテクノロジーおよび規制上の混乱に直面し、アドバイザリーサポートを必要としています。
注記: 各セグメントのシェアはレポート購入時に入手可能です
企業規模別:
大企業が主導、中小企業はバーチャルデリバリーで追い上げ大企業は2025年の収益の78.31%を占め、MEA経営コンサルティングサービス市場を支えています。大企業は戦略、テクノロジー、および組織再設計にまたがる広範な複合機能エンゲージメントを委託しています。しかし、中小企業はバーチャルコンサルティングプラットフォームがエンゲージメントのしきい値を30〜40%引き下げることで、2031年まで13.54%のCAGRで拡大する見込みです。サウジアラビアのモンシャート(Monsha'at)バウチャースキームやアラブ首長国連邦のハリファファンド(Khalifa Fund)などのプログラムがアドバイザリーフィーを補助し、より小規模な企業を専門的なコンサルティングサービスへと誘導することで、MEA経営コンサルティングサービス市場を拡大しています。
中小企業の貢献の増加はプロジェクトサイクルを短縮する一方でクライアント数を増やし、プロバイダーにとって業務上の複雑性を高めています。モジュール式のクラウドデリバリー型ツールキットをパッケージ化できる企業は、マージンを希薄化せずにこの段階的な成長を取り込む好位置に立っています。
地域分析
サウジアラビアのマネジメントコンサルティングサービス市場
サウジアラビアのコンサルティング需要は、オペレーターから投資家および規制当局への移行を基盤としている。NEOMおよびザ・レッドシーなどのプロジェクトは、独立した経済特区として独自の法制度および税制を有しており、それぞれ規制設計およびパフォーマンス指標に関するアドバイザリーを必要としている[3]NEOM、「プロジェクト概要」、neom.com。したがって、パブリック・インベストメント・ファンドの700 ビリオン 米ドル規模のポートフォリオは、継続的なセクター選定および資本配分に関する助言を必要としている。
アラブ首長国連邦のマネジメントコンサルティングサービス市場
アラブ首長国連邦は、連邦レベルおよび首長国レベルのプログラムにわたって支出を分散させている。アブダビの経済ビジョンは重工業の多角化を重視する一方、ドバイは観光、物流、および知識経済アジェンダへのコミットメントを維持している。管轄権が重複する複雑な構造は調達を困難にするが、ガバナンスおよび統合コンサルティングの範囲を拡大させる。
カタールのマネジメントコンサルティングサービス市場
カタールのコンサルティング市場は、カタールエナジー、カタール投資庁、および財務省という三つの主要クライアントと密接に結びついており、収益は炭化水素サイクルの影響を受けやすい。それにもかかわらず、ノースフィールド・イースト拡張プロジェクトおよび国家開発戦略は、合弁事業の組成およびデジタル政府に関する継続的なマンデートを生み出している。
アフリカのマネジメントコンサルティングサービス市場
南アフリカは、国有企業改革および再生可能エネルギー調達に関するアドバイザリーを活用している。2027年までのエジプトの民営化ロードマップは、バリュエーションおよび投資家向けマーケティング業務の機会をもたらす一方、ナイジェリアのfintech・通信エコシステムが支出を牽引しているが、治安の不安定さおよび通貨の変動性が外資系企業の現地展開を抑制している。ケニア、モロッコ、およびガーナは、特に自動車および航空宇宙サプライチェーンにおいてニッチな機会を提供しているが、現時点ではMEA全体のマネジメントコンサルティングサービス市場を動かすほどの規模には達していない。
規制環境
中東・アフリカ(MEA)のマネジメントコンサルティングサービス市場は、公共部門調達規則、データ保護、テクノロジーガバナンス要件が強化される中で運営されており、これらが助言業務の範囲設定と提供方法を形作っている。サウジアラビアでは、デジタル政府庁(DGA)がAI主導の評価を活用して政府サービスのパフォーマンスを測る2026-2030年デジタル政府ロードマップを推進しており、ローカライゼーションおよびデータ居住地条項がベンダー選定や提供モデルにますます影響を与えている。ESG開示義務も、2024年に導入されたサウジ資本市場庁の段階的ESG報告要件を含め、コンプライアンス主導のワークストリームになりつつある。
UAE全体では、ガバナンスが広範なデジタル化からより正式なAI監督へと移行している。2026年5月、UAE内閣は「国家エージェンティックAIプロジェクト」のためのガバナンスフレームワークを承認し、連邦省庁・機関間の責任を割り当て、展開を政府サービス業務に結びつけた。これらの規制・ガバナンスの変化により、コンプライアンス解釈とクラウド、サイバーセキュリティ、データ管理、AI統制における実装支援を組み合わせられるコンサルタントへの需要が高まっており、特に公共部門や規制対象産業の顧客においてその傾向が顕著である。
競争環境
上位10社のグローバル企業が合わせて収益の約60%を占めており、MEA経営コンサルティングサービス市場における集中度は中程度であることを示しています。Accentureは2024年にInspirageを買収し、リヤドおよびドバイにおけるクラウドコンサルティング能力を強化するとともに、製造とサプライチェーンにおけるセクター専門知識を加えました[4]Accenture、「最新の買収案件」、newsroom.accenture.com。Deloitteは2025年にリヤドにオフィスを開設し、ESGおよびソブリンウェルスアドバイザリーに注力しています。PwCはサウジアラビア・デジタル政府庁(Saudi Digital Government Authority)と提携してAIガバナンスフレームワークを策定し、AI政策設計に関する優先アドバイザーの地位を獲得しました。
地域ブティックはイスラム金融、ソブリンウェルス構築、フランコフォンアフリカなどのニッチ分野で繁栄しています。テクノロジープラットフォームも差別化を推進しており、各企業はエンゲージメントサイクルを25%短縮しマージン獲得を向上させる独自のデータアナリティクスエンジンを展開しています。一方、GCC諸国政府によるISO 20700の採用がデリバリー品質の基準を定め、低コストのオフショア参入者に対して認証への投資または排除リスクへの対応を迫っています。セクターの深さ、地域人材、デジタルデリバリーを融合させる能力が、MEA経営コンサルティングサービス市場において複雑な複数年マンデートを獲得するための決定的な要因となっています。
中東・アフリカ マネジメント コンサルティング サービス業界のリーダー企業
Accenture plc
Boston Consulting Group
Bain and Company
Deloitte Touche Tohmatsu Ltd
McKinsey and Company
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ マネジメント コンサルティング サービス市場
- Accenture plc
- McKinsey & Company, Inc.
- The Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Strategy& LLC
- Oliver Wyman Group LLC
- Roland Berger GmbH
- Alvarez & Marsal Holdings, LLC
- Booz Allen Hamilton Inc.
- Arthur D. Little, Inc.
- L.E.K. Consulting LLC
- Arif Kitchlew Management Consultancy L.L.C.
- Proclipse Consulting Pvt. Ltd.
- Várri Consultancy OÜ
- Decision Management Consultants, Inc.
- Alpha Equity Management Consultancy L.L.C.
- Kaizen Consulting Group DMCC
- A&Z Management Consultants LLC
- Affility Consulting Ltd.
- NH Management Consulting LLC
- Kearney, Inc.

市場機会と将来展望
主要なホワイトスペースは、主権国家および規制対象の顧客向けに戦略、アーキテクチャ、ガバナンス、実行を組み合わせたフルスタックのAIおよびデジタル基盤提供である。サウジアラビアでは、HUMAIN(パブリック・インベストメント・ファンド傘下企業)が2026年5月にアクセンチュアおよびマッキンゼーとの協業を発表し、政府、エネルギー、金融、製造業などのセクターにわたり、データセンター、クラウドプラットフォーム、大規模言語モデルの実現などのインフラ要素を含めた大規模AI変革を加速させるとした。この種のプラットフォーム主導プログラムは、テクノロジーアドバイザリー、オペレーティングモデルの再設計、チェンジマネジメントを組み合わせた複数年にわたる委任業務を支えている。
もう一つの近未来的機会は、政府全体でのエージェンティックAI採用と、それを監査可能かつ安全にするために必要な業務変更である。UAE内閣が2026年5月に発表した「国家エージェンティックAIプロジェクト」のガバナンスフレームワークは、公務員研修の推進と相まって、政策から実装までの支援―AIガバナンス設計、労働力のスキルアップ、プロセス再設計、各省庁でのデータ品質プログラム―への需要を示している。並行して、2026年の中東通信事業者に関する業界動向で言及されているように、デジタルプラットフォームの収益化と高度な分析を追求する通信事業者は、AIをネットワークおよび顧客業務に統合する収益多様化、データ運用モデル、効率化プログラムに関連するコンサルティング案件のパイプラインを示唆している。
Recent Industry Developments in 中東・アフリカ マネジメント コンサルティング サービス市場
- 2026年6月:ボストン コンサルティング グループ(BCG)プラティニオンが、デジタルアジェンダ2030と国家AI戦略を支援するためカタール事業を開始。この開始により、BCGプラティニオンは地域顧客向けのAIおよびデジタル施策を強化するためカタールでの展開を拡大する。この動きにより、カタールにおける官民両部門のデジタル変革の提供能力が強化される。
- 2026年5月:HumainとMcKinseyがサウジアラビア全域でAI変革を加速するために協業。この提携は、サウジアラビアの官民組織とのAI変革関連案件を推進する。この協業により、Humainとの提携を通じてマッキンゼーのサウジでの展開が拡大する。
- 2026年2月:アクセンチュアがAvanseusから先進AI技術を取得し、自律型ネットワーク機能を支援。この買収により、アクセンチュアの地域における通信AIスタックが拡大する。この取引により、MEA全域でAIを活用したネットワーク近代化のサービスが強化される。


中東・アフリカ マネジメント コンサルティング サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は中東・アフリカ全域の公共機関および民間組織に対して提供されたマネジメントコンサルティング業務から得られた収益を対象とし、戦略、オペレーション、および変革アドバイザリー業務を含み、米ドル建てで報告される。
対象外の範囲:アウトソーシングされたビジネスプロセスサービス、スタッフ増強、およびアドバイザリーではなくデリバリーとして請求される純粋なIT実装業務は除外される。
グメンテーション概要
- サービスタイプ別
- 業務コンサルティング
- 戦略コンサルティング
- ファイナンシャルアドバイザリー
- テクノロジーアドバイザリー
- ヒューマンキャピタルおよびチェンジマネジメント
- コンサルティングテーマ別
- デジタルトランスフォーメーション
- ESG/サステナビリティ
- 業務効率化
- リスクおよびコンプライアンス
- その他のテーマ
- エンドユーザー産業別
- 金融サービス
- ライフサイエンス・ヘルスケア
- ITおよび通信
- 政府・公共部門
- エネルギーおよびユーティリティ
- 小売およびEコマース
- 企業規模別
- 大企業
- 中小企業
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コンサルティングに対する地域の需要プールをマッピングし、セクターおよび国別に支出が発生しやすい箇所を確認することから始めた。世界銀行およびIMFのマクロ系列(GDP、投資、公共財政)、ならびに主要MEA諸国の国家計画・統計当局の統計など、アドバイザリーニーズに結びつく公開指標を活用した。
前提条件を精緻化するため、産業活動を示す貿易パターンについては国連コムトレード、サービスおよび投資の文脈ついてはWTOおよびUNCTAD、ホワイトカラー雇用および賃金動向についてはILO労働データも参照した。これらは企業の年次報告書および投資家向けプレゼンテーション、信頼性の高いビジネス系報道機関、ならびにデジタル・アナリティクス主導のコンサルティングテーマに関連する企業財務、ニュース、契約・入札追跡、特許データベースに関する有料サブスクリプションの限定的な利用によって補完された。上記のデスクソースリストはあくまで例示であり、収集、検証、および明確化のために他の多数の公開・有料参考資料が使用された。
一次インタビューおよびサーベイ
一次調査は、政府変革、エネルギー、金融サービス、通信、その他の大口購買者にわたるプロジェクトの価格設定、稼働率、および案件構成を検証するために活用された。湾岸諸国、北アフリカ、およびサブサハラアフリカのデリバリーリーダー、プラクティスヘッド、およびクライアント側マネージャーと対話し、請求レート、プロジェクト期間、ローカルデリバリーの構成などの前提条件を最終集計前に修正した。
一調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | CXO:16% |
| ミドルティア:50% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:22% | マネージャー:49% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築され、MEA全域のセクター支出能力、主要変革プログラムの強度、および企業活動水準からサービス需要を再構築し、浸透率と価格ロジックを用いてコンサルティング収益プールに変換した。また、地域・ローカル企業のサンプリングされたアドバイザリー収益の積み上げや、一般的なプロジェクトタイプにおける役割別平均請求レートに推定請求可能工数を乗じる手法など、選択的なボトムアップ推計によって総計をクロスチェックし、外れ値を修正した。
モデルの主要インプットには、政府近代化予算および公共調達シグナル、通常プログラム管理支援を必要とする大規模設備投資プロジェクトパイプライン、デジタル・データ変革の採用ペース、ならびにガバナンス業務を生み出す規制およびESG報告要件が含まれた。また実現米ドル収益に影響するインフレおよび為替動向も組み込んだ。国別またはセクター別データに欠損がある場合は代理指標を使用し、インタビューフィードバックを用いてキャリブレーションを行い、大規模組織あたりの暗示的支出が現実的な水準に保たれるようにした。
予測については、MEAにおけるコンサルティング需要が政策サイクル、大型プロジェクトのタイミング、および民間投資センチメントとともに変動するため、シナリオ分析を適用した。一次専門家からの変数レベルの見通しを用いて、プロジェクト開始、価格進行、および稼働率についてベース、保守的、および加速シナリオを設定し、それらのシナリオを年間市場価値に変換した。
データ検証と更新サイクル
アウトプットは、単一のデータ系列や単一の視点に依存しないよう、複数のチェックを通じて検証された。公開入札活動、主要プログラム発表、および企業投資パターンなどの独立したシグナルと照合してコンサルティング強度の含意を比較し、ドライバーが回答者の説明と一致するまで異常値を修正した。
承前に、モデルと前提条件は社内アナリストレビューを経て、国別合計、成長率、および価格ロジックが分散と内部整合性について検証される。レポートは年次で更新され、重要なイベントが支出見通しを変化させた場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終納品前に最終確認が実施される。
Mordor Intelligenceの中東・アフリカ マネジメント コンサルティング サービス市場推計と他の公表推計との比較
MEAマネジメントコンサルティングサービスの公表市場規模がしばしば異なるのは、各社が地理的範囲、サービス境界、および米ドル換算タイミングを同一の方法で扱っていないためである。また、実装主体の業務をどの程度コンサルティングとして計上するか、および公共部門プログラムを発表予算と実現支出のどちらで把握するかによっても差異が生じる。
この市場における主要な差異要因は通常、デジタル変革業務の取り扱い(アドバイザリー対デリバリー)、大型政府プログラムと民間セクター案件に割り当てられるシェア、およびインフレと通貨変動時の求レート進行の前提である。これらのインプットが国別・最終用途別の一貫した需要プールに整合されていない場合、成長に関するストーリーが類似していても総計は変動し得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 120億1,300万米ドル(2026年) | |
| 地域コンサルタント会社A | 109億米ドル(2026年) | 公共部門プログラムに関連する変革アドバイザリーの一部を除外したより狭い視点を採用し、より保守的な請求レート上昇を適用しているため、同年の米ドル合計が低くなっている。 |
| 業界団体B | 148億米ドル(2026年) | 隣接する専門サービスおよびより大きなシェアの実装主導型デジタル業務を含めており、実現コンサルティング請求書に対して米ドル換算を過大評価する平均為替レートを使用している可能性がある。 |
この表は2026年の数値を中心に明確な幅を示しており、Mordor Intelligenceのモデルでは計上収益はMEAデリバリーに対して請求されたアドバイザリー主導のマネジメントコンサルティングに限定され、隣接するアウトソーシングおよび純粋な実装収益は除されている。対象範囲と価格のチェックを経た後、残余の差異は主に公共プログラムが実現コンサルティング支出にどのように変換されるか、および変動の大きい通貨に対して為替タイミングがどのように適用されるかに起因している。


レポートで回答された主な質問
中東・アフリカにおけるコンサルティング支出の成長速度はどれくらいか?
MEA経営コンサルティングサービス市場は2026年〜2031年にかけて12.21%のCAGRを記録すると予測されており、グローバル平均を上回っています。
アドバイザリーフィーにおいて最大のシェアを占める国はどこか?
サウジアラビアは2025年の地域収益の51.23%でトップに立ち、13.15%のCAGRで拡大を続けると予測されています。
最も多くの収益をもたらすサービスラインはどれか?
テクノロジーアドバイザリーは2025年の請求額の29.11%のシェアを保有しており、最も高い収益を上げているセグメントです。
エネルギーセクターにおけるコンサルティングの急増を牽引しているものは何か?
サウジアラビア、アラブ首長国連邦、および南アフリカにわたる国家再生可能エネルギー目標と系統近代化プログラムが、戦略、ファイナンシング、および実装支援への需要を高めています。
中小企業はコンサルティングブームの恩恵を受けているか?
はい。バーチャルコンサルティングプラットフォームがコストとアクセスの障壁を下げることで、中小企業のエンゲージメントは2031年まで年13.54%で成長すると見込まれています。
グローバル大手企業の間での市場集中度はどの程度か?
上位10社が地域収益の約60%を占めており、ニッチなマンデートに対応できる特化型ローカル企業に余地が残されています。
最終更新日:


