
Tamaño y Participación del Mercado de Servicios de Consultoría de Gestión de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
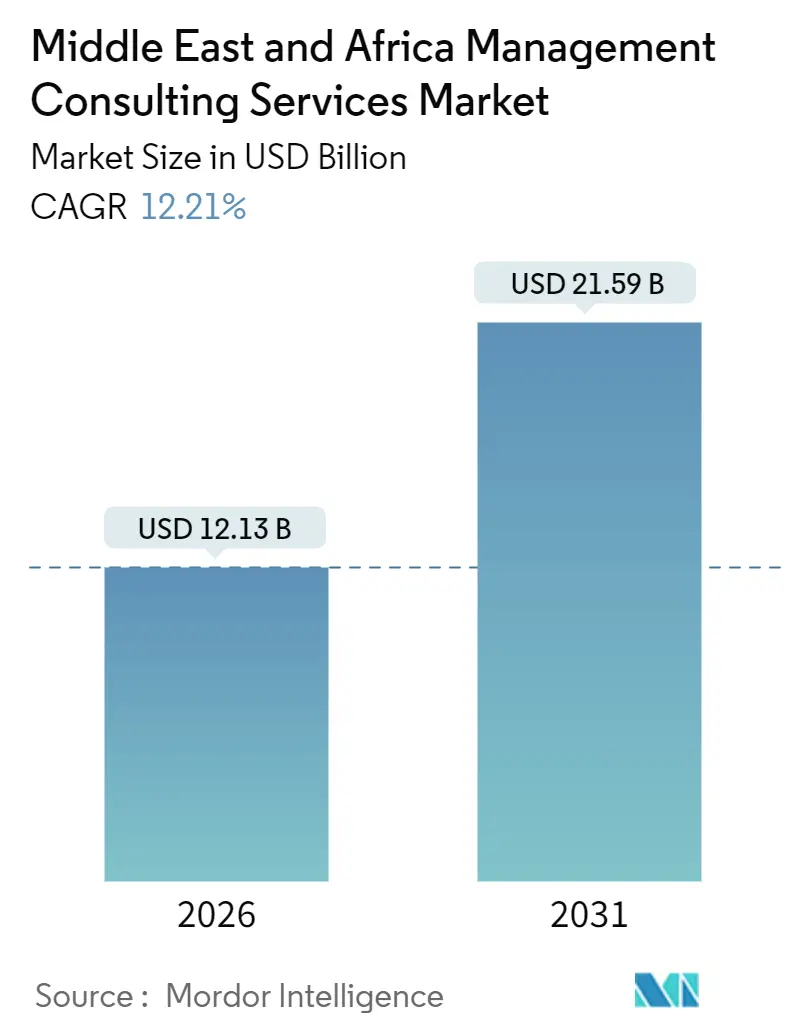
| Tamaño del Mercado (2026) | 12.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.59 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.21 % |
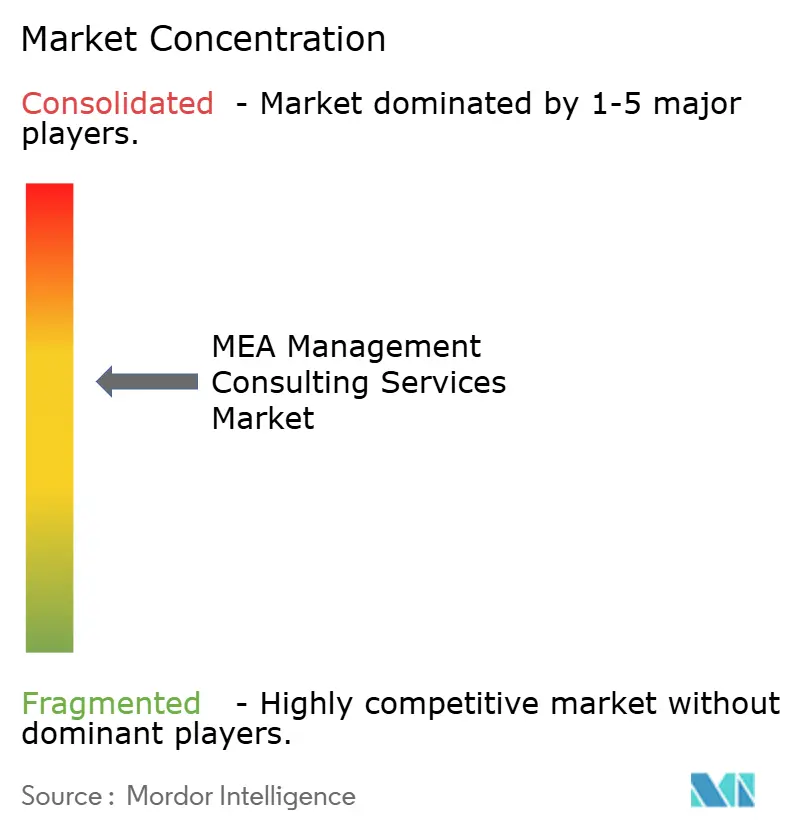
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Servicios de Consultoría de Gestión de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de servicios de consultoría de gestión de Oriente Medio y África es de USD 12,13 mil millones en 2026 y se prevé que alcance USD 21,59 mil millones en 2031, lo que se traduce en una CAGR del 12,21% durante el período. Los sólidos programas de transformación del sector público en el Consejo de Cooperación del Golfo, un marcado aumento en el despliegue de capital privado en el África subsahariana y la creciente adopción de marcos de presentación de informes ambientales, sociales y de gobernanza forman la columna vertebral de esta expansión. La creciente brecha de competencias digitales, la creciente demanda de casos de uso de inteligencia artificial y los mandatos más estrictos de protección de datos están impulsando a los clientes a buscar experiencia externa, ampliando así el grupo direccionable para el mercado de servicios de consultoría de gestión de MEA. Las estrategias competitivas giran en torno a la especialización sectorial, la capacidad de prestación en el país y las plataformas tecnológicas propietarias, todas orientadas a asegurar mandatos a largo plazo y multifuncionales con entidades soberanas y corporaciones multinacionales. Arabia Saudita y los Emiratos Árabes Unidos siguen siendo el epicentro del gasto, aunque Nigeria, Sudáfrica y Egipto están emergiendo como nodos de crecimiento impulsados por la afluencia de capital privado y el desarrollo de infraestructuras.
Conclusiones Clave del Informe
- Por tipo de servicio, la consultoría tecnológica captó el 29,11% de la cuota de ingresos en 2025 y también se proyecta que registre una CAGR del 12,67% hasta 2031.
- Por tema, la transformación digital representó el 38,29% del gasto en 2025; el subconjunto de transformación impulsada por IA está preparado para acelerar a una CAGR del 12,88% hasta 2031.
- Por industria de usuario final, los clientes del gobierno y del sector público retuvieron el 26,54% de la cuota del mercado de servicios de consultoría de gestión de MEA en 2025; se prevé que energía y utilities se expandan a una CAGR del 12,93% entre 2026 y 2031.
- Por empresa, las grandes organizaciones representaron el 78,31% de la facturación de 2025, aunque se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 13,54% hasta 2031.
- Por país, Arabia Saudita ostentó el 51,23% de la cuota de ingresos en 2025 y también se espera que registre la CAGR más rápida del 13,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los presupuestos de transformación digital aumentan bajo los programas de visión del CCG | +3.2% | Arabia Saudita, Emiratos Árabes Unidos, Catar, Baréin, Omán, Kuwait | Mediano plazo (2-4 años) |
| La externalización del sector público en la formulación de estrategias se acelera | +2.8% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| El despliegue de capital privado en África impulsa la demanda de asesoría de diligencia debida | +2.1% | Nigeria, Sudáfrica, Egipto, Kenia, Ghana | Corto plazo (≤ 2 años) |
| Carrera por la consultoría de cumplimiento ESG y finanzas verdes | +1.9% | CCG y Sudáfrica | Largo plazo (≥ 4 años) |
| La reubicación de centros de capacidad global en Oriente Medio impulsa necesidades de consultoría multifuncional | +1.5% | Emiratos Árabes Unidos, Arabia Saudita, Catar | Corto plazo (≤ 2 años) |
| La adopción de plataformas de consultoría en línea y virtual por parte de las pymes amplía el TAM | +0.7% | Emiratos Árabes Unidos, Sudáfrica, Egipto y MEA en general | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Presupuestos de Transformación Digital Aumentan Bajo los Programas de Visión del CCG
Arabia Saudita ha destinado 120 mil millones de SAR (32 mil millones de USD) para infraestructura de tecnología de la información entre 2024 y 2029, incluido un mandato que exige que el 70% de los servicios gubernamentales migren a plataformas en la nube para 2025. Los talleres de aseguramiento de KPMG en 2024 y el memorando de entendimiento de PwC-Strategy&-UnifyApps en 2025 sobre sostenibilidad impulsada por inteligencia artificial demuestran cómo el mercado de servicios de consultoría de gestión de Qatar está integrando plataformas tecnológicas en las ofertas de ESG. North Field West, que integra 1,1 millones de toneladas por año de captura de carbono y energía solar, amplifica la demanda de evaluaciones del ciclo de vida y estructuración de créditos de carbono. Los ministerios, por tanto, recurren a asesores para el diseño de arquitectura empresarial, la migración de sistemas heredados y la gestión del cambio. Los Emiratos Árabes Unidos persiguen la prestación de servicios 100% digitales en el marco de su Estrategia de Gobierno Digital 2025, lo que genera licitaciones complejas que favorecen a las empresas con sólidas credenciales en el sector público. La Agenda Digital 2030 de Qatar asigna 8 mil millones de QAR (2,2 mil millones de USD) a proyectos piloto de ciudades inteligentes y servicios ciudadanos habilitados por inteligencia artificial, incorporando nuevamente a consultores en roles estratégicos plurianuales. Las cláusulas de localización que exigen la residencia de datos en el país y una fuerza laboral nacionalizada inclinan aún más las adjudicaciones hacia las firmas con centros de prestación de servicios locales. En conjunto, estas iniciativas garantizan un flujo constante de proyectos para el mercado de servicios de consultoría de gestión de Oriente Medio y África.
La Externalización del Sector Público en la Formulación de Estrategias se Acelera
El Fondo de Inversión Pública de Arabia Saudita ha contratado asesores externos en más de 40 gigaproyectos con desembolsos de capital combinados que superan los USD 500 mil millones[1]Fondo de Inversión Pública, "Informe Anual 2024," pif.gov.sa. En 2024, los Emiratos Árabes Unidos ordenaron a todas las entidades federales con presupuestos superiores a AED 500 millones (USD 136 millones) que realizaran revisiones estratégicas independientes de forma trienal, creando al instante una necesidad recurrente de consultores externos. El Fondo Soberano de Egipto externalizó estudios de viabilidad para activos de infraestructura y atención sanitaria por valor de EGP 200 mil millones (USD 6,5 mil millones), mientras que Sudáfrica ahora obliga a las empresas estatales que solicitan fondos de reestructuración a contratar asesoramiento externo. Aunque la contratación ponderada por precio comprime los márgenes, el volumen y la complejidad de estos mandatos amplían el gasto total, ensanchando así el mercado de servicios de consultoría de gestión de Oriente Medio y África.
El Despliegue de Capital Privado en África Impulsa la Demanda de Asesoría de Diligencia Debida
La captación de capital privado en África alcanzó USD 6,1 mil millones en 2024, con el 68% del capital comprometido con Sudáfrica, Nigeria y Egipto. Los patrocinadores buscan cada vez más diligencia debida comercial, operativa y ESG para asegurar activos de calidad. El sector fintech de Nigeria registró 12 operaciones respaldadas por capital privado en 2025 que requirieron evaluaciones regulatorias bajo las directrices revisadas del Banco Central. Sudáfrica atrajo USD 1,8 mil millones hacia las energías renovables, impulsando la demanda de asesoría para evaluaciones técnicas y de impacto social. El proceso de privatización de Egipto también recurre a asesores para la valoración y la preparación de inversores, reforzando la expansión del mercado de servicios de consultoría de gestión de Oriente Medio y África.
Carrera por la Consultoría de Cumplimiento ESG y Finanzas Verdes
Los Emiratos Árabes Unidos recaudaron USD 2 mil millones a través de su primer bono verde en 2024 y pusieron en marcha un Marco de Finanzas Sostenibles que obliga a las empresas cotizadas a publicar divulgaciones ESG anuales[2]Ministerio de Finanzas de los EAU, "Marco de Finanzas Sostenibles 2024," mof.gov.ae. La Autoridad del Mercado de Capitales de Arabia Saudita introdujo requisitos de presentación de informes ESG escalonados en 2024. Sudáfrica alineó su guía de bolsa de valores con IFRS S1 e IFRS S2 en 2025, mientras que Egipto implementó una taxonomía verde el año anterior. Los consultores se han convertido, por lo tanto, en esenciales para los análisis de brechas, los sistemas de gestión de datos y la preparación para la aseguranza, ampliando aún más el mercado de servicios de consultoría de gestión de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La escasez de consultores bilingües sénior infla las tarifas | -1.8% | Arabia Saudita, Emiratos Árabes Unidos, Catar, Egipto | Corto plazo (≤ 2 años) |
| Compresión de precios liderada por la contratación pública en empresas estatales | -1.4% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Las normas de localización de datos transfronterizos complican los proyectos multinacionales | -0.9% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Nigeria | Mediano plazo (2-4 años) |
| Licencias regulatorias fragmentadas para boutiques de propiedad extranjera | -0.6% | Estados del CCG, Nigeria, Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Consultores Bilingües Sénior Infla las Tarifas
La demanda de directores bilingües árabe-inglés supera a la oferta en aproximadamente un 30%, lo que obliga a las empresas a aumentar las tarifas de facturación hasta un 20% año tras año. Las cuotas de emiratización en los Emiratos Árabes Unidos exigen que el 2% de los puestos especializados estén ocupados por nacionales para 2026, lo que impulsa bonificaciones de incorporación de AED 200.000 (USD 54.000). El programa Nitaqat de Arabia Saudita endurece los objetivos de contratación nacional, obligando a las empresas a establecer costosas academias de formación. Las estructuras de tarifas más elevadas y los retrasos en la prestación de servicios moderan la demanda direccionable de servicios de consultoría de gestión de Oriente Medio y África.
Compresión de Precios Liderada por la Contratación Pública en Empresas Estatales
La ley de contratación pública de Arabia Saudita de 2024 exige que el precio represente el 60% de la evaluación de las ofertas, lo que provoca descuentos agresivos y compresión de márgenes. Egipto tiene como objetivo reducir el gasto en asesoría en un 25% en tres años, mientras que Sudáfrica limita las tarifas diarias de consultoría para el personal sénior en ZAR 8.000 (USD 440). La presión de precios resultante frena el crecimiento del valor general en el mercado de servicios de consultoría de gestión de MEA.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consultoría Tecnológica Mantiene el LiderazgoEl segmento de consultoría tecnológica representó el 29,11% de los ingresos de 2025, asegurando la mayor cuota del mercado de servicios de consultoría de gestión de MEA. También se proyecta que se compound al 12,67% hasta 2031, lo que lo convierte en un impulsor fundamental del tamaño del mercado de servicios de consultoría de gestión de MEA en términos absolutos. La Autoridad Nacional de Ciberseguridad de Arabia Saudita ordenó que todas las agencias gubernamentales localicen las cargas de trabajo sensibles para 2027, generando USD 800 millones en compromisos de arquitectura y cumplimiento. La Estrategia de IA 2031 de los Emiratos Árabes Unidos tiene como objetivo desplegar el aprendizaje automático en nueve sectores, impulsando la asesoría de alto margen sobre gobernanza de datos y pruebas de sesgo.
La consultoría de estrategia representó poco menos de una cuarta parte del gasto de 2025, impulsada por las agendas de diversificación económica y los proyectos de reestructuración en África. Los mandatos de asesoría financiera se concentraron en torno a privatizaciones y reestructuraciones de activos en dificultades, asegurando una cuota del 18%. La consultoría de capital humano apoya la nacionalización de la fuerza laboral y las transiciones al trabajo híbrido, mientras que la consultoría de operaciones atiende el rediseño de la cadena de suministro y la contratación pública. En conjunto, estas líneas de servicio subrayan la naturaleza multidisciplinar del mercado de servicios de consultoría de gestión de MEA.
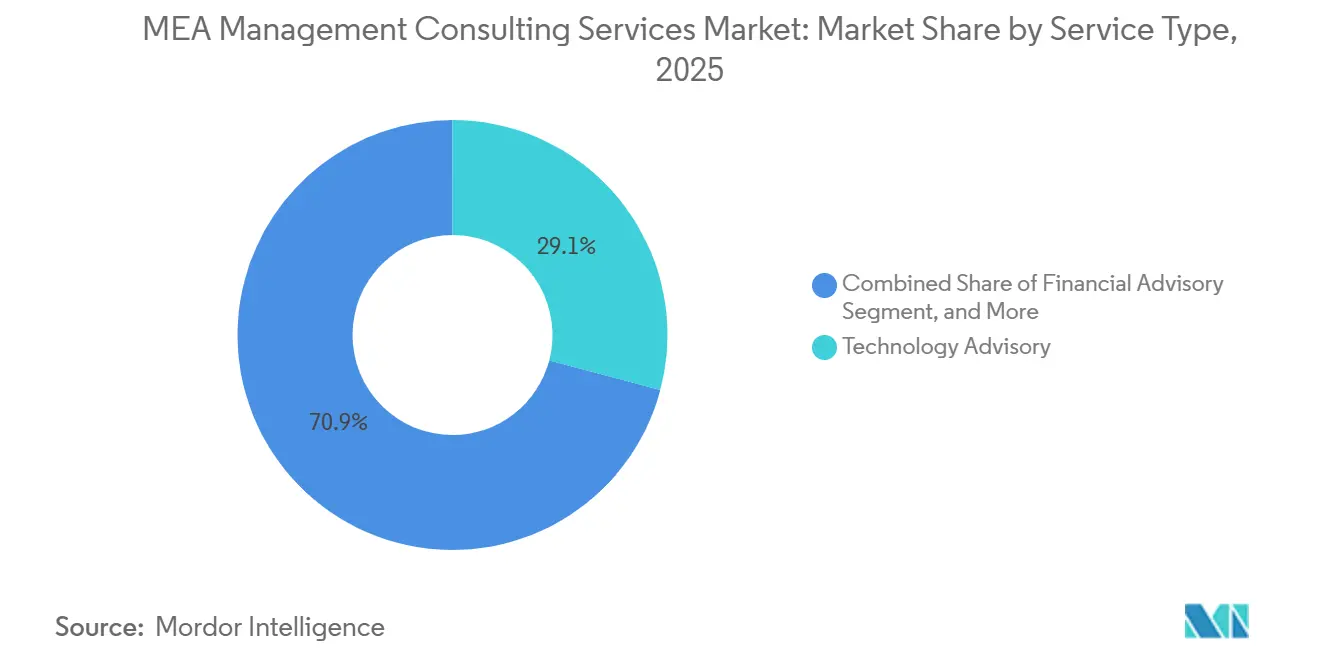
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tema de Consultoría:
La Transformación Digital DominaLa transformación digital representó el 38,29% de los ingresos temáticos en 2025, convirtiéndola en el mayor pilar del mercado de servicios de consultoría de gestión de MEA. Dentro de ese paraguas, la transformación impulsada por IA está preparada para crecer un 12,88% anual hasta 2031, reflejando el cambio de los clientes de la digitalización a la automatización algorítmica. El mercado de servicios de consultoría de gestión de MEA para programas de excelencia operativa sigue siendo considerable, aunque las iniciativas lean están alcanzando una meseta a medida que se realizan las eficiencias más fáciles de lograr.
La consultoría de riesgos y cumplimiento prospera con la proliferación de normativas de protección de datos, mientras que los mandatos ESG impulsan la asesoría de sostenibilidad. En 2025, los Emiratos Árabes Unidos registraron la mayor tasa de adopción empresarial de IA generativa en la región, con un 42%. El vehículo de inversión en IA de USD 40 mil millones de Arabia Saudita amplía aún más los flujos de oportunidades. Estos desarrollos amplifican la demanda de consultoras capaces de sintetizar competencias en tecnología, regulación y gestión del cambio.
Por Industria de Usuario Final:
El Gobierno Sigue siendo el Ancla, la Energía Avanza RápidamenteLas entidades gubernamentales y del sector público representaron el 26,54% de la facturación de 2025, la mayor cuota del mercado de servicios de consultoría de gestión de MEA. El segmento continúa encargando programas plurianuales de gobierno digital, diversificación macroeconómica y gestión del rendimiento. Energía y utilities, aunque menores en términos absolutos, son los de mayor crecimiento a una CAGR del 12,93%, respaldados por objetivos de generación de energías renovables y modernización de la red eléctrica.
Arabia Saudita pretende aumentar la capacidad renovable a 58,7 GW para 2030, un salto que cataliza la asesoría en financiación de proyectos y estudios de integración de redes. El impulso de energía limpia de los Emiratos Árabes Unidos y los contratos de energía solar y eólica de Egipto amplían el conjunto de oportunidades. Los servicios financieros, las telecomunicaciones y la atención sanitaria completan la combinación, cada uno enfrentando disrupciones tecnológicas y regulatorias específicas del sector que requieren apoyo de asesoría.
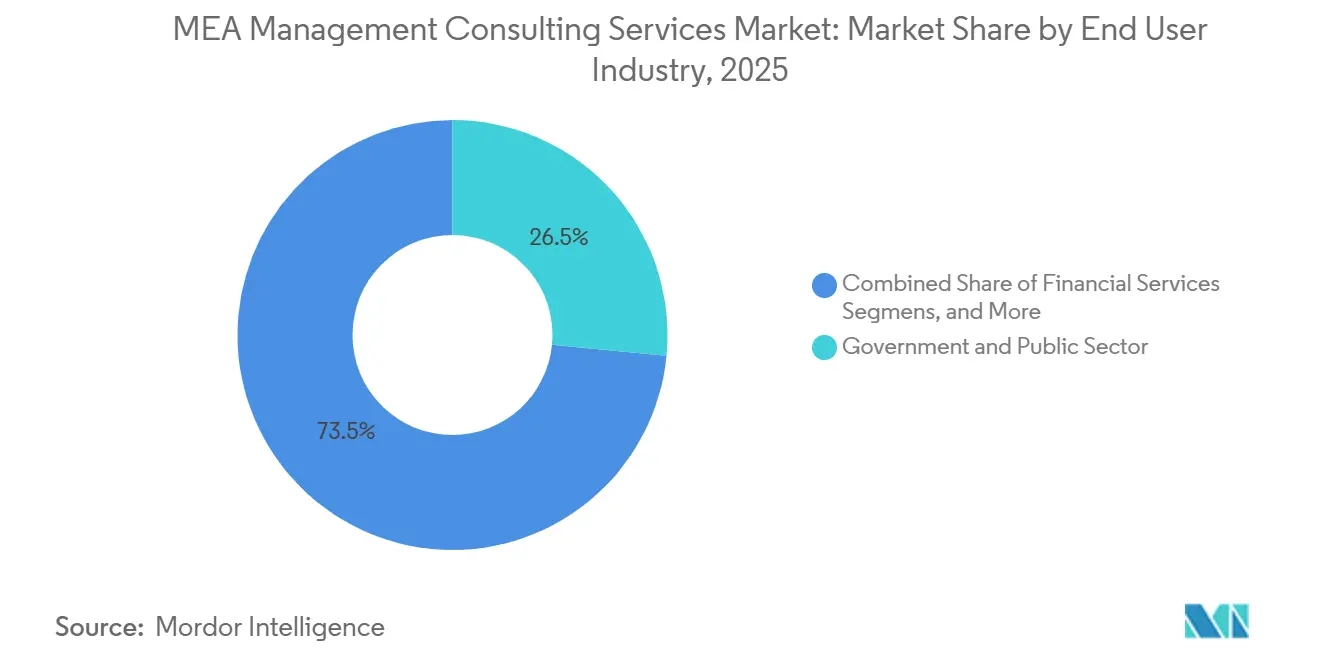
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Empresa:
Los Grandes Clientes Dominan, las Pymes se Ponen al Día a través de la Prestación VirtualLas grandes empresas representaron el 78,31% de los ingresos de 2025, ancla del mercado de servicios de consultoría de gestión de MEA. Encargan compromisos amplios y multifuncionales que abarcan estrategia, tecnología y rediseño organizacional. Sin embargo, las pequeñas y medianas empresas se expandirán a una CAGR del 13,54% hasta 2031, ya que las plataformas de consultoría virtual reducen los umbrales de compromiso en un 30-40%. Programas como el esquema de vales Monsha'at de Arabia Saudita y el Fondo Khalifa en los Emiratos Árabes Unidos subvencionan las tarifas de asesoría, empujando a las empresas más pequeñas hacia los servicios de consultoría profesional y ampliando el mercado de servicios de consultoría de gestión de MEA.
La creciente contribución de las pymes conlleva ciclos de proyecto más cortos pero mayor número de clientes, lo que incrementa la complejidad operativa para los proveedores. Las empresas capaces de ofrecer kits de herramientas modulares entregados en la nube están bien posicionadas para capturar este crecimiento incremental sin diluir los márgenes.
Análisis Geográfico
Mercado de Servicios de Consultoría de Gestión de Arabia Saudita
La demanda de consultoría en Arabia Saudita se sustenta en su transición de operador a inversor y regulador. Proyectos como NEOM y The Red Sea son zonas económicas independientes con regímenes legales y fiscales propios, cada uno de los cuales requiere asesoramiento en diseño regulatorio y métricas de desempeño[3]NEOM, "Descripción General del Proyecto," neom.com. La cartera de 700 mil millones de USD del Fondo de Inversión Pública requiere, por tanto, asesoramiento continuo en selección sectorial y asignación de capital.
Mercado de Servicios de Consultoría de Gestión de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos distribuyen el gasto entre programas federales y a nivel de emirato. La visión económica de Abu Dabi hace hincapié en la diversificación de la industria pesada, mientras que Dubái mantiene su compromiso con las agendas de turismo, logística y economía del conocimiento. La interacción de jurisdicciones superpuestas complica la contratación pública, pero amplía el alcance de la consultoría en gobernanza e integración.
Mercado de Servicios de Consultoría de Gestión de Catar
El mercado de consultoría de Catar está estrechamente vinculado a tres clientes ancla: QatarEnergy, la Autoridad de Inversión de Catar y el Ministerio de Finanzas, lo que hace que los ingresos sean sensibles a los ciclos de hidrocarburos. No obstante, la expansión de North Field East y la Estrategia Nacional de Desarrollo generan mandatos recurrentes en estructuración de empresas conjuntas y gobierno digital.
Mercado de Servicios de Consultoría de Gestión de África
Sudáfrica recurre al asesoramiento para la reforma de empresas estatales y la contratación de energías renovables. La hoja de ruta de privatización de Egipto hasta 2027 abre oportunidades de valoración y captación de inversores, mientras que los ecosistemas de fintech y telecomunicaciones de Nigeria dominan el gasto, aun cuando la volatilidad en materia de seguridad y divisas frena la expansión presencial de las empresas extranjeras. Kenia, Marruecos y Ghana ofrecen oportunidades de nicho, especialmente en cadenas de suministro de automoción y aeroespacial, pero actualmente carecen de la escala necesaria para modificar el mercado general de servicios de consultoría de gestión de Oriente Medio y África.
Panorama regulatorio
El mercado de servicios de consultoría de gestión en Oriente Medio y África opera dentro de una red cada vez más estricta de normas de contratación del sector público, protección de datos y requisitos de gobernanza tecnológica que determinan cómo se define y se presta el trabajo de asesoría. En Arabia Saudita, la Autoridad de Gobierno Digital (DGA) está avanzando en una hoja de ruta de gobierno digital 2026-2030 que utiliza evaluaciones impulsadas por IA para el desempeño de los servicios gubernamentales, mientras que las cláusulas de localización y residencia de datos influyen cada vez más en la selección de proveedores y en los modelos de prestación. Los mandatos de divulgación ESG también se están convirtiendo en una carga de trabajo impulsada por el cumplimiento normativo, incluidos los requisitos de reporte ESG por fases de la Autoridad del Mercado de Capitales de Arabia Saudita introducidos en 2024.
En los Emiratos Árabes Unidos, la gobernanza está pasando de una digitalización amplia a una supervisión de la IA más formal. En mayo de 2026, el Gabinete de los EAU aprobó un marco de gobernanza para el Proyecto Nacional de IA Agéntica, asignando responsabilidades entre ministerios y entidades federales y vinculando la implementación a las operaciones de los servicios gubernamentales. Estos cambios regulatorios y de gobernanza aumentan la demanda de consultores que puedan combinar la interpretación del cumplimiento normativo con el apoyo a la implementación en la nube, la ciberseguridad, la gestión de datos y los controles de IA, en particular para clientes del sector público y de industrias reguladas.
Panorama Competitivo
Las diez principales firmas mundiales representan en conjunto aproximadamente el 60% de los ingresos, lo que indica una concentración media en el mercado de servicios de consultoría de gestión de MEA. Accenture adquirió Inspirage en 2024 para reforzar la capacidad de consultoría en la nube en Riad y Dubái, añadiendo experiencia sectorial en manufactura y cadena de suministro[4]Accenture, "Últimas Adquisiciones," newsroom.accenture.com. Deloitte abrió una oficina en Riad en 2025, centrada en ESG y asesoría de fondos soberanos. PwC se asoció con la Autoridad de Gobierno Digital de Arabia Saudita para elaborar un marco de gobernanza de IA y, en consecuencia, obtuvo el estatus de asesor preferente para el diseño de políticas de IA.
Las boutiques regionales prosperan en nichos como las finanzas islámicas, la estructuración de fondos soberanos y el África francófona. Las plataformas tecnológicas también impulsan la diferenciación, con firmas que despliegan motores de análisis de datos propietarios que acortan los ciclos de compromiso en un 25% y mejoran la captura de márgenes. Mientras tanto, la adopción de ISO 20700 por parte de los gobiernos del CCG establece estándares de calidad en la prestación de servicios, lo que empuja a los nuevos participantes de bajo coste a invertir en certificación o arriesgarse a la exclusión. La capacidad de combinar profundidad sectorial, talento local y prestación digital se está volviendo decisiva para ganar mandatos complejos y plurianuales dentro del mercado de servicios de consultoría de gestión de MEA.
Líderes de la Industria de Servicios de Consultoría de Gestión de Oriente Medio y África
-
Accenture plc
-
Boston Consulting Group
-
Bain and Company
-
Deloitte Touche Tohmatsu Ltd
-
McKinsey and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Consultoría de Gestión de Oriente Medio y África
- Accenture plc
- McKinsey & Company, Inc.
- The Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Strategy& LLC
- Oliver Wyman Group LLC
- Roland Berger GmbH
- Alvarez & Marsal Holdings, LLC
- Booz Allen Hamilton Inc.
- Arthur D. Little, Inc.
- L.E.K. Consulting LLC
- Arif Kitchlew Management Consultancy L.L.C.
- Proclipse Consulting Pvt. Ltd.
- Várri Consultancy OÜ
- Decision Management Consultants, Inc.
- Alpha Equity Management Consultancy L.L.C.
- Kaizen Consulting Group DMCC
- A&Z Management Consultants LLC
- Affility Consulting Ltd.
- NH Management Consulting LLC
- Kearney, Inc.

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la prestación de una base digital e de IA de pila completa que combina estrategia, arquitectura, gobernanza y ejecución para clientes soberanos y regulados. En Arabia Saudita, HUMAIN (una empresa del Fondo de Inversión Pública) anunció colaboraciones en mayo de 2026 con Accenture y con McKinsey para acelerar las transformaciones de IA a gran escala, abarcando elementos de infraestructura como centros de datos, plataformas en la nube y la habilitación de modelos de lenguaje de gran tamaño en sectores que incluyen el gobierno, la energía, las finanzas y la manufactura. Este tipo de programa liderado por plataformas respalda mandatos multianuales que combinan asesoría tecnológica, rediseño del modelo operativo y gestión del cambio.
Otra oportunidad a corto plazo es la adopción generalizada de la IA agéntica en el gobierno y los cambios operativos necesarios para hacerla auditable y segura. El marco de gobernanza de mayo de 2026 del Gabinete de los EAU para el Proyecto Nacional de IA Agéntica, junto con un impulso a la capacitación de la función pública, señala una demanda de apoyo desde la política hasta la implementación: diseño de gobernanza de IA, mejora de las capacidades de la fuerza laboral, rediseño de procesos y programas de calidad de datos en todos los ministerios. En paralelo, los operadores de telecomunicaciones que buscan la monetización de plataformas digitales y la analítica avanzada, tal como se menciona en trabajos de la industria de 2026 sobre operadores de telecomunicaciones de Oriente Medio, sugieren una cartera de proyectos de consultoría vinculados a la diversificación de ingresos, los modelos operativos de datos y los programas de eficiencia que integran la IA en las operaciones de red y de clientes.
Recent Industry Developments in Mercado de Servicios de Consultoría de Gestión de Oriente Medio y África
- Junio de 2026: Boston Consulting Group (BCG) Platinion lanza su práctica en Qatar para apoyar la Agenda Digital 2030 y la Estrategia Nacional de IA. El lanzamiento amplía la presencia de BCG Platinion en Qatar para reforzar las iniciativas de IA y digitales para clientes regionales. El cambio fortalece la capacidad de entrega para la transformación digital de los sectores público y privado en Qatar.
- Mayo de 2026: Humain y McKinsey colaboran para acelerar las transformaciones de IA en toda Arabia Saudita. La alianza impulsa proyectos de transformación de IA con entidades del sector público y privado saudita. La colaboración amplía la presencia de McKinsey en Arabia Saudita a través de la alianza con Humain.
- Febrero de 2026: Accenture adquiere tecnología de IA avanzada de Avanseus para apoyar capacidades de redes autónomas. La adquisición amplía la pila de IA para telecomunicaciones de Accenture en la región. El acuerdo mejora las ofertas de modernización de redes habilitadas por IA en toda la región de Oriente Medio y África.


Mercado de Servicios de Consultoría de Gestión de Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado contabiliza los ingresos obtenidos de compromisos de consultoría de gestión prestados a organizaciones públicas y privadas en Oriente Medio y África, incluidos los trabajos de asesoría en estrategia, operaciones y transformación, reportados en USD.
Exclusiones del alcance: Se excluyen los servicios de procesos de negocio externalizados, la incorporación de personal y el trabajo de implementación de tecnología de la información puro que se factura como prestación de servicios en lugar de asesoría.
Descripción General de la Segmentación
-
Por Tipo de Servicio
- Consultoría de Operaciones
- Consultoría de Estrategia
- Asesoría Financiera
- Consultoría Tecnológica
- Gestión del Capital Humano y del Cambio
-
Por Tema de Consultoría
- Transformación Digital
- ESG / Sostenibilidad
- Excelencia Operativa
- Riesgos y Cumplimiento
- Otros Temas
-
Por Industria de Usuario Final
- Servicios Financieros
- Ciencias de la Vida y Atención Sanitaria
- TI y Telecomunicaciones
- Gobierno y Sector Público
- Energía y Utilities
- Comercio Minorista y Comercio Electrónico
-
Por Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
-
Por País
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Egipto
- Nigeria
- Resto de Oriente Medio y África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó por mapear el conjunto de demanda regional de consultoría y luego verificar dónde es probable que se concentre el gasto por sector y país. Se utilizaron indicadores públicos vinculados a las necesidades de asesoría, como las series macroeconómicas del Banco Mundial y el FMI (PIB, inversión, finanzas públicas), así como estadísticas de las autoridades nacionales de planificación y estadística de los principales países de Oriente Medio y África donde estuvieron disponibles.
Para ajustar los supuestos, también se consultaron fuentes como UN Comtrade para patrones comerciales que señalan actividad industrial, la OMC y la UNCTAD para el contexto de servicios e inversión, y datos laborales de la OIT sobre empleo de cuello blanco y movimiento salarial. Estas fuentes se complementaron con informes anuales de empresas y presentaciones para inversores, prensa empresarial de reputación y uso limitado de suscripciones de pago para datos financieros de empresas, noticias, seguimiento de contratos y licitaciones, y bases de datos de patentes donde resultaron relevantes para los temas de consultoría digital y basada en análisis de datos. La lista de fuentes documentales anterior es meramente ilustrativa, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
El trabajo primario se utilizó para someter a prueba de presión los precios, la utilización y la combinación de proyectos en transformación gubernamental, energía, servicios financieros, telecomunicaciones y otros grandes compradores. Se realizaron conversaciones con líderes de prestación de servicios, responsables de práctica y gerentes del lado del cliente en el Golfo, el Norte de África y el África Subsahariana, de modo que supuestos como las tarifas de facturación, la duración de los proyectos y la combinación de prestación local pudieran corregirse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 22% | Gerentes: 49% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque descendente en el que la demanda de servicios se reconstruye a partir de la capacidad de gasto sectorial, la intensidad de los principales programas de transformación y los niveles de actividad empresarial en Oriente Medio y África, y luego se convierte en grupos de ingresos de consultoría mediante lógica de penetración y precios. Los totales se verificaron cruzando con aproximaciones ascendentes selectivas, incluida la consolidación de ingresos de asesoría muestreados de firmas locales y regionales, y el uso de una tarifa de facturación promedio por función multiplicada por el esfuerzo facturable estimado para tipos de proyectos comunes con el fin de corregir valores atípicos.
Los insumos clave del modelo incluyeron presupuestos de modernización gubernamental y señales de contratación pública, grandes carteras de proyectos de inversión de capital que típicamente requieren apoyo en gestión de programas, el ritmo de adopción de la transformación digital y de datos, y los requisitos de presentación de informes regulatorios y de ESG que generan trabajo de gobernanza. También se incorporaron tendencias de inflación y tipo de cambio que afectan los ingresos realizados en USD. Donde existían brechas en los datos por país o sector, se utilizaron indicadores proxy que luego se calibraron con los comentarios de las entrevistas, de modo que el gasto implícito por organización grande se mantuviera realista.
Para el pronóstico, se aplicó un análisis de escenarios porque la demanda de consultoría en Oriente Medio y África se mueve con los ciclos de política, el calendario de los megaproyectos y el sentimiento de inversión privada. Se utilizaron expectativas a nivel de variables de expertos primarios para establecer trayectorias base, conservadoras y aceleradas para el inicio de proyectos, la progresión de precios y la utilización, y luego esas trayectorias se tradujeron en valores de mercado anuales.
Validación de Datos y Ciclo de Actualización
Los resultados fueron validados mediante múltiples verificaciones para que no dependan de una sola serie de datos ni de un único punto de vista. Se comparó la intensidad de consultoría implícita con señales independientes como la actividad de licitaciones públicas, los principales anuncios de programas y los patrones de inversión corporativa, y luego se revisaron las anomalías hasta que los factores impulsores coincidieron con lo que describieron los encuestados.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones internas de analistas donde los totales por país, las tasas de crecimiento y la lógica de precios se someten a pruebas de varianza y consistencia interna. El informe se actualiza anualmente, con actualizaciones intermedias cuando eventos materiales modifican las perspectivas de gasto, y se realiza una revisión final previa a la entrega para que los clientes reciban una visión actualizada.
Estimación del Mercado de Servicios de Consultoría de Gestión de Oriente Medio y África de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los servicios de consultoría de gestión en Oriente Medio y África suelen diferir porque las firmas no tratan la geografía, los límites del servicio y el momento de la conversión a USD de la misma manera. Las diferencias también provienen de cuánto del trabajo con alta carga de implementación se contabiliza como consultoría, y de si los programas del sector público se capturan a través de presupuestos anunciados o del gasto realizado.
Los principales factores de brecha en este mercado suelen ser el tratamiento del trabajo de transformación digital (asesoría frente a prestación de servicios), la participación asignada a los grandes programas gubernamentales frente a los compromisos del sector privado, y la progresión asumida de las tarifas de facturación durante períodos de inflación y fluctuaciones cambiarias. Cuando estos insumos no están alineados con un conjunto de demanda consistente por país y uso final, el total puede variar incluso si el relato sobre el crecimiento suena similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,13 mil millones de USD (2026) | |
| Consultora Regional A | 10,90 mil millones de USD (2026) | Utiliza una perspectiva más estrecha que excluye una parte de la asesoría de transformación vinculada a programas del sector público, y aplica un incremento de tarifas de facturación más conservador, lo que reduce el total en USD para el mismo año. |
| Asociación Industrial B | 14,80 mil millones de USD (2026) | Incorpora servicios profesionales adyacentes y una mayor proporción de trabajo digital liderado por implementación, y puede utilizar tipos de cambio promedio que inflan la conversión a USD frente a las facturas de consultoría realizadas. |
La tabla muestra una dispersión visible en torno al valor de 2026, y en el modelo de Mordor Intelligence los ingresos contabilizados se limitan a la consultoría de gestión liderada por asesoría facturada para la prestación de servicios en Oriente Medio y África, mientras que los ingresos adyacentes de externalización e implementación pura se mantienen fuera. Tras esas verificaciones de alcance y precios, las diferencias restantes se remontan principalmente a cómo los programas públicos se convierten en gasto de consultoría realizado y cómo se aplica el momento del tipo de cambio en monedas volátiles.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo el gasto en consultoría en Oriente Medio y África?
Se proyecta que el mercado de servicios de consultoría de gestión de MEA registre una CAGR del 12,21% entre 2026 y 2031, superando los promedios mundiales.
¿Qué país representa la mayor cuota de honorarios de asesoría?
Arabia Saudita lideró con el 51,23% de los ingresos regionales en 2025 y se prevé que continúe expandiéndose a una CAGR del 13,15%.
¿Qué línea de servicio genera más ingresos?
La consultoría tecnológica ostentó una cuota del 29,11% de la facturación de 2025 y sigue siendo el segmento de mayores ingresos.
¿Qué está impulsando el auge de la consultoría en el sector energético?
Los objetivos nacionales de energías renovables y los programas de modernización de la red eléctrica en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica están impulsando la demanda de apoyo en estrategia, financiación e implementación.
¿Se están beneficiando las pequeñas empresas del auge de la consultoría?
Sí, se espera que el compromiso de las pymes crezca a un 13,54% anual hasta 2031, ya que las plataformas de consultoría virtual reducen las barreras de coste y acceso.
¿Cuán concentrado está el mercado entre los grandes actores globales?
Las diez principales firmas capturan aproximadamente el 60% de los ingresos regionales, dejando espacio para que las prácticas locales especializadas aborden mandatos de nicho.
Última actualización de la página el:


