
メキシコ鉱物処理装置市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 157.71 百万米ドル |
| 市場規模 (2031) | 219.23 百万米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
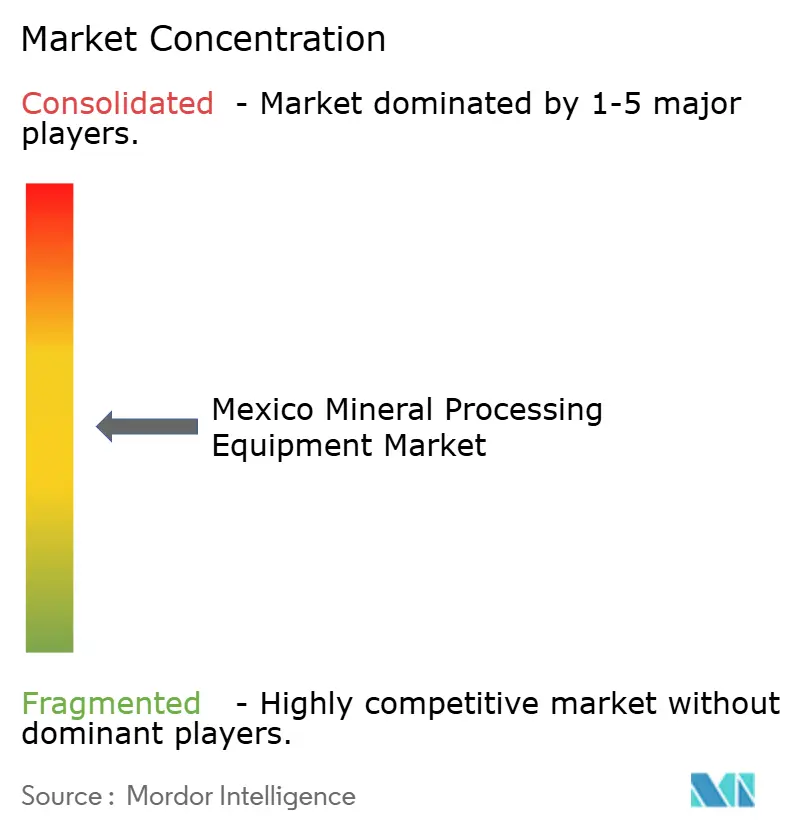
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ鉱物処理装置市場分析
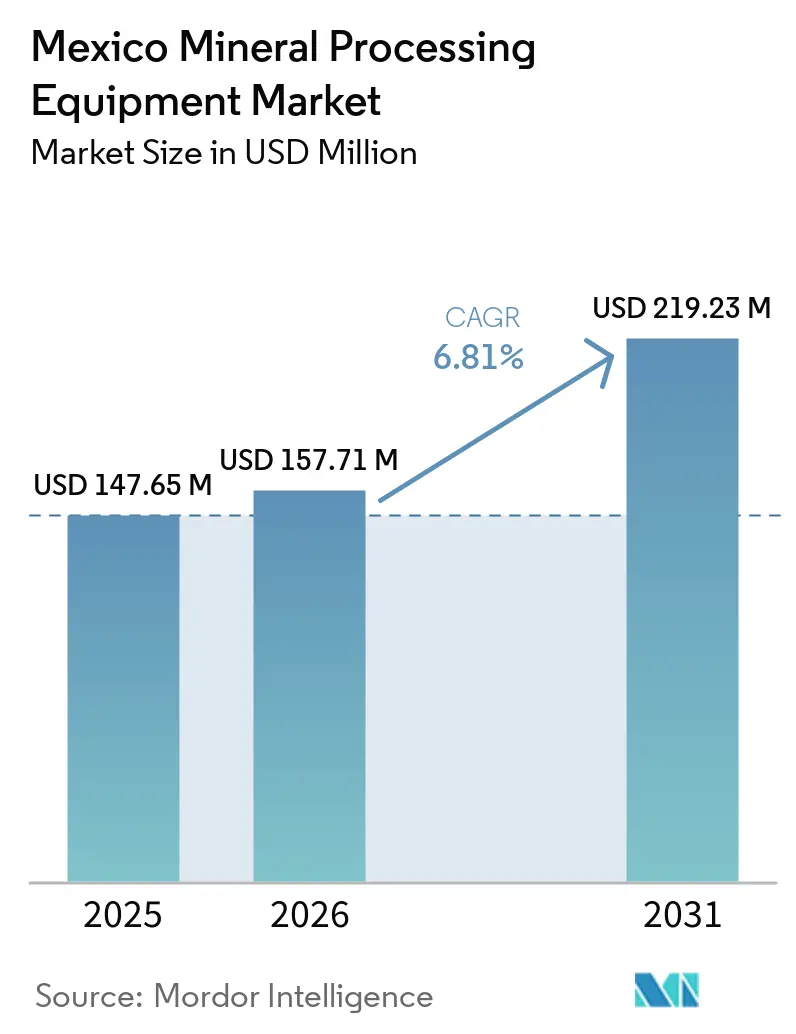
メキシコ鉱物処理置市場規模は2025年に147.65 ミリオン 米ドルと評価され、2026年には157.71 ミリオン 米ドルと推定され、予測期間(2026年~2031年)においてCAGR 6.81%で2031年までに219.23 ミリオン 米ドルに達すると予測されています。電池グレードのリチウムおよび高純度銅に対する国内需要の増加、近代化プロジェクトへの輸入関税を引き下げた2025年の連邦ロイヤルティ改革、そして大規模鉱山における積極的な自動化プログラムが相まって、メキシコ鉱物処理装置市場に持続的な勢いをもたらしています。成長はもはやグローバルなコモディティサイクルのみに依存しておらず、ソノラ州およびヌエボレオン州を中心とした電気自動車サプライチェーンのニアショアリング、有利な減価償却ルールに促されたブラウンフィールドプラントのアップグレードの波、そして乾式スタックまたはフィルタリングソリューションを必要とする厳格な尾鉱安全基準といった構造的変化によって牽引されています。モジュール式装置、予知保全ソフトウェア、および現地サービスチームを提供できるベンダーは、オペレーターがクラッシャー、ミ、コンベヤーを従来の18〜20年サイクルではなく12〜14年ごとに交換するようになったため、プレミアム価格を獲得しています。
主要レポートのポイント
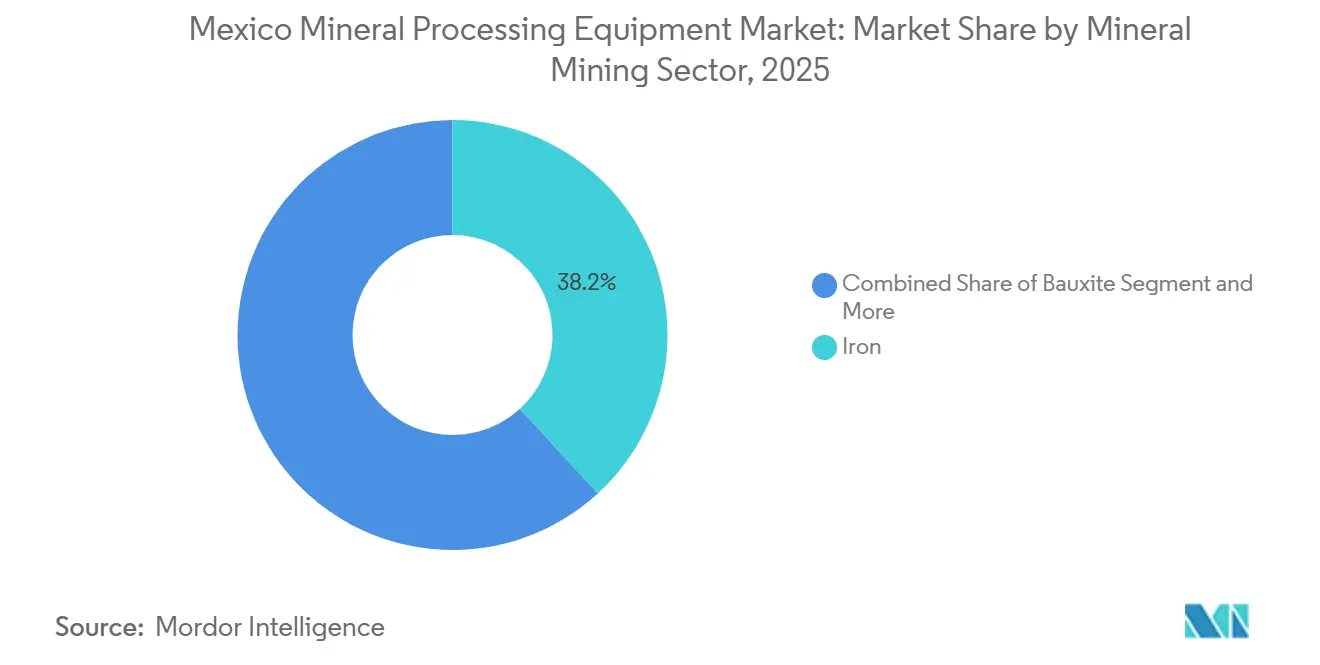
- 鉱物採掘セクター別では、鉄セクターの装置が2025年のメキシコ鉱物処理装置市場シェアの38.16%を占め、リチウム処理装置は2031年までに最速の6.83% CAGRを記録すると予測されています。
- 装置タイプ別では、ドリルおよびブレーカーが装置タイプの中で最高の6.85% CAGRを記録し、クラッシャーは2025年の収益の31.23%を占めました。
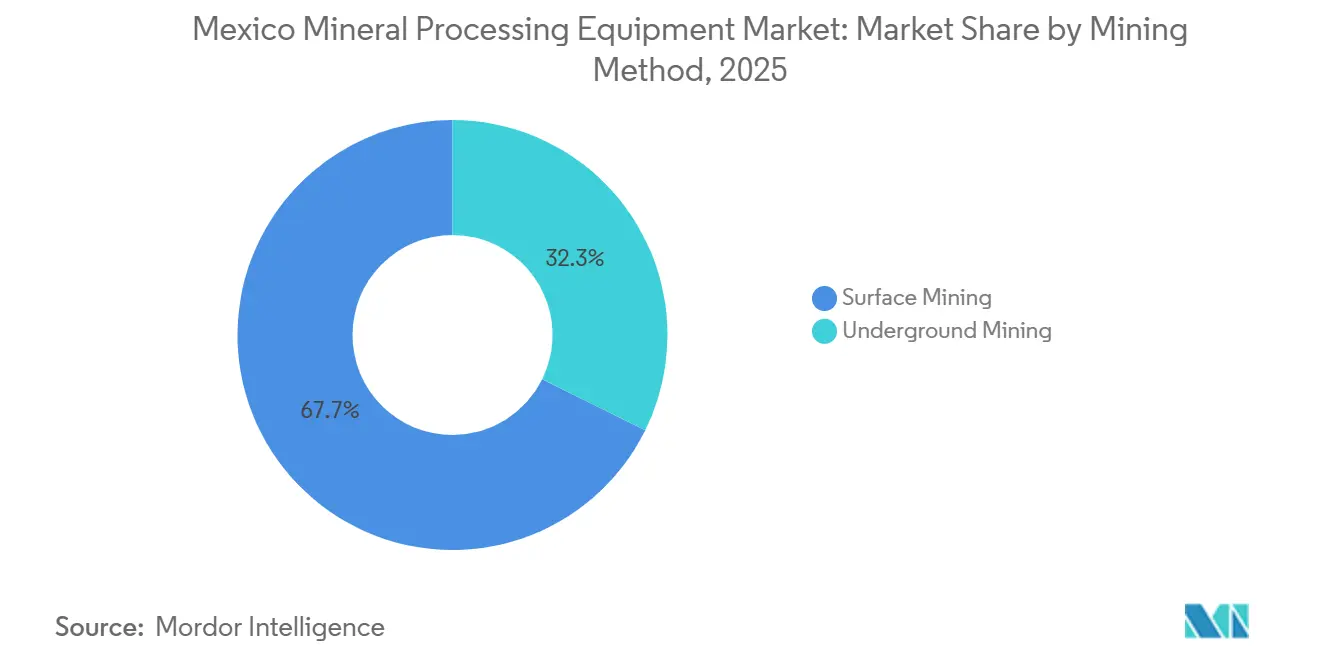
- 採掘方法別では、露天採掘作業が2025年のメキシコ鉱物処理装置市場規模の67.71%を占め、高品位銀鉱脈の採掘が深部へと移行するにつれ、坑内採掘方法は2031年まで6.88% CAGRで進展しています。
- 自動化レベル別では、半自動システムが2025年の収益の48.85%を占め、完全自動化ソリューションはFresnilloの自律型ホールトラック車両群が単位輸送コストを最小限に削減したことに支えられ、2031年まで6.91% CAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ鉱物処理装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メキシコにおける鉄鉱石・銅・リチウム生産量の急増 | +1.8% | 国内全域、ソノラ州、ドゥランゴ州、サカテカス州に集中 | 中期(2〜4年) |
| ブラウンフィールドプラント拡張の強固なパイプライン | +1.4% | 国内全域、ソノラ州、シナロア州、ドゥランゴ州に集中 | 中期(2〜4年) |
| 電気自動車サプライチェーンのニアショアリングによる現地選鉱の促進 | +1.3% | 北部諸州:ソノラ州、コアウイラ州、ヌエボレオン州 | 長期(4年以上) |
| 連邦税制優遇措置および鉱業に友好的な改革 | +1.2% | 国内全域、コアウイラ州・チワワ州での早期成果 | 短期(2年以内) |
| 既存ミルのデジタル自動化レトロフィット | +0.9% | 国内全域、サカテカス州・ゲレロ州でのパイロット展開 | 中期(2〜4年) |
| 尾鉱ダム崩壊リスクによる再処理ソリューション需要の拡大 | +0.7% | 国内全域、グアナファト州・チワワ州を優先 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
メキシコにおける鉄鉱石・銅・リチウム生産量の急増
2024年、銅鉱山生産量は前年と比較して顕著な増加を経験しました。ペニャ・コロラダおよびラス・トルーチャスは鉄鉱石の出荷に大きく貢献し、国内製鉄所を支援するとともに日本などの国際市場への輸出を促進しました[1]。バカノラのソノラ粘土プロジェクトは、2025年に相当額の資金調達を確保した後、数年以内に炭酸リチウム換算での重要な生産マイルストーンを目標としています。鉱石品位の低下という課題に直面したオペレーターは、精鉱品質を維持するために高圧粉砕ロールや粗粒子浮選などの先進技術を採用しており、これにより支払可能金属単位当たりの装置集約度が増加しています。国営のリチオ・パラ・メヒコとの協力により、合弁事業は相当規模のプラント投資を実現しました。これらのプラントには、従来の銅装置ベンダーからは入手できない焼成キルンやイオン交換ラインなどの専門装置が必要です。鉱石の混合がより細分化されるにつれ、モジュール式で鉱石に依存しない設計を提供するサプライヤーが複数のセクターで支持を集める一方、単一コモディティの専門業者は価格優位性を失いつつあります。
ブラウフィールドプラント拡張の強固なパイプライン
2024〜2025年において、ブラウンフィールドプロジェクトは鉱業投資の大部分を確保しました。これは、グリーンフィールドプロジェクトと比較して大幅に短い平均期間での設備増強許可承認が迅速化されたためです。パン・アメリカン・シルバーはラ・コロラダを拡張し、複数の振動スクリーン、ボールミル、および新たな浮選バンクによって製粉能力を増強しました。オルラ・マイニングのカミノ・ロホ酸化物プラントは2024年に商業運転を開始し、直ちに相当規模の硫化物回路のエンジニアリングに着手しました。自動化および排出制御のレトロフィットを実施するブラウンフィールドサイトのオペレーターは、追加設備容量1トン当たりの装置収益が大幅に向上しています。
電気自動車サプライチェーンのニアショアリングによる現地選鉱の促進
2024年、テスラはモンテレイ・ギガファクトリーを発表し、BYDはサルティジョのバッテリープラントを公表しました。これらの動きにより、メキシコのリチウムおよび銅の焦点は単なる輸出から北米産業の重要部品へと移行しました。電気自動車(EV)のドライブトレインは、従来の内燃機関と比較して大幅に多くの銅を必要とします。この需要の高まりにより、オペレーターは自動車配線の厳格なヒ素規格を満たすために追加の浮選段階および磁気分離機を採用しています。ソノラ州では、当局が税制優遇措置によってカソード前駆体企業を誘致しています。しかし、これらの企業はロータリーキルンおよびスプレードライヤーを備えた転換プラントを必要としており、これらの技術はメキシコの現在のインフラには著しく欠如しています。
連邦税制優遇措置および鉱業に友好的な改革
2025年初頭、ロイヤルティの見直しにより、税引後収入の相当部分を探鉱または処理アップグレードに再投資するオペレーターに対してレートが大幅に引き下げられました。プラン・メヒコの下、オペレーターは指定された期間内に設置された破砕・粉砕・浮選装置について初年度全額減価償却の恩恵を受けることもできます[2]。2025年第1四半期には、鉱山業者がこれらの優遇措置を確保しようと急いだため、見積依頼が顕著に増加しました。尾鉱再処理装置への輸入関税免除により、乾式スタックフィルターが小規模プラントでも実現可能となりました。この進展により交換サイクルが加速し、メキシコ国内に倉庫を持つOEMに優位性をもたらしています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コモディティ価格の変動によるCAPEX計画の抑制 | -1.1% | 国内全域、装置リース市場への波及を含む | 短期(2年以内) |
| 北部諸州における慢性的な水不足 | -0.9% | ソノラ州、チワワ州、コアウイラ州 | 長期(4年以上) |
| SEMARNATによる大気・水排出基準の強化 | -0.8% | 国内全域、メキシコシティ大気圏・メキシコ湾岸流域で深刻 | 短期(2年以内) |
| コミュニティおよび先住民による許認可上の課題の増大 | -0.6% | 南部諸州:オアハカ州、ゲレロ州、チアパス州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コモディティ価格の変動によるCAPEX計画の抑制
2024年中頃から2026年初頭にかけて、銅価格は大幅な変動を経験しました。この変動により、サザン・コッパーはブエナビスタサイトでの大規模なミルアップグレードを延期し、SAGミルおよび浮選セルの複数の注文がキャンセルされました。翌年、銀価格も顕著に下落し、Fresnilloは翌年度の維持予算を削減しました。このような価格変動により、金属価格に連動した支払いを行う装置アズアサービス契約が増加し、残存価値リスクがOEMに移転されています。
北部諸州における慢性的な水不足
ソノラ州およびチワワ州では、CONAGUAが帯水層の枯渇が毎年涵養量を大幅に上回っていると報告しています。グルポ・メヒコのブエナビスタ鉱山は毎年相当量の水を消費しており、近い将来に採掘権更新を失うリスクにさらされています。オペレーターは現在、水消費量を大幅に削減する高圧粉砕ロールと乾式スタックフィルターの使用を義務付けられていますが、後者は特に北部の大部分の流域において各回路に相当なコストを伴います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物採掘セクター別:リチウムが最速成長を牽引
鉄処理は、アルトス・オルノス・デ・メヒコがモンクロバのペレタイジングラインをアップグレードしたことにより、2025年の益の38.16%をもたらしました。リチウムに関連するメキシコ鉱物処理装置市場規模は、バカノラとガンフェンがソノラ粘土操業をパイロットから年産35,000トンの炭酸リチウムへとスケールアップし、現地サプライヤーがまだ製造していないロータリーキルンおよびスプレードライヤーを必要とするため、2031年まで最速の6.83% CAGRで拡大します。銅は引き続き中核であり、グルポ・メヒコのブエナビスタおよびカナネアは複数年サービス契約の下で維持される高スループットSAGミルおよび大型浮選バンクに依存しています。メキシコが2024年に世界の銀の23%を供給したことにより、銀・鉛・亜鉛・金の装置販売は継続し、重力濃縮機およびシアン化物回路の需要を維持しています。
リチウムの台頭はベンダーシェアを分断しています。粘土鉱床は従来の銅装置専門業者には馴染みのない酸浸出およびイオン交換システムを必要とします。鉄の優位性は中国の鉄鋼サイクルに対して脆弱であり、2025年下半期に中国の鉄筋生産量が10%低下したことでメキシコのペレット能力120万トンが停止し、1,800 ミリオン 米ドのペレットディスク交換が延期されました。銅装置の集約度は、品位の低下により同じ金属産出量のために15〜20%多くの鉱石をミルに通すことを余儀なくされているため上昇しており、クラッシャーおよびコンベヤーの近期注文を押し上げています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
装置タイプ別:自動化の進展に伴うドリルの加速
クラッシャーは、すべてのプラントが一次および二次粉砕を必要とするため、2025年の収益の31.23%を占めました。ドリルおよびブレーカーは、連続採掘機およびバッテリー電動ジャンボドリルがより深い銀・金鉱区に浸透するにつれ、2031年まで最強の6.85% CAGRを記録します。コンベヤーおよびフィーダーはクラッシャーの交換サイクル(12〜15年ごと)に追随し、断続的ではあるが予測可能な需要を生み出しています。粉砕ミル、浮選セル、フィルターのメキシコ鉱物処理装置市場シェアは依然として相当規模であり、高圧粉砕ロールやカラム浮選などの技術的変化が交換間隔を短縮しています。
自動化も注文を再形成しています。2024年にベラルデニャで導入されたコマツのバッテリー電動連続採機は、幅2.5メートルの鉱脈での希釈を削減しながら換気負荷を低減し、坑内拡張の経済性を支援しています。中国製クラッシャーは西洋製品より30〜40%安価であり、ダウンタイムリスクが最小限の非重要二次段階での採用が進んでいますが、一次ジャイレートリー需要はメキシコの大規模露天掘りでの計画外ダウンタイムが1時間当たり30 ミリオン 米ドルの生産損失をもたらす可能性があるため、依然としてSandvikおよびMetsoが優位を保っています。
採掘方法別:品位要件による坑内採掘の拡大
露天採掘はブエナビスタ、カナネア、ペニャ・コロラダが合わせて1日数十万トンを移動させるため、2025年の収益の67.71%を生み出しました。サカテカス州・チワワ州の高品位銀およびゲレロ州の金が鉱山を400メートル以深へと押し進めるにつれ、坑内採掘方法に関連するシェアは上昇します。装置要件は異なります。坑内プロジェクトはスキッド搭載のコンパクトなジョークラッシャー、バッテリー電動積込運搬機、およびペーストフィルプラントを優先し、露天掘りは高容量ショベル、300トン級ホルトラック、および時間当たり6,000トンのクラッシャーを優先します。
坑内採掘方法は、地表近くの酸化物が大部分枯渇しているため、2031年まで6.88% CAGRで上昇しています。Fresnilloのフアニシピオ鉱山は、換気およびペーストフィルを含む坑内専用機械に6,800 ミリオン 米ドルを投じた後、2024年に全生産量に達しました。露天採掘オペレーターも依然として多額の投資を行っており、グルポ・メヒコは鉱石品位の低下を補うために2023年から2025年にかけてブエナビスタのホールトラック車両群を38%増加させ、総採掘量が横ばいであっても品位の低下が装置集約度を高めることを示しています。
自動化レベル別:労働コストによる完全自律化の正当化
半自動機械は、既存ミルへのSCADAレトロフィットが広く普及していることを反映し、2025年の収益の48.85%を占めました。完全自動化システムは、自律型運搬・掘削が運営コストを削減し、粉塵および振動への作業者曝露を制限する新たな労働安全衛生規則への鉱山のコンプライアンスを支援することにより、2031年まで最速の6.91% CAGRで成長します。2020〜2025年に採掘賃金が実質22%上昇したことで自動化回避の労働裁定インセンティブが低下し、手動装置は縮小しています。
2025年にリリースされたABBのレトロフィットキットは、既存のホールトラックを1台当たり60 ミリオン 米ドルで自律型ユニットに転換でき、半自動と完全自動の境界を曖昧にして対応可能市場を拡大しています。遠隔操作およびテレリモートソリューションはニッチな存在にとどまっていますが、人員立入が過大なリスクをもたらす地震活動が活発な採掘区画では不可欠です。
地域分析
2025年、ソノラ州、チワワ州、ドゥランゴ州、サカテカス州はメキシコの総設置製粉能力の相当なシェアを集合的に保有し、同国の鉱物処理装置市場における優位性を確固たるものにしました。銅生産のリーダーであるソノラ州は、リチウムセクターにおける主要プレーヤーとしても台頭しています。予測期間中、ブエナビスタおよびカナネアはクラッシャー、ミル、浮選装置に多額の投資を行いました。一方、バカノラおよびガンフェンは粘土リチウムプラントにより、この地域に初めてキルンおよびスプレードライヤーを導入する予定です。
パン・アメリカン・シルバーのドロレスおよびサンタ・エウラリアを擁するチワワ州は、酸化物キャップの枯渇に伴い坑内採掘へと転換しています。この転換が連続採掘機およびバッテリー電動積込運搬機の需要を押し上げています。水ストレスへの対策として、サカテカス州およびドゥランゴ州は乾式スタック尾鉱を採用しています。Fresnilloのフアニシピオは最近、最先端のフィルタープレスシステムを設置し、州の新たな基準を打ち立てました。ベンダーとの近接性は重要であり、MetsoはエルモシジョにWarehouseを運営し、SandvikはチワワにHubを設立しており、いずれも迅速な部品供給とプレミアム価格の維持を確保しています。
バハ・カリフォルニア・スル州やゲレロ州などの沿岸州は国内装置需要の小さな部分を占めていますが、海水淡水化処理にいて先駆的な役割を果たしています。バハ・マイニングのボレオはその証左であり、耐腐食性粉砕メディアおよび浮選セルが高塩分環境でも機能することを示しています。南部諸州は長期化する許認可プロセスという障壁に直面しています。しかし、トレックス・ゴールドのメディア・ルナプロジェクトにより、ゲレロ州の市場シェアは一時的に上昇する見込みであり、このプロジェクトは相当量の坑内プラントおよび採掘装置を必要とします。
競争環境
メキシコ鉱物処理装置市場では、少数のプレーヤーが市場を支配しています。ハードウェアと摩耗部品の最適化および資金調達サービスをバンドルすることにより、業界大手のMetso Outotec、FLSmidth、Sandvik、Weir、Komatsuは収益の相当なシェアを獲得しており、これは小規模企業が匹敵するのに苦労する実績です。これらのリーダーは総所有コストに注力し、予知保全アナリティクスとパフォーマンス保証を活用して運営リスクを鉱山業者から自社へと移転しています。
CITIC Heavy IndustriesやShenyang Metallurgyなどの中国企業は、ダウンタイムリスクが最小限の分野において二次クラッシャーを大幅な割引で提供することで注目を集めています。技術がリーダーを差別化しています。Metsoは、高圧粉砕ロールおよび鉱石選別センサーが顕著なエネルギー節約を実証したPlanet Positiveラインで主要契約を獲得しました。
SandvikのAutoMine®システムはエラドゥーラでのトラック稼働率を大幅に改善しました。一方、FLSmidthはthyssenkrupp Miningの買収を通じて排出制御ポートフォリオを拡大し、NOM-157の全国的なバグハウスアップグレード義務と完璧に一致しました。地域の製造業者は、ブラウンフィールドレトロフィットに適応可能なモジュール式スキッド搭載プラントを提供することで、販売の相当な部分を獲得しています。グルポ・メヒコがソノラ州に再生センターを設立したことは、大手鉱山業者が部品供給を内製化し始める可能性があるというトレンドを示唆しており、これはOEMのアフターマーケット収益を潜在的に減少させる動きです。
メキシコ鉱物処理装置産業のリーダー企業
-
Metso Outotec
-
FLSmidth A/S
-
Sandvik AB
-
The Weir Group PLC
-
Komatsu Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:MacLean Engineeringは、メキシコのケレタロにある既存の工業団地内に72,000平方フィート(7,000平方メートル)の工業施設の取得を発表しました。MacLeanの現在の事業に隣接するこの新サイトは、同地域における同社の製造およびサービス能力の継続的な拡大を支援します。
- 2025年4月:Sandvikは、エルモサ重要鉱物プロジェクトにバッテリー電動トラック、ローダー、ボルター、ドリルを供給する7,100 ミリオン 米ドルの記録的な契約を獲得し、2030年まで段階的に納入します。
- 2025年4月:Luca Miningはタウエウエト坑内鉱山での商業生産を開始し、1日1,000トンまで増産可能なプラントを完成させ、精鉱品位管理計装の新たな需要サイクルを示しました。
メキシコ鉱物処理装置市場レポートの調査範囲
本レポートの範囲には、鉱物採掘セクター(ボーキサイト、鉄、リチウム、その他)、装置タイプ(クラッシャー、フィーダー、コンベヤー、ドリルおよびブレーカー、その他)、採掘方法(露天採掘および坑内採掘)、自動化レベル(手動、半自動、完全自動)が含まれます。市場予測は価値(米ドル)および数量(ユニット)で提供されます。
| ボーキサイト |
| 鉄 |
| リチウム |
| その他 |
| クラッシャー |
| フィーダー |
| コンベヤー |
| ドリルおよびブレーカー |
| その他 |
| 露天採掘 |
| 坑内採掘 |
| 手動 |
| 半自動 |
| 完全自動 |
| 鉱物採掘セクター別 | ボーキサイト |
| 鉄 | |
| リチウム | |
| その他 | |
| 装置タイプ別 | クラッシャー |
| フィーダー | |
| コンベヤー | |
| ドリルおよびブレーカー | |
| その他 | |
| 採掘方法別 | 露天採掘 |
| 坑内採掘 | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 完全自動 |
レポートで回答される主要な質問
2031年のメキシコ鉱物処理装置市場の予測値はいくらですか?
2026年から2031年にかけてCAGR 6.81%で成長し、2031年までに219.23 ミリオン 米ドルに達すると予測されています。
装置需要において最も速く成長している鉱物セグメントはどれですか?
リチウム処理装置は、ソノラ州の粘土プロジェクトが商業生産規模に拡大するにつれ、2031年まで6.83% CAGRで拡大します。
メキシコで自律型ホールトラックが普及ている理由は何ですか?
上昇する労働コストと、Fresnilloのエラドゥーラ鉱山で示されたトン当たりコスト18%の削減により、完全自律化が財務的に魅力的となっています。
新たな尾鉱基準は装置販売にどのような影響を与えますか?
NOM-141は2026年までに乾式スタックまたはフィルタリングソリューションを義務付けており、シックナー、フィルター、および関連制御システムへの緊急需要を促進しています。
現在、装置支出の大部分を占める州はどこですか?
ソノラ州、チワワ州、ドゥランゴ州、サカテカス州は合わせて設置製粉能力および関連調達の約68%を占めています。
同国の主要装置サプライヤーはどこですか?
Metso Outotec、FLSmidth、Sandvik、Weir、Komatsuは、定着したサービス契約を通じて市場収益の約60%を集合的に保有しています。