
Tamaño y Participación del Mercado de Equipos de Procesamiento de Minerales en México
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 157.71 Millones de dólares |
| Tamaño del Mercado (2031) | 219.23 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.81 % |
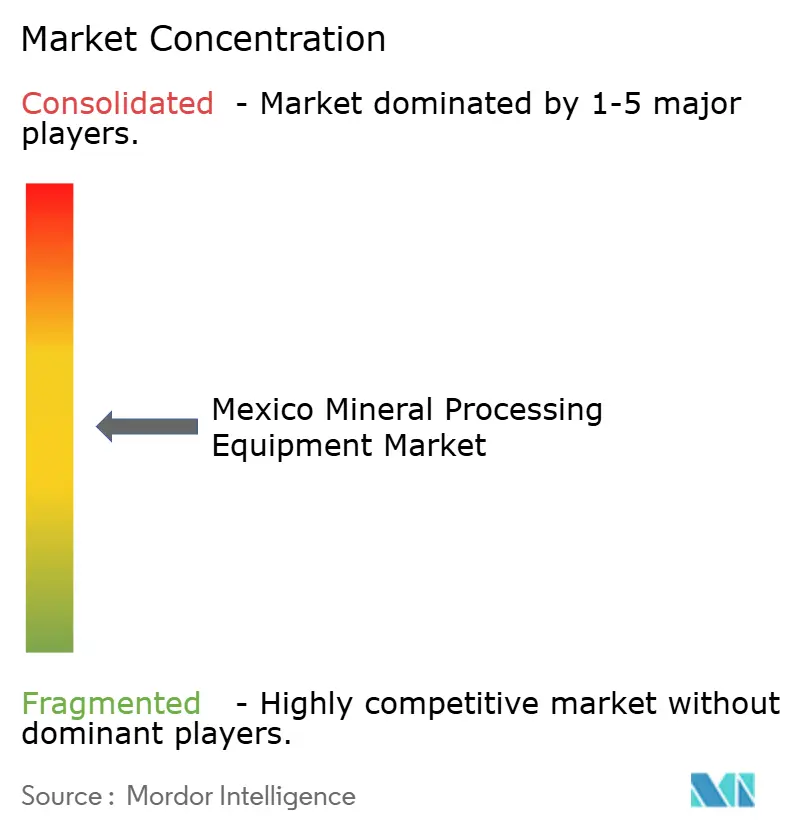
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Procesamiento de Minerales en México por Mordor Intelligence
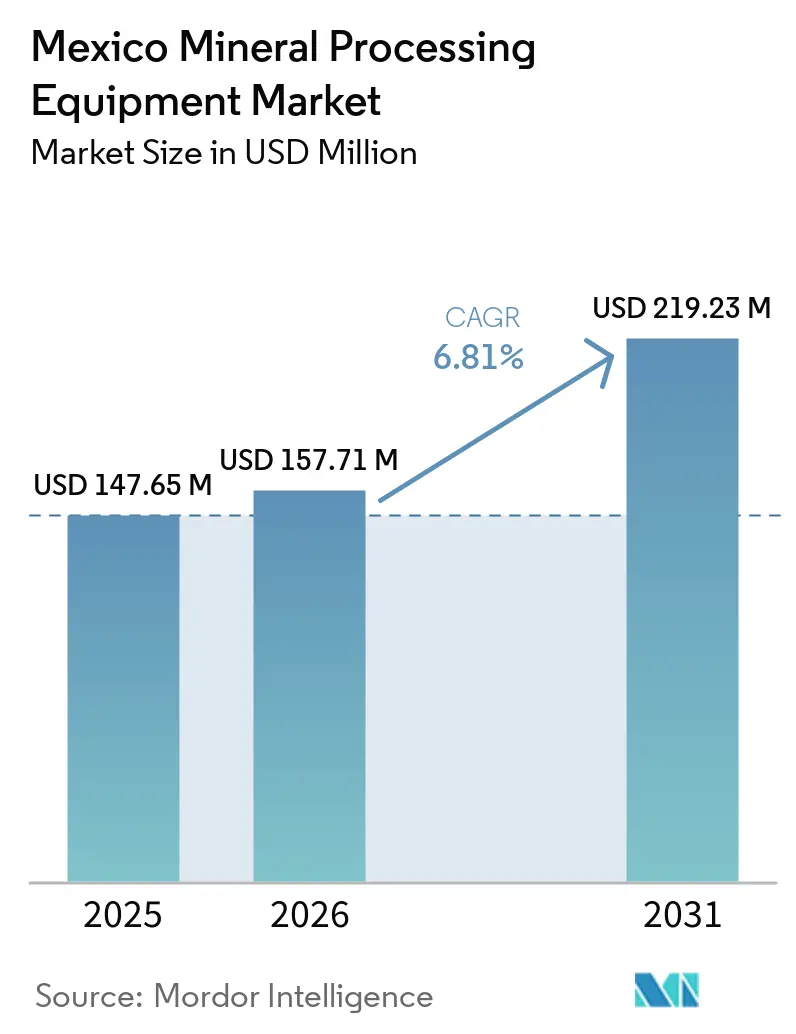
El tamaño del mercado de equipos de procesamiento de minerales de México fue valorado en 147,65 millones de USD en 2025, se estima en 157,71 millones de USD en 2026 y se proyecta que alcanzará 219,23 millones de USD en 2031, a una CAGR del 6,81% durante el período de pronóstico (2026-2031). La creciente demanda local de litio de grado batería y cobre de alta pureza, la reforma federal de regalías de 2025 que redujo los aranceles de importación para proyectos de modernización, y los agresivos programas de automatización en grandes minas están otorgando al mercado mexicano de equipos de procesamiento de minerales un impulso sostenido. El crecimiento ya no depende únicamente de los ciclos globales de materias primas; en cambio, está siendo impulsado por cambios estructurales como las cadenas de suministro de vehículos eléctricos relocalizadas centradas en Sonora y Nuevo León, una ola de actualizaciones de plantas existentes impulsada por normas de depreciación favorables, y estándares más estrictos de seguridad en relaves que requieren soluciones de apilado en seco o filtrado. Los proveedores capaces de entregar equipos modulares, software de mantenimiento predictivo y equipos de servicio locales están obteniendo precios premium, ya que los operadores ahora reemplazan trituradoras, molinos y transportadores cada 12 a 14 años en lugar del ciclo histórico de 18 a 20 años.
Conclusiones Clave del Informe
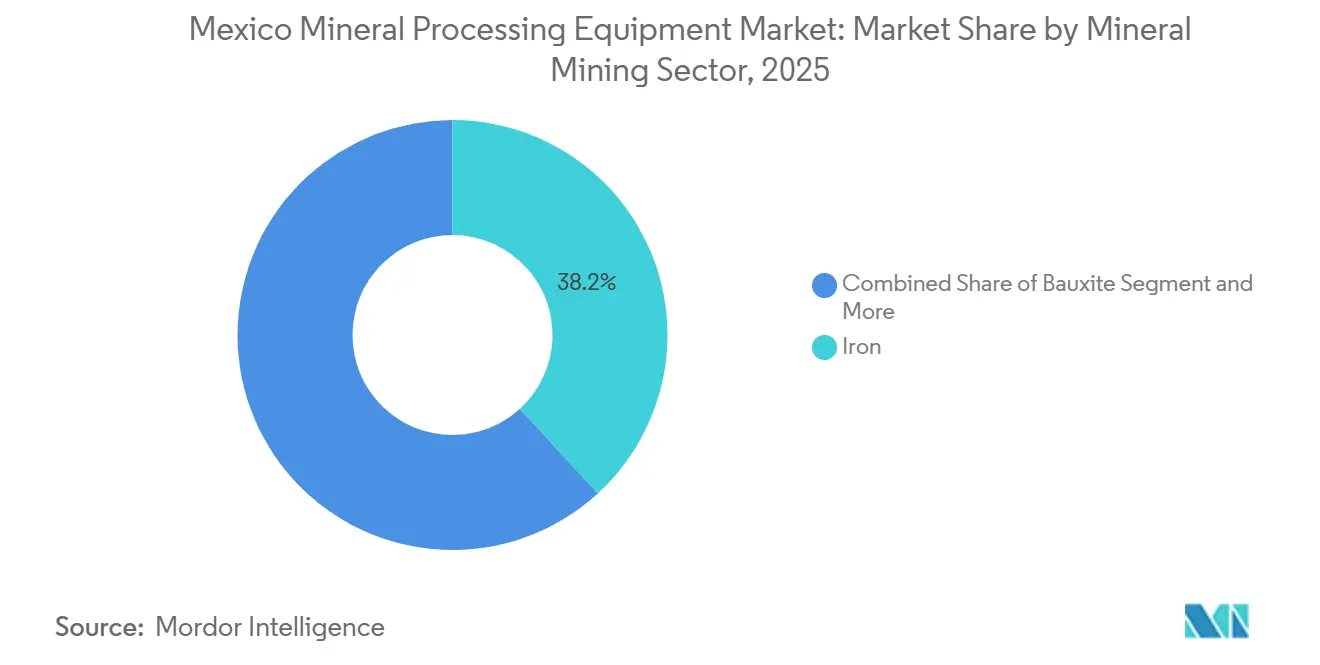
- Por sector minero mineral, el equipo del sector del hierro capturó el 38,16% de la participación del mercado mexicano de equipos de procesamiento de minerales en 2025, mientras que los equipos de procesamiento de litio tienen previsto registrar la CAGR más rápida del 6,83% hasta 2031.
- Por tipo de equipo, las perforadoras y rompedoras registrarán la CAGR más alta del 6,85% entre los tipos de equipos, mientras que las trituradoras representaron el 31,23% de los ingresos de 2025.
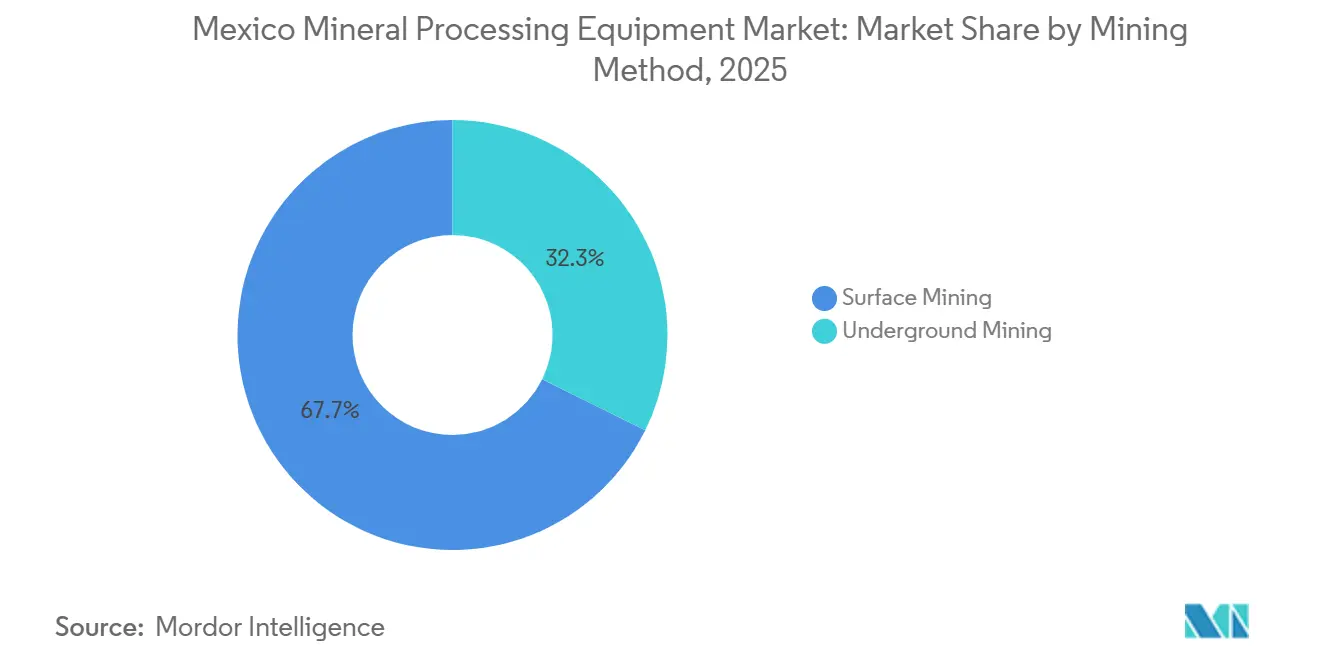
- Por método de minería, las operaciones de minería a cielo abierto representaron el 67,71% del tamaño del mercado mexicano de equipos de procesamiento de minerales en 2025; los métodos subterráneos avanzan a una CAGR del 6,88% hasta 2031 a medida que las vetas de plata de alta ley profundizan la extracción.
- Por nivel de automatización, los sistemas semiautomatizados representaron el 48,85% de los ingresos de 2025, y se proyecta que las soluciones totalmente automatizadas crezcan a una CAGR del 6,91% hasta 2031, respaldadas por la flota de camiones de acarreo autónomos de Fresnillo que redujo el costo unitario de acarreo al mínimo.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Procesamiento de Minerales en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Producción de Mineral de Hierro, Cobre y Litio en México | +1.8% | Nacional, con concentración en Sonora, Durango, Zacatecas | Mediano plazo (2-4 años) |
| Sólida Cartera de Expansiones de Plantas Existentes | +1.4% | Nacional, con enfoque en Sonora, Sinaloa, Durango | Mediano plazo (2-4 años) |
| Relocalización de Cadenas de Suministro de Vehículos Eléctricos que Impulsa la Beneficiación Local | +1.3% | Estados del norte: Sonora, Coahuila, Nuevo León | Largo plazo (≥ 4 años) |
| Incentivos Fiscales Federales y Reformas Favorables a la Minería | +1.2% | Nacional, ganancias tempranas en Coahuila, Chihuahua | Corto plazo (≤ 2 años) |
| Modernización de Automatización Digital para Molinos Existentes | +0.9% | Nacional, implementaciones piloto en Zacatecas, Guerrero | Mediano plazo (2-4 años) |
| El Riesgo de Falla de Presas de Relaves Impulsa la Demanda de Soluciones de Reprocesamiento | +0.7% | Nacional, prioridad en Guanajuato, Chihuahua | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción de Mineral de Hierro, Cobre y Litio en México
En 2024, la producción minera de cobre experimentó un aumento notable en comparación con el año anterior. Peña Colorada y Las Truchas contribuyeron significativamente a los envíos de mineral de hierro, apoyando a las acerías nacionales y facilitando las exportaciones a mercados internacionales como Japón [1]"Informe Anual 2024," Cámara Minera de México (CAMIMEX), camimex.org.mx. El Proyecto de Arcilla Sonora de Bacanora, tras asegurar un financiamiento sustancial en 2025, tiene como objetivo alcanzar un hito de producción significativo de equivalente de carbonato de litio en pocos años. Los operadores, enfrentando desafíos con la disminución de la calidad del mineral, están adoptando tecnologías avanzadas como los rodillos de molienda de alta presión y la flotación de partículas gruesas para mantener la calidad del concentrado, lo que ha llevado a un aumento en la intensidad de equipos por unidad de metal pagable. En colaboración con la empresa estatal Litio para México, las empresas conjuntas han desbloqueado compromisos considerables de plantas. Estas plantas requieren equipos especializados, como hornos de calcinación y líneas de intercambio iónico, que no están disponibles en los proveedores tradicionales de equipos para cobre. A medida que las mezclas de mineral se vuelven más fragmentadas, los proveedores que ofrecen diseños modulares y agnósticos al mineral están ganando terreno en múltiples sectores, mientras que los especialistas en una sola materia prima están perdiendo su ventaja de precios.
Sólida Cartera de Expansiones de Plantas Existentes
En 2024-2025, los proyectos en plantas existentes aseguraron la mayoría de las inversiones mineras, gracias a aprobaciones de permisos más rápidas para ampliaciones de capacidad, con tiempos promedio significativamente menores en comparación con los proyectos en nuevas instalaciones. Pan American Silver amplió su mina La Colorada, aumentando la capacidad de molienda con múltiples cribas vibratorias, molinos de bolas y nuevos bancos de flotación. La planta de óxidos Camino Rojo de Orla Mining, que entró en operación comercial en 2024, inició rápidamente la ingeniería de un circuito de sulfuros de considerable envergadura. Los operadores en plantas existentes, al modernizar la automatización y los controles de emisiones, logran ingresos por equipo considerablemente más altos por tonelada de capacidad añadida.
Relocalización de Cadenas de Suministro de Vehículos Eléctricos que Impulsa la Beneficiación Local
En 2024, Tesla anunció su Gigafábrica en Monterrey, mientras que BYD presentó su planta de baterías en Saltillo. Estos movimientos han desplazado el enfoque de México en litio y cobre, pasando de simples exportaciones a componentes vitales para las industrias de América del Norte. Los trenes de transmisión de vehículos eléctricos requieren significativamente más cobre en comparación con los motores de combustión interna tradicionales. Esta mayor demanda ha llevado a los operadores a adoptar etapas adicionales de flotación y separadores magnéticos, asegurando que cumplan con las estrictas especificaciones de arsénico para el cableado automotriz. En Sonora, las autoridades están atrayendo a empresas de precursores de cátodos con incentivos fiscales. Sin embargo, estas empresas necesitarían plantas de conversión equipadas con hornos rotatorios y secadores por aspersión, tecnologías que notablemente faltan en la infraestructura actual de México.
Incentivos Fiscales Federales y Reformas Favorables a la Minería
A principios de 2025, una reforma de regalías redujo significativamente las tasas para los operadores que reinviertan una parte sustancial de sus ingresos después de impuestos en exploración o mejoras de procesamiento. Bajo el Plan México, los operadores también pueden beneficiarse de la depreciación total en el primer año en equipos de trituración, molienda y flotación, siempre que se instalen dentro de un plazo específico [2]"Decreto de Estímulos Fiscales al Sector Minero 2025," Diario Oficial de la Federación, dof.gob.mx. Durante el primer trimestre de 2025, las solicitudes de cotización aumentaron notablemente a medida que los mineros se apresuraron a asegurar estas ventajas. Gracias a las exenciones de aranceles de importación sobre equipos de reprocesamiento de relaves, los filtros de apilado en seco se han vuelto viables para plantas de menor escala. Este desarrollo ha acelerado los ciclos de reemplazo y ha dado ventaja a los fabricantes de equipos originales con almacenes en México.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios de las Materias Primas que Limita los Planes de Inversión en Capital | -1.1% | Nacional, con repercusión en los mercados de arrendamiento de equipos | Corto plazo (≤ 2 años) |
| Escasez Crónica de Agua en los Estados del Norte | -0.9% | Sonora, Chihuahua, Coahuila | Largo plazo (≥ 4 años) |
| Endurecimiento de las Normas de Emisiones de Aire y Agua de la SEMARNAT | -0.8% | Nacional, agudo en la cuenca aérea de la Ciudad de México y las cuencas hidrográficas de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Mayores Desafíos de Permisos Comunitarios e Indígenas | -0.6% | Estados del sur: Oaxaca, Guerrero, Chiapas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de las Materias Primas que Limita los Planes de Inversión en Capital
Entre mediados de 2024 y principios de 2026, los precios del cobre experimentaron fluctuaciones significativas. Esta volatilidad llevó a Southern Copper a posponer importantes actualizaciones de molinos en su sitio de Buenavista, lo que resultó en la cancelación de múltiples pedidos de molinos SAG y celdas de flotación. En el año siguiente, los precios de la plata también cayeron notablemente, lo que llevó a Fresnillo a reducir su presupuesto de mantenimiento para el año siguiente. Tales fluctuaciones de precios han llevado a un aumento en los contratos de equipo como servicio, donde los pagos están vinculados a los precios de los metales, transfiriendo así el riesgo de valor residual a los fabricantes de equipos originales.
Escasez Crónica de Agua en los Estados del Norte
En Sonora y Chihuahua, la CONAGUA ha informado que el agotamiento de los acuíferos supera significativamente las tasas de recarga anualmente. La mina Buenavista de Grupo México, que consume una cantidad sustancial de agua cada año, corre el riesgo de perder la renovación de su concesión en un futuro próximo. Si bien los operadores ahora están obligados a utilizar rodillos de molienda de alta presión, lo que reduce considerablemente el consumo de agua, y filtros de apilado en seco, estos últimos tienen un costo significativo para cada circuito, especialmente en la mayoría de las cuencas del norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Minero Mineral: El Litio Impulsa el Crecimiento más Rápido
El procesamiento de hierro generó el 38,16% de los ingresos de 2025 a medida que Altos Hornos de México actualizó las líneas de peletización de Monclova. El tamaño del mercado mexicano de equipos de procesamiento de minerales vinculado al litio crecerá más rápido a una CAGR del 6,83% hasta 2031, porque Bacanora y Ganfeng están escalando las operaciones de arcilla de Sonora desde piloto hasta 35.000 t/a de carbonato de litio, demandando hornos rotatorios y secadores por aspersión que los proveedores locales aún no fabrican. El cobre sigue siendo fundamental, con Buenavista y Cananea de Grupo México dependiendo de molinos SAG de alto rendimiento y grandes bancos de flotación mantenidos bajo contratos de servicio plurianuales. Las ventas de equipos para plata, plomo, zinc y oro persisten porque México suministró el 23% de la plata mundial en 2024, sosteniendo la demanda de concentradores gravitacionales y circuitos de cianuro.
El ascenso del litio está fragmentando la participación de los proveedores: los depósitos de arcilla requieren sistemas de lixiviación ácida e intercambio iónico desconocidos para los especialistas tradicionales en equipos para cobre. El dominio del hierro es vulnerable a los ciclos del acero chino; una caída del 10% en la producción china de barras de refuerzo durante el segundo semestre de 2025 dejó inactivos 1,2 millones de toneladas de capacidad de peletización mexicana y aplazó 18 millones de USD en reemplazos de discos de peletización. La intensidad de equipos para cobre está aumentando porque la disminución de las leyes de cabeza obliga a procesar entre un 15 y un 20% más de mineral en los molinos para obtener la misma producción de metal, incrementando los pedidos a corto plazo de trituradoras y transportadores.


Por Tipo de Equipo: Las Perforadoras se Aceleran en Medio de la Automatización
Las trituradoras representaron el 31,23% de los ingresos de 2025 porque cada planta necesita conminución primaria y secundaria. Las perforadoras y rompedoras registrarán la CAGR más fuerte del 6,85% hasta 2031, a medida que las mineras continuas y las perforadoras jumbo eléctricas de batería penetran en zonas más profundas de plata y oro. Los transportadores y alimentadores siguen los ciclos de reemplazo de las trituradoras cada 12 a 15 años, creando una demanda irregular pero predecible. La participación del mercado mexicano de equipos de procesamiento de minerales correspondiente a molinos de molienda, celdas de flotación y filtros sigue siendo considerable, y los cambios tecnológicos como los rodillos de molienda de alta presión y la flotación en columna están acortando los intervalos de reemplazo.
La automatización también está transformando los pedidos: la minera continua eléctrica de batería de Komatsu, introducida en Velardeña en 2024, reduce la dilución en vetas de 2,5 m de ancho al tiempo que disminuye la carga de ventilación, apoyando la economía de la expansión subterránea. Las trituradoras chinas con precios entre un 30 y un 40% por debajo de los equivalentes occidentales están ganando adopción en etapas secundarias no críticas, pero la demanda de giratorias primarias sigue favoreciendo a Sandvik y Metso porque el tiempo de inactividad no planificado en los megayacimientos de México puede costar 300.000 USD por hora en producción perdida.
Por Método de Minería: La Minería Subterránea Gana Terreno por Imperativos de Ley
La minería a cielo abierto generó el 67,71% de los ingresos de 2025 porque Buenavista, Cananea y Peña Colorada juntas mueven cientos de miles de toneladas por día. La participación vinculada a los métodos subterráneos aumentará a medida que la plata de alta ley en Zacatecas y Chihuahua y el oro en Guerrero lleven las minas por debajo de los 400 m. Los requisitos de equipos difieren: los proyectos subterráneos favorecen las trituradoras de mandíbula compactas sobre patines, las unidades de carga, acarreo y descarga eléctricas de batería, y las plantas de relleno en pasta; los yacimientos a cielo abierto priorizan palas de alta capacidad, camiones de acarreo de 300 t y trituradoras de 6.000 t/h.
Los métodos subterráneos están creciendo con una CAGR del 6,88% hasta 2031 porque los óxidos cercanos a la superficie están en gran medida agotados. La mina Juanicipio de Fresnillo alcanzó su producción total en 2024 tras invertir 68 millones de USD en maquinaria específica para minería subterránea, incluida ventilación y relleno en pasta. Los operadores de minería a cielo abierto siguen invirtiendo fuertemente; Grupo México aumentó su flota de camiones de acarreo en Buenavista en un 38% entre 2023 y 2025 para compensar las menores leyes de mineral, ilustrando cómo la caída de las leyes eleva la intensidad de equipos incluso cuando el tonelaje total es estable.
Por Nivel de Automatización: La Autonomía Total Justificada por los Costos Laborales
Las máquinas semiautomatizadas representaron el 48,85% de los ingresos de 2025, lo que refleja las modernizaciones generalizadas de SCADA en molinos existentes. Los sistemas totalmente automatizados crecerán más rápido a una CAGR del 6,91% hasta 2031, liderados por el acarreo y la perforación autónomos que reducen los costos operativos y ayudan a las minas a cumplir con las nuevas normas de salud ocupacional que limitan la exposición de los trabajadores al polvo y las vibraciones. Los equipos manuales están disminuyendo a medida que los salarios mineros aumentaron un 22% en términos reales entre 2020 y 2025, reduciendo el incentivo de arbitraje laboral para evitar la automatización.
El kit de modernización de ABB, lanzado en 2025, puede convertir los camiones de acarreo existentes en unidades autónomas por 600.000 USD cada uno, difuminando la línea entre la semiautomatización y la automatización total y ampliando el mercado potencial. Las soluciones de operación remota y telerremota siguen siendo un nicho, pero son indispensables en tajeos sísmicamente activos donde la entrada humana representa un riesgo excesivo.
Análisis Geográfico
En 2025, Sonora, Chihuahua, Durango y Zacatecas en conjunto representaron una participación significativa de la capacidad total de molienda instalada de México, consolidando su dominio en el mercado de equipos de procesamiento de minerales del país. Sonora, líder en producción de cobre, también está emergiendo como un actor clave en el sector del litio. Durante el período de pronóstico, Buenavista y Cananea realizaron inversiones sustanciales en trituradoras, molinos y equipos de flotación. Mientras tanto, Bacanora y Ganfeng, con sus plantas de litio de arcilla, están a punto de introducir hornos y secadores por aspersión en la región por primera vez.
Chihuahua, hogar de las minas Dolores y Santa Eulalia de Pan American Silver, está pivotando hacia la extracción subterránea a medida que se agotan sus capas de óxidos. Este cambio está impulsando la demanda de mineras continuas y unidades de carga, acarreo y descarga eléctricas de batería. En un esfuerzo por combatir el estrés hídrico, Zacatecas y Durango están adoptando relaves de apilado en seco. La mina Juanicipio de Fresnillo causó revuelo recientemente al instalar un sistema de filtro prensa de última generación, estableciendo un nuevo estándar estatal. La proximidad a los proveedores es crucial: Metso opera un almacén en Hermosillo, mientras que Sandvik ha establecido un centro en Chihuahua, ambos garantizando una entrega rápida de piezas y reforzando los precios premium.
Si bien los estados costeros como Baja California Sur y Guerrero representan una porción menor de la demanda nacional de equipos, están siendo pioneros en el procesamiento de desalinización de agua de mar. La mina Boleo de Baja Mining es un testimonio de esto, demostrando que los medios de molienda resistentes a la corrosión y las celdas de flotación pueden prosperar en entornos de alta salinidad. Los estados del sur enfrentan obstáculos con procesos de permisos prolongados. Sin embargo, la participación de Guerrero en el mercado está destinada a aumentar temporalmente, gracias al proyecto Media Luna de Torex Gold, que demandará una cantidad sustancial de planta subterránea y equipos mineros.
Panorama Competitivo
En el mercado mexicano de equipos de procesamiento de minerales, un puñado de actores domina. Al combinar hardware con optimización de piezas de desgaste y servicios de financiamiento, los gigantes de la industria Metso Outotec, FLSmidth, Sandvik, Weir y Komatsu capturaron una participación significativa de los ingresos, un logro que las empresas más pequeñas tienen dificultades para igualar. Estos líderes se centran en el costo total de propiedad, aprovechando la analítica de mantenimiento predictivo y las garantías de rendimiento para transferir los riesgos operativos de los mineros a ellos mismos.
Las empresas chinas como CITIC Heavy Industries y Shenyang Metallurgy están causando revuelo al ofrecer trituradoras secundarias con descuentos sustanciales, especialmente en áreas donde los riesgos de tiempo de inactividad son mínimos. La tecnología diferencia a los líderes. Metso aseguró un contrato importante con su línea Planet Positive, mostrando rodillos de molienda de alta presión y sensores de clasificación de mineral que demostraron ahorros de energía notables.
El sistema AutoMine® de Sandvik mejoró significativamente la utilización de camiones en Herradura. Mientras tanto, FLSmidth amplió su cartera de control de emisiones a través de su adquisición de thyssenkrupp Mining, coincidiendo perfectamente con el mandato nacional de actualización de filtros de mangas de la NOM-157. Los fabricantes regionales, al ofrecer plantas modulares montadas sobre patines adaptables para modernizaciones en plantas existentes, están capturando una porción notable de las ventas. El establecimiento por parte de Grupo México de un centro de reacondicionamiento en Sonora sugiere una tendencia: los grandes mineros podrían comenzar a internalizar el suministro de piezas, un movimiento que podría reducir potencialmente los ingresos del mercado de posventa de los fabricantes de equipos originales.
Líderes de la Industria de Equipos de Procesamiento de Minerales en México
Metso Outotec
FLSmidth A/S
Sandvik AB
The Weir Group PLC
Komatsu Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: MacLean Engineering anunció la adquisición de una instalación industrial de 72.000 pies cuadrados (7.000 metros cuadrados) dentro de su parque industrial existente en Querétaro, México. Ubicado adyacente a las operaciones actuales de MacLean, el nuevo sitio apoyará la expansión continua de las capacidades de fabricación y servicio de la empresa en la región.
- Abril de 2025: Sandvik obtuvo un contrato récord de 71 millones de USD para suministrar camiones eléctricos de batería, cargadores, empernadores y perforadoras al proyecto de minerales críticos Hermosa, con entregas escalonadas hasta 2030.
- Abril de 2025: Luca Mining inició la producción comercial en la mina subterránea Tahuehueto, completando una planta que puede escalar hasta 1.000 t/d y señalando un nuevo ciclo de demanda para instrumentación de control de grado de concentrado.


Alcance del Informe del Mercado de Equipos de Procesamiento de Minerales en México
El alcance del informe incluye el sector minero mineral (Bauxita, Hierro, Litio y Otros), Tipo de Equipo (Trituradoras, Alimentadores, Transportadores, Perforadoras y Rompedoras, y Otros), Método de Minería (Minería a Cielo Abierto y Minería Subterránea) y Nivel de Automatización (Manual, Semiautomatizado y Totalmente Automatizado). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Bauxita |
| Hierro |
| Litio |
| Otros |
| Trituradoras |
| Alimentadores |
| Transportadores |
| Perforadoras y Rompedoras |
| Otros |
| Minería a Cielo Abierto |
| Minería Subterránea |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Por Sector Minero de Minerales | Bauxita |
| Hierro | |
| Litio | |
| Otros | |
| Por Tipo de Equipo | Trituradoras |
| Alimentadores | |
| Transportadores | |
| Perforadoras y Rompedoras | |
| Otros | |
| Por Método de Minería | Minería a Cielo Abierto |
| Minería Subterránea | |
| Por Nivel de Automatización | Manual |
| Semiautomatizado | |
| Totalmente Automatizado |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado mexicano de equipos de procesamiento de minerales en 2031?
Se proyecta que alcanzará 219,23 millones de USD en 2031, creciendo a una CAGR del 6,81% de 2026 a 2031.
¿Qué segmento mineral está creciendo más rápido en la demanda de equipos?
Los equipos de procesamiento de litio se expandirán a una CAGR del 6,83% hasta 2031 a medida que los proyectos de arcilla de Sonora escalan hacia la producción comercial.
¿Por qué los camiones de acarreo autónomos están ganando terreno en México?
El aumento de los costos laborales y los ahorros del 18% en el costo por tonelada demostrados en la mina Herradura de Fresnillo hacen que la autonomía total sea financieramente atractiva.
¿Cómo afectarán las nuevas normas de relaves a las ventas de equipos?
La NOM-141 exige soluciones de apilado en seco o filtrado para 2026, impulsando una demanda urgente de espesadores, filtros y sistemas de control relacionados.
¿Qué estados representan la mayor parte del gasto en equipos en la actualidad?
Sonora, Chihuahua, Durango y Zacatecas juntos representan aproximadamente el 68% de la capacidad de molienda instalada y las adquisiciones asociadas.
¿Quiénes son los principales proveedores de equipos en el país?
Metso Outotec, FLSmidth, Sandvik, Weir y Komatsu en conjunto representan alrededor del 60% de los ingresos del mercado a través de contratos de servicio consolidados.
Última actualización de la página el:



