
Taille et part du marché des équipements de traitement des minéraux au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
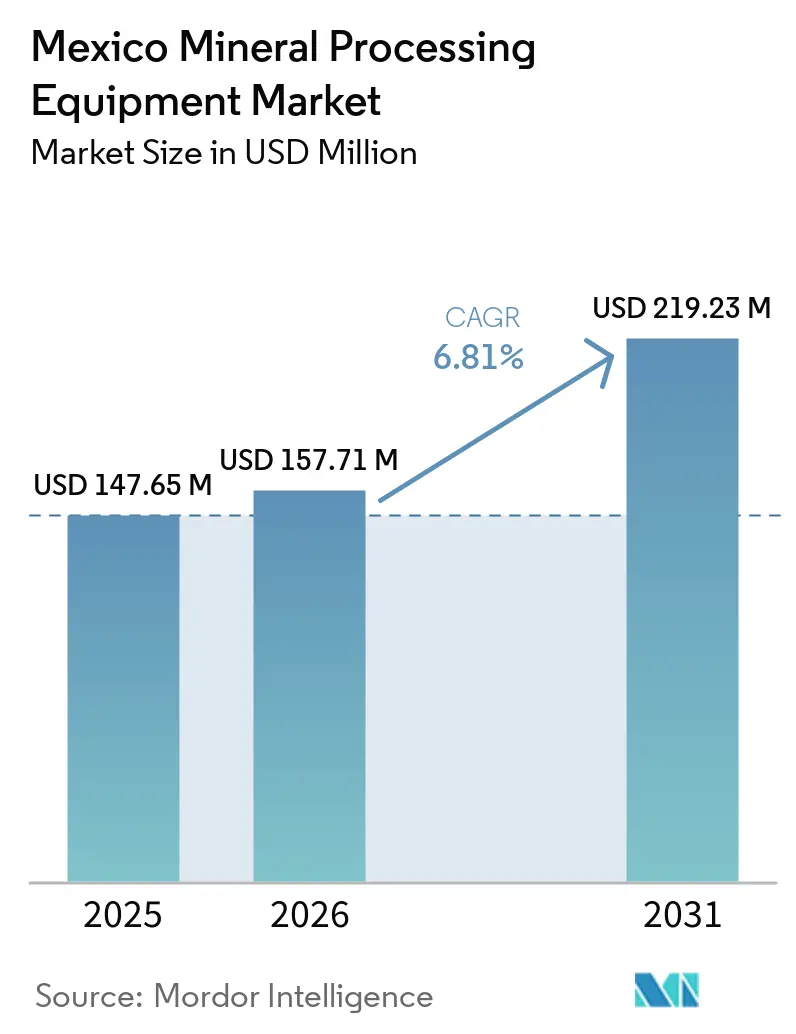
| Taille du Marché (2026) | 157.71 Millions de dollars américains |
| Taille du Marché (2031) | 219.23 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.81 % |
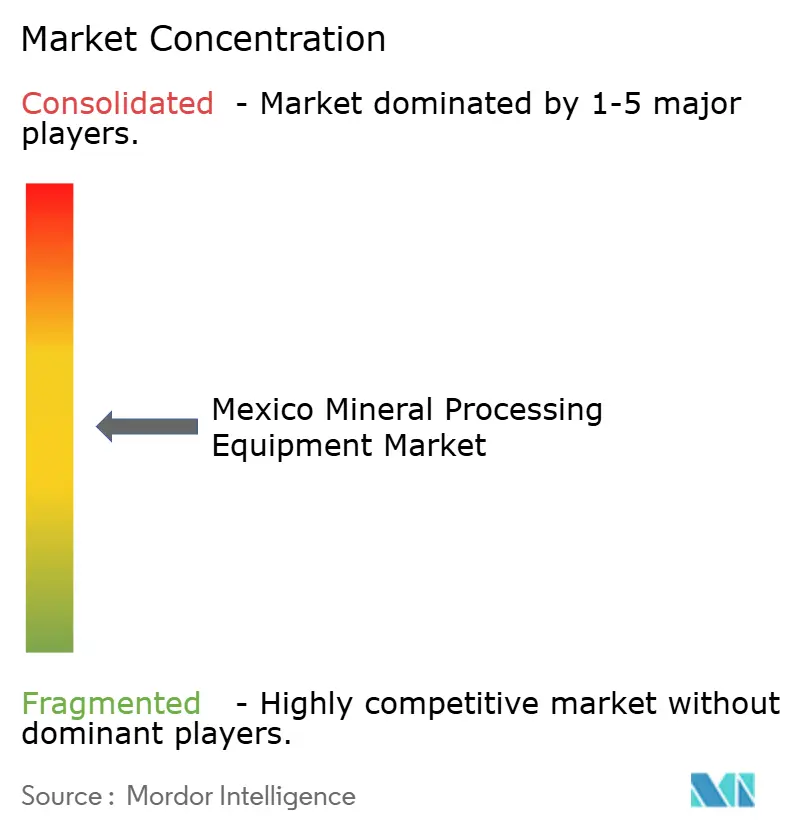
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement des minéraux au Mexique par Mordor Intelligence
La taille du marché des équipements de traitement des minéraux au Mexique était évaluée à 147,65 millions USD en 2025 et est estimée à 157,71 millions USD en 2026, avec une projection d'atteindre 219,23 millions USD d'ici 2031, à un CAGR de 6,81 % durant la période de prévision (2026-2031). La demande locale croissante en lithium de qualité batterie et en cuivre de haute pureté, la réforme fédérale des redevances de 2025 qui a réduit les droits d'importation sur les projets de modernisation, ainsi que les programmes d'automatisation agressifs dans les grandes mines confèrent ensemble une dynamique durable au marché mexicain des équipements de traitement des minéraux. La croissance n'est plus uniquement liée aux cycles mondiaux des matières premières ; elle est désormais tirée par des mutations structurelles telles que les chaînes d'approvisionnement de véhicules électriques relocalisées à proximité, centrées dans les États de Sonora et de Nuevo León, une vague de modernisations d'installations existantes favorisée par des règles d'amortissement avantageuses, et des normes de sécurité des résidus miniers plus strictes exigeant des solutions de stockage à sec ou filtré. Les fournisseurs capables de livrer des équipements modulaires, des logiciels de maintenance prédictive et des équipes de service locales obtiennent des prix premium, car les opérateurs remplacent désormais les concasseurs, les broyeurs et les convoyeurs tous les 12 à 14 ans au lieu du cycle historique de 18 à 20 ans.
Principaux enseignements du rapport
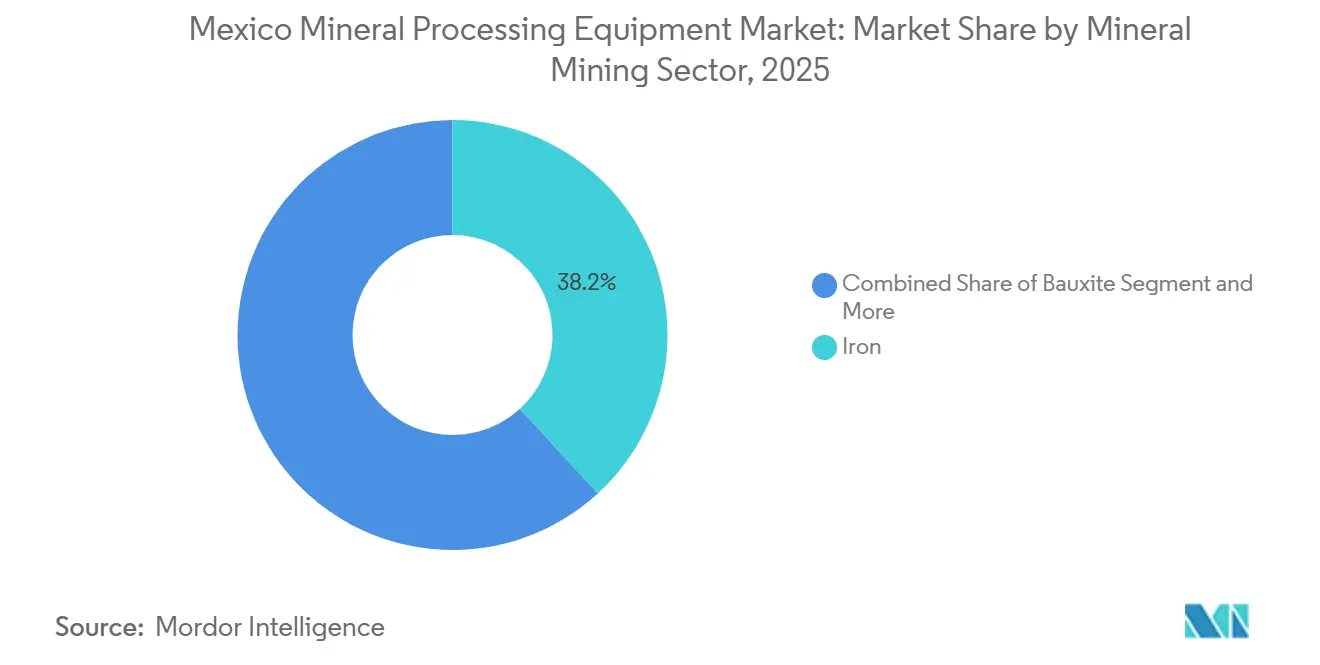
- Par secteur minier, les équipements du secteur du fer ont capté 38,16 % des parts du marché mexicain des équipements de traitement des minéraux en 2025, tandis que les équipements de traitement du lithium devraient afficher le CAGR le plus rapide de 6,83 % jusqu'en 2031.
- Par type d'équipement, les foreuses et brise-roches enregistreront le CAGR le plus élevé de 6,85 % parmi les types d'équipements, tandis que les concasseurs ont représenté 31,23 % du chiffre d'affaires de 2025.
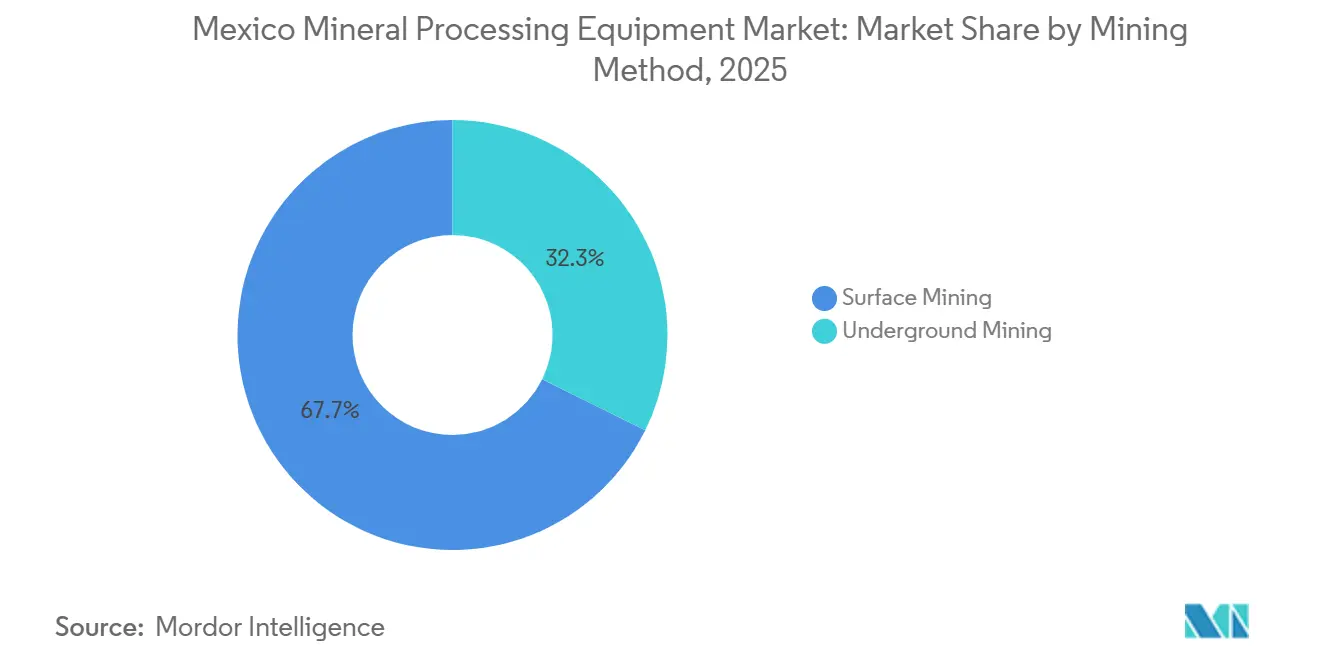
- Par méthode d'exploitation minière, les opérations d'exploitation à ciel ouvert ont représenté 67,71 % de la taille du marché mexicain des équipements de traitement des minéraux en 2025 ; les méthodes souterraines progressent à un CAGR de 6,88 % jusqu'en 2031, à mesure que l'extraction des filons d'argent à haute teneur s'approfondit.
- Par niveau d'automatisation, les systèmes semi-automatisés ont détenu 48,85 % du chiffre d'affaires de 2025, et les solutions entièrement automatisées devraient croître à un CAGR de 6,91 % jusqu'en 2031, soutenues par la flotte de camions de transport autonomes de Fresnillo qui a réduit le coût unitaire de transport au minimum.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de traitement des minéraux au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production de minerai de fer, de cuivre et de lithium au Mexique | +1.8% | National, avec concentration dans les États de Sonora, Durango et Zacatecas | Moyen terme (2 à 4 ans) |
| Solide pipeline d'expansions d'installations existantes | +1.4% | National, axé sur les États de Sonora, Sinaloa et Durango | Moyen terme (2 à 4 ans) |
| Relocalisation des chaînes d'approvisionnement de véhicules électriques stimulant la valorisation locale | +1.3% | États du nord : Sonora, Coahuila, Nuevo León | Long terme (≥ 4 ans) |
| Incitations fiscales fédérales et réformes favorables au secteur minier | +1.2% | National, premiers gains dans les États de Coahuila et Chihuahua | Court terme (≤ 2 ans) |
| Modernisation par automatisation numérique des broyeurs existants | +0.9% | National, déploiements pilotes dans les États de Zacatecas et Guerrero | Moyen terme (2-4 ans) |
| Risque de rupture de digues de résidus stimulant la demande de solutions de retraitement | +0.7% | National, priorité dans les États de Guanajuato et Chihuahua | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production de minerai de fer, de cuivre et de lithium au Mexique
En 2024, la production minière de cuivre a connu une augmentation notable par rapport à l'année précédente. Peña Colorada et Las Truchas ont contribué de manière significative aux expéditions de minerai de fer, soutenant les aciéries nationales et facilitant les exportations vers des marchés internationaux tels que le Japon [1]"Informe Anual 2024," Cámara Minera de México (CAMIMEX), camimex.org.mx. Le projet Sonora Clay de Bacanora, après avoir obtenu un financement substantiel en 2025, vise un jalon de production significatif en équivalent carbonate de lithium dans quelques années. Les opérateurs, confrontés à la baisse de la qualité des minerais, adoptent des technologies avancées telles que les broyeurs à rouleaux à haute pression et la flottation de particules grossières pour maintenir la qualité des concentrés, ce qui a entraîné une augmentation de l'intensité en équipements par unité de métal payable. En collaboration avec la société d'État Litio para México, des coentreprises ont débloqué des engagements d'usines considérables. Ces usines nécessitent des équipements spécialisés, tels que des fours de calcination et des lignes d'échange d'ions, qui ne sont pas disponibles auprès des fournisseurs traditionnels d'équipements pour le cuivre. À mesure que les mélanges de minerais se fragmentent davantage, les fournisseurs proposant des conceptions modulaires et adaptables à tout type de minerai gagnent du terrain dans plusieurs secteurs, tandis que les spécialistes d'une seule matière première perdent leur avantage tarifaire.
Solide pipeline d'expansions d'installations existantes
En 2024-2025, les projets sur sites existants ont obtenu la majorité des investissements miniers, grâce à des délais d'approbation des permis plus rapides pour les extensions de capacité — nettement inférieurs en moyenne à ceux des projets sur nouveaux sites. Pan American Silver a étendu son site La Colorada, augmentant la capacité de broyage avec plusieurs cribles vibrants, des broyeurs à boulets et de nouvelles cellules de flottation. L'usine d'oxyde Camino Rojo d'Orla Mining, mise en service commercial en 2024, a rapidement lancé les études d'ingénierie d'un important circuit sulfuré. Les opérateurs sur sites existants, qui modernisent l'automatisation et les contrôles des émissions, obtiennent un chiffre d'affaires en équipements considérablement plus élevé par tonne de capacité ajoutée.
Relocalisation des chaînes d'approvisionnement de véhicules électriques stimulant la valorisation locale
En 2024, Tesla a annoncé sa Gigafactory de Monterrey, tandis que BYD a dévoilé son usine de batteries à Saltillo. Ces décisions ont fait évoluer la focalisation du Mexique sur le lithium et le cuivre, passant de simples exportations à des composants essentiels pour les industries nord-américaines. Les groupes motopropulseurs de véhicules électriques nécessitent nettement plus de cuivre que les moteurs à combustion interne traditionnels. Cette demande accrue a conduit les opérateurs à adopter des étapes de flottation supplémentaires et des séparateurs magnétiques, afin de respecter les spécifications strictes en matière d'arsenic pour le câblage automobile. Dans l'État de Sonora, les autorités attirent les entreprises de précurseurs de cathodes avec des incitations fiscales. Cependant, ces entreprises auraient besoin d'usines de conversion équipées de fours rotatifs et de sécheurs par atomisation, des technologies qui font notablement défaut dans l'infrastructure actuelle du Mexique.
Incitations fiscales fédérales et réformes favorables au secteur minier
Début 2025, une refonte du régime de redevances a réduit significativement les taux pour les opérateurs qui réinvestissent une part substantielle de leur revenu après impôt dans l'exploration ou la modernisation des installations de traitement. Dans le cadre du Plan México, les opérateurs peuvent également bénéficier d'un amortissement intégral en première année sur les équipements de concassage, de broyage et de flottation, à condition qu'ils soient installés dans un délai spécifié [2]"Decreto de Estímulos Fiscales al Sector Minero 2025," Diario Oficial de la Federación, dof.gob.mx. Au cours du premier trimestre 2025, les demandes de devis ont augmenté de manière notable, les mineurs s'empressant de sécuriser ces avantages. Grâce aux exonérations de droits d'importation sur les équipements de retraitement des résidus, les filtres à stockage à sec sont devenus viables pour les installations de plus petite taille. Cette évolution a accéléré les cycles de remplacement et donné un avantage aux équipementiers d'origine disposant d'entrepôts au Mexique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières freinant les plans d'investissement | -1.1% | National, avec répercussions sur les marchés de location d'équipements | Court terme (≤ 2 ans) |
| Pénurie chronique d'eau dans les États du nord | -0.9% | Sonora, Chihuahua, Coahuila | Long terme (≥ 4 ans) |
| Durcissement des normes d'émissions atmosphériques et hydriques de la SEMARNAT | -0.8% | National, particulièrement aigu dans le bassin atmosphérique de Mexico et les bassins versants de la côte du Golfe | Court terme (≤ 2 ans) |
| Difficultés accrues liées aux permis communautaires et autochtones | -0.6% | États du sud : Oaxaca, Guerrero, Chiapas | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières freinant les plans d'investissement
Entre mi-2024 et début 2026, les prix du cuivre ont connu des fluctuations significatives. Cette volatilité a conduit Southern Copper à reporter d'importantes modernisations de broyeurs sur son site de Buenavista, entraînant l'annulation de plusieurs commandes de broyeurs SAG et de cellules de flottation. L'année suivante, les prix de l'argent ont également baissé de manière notable, ce qui a conduit Fresnillo à réduire son budget de maintien pour l'année suivante. Ces fluctuations de prix ont entraîné une hausse des contrats d'équipement en tant que service, où les paiements sont indexés sur les prix des métaux, transférant ainsi le risque de valeur résiduelle aux équipementiers d'origine.
Pénurie chronique d'eau dans les États du nord
Dans les États de Sonora et de Chihuahua, la CONAGUA a signalé que l'épuisement des aquifères dépasse significativement les taux de recharge annuels. La mine Buenavista de Grupo México, qui consomme une quantité substantielle d'eau chaque année, risque de perdre le renouvellement de sa concession dans un avenir proche. Bien que les opérateurs soient désormais tenus d'utiliser des broyeurs à rouleaux à haute pression — réduisant considérablement la consommation d'eau — et des filtres à stockage à sec, ces derniers représentent un coût significatif pour chaque circuit, en particulier dans la plupart des bassins du nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur minier : le lithium affiche la croissance la plus rapide
Le traitement du fer a représenté 38,16 % du chiffre d'affaires de 2025, Altos Hornos de México ayant modernisé ses lignes de pelletisation de Monclova. La taille du marché mexicain des équipements de traitement des minéraux liée au lithium progressera le plus rapidement, à un CAGR de 6,83 % jusqu'en 2031, car Bacanora et Ganfeng font passer les opérations d'argile de Sonora du stade pilote à une production de 35 000 t/an de carbonate de lithium, nécessitant des fours rotatifs et des sécheurs par atomisation que les fournisseurs locaux ne fabriquent pas encore. Le cuivre reste fondamental, Grupo México s'appuyant sur ses sites de Buenavista et Cananea avec des broyeurs SAG à haut débit et de grandes cellules de flottation maintenus dans le cadre de contrats de service pluriannuels. Les ventes d'équipements pour l'argent, le plomb, le zinc et l'or se maintiennent car le Mexique a fourni 23 % de l'argent mondial en 2024, soutenant la demande en concentrateurs gravitaires et en circuits de cyanuration.
L'essor du lithium fragmente les parts de marché des fournisseurs : les gisements d'argile nécessitent des systèmes de lixiviation acide et d'échange d'ions peu familiers aux spécialistes traditionnels des équipements pour le cuivre. La domination du fer est vulnérable aux cycles de l'acier chinois ; une baisse de 10 % de la production chinoise de ronds à béton au second semestre 2025 a mis à l'arrêt 1,2 million de tonnes de capacité mexicaine de pellets et a différé 18 millions USD de remplacements de disques de pelletisation. L'intensité en équipements pour le cuivre augmente car la baisse des teneurs en tête oblige à traiter 15 à 20 % de minerai supplémentaire dans les broyeurs pour le même rendement en métal, ce qui stimule les commandes à court terme de concasseurs et de convoyeurs.


Par type d'équipement : les foreuses s'accélèrent grâce à l'automatisation
Les concasseurs ont représenté 31,23 % du chiffre d'affaires de 2025, car chaque installation nécessite une comminution primaire et secondaire. Les foreuses et brise-roches afficheront le CAGR le plus élevé de 6,85 % jusqu'en 2031, à mesure que les mineurs continus et les foreuses jumbo électriques à batterie pénètrent plus profondément dans les zones d'argent et d'or. Les convoyeurs et alimentateurs suivent les cycles de remplacement des concasseurs tous les 12 à 15 ans, créant une demande irrégulière mais prévisible. La part du marché mexicain des équipements de traitement des minéraux pour les broyeurs, les cellules de flottation et les filtres reste importante, et les évolutions technologiques telles que les broyeurs à rouleaux à haute pression et la flottation en colonne raccourcissent les intervalles de remplacement.
L'automatisation remodèle également les commandes : le mineur continu électrique à batterie de Komatsu, introduit à Velardeña en 2024, réduit la dilution dans des filons de 2,5 m de large tout en diminuant la charge de ventilation, soutenant ainsi l'économie de l'expansion souterraine. Les concasseurs chinois, dont le prix est inférieur de 30 à 40 % à celui des équivalents occidentaux, gagnent du terrain pour les étapes secondaires non critiques, mais la demande en concasseurs giratoires primaires favorise toujours Sandvik et Metso, car un arrêt non planifié dans les méga-carrières mexicaines peut coûter 300 000 USD par heure en perte de production.
Par méthode d'exploitation : l'exploitation souterraine progresse sous l'impératif de la teneur
L'exploitation à ciel ouvert a généré 67,71 % du chiffre d'affaires de 2025, car Buenavista, Cananea et Peña Colorada déplacent ensemble des centaines de milliers de tonnes par jour. La part liée aux méthodes souterraines augmentera à mesure que l'argent à haute teneur dans les États de Zacatecas et Chihuahua et l'or dans l'État de Guerrero poussent les mines à plus de 400 m de profondeur. Les besoins en équipements diffèrent : les projets souterrains privilégient les concasseurs à mâchoires compacts sur patins, les engins de chargement-transport-déversement électriques à batterie et les installations de remblayage en pâte ; les carrières à ciel ouvert donnent la priorité aux pelles à haute capacité, aux camions de transport de 300 t et aux concasseurs de 6 000 t/h.
Les méthodes souterraines progressent à un CAGR de 6,88 % jusqu'en 2031, car les oxydes proches de la surface sont largement épuisés. La mine Juanicipio de Fresnillo a atteint sa pleine production en 2024 après avoir dépensé 68 millions USD en machines spécifiques à l'exploitation souterraine, notamment la ventilation et le remblayage en pâte. Les opérateurs en surface investissent toujours massivement ; Grupo México a augmenté sa flotte de camions de transport à Buenavista de 38 % entre 2023 et 2025 pour compenser la baisse des teneurs en minerai, illustrant comment la baisse des teneurs augmente l'intensité en équipements même lorsque le tonnage total est stable.
Par niveau d'automatisation : l'autonomie totale justifiée par les coûts de main-d'œuvre
Les machines semi-automatisées ont détenu 48,85 % du chiffre d'affaires de 2025, reflétant les modernisations SCADA généralisées sur les broyeurs existants. Les systèmes entièrement automatisés connaîtront la croissance la plus rapide, à un CAGR de 6,91 % jusqu'en 2031, portés par le transport et le forage autonomes qui réduisent les coûts d'exploitation et aident les mines à se conformer aux nouvelles règles de santé au travail limitant l'exposition des travailleurs à la poussière et aux vibrations. Les équipements manuels s'érodent à mesure que les salaires miniers ont augmenté de 22 % en termes réels entre 2020 et 2025, réduisant l'incitation à l'arbitrage de main-d'œuvre pour éviter l'automatisation.
Le kit de modernisation d'ABB, lancé en 2025, peut transformer des camions de transport existants en unités autonomes pour 600 000 USD chacun, brouillant la frontière entre semi-automatisation et automatisation complète et élargissant le marché adressable. Les solutions téléopérées et à télécommande restent de niche, mais sont indispensables dans les chantiers sismiquement actifs où la présence humaine présente un risque excessif.
Analyse géographique
En 2025, les États de Sonora, Chihuahua, Durango et Zacatecas détenaient collectivement une part significative de la capacité totale de broyage installée au Mexique, consolidant leur domination sur le marché mexicain des équipements de traitement des minéraux. Sonora, leader dans la production de cuivre, émerge également comme un acteur clé dans le secteur du lithium. Sur la période de prévision, Buenavista et Cananea ont réalisé des investissements substantiels dans des concasseurs, des broyeurs et des équipements de flottation. Pendant ce temps, Bacanora et Ganfeng, avec leurs usines de lithium argileux, sont sur le point d'introduire pour la première fois des fours et des sécheurs par atomisation dans la région.
L'État de Chihuahua, qui abrite les sites de Pan American Silver à Dolores et Santa Eulalia, se tourne vers l'extraction souterraine à mesure que ses couvertures d'oxydes s'épuisent. Ce changement stimule la demande de mineurs continus et d'engins de chargement-transport-déversement électriques à batterie. Pour lutter contre le stress hydrique, les États de Zacatecas et Durango adoptent le stockage à sec des résidus. La mine Juanicipio de Fresnillo a récemment fait sensation en installant un système de filtres-presses de pointe, établissant une nouvelle norme dans l'État. La proximité des fournisseurs est cruciale : Metso exploite un entrepôt à Hermosillo, tandis que Sandvik a établi un hub à Chihuahua, garantissant tous deux une livraison rapide des pièces et renforçant les prix premium.
Bien que les États côtiers comme Baja California Sur et Guerrero représentent une part plus modeste de la demande nationale en équipements, ils sont pionniers dans le traitement par dessalement d'eau de mer. La mine Boleo de Baja Mining en témoigne, démontrant que les médias de broyage résistants à la corrosion et les cellules de flottation peuvent prospérer dans des environnements à haute salinité. Les États du sud font face à des obstacles liés à des processus de délivrance de permis prolongés. Pourtant, la part de l'État de Guerrero dans le marché est appelée à augmenter temporairement, grâce au projet Media Luna de Torex Gold, qui nécessitera une quantité substantielle d'équipements d'usine et d'exploitation souterraine.
Paysage concurrentiel
Sur le marché mexicain des équipements de traitement des minéraux, quelques acteurs dominent. En associant le matériel à l'optimisation des pièces d'usure et aux services de financement, les géants du secteur Metso Outotec, FLSmidth, Sandvik, Weir et Komatsu ont capté une part significative du chiffre d'affaires, un exploit que les entreprises plus petites peinent à égaler. Ces leaders se concentrent sur le coût total de possession, en s'appuyant sur l'analyse de maintenance prédictive et les garanties de performance pour transférer les risques opérationnels des mineurs vers eux-mêmes.
Des entreprises chinoises comme CITIC Heavy Industries et Shenyang Metallurgy font sensation en proposant des concasseurs secondaires à des remises substantielles, notamment dans les zones où les risques d'arrêt sont minimes. La technologie distingue les leaders. Metso a décroché un contrat majeur avec sa gamme Planet Positive, mettant en avant des broyeurs à rouleaux à haute pression et des capteurs de tri de minerai qui ont démontré des économies d'énergie notables.
Le système AutoMine® de Sandvik a significativement amélioré l'utilisation des camions à Herradura. Pendant ce temps, FLSmidth a élargi son portefeuille de contrôle des émissions grâce à son acquisition de thyssenkrupp Mining, coïncidant parfaitement avec le mandat national de modernisation des filtres à manches de la NOM-157. Les fabricants régionaux, en proposant des installations modulaires montées sur patins adaptables aux modernisations d'installations existantes, captent une part notable des ventes. La création par Grupo México d'un centre de remise en état dans l'État de Sonora laisse entrevoir une tendance : les grands mineurs pourraient commencer à internaliser l'approvisionnement en pièces, une décision qui pourrait potentiellement réduire les revenus du marché secondaire des équipementiers d'origine.
Leaders du secteur des équipements de traitement des minéraux au Mexique
Metso Outotec
FLSmidth A/S
Sandvik AB
The Weir Group PLC
Komatsu Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : MacLean Engineering a annoncé l'acquisition d'une installation industrielle de 72 000 pieds carrés (7 000 mètres carrés) au sein de son parc industriel existant à Querétaro, au Mexique. Situé à proximité des opérations actuelles de MacLean, le nouveau site soutiendra l'expansion continue des capacités de fabrication et de service de l'entreprise dans la région.
- Avril 2025 : Sandvik a décroché un contrat record de 71 millions USD pour fournir des camions, des chargeuses, des boulonneuses et des foreuses électriques à batterie au projet de minéraux critiques Hermosa, avec des livraisons échelonnées jusqu'en 2030.
- Avril 2025 : Luca Mining a démarré la production commerciale à la mine souterraine de Tahuehueto, achevant une installation pouvant monter en puissance jusqu'à 1 000 t/j et signalant un nouveau cycle de demande pour les instruments de contrôle de la qualité des concentrés.


Périmètre du rapport sur le marché des équipements de traitement des minéraux au Mexique
Le périmètre du rapport comprend le secteur minier (bauxite, fer, lithium et autres), le type d'équipement (concasseurs, alimentateurs, convoyeurs, foreuses et brise-roches, et autres), la méthode d'exploitation minière (exploitation à ciel ouvert et exploitation souterraine) et le niveau d'automatisation (manuel, semi-automatisé et entièrement automatisé). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Bauxite |
| Fer |
| Lithium |
| Autres |
| Concasseurs |
| Alimentateurs |
| Convoyeurs |
| Foreuses et brise-roches |
| Autres |
| Exploitation à ciel ouvert |
| Exploitation souterraine |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Par secteur minier | Bauxite |
| Fer | |
| Lithium | |
| Autres | |
| Par type d'équipement | Concasseurs |
| Alimentateurs | |
| Convoyeurs | |
| Foreuses et brise-roches | |
| Autres | |
| Par méthode d'exploitation minière | Exploitation à ciel ouvert |
| Exploitation souterraine | |
| Par niveau d'automatisation | Manuel |
| Semi-automatisé | |
| Entièrement automatisé |


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché mexicain des équipements de traitement des minéraux en 2031 ?
Il devrait atteindre 219,23 millions USD d'ici 2031, avec un CAGR de 6,81 % de 2026 à 2031.
Quel segment minier connaît la croissance la plus rapide en termes de demande d'équipements ?
Les équipements de traitement du lithium se développeront à un CAGR de 6,83 % jusqu'en 2031, à mesure que les projets d'argile de Sonora atteignent leur production commerciale.
Pourquoi les camions de transport autonomes gagnent-ils du terrain au Mexique ?
La hausse des coûts de main-d'œuvre et les économies de 18 % du coût par tonne démontrées à la mine Herradura de Fresnillo rendent l'autonomie totale financièrement attractive.
Comment les nouvelles normes sur les résidus affecteront-elles les ventes d'équipements ?
La NOM-141 impose des solutions de stockage à sec ou filtré d'ici 2026, créant une demande urgente pour des épaississeurs, des filtres et des systèmes de contrôle associés.
Quels États représentent la majeure partie des dépenses en équipements aujourd'hui ?
Les États de Sonora, Chihuahua, Durango et Zacatecas représentent ensemble environ 68 % de la capacité de broyage installée et des achats associés.
Qui sont les principaux fournisseurs d'équipements dans le pays ?
Metso Outotec, FLSmidth, Sandvik, Weir et Komatsu détiennent collectivement environ 60 % du chiffre d'affaires du marché grâce à des contrats de service bien établis.
Dernière mise à jour de la page le:



