
マレーシア モバイル仮想ネットワーク事業者(MVNO)市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 0.8 十億米ドル |
| 市場規模 (2030) | 1.06 十億米ドル |
| 成長率 (2025 - 2030) | 5.75 % |
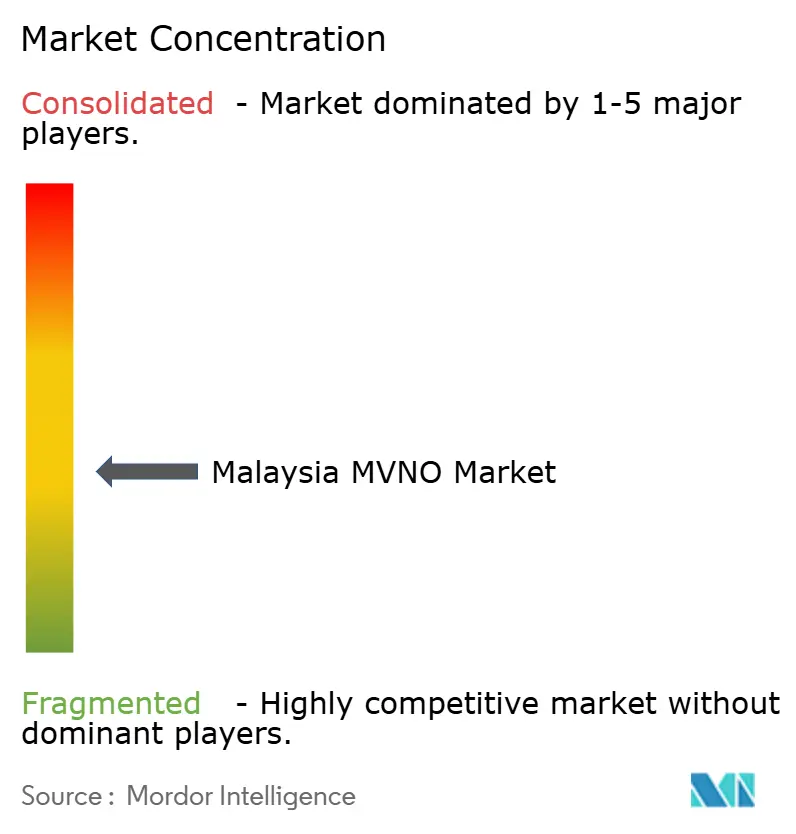
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア モバイル仮想ネットワーク事業者(MVNO)市場分析
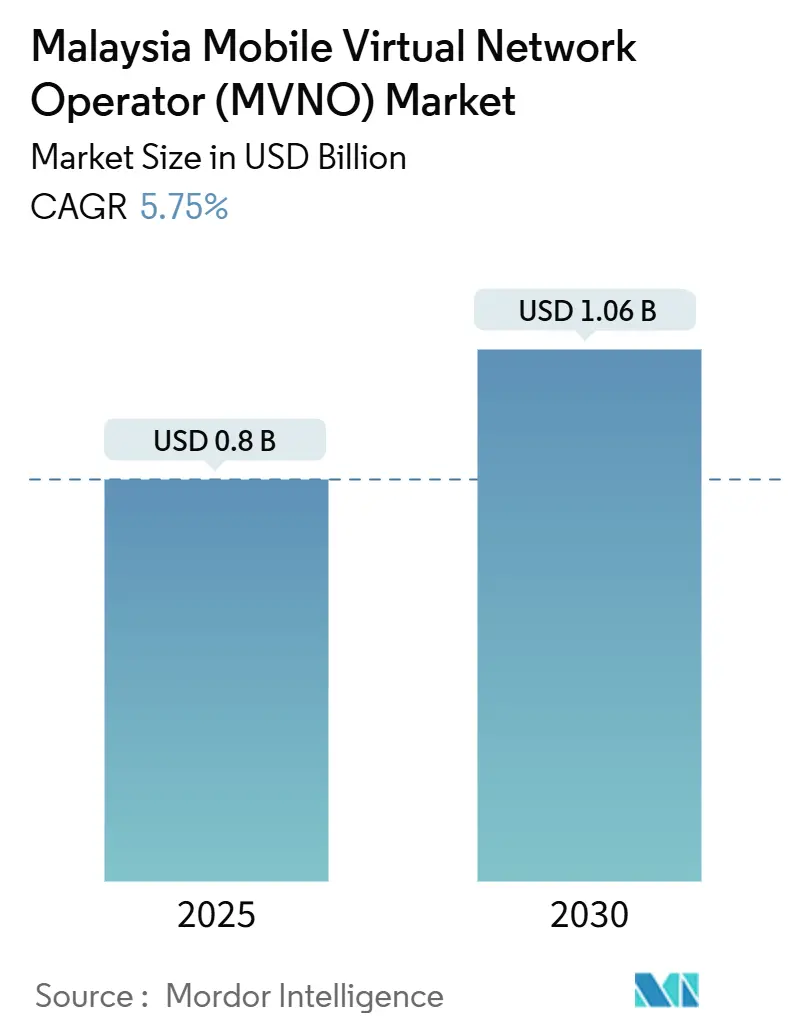
マレーシアMVNO市場規模は2025年にUSD 8億と推定され、予測期間(2025年~2030年)においてCAGR 5.75%で2030年までにUSD 10億6,000万に達すると予測されています。加入者数の観点では、市場は2025年の622万加入者から2030年には779万加入者へと、予測期間(2025年~2030年)においてCAGR 4.61%で成長すると予測されています。デュアル卸売5Gモデルへの継続的な移行により、かつて仮想事業者の成長を抑制していた価格の不透明性が解消され、マレーシアMVNO市場に新たな勢いをもたらしています。事業者はクラウドネイティブなOSS/BSSスタック、eSIM専用流通、および衛星・地上波融合を活用して、対応可能なセグメントを拡大し、運営コストを圧縮しています。パンデミック後の企業デジタル化により、プレミアムB2B加入者一人当たり平均収益が拡大する一方、超低コストプリペイドプランへのコンシューマーの需要が全体的な加入者規模を支えています。JENDELAなどの政府プログラムはインフラ拡張を軌道に乗せ、マレーシアMVNO市場が今後10年間にわたって中一桁台の複合成長を維持できるという投資家の信頼を強化しています [1]。
主要レポートのポイント
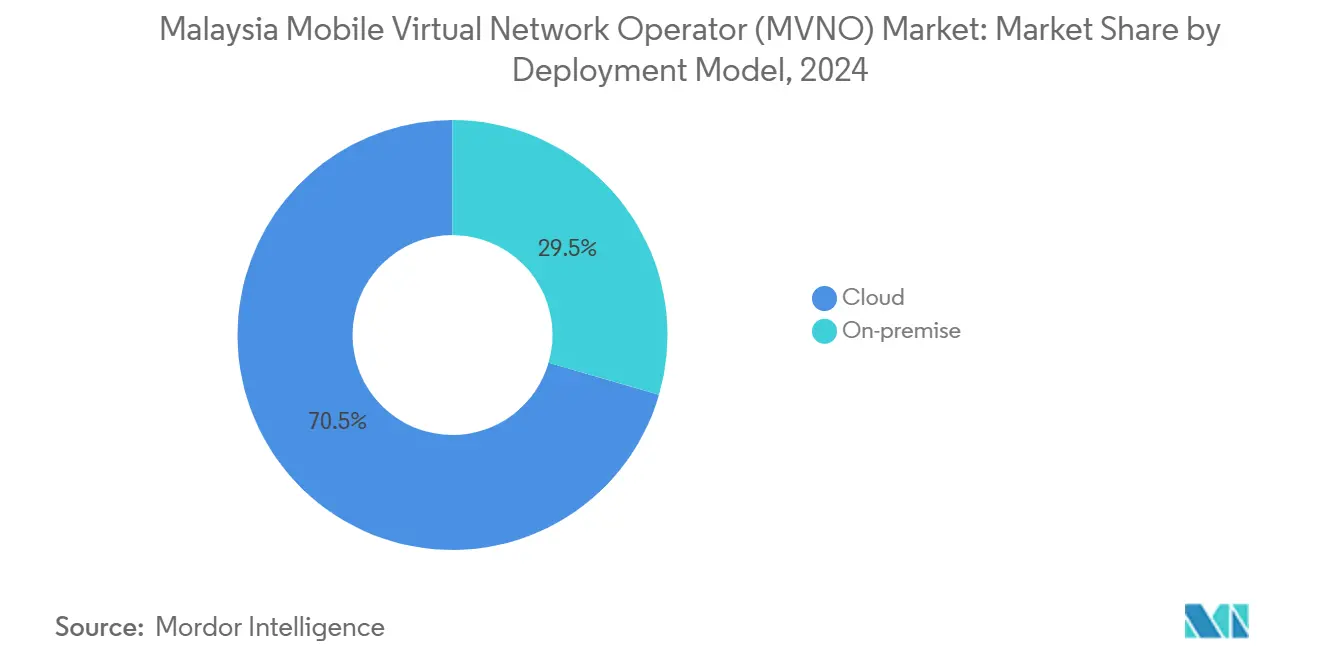
- 展開モデル別では、クラウドが2024年の収益の70.51%を占め、2030年までCAGR 10.14%を記録すると予測されています。
- 運営モード別では、リセラーおよびその他のライトMVNO形式が2024年に62.33%のシェアを保持していましたが、フルMVNO構造は2030年までCAGR 19.19%で拡大する見込みです。
- 加入者タイプ別では、コンシューマー接続が2024年の収益の85.22%を占めており、IoT専用回線は2030年までCAGR 26.71%で成長する見込みです。
- アプリケーション別では、ディスカウントサービスが2024年の売上の43.37%を占めており、セルラーM2Mは2030年までCAGR 26.71%で最も速く成長する見込みです。
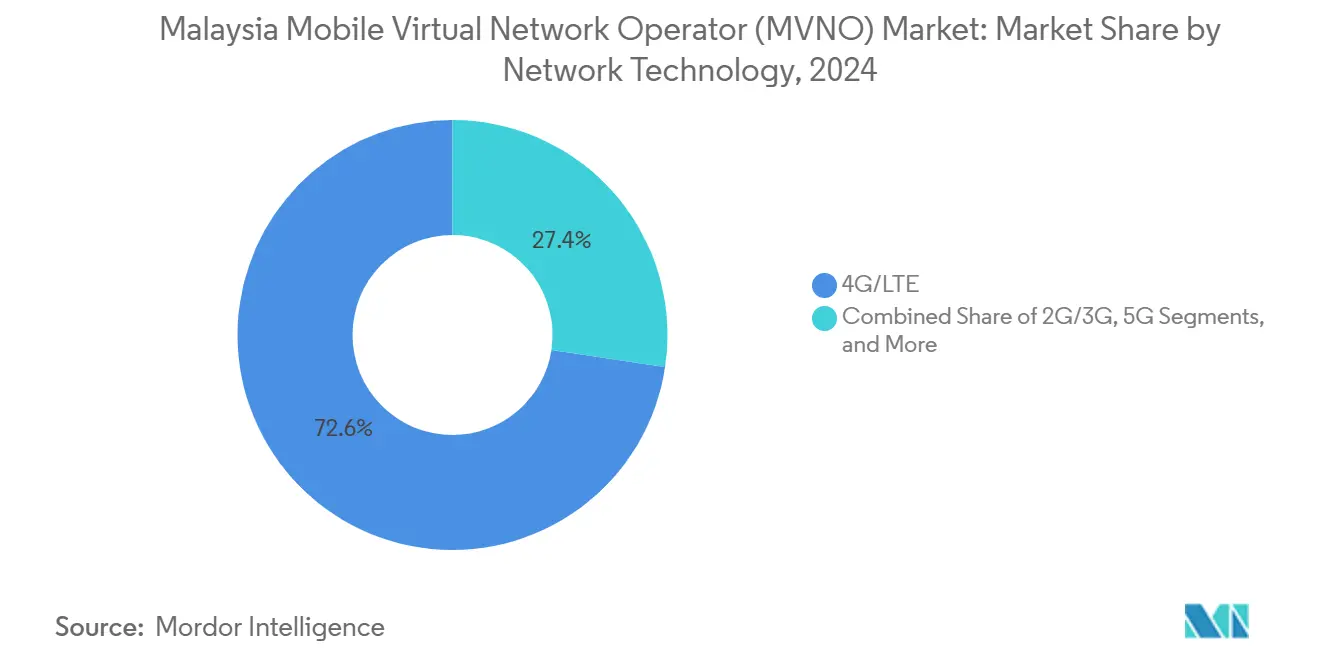
- ネットワーク技術別では、4G/LTEが2024年に72.62%のシェアを保持しており、衛星・非地上系ネットワークは同期間においてCAGR 101.31%で急成長すると予測されています。
- 流通チャネル別では、オンラインおよびデジタル専用店舗が2024年の価値の52.90%を生み出し、2030年までCAGR 9.66%で拡大する見込みです。
マレーシア モバイル仮想ネットワーク事業者(MVNO)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への 影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| Z世代および外国人労働者の間での超低コストプリペイドプランへの急増する需要 | +1.2% | クランバレー、ジョホール、ペナン | 短期(2年以内) |
| 全国的な4Gおよび5Gカバレッジを加速させる政府のJENDELAプログラム | +0.9% | 全国農村部重点 | 中期(2~4年) |
| パンデミック後の企業デジタル化によるB2B MVNO加入者ARPUの向上 | +0.8% | 都市部の商業拠点 | 中期(2~4年) |
| eSIM専用デジタルブランドによる流通コストと市場投入時間の削減 | +0.7% | 全国のテクノロジー志向セグメント | 短期(2年以内) |
| Digital Nasional Berhad(DNB)からの卸売5Gアクセスによる競争環境の平準化 | +0.6% | 全国 | 長期(4年以上) |
| シャリア準拠およびコミュニティ中心のMVNOサービスの台頭 | +0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Z世代および外国人労働者の間での超低コストプリペイドプランへの急増する需要
推定230万人の外国人労働者に加え、コスト意識の高いZ世代ユーザーが、最も急成長しているプリペイドコホートを支えています。CelcomDigiのRM15 Raja KomboバンドルおよびU Mobileのボルネオ特化型オファーは、超ローカライズされた価格設定が主要MNOに見落とされていたユーザーを引き付けられることを証明しています [2]。MVNOはアプリ専用オンボーディングを通じてこの基盤を活用し、信用リスクと流通コストを低減しています。デジタルファーストの習慣はセルフサービスによるチャージアップとバイラルな紹介を促進し、加入者の勢いを高めています。このセグメントの規模は、事業者が極めて薄い利益率とバルクトラフィック経済のバランスを取る中で、マレーシアMVNO市場を支えています。卸売5Gオプションの拡大により、ブランドはユニットキャッシュフローを損なうことなくギガバイト階層を微調整できるようになっています。
全国的な4Gおよび5Gカバレッジを加速させる政府のJENDELAプログラム
JENDELAは2025年までに4Gカバレッジ96.9%および連続した5G利用可能性を目標としています。サラワク州でのReach Ten・CelcomDigiパートナーシップのような衛星バックホールを使用した農村部スモールセル展開は、マレーシアMVNO市場をサービスが行き届いていない地区へと拡大しています [3]。一貫した無線アクセスにより、仮想事業者は全国的に同等のサービス品質を約束できるようになり、これはかつて既存事業者に対する弱点でした。デジタルインクルージョンに結びついた政策インセンティブはライセンス取得の障壁を低下させ、ニッチなMVNO参入者を招き入れています。インフラの平等化はまた、都市圏外のユーザーの解約懸念を軽減し、全国的なMVNOサービスの信頼性を高めています。
パンデミック後の企業デジタル化によるB2B MVNO加入者ARPUの向上
ハイブリッドワーク、物流自動化、およびサプライチェーンテレメトリーが2025年にマネージドモビリティへの需要を押し上げました。CelcomDigiは小売、輸送、製造にわたる垂直統合型5Gソリューションの強い普及を報告しています。MVNOはデバイス管理、データ分析、クラウドセキュリティと接続性をバンドルし、プリペイドコンシューマー回線をはるかに上回る平均収益を引き上げています。長期的な契約期間と低い解約率がキャッシュフローを安定させ、ネットワーク自己最適化のための資本を解放しています。このセグメントの成長はマレーシアMVNO市場のビジネスミックスを広げ、超低コストサービスへの過度な依存を軽減しています。迅速な展開に対する企業の需要は、動きの遅い統合型キャリアと比較してMVNOの機動性を有利にしています。
eSIM専用デジタルブランドによる流通コストと市場投入時間の削減
Touch'n Go eWalletのトラベルeSIMローンチは、フィンテック事業者が実店舗への露出なしに仮想接続を追加できることを示しています [4]。AiraloのようなグローバルeSIMアグリゲーターは卸売契約を活用してマレーシアのプロファイルを即座に提供し、ゼロSIMフルフィルメントモデルを実証しています。プラスチックSIMの物流を排除することで取得コストが削減され、国境を越えたスケーラビリティが解放されます。マレーシアMVNO市場にとって、eSIMの普及は外国人観光客の獲得を加速させ、迅速なプロモーションの反復をサポートします。この新しいフォームファクターはまた、IoT資産トラッカー、スマートメーター、ウェアラブルのデバイスバンドルを簡素化し、間接的に機器間通信回線数量を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への 影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 単一卸売ネットワークモデルが卸売価格の不透明性を維持 | -0.8% | 全国 | 中期(2~4年) |
| スペクトラム料金の上昇によりホストMNOがアクセス料金を引き上げ | -0.6% | 全国 | 長期(4年以上) |
| 番号ポータビリティの認知度の低さがMNOからMVNOへの乗り換えを抑制 | -0.5% | 農村地区 | 短期(2年以内) |
| 激化する価格競争がすでに薄いMVNOの利益率を圧迫 | -0.7% | 都市市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
単一卸売ネットワークモデルが卸売価格の不透明性を維持
Digital Nasional Berhad(DNB)の当初の5G独占により相互接続料金が不透明となり、MVNOの交渉力が弱まりました。U Mobileの第二の卸売業者としての参入により可視性は改善されましたが、依然として2社の大口供給業者のみでは交渉力が制限されます。小規模参入者は長期的なコスト曲線のモデル化に苦労し、プロモーション投資とネットワーク計画が遅延しています。したがって、マレーシアMVNO市場は、追加の卸売オプションが出現するか、参照価格制度が具体化するまで、中程度の戦略的リスクに直面しています。規制当局との継続的な対話は、仮想事業者のビジネスプランに確実性をもたらす標準料金表の公表を目指しています。
激化する価格競争がすでに薄いMVNOの利益率を圧迫
市場全体でのRM35以下の無制限バンドルは、トラフィックが急増すると収益を確保することが困難であることが証明されています。XOX Mobileの純損失は、加入者数が増加しても割引スパイラルに対するセクターの脆弱性を浮き彫りにしています。速度スロットリングを伴う積極的なデータ許容量は、ブランドイメージを損なう価値のトレードオフを示しています。MVNOはエンドツーエンドのクラウド自動化と少人数のスタッフで貢献利益率を維持することで対応しており、Tune Talkの新しいクラウドネイティブスタックからの60~70%の運営効率目標がその典型です。コスト再設計なしには、長期にわたる料金競争により、2030年までにマレーシアMVNO市場から複数の規模の小さいプレーヤーが撤退する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:クラウドインフラが運営効率を推進
クラウドベースの運営が2024年の収益の70.51%を占め、ネットワークプラットフォームレベルでのマレーシアMVNO市場規模におけるクラウドの優位性を強化しています。マルチテナントアーキテクチャへの転換は設備投資を削減し、サービス展開を加速させ、加入者の増加速度に合わせた従量課金型スケーリングを可能にします。事業者はコンテナ化されたマイクロサービスを活用してプロビジョニング、課金、カスタマーケアを自動化し、数量が増加するにつれてユーザーあたりのコスト曲線を低下させています。強化された分析とAI主導の自己修復により、プロモーションキャンペーンに関連するトラフィックの急増時でも品質指標が高く維持されます。オンプレミススタックは、データ所在地が交渉の余地のない高度に規制された企業ニッチに残存していますが、クラウド代替との総所有コストの差が広がるにつれて移行の影響を最も受けています。今後、エッジコンピューティングとの連携により、MVNOはレイテンシに敏感なIoTワークロードをホストできるようになり、クラウドのマレーシアMVNO市場シェアをさらに拡大させるでしょう。
第二世代のクラウド採用者は、リアルタイムポリシー制御と動的課金エンジンで価格設定を再構築しています。この柔軟性により、ブランドは競合他社の動きに応じてギガバイトの閾値やスロットリングルールを即座に調整し、粗利益率の防衛を改善できます。パブリッククラウドのハイパースケーラーとのパートナーシップはまた、かつて小規模プロバイダーには手が届かなかった災害復旧と地理的冗長性を組み込んでいます。これらの機能が合わさって、クラウド展開のCAGR 10.14%予測を支え、レガシーシステムの成長を大幅に上回り、クラウドを長期的なデフォルトとして確立しています。
運営モード別:フルMVNOの成長が市場の成熟を示す
ライトおよびリセラー形式が2024年に62.33%の収益シェアを占めていますが、フルMVNO構造はCAGR 19.19%で拡大しており、2030年までにマレーシアMVNO市場規模における割合が同等に近づいています。事業者はHLR/HSS、ポリシーサーバー、ステアリングロジックなどのコア要素の制御を確保するためにバリューチェーンを上昇しています。より大きな自律性により、カスタマイズされた品質階層、より迅速な機能ローンチ、および多様化した卸売調達が可能になります。このトレンドは、仮想事業者が純粋なディスカウントリセラーから、地上波と衛星アクセスの間を調停できるネットワークオーケストレーターへと進化していることを示しています。
Xperantiのような先行者はフルコア制御を活用してSigfox上で超低電力IoTリンクを提供しており、これはライトMVNOテンプレートでは不可能な成果です。資本負担は、より高い企業ARPUと分析ダッシュボードを含むサービス収益モジュールを通じて回収されます。サービス事業者ハイブリッドは、フルパケットコアの維持なしにある程度のインフラ所有権を望む中規模ブランドにとって引き続き関連性を持ちます。全体として、フルMVNOの普及は、マレーシアMVNO市場における競争上の差別化が今や価格だけでなく技術的な深さに依存していることを示しています。
加入者タイプ別:IoT専用サービスが次世代成長を牽引
コンシューマートラフィックは2024年の回線数量の85.22%を依然として提供していますが、IoT中心の接続はCAGR 26.71%で急速に拡大しており、2030年までにマレーシアMVNO市場シェアを大幅に引き上げるでしょう。産業自動化プログラム、スマートシティパイロット、およびコネクテッドビークルの展開がこの急増を推進しています。U MobileとQualcommの共同イニシアチブは、チップセット統合とカスタマイズされたデータパッケージがMVNO浸透に向けて製造および物流の垂直市場を開拓する方法を示しています。ハイブリッドワークとサイバーセキュリティバンドルが中規模企業の間で普及するにつれて、企業回線は着実に増加しています。
機器間通信契約には多くの場合、複数年のロックインと厳格なサービスレベル契約が含まれます。これらの特性はキャッシュフローを平滑化し、狭帯域および衛星フォールバック機能へのより深い投資を正当化します。コンシューマーの成長は規模の経済にとって引き続き重要であり、卸売交渉力とブランド認知度を提供します。しかし、戦略的な物語は変化しています。マレーシアMVNO市場は今や、より厚い利益率と粘着性の高い関係を約束する専門的なIoTプレイブックに資金を提供するためにコンシューマーの大規模基盤を活用しています。
アプリケーション別:セルラーM2MがIoT専用の成長軌跡を反映
ディスカウント音声・データバンドルが2024年の販売量の43.37%を占めており、これはマレーシアの価格に敏感なプリペイド文化の産物です。それにもかかわらず、セルラー機器間通信回線はIoT加入者数で見られるCAGR 26.71%と同等であり、常時接続テレメトリーへの需要を強調しています。工場ロボット、コールドチェーンパレット、スマートメーターフリートは、低エネルギー予算での全国カバレッジをますます必要としています。MVNOはクラウドダッシュボードと予知保全APIでこれらのニーズを補完し、データ上限を過度に引き上げることなくSIMあたりの収益を拡大しています。
ビジネスアプリケーショントラフィックは、プライベートAPNや暗号化トンネルなどのカスタマイズされたサービス層により、プレミアム利益率を獲得しています。ゲーミングや広告スポンサー付きデータを含むその他のアプリケーションバケットは、実験的な上昇余地を示していますが、絶対値は小さいです。M2M数量が増加するにつれて、MVNOはシグナリングオーバーヘッドを管理し、LTE、NB-IoT、衛星ビーム間の負荷を分散するための高度なポリシーエンジンを展開しています。その結果、マレーシアMVNO市場のコンシューマーセグメントにおける料金競争への露出が少ない多様化したトップラインが実現しています。
ネットワーク技術別:衛星・非地上系ネットワークの台頭が接続パラダイムを再形成
4G/LTEの圧倒的な72.62%のシェアにもかかわらず、衛星およびその他の非地上系ネットワークは2030年までCAGR 101.31%という急速な成長を示しており、将来のマレーシアMVNO市場のダイナミクスを再形成しています。StarlinkのローカルリセラープログラムおよびGeespaceとAltelの研究協力は、直接デバイス接続に対する国内の需要を強調しています。シームレスな衛星・地上波ハンドオーバーを可能にするスペクトラム政策への政府の開放性が、商業ローンチに向けたタイムラインを加速させています。MVNOはこれらのコンステレーションを地上ネットワークの設備投資なしの追加容量として捉えており、ファイバーバックホールが乏しい東マレーシアの地形では特に価値があります。
デュアル卸売モデルが成熟するにつれて5Gは着実に進歩しており、半島部の回廊全体で連続したミッドバンドカバレッジを提供しています。レガシーの2G/3Gネットワークはサンセットに入り、再利用可能なスペクトラムを解放しています。予測期間にわたって、衛星トラフィックはニッチなバックアップからメインストリームのコンシューマーおよびIoT補完へと移行し、マレーシアMVNO市場規模の意味のあるシェアを切り開き、地上波のみの競合他社には匹敵しない全国カバレッジの主張を事業者に与えるでしょう。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:デジタル専用モデルが競争優位性を維持
Eコマース形式のオンボーディングが2024年の売上の52.90%を生み出し、若年層が購買年齢に達するにつれてCAGR 9.66%で拡大すると予測されています。アプリ中心のアクティベーションは実店舗に関連するコミッション支出を削減し、ソーシャルメディアのバイラル性に乗じたフラッシュセールをサポートします。Touch'n GoのトラベルeSIMは、フィンテックゲートウェイが既存の決済ユーザーに接続性をクロスセルし、取得コストを低下させることができることを証明しています。従来の店舗は高齢層向けの本人確認とデバイスバンドルにとって依然として重要ですが、そのシェアは毎年縮小しています。
キャリアサブブランドのキオスクは、QRコードによるセルフ登録を可能にしながら、店内スタッフで顧客を安心させるハイブリッドレイアウトを採用しています。サードパーティの卸売業者はコンビニエンスストアとガソリンスタンドチェーンを結びつけており、このフォーマットはリロードバウチャーにとって依然として関連性があります。全体として、流通の機動性はマレーシアMVNO市場の競争力を支え、キャンペーン分析に基づいてほぼリアルタイムでチャネルの重点を転換できるようにしています。
地理的分析
マレーシアの都市三角地帯であるクランバレー、ジョホールバル、ペナンは、5Gデータ許容量と企業モビリティスイートへのプレミアム需要を支え、マレーシアMVNO市場において平方キロメートルあたりの収益密度が最も高い地域となっています。人口密度と高い可処分所得が平均支出を引き上げ、卸売数量コミットメントを高め、無制限ソーシャルメディアパスなどの差別化された階層をサポートしています。競争はここで最も激しく、ディスカウントブランドの露出が公共交通機関、オンラインマーケットプレイス、インフルエンサーチャネルを飽和させています。事業者はライフスタイル特典、クラウドゲーミングパス、パートナー提供のeウォレットキャッシュバックを重ねることで競合他社を上回ろうとしています。
農村部および奥地の地域、特にサラワク州とサバ州は、歴史的にカバレッジとARPUが遅れていました。JENDELAロードマップは、4Gおよび段階的な5Gリーチを支援することで状況を変え、MVNOが免責事項なしに全国プランを販売できるようにしています。Reach TenとCelcomDigiの衛星バックホールを使用したスモールセル展開は、創造的な無線計画がジャングルや山岳地帯を橋渡しする方法を示しています。シャリア準拠のサービスを中心に位置付けられたコミュニティ中心のMVNOは、地域雇用を生み出すマイクロ起業家リセラースキームと組み合わせた手頃なプランを提供しています。これらの戦術は、マレーシアMVNO市場規模内での農村部のシェアを徐々に増加させながら、国家デジタルエクイティ目標を推進しています。
シンガポール、タイ、インドネシアに隣接する国境回廊は、成長に越境的な層を加えています。通勤者や商人は手頃なローミングまたはデュアルナンバープランを求めています。redONE Mobileは卸売契約を活用してシンガポールを国内フットプリントの延長として扱い、地域の相互主義が重いネットワーク支出なしに回線数を増やす方法を示しています。マレーシアの規制当局は、スペクトラムクリアランスと番号承認を迅速化する相互認証フレームワークを通じてこのような戦略を支援しています。ASEAN内の経済統合が深まるにつれて、国際訪問者の流れはマレーシアMVNO市場にさらなる追い風をもたらし、特に着陸前にサービスをアクティベートするeSIM対応の観光客にとって有利となるでしょう。
競争環境
マレーシアは調査対象市場において半統合的な構造を示しています。Tune Talk、redONE Network、XOX Mobile、およびValyouが加入者基盤において第一層を構成していますが、価格を左右するほど高いシェアを持つ事業者はいません。この分散により、マレーシアMVNO市場は競争的に保たれていますが、一方のプロバイダーが注目を集めるために積極的なバンドルを推進する際に定期的な料金ショックを招く可能性もあります。運営効率が主要な生存レバーとなっており、Tune TalkのMavenirとのクラウドネイティブスタックへの移行は、価格競争時の回復力を向上させる二桁のコスト削減を目標としています。
戦略的アライアンスが差別化を形成しています。redONEはCelcomの無線ネットワークを活用しながらファミリープランオファーに注力し、XOXはゲーミングプラットフォームとのマーチャンダイジングタイアップを活用して若年層を獲得しています。新規参入者はますます非通信分野、例えばフィンテックや物流企業がコアアプリに接続性を組み込む形で参入しています。衛星イノベーターは地上波MVNOと協力して直接デバイス接続のリーチを拡大しています。技術投資パターンも異なります。フルMVNOは企業垂直市場向けにサービス品質をカスタマイズするために社内パケットコアを開発しており、ライトMVNOはデータサイエンス主導のマーケティングに支援された迅速な価格実験サイクルに依存しています。
規制政策は公平であり、卸売料金の凍結を義務付けることなくオープンな小売競争を促進しています。その結果生じる競争的なダイナミクスは製品の多様性を促進しますが、小規模ブランドの利益率を圧迫します。スペクトラム課税の上昇とプロモーションコストが資本の適切性を試すにつれて、2030年に向けて統合リスクが高まっています。決済処理やクラウドホスティングなどの隣接サービス収益を持つ複数市場のフットプリントを持つ事業者はバッファーを享受するでしょう。全体として、マレーシアMVNO市場は、個別のコミュニティやユースケースに対応するニッチなデジタルラベルを補完する、資本力のあるフルスタックMVNOのコアグループで安定すると予測されています。
マレーシア モバイル仮想ネットワーク事業者(MVNO)産業リーダー
-
Tune Talk Sdn. Bhd.
-
redONE Network Sdn. Bhd.
-
XOX Berhad
-
Valyou (Merchantrade Asia Sdn. Bhd.)
-
Altel Communications Sdn. Bhd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年4月:Reach Ten HoldingsとCelcomDigiが、衛星バックホールを使用したスモールセルサイトを通じてサラワク州農村部に4Gカバレッジを提供するために提携しました。
- 2025年4月:Tune Talkは、即時eSIMアクティベーションと定額データバンドルを求める国際旅行者向けに「Dum Dum Data SIM」を導入しました。
- 2024年5月:規制当局は2027年までに衛星直接デバイスサービスを可能にする計画を確認し、宇宙ベースのセルラーリンクをサポートするスペクトラムフレームワークを示しました。
- 2024年1月:VSTECSがマレーシアにおける3番目の公式Starlinkリセラーとなり、教育、医療、公共部門の顧客向けに全国流通を追加しました。
マレーシア モバイル仮想ネットワーク事業者(MVNO)市場レポートの範囲
| クラウド |
| オンプレミス |
| リセラー・ライト・ブランドMVNO |
| サービス事業者 |
| フルMVNO |
| コンシューマー |
| エンタープライズ |
| IoT専用 |
| ディスカウント |
| ビジネス |
| セルラーM2M |
| その他 |
| 2G/3G |
| 4G/LTE |
| 5G |
| 衛星・非地上系ネットワーク |
| オンライン・デジタル専用 |
| 従来型小売店 |
| キャリアサブブランド店舗 |
| サードパーティ・卸売 |
| 展開モデル別 | クラウド |
| オンプレミス | |
| 運営モード別 | リセラー・ライト・ブランドMVNO |
| サービス事業者 | |
| フルMVNO | |
| 加入者タイプ別 | コンシューマー |
| エンタープライズ | |
| IoT専用 | |
| アプリケーション別 | ディスカウント |
| ビジネス | |
| セルラーM2M | |
| その他 | |
| ネットワーク技術別 | 2G/3G |
| 4G/LTE | |
| 5G | |
| 衛星・非地上系ネットワーク | |
| 流通チャネル別 | オンライン・デジタル専用 |
| 従来型小売店 | |
| キャリアサブブランド店舗 | |
| サードパーティ・卸売 |
レポートで回答される主要な質問
マレーシアMVNO市場規模は2030年までにどの程度に達しますか?
予測では、CAGR 5.75%でUSD 10億6,000万に達するとされています。
マレーシアにおけるIoT専用MVNO接続はどのくらいの速さで拡大していますか?
IoT回線は2025年から2030年の間にCAGR 26.71%で拡大し、他のすべての加入者カテゴリーを上回ると予測されています。
マレーシアの仮想事業者収益の最大シェアに貢献している販売チャネルはどれですか?
オンラインおよびデジタル専用オンボーディングが2024年の価値の52.90%を生み出し、CAGR 9.66%で成長しています。
フルコアMVNO構造は予測期間においてどのような成長率を期待していますか?
フルMVNO運営は、プロバイダーがより深いネットワーク制御を求める中、2030年までCAGR 19.19%で推移する見込みです。
仮想事業者向けに4Gおよび5Gカバレッジを拡大している政府プログラムはどれですか?
JENDELAイニシアチブは2025年までに全国4Gカバレッジ96.9%と連続した5Gアクセスを目指しており、MVNOの対応可能な領域を直接拡大しています。
衛星接続はマレーシアの仮想事業者の状況をどのように再形成しますか?
衛星およびその他の非地上系ネットワークは2030年までCAGR 101.31%の見通しを持ち、地上波フットプリントを超えたリーチを拡大する直接デバイスサービスを可能にします。