
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 413.63 百万米ドル |
| 市場規模 (2027) | 426.45 百万米ドル |
| 市場規模 (2032) | 496.77 百万米ドル |
| 成長率 (2027 - 2032) | 3.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア糖尿病治療薬市場分析
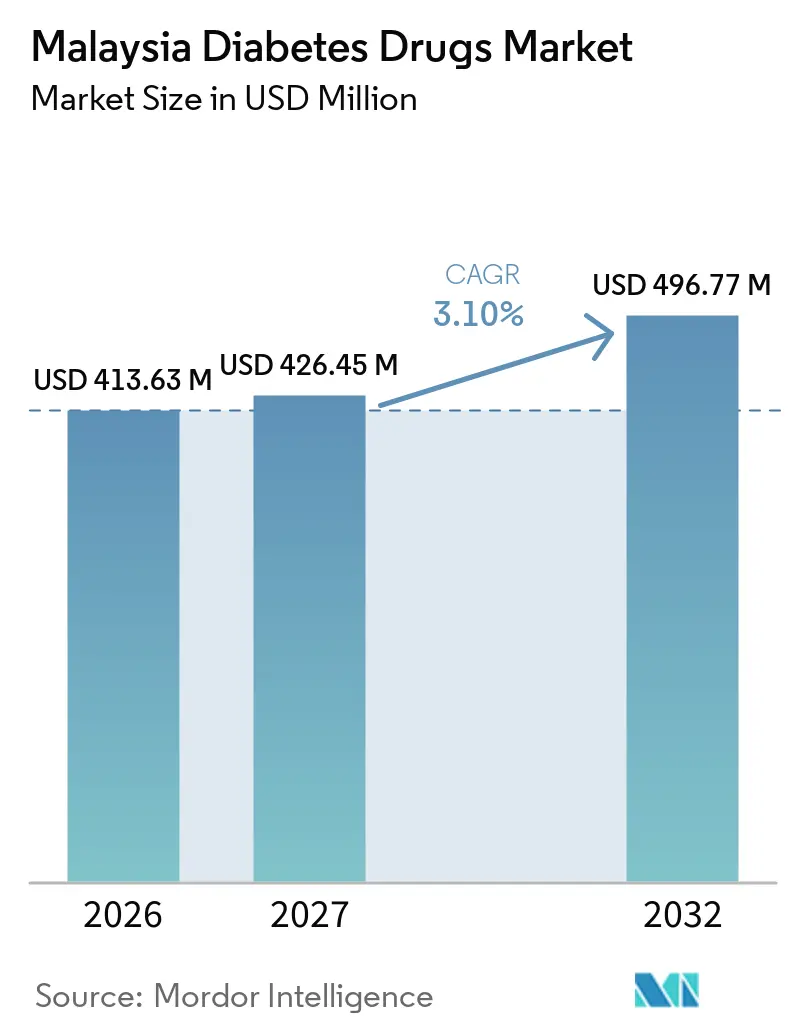
マレーシア糖尿病治療薬市場規模は、2026年の4億1,363万米ドル、2027年の4億2,645万米ドルから、2032年までに4億9,677万米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 3.10%を記録する見通しです。
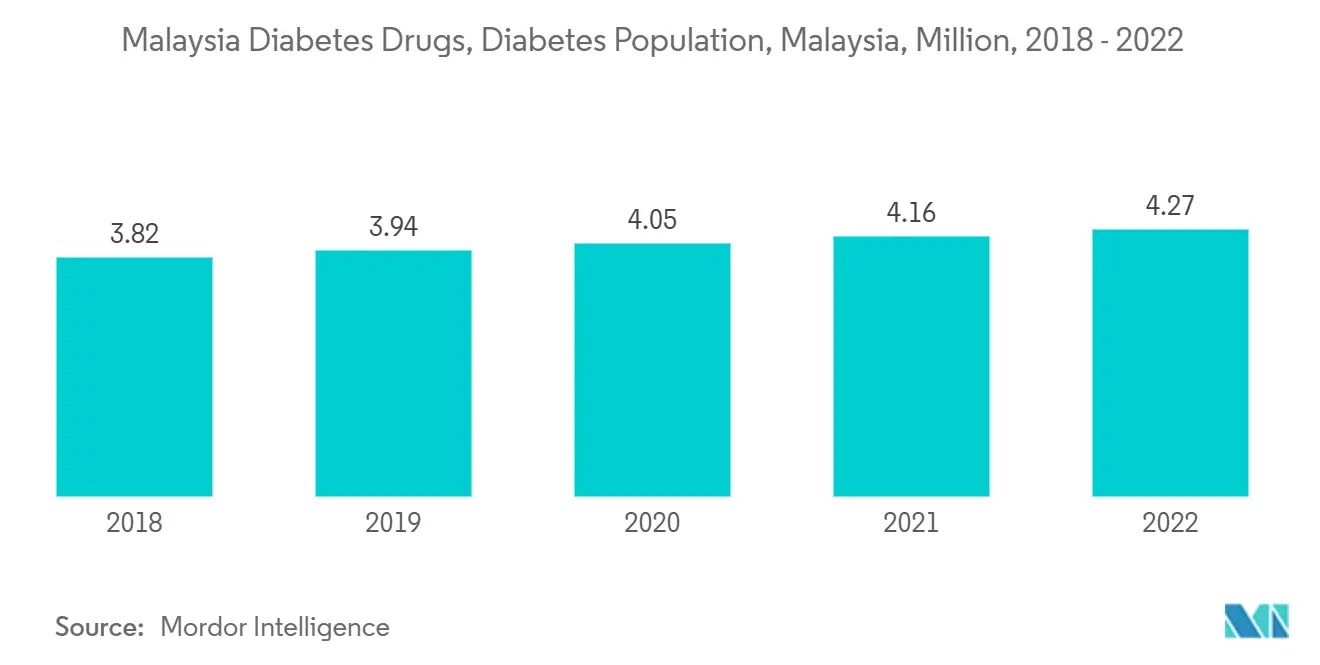
マレーシア保健省は、24時間以内に型コロナウイルス感染症(COVID-19)の新規感染者が5,809件報告されたと発表しました。内訳は国内感染5,782件、輸入症例27件であり、国内累計感染者数は2,541,147件に達しました。これまでにマレーシア国民の約78.4%が新型コロナウイルスワクチンを少なくとも1回接種し、75.9%が接種を完了しています。保健省によると、今年マレーシアで新型コロナウイルスにより死亡した患者の10人中4人が糖尿病を有していました。糖尿病は18歳以上のマレーシア人の5人に1人、約390万人に影響を与えています。
若年層の糖尿病患者数は増加しています。糖尿病は若年層においてより一般的になりつつあり、18歳から40歳の糖尿病患者数は過去15年間で3倍以上に増加しました。糖尿病患者数の増加は、心疾患、脳卒中、失明、慢性腎臓病、下肢切断などの合併症を含む疾病負担の増大を意味します。
実際、マレーシアにおける新型コロナウイルスによる死亡の大部分は基礎疾患によるものであり、糖尿病と高血圧がその筆頭に挙げられます。
マレーシアは深刻な糖尿病負担を抱えており、インスリンを含む糖尿病治療製品に対する相当な需要が生じています。国際糖尿病連合(IDF)によると、2024年にマレーシアで糖尿病を患う20歳から79歳の成人は約480万人に上り、年齢標準化有病率は21.1%に達しています。さらに、糖尿病患者の50%以上が未診断のままであり、診断および疾病管理の改善に向けた相当なニーズが浮き彫りになっています。糖尿病患者数は2050年までに750万人に増加すると予測されており、効果的な糖尿病治療薬に対する需要は今後も同国において堅調に推移すると見込まれます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
経口抗糖尿病薬は現在、最大の市場シェアを有しています
マレーシアは西太平洋地域で最も高い糖尿病罹患率を有し、世界でも最高水準の一つであり、年間コストはおよそ6億米ドルに上る。人口増加、高齢化、都市化、肥満および身体的不活動率の上昇など、さまざまな要因がこの傾向に寄与している。マレーシアにおける糖尿病の罹患率の上昇とそれに伴う健康への影響を受け、同国における糖尿病および糖尿病前症の有病率を包括的に特定・記述・定量化するための研究が促進されている。
インスリン療法は、現在糖尿病治療に利用可能な最も強力な血糖降下薬であるが、不適切な条件下で保管された場合、インスリンの効力は低下する。マレーシアでは、糖尿病を含む非感染性疾患(NCD)が全死亡者数の70%以上を占めている。肥満は2型糖尿病の発症リスクを7倍以上高め、過体重はリスクを3倍高める。
マレーシアにおける糖尿病患者数の増加
マレーシアでは糖尿病および糖尿病前症が増加しており、マレーシア政府は国内全土で糖尿病の予防および管理プログラムを実施している。国内における糖尿病の有病率を低減するため、マレーシア政府は糖尿病に関する知識、管理、予防、および治療を強化するための包括的なアプローチと計画を策定すべきである。過体重および肥満は、マレーシアの若年糖尿病患者層における主要な要因となっている。最新の国民健康・罹患率調査(NHMS)によると、マレーシアの成人2人に1人が過体重または肥満である。
糖尿病は、患者の血中グルコース(糖)濃度が過度に高くなる疾患である。これは、体が血糖値を調節するのに十分なインスリンを産生できない場合に発症する。また、インスリン抵抗性として知られる、体によるインスリンの非効率な利用によっても引き起こされる可能性がある。肥満、不適切な食習慣、座りがちな生活習慣、および遺伝的要因がすべてこのプロセスに寄与している。保健省の国家糖尿病登録(NDR)の最新データによると、マレーシアの糖尿病患者の84%が過体重であり、18歳から40歳の若いマレーシア人もその中に含まれている。保健省は現在、糖尿病とともに生き人々の疾患管理と転帰を改善するために、家族や介護者が支援を提供できるよう支援することを目的とした「サマ・サマ」プログラムを調査中である。保健省は、医療従事者、そして続いて介護者を訓練するために、民間部門と協力してこのプログラムを推進している。
したがって、上記の要因により、予測期間中の市場成長が促進されると予想される。

競合情勢
市場集中度
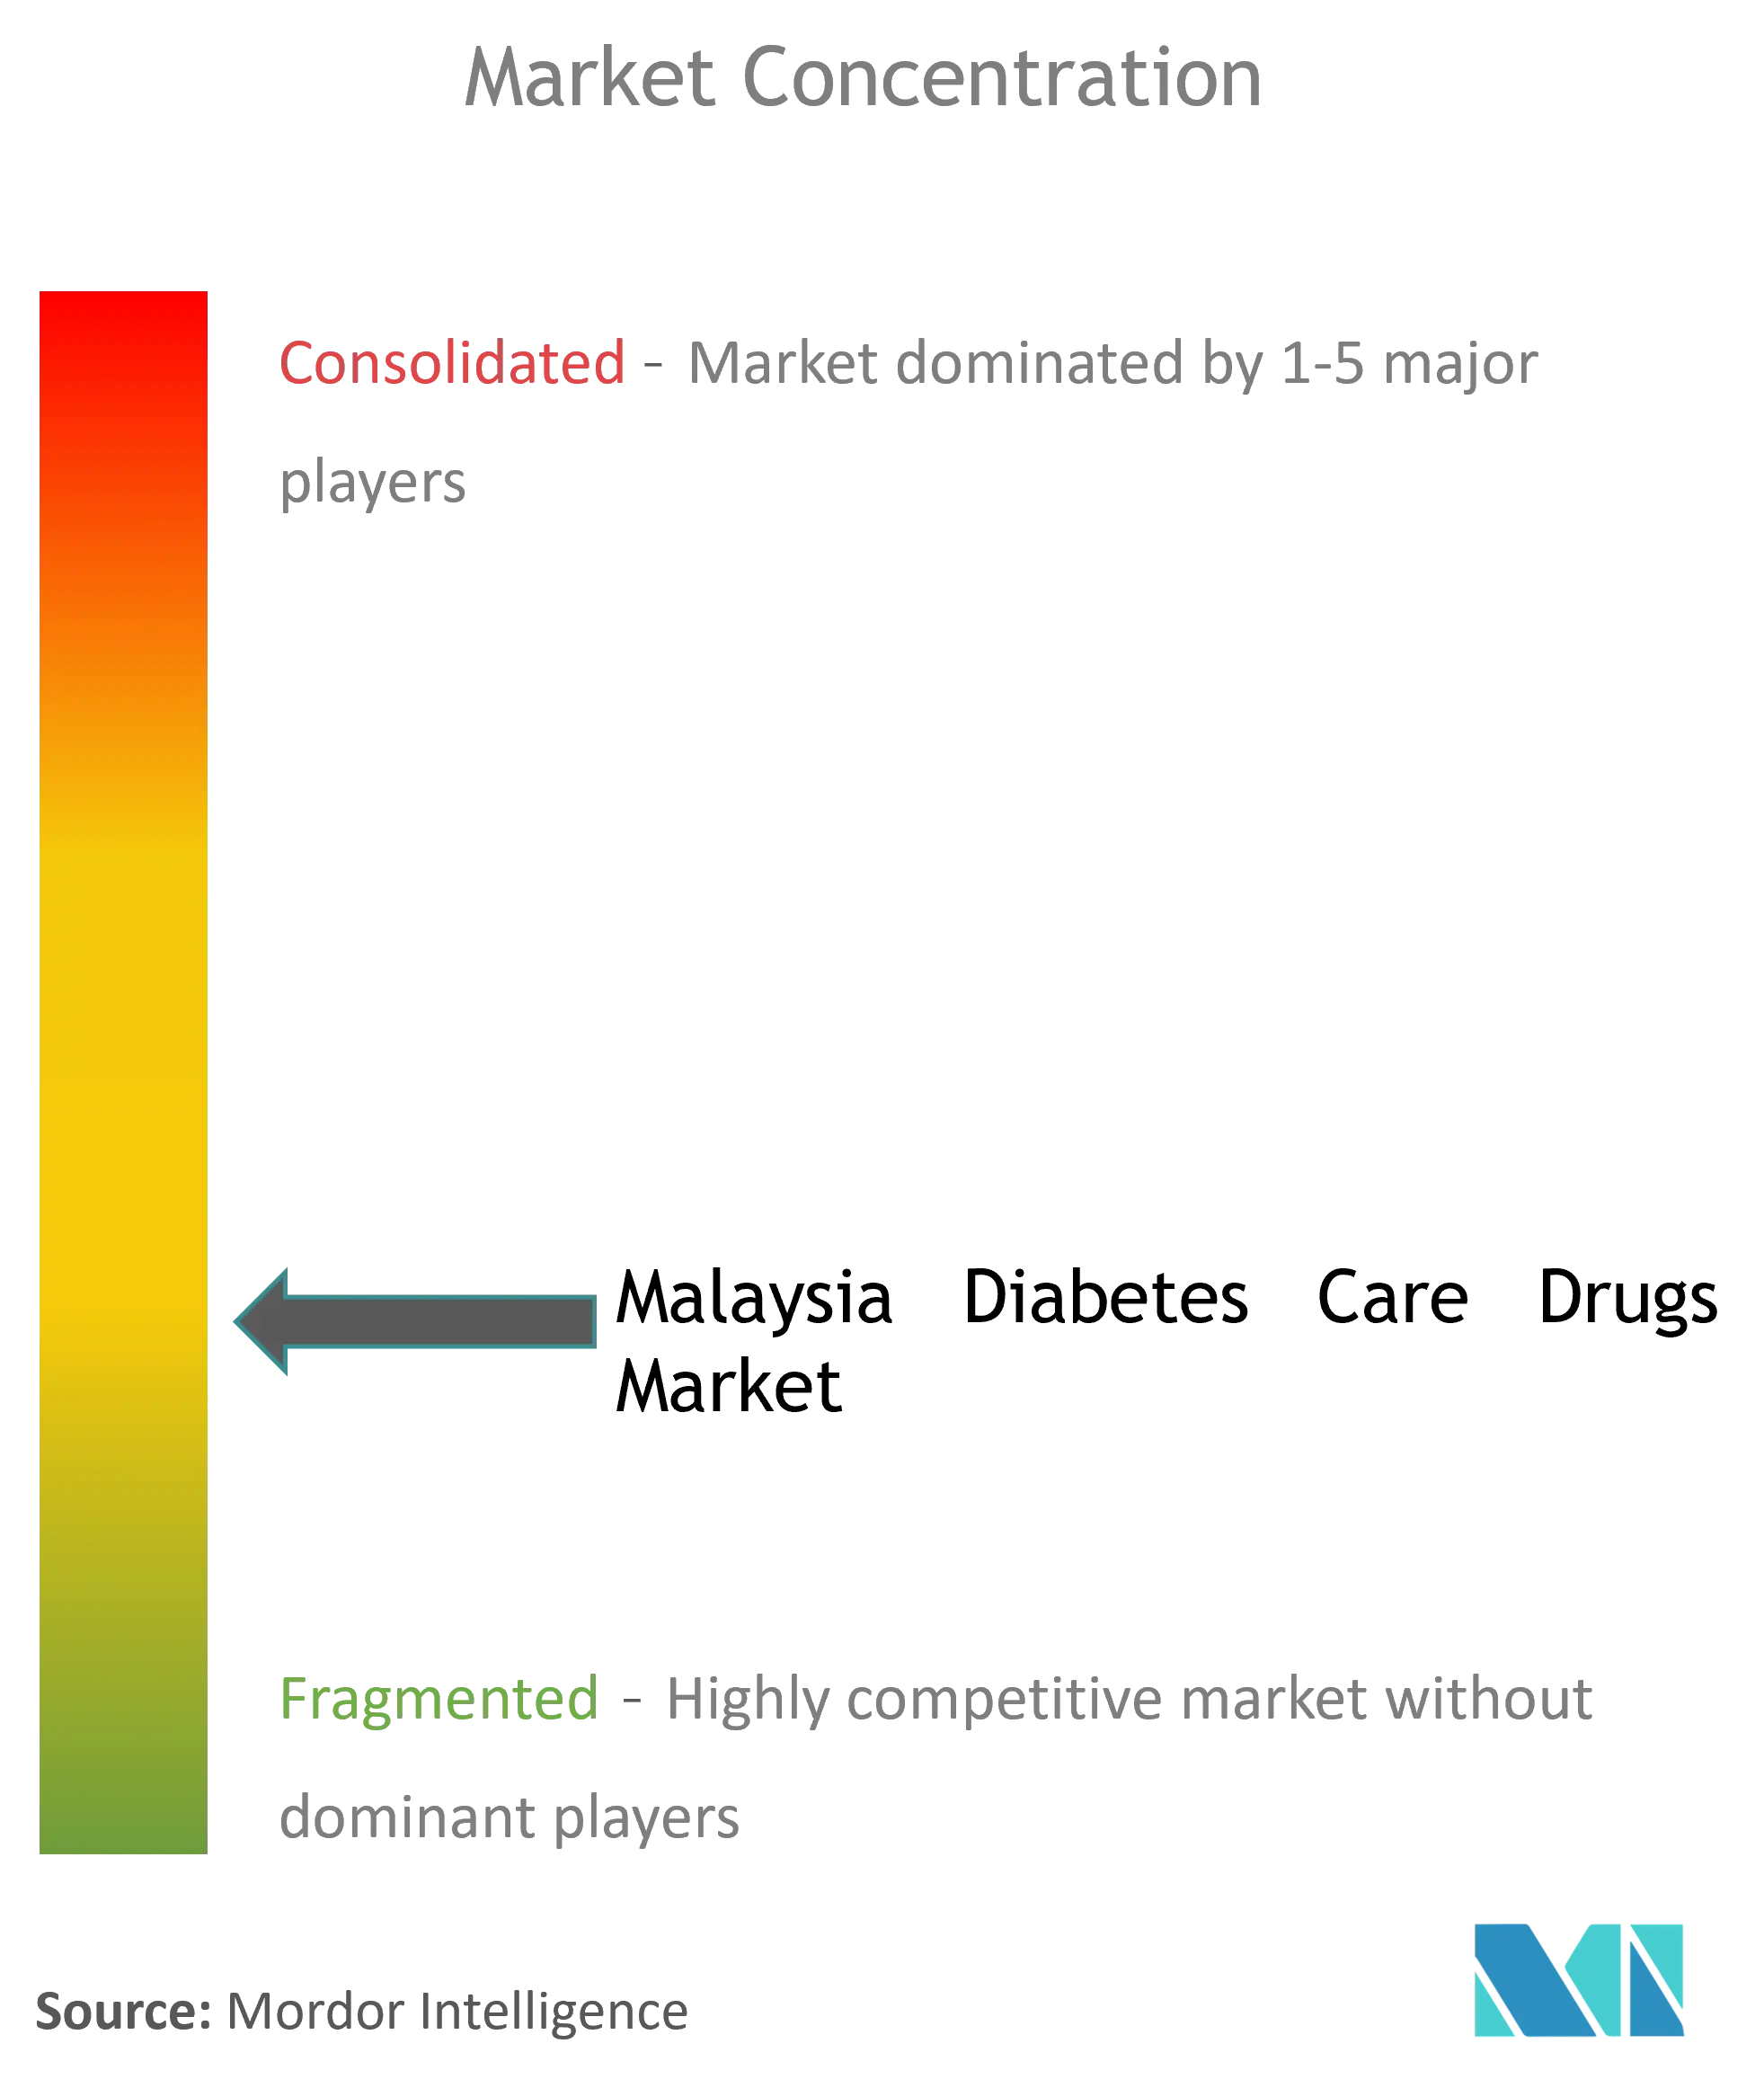
糖尿病治療薬市場は適度に断片化されており、主要なジェネリック医薬品メーカーの数は限られている。Novo Nordisk、Sanofi、AstraZenecaなどの主要企業は、インスリンおよびSGLT-2治療薬市場において強固な地位を占めている。一方、スルホニル尿素薬やメグリチニドを含む経口薬セグメントでは、より幅広いジェネリックメーカーが参入している。各社が新薬の開発と競争力のある価格での提供を目指す中、市場競争は依然として激しい。さらに、各社は市場シェアを拡大するために新市場への参入を進めており、特に需要が供給を大幅に上回る新興経済圏においてその傾向が顕著である。
マレーシア糖尿病治療薬産業リーダー
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア糖尿病治療薬市場 このレポートでカバーされる企業
- Takeda Pharmaceuticals
- Novo Nordisk
- Pfizer
- Eli Lilly and Company
- Janssen
- Astellas Pharma
- Boehringer Ingelheim
- Merck
- AstraZeneca
- Bristol-Myers Squibb
- Novartis
- Sanofi
最近の産業開発事情 マレーシア糖尿病治療薬市場
- 2026年6月:Biocon Limitedは、長年のパートナーであるDuopharma Biotech Berhadが、その完全子会社であるDuopharma (M) Sendirian Berhadを通じて、マレーシア保健省(MoH)から複数のインスリン供給契約を獲得したと発表した。
- 2022年5月:チルゼパチド(Mounjaro)が成人における2型糖尿病の治療薬として承認された。チルゼパチドの米国食品医薬品局(FDA)承認は、糖尿病治療薬の新たなクラスである二重GIP/GLP-1受容体作動薬として初めてのものとなった。
マレーシア糖尿病治療薬市場レポートの調査範囲
糖尿病(糖尿病性疾患)とは、体内の血糖値が高い状態を特徴とする代謝疾患群を指します。糖尿病では、体がインスリンを十分に産生しないか、体の細胞がインスリンに適切に反応しないか、あるいはその両方が生じます。マレーシアの糖尿病治療薬市場は2026年に4億1,363万米ドルを記録し、予測期間中にCAGR 3.10%を登録する見込みです。マレーシアの糖尿病治療薬市場は医薬品別にセグメント化されています。本レポートは、上記すべてのセグメントについて米ドル建ての金額ベースで市場規模を提供しています。
セグメンテーション概要
経口抗糖尿病薬
| ビグアナイド系薬 | メトホルミン |
| アルファ-グルコシダーゼ阻害薬 | アルファ-グルコシダーゼ阻害薬 |
| ドパミンD2受容体アゴニスト | ブロモクリプチン |
| SGLT-2阻害薬 | インボカナ(カナグリフロジン) |
| ジャーディアンス(エンパグリフロジン) | |
| ファーシガ/フォシーガ(ダパグリフロジン) | |
| スグラット(イプラグリフロジン) | |
| DPP-4阻害薬 | オングリザ(サキサグリプチン) |
| トラジェンタ(リナグリプチン) | |
| ビピディア/ネシーナ(アログリプチン) | |
| ガルバス(ビルダグリプチン) | |
| スルホニルウレア系薬 | スルホニルウレア系薬 |
| メグリチニド系薬 | メグリチニド系薬 |
インスリン
| 基礎インスリンまたは持効型インスリン | ランタス(インスリン グラルギン) |
| レベミル(インスリン デテミル) | |
| トレシーバ(インスリン グラルギン) | |
| トレシーバ(インスリン デグルデク) | |
| バサグラー(インスリン グラルギン) | |
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリン アスパルト) |
| ヒューマログ(インスリン リスプロ) | |
| アピドラ(インスリン グルリジン) | |
| 従来型ヒトインスリン | ノボリン/アクトラピッド/インスラタード |
| ヒューマリン | |
| インスマン | |
| バイオシミラーインスリン | インスリン グラルギン バイオシミラー |
| ヒトインスリン バイオシミラー |
配合薬
| インスリン配合薬 | ノボミックス(二相性インスリン アスパルト) |
| ライゾデグ(インスリン デグルデクおよびインスリン アスパルト) | |
| ゾルトファイ(インスリン デグルデクおよびリラグルチド) | |
| 経口配合薬 | ジャヌメット(シタグリプチンおよびメトホルミン) |
非インスリン注射薬
| GLP-1受容体アゴニスト | ビクトーザ(リラグルチド) |
| バイエッタ(エキセナチド) | |
| バイデュリオン(エキセナチド) | |
| トルリシティ(デュラグルチド) | |
| リキスミア(リキシセナチド) | |
| アミリンアナログ | シムリン(プラムリンチド) |
| 経口抗糖尿病薬 | ビグアナイド系薬 | メトホルミン |
| アルファ-グルコシダーゼ阻害薬 | アルファ-グルコシダーゼ阻害薬 | |
| ドパミンD2受容体アゴニスト | ブロモクリプチン | |
| SGLT-2阻害薬 | インボカナ(カナグリフロジン) | |
| ジャーディアンス(エンパグリフロジン) | ||
| ファーシガ/フォシーガ(ダパグリフロジン) | ||
| スグラット(イプラグリフロジン) | ||
| DPP-4阻害薬 | オングリザ(サキサグリプチン) | |
| トラジェンタ(リナグリプチン) | ||
| ビピディア/ネシーナ(アログリプチン) | ||
| ガルバス(ビルダグリプチン) | ||
| スルホニルウレア系薬 | スルホニルウレア系薬 | |
| メグリチニド系薬 | メグリチニド系薬 | |
| インスリン | 基礎インスリンまたは持効型インスリン | ランタス(インスリン グラルギン) |
| レベミル(インスリン デテミル) | ||
| トレシーバ(インスリン グラルギン) | ||
| トレシーバ(インスリン デグルデク) | ||
| バサグラー(インスリン グラルギン) | ||
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリン アスパルト) | |
| ヒューマログ(インスリン リスプロ) | ||
| アピドラ(インスリン グルリジン) | ||
| 従来型ヒトインスリン | ノボリン/アクトラピッド/インスラタード | |
| ヒューマリン | ||
| インスマン | ||
| バイオシミラーインスリン | インスリン グラルギン バイオシミラー | |
| ヒトインスリン バイオシミラー | ||
| 配合薬 | インスリン配合薬 | ノボミックス(二相性インスリン アスパルト) |
| ライゾデグ(インスリン デグルデクおよびインスリン アスパルト) | ||
| ゾルトファイ(インスリン デグルデクおよびリラグルチド) | ||
| 経口配合薬 | ジャヌメット(シタグリプチンおよびメトホルミン) | |
| 非インスリン注射薬 | GLP-1受容体アゴニスト | ビクトーザ(リラグルチド) |
| バイエッタ(エキセナチド) | ||
| バイデュリオン(エキセナチド) | ||
| トルリシティ(デュラグルチド) | ||
| リキスミア(リキシセナチド) | ||
| アミリンアナログ | シムリン(プラムリンチド) | |
レポートで回答する主な質問
マレーシア糖尿病治療薬市場の規模はどのくらいですか?
マレーシア糖尿病治療薬市場規模は2027年に4億2,645万米ドルに達し、CAGR 3.10%で成長して2032年までに4億9,677万米ドルに達する見込みです。
2026年のマレーシア糖尿病治療薬市場規模はいくらですか?
2026年のマレーシア糖尿病治療薬市場規模は4億1,363万米ドルに達する見込みです。
マレーシア糖尿病治療薬市場の主要プレーヤーは誰ですか?
Eli Lilly、Boehringer Ingelheim、AstraZeneca、Sanofi、およびNovo Nordiskが、マレーシア糖尿病治療薬市場において事業を展開している主要企業です。
本マレーシア糖尿病治療薬市場レポートが対象とする期間と、2025年の市場規模はいくらですか?
2025年のマレーシア糖尿病治療薬市場規模は4億119万米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年、2026年のレーシア糖尿病治療薬市場の過去の市場規模を対象としています。また、2027年、2028年、2029年、2030年、2031年、2032年のマレーシア糖尿病治療薬市場規模の予測も提供しています。