
体外診断用ラボオートメーション市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
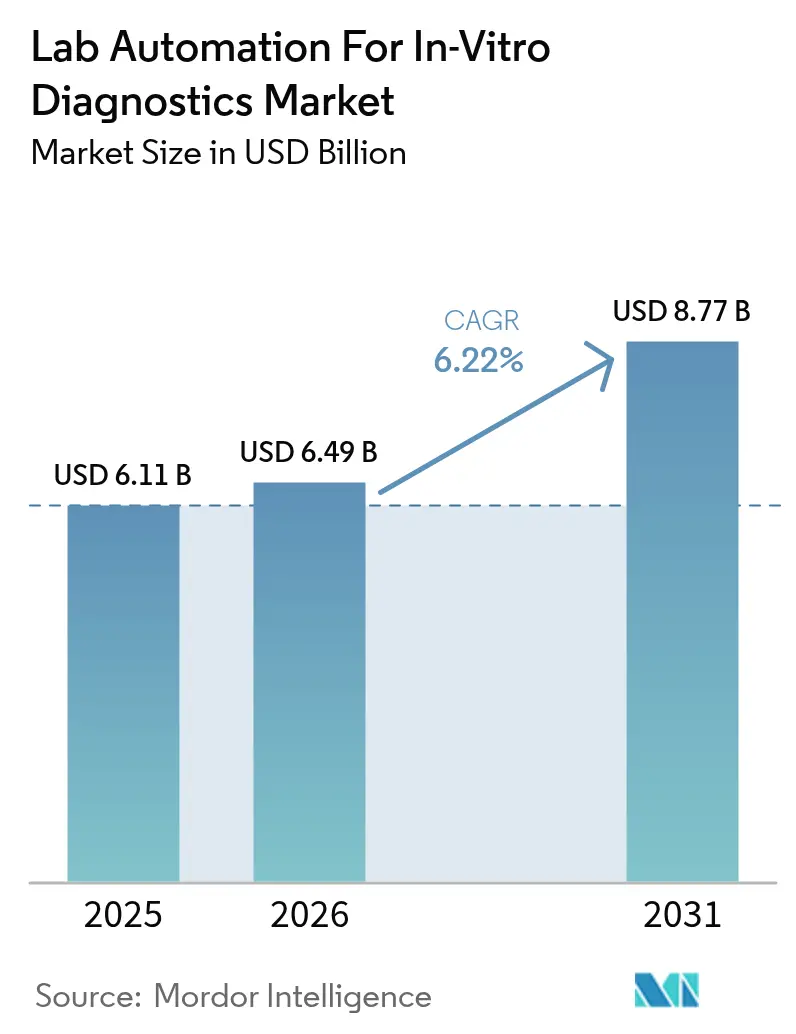
| 市場規模 (2026) | 6.49 十億米ドル |
| 市場規模 (2031) | 8.77 十億米ドル |
| Growth Rate (2026 - 2031) | 6.22 % |
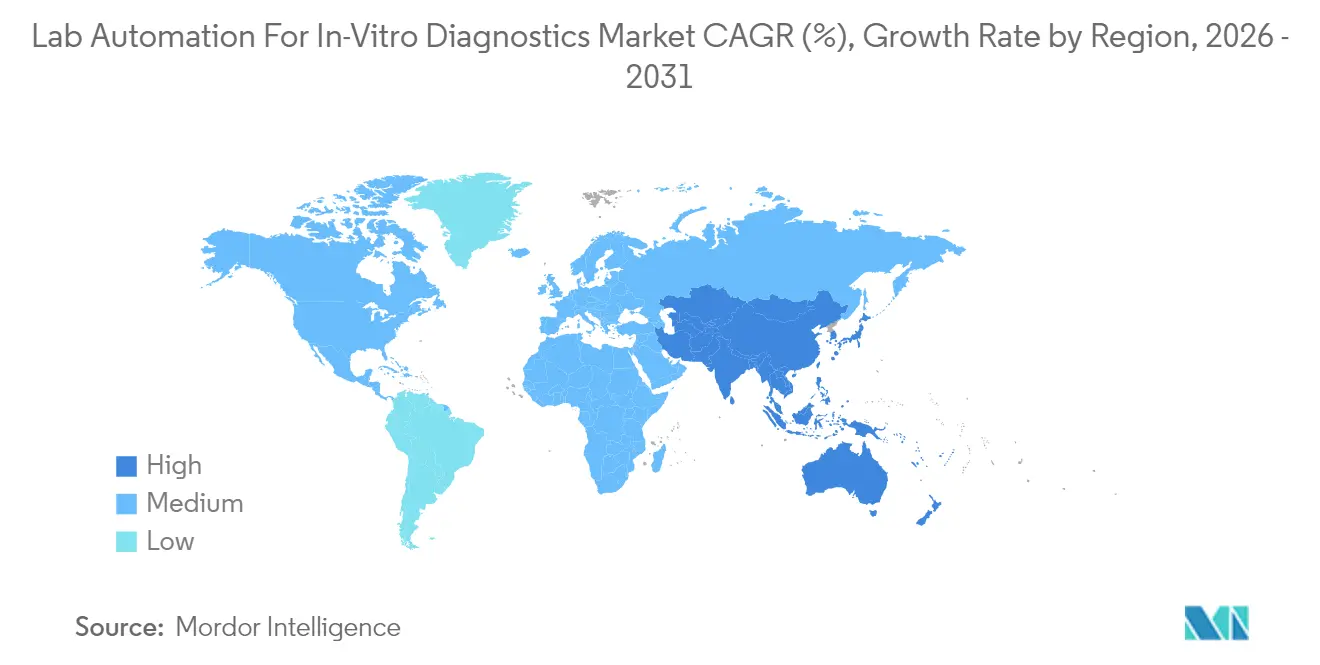
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる体外診断用ラボオートメーション市場分析
体外診断用ラボオートメーション市場規模は2025年に61億1,000万USDと評価され、2026年の64億9,000万USDから2031年には87億7,000万USDに達すると推計されており、予測期間(2026年~2031年)中のCAGRは6.22%です。慢性疾患スクリーニング量の増加、慢性的な人材不足、および人工知能品質アルゴリズムの統合により、検査室は完全自動化された高スループットプラットフォームへと移行しています。北米は厳格な規制監督が導入促進を加速させることから引き続き基準地域であり続け、アジア太平洋地域は病院チェーンが分散型ゲノミクスキャパシティへの投資を拡大するなか最も速いペースで成長しています。機器のイノベーションはポイント・オブ・ケア検査を支援する小型マイクロ流体フォーマットに集中しており、接続性ソフトウェアは今やロボティクスと並ぶ主要選定基準となっています。主要サプライヤーは、病院が前分析・分析・後分析モジュールを単一ベンダーから調達できるよう垂直統合を推進しています。
主要レポートのポイント
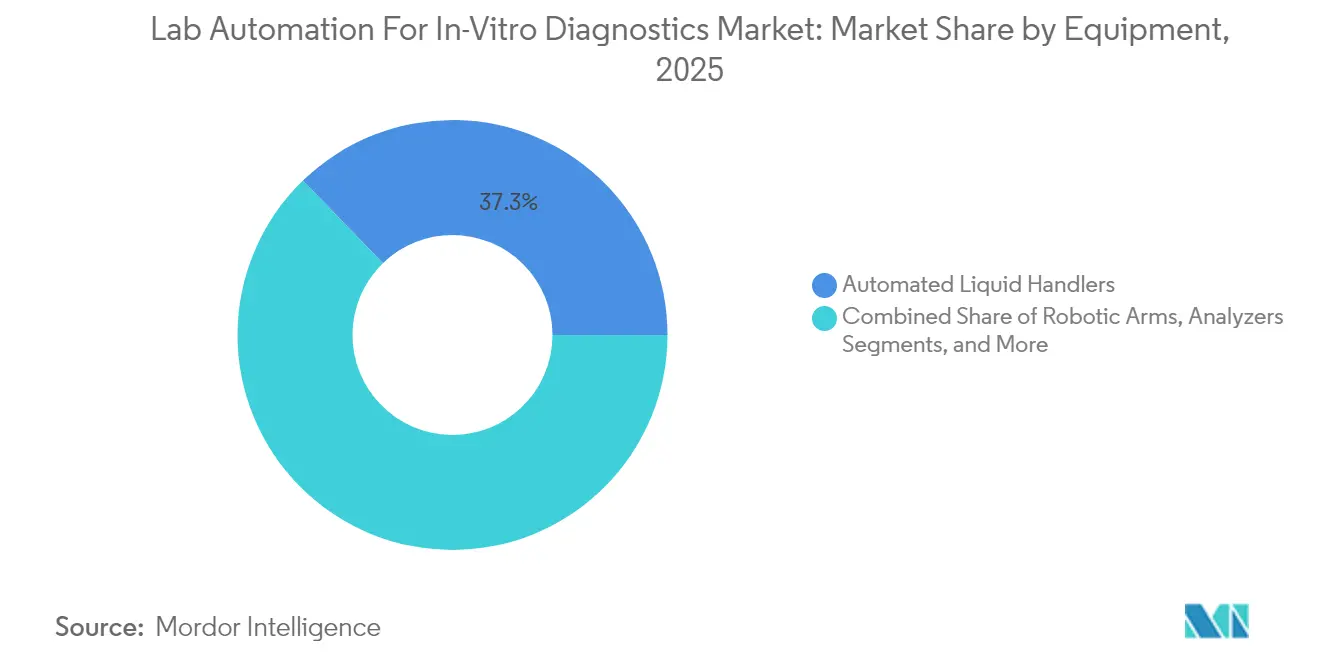
- 機器別では、自動液体ハンドラーが2025年の体外診断用ラボオートメーション市場シェアの37.25%を占め、マイクロ流体プラットフォームが2031年までに6.66%のCAGRで拡大しています。
- プロセスステップ別では、前分析サンプル調製が2025年に42.20%の収益シェアでトップとなり、データ管理・接続性が2031年にかけて最高の予測CAGRである6.86%を記録しています。
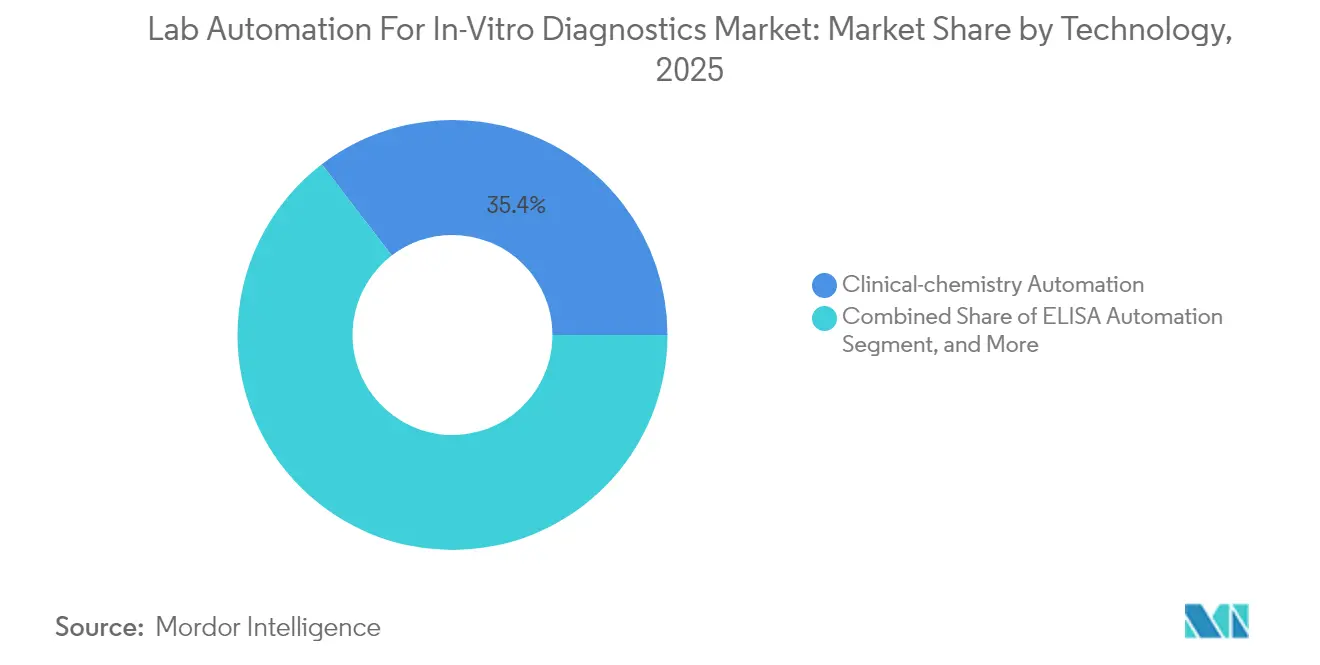
- 技術別では、臨床化学オートメーションが2025年の体外診断用ラボオートメーション市場規模の35.40%を占め、分子・PCRオートメーションが2031年までに7.12%のCAGRで拡大しています。
- エンドユーザー別では、病院・基準検査室が2025年の体外診断用ラボオートメーション市場において51.10%の需要シェアを占め、バイオファーマおよびバイオテクノロジー企業が2031年にかけて6.74%という最速の成長軌跡を示しています。
- 地域別では、北米が2025年の体外診断用ラボオートメーション市場において38.20%の需要シェアを占め、アジア太平洋地域が2031年にかけて6.66%という最速の成長軌跡を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 高スループットサンプル処理への需要 | +1.2% | 北米および欧州に集中したグローバル規模 | 中期(2~4年) |
| 慢性疾患負担に伴う検査量の増加 | +1.5% | アジア太平洋地域に最大の影響を持つグローバル規模 | 長期(4年以上) |
| 自動化を加速させる熟練技術者不足 | +1.8% | 主に北米および欧州、アジア太平洋地域へ拡大 | 短期(2年以内) |
| AI主導のクローズドループQCアルゴリズム | +0.9% | 北米および欧州での早期導入、グローバルへの拡大 | 中期(2~4年) |
| 病院ラボへのゲノミクスの分散化 | +0.7% | 都市部での早期利益を伴うグローバル規模 | 長期(4年以上) |
| EU IVDRトレーサビリティ義務 | +0.4% | 主に欧州、輸出市場への波及効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高スループットサンプル処理への需要
集中型検査室は現在、1日数千件の検体を処理しており、2024年以降に記録された年率15~20%の量的増加には手動ワークフローでは対応できません。[1]Thermo Fisher Scientific、「第4四半期および2024年度通年業績」、thermofisher.com 統合ワークセルは、液体ハンドリング、インキュベーション、および検出を単一の生産ラインに統合することでこの課題に対処します。医療システムの調達チームはますますサンプル処理速度指標を資本コストよりも重視するようになっており、入札評価は完全自動化構成へとシフトしています。高スループットはまた、タッチポイントの削減により累積エラーリスクを低減するため、統合品質管理をも支援します。ベンダーは1シフトあたり500件から5,000件の処理にスケールアップできるモジュラー設計で対応し、検査メニューの拡大に合わせて病院が段階的に投資できるよう配慮しています。
慢性疾患負担に伴う検査量の増加
人口の高齢化とユニバーサルスクリーニングイニシアチブにより、糖尿病、心血管マーカー、および腫瘍バイオマーカーを追跡するアッセイへの持続的な需要が生まれています。各腫瘍患者は複数の分子パネルを必要とする場合があり、1回の臨床受診ごとの検査依頼数を実質的に増加させます。[2]Abbott Laboratories、「自動検査プラットフォームの発売」、abbott.com 開発途上国では、公衆衛生プログラムが農村クリニックへの診断を拡大し、検体を都市の拠点へ送ることで中央検査室にさらなる負担がかかるため、量が急速に増加しています。オートメーションは、PCRおよびNGSアッセイに必要な一貫したピペッティング精度を提供し、拡大する検査メニュー全体での再現性を向上させます。政府の支払者は、バッチサイズの拡大に伴い検査あたりコストが低下する場合に自動化プラットフォームを好みます。
自動化を加速させる熟練技術者不足
米国では経験豊富な分子技術者の欠員率が20%を超えており、教育パイプラインは退職者を十分な速度で補充することができません。[3]米国臨床化学協会(American Association for Clinical Chemistry)、「検査室の人材不足がオートメーションを推進」、aacc.org 検査室は残りの人員を解釈業務に再配置し、ロボットが反復的なピペッティングとプレートハンドリングを担います。人件費の上昇により、高量コアラボでのオートメーション回収期間が3年に短縮されています。ベンダーは現在、ジェネラリストが短い研修後にシステムを監督できるよう、使いやすいインターフェースを組み込んでおり、従来の手動プロトコルと比較してオンボーディング時間を短縮しています。
AI主導のクローズドループQCアルゴリズム
機器に組み込まれた機械学習モデルがドリフトパターンを検出し、結果が管理限界を外れる前に予防保全を起動します。[4]Siemens Healthineers、「AI搭載ラボオートメーション」、siemens-healthineers.com リアルタイム最適化により、吸引高さを動的に調整することで試薬消費量を削減し、アッセイ精度を維持しながら運用コストを削減します。継続的なフィードバックにより手動キャリブレーションの必要性を最小化し、複数拠点の病院ネットワーク全体でパフォーマンスを均一化します。疑わしい結果の自動フラグ設定により例外処理サイクルが短縮され、検査室全体の稼働率が向上します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本投資とROIの不確実性 | -1.1% | 新興市場への影響が大きいグローバル規模 | 短期(2年以内) |
| レガシーLIMSとの相互運用性の問題 | -0.8% | 主に北米および欧州 | 中期(2~4年) |
| ネットワーク接続されたアナライザーのサイバーセキュリティリスク | -0.6% | 規制市場での懸念が高まるグローバル規模 | 長期(4年以上) |
| ロボティクスコンポーネントのサプライチェーンの不安定性 | -0.7% | 新規設置に特に影響するグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本投資とROIの不確実性
包括的なオートメーションスイートのコストは50万~500万USDに上り、中規模の民間検査室には大きな障壁となっています。最高財務責任者(CFO)はエラー削減や迅速なターンアラウンドによる節約をモデル化することが難しく、承認サイクルが長引いています。保守契約およびソフトウェアライセンスには定期的な費用が追加され、総保有コストが定価を超えます。第二層の病院は、3~5年の回収を保証する患者数に達するまで投資を先送りにすることがあります。
レガシーLIMSとの相互運用性の問題
多くの旧式情報システムは最新のHL7またはFHIR互換性に欠けており、オートメーション効率を低下させるミドルウェアが必要となります。プラットフォーム間でのサンプルIDのマッピングにより、ロボティクスのスループットを相殺するボトルネックが生じます。ミドルウェアはまた、複数の変換レイヤーがパッチ管理を複雑にする際にサイバーセキュリティへの露出を高めます。デジタルファースト戦略に着手する検査室は、新しいオートメーションを追加する前にLIMSを置き換えることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器別:
液体ハンドラーが導入を牽引自動液体ハンドラーは2025年の体外診断用ラボオートメーション市場シェアの37.25%を占め、分子・イムノアッセイワークフローのバックボーンとしての役割を裏付けています。ロボットグリッパーおよびマシンビジョンモジュールにより、これらのプラットフォームは遠心分離、加熱、およびリアルタイムエラー検出を統合し、バッチあたりの収率を向上させています。検査の複雑性の増大により、検査室はハンドラーエンクロージャーに紫外線除染およびHEPAフィルトレーションを組み込み、感度の高い核酸アッセイを保護するようになっています。統合ワークセルはストレージ、ピペッティング、および検出を1つのシャーシにまとめ、施設がエンドツーエンドのオートメーションを実現しながら床面積を節約できるよう支援しています。
マイクロ流体セグメントは6.66%のCAGRで最速の勢いを記録しています。小型化されたカートリッジは、マイクロリットル量でマルチプレックスPCR、イムノアッセイ、およびELISA反応を実施し、試薬コストとバイオハザード廃棄物を削減します。病院は救急部門にデスクトップ型マイクロ流体アナライザーを導入し、1時間以内に分子呼吸器パネルを提供しています。研究センターは、従来のロボットではスケールが難しい単細胞分析やオルガン・オン・チッププロジェクトにこのプラットフォームを活用しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


プロセスステップ別:
接続性の台頭前分析サンプル調製は依然として2025年収益の42.20%を占めており、バーコーディング、分注、および開栓が基盤的なタスクであり続けているためです。適応型グリッパーおよび人工視覚検査の進歩により溶血および血液凝固検出エラーが減少し、下流の結果整合性が向上しています。しかし、検査室はますます完全なターンアラウンドタイムによって投資収益率を測定するようになっており、データオーケストレーションへの注目が高まっています。
データ管理・接続性は6.86%のCAGRを記録しており、分析の孤島をリアルタイムダッシュボードに統一するミドルウェアの恩恵を受けています。クラウドホスト型プラットフォームは、複数病院ネットワーク全体で機器パフォーマンス、試薬在庫、品質指標を同期し、企業全体の意思決定を支援しています。ベンダーは、匿名化されたデータを研究パイプラインに供給するアプリケーション・プログラミング・インターフェース(API)を統合し、プライバシー規制を遵守しながらルーチン診断を発見資産に変換しています。
技術別:
分子ワークフローの加速臨床化学オートメーションは、電解質や代謝パネルなどの高量アッセイにより、2025年の体外診断用ラボオートメーション市場規模の35.40%を占めました。統合型アナライザーは光度測定、比濁測定、イオン選択モジュールを1つのカルーセルに搭載し、コアラボの保守を効率化しています。イムノアッセイシステムは化学発光検出範囲を拡大し、ウイルスおよびホルモンパネルの同時実施を可能にしています。
分子・PCRオートメーションは、感染症サーベイランスおよび腫瘍学がマルチプレックスバイオマーカーを求めるなか7.12%で成長しています。プレアセンブル型抽出カートリッジおよびクローズドピペッティングチャンネルにより、PCRに内在するコンタミネーションリスクが排除されます。次世代シーケンシング向けライブラリ調製ロボットは、1ランクあたりのサンプルキャパシティを48から384にスケールアップし、地域がん治療センターでの腫瘍プロファイリング需要に応えます。ベンダーはロボティクスとAI主導のバリアントコールソフトウェアを組み合わせ、かつてベンチサイド処理の利得を相殺していた分析のボトルネックを縮小しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
研究セクターが医療を上回る成長病院・基準検査室は2025年に51.10%の市場シェアを維持しており、コアラボが入院患者およびアウトリーチサービス向けに化学・血液学パネルを処理しているためです。救急部門は短いターンアラウンド目標を推進しており、院内オートメーションを不可欠なものとしています。基準検査室は24時間365日のロボットラインを活用し、同日夜のレポート提供を保証することで医療システムのアウトソーシング契約を獲得しています。
バイオファーマおよびバイオテクノロジー企業は6.74%のCAGRを記録しており、ロボティクスを活用してリード同定、バイオマーカー検証、およびコンパニオン診断の共同開発を促進しています。オートメーションにより、規制当局への申請に不可欠なロット間再現性が確保されます。バイオテクスタートアップ企業は、専任の保守スタッフなしで柔軟な研究開発ワークフローに対応するクラウド接続型使い捨てチップシステムを好みます。
地域分析
北米の体外診断向けラボオートメーション市場
2025年における北米の収益貢献率38.20%は、同地域の厳格な品質基準および分子診断に対する早期償還制度を反映している。米国の医療ネットワークは、検体を翌日輸送する集中型検査ハブを拡充しており、高スループット統合ラインへの発注を促進している。カナダの公的プランは、限られた技術者数を管理するためにマイクロ流体オートメーションを採用する州立ゲノミクスセンターに資金を提供している。
欧州の体外診断向けラボオートメーション市場
欧州では、IVDR規則が電子トレーサビリティおよび習熟度試験を義務付けていることから、均衡のとれた普及が進んでいる。ドイツは、高密度の病院検査施設ネットワークを基盤にベンダー収益を支えており、オランダはクラウド接続型ワークフロー管理システムの早期フィールドトライアルを積極的に推進している。英国の調達は、ハードウェア・試薬・情報システムをオペレーティングリースとして一括提供するサービス契約を優先しており、NHSの近代化に伴予算承認を円滑化している。
アジア太平洋地域の体外診断向けラボオートメーション市場
アジア太平洋地域は、2031年にかけて6.66%のCAGRで拡大を牽引している。中国は、多層階ラボにロボットソーターおよびトラック・アンド・トレースコンベアを導入する地域診断チェーンに補助金を提供している。インドの民間病院は、腫瘍学における検査回答時間での競争力強化を目的に、中容量液体ハンドラーを使用した分子検査スイートを整備している。日本では超高齢社会により一人当たりの検査件数が高水準を維持しており、国内ベンダーは大学と提携してAI対応品質管理モジュールのパイロット試験を実施している。ASEAN諸国は、中央ラボへのアクセスが限られる感染症領域において、マイクロ流体ポイント・オブ・ケアデバイスに注力している。

規制環境
体外診断機器における検査室オートメーションに関する規制は、機器の接続性とアルゴリズム依存度が高まる中で、ソフトウェアの検証、トレーサビリティ、品質システムの整合性を中心に厳格化が進んでいる。欧州連合では、IVDRの実施が継続し、データ解釈機能を含む自動化システムに対する証拠および文書化要件が引き続き強化されている。2026年には、EU委員会による最初の4モジュールのEUDAMED使用義務化や、実施決定(EU)2026/1313によるIVDR整合規格の更新などの措置が実施され、最新の技術文書、ラベリング、UDIに紐づく機器記録の必要性が一層強調されている。
米国では、FDAの監督がISOに整合した製造管理と、診断用ソフトウェアおよび検査室ワークフローに対するより広範な管理へと収斂している。21 CFR Part 820をISO 13485:2016に整合させる品質管理システム規則(QMSR)は、医療機器およびIVDメーカーを対象に2026年に施行され、自動化プラットフォームにおける設計管理、サプライヤー管理、ソフトウェア変更管理への期待が高まっている。また別に、FDAのLDT最終規則(2024年)は多くの検査室独自開発検査(LDT)に段階的な移行措置を導入し、対象カテゴリーについては2026年5月6日から登録要件が始まる。これにより、LDT中心の分子検査メニューを自動化する検査室、および自動化・解釈ソフトウェアを提供するベンダーにとって、コンプライアンス対応の緊急性が高まっている。
バリューチェーン分析
バリューチェーンは、部品・消耗品サプライヤー(ロボティクス、センサー、特殊プラスチック、試薬、アッセイ消耗品)、自動化OEM(液体分注装置、統合ワークセル、マイクロ流体プラットフォーム)、ソフトウェア層(ミドルウェア、LIMS統合、サイバーセキュリティ、遠隔モニタリング)にまで及ぶ。下流では、直接的な企業向け販売とチャネルパートナーを通じて、病院、リファレンスラボ、バイオ医薬品企業へ流通している。最近の製品・承認動向は、規制上の許認可と臨床性能に関する主張が採用を左右する様子を示している。Rocheは2026年3月に、処理能力と自動化効率を高めるcobas c 703およびcobas ISE neo分析ユニットについてFDA 510(k)承認を取得し、Watersは2026年4月にBD BACTEC FXI Culture SystemについてIVDR CEマークを取得したと発表した。これらの動きは、ハイスループットな自動化ワークフローに伴うコンプライアンスと証拠提出の負担を浮き彫りにしている。
統合とサービス提供は、自動化専門企業、IVDメーカー、検査室ワークフロー提供企業間の連携によって定義されることが増えており、これは特に、分析装置単体よりも前分析処理やインターフェースの摩擦にボトルネックが存在する場合に顕著である。QIAGENがInpecoと提携(2026年5月発表)し、完全自動化されたサンプル・トゥ・インサイト・ワークフローを開発する取り組みはその一例であり、ABB RoboticsがRoche Diagnosticsと協業(2026年7月開始)して、病理スライドの取り扱いとサンプル移動のための自律型モバイルマニピュレータを開発する取り組みも同様である。こうした協業は調達方針に影響を与え、単体機器から、設置、相互運用性エンジニアリング、継続的なソフトウェア更新を含む検証済みのエンドツーエンドシステムへと価値の重心を移している。
競合環境
産業構造は適度に集中しています。Roche、Danaher、およびAbbottは、サンプル調製からLIS接続性に至るまでをカバーするポートフォリオにより、単一ベンダーサポートを好む顧客を囲い込んでいます。Rocheはカートリッジ式PCRオートメーションを取得することで分子領域を深化させ、病院ラボのメニュー深度を拡大しました。Danaherの最新液体ハンドラーはビジョン分析を組み込み、吐出量を自動調整することで試薬の無駄を削減します。Abbottの一体型PCRインストルメントは2024年末にFDA承認を取得し、近患者腫瘍学検査を対象としています。
TecanおよびHamiltonなどのスペシャリストは、研究機関を惹きつけるカスタマイズ可能なデッキレイアウトとオープンソフトウェアエコシステムで競争しています。マイクロ流体イノベーターはポリマーチップ特許を主要IVD企業にライセンス供与し、分散型アナライザーに自社技術を組み込んでいます。人工知能スタートアップ企業は、機器稼働保証を延長する予知保全モジュールを共同開発するため、第一層の機器メーカーと連携しています。
付加価値サービスモデルが注目を集めています:ベンダーは試薬レンタル、オペレーター研修、リモートパフォーマンスダッシュボードを月額料金にまとめ、中堅病院の予算制約を緩和しています。オープンアーキテクチャイニシアチブは、標準化されたロボティクスインターフェースを推進することでベンダーロックインを打破しようとしていますが、専有消耗品特許は依然として強力な参入障壁となっています。
体外診断用ラボオートメーション産業のリーダー企業
Cognex Corporation
Thermo Fisher Scientific Inc.
Danaher Corporation
Siemens Healthineers AG
F. Hoffmann-La Roche AG
- *免責事項:主要選手の並び順不同

体外診断向けラボオートメーション市場
- F. Hoffmann-La Roche AG
- Danaher Corporation
- Abbott Laboratories
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
- Becton, Dickinson and Company
- PerkinElmer, Inc.
- Agilent Technologies, Inc.
- Tecan Group Ltd.
- Bio-Rad Laboratories, Inc.
- Hamilton Company
- Qiagen N.V.
- Illumina, Inc.
- Azenta, Inc. (Brooks Automation)
- Cognex Corporation
- Beckman Coulter, Inc.
- Analytik Jena GmbH
- Eppendorf SE
- LGC Limited
- Sias AG

市場機会と将来展望
検査室が分析装置以外の手作業ステップを削減するエンドツーエンドの自動化を必要としている領域、特に微生物学および分子診断において、より厳格なトレーサビリティおよび品質要件を満たしつつ、市場の空白が広がっている。2026年4月のBD BACTEC FXI Culture Systemに関するIVDR CEマーク発表は、血液量測定などの前分析変数を標準化し、一貫した下流処理を支援する、完全自動化されたハイスループット微生物学プラットフォームへの投資意欲が継続していることを示している。同時に、Brukerは2026年4月にサンプル・トゥ・アンサー型PCRシステムMyGenius PROを発表し、ワークフローを短縮し病院検査室での分散型検査を支援する、コンパクトな分子オートメーションの製品化を示唆している。
情報学と接続性も実用的な機会領域であり続けている。これは、既存のLIMSとの相互運用性の問題や高まるサイバーセキュリティ要件が、導入済みロボティクスから実現されるスループットを制限しているためである。2026年5月のEU EUDAMED要件の段階的強化と2026年の米国FDA QMSR移行は、ハードウェアに加えて検証済みソフトウェア文書、変更管理の徹底、UDIに紐づくトレーサビリティを提供できるベンダーの価値を高めている。QIAGENとInpeco(2026年5月)、ABB RoboticsとRoche Diagnostics(2026年7月)など、統合上の隙間を埋める提携は、検査室が前分析輸送、サンプル物流、検体保管管理(chain-of-custody)業務を自動化し、ターンアラウンドタイムと人員配置効率に影響を与える道筋を提供している。
Recent Industry Developments in 体外診断向けラボオートメーション市場
- 2026年7月:ABB RoboticsとRoche Diagnosticsは、臨床検査室における病理スライドの取り扱いとサンプル移動のための自律型モバイルマニピュレータを開発する協業を開始した。この取り組みは検査室内物流の自動化を目標とし、ベンチレベルのロボティクスから前分析・後分析輸送へと自動化の利点を拡張するものである。これにより、検査室は手作業による受け渡しを減らしながらより高いスループットを追求できるようになる一方、検証済みの安全性、追跡、統合インターフェースの重要性も高まっている。
- 2025年7月:Thermo Fisher Scientificは、Ion Torrent Genexus System向けにOncomine Comprehensive Assay Plusを発表した。この発売により、自動化された分子ワークフローで実行可能なメニューが拡大し、機器、アッセイ、ソフトウェアを組み合わせたサンプル・トゥ・レポート型ソリューションへの流れが強化されている。アッセイの対象範囲の拡大は、精密医療パイプラインを標準化する病院およびリファレンスラボにおけるプラットフォームの定着度を高めている。
- 2024年10月:Abbottは、急性期医療検査室向けの統合PCRワークセルについてFDAの承認を取得した。この承認は、緊急ワークフローにおいて自動化が手作業時間とばらつきを削減する、患者近接型分子検査を支援するものである。また、臨床現場においてより統合された自動化フットプリントに対する規制上の受容が進んでいることを示し、コンパクトで接続性の高いシステムに向けたベンダーのロードマップに影響を与えている。


体外診断向けラボオートメーション市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、患者サンプルの取り扱い、移動、調製、保管、分析を行うために体外診断ワークフロー内で使用される検査室オートメーションシステムおよび関連ソリューション、ならびに検査室がこれらの工程を手作業を減らして実行できるようにする接続性を市場の対象範囲とする。
対象範囲の除外事項:IVD検査に使用されない汎用の研究用オートメーション、および診断ワークフローを直接自動化しない消耗品や一般的な検査室用家具は除外する。
セグメンテーション概要
- 機器別
- 自動プレートハンドラー
- 自動液体ハンドラー
- ロボットアーム
- 自動保管・検索システム
- アナライザー
- 統合ワークセル
- マイクロ流体プラットフォーム
- プロセスステップ別
- 前分析(サンプル調製)
- 分析
- 後分析
- データ管理・接続性
- 技術別
- 臨床化学オートメーション
- イムノアッセイオートメーション
- 分子・PCRオートメーション
- 次世代シーケンシングライブラリ調製オートメーション
- ELISAオートメーション
- エンドユーザー別
- 病院・基準検査室
- 臨床診断検査室
- 学術・研究機関
- バイオファーマおよびバイオテクノロジー企業
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- オランダ
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
当社のデスクリサーチは、対象となるIVD検査室ワークフローと、前分析、分析、後分析の各段階に見られる典型的な自動化のタッチポイントを特定することから始まる。CDCの検査室ガイダンスおよびデータ発表、FDAの機器データベースおよびリコール通知、OECDの保健統計、WHOの医療システム指標、検査室のスループットおよびエラー低減に関する査読済み学術論文の一部などの公開情報源を用いて、需要の背景を把握している。
次に、企業の開示資料、投資家向け説明資料、製品カタログ、信頼性のあるプレスリリースを用いてサプライサイドをマッピングし、主要な自動化モジュールおよび統合システム全体における収益の分布を把握する。企業財務およびニュースの有料サブスクリプションを用いて報告済みのセグメント収益を相互確認し、特許データベースにより、どの自動化技術が持続的な開発を受けているかを確認している。ここに列挙したデスクソースは網羅的なものではなく、分析中にデータの収集、前提の検証、および論点の明確化のために他の多くの公開資料も使用している。
一次インタビューおよび調査
一次調査は、主に導入済み基盤のパターン、典型的なアップグレードサイクル、検査室がモジュール型オートメーションとより統合されたラインのどちらを選ぶかといった点について、公開情報から構築した内容を検証するために活用された。APAC、EMEA、アメリカ地域の自動化サプライヤー、検査室責任者、調達担当者、ワークフローマネージャーなど多様な関係者と意見交換を行い、地域による導入状況の違いや予算面の実情を最終モデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):21% | APAC:44% |
| ミドルティア:51% | 部門/ユニットリーダー:22% | EMEA:29% |
| 中小規模企業:22% | マネージャー:57% | アメリカ地域:27% |
市場規模算定と予測
市場規模はトップダウン方式で構築されており、検査量および自動化浸透率の指標を用いてIVD検査室オートメーションの支出総額を再構築し、それを主要な機器カテゴリーおよび地域に分配している。総額の妥当性を確保するため、サンプル抽出したシステム価格に出荷台数の代替指標を乗じたもの、チャネルからの典型的な取引規模に関するフィードバック、サプライヤー収益のIVDオートメーションへの露出度の簡易な集計といった、選択的なボトムアップ確認によって結果を裏付けている。
モデルで使用される主要な入力要素には(例示として)、日常診断におけるイムノアッセイ、臨床化学、分子検査の割合、ハイスループットニーズを持つ検査室の割合、自動化モジュールの典型的な更新・アップグレードサイクル、機器クラス別の平均販売価格の動向、標準化を促進する検査室統合の進度が含まれる。データに欠落がある場合(例えば、開示が限られる小規模検査室ネットワークや民間事業者など)、地域内の同業他社平均を用いて前提を補完し、その後インタビューによるフィードバックで補正している。
予測に関しては、診断検査の成長、検査室の人件費圧力、資本予算の方向性など、自動化支出と連動する傾向のある要因に関する単純な多変量回帰分析を補助的に用いたシナリオ分析に依拠している。モデルの出力が各シナリオにおいて合理的な範囲に収まった後、最終予測は、一次調査の回答者が今後5年間で最も可能性が高いと述べる導入経路に基づいて選定される。
データ検証および更新サイクル
検証は、報告されている診断機器の設置状況、検査室の能力拡張発表、地域別の医療費支出の方向性など、独立した指標とモデル出力を比較する複数の確認作業を通じて行われる。特定の地域または機器分野で異常な急増が見られる場合、要因および価格の前提を再確認し、それが一時的な出来事であるか実際の傾向を反映しているかを確認するための追加調査を実施する。
最終確定前に、算術チェック、前提に関する論理レビュー、過去数年間にわたる一貫性の確認を含む複数段階の内部レビューを経る。レポートは年次で更新され、大きな規制変更、大規模な検査室ネットワークの拡張、重要な価格変動など重大な事象が発生した場合には中間更新を行う。提供直前には最終確認を実施し、クライアントに最新の見解を提供している。
Mordor Intelligenceの体外診断検査室オートメーション市場規模算定と他の公表推計との比較
公表されているIVD検査室オートメーションの市場規模は、企業が異なる製品範囲を対象とし、異なる基準年を選択し、異なる時期に通貨換算を行うため、しばしば一致しない。トピックのラベルが同じように見えても、ソフトウェア、サービス契約、より広範な検査室ロボティクスの含有有無によって総額が大きく変動することがある。
一部の外部推計は、研究用途に使用される一般的な検査室オートメーションを含めたり、長期のサービスおよび消耗品を一括した価値として加算したりしている。Mordor Intelligenceでは、市場は診断検査室業務に直接関連するIVD focusの自動化機器およびワークフロー接続性を対象として算定し、需要を過大評価しないよう、隣接する非IVD研究用オートメーションは除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.49 B (2026) | |
| 業界出版社A | USD 5.87 B (2024) | より早い基準年を使用しており、コロナ後の最近の自動化更新サイクルを十分に反映できていない可能性があり、ハイスループット検査室における現在の需要を過小評価する可能性がある。対象範囲の説明はワークフロー接続性についての記述が薄く、統合システムとモジュール型オートメーションを異なる形で扱う場合があり、総額に影響を与える。 |
| グローバル出版社B | USD 5.60 B (2024) | 予測期間が短く、より保守的な支出の進展を想定しているため、短期的な価値が圧縮される可能性がある。地理的な定義の記述はより詳細だが、除外項目(例えば一部の研究用検査室オートメーションの収益が含まれているかどうか)については明示性が低く、異なる出発点を生み出す可能性がある。 |
公表値の差異は、主に基準年の選択と、IVD専用の自動化として算定される範囲か、隣接する検査室オートメーションカテゴリーまで含むかによって説明される。対象範囲を識別可能なIVDワークフローの需要指標に紐づけ、価格および導入状況に関するフィードバックで総額を相互確認することで、当社の推計は透明性を保ち、年次での再現性を高めている。


レポートで回答される主要な質問
体外診断用ラボオートメーション市場の現在の市場規模は?
当セグメントは2026年に64億9,000万USDと評価され、2031年までに87億7,000万USDに達する見込みです。
最大シェアを占める機器タイプはどれですか?
自動液体ハンドラーが2025年収益の37.25%でトップです。
最も急速に拡大しているプロセスセグメントはどれですか?
データ管理・接続性が2031年にかけて6.86%のCAGRで成長しています。
アジア太平洋地域が最も急成長している地域である理由は何ですか?
政府の医療投資と病院ゲノミクスラボの拡大により、地域の成長率が6.66%のCAGRに押し上げられています。
AIアルゴリズムはラボオートメーションにどのような影響を与えていますか?
組み込み型機械学習モデルが保全ニーズを予測し、アッセイパラメータを微調整することで、ダウンタイムと試薬の無駄を削減しています。
最終更新日:



