
日本の糖尿病治療薬市規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.47 十億米ドル |
| 市場規模 (2027) | 3.65 十億米ドル |
| 市場規模 (2032) | 4.65 十億米ドル |
| 成長率 (2027 - 2032) | 4.98 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の糖尿病治療薬市場分析
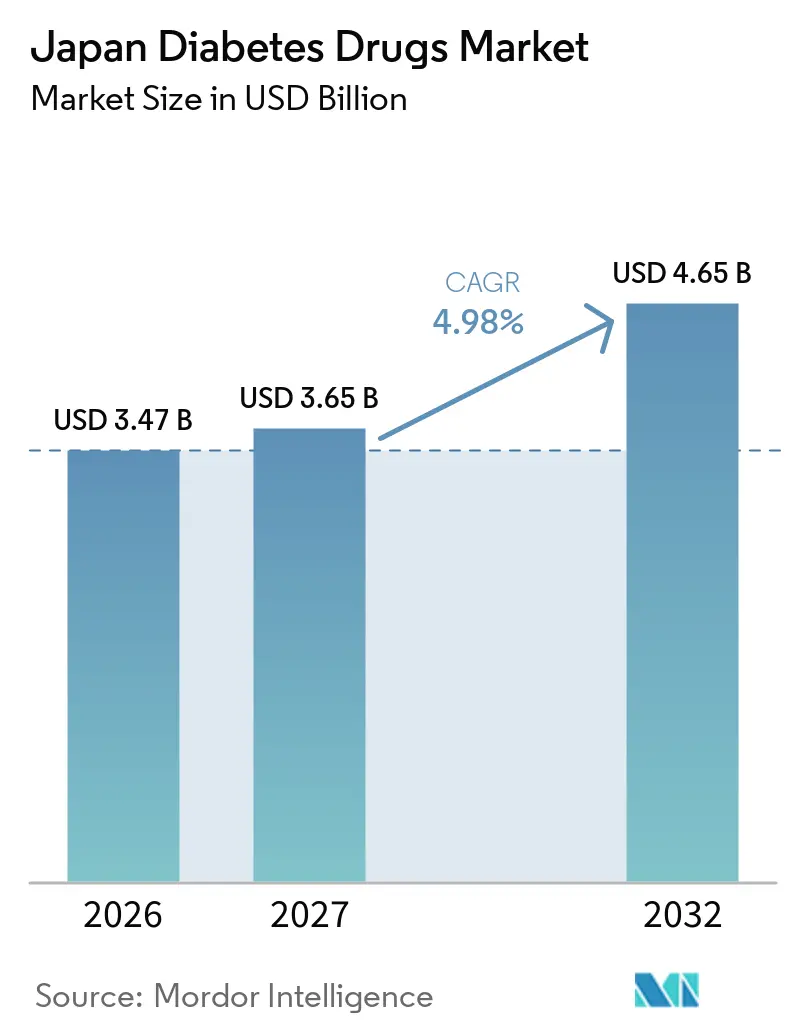
日本の糖尿病治療薬市場規模は、2026年の3.47 ビリオン 米ドルから2027年には3.65 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 4.98%で成長して2032年までに4.65 ビリオン 米ドルに達する見込みです。
したがって、1型糖尿病はインスリン依存性糖尿病として特徴付けられる一方、2型糖尿病は一般的にインスリン非依存性糖尿病として特徴付けられるが、疾患の進行段階においてはインスリン療法が必要となる場合がある。
日本は世界で最も高齢者人口の多い国の一つであり、高齢者は2型糖尿病の発症に対してより脆弱である。日本の人口の高齢化が進むにつれ、糖尿病の有病率も上昇している。心血管疾患、腎臓障害、その他多くの疾患といった悪影響を回避するため、血糖値のモニタリングおよび管理が増加している。
不健康な食生活、肥満人口、および座りがちなライフスタイルを背景に、特に高齢者を中心として、糖尿病の有病率が増加している。2型糖尿病を有する日本人患者における経口抗糖尿病薬の処方パターンを評価するため、様々な研究が実施された。
したがって、上述の要因により、調査対象市場は分析期間中に成長が見込まれる。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
経口抗糖尿病薬セグメントは、現在、日本の糖尿病治療薬市場において最大の市場シェアを占めています
経口抗糖尿病薬は国際的に利用可能であり、生活習慣管理とともに2型糖尿病の治療強化が必要な場合に使用が推奨されています。経口薬は、その幅広い有効性、安全性、および作用機序から、2型糖尿病治療において通常最初に使用される薬剤です。
日本における経口抗糖尿病薬の優位性は、国内の治療嗜好と高齢化する人口によって強く支持されています。日本は歴史的にDPP-4阻害薬の最大市場の一つであり、これらの治療薬は東アジア人患者において良好な有効性と安全性プロファイルを示し、臨床現場で広く処方されています。さらに、高齢糖尿病患者の割合の増加により、低血糖リスクを最小限に抑えながら血糖値を効果的に管理できる経口療法への需要が高まっています。その結果、DPP-4阻害薬、SGLT-2阻害薬、および配合療法の広範な使用が、日本における経口抗糖尿病薬セグメントの強固な市場ポジションを引き続き支えています。
日本では肥満人口の増加、不健康な食生活、座りがちな生活習慣を背景に、あらゆる年齢層で糖尿病の有病率が上昇しています。糖尿病は有病率が高く、医療システム、個人、政府に対する財政的負担の増大をもたらすことから、広く懸念されています。
日本の医療制度には、日本糖尿病療養指導士認定機構が実施するいくつかの疾病管理プログラムが含まれています。日本はアジア太平洋地域において、糖尿病に関する公衆衛生政策の面でリーダー的存在の一つです。同国は公衆啓発を促進し、成人発症糖尿病の可能性を低減できる生活習慣および食事調整に焦点を当てた予防政策を推進しています。
上記の要因により、市場は引き続き成長する可能性が高いです。
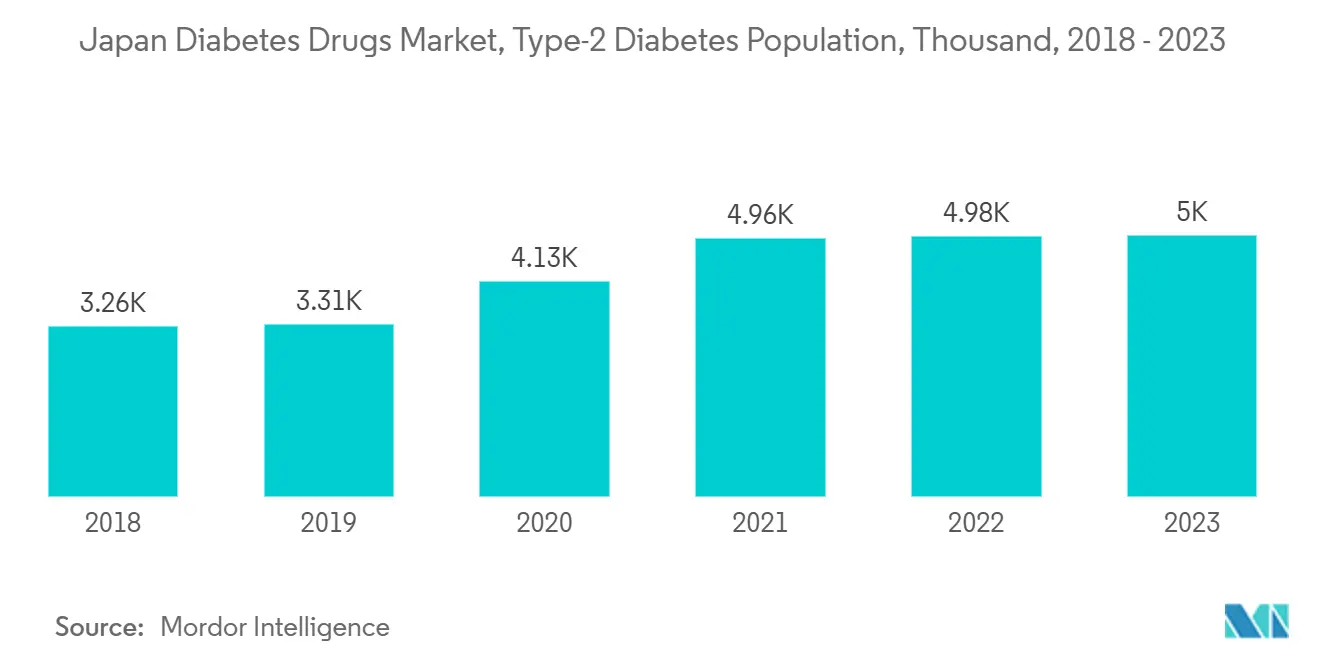
ナトリウム・グルコース共輸送体-2(SGLT-2)阻害薬セグメントは、予測期間中に日本の糖尿病治療薬市場において最高のCAGRを記録する見込みです
SGLT-2阻害薬(グリフロジン系とも呼ばれる)は、2型糖尿病患者の高血糖値を低下させるために使用される薬剤クラスです。SGLT-2阻害薬は膵臓のベータ細胞機能とは独立して作用します。
SGLT-2薬は、血圧、心機能、抗炎症活性など心血管リスク因子を効果的に管理します。SGLT-2阻害薬はヘモグロビンA1c値の低下と体重減少の改善に有効です。低血糖リスクが低く、通常忍容性も良好です。
2型糖尿病の高い有病率は、大きな経済的負担と関連しています。糖尿病のコストは、高血圧や高脂血症などの併存疾患を有する患者や合併症を発症した患者において増加します。
合併症の数が増えるにつれてコストも増加します。整備された医療保険制度が尿病の医療費をすべてカバーしており、日本では糖尿病患者が自由に医師を受診できます。こうした利点が、日本市場におけるこれらの製品の採用拡大を後押ししました。
競合環境
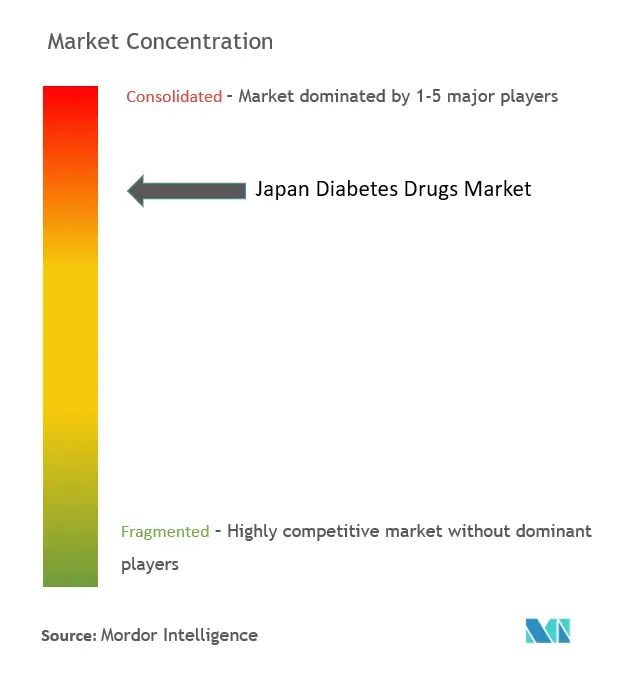
日本の糖尿病治療薬市場は集約型であり、Eli Lilly、Sanofi、Novo Nordisk、AstraZenecaおよびその他のジェネリックプレイヤーなどの主要メーカーが同地域でプレゼンスを有しています。市場の大部分のシェアは、戦略的なM&A活動を伴うメーカーが占めており、新たな収益源の創出と既存収益の強化を目的として継続的に市場参入しています。
日本の糖尿病治療薬産業リーダー
-
Takeda
-
AstraZeneca
-
Boehringer Ingelheim
-
Novo Nordisk A/S
-
Sanofi Aventis
- 注:主要企業の掲載順は順位を示すものではありません。
日本の糖尿病治療薬市場 このレポートでカバーされる企業
- Novo Nordisk
- Takeda Pharmaceuticals
- Eli Lilly and Company
- Janssen
- Astellas Pharma
- Boehringer Ingelheim
- Merck
- AstraZeneca
- Bristol-Myers Squibb
- Novartis
- Sanofi
最近の産業開発事情 日本の糖尿病治療薬市場
- 2023年3月:Health2Syncは、BiocorpによってMallya Cap(インスリンカートリッジ)として開発され、Novo Nordiskによって日本で商業化されたインスリンデータを統合するHealth2Syncアプリの最新バージョンを開発しました。
- 2022年9月:日本の厚生労働省がEli Lillyの糖尿病治療薬Mounjaro(チルゼパチド)を承認しました。三菱田辺製薬株式会社は、2022年7月にEli Lilly Japanと締結した販売協力契約に基づき、日本においてMounjaroの流通・販売を行っています。同薬は日本において、単回使用オートインジェクターデバイスであるATEOSを使用して投与されます。
日本の糖尿病治療薬市場レポートの調査範囲
糖尿病治療薬は、血中グルコース値を低下させることで糖尿病を管理するために使用されます。日本の糖尿病治療薬市場は、インスリン薬、経口抗糖尿病薬、非インスリン注射薬、および配合薬にセグメント化されています。本レポートは、上記セグメントの金額(米ドル)および数量(単位)を提供しています。
セグメンテーション概要
| 基礎インスリンまたは持効型インスリン |
| ボーラスインスリンまたは速効型インスリン |
| 従来型ヒトインスリン |
| バイオシミラーインスリン |
| ビグアナイド系 |
| アルファグルコシダーゼ阻害薬 |
| ドーパミンD2受容体作動薬 |
| SGLT-2阻害薬 |
| DPP-4阻害薬 |
| スルホニルウレア系 |
| メグリチニド系 |
| GLP-1受容体作動薬 |
| アミリンアナログ |
| インスリン配合剤 |
| 経口配合剤 |
| インスリン | 基礎インスリンまたは持効型インスリン |
| ボーラスインスリンまたは速効型インスリン | |
| 従来型ヒトインスリン | |
| バイオシミラーインスリン | |
| 経口抗糖尿病薬 | ビグアナイド系 |
| アルファグルコシダーゼ阻害薬 | |
| ドーパミンD2受容体作動薬 | |
| SGLT-2阻害薬 | |
| DPP-4阻害薬 | |
| スルホニルウレア系 | |
| メグリチニド系 | |
| 非インスリン注射薬 | GLP-1受容体作動薬 |
| アミリンアナログ | |
| 配合薬 | インスリン配合剤 |
| 経口配合剤 |
レポートで回答される主要な質問
日本の糖尿病治療薬場の規模はどのくらいですか?
日本の糖尿病治療薬市場規模は2026年に3.47 ビリオン 米ドルに達し、CAGRが4.98%で成長して2032年までに4.65 ビリオン 米ドルに達する見込みです。
2027年における日本の糖尿病治療薬市場規模はどのくらいですか?
2027年、日本の糖尿病治療薬市場規模は3.65 ビリオン 米ドルに達する見込みです。
日本の糖尿病治療薬市場の主要プレイヤーは誰ですか?
Takeda、AstraZeneca、Boehringer Ingelheim、Novo Nordisk A/S、Sanofi Aventisが日本の糖尿病治療薬市場における主要企業です。
本日本の糖尿病治療薬市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、日本の糖尿病治療薬市場規模は3.31 ビリオン 米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年、2026年の日本の糖尿病治療薬市場の過去の市場規模を対象としています。また、2027年、2028年、2029年、2030年、2031年、2032年の日本の糖尿病治療薬市場規模の予測も提供しています。