
インドの衛星画像サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 329.90 百万米ドル |
| 市場規模 (2026) | 386.5 百万米ドル |
| 市場規模 (2031) | 851.80 百万米ドル |
| 成長率 (2026 - 2031) | 17.12 % |
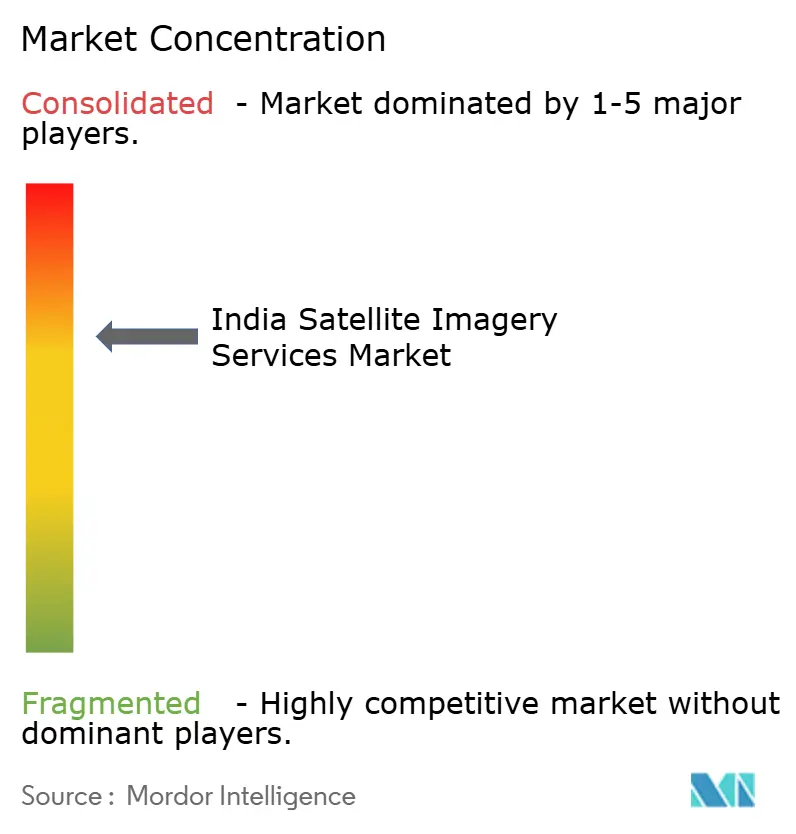
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの衛星画像サービス市場分析
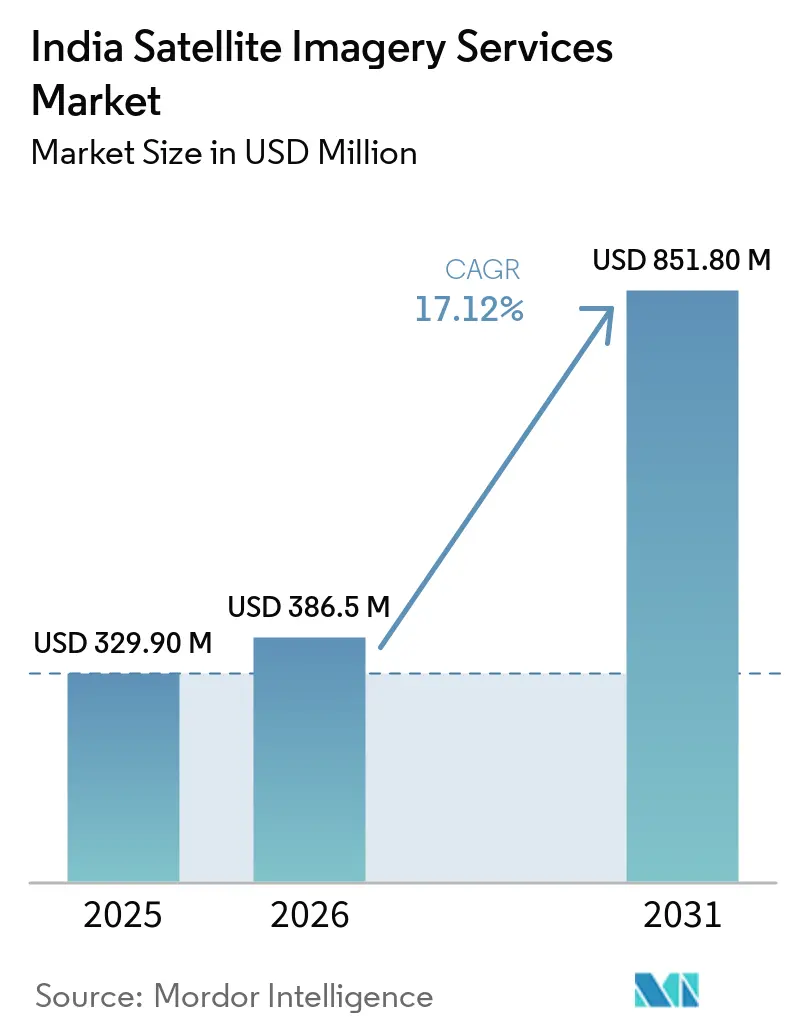
インドの衛星画像サービス市場規模は2025年に3億2,990万米ドルと評価され、2026年の3億8,650万米ドルから2031年には8億5,180万米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは17.12%です。
政府主導のデジタル化プログラム、民間セクターによる衛星打ちげの急増、および防衛需要の拡大が相まってデータ消費を加速させており、ハイパースペクトル能力の拡充が商業用途の範囲を広げています。スマートシティ2.0やデジタル農業ミッションなど、公的資金とベンチャーキャピタルが融合する領域でモメンタムが最も強く、イノベーションサイクルを短縮し、分析系スタートアップの活発なエコシステムを育んでいます。リビジットタイムが数週間から日次カバレッジへと短縮されるにつれ、かつて年次マッピング更新に依存していた企業がサブスクリプション型フィードへと移行し、より粘着性の高い収益モデルが生まれています。高度なレーダーおよびクラウドネイティブ処理を国内プレーヤーにもたらす国際パートナーシップにより競争が激化していますが、規制の自由化とIN-SPACeの認可によって戦略的主導権はインドの手に確固として維持されています。
主要レポートのポイント
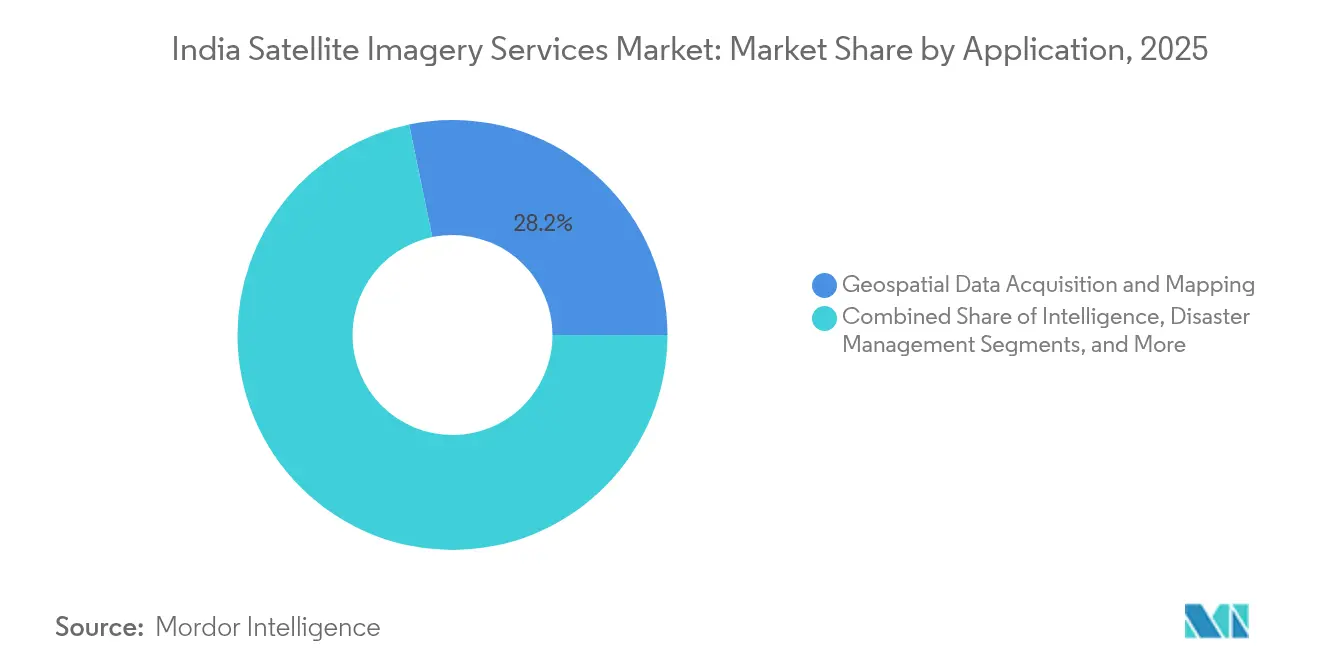
- アプリケーション別では、地理空間データ取得およびマッピングが2025年に28.24%の収益シェアをリードし、精密農業は2031年まで17.6%のCAGRで拡大すると予測されます。
- エンドユーザー別では、政府機関が2025年のインドの衛星画像サービス市場シェアの41.88%を占め、金融サービスおよび保険が2031年まで18.02%のCAGRで最も高い成長を示すと予測されます。
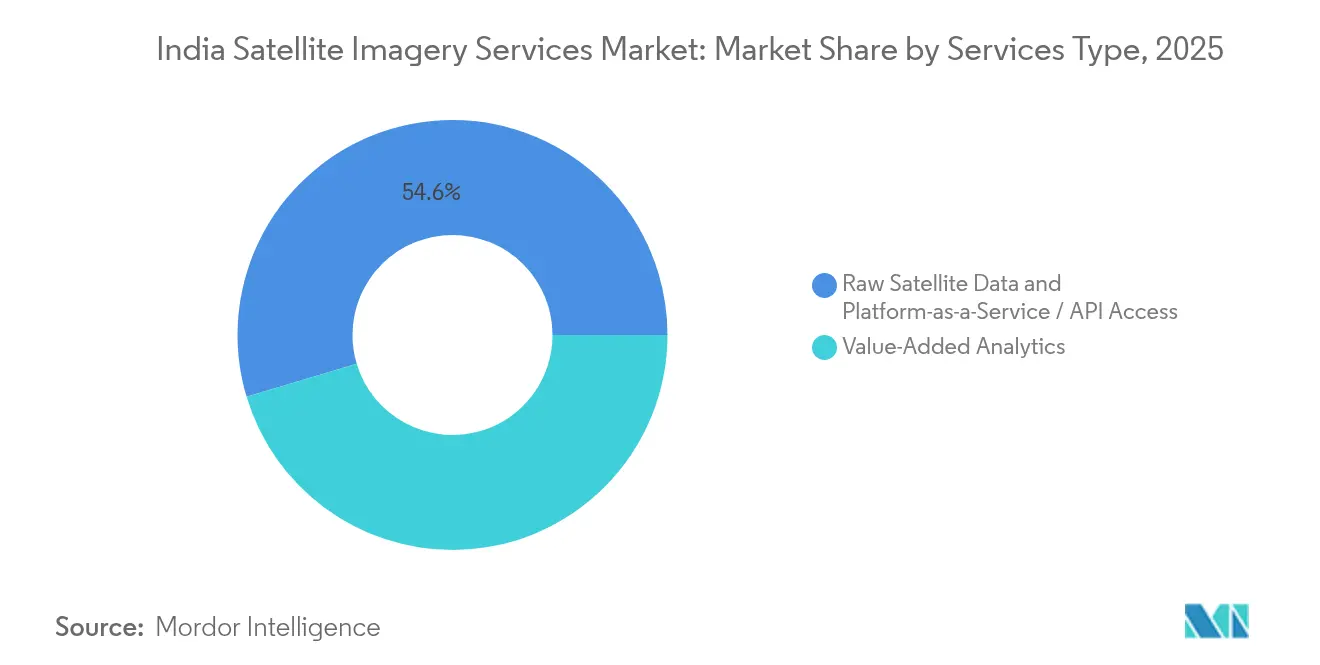
- サービスタイプ別では、付加価値アナリティクスが2025年のインドの衛星画像サービス市場規模の45.36%を占め、サービスとしてのプラットフォーム(Platform-as-a-Service)/APIアクセスが2031年まで18.15%のCAGRで成長しています。
- 撮像タイプ別では、高解像度データ(0.5〜1 m)が2025年のインドの衛星画像サービス市場収益の38.12%を占め、同期間においてハイパースペクトル撮像が17.85%のCAGRで進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因インパクト分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 2025年以降の官民地球観測(EO)衛星打ち上げ | +3.2% | 全国規模;ベンガルール、ハイデラバードクラスター | 中期(2〜4年) |
| 防衛および国境管理のデジタル化プログラム | +4.1% | 北部および東部国境、沿岸地帯 | 長期(4年以上) |
| 精密農業補助金制度(e-NAM 2.0、デジタル農業ミッション) | +2.8% | パンジャーブ州、ハリヤーナー州、ウッタル・プラデーシュ州、マハーラーシュトラ州 | 短期(2年以内) |
| スマートシティ2.0向けのLiDARベースの都市計画の義務化 | +1.9% | 指定スマートシティ100都市 | 中期(2〜4年) |
| カテゴリー6サイクロン早期警戒アップグレードロードマップ | +1.4% | 東部および西部の沿岸州 | 短期(2年以内) |
| 全国的な5G高密度化に向けた衛星IoTバックホール | +2.1% | 農村部および遠隔地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2025年以降の官民地球観測(EO)衛星打ち上げ
IN-SPACe認可により打ち上げ市場が民間企業に開放され、2025年1月に飛行したPixxelの3衛星ハイパースペクトルクラスターなどのコンステレーションが実現しました。ベンチャー資金と15億ルピーの官民入札の組み合わせが、グローバル大手と国内スタートアップを引き寄せ、再訪時間をサブデイウィンドウまで短縮しています。アクセスコストの低下により、保険会社、アグリテック企業、物流事業者の参入障壁が下がり、インドの衛星画像サービス市場が拡大しています。BlackSkyおよびタレス・アレニア・スペースとのパートナーシップにより、高度なタスキングおよびクラウド配信能力が注入され、国内アナリティクスの深度が強化されています。その結果、画像供給は過去の需要を上回る勢いで進み、市場ダイナミクスはデータ希少性から付加価値の差別化へと転換しつつあります。
防衛および国境管理のデジタル化プログラム
52衛星をカバーするSBS-3プログラムは、係争国境沿いの全天候型監視に持続的な資金を提供しています。デュアルユースペイロードはインフラセキュリティおよび資源監視を中心に商業的な波及効果を生み出し、インドの衛星画像サービス市場を深化させています。衛星間リンクおよびAI対応の機上処理により、意思決定ループが数時間から数分に短縮され、ほぼリアルタイムのアナリティクスダッシュボードへの需要が高まっています。国内調達条項が民間メーカーへの技術移転を促進し、光学、SAR、推進サブシステムにおける国内コンテンツを向上させています。軍の打ち上げの持続的なペースにより、民間クライアントが平和時に機会を見て賃借できるベースライン能力が確保されています。
精密農業補助金制度(e-NAM 2.0、デジタル農業ミッション)
デジタル農業ミッションにおける予算支出は農業従事者登録を衛星由来の作物指数と連携させ、補助金支出を面積ベースの基準から画素レベルの検証へと転換します。[1]タミル・ナードゥ州のセンチネル1パイロットは支払い加速を30日間検証し、他の農業州への普及を促進しました。この政策的引力により、貸し手や保険会社が季節末の収量予測を引受業務に直接組み込むよう促され、農学部門を超えた対応ユーザーが拡大しています。ISO 19115メタデータ標準の義務化により、相互運用可能なデータパイプラインが統合コストを削減し、400地区全体への広範な展開を支援しています。画像取得頻度の向上により、害虫および水分アラートが実現し、アナリティクスベンダーに定期的なサブスクリプション収益をもたらしています。
スマートシティ2.0向けのLiDARベースの都市計画の義務化
改訂スマートシティガイドラインは、ゾーニング、公共設備、交通回廊の基本地図として、LiDAR融合オルソ画像を規定しています。4兆8,000億ルピーの中央補助金が調達を支援し、インドの衛星画像サービス市場を維持する予測可能な入札パイプラインを生み出しています。NAKSHAなどのパイロットプログラムは、地理空間レイヤーが統合されると許可発行が50%迅速化されることを示し、市区町村がマルチイヤー画像契約を締結するよう促しています。衛星カバレッジは、広大な都市のフットプリントにわたる変化検出のためのドローン調査に対して費用対効果の高い補完手段を提供します。この政策はオープンな地理情報システム(Web-GIS)ポータルの義務化も規定しており、画像サービスを市民向けアプリケーションに組み込み、ユーザーベースを拡大しています。
制約要因インパクト分析*
| 制約要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 2018年ベースラインを下回る1 m未満のインドリモートセンシング(IRS)画像への有料アクセス | −2.1% | 全国の商業セグメント | 短期(2年以内) |
| データローカライゼーションおよびマルチエージェンシーの認可遅延 | −1.8% | 全国規模、越境取引 | 中期(2〜4年) |
| 州運営データポータル間の相互運用性の制限 | −1.3% | デジタル化が遅れている州 | 中期(2〜4年) |
| ハイパースペクトル画像アナリストの不足 | −0.9% | ベンガルール、ハイデラバード、プネー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2018年ベースラインを下回る1 m未満のインドリモートセンシング(IRS)画像への有料アクセス
NewSpace India Limitedがサブメートルアーカイブを有料モデルに移行し、アグリテック、林業、都市計画系スタートアップのインプットコストが上昇しました。[2]スタートアップは現在、レガシーインドデータへの支払いと、より新鮮な外国画像の調達を比較検討しており、これが国内の能力構築を損なっています。国家地理空間政策が事前承認の障壁を撤廃しても、競争力のある民間コンステレーションが国内価格を十分に引き下げるまで、資金ギャップは解消されません。
データローカライゼーションおよびマルチエージェンシーの認可遅延
越境画像転送を伴うプロジェクトは、宇宙局および国防省からの重複した審査に直面し、契約サイクルが3〜6か月延長されます。この不確実性が一部の国際保険会社や商品取引業者によるインドフィードの統合を妨げ、輸出収益を制約しています。地理空間データ推進委員会はワンストップ窓口の整備を約束していますが、実際の展開は依然として遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
政府主導のマッピング優位から農業の上昇局面へ地理空間データ取得およびマッピングは2025年収益の28.24%を占め、土地記録近代化の推進と全国的な地籍調査を反映しています。インドの衛星画像サービス市場は、予測可能な政府調達サイクルの恩恵を受け、光学、SAR、LiDAR由来製品のベースライン活用が確保されています。62万村にわたる固有の土地区画IDの義務化により、オルソ補正モザイクへの年間需要が拡大し、地方開発機関が資産監査のための時系列レイヤーを追加しています。並行して、災害管理当局が高頻度更新画像をサイクロン備えのワークフローに統合し、単発プロジェクトをマルチイヤーサービス契約へと転換しています。
精密農業は、補助金支出が圃場レベル指標に転換されるにつれ、17.6%のCAGRで拡大しています。衛星対応の養分欠乏マップが一律施肥基準に取って代わり、肥料企業が画像購入に資金を投じるよう促しています。協同組合銀行が季節ごとのバイオマススコアを融資アプリに組み込み、インドの衛星画像サービス市場の農村フットプリントを拡大しています。時間の経過とともに、持続的な農業需要がマッピングの緩やかな成熟を補い、価格感度の高いユーザーグループにわたって収益源を多様化しながら、高マージンのアナリティクス機会を維持しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー別:
金融サービスが長年の政府主導優位に変革をもたらす政府顧客は2025年の売上高の41.88%を占め、ターンキー画像バンドルに依存する防衛、地方開発、スマートシティ向け支出に支えられています。中央機関はプロジェクト固有のタイルではなく州全体のライセンスを購入し、数量成長を支えつつも、再入札時に価格圧力をかけています。予算規模にもかかわらず、調達の硬直性が機動力のある民間顧客への空白を生んでいます。
金融サービスおよび保険は、作物収量指数、不動産リスクスコア、リアルタイム洪水アラートを活用して18.02%のCAGRが見込まれています。センチネル1ベースの補償モデルは保険金支払いの遅延を40%削減し、保険会社が季節を通じた監視フィードを購読するよう促しています。銀行は同様のアナリティクスを住宅ローンポートフォリオに拡張し、地理空間リスクダッシュボードを収益化しています。トランザクションベースの価格設定が資本支出型の重いライセンスに取って代わるにつれ、インドの衛星画像サービス市場において定期収益が定着を深めています。
サービスタイプ別:
アナリティクスが主導権を握り、APIがアクセスを民主化付加価値アナリティクスは2025年売上高の45.36%を提供し、ステークホルダーがピクセルではなくインサイトに対して対価を支払う傾向が高まっていることを確認しました。防衛機関は侵入を自動的に検知する変化検出アルゴリズムを要求し、農業企業はERP画面に統合された作物状態スコアを好みます。セクター固有の分類と事前学習済みモデルを提供するベンダーがプレミアムを獲得しています。
サービスとしてのプラットフォーム(Platform-as-a-Service)およびAPIチャネルは18.15%のCAGRで成長しています。ISROのブヴァンと新興企業のクラウドスタックが標準化されたエンドポイントを公開し、開発者が地籍レイヤー、SARサムネイル、スペクトル指数をモバイルアプリに直接組み込めるようにしています。マイクロサービスがデータエンジニアリングのオーバーヘッドを削減し、マイクロファイナンス担当者から通信タワー監査員まで、小規模ながら多数のユーザーコホートを解放することで、インドの衛星画像サービス市場のマージン基盤を広げています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
撮像タイプ別:
高解像度の主力製品がハイパースペクトルの台頭に直面高解像度光学(0.5〜1 m)は38.12%のシェアを維持し、土地権原、公共設備、交通回廊監査に不可欠なワークホースであり続けています。1平方キロメートルあたりの価格が継続的に下落しているため、再訪期待が高まる中でも利用率は高く維持されています。SARは全天候型のギャップを補完し、2025年のNISAR打ち上げ後に大幅に改善され、変形およびバイオマスメトリクスが監視スイートに追加されています。
ハイパースペクトル資産は17.85%のCAGRで他のすべてのモダリティを上回ると予測されています。150以上のバンドを持つPixxelデータセットは、窒素ストレス検出および鉱物探査に非常に価値ある材料組成インサイトを提供します。アナリティクスベンダーがこれらのキューブを機械学習パイプラインと統合し、特徴抽出を加速しています。この複雑さがクラウドネイティブ処理への需要を高め、インドの衛星画像サービス市場内のプラットフォーム成長ダイナミクスを強化しています。
地理的分析
パンジャーブ州、ハリヤーナー州、ウッタル・プラデーシュ州などの北部州が精密農業の普及を牽引し、デジタル農業ミッションの補助金を活用して季節ごとのNDVI監視および害虫警報サービスに充てています。一定の小麦・米の作付面積が安定した定期需要を生み出し、ベンダーが実地検証コストを償却するのに役立っています。ラジャスタン州とヒマーチャル・プラデーシュ州は、点滴灌漑スケジュールの最適化のためにSARベースの土壌水分データの調達を増やし、クライアントポートフォリオを多様化しています。
マハーラーシュトラ州とグジャラート州が主導する西インドは、スマートシティの整備、製油所の資産監視、港湾主導の物流回廊を中心に産業ユースケースを集約しています。マハーラーシュトラ州のリモートセンシングセンターは36地区のための四半期ごとのオルソモザイクを標準化し、インドの衛星画像サービス市場を深化させるマルチイヤー契約を確保しています。グジャラート海事委員会は、1,600 kmの海岸線に沿った油流出検知のためのSARスキャンを義務付け、サブスクリプション型収益を追加しています。
南インドはテクノロジーインキュベーターとして機能しており、ベンガルールにはPixxel、SatSure、ドゥルーバスペースが、ハイデラバードにはSARおよびIoT衛星が集積しています。ISROの試験施設へのアクセスとエンジニアリング人材プールにより、低コストでプロトタイプの反復が可能です。タミル・ナードゥ州の農作物保険パイロットがペイ・アズ・ユー・ユーズモデルを実証し、アーンドラ・プラデーシュ州とテランガーナー州から保険会社を引き寄せています。スタートアッププールの高密度がピアラーニングの波及効果を生み出し、API製品の市場投入時間を短縮しています。
東部および沿岸地帯は災害管理を重視しています。オディシャ州、アーンドラ・プラデーシュ州、西ベンガル州がサイクロン進路予報を村レベルの避難アプリと統合し、モンスーン期に30分更新の光学画像を必要としています。多孔質な国境沿いに位置するアッサム州とアルナーチャル・プラデーシュ州は、部隊移動追跡のために高解像度とSARのオーバーレイを展開し、インドの衛星画像サービス市場における防衛主導の需要を強化しています。
規制環境
インドの衛星画像サービスは、宇宙省(DOS)およびインド宇宙政策2023の下で運営されており、インド国立宇宙促進認可センター(IN-SPACe)が、衛星運用、地上システム、遠隔探査データの頒布にわたる非政府主体(NGE)の活動を認可する単一窓口の中核機関として位置づけられている。この枠組みの下で、高解像度遠隔探査データの頒布はIN-SPACeの認可要件の対象となり、機密性の高いデータセットに関するガバナンスを強化しつつ、明確な承認経路を通じて民間参入を認めている。
商業的なアクセスと価格設定も、各機関の役割によって形成されている。ISROの商業部門であるNewSpace India Limited(NSIL)は、インド遠隔探査(IRS)データ(高解像度製品を含む)の頒布に関連する指定チャネルであり、一方で政府利用者は一部の低解像度データセットに優遇条件でアクセスできる。サービス提供事業者にとってのコンプライアンス上の焦点は、認可の取得、高解像度画像のセキュリティ関連の取扱い、データローカライゼーションの管理、そして国境を越えたデータ移転の契約期間を延ばしかねない複数機関にわたる承認の取得にある。
競争環境
既存企業のAntrix Corporation、RMSI、Genesys Internationalは、確立された地上局ネットワークと政府とのつながりを活用して大量のデータ契約を獲得しています。一方、Pixxel、SatSure、ドゥルーバスペースなどの新興企業は、ハイパースペクトルセンサー、アナリティクス優先のビジネスモデル、機動的なタスキングインターフェースで革新を進めています。グローバル企業とのパートナーシップ(コンステレーション運用のBlackSky、バス製造のタレス・アレニア・スペース)が先進的な能力を注入し、技術格差を縮小しています。
資金の流れは確信を反映しており、インドの宇宙技術スタートアップは2023年に前年比7%増の1億2,600万ドルを調達しました。コンステレーション運営者は垂直統合し、単一のサブスクリプションで画像、アナリティクス、ホスト型ペイロードを提供することで、データのみを扱う既存企業との差別化を図っています。一方、レガシー企業はAIエンジンを組み込むことで対抗しており、Genesys InternationalとSatSureの提携は3Dデジタルツインへのポートフォリオ拡大を象徴しています。
規制への精通が競争上の優位性となっています。IN-SPACe承認を早期に確保したスタートアップは、打ち上げを加速し、ソブリン準拠データストリームを求める外国保険会社を引き付けています。ISO 19115およびOGC標準への準拠が企業クライアントとの統合の摩擦を低減し、準拠ベンダーを金融サービスなどの高成長分野で有利な立場に置いています。全体として、競争はセンサー解像度の優位性を競うものから、インドの衛星画像サービス市場において顧客生涯価値を最大化するマルチモーダルかつAPI提供型のアナリティクスエコシステムへとシフトしています。
インドの衛星画像サービス産業リーダー
-
Airbus SE
-
Antrix Corporation Limited
-
Hexagon AB
-
RMSI Private Limited
-
Genesys International Corporation Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドの衛星画像サービス市場 このレポートでカバーされる企業
- Airbus SE
- Genesys International Corporation Limited
- Antrix Corporation Limited
- Hexagon AB
- RMSI Private Limited
- Maxar Technologies Inc.
- C.E. Info Systems Limited (MapmyIndia)
- Rolta India Limited
- Quantduo Technologies Private Limited
- GIS Consortium India Private Limited
- SatSure Analytics India Private Limited
- Planet Labs PBC
- Pixxel Space Technologies Private Limited
- Capella Space Corp.
- BlackSky Technology Inc.
- Satellogic USA Inc.
- NewSpace India Limited
- Spatial Views Private Limited
- GeoSpoc Geospatial Services Private Limited
- Earth-i Limited
- Kawa Space Private Limited
市場機会と将来展望
政策主導の自由化が調達の後押しと結びつく明確な機会が形成されつつある。インド宇宙政策2023および国家地理空間政策2022は、国内での地理空間データの生産と利用を重視しており、これは本レポートで急成長しているテーマであるアナリティクスやプラットフォーム/API配信に適合する、都市規模のデジタルツインや3D都市モデルを支える。NSILによる高解像度衛星画像およびDEM供給に関する積極的な関心表明(EOI)プロセスは、商業サプライヤーが政府関連需要に参加し、繰り返し可能な流通・ライセンスモデルを構築するための構造化された経路をさらに示している。
主権に整合したデータアクセスと最新の開発者ワークフローを求める企業にとって、コンプライアンスに準拠した高解像度・準リアルタイムの提供スタックには依然として空白地帯が残されている。超高解像度データに関するIN-SPACeの認可制度により、安全な処理、標準化されたメタデータ、管理された頒布を提供するプロバイダーにとって、ガバナンスと監査可能性が差別化要因となっている。需要側では、5m未満のデータを受け取る政府機関への優遇アクセスと、NGEに対する透明な価格設定が相まって、有償の高解像度入力データと付加価値のあるアナリティクスおよびAPIアクセスを組み合わせたハイブリッド型サービスの余地が生まれており、これは一度限りの地図更新ではなく運用上の意思決定を必要とする保険会社、インフラ所有者、公益事業者に向けたものである。
最近の産業開発事情 インドの衛星画像サービス市場
- 2026年7月:Dhruva SpaceがAntariksh Venture Capital Fundから6億ルピーの投資を確保し、衛星製造および宇宙インフラ能力を拡大。この投資はインドの民間宇宙製造基盤を強化し、監視・アナリティクスサービス向けのより大量のEOデータ生産を可能にする。
- 2025年12月:Genesys Internationalが、Adani Groupが運営する6つの空港向けに3D地下マッピングプロジェクトを開始し、高精度LiDARおよび衛星解像度データと統合された3D地中探査レーダー(GPR)システムを導入。このプロジェクトは高マージンのアナリティクスサービスを強化し、空港向けの企業向け地理空間サービスを拡大するとともに、重要インフラプロジェクトにおける民間セクターとの連携を深めるものである。
- 2024年10月:Genesys InternationalがSatSureとの提携を発表し、3Dデジタルツインおよび LiDARマッピングを衛星遠隔探査およびAI駆動型プラットフォームと統合。この協業は、AI対応の地理空間エコシステム機能を強化し、航空、林業、災害管理、公益事業分野を横断したクロスセルを支援する。
インドの衛星画像サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、クセス、タスキング、データ配信、および契約またはサブスクリプション形式で販売される基本的な画像レディアウトプットを含む、インド国内の顧客への衛星画像および関連配信サービスの提供から得られる収益を対象としています。
対象外の範囲:衛星製造、打ち上げサービス、地上局ハードウェア、または商業サービスとして提供される画像が含まれない場合のダウンストリーム分析専業業務は含まれません。
セグメンテーション概要
- アプリケーション別
- 地理空間データ取得およびマッピング
- 天然資源管理
- 監視とセキュリティ
- 保全と研究
- 災害管理
- インテリジェンス
- 都市計画とスマートシティ
- 精密農業
- エンドユーザー別
- 政府
- 建設およびインフラ
- 輸送および物流
- 軍および防衛
- 林業および農業
- エネルギーおよびユーティリティ
- 金融サービスおよび保険
- その他のエンドユーザー
- サービスタイプ別
- 生衛星データ
- 付加価値アナリティクス
- サービスとしてのプラットフォーム(Platform-as-a-Service)/APIアクセス
- 撮像タイプ別
- 解像度
- 超高解像度(0.5 m未満)
- 高解像度(0.5〜1 m)
- 中解像度(1〜5 m)
- 低解像度(5 m超)
- スペクトルモダリティ
- 光学
- 合成開口レーダー(SAR)
- ハイパースペクトル
- 解像度
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドにおける画像消費を形成する需要と供給のシグナルに関する前提条件を確立し、事業環境をマッピングするために使用されます。ISROおよびIN-SPACeの発表、地理空間・リモートセンシングに関するインド政府の政策文書、インド測量局の更新情報、農業・土地利用・災害統計を公開するデータポータルなどの公開情報源を活用しました。
また、IEEEおよびその他の査読済み学術誌などのオープンな技術出版物や会議録を精査し、解像度トレンド、リビジットサイクル、および一般的な製品フーマットを把握することで、サービス範囲を実用的に保つよう努めました。企業の年次報告書、投資家向け資料、信頼性の高い報道機関の記事、および入札公告は、契約行動やサービスのパッケージ化方法を把握するために使用しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、契約・入札情報に関する有料サブスクリプションを活用し、価格動向や取引タイミングに関するデータの空白を補完しました。ここに記載されているソースは例示であり、データポイントの収集、相互確認、および明確化のために他の多くの公開・独自情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、インドのバイヤーが実際に何に対して対価を支払っているか、画像の更新頻度、およびユースケースによってサービスバンドルがどのように異なるかを、最終的な前提条件を確定する前に検証することに重点を置きました。防衛支援、農業プログラム、都市計画、インフラモニタリング、災害対応などの分野にわたる画像サービスプロバイダー、チャネルパートナー、および大規模エンドユーザーと対話し、数量および平均販売価格(ASP)の範囲を検証しました。これらのインプットは、調達サイクル、通貨パススルー、および契約上の成果物に通常含まれる内容(タスキング、アーカイブ取得、または定期フィード)に関するデスクリサーチの空白を修正するのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:12% |
| 中位層:45% | 部・ユニットリーダー:31% |
| 中小規模プレーヤー:17% | マネージャー:57% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、インドの需要プールをアプリケーション活動と調達パターンから再構築し、画像更新頻度および平方キロメートルあたりまたはサブスクリプションパッケージあたりの典型的な支出にマッピングしました。これらの需要シグナルを設定した後にのみ、報告されている場合の可視サービス収益のロールアップ、公開入札からのサンプル契約額、および予想注文量に対する1シーンあたりの価格の妥当性確認を含む選択的なボトムアップ検証を用いて合計値を裏付けました。
主要なモデルインプットには、新規タスキングを必要とするプロジェクトとアーカイブ画像を必要とするプロジェクトの比率、作物モニタリングやインフラ追跡などのプログラムにおけるリビジット期待値、および単位経済に影響する解像度ミックスの変化が含まれます。また、政府入札の頻度、および一回限りのマッピングと定期フィードの比率も追跡しました。市場に供給能力が参入するにれて価格が変動する可能性があるため、ASPの推移はフラットなエスカレーションルールを使用するのではなく、インタビューに基づく範囲を用いてステップ状に設定し、観察された契約タイミングに合わせて調整しました。
予測にはシナリオ分析を使用し、公的プログラム支出の強度、民間地球観測(EO)能力の追加、およびサブスクリプション型アクセスの採用などのドライバーに関する軽量な多変量ビューで補完しました。小規模プロバイダーのボトムアップデータが不完全な場合は、インタビューフィードバックに基づくカバレッジファクターを適用し、最終的な予測パスが現実的かつ再現可能であるよう、エンドユーザーの支出パターンと照合して出力を再確認しました。
データ検証と更新サイクル
出力は複数の検証を経て確認されます。まずアプリケーションおよびサービスタイプ全体にわたる内部分散レビューから始まり、入札パイプライン、政策変更、報告されたプログラム展開などの独立したシグナルとの整合性確認が続きます。数値に疑問がある場合は、更新率、価格設定、おび配信範囲の背後にある前提条件を最初に再検討し、その後、変化が実質的なものかタイミングのノイズかを確認するために回答者に再連絡します。
承認前に、別のアナリストがモデルをレビューし、単位エラー、サービスバンドル間の二重計上、および通貨換算のタイミング問題を確認します。レポートは年次で更新され、重要なイベント(例:主要な政策変更や調達の大幅な変化)が発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントは利用可能な最新データに基づく最新の整合されたビューを受け取ります。
Mordor Intelligenceのインドの衛星画像サービス市場推計と他の公表推計との比較
インドの衛星画像サービスの公表市場規模が異なる場合があるのは、更新日、通貨換算月、およびサブスクリプションと一回限りのタスキングの背後にある価格ロジックが常に同じ方法で扱われているわけではないためです。分析専業契約や広範な地球観測収益など、隣接する業務がバンドルされている場合にも差異が生じます。
実際的なギャップの要因は、最近の契約シグナルを使用してASPが再調整される頻度です。古い価格ポイントはサブスクリプション拡大を過小評価したり、タスキング中心の業務を過大評価したりする可能性があるためです。もう一つの要因は、数値がインドのみの商業収益から構築されているか、政府の画像プログラムや複数国のプロバイダー収益を混在させているかであり、これによって分母が大きく変わります。本調査では、2025年の基準年を確定する前に入札結果と取引タイミングの四半期ごとの確認を使用して通貨とASPの前提条件を更新しており、これがMordor Intelligenceが古い為替レートや固定価格ラダーに依存する推計と乖離する点です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3億3,000万米ドル(2025年) | |
| 地域コンサルタントA | 2億4,000万米ドル(2023年) | より古い基準年を使用しており、定期的なサブスクリプションフィードへの新たな移行やより高いリビジット要件を十分に捉えることなく、過去のサービス収益に依存しているようです。 |
| 業界団体B | 2億9,000万米ドル(2024年) | より広範な球観測収益プールを混在させ、簡略化された通貨タイミングを適用している可能性が高く、契約が異なる月に請求される場合にインドの数値が顕著に変動する可能性があります。 |
この表は、タイミングと範囲の選択がスプレッドの大部分を説明しており、単に異なる成長見通しによるものではないことを示しています。更新頻度、通貨月、およびサブスクリプション対タスキングの価格設定を一貫して扱うと、結果として得られる市場価値は明確な需要と支出ドライバーに遡ることが容易になり、繰り返し可能な方法で更新できるようになります。
レポートで回答される主要質問
インドの衛星画像サービス市場の現在の規模はどれくらいですか?
市場は2026年に3億8,650万ドルに達し、2031年までに8億5,180万ドルに達すると予測されています。
インドの衛星撮像において最も急成長しているアプリケーションセグメントはどれですか?
精密農業は補助金連動型の作物監視に支えられ、2031年まで17.6%のCAGRを示しています。
金融機関はどの程度の速さで衛星画像を採用していますか?
金融サービスおよび保険ユーザーは、リスクスコアリングおよび保険金請求のために画像を活用し、18.02%のCAGRを示しています。
次の成長波を牽引するテクノロジーは何ですか?
17.85%のCAGRで拡大するハイパースペクトル撮像が、新たなユースケースを切り開く材料レベルのアナリティクスを実現します。
競争の集中度はどの程度ですか?
上位5社が収益の60%超を占め、1〜10の集中度スケールで6という中程度のスコアを示しています。