
インドのハイパースケールデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 12.69 十億米ドル |
| 市場規模 (2031) | 53.67 十億米ドル |
| 成長率 (2026 - 2031) | 33.44 % |
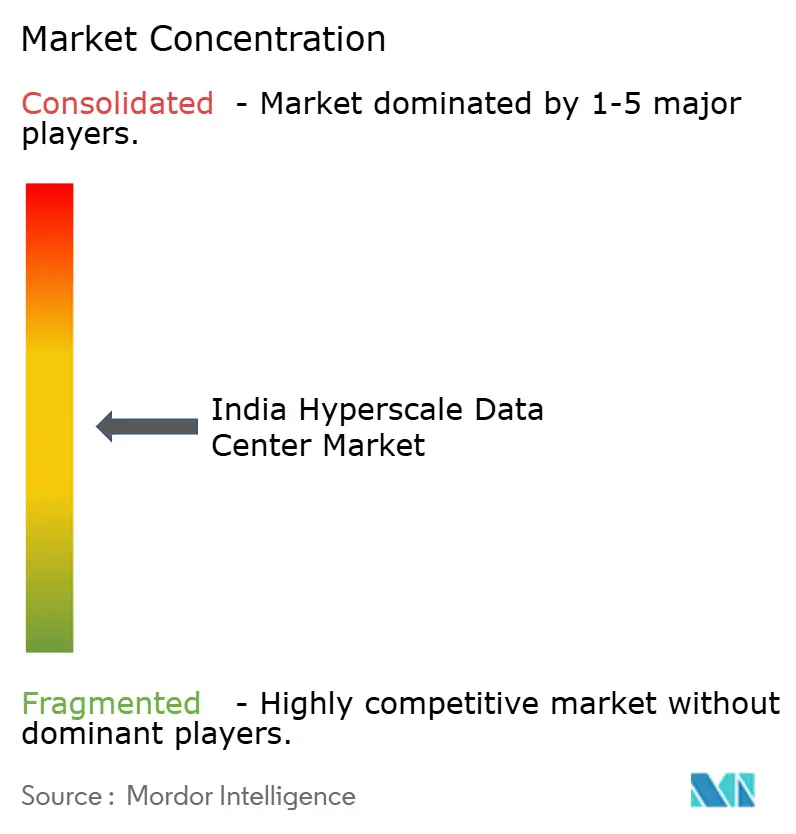
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのハイパースケールデータセンター市場分析
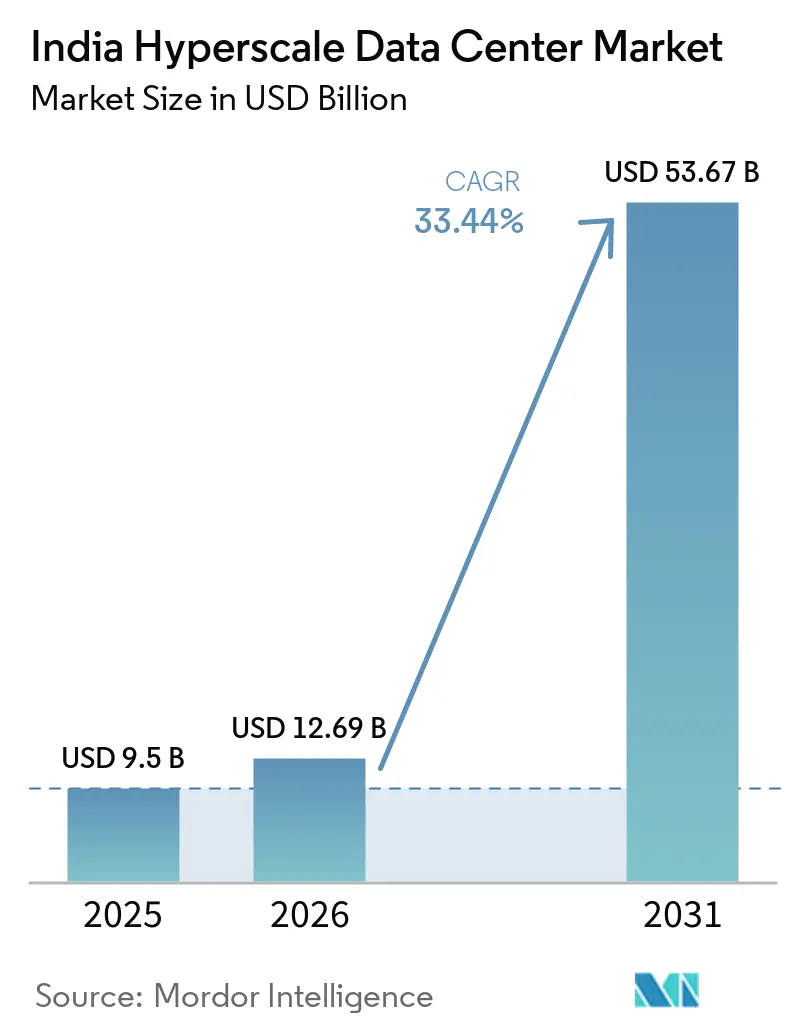
インドのハイパースケールデータセンター市場規模は2025年に9.5 ビリオン 米ドルと評価され、2026年の12.69 ビリオン 米ドルから2031年には53.67 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは33.44%です。生産量の観点では、市場は2025年に3.98 サウザンド メガワットと評価され、2026年の4.83 サウザンド メガワットから2031年には12.44 サウザンド メガワットに成長すると予測されており、予測期間(2026〜2031年)中のCAGRは21.30%であり、インド商業のあらゆるセクターに影響を及ぼすデジタル経済に必要な物理インフラストラクチャの規模を示しています。この急増の背景には複数の力が収束しています。すなわち、データローカイゼーションの義務化、AIワークロードの増加、再生可能エネルギーへのインセンティブ、および統合キャンパス設計への高まる選好です。ハイパースケールオペレーターは、デジタル個人データ保護法を遵守するためにソブリンビルドを加速させており、金融サービスおよびストリーミングプラットフォームは毎年300MW超の新規需要をムンバイ〜チェンナイ回廊に注ぎ込んでいます。ISTS免除の電力購入契約に基づく再生可能エネルギー料金の低下は、グジャラート、ラジャスタン、タミル・ナードゥ、カルナータカへのサイト選定の計算をさらに傾け、オペレーターが長期的な電力コストの可視性を確保するのに役立っています。自社構築の大手企業とコロケーション専門業者が土地、電力、ファイバーの確保を競う中、競争の激化が進んでおり、機械インフラストラクチャへの支出は予測期間を通じてITハードウェアの支出を上回っています。
主要レポートの要点
- データセンタータイプ別では、ハイパースケール自社構築が2025年のインドのハイパースケールデータセンター市場シェアの56%をリードし、ハイパースケールコロケーションは2031年までに33.60%のCAGRを記録する見込みです。
- コンポーネント別では、ITインフラが2025年のインドのハイパースケールデータセンター市場規模の43%を占め、機械インフラは2026年から2031年にかけて35.10%のCAGRで拡大すると予測されています。
- ティア標準別では、ティアIIIサイトが2025年のインドのハイパースケールデータセンター市場シェアの70%を保持し、ティアIVの導入は2031年までに34.50%のCAGRで進展しています。
- エンドユーザー産業別では、クラウドおよびITサービスが2025年のインドのハイパースケールデータセンター市場規模の41%を占め、メディアおよびエンターテインメントは2026年から2031年にかけて34.30%のCAGRで成長すると予測されています。
- データセンターサイズ別では、25〜60 MWを超える大規模施設が2025年のインドのハイパースケールデータセンター市場シェアの45%を支配し、60 MWを超えるメガキャンパスは2026年から2031年にかけて33.50%のCAGRで成長する見通しです。
インドのハイパースケールデータセンター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| デジタル個人データ保護法の義務付けによる国内ハイパースケール自社構築の推進 | +8.2% | 初期はムンバイ、チェンナイ、ベンガルールに集中し、全国規模 | 中期(2〜4年) |
| BFSIおよびOTT需要がムンバイ〜チェンナイ回廊において年間300MW超を追加 | +6.8% | インド西部および南部、北部インドへの波及 | 短期(2年以内) |
| ISTS免除の太陽光・風力PPAが100MWキャンパスのLCOEを削減 | +5.4% | グジャラート、ラジャスタン、タミル・ナードゥ、カルナタカ | 長期(4年以上) |
| ジャムナガル3GWグリーン水素キャンパス計画が電力近接型内陸立地を解放 | +4.1% | グジャラート、マハラシュトラ、オディシャ、ジャールカンドへの展開可能性 | 長期(4年以上) |
| RBIの5秒間災害復旧ルールによるマルチリージョンのアクティブ・アクティブアーキテクチャの強制 | +3.9% | 全国規模で、ムンバイ、デリー首都圏、ベンガルールへの主要影響 | 中期(2〜4年) |
| ティア2データセンターパークへの州の印紙税免除による土地コストの低減 | +2.8% | マハラシュトラ、タミル・ナードゥ、カルナタカ、テランガーナのティア2都市全般 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デジタル個人データ保護法の義務付けによる国内ハイパースケール自社構築の推進
義務的なデータローカライゼーションにより、グローバルプラットフォームはインドのユーザーデータを国内で保存・処理することが求められ、国内インフラへの投資が加速しています。金融機関が最も早く影響を受け、ムンバイとベンガルールにおいて専用の準拠済みキャパシティの確保を促しています。Amazon Web ServicesのテランガーナへのAI拡張は、クラウドリーダーがAIサービスと現地データ常駐保証をどのように組み合わせているかを示す事例です。[1]Telangana Government, "AWS Expansion in Telangana", it.telangana.gov.in域外適用条項により、国内にオフィスを持たない外国企業もコンプライアンスの対象となり、インフラ需要が倍増しています。早期採用者はレイテンシおよび信頼面で優位性を獲得し、さらなるキャパシティ追加の好循環を強化しています。
BFSIおよびOTT需要がムンバイ〜チェンナイ回廊で年間300MW超を追加
インド準備銀行のサイバーレジリエンス規則により、銀行はインドの金融の中心地周辺にある5秒間フェイルオーバー目標に沿った高ティアサイトの運営を義務付けられており、プレミアムホールを満杯にしています。同時に、ストリーミングプロバイダーはチェンナイの海底ケーブル陸揚げ地点に向けてコンテンツ配信ノードを展開し、映像・ゲームのレイテンシ予算を圧迫しています。この回廊における金融と海底接続という二重の需要が現在年間300MW超を引き付けており、小規模なコロケーションモデルでは対応が困難なペースになっています。西部海岸近くの主要土地が逼迫するにつれ、溢れ出た需要はプネやハイデラバードへと移行しつつあります。
ISTS免除の太陽光・風力PPAが100MWキャンパスのLCOEを削減
インドは2025年第1四半期に13,495MWの新規発電設備を追加し、そのうち78.9%が再生可能エネルギーであり、データセンター事業者に豊富なグリーン電力の供給源が与えられました。ISTSの免除により、キャンパスは州境を越えて安価な太陽光・風力電力を契約でき、系統損失を回避しながら排出目標の達成を支援します。低コストの再生可能エネルギーは今や、数百MWの継続的なブロックを必要とするAIクラスターの立地選定において決定的な要因となっています。グジャラートとタミル・ナードゥは、ビジネス推進型の政策と再生可能エネルギー回廊近くの豊富な土地を兼ね備えた早期の勝者です。
ジャムナガル3GWグリーン水素計画が電力近接型内陸立地を解放
Reliance Industriesはグジャラートにグリーン水素製造と統合した3GWのAIキャンパスを提案し、エネルギーとコンピューティングの共生という新時代を示しています。発電設備をコンピューティング負荷の近くに配置することで、事業者は送電損失を削減し、化石燃料価格の変動リスクをヘッジできます。このモデルは、太陽光・風力資源と安価な土地が一致するオディシャやジャールカンドでも複製される可能性があります。また、統合キャンパスはグローバルクラウドバイヤーや機関投資家からのサステナビリティ要件の高まりにも応えます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ムンバイ〜カルワ400kVリングの系統混雑による新規フィーダーの遅延 | -4.2% | ムンバイ都市圏、プネへの波及 | 短期(2年以内) |
| 200G/400G光トランシーバーの長期リード品不足 | -3.8% | 全国規模で、ムンバイ、チェンナイ、ベンガルールに深刻な影響 | 中期(2〜4年) |
| 蒸発冷却への節水賦課金(タミル・ナードゥ2026年) | -2.1% | タミル・ナードゥ、カルナタカ、テランガーナへの潜在的波及 | 中期(2〜4年) |
| 2027年以降の炭素調整電気税草案による1キロワット時当たり1.3ルピーの追加 | -1.9% | 全国規模で、石炭依存州への影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ムンバイ〜カルワ400kVリングの系統混雑による新規フィーダーの遅延
ムンバイ周辺の電力転送容量は逼迫しており、新規フィーダーが12〜18か月遅延し、新規ホールの市場投入期間が圧迫されています。系統運用者はリアルタイム分析を用いて潮流を最適化していますが、物理的なボトルネックは依然として残っています。[2]中央電力規制委員会「LDCの強化」cercind.gov.in一部のハイパースケール開発者はナビムンバイなどの隣接地区に転換するか、グジャラートへとより遠方に移転しています。改修計画は進められているものの、インドのハイパースケールデータセンター市場の近期の成長はこの系統制約によってゲートされたままです。
200G/400G光トランシーバーの長期リード品不足
2025年に稼働する新規海底ケーブルは国内データスループットの4倍増加を約束していますが、対応する光学モジュールは依然として希少な状態が続いています。[3]The Hindu, "海底ケーブルで容量が4倍に", thehindu.com6〜9か月のリードタイムにより、事業者は在庫を積み増すか拡張を遅らせることを余儀なくされています。供給の逼迫により、高帯域幅AIクラスターのネットワーキングコストが上昇し、利益率が圧迫されています。国内メーカーは組立ラインを模索していますが、生産量は需要を大幅に下回ったままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の優位性とコロケーションの急成長
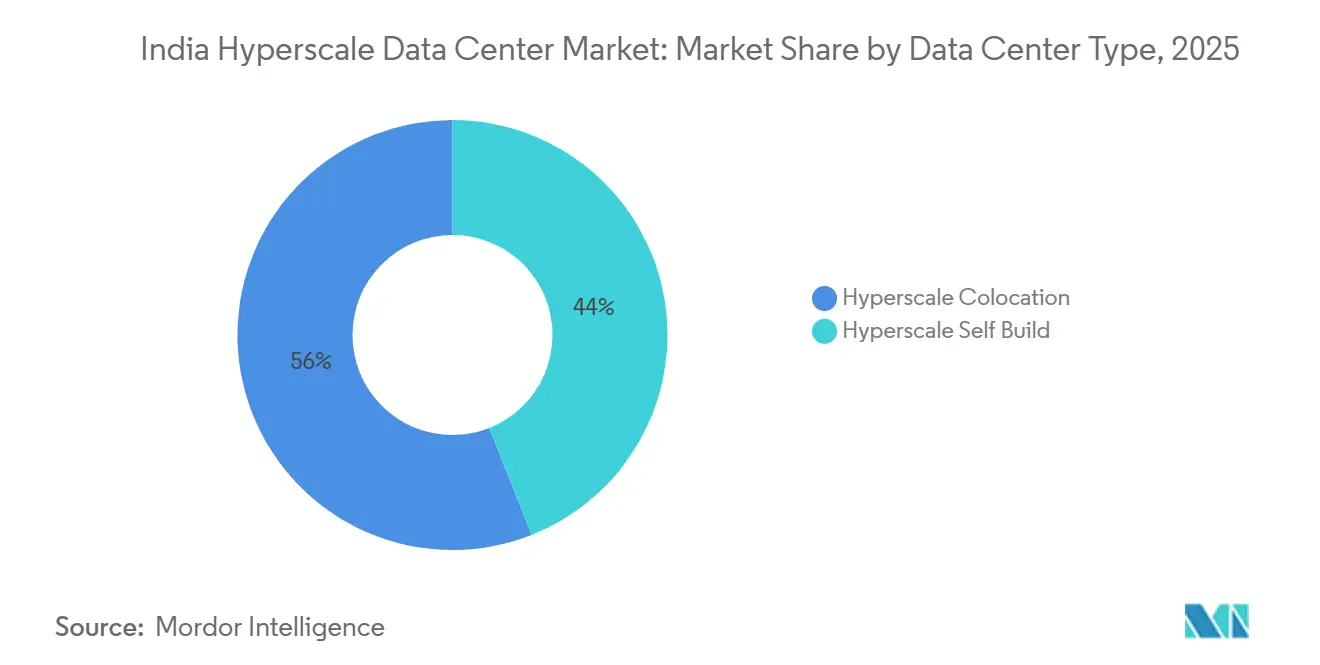
自社構築の展開は2025年のインドのハイパースケールデータセンター市場の56%を供給しており、オペレーターが独自の電力密度、カスタム冷却、および厳格なデータレジデンシーの区分を必要とする場合に選ばれるアーキテクチャであり続けています。このセグメントは直接的な土地所有権と長期電力契約を活用し、予測可能なスケールのワークロードに対して魅力的な総所有コスト曲線を生み出しています。一方、ハイパースケールコロケーションは、オペレーターが12ヶ月以内にターンキーホールを提供できる専門ビルダーを活用して市場投入スピードを求める中、33.60%のCAGRで上昇しています。柔軟なビルドトゥスーツのフットプリントが従来の境界を曖昧にし、アンカーテナントが容量の一部を事前にコミットしてカスタマイズ権を保持するハイブリッドモデルを可能にしています。この収束により、クラウド、BFSI、OTTバイヤーの選択肢が広がり、予測期間を通じて両モデルが引き続き重要であり続ける可能性が高いです。
第二世代のコロケーションキャンパスは、ハイパースケーラーの光ファイバーファブリックに接続されたプライベートスイートを提供し、自社構築のコントロールと共有施設の経済性を融合させています。大規模オペレーターは8〜12年の契約を締結し、ティアIIIまたはティアIVに準拠したクリティカル環境標準を確保しています。協力するエコシステムは、マネージドAIアクセラレーターとソブリンKubernetesスタックの隣接マーケットプレイスを創出し、インドのハイパースケールデータセンター市場成長のフライホイールを強化しています。


コンポーネント別:冷却技術の革新が機械インフラを押し上げ
ITハードウェアは依然としてコスト構造を牽引しており、2025年の支出の43%を占め、AIトレーニングおよび推論需要を支えるCPU、GPU、NVMeフラッシュアレイによって支えられています。しかし、機械インフラストラクチャはオペレーターが冷水ループから直接チップへの液体冷却および完全浸漬バスへと移行する中、35.10%のCAGRで最も速く成長しています。これらのシステムは1.15以下のPUEを達成し、電力コストを削減して高密度ラック用のホワイトスペースを確保しています。電気インフラストラクチャはより緩やかに進歩していますが、リチウムイオンUPSブロックおよびスタティックスイッチバスウェイがレガシーの鉛蓄電池に取って代わり、フロアスペースを節約しています。一般建設では、プレハブ鋼製フレームとスキッドマウント式電源室が採用され、土木工事サイクルを20%短縮しています。DCIMおよびBMSスイートはAI駆動の分析を重ね、熱負荷のバランスを取りコンポーネント障害を予測しており、これはますます競争が激化するインドのハイパースケールデータセンター産業における重要な差別化要因となっています。
ティア標準別:ミッションクリティカルなワークロードがティアIV採用を加速
ティアIIIのフットプリントは70%のシェアで支配的であり、ほとんどの企業にとって許容可能な資本支出に対して99.982%の稼働時間のバランスを取っています。しかし、金融サービスの義務化とAIのテラバイト規模のトレーニングにより、ティアIVの採用が促進されており、2031年までに34.50%のCAGRで成長しています。Yotta InfrastructureのナビムンバイハブはティアIV認証を追求し、継続的な可用性を必要とする決済ゲートウェイおよび国立証券取引所の注文帳簿にサービスを提供しています。オペレーターは独立した電源系統、冗長データホール、デュアルパスファイバーを通じてフォールトトレランスを実現し、資本支出に15〜20%を追加しながらSLA違反のリスクを低減しています。この高い標準は、ワークロードがステートレスウェブからステートフルでレイテンシに敏感な分析へと進化するにつれて、インドのハイパースケールデータセンター市場の成熟を示しています。
エンドユーザー産業別:ストリーミングの急増がキャパシティ構成を再構築
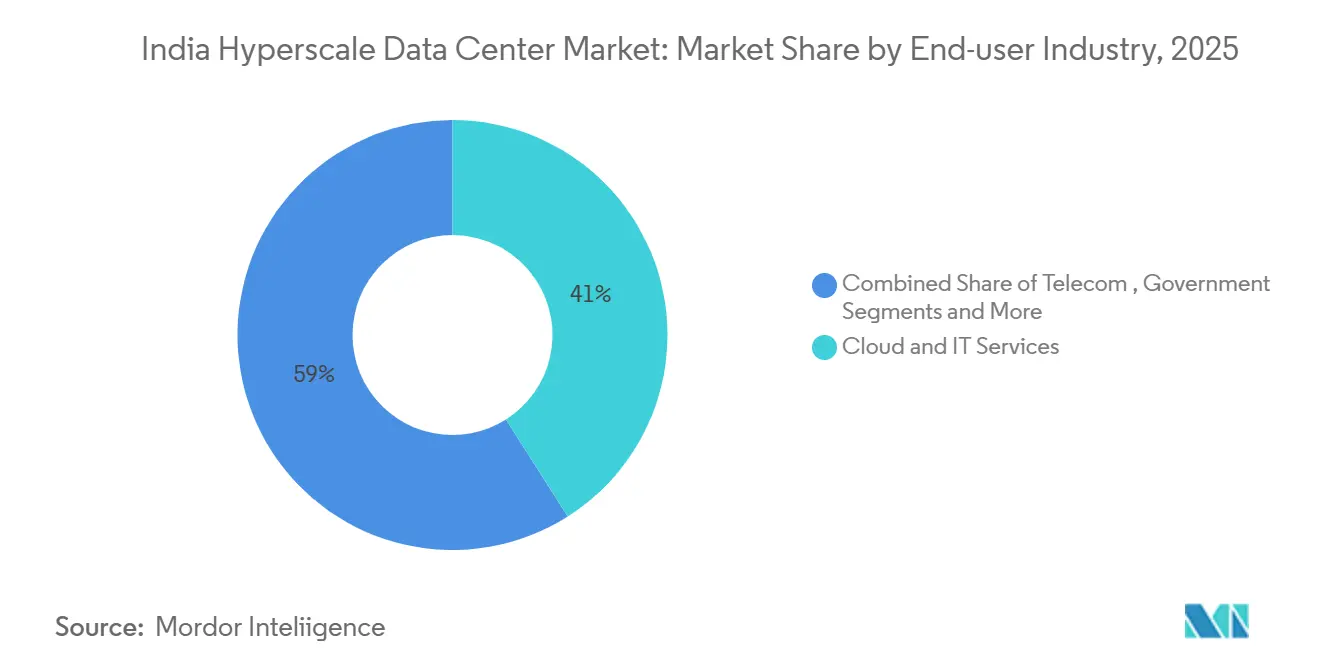
クラウドおよびITサービスは引き続き最大セグメントで41%のシェアを占め、電子ガバナンス、ERP、CRMワークロードを提供するパブリッククラウドリージョンおよびプライベートエンタープライズスタックを支えています。メディアおよびエンターテインメントは、著作権およびデータ保護規則を遵守するためにインド国内に留まる必要がある地域コンテンツのローカライゼーション、インタラクティブゲーム、高解像度動画ワークフローを背景に、34.30%のCAGRで最も急速な成長を見せています。BFSIはプレミアムティアIVのフットプリントを拡大し、通信事業者は5Gコア機能を消費者により近い場所でホストするエッジマイクロセンターを固定化しています。製造業および電子商取引はハイブリッドクラウドを採用し、機密性の高い設計ファイルと低リスクの販売サイト分析を分離しており、このパターンが主要都市圏外でのコロケーション需要を安定させています。デジタルインディアのもとでの政府主導はソブリンクラウドの勢いを強化し、インドのハイパースケールデータセンター市場の幅広い拡大を確保しています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
データセンター規模別:メガキャンパスが規模の経済を解放
25〜60 MWを超える大規模サイトは導入容量の45%を占め、インフラ共有によってユニットコストを改善するマルチビルディング施設の中核を担うことが多いです。60 MWを超えるメガキャンパスは、AIクラスターが連続した低レイテンシーネットワークを必要とするため、33.50%のCAGRで加速しています。Reliance IndustriesのジャムナガルにおけるGW規模の構想は、エネルギーとコンピューティングの相乗効果が一つの屋根の下で数十万台のGPUをいかに支えられるかを示しています。25 MW以下の小規模施設は、土地区画が制約されているか電力供給が66 kV未満に制限されているティア2市場を中心に、エッジノードおびディザスタリカバリのサテライトとして引き続き機能しています。大規模なメガハブをトレーニングワークロードに、スポークサイトを推論処理に組み合わせるポートフォリオアプローチが台頭しており、インドのハイパースケールデータセンター市場の分散型ファブリックを強化しています。
地理的分析
西インドは最大の地域クラスターであり続けており、ムンバイの金融エコシステムと世界の取引会場へのレイテンシを最小化する7本の国際海底ケーブルの陸揚げ地点によって支えられています。設置容量は密集していますが、カルワループのグリッド混雑により、オペレーターはナビムンバイおよびグジャラートへの移行を余儀なくされており、再生可能エネルギー回廊と低い印紙税が総コスト経済性を高めています。西部のインドのハイパースケールデータセンター市場規模は、取引所コロケーション、決済スイッチ、銀行コア間の強力な顧客コロケーションロジックによってさらに保護されています。
南インドは最も速い供給増加を記録しており、チェンナイの海底ゲートウェイ、ベンガルールの深い人材プール、ハイデラバードの積極的なインセンティブ制度に支えられ、予測期間末までに大幅な容量成長に向かっています。平均コロケーション料金はムンバイより低く、クラウドエクスポーターやコンテンツネットワークを引き付けています。再生可能エネルギーの採用率は高く、タミル・ナードゥの太陽光・風力ミックスがAIファームを支援する一方、州の水増料金に関する議論が熱再利用システムの革新を促しています。政策と経済の相互作用により、南部はインドのハイパースケールデータセンター市場拡大における自然な対抗軸として位置づけられています。
デリー首都圏を中心とする北インドは、政府クラウドおよび大規模企業のERPスタックに対応していますが、高い電力料金と冷却負荷を増大させる高温乾燥の夏に悩まされています。オペレーターはハイブリッド断熱チラーと拡張冷却塔を導入して気象リスクを軽減しています。東インドおよび中央インドの新興回廊では、グリーンフィールドの工業団地がファイバー、土地、再生可能エネルギー供給をバンドルして先行参入者を誘致しています。北東インドは現在、貢献するメガワット数は無視できる程度ですが、東南アジアへの近接性により将来のケーブルルートにとって戦略的であり、インドのハイパースケールデータセンター市場内でより広い地理的バランスをもたらすことが期待されています。
競争環境
グローバルなハイパースケーラー、国内大手コングロマリット、コロケーション専門企業が土地、電力、顧客をめぐって競い合う中、競争は激化しています。Amazon Web Services、Microsoft、Googleはコンプライアンスと管理ニーズを満たすために直接所有モデルをますます選択し、サードパーティのランドロードへの依存を低減しています。AdaniConneXなどのインド大手は再生可能エネルギー発電とキャンパス建設を融合させたマルチギガワットのロードマップを掲げ、旧来のコロのみ事業者が保持していた先発優位性を侵食しています。不動産開発業者とクラウドプラットフォームとのパートナーシップが増殖しており、それぞれがGPUリースやソブリン・クベルネテスのスタックなどの付加価値サービスの組み込みを目指しています。
技術面での差別化は、標準的なPUEの自慢から総合的なサステナビリティとAI対応へとシフトしています。液体浸漬冷却、リアドア熱交換、モジュール式UPSブロックが新規構築全体に普及し、100kW超のラック密度と機械学習クラスターに適した運用テレメトリーレベルを実現しています。水素バックアップシステムなどの統合エネルギー・コンピューティング設計を洗練させた事業者は、気候変動意識の高い投資家からの注目をますます集め、好循環を強化しています。主要都市圏では土地の希少性から価格競争が抑制されていますが、供給パイプラインが短期需要を上回るティア2都市では積極的な割引が生じており、インドのハイパースケールデータセンター市場内での戦略的選択を鋭くしています。
小規模な地元ホスト企業が資本と専門知識を求める中、合併・買収とジョイントベンチャーが加速しています。通信事業者はファイバーバックホールとデータセンターのフロアスペースをバンドルし、グローバルCDNは農村部の鉄塔企業と提携してマイクロエッジラックを展開しています。ベンチャー資金を調達したスタートアップ企業は、事業者が運用費を削減しキャパシティアップグレードを先延ばしするのを助けるソフトウェア定義型の電力・冷却制御を投入しています。全体として、インドのハイパースケールデータセンター市場は中程度の集中度を示していますが、高い資本集約性と規模に対する明確なコスト曲線の優位性から、今後5年間で統合が継続すると見られます。
インドのハイパースケールデータセンター産業リーダー
Amazon Web Services Inc.
Microsoft Corporation
NTT Global Data Centers
CtrlS Data Centers Ltd.
Reliance Jio(Jioデータセンター)
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2025年1月:インドエネルギーグループが世界最大のデータセンター建設計画を発表し、数百MWのキャンパスへの需要を浮き彫りにしました。
- 2025年4月:Adaniグループがティア2およびティア3の立地に10GWのキャパシティを建設するために追加で100億米ドルをコミットしました。
- 2025年5月:インド政府は、2025年第1四半期に追加された13,495MWの発電のうち再生可能エネルギーが78.9%を占めたと報告し、データセンターの脱炭素化を支援しています。
- 2024年9月:Reliance Industriesがグジャラートに再生可能エネルギー発電を統合したギガワット規模のAIデータセンターキャンパスを発表しました。


研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、インドのハイパースケールデータセンター市場を、テナントあたり少なくとも4 メガワットの連続ITロードを提供し、数万台のサーバーにわたるラインレートのスケーラビリティを実現するよう設計されたキャンパス型施設が生み出す年間収益と定義しています。自社建設のクラウドリージョン、ホールセール型ハイパースケールコロケーションホール、および国内コングロマリットが資金を提供するメガキャンパスに関連する容量追加が計上されています。
スコープ除外:4 メガワット未満のエンタープライズ、エッジ、およびモジュール型マイクロサイトは本評価の対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 切替スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェル開発
- 設置および試運転サービス
- 設計エンジニアリング
- 火災検知、消火および物理的セキュリティ
- DCIMおよびBMSソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- 大規模(25MW以下)
- 大型(25MW超〜60MW以下)
- 超大型(60MW超)
詳細な調査方法とデータ検証
一次調査
Mordor のアナリストは、ムンバイおよびチェンナイの施設設計エンジニア、グローバルクラウドプロバイダーの調達マネージャー、ならびに西部および南部グリッドの電力公益事業幹部にインタビューを実施しました。構造化されたアンケートにより、達成可能なラック密度、PUEの推移、リース価格、および建設リードタイムを把握し、二次調査から得られた前提条件を精緻化しました。
デスクリサーチ
まず、電子情報技術省のデータセンターインセンティブダッシュボード、中央電力局の負荷曲線、電気通信規制庁のトラフィックダイジェスト、ならびにサーバー・開閉装置・チラーに関する税関輸入コードなど、政策・貿易・統計のリポジトリから調査を開始しました。インターネット・モバイル協会(インド)やアップタイム・インスティテュートの認証を含む業界団体は展開ベンチマークを提供し、SEBIおよびMCAポータルへの申告書は設備投資の配分を明確にしました。有料データセット(事業者財務に関するD&B Hoovers、ディールフローに関するDow Jones Factiva、銅・鉄鋼価格に関するAsia Metal)はコスト曲線の標準化に役立ちました。プレスリリース、入札ポータル、液体冷却効率に関する学術誌がデスクインプットを補完しました。このリストは例示であり、指標の検証のために多数の追加的な公開・有料情報源が参照されています。
市場規模の算定と予測
トップダウンの構築は、公表された容量パイプラインとグリッド接続データから設置済みITロードを再構築し、それらのメガワットに混合年間サービス料金を適用して収益ベースラインを算出することから始まりました。複数のキャンパスにわたるUPS・チラー・サーバーのサプライヤー部品表をサンプリングしたボトムアップのクロスチェックにより、マージンの妥当性が確認されました。主要なモデルドライバーには、稼働済みメガワット、リースエリアの吸収率、平均ラック密度、実効PUE、再生可能エネルギーの普及率、および現行為替レートが含まれます。5年間の予測には、データローカライゼーション義務、AIワークロードシェア、グリーン料金の採用などの外生変数を用いた多変量回帰が適用されており、シナリオ分析はグリッドアップグレードの遅延に対応して調整されています。
データ検証と更新サイクル
アウトプットは3層のレビューを経ます。すなわち、独立した容量トラッカーとの差異チェック、シニアアナリストによる承認、および公表前の更新です。モデルは年次で更新されますが、インセンティブの変更、大規模な設備投資の発表、まは料金改定によってプロジェクト経済性が変動した場合には、より早期に再開されます。
インドにおけるMordorのインドのハイパースケールデータセンターベースラインが確固たる根拠を持つ理由
企業がサービスミックス、価格ベース、更新サイクルを異なる形で選択するため、公表値はしばしば乖離します。
ここでの主要なギャップ要因には、リテールコロケーションがハイパースケールホールと混在しているかどうか、社内自社建設収益の取り扱い、および積極的なラック密度ロードマップと保守的なラック密度ロードマップの加重が含まれます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 95.1 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 20.7 ビリオン 米ドル(2024年) | 地域コンサルタントA | 自社建設ハイパースケール収益を除外し、保守的な12 kWラック密度を使用 |
| 50.3 ビリオン 米ドル(2024年) | 業界誌B | エンタープライズおよびエッジサイトを合計に混在させており、施設数は増加するが1サイトあたりの価値は低下 |
| 33.0 ビリオン 米ドル(2023年) | グローバルコンサルタントC | 実現済み施設のみを対象とし、18ヶ月のコミット済みパイプラインおよびFX調整済み価格を除外 |
要約すると、スコープを4 メガワット以上のホールに厳密に限定し、現地インタビューを通じて密度を検証し、12ヶ月ごとに数値を更新することで、Mordor Intelligence はマネージャーが再現・信頼できる、バランスのとれた透明性の高いベースラインを提供しています。


レポートで回答される主要な質問
インドのハイパースケールデータセンター市場の2031年の予測値はいくらですか?
市場は2031年までに53.68 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 33.44%で拡大する見込みです。
現在キャパシティを支配しているデータセンタータイプはどれですか?
自社構築のハイパースケール施設は2025年の容量の56%を保持しており、オペレーターがカスタマイズされたコンプライアンス対応インフラストラクチャを選好していることを反映しています。
ティアIV施設はなぜ急成長しているのですか?
金融サービスの災害復旧義務付けとゼロダウンタイムを求めるAIワークロードが、ティアIV構築の34.50%のCAGRを牽引しています。
再生可能エネルギー政策は立地選定にどのような影響を与えていますか?
ISTS免除の太陽光・風力PPAにより、事業者は低コストの電力を確保でき、新規キャンパスをグジャラート、ラジャスタン、タミル・ナードゥ、カルナタカへと押し進めています。
最も急速に成長するエンドユーザーセグメントはどれですか?
コンテンツのローカライゼーションおよびゲーミングによって牽引されるメディアおよびエンターテインメントのワークロードは、2031年までに34.30%のCAGRで上昇すると予測されています。
ムンバイの成長を制約する系統上の課題は何ですか?
ムンバイ〜カルワ400kVリングの混雑により、新規フィーダーの承認が最大18か月遅延し、一部の事業者に代替立地の検討を促しています。
最終更新日:
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター冷却市場 グローバル市場における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- インドデータセンターラック市場 インドにおけるラック(ラックサイズ別、ラックタイプ別、冷却互換性別)。
- インドデータセンターサーバー市場 インドのサーバーを、フォームファクター、プロセッサアーキテクチャ、導入モデル別に分類。
- 英国データセンター建設市場 英国全体の建設需要(ティア、施設規模、施設タイプ別)。
- インドデータセンター建設市場 インドにおける建設を、施設規模とティア別に分類。
- サウジアラビア データセンター建設市場 サウジアラビアにおける建設を、ティア別に分類。
- インド データセンター電力市場 インドの電力システムを、コンポーネント、施設タイプ、施設規模別に分類しています。


