
Größe und Marktanteil des indischen Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 12.69 Milliarden US-Dollar |
| Marktgröße (2031) | 53.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 33.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Hyperscale-Rechenzentrums durch Mordor Intelligence
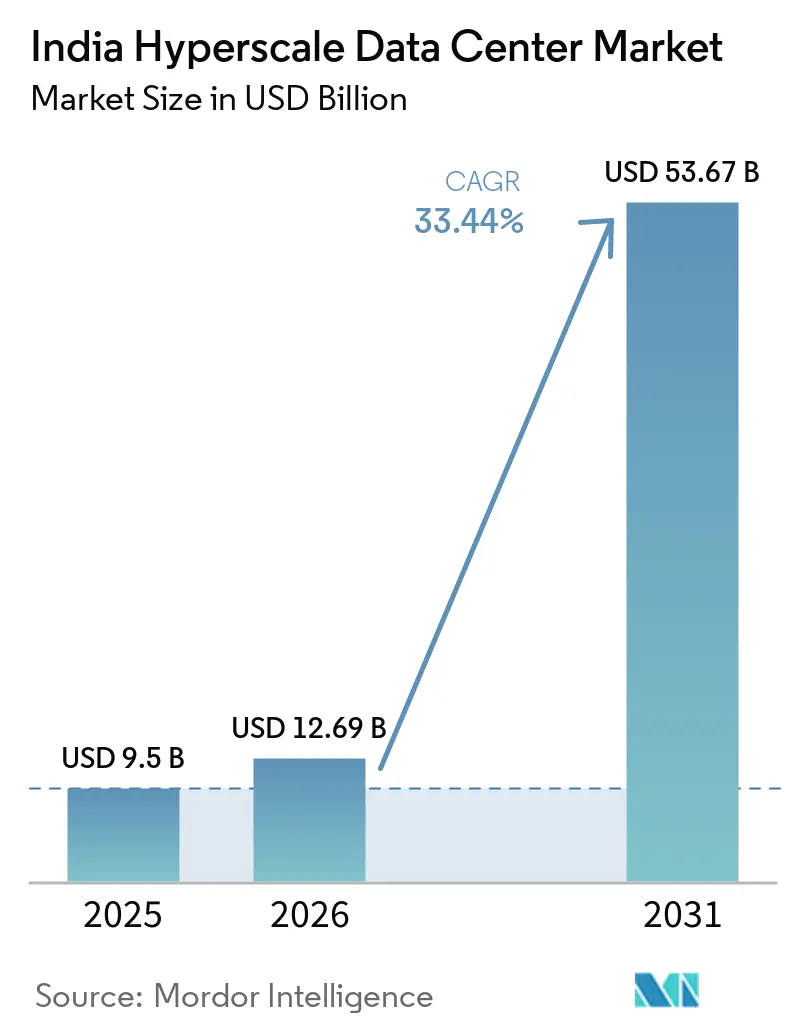
Die Größe des indischen Hyperscale-Rechenzentrumsmarkts wird voraussichtlich von 9,5 Milliarden USD im Jahr 2025 und 12,69 Milliarden USD im Jahr 2026 auf 53,67 Milliarden USD bis 2031 anwachsen, mit einem CAGR von 33,43 % zwischen 2026 und 2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 3,98 Tausend Megawatt bewertet und soll von 4,83 Tausend Megawatt im Jahr 2026 auf 12,44 Tausend Megawatt bis 2031 wachsen, bei einem CAGR von 20,80 % während des Prognosezeitraums (2026–2031).
Dies unterstreicht das Ausmaß der physischen Infrastruktur, die für eine digitale Wirtschaft benötigt wird, die heute jeden Sektor des indischen Handels berührt. Mehrere Kräfte treiben diesen Anstieg gemeinsam voran: Datenlokalisierungsvorschriften, wachsende KI-Workloads, Anreize für erneuerbare Energien und eine zunehmende Präferenz für integrierte Campus-Designs. Hyperscale-Betreiber beschleunigen souveräne Bauprojekte, um dem Datenschutzgesetz für digitale personenbezogene Daten zu entsprechen, während Finanzdienstleistungen und Streaming-Plattformen jährlich mehr als 300 MW an neuer Nachfrage in den Korridor Mumbai-Chennai leiten. Sinkende Tarife für erneuerbare Energien im Rahmen von ISTS-befreiten Stromabnahmeverträgen verlagern die Standortauswahlkalkulation weiter zugunsten von Gujarat, Rajasthan, Tamil Nadu und Karnataka und helfen Betreibern, langfristige Kostentransparenz bei der Stromversorgung zu sichern. Die Wettbewerbsintensität nimmt zu, da Eigenbauten großer Konzerne und Colocation-Spezialisten um die Sicherung von Grundstücken, Strom und Glasfaser wetteifern, wobei die Ausgaben für mechanische Infrastruktur die Ausgaben für IT-Hardware während des Prognosezeitraums übertreffen.
Wichtigste Erkenntnisse des Berichts
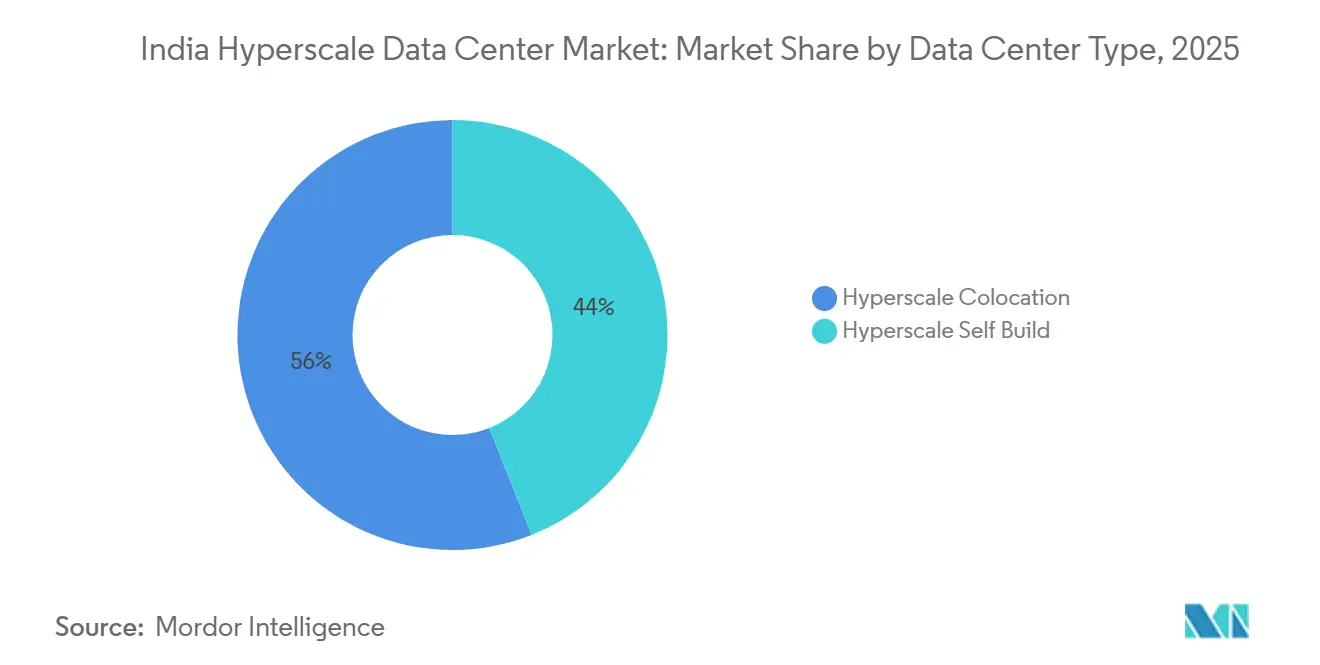
- Nach Rechenzentrumstyp führten Hyperscale-Eigenbauten mit einem Anteil von 56 % am indischen Hyperscale-Rechenzentrum-Markt im Jahr 2025, während Hyperscale-Colocation bis 2031 voraussichtlich eine CAGR von 33,60 % verzeichnen wird.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 43 % der Größe des indischen Hyperscale-Rechenzentrum-Marktes auf die IT-Infrastruktur, während die mechanische Infrastruktur im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 35,10 % wachsen wird.
- Nach Tier-Standard hielten Tier-III-Standorte im Jahr 2025 einen Anteil von 70 % am indischen Hyperscale-Rechenzentrum-Markt; Tier-IV-Implementierungen entwickeln sich bis 2031 mit einer CAGR von 34,50 %.
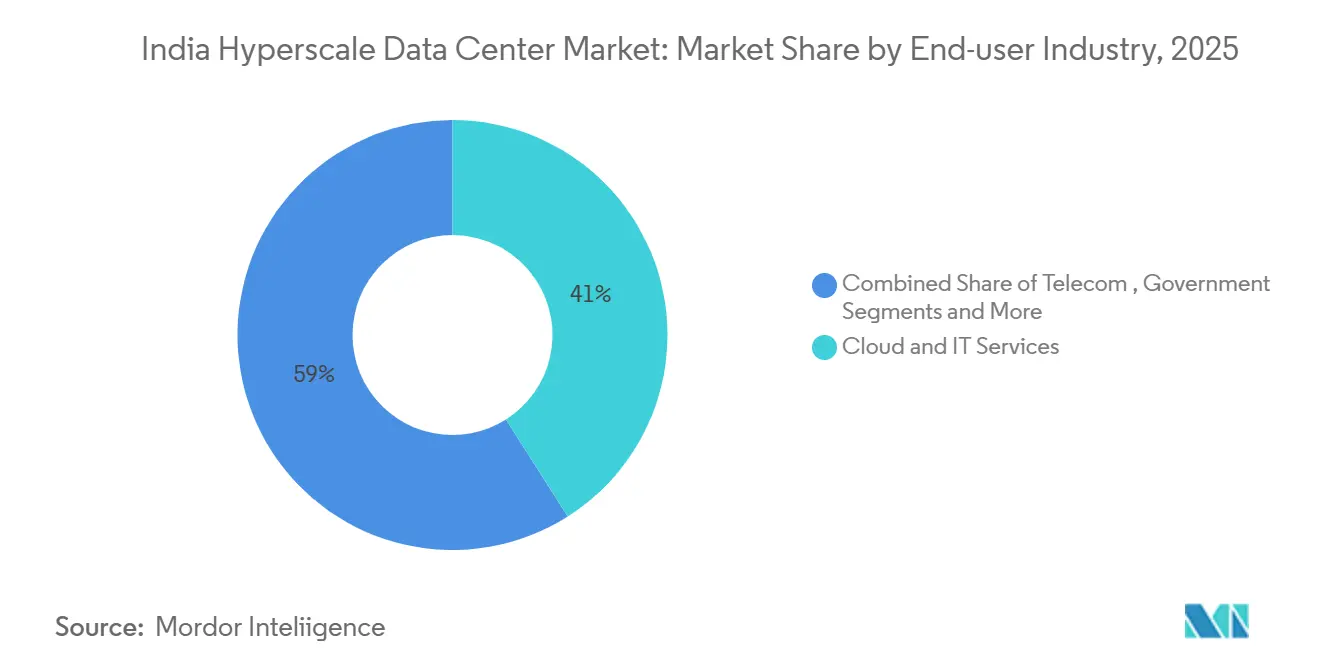
- Nach Endnutzerbranche entfielen im Jahr 2025 41 % der Größe des indischen Hyperscale-Rechenzentrum-Marktes auf Cloud- und IT-Dienste, während Medien und Unterhaltung im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 34,30 % wachsen werden.
- Nach Rechenzentrumskapazität kontrollierten massive Anlagen mit mehr als 25–60 MW im Jahr 2025 einen Anteil von 45 % am indischen Hyperscale-Rechenzentrum-Markt; Mega-Campus-Anlagen mit mehr als 60 MW werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 33,50 % wachsen.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Das Gesetz zum Schutz digitaler personenbezogener Daten schreibt landesinterne Hyperscale-Bauprojekte vor | +8.2% | National, mit früher Konzentration in Mumbai, Chennai, Bengaluru | Mittelfristig (2-4 Jahre) |
| Die Nachfrage aus dem BFSI- und OTT-Segment fügt jährlich mehr als 300 MW im Mumbai-Chennai-Korridor hinzu | +6.8% | West- und Südindien, Ausweitung nach Nordindien | Kurzfristig (≤ 2 Jahre) |
| ISTS-befreite Solar-Wind-Stromkaufverträge senken die Stromgestehungskosten für 100-MW-Campus-Anlagen | +5.4% | Gujarat, Rajasthan, Tamil Nadu, Karnataka | Langfristig (≥ 4 Jahre) |
| Der 3-GW-Grüner-Wasserstoff-Campus-Entwurf in Jamnagar erschließt energienahe Hinterland-Standorte | +4.1% | Gujarat, Maharashtra, mit Replikationspotenzial in Odisha, Jharkhand | Langfristig (≥ 4 Jahre) |
| Die 5-Sekunden-Notfallwiederherstellungsregel der Reserve Bank of India erzwingt aktiv-aktive Multi-Regions-Architekturen | +3.9% | National, mit primärer Auswirkung in Mumbai, Delhi-Hauptstadtregion, Bengaluru | Mittelfristig (2-4 Jahre) |
| Staatliche Grunderwerbsteuerbefreiungen für Tier-2-Rechenzentrumsparks senken die Grundstückskosten | +2.8% | Tier-2-Städte in Maharashtra, Tamil Nadu, Karnataka, Telangana | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Gesetz zum Schutz digitaler personenbezogener Daten schreibt landesinterne Hyperscale-Bauprojekte vor
Obligatorische Datenlokalisierung verpflichtet globale Plattformen, indische Nutzerdaten im Inland zu speichern und zu verarbeiten, was souveräne Infrastrukturinvestitionen beschleunigt. Finanzinstitute spüren die Auswirkungen am frühesten und treiben die Schaffung dedizierter konformer Kapazitäten in Mumbai und Bengaluru voran. Die Telangana-Expansion von Amazon Web Services veranschaulicht, wie Cloud-Marktführer KI-Dienste mit lokalen Residenzgarantien bündeln.[1] Extraterritoriale Klauseln bedeuten, dass ausländische Unternehmen selbst ohne inländische Niederlassungen zur Einhaltung verpflichtet sind, was die Infrastrukturnachfrage vervielfacht. Frühe Anwender gewinnen Latenz- und Vertrauensvorteile und verstärken damit ein Schwungrad weiterer Kapazitätszubauten.
BFSI- und OTT-Nachfrage fügt jährlich mehr als 300 MW im Mumbai-Chennai-Korridor hinzu
Die Cybersicherheitsvorschriften der Reserve Bank of India zwingen Banken, höherklassige Standorte mit 5-Sekunden-Failover-Zielen zu betreiben und füllen damit Premium-Hallen rund um Indiens Finanzmetropole. Gleichzeitig lenken Streaming-Anbieter Inhaltsbereitstellungsknoten in Richtung Chennais Kabellande-Stationen, wodurch die Latenzbudgets für Video und Gaming enger werden. Der doppelte Sog des Korridors aus Finanzwesen und unterseeischer Konnektivität zieht nun jährlich mehr als 300 MW an - eine Laufrate, die kleinere Colocation-Modelle nur schwer erfüllen können. Die Überlaufnachfrage migriert in Richtung Pune und Hyderabad, da erstklassige Grundstücke in der Nähe der Westküste knapper werden.
ISTS-befreite Solar-Wind-Stromkaufverträge senken die Stromgestehungskosten für 100-MW-Campus-Anlagen
Indien hat im ersten Quartal 2025 13.495 MW neue Erzeugungskapazität hinzugefügt, davon 78,9 % aus erneuerbaren Energien, und stellt damit den Rechenzentrumsbereibern einen tiefen Pool grüner Elektronen zur Verfügung. Die ISTS-Befreiung ermöglicht es Campus-Anlagen, günstige Solar-Wind-Energie über Staatsgrenzen hinweg zu beziehen, Netzverluste zu vermeiden und den Betreibern zu helfen, Emissionsziele zu erreichen. Günstige erneuerbare Energie ist nun entscheidend für die Standortauswahl von KI-Clustern, die konstante Multi-Hundert-MW-Blöcke benötigen. Gujarat und Tamil Nadu sind frühe Gewinner, da sie unternehmensfreundliche Politiken mit reichlich Fläche in der Nähe erneuerbarer Energiekorridore verbinden.
Der 3-GW-Grüner-Wasserstoff-Entwurf in Jamnagar erschließt energienahe Hinterland-Standorte
Reliance Industries hat einen 3-GW-KI-Campus vorgeschlagen, der mit Grünem-Wasserstoff-Produktion in Gujarat integriert ist, und signalisiert damit eine neue Ära der Energie-Rechen-Symbiose. Durch die Ansiedlung von Erzeugungskapazitäten neben Rechenlasten senken Betreiber Übertragungsverluste und sichern sich gegen Volatilität fossiler Brennstoffe ab. Das Modell könnte sich in Odisha und Jharkhand replizieren, wo Wind-Solar-Ressourcen mit günstigem Gelände zusammentreffen. Integrierte Campus-Anlagen erfüllen auch die wachsenden Nachhaltigkeitsanforderungen globaler Cloud-Käufer und institutioneller Anleger.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Netzüberlastung am Mumbai-Kalwa-400-kV-Ring verzögert neue Einspeiser | -4.2% | Mumbai-Metropolregion, Ausweitung nach Pune | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei optischen 200G/400G-Transceivern mit langen Lieferzeiten | -3.8% | National, mit akuten Auswirkungen in Mumbai, Chennai, Bengaluru | Mittelfristig (2-4 Jahre) |
| Wasserverbrauchsabgabe auf Verdunstungskühlung (Tamil Nadu 2026) | -2.1% | Tamil Nadu, mit potenzieller Ausweitung auf Karnataka, Telangana | Mittelfristig (2-4 Jahre) |
| Geplante kohlenstoffangepasste Stromsteuer mit Aufschlag von ₹1,3/kWh ab 2027 | -1.9% | National, mit höheren Auswirkungen in kohleabhängigen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung am Mumbai-Kalwa-400-kV-Ring verzögert neue Einspeiser
Die Übertragungskapazität rund um Mumbai ist ausgelastet, neue Einspeiser verzögern sich um 12-18 Monate, was die Markteinführungszeit für neue Hallen drosselt. Systembetreiber setzen Echtzeit-Analysen ein, um Lastflüsse zu optimieren, doch physische Engpässe bestehen weiterhin.[2] Einige Hyperscale-Entwickler weichen in benachbarte Bezirke wie Navi Mumbai aus oder verlagern ihren Standort weiter nach Gujarat. Obwohl Aufrüstungen geplant sind, bleibt das kurzfristige Wachstum im indischen Hyperscale-Rechenzentrumsmarkt durch diese Netzengpass-Einschränkung begrenzt.
Engpässe bei optischen 200G/400G-Transceivern mit langen Lieferzeiten
Neue Unterseekabel, die 2025 in Betrieb gehen, versprechen eine Vervierfachung des nationalen Datendurchsatzes, doch kompatible optische Module bleiben knapp.[3] Lieferzeiten von 6-9 Monaten zwingen Betreiber dazu, Lagerbestände aufzubauen oder die Expansion zu verlangsamen. Die Angebotsknappheit erhöht die Netzwerkkosten und drückt die Margen bei KI-Clustern mit hoher Bandbreite. Inländische Hersteller erkunden Montagelinien, doch die Stückzahlen bleiben weit unter der Nachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumtyp:
Kontrolle beim Eigenbau gegenüber schnellem ColocationSelf-Build-Bereitstellungen versorgten 56 % des indischen Hyperscale-Rechenzentrumsmarkts im Jahr 2025 und bleiben die bevorzugte Architektur, wenn Betreiber maßgeschneiderte Leistungsdichten, individuelle Kühlung und strikte Datenhaltungsabgrenzung benötigen. Das Segment nutzt direkten Grundstücksbesitz und langfristige Stromverträge und erzeugt attraktive Gesamtbetriebskostenkurven für Arbeitslasten, die vorhersehbar skalieren. Hyperscale-Colocation hingegen wächst mit einer CAGR von 33,60 %, da Betreiber Markteinführungsgeschwindigkeit anstreben und auf spezialisierte Bauunternehmen zurückgreifen, die schlsselfertige Hallen in weniger als 12 Monaten liefern können. Flexible Build-to-Suit-Flächen verwischen traditionelle Grenzen und ermöglichen hybride Modelle, bei denen Ankermieter einen Teil der Kapazität vorab belegen und Anpassungsrechte behalten. Diese Konvergenz erweitert die Auswahl für Cloud-, BFSI- und OTT-Käufer und wird beide Modelle voraussichtlich während des gesamten Prognosehorizonts relevant halten.
Colocation-Campusse der zweiten Generation bieten nun private Suiten, die mit optischen Netzen von Hyperscalern verbunden sind, und verbinden die Kontrolle des Self-Builds mit der Wirtschaftlichkeit gemeinsam genutzter Einrichtungen. Große Betreiber sichern sich Acht-bis-Zwölf-Jahres-Verträge und gewährleisten kritische Umgebungsstandards, die auf Tier III oder Tier IV ausgerichtet sind. Kooperierende Ökosysteme schaffen angrenzende Marktplätze für verwaltete KI-Beschleuniger und souveräne Kubernetes-Stacks und verstärken das Schwungrad des Wachstums im indischen Hyperscale-Rechenzentrumsmarkt.


Nach Komponente:
Kühlungsinnovation stärkt die mechanische InfrastrukturIT-Hardware treibt den Kostenstapel weiterhin an und repräsentiert im Jahr 2025 43 % der Ausgaben, verankert durch CPU-, GPU- und NVMe-Flash-Arrays, die den Bedarf an KI-Training und -Inferenz decken. Die mechanische Infrastruktur wächst jedoch am schnellsten mit einer CAGR von 35,10 %, da Betreiber von Kaltwasserkreisläufen auf Direkt-zu-Chip-Flüssigkühlung und vollständige Immersionsbäder umsteigen. Diese Systeme erreichen einen PUE-Wert von 1,15 oder besser, senken Stromrechnungen und geben Weißraum für dichte Racks frei. Die elektrische Infrastruktur schreitet moderater voran, aber Lithium-Ionen-USV-Blöcke und statische Schalterstromschienen ersetzen veraltete Blei-Säure-Systeme, um Bodenfläche zu sparen. Der allgemeine Bau setzt auf vorgefertigte Stahlrahmen und skid-montierte Energieräume, die Tiefbauzyklen um 20 % verkürzen. DCIM- und BMS-Suiten schichten KI-gesteuerte Analysen, um thermische Lasten auszugleichen und Komponentenausfälle vorherzusagen – ein entscheidender Differenzierungsfaktor in einer zunehmend wettbewerbsintensiven indischen Hyperscale-Rechenzentrumsbranche.
Nach Tier-Standard:
Missionskritische Arbeitslasten beschleunigen die Einführung von Tier IVTier-III-Flächen dominieren mit einem Anteil von 70 %, da sie eine Verfügbarkeit von 99,982 % gegen einen für die meisten Unternehmen akzeptablen Kapitalaufwand abwägen. Vorschriften für Finanzdienstleistungen und KI-Training im Terabyte-Maßstab treiben jedoch die Nutzung von Tier IV voran, das bis 2031 mit einer CAGR von 34,50 % wächst. Yotta Infrastructures Navi-Mumbai-Hub strebt die Tier-IV-Zertifizierung an, um Zahlungsgateways und Orderbücher der nationalen Börse zu bedienen, die eine kontinuierliche Verfügbarkeit erfordern. Betreiber erreichen Fehlertoleranz durch separate Stromversorgungsstränge, redundante Datenhallen und Dual-Path-Glasfaser, was die Investitionskosten um 15–20 % erhöht, aber das Risiko von SLA-Verstößen reduziert. Der höhere Standard signalisiert die Reife im indischen Hyperscale-Rechenzentrumsmarkt, da sich Arbeitslasten von zustandslosen Web-Anwendungen zu zustandsbehafteten, latenzempfindlichen Analysen entwickeln.
Nach Endnutzerbranche:
Streaming-Boom verändert den KapazitätsmixCloud- und IT-Dienste bleiben das größte Segment mit einem Anteil von 41 % und unterstützen Public-Cloud-Regionen sowie private Unternehmens-Stacks, die E-Governance-, ERP- und CRM-Arbeitslasten liefern. Medien und Unterhaltung verzeichnen das schnellste Wachstum mit einer CAGR von 34,30 %, getrieben durch die Lokalisierung regionaler Inhalte, interaktives Gaming und hochauflösende Video-Workflows, die innerhalb der indischen Grenzen bleiben müssen, um Urheber- und Datenschutzvorschriften zu respektieren. Das BFSI-Segment treibt Premium-Tier-IV-Stellflächen voran, während Telekommunikationsanbieter Edge-Mikrozentren verankern, die 5G-Kernfunktionen näher an den Verbrauchern hosten. Fertigung und E-Commerce nutzen hybride Clouds, die sensible Konstruktionsdateien von risikoarmen Ladenfront-Analysen trennen - ein Muster, das die Colocation-Nachfrage außerhalb der primären Ballungsräume stabil hält. Regierungsinitiativen im Rahmen von Digital India stärken den Schwung hin zu souveränen Clouds und sichern die breite Expansion des indischen Hyperscale-Rechenzentrums-Marktes.


Nach Rechenzentrumgröße:
Mega-Campus-Anlagen erschließen SkaleneffekteMassive Standorte mit mehr als 25–60 MW machen 45 % der installierten Kapazität aus und bilden häufig den Kern von Mehrgebäude-Arealen, in denen die gemeinsame Nutzung von Infrastruktur die Stückkosten senkt. Mega-Campus-Anlagen über 60 MW wachsen mit einer CAGR von 33,50 %, da KI-Cluster zusammenhängende, latenzarme Netzwerke erfordern. Der 3-GW-Masterplan von Reliance Industries in Jamnagar zeigt, wie die Synergie zwischen Energie und Rechenleistung Hunderttausende von GPUs unter einem Dach unterstützen kann. Kleinere Anlagen mit bis zu 25 MW bedienen weiterhin Edge-Knoten und Disaster-Recovery-Satelliten, insbesondere in Tier-2-Märkten, in denen Grundstücke begrenzt oder Stromversorgungen auf unter 66 kV begrenzt sind. Es entsteht ein Portfolio-Ansatz, bei dem Betreiber Mega-Hubs für Trainings-Workloads mit dezentralen Standorten für Inferenz kombinieren, was das verteilte Gefüge des indischen Hyperscale-Rechenzentrum-Marktes stärkt.
Geografische Analyse
Westindien bleibt der größte regionale Cluster, gestützt durch Mumbais Finanzökosystem und sieben internationale Kabellandungen, die die Latenz zu globalen Handelsplätzen minimieren. Die installierte Kapazität ist dicht, aber Netzüberlastungen auf der Kalwa-Schleife drängen Betreiber nun nach Navi Mumbai und Gujarat, wo erneuerbare Energiekorridore und niedrigere Stempelgebühren die Gesamtkostenökonomie verbessern. Die Größe des indischen Hyperscale-Rechenzentrumsmarkts im Westen wird durch die starke Colocation-Logik zwischen Börsen-Colos, Zahlungsschaltern und Bankkernen weiter geschützt.
Südindien verzeichnet den schnellsten Kapazitätszuwachs und steuert bis zum Ende des Prognosezeitraums auf ein erhebliches Kapazitätswachstum zu, unterstützt durch Chennais Unterwasser-Gateways, Bengalurus tiefes Talentpool und Hyderabads proaktives Anreizregime. Die durchschnittlichen Colocation-Tarife bleiben niedriger als in Mumbai, was Cloud-Exporteure und Inhaltsnetzwerke anzieht. Die Nutzung erneuerbarer Energien ist hoch, wobei Tamil Nadus Solar-Wind-Mix KI-Farmen unterstützt, während staatliche Debatten über Wasseraufschläge Innovationen bei Wärmerückgewinnungssystemen fördern. Das daraus resultierende Zusammenspiel von Politik und Wirtschaft positioniert den Süden als natürliches Gegengewicht bei der Expansion des indischen Hyperscale-Rechenzentrumsmarkts.
Nordindien, verankert durch Delhi-NCR, bedient Regierungs-Clouds und große Unternehmens-ERP-Stacks, kämpft jedoch mit höheren Stromtarifen und heißen, trockenen Sommern, die die Kühllasten erhöhen. Betreiber setzen hybride adiabatische Kühler und erweiterte Kühltürme ein, um Wetterrisiken zu mindern. Aufkommende Korridore in Ost- und Zentralindien sehen Greenfield-Industrieparks, die Glasfaser, Grundstücke und erneuerbare Energieversorgung bündeln, um Erstmover anzulocken. Obwohl Nordostindien heute vernachlässigbare Megawatt beiträgt, macht seine Nähe zu Südostasien es strategisch für zukünftige Kabelrouten und verspricht eine breitere geografische Balance innerhalb des indischen Hyperscale-Rechenzentrumsmarkts.
Wettbewerbslandschaft
Marktkonzentration
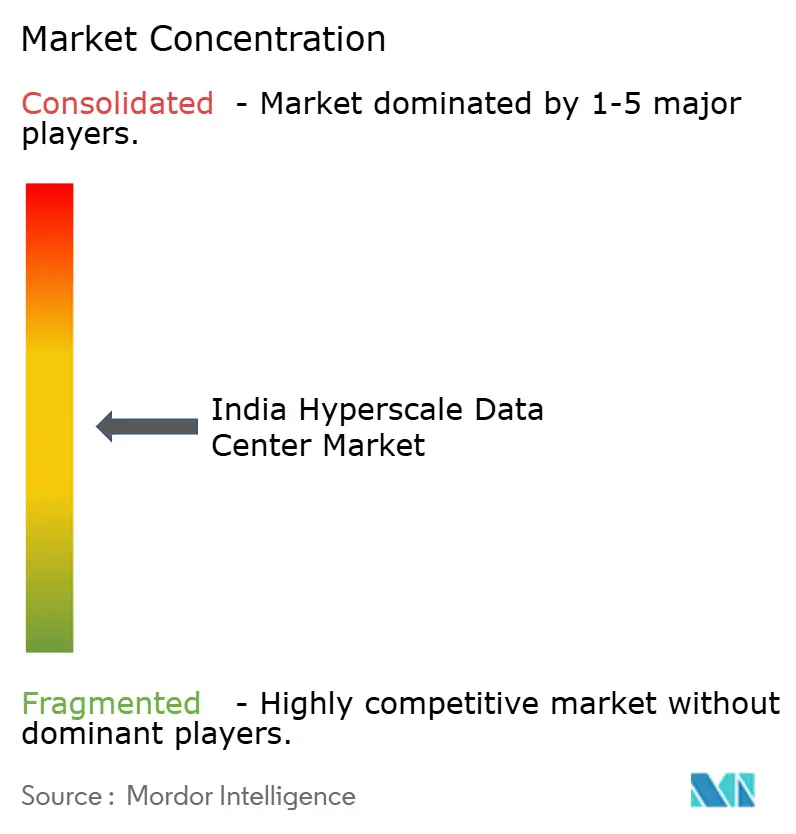
Der Wettbewerb nimmt zu, da globale Hyperscaler, inländische Konglomerate und spezialisierte Colocation-Unternehmen um Grundstücke, Energie und Kunden kämpfen. Amazon Web Services, Microsoft und Google wählen zunehmend direkte Eigentumsmodelle, um Compliance- und Kontrollanforderungen zu erfüllen und die Abhängigkeit von Drittanbietern zu reduzieren. Indische Großkonzerne wie Adani ConneX kündigen Multi-Gigawatt-Fahrpläne an, die erneuerbare Energieerzeugung mit Campus-Bauprojekten verbinden, und schwächen damit die Vorteile der frühen Marktstellung reiner Colocation-Anbieter. Partnerschaften zwischen Immobilienentwicklern und Cloud-Plattformen vermehren sich, wobei jeder darauf abzielt, Mehrwertdienste wie GPU-Leasing oder souveräne Kubernetes-Stacks einzubetten.
Technologische Differenzierung verlagert sich von standardmäßigen PUE-Kennzahlen hin zu ganzheitlicher Nachhaltigkeit und KI-Bereitschaft. Flüssigkeitstauchen, Rückwand-Wärmetauscher und modulare USV-Blöcke erscheinen in Neubauten und ermöglichen Rack-Dichten von mehr als 100 kW sowie ein Niveau der Betriebstelemetrie, das für Maschinenlern-Cluster geeignet ist. Betreiber, die integrierte Energie-Rechen-Designs verfeinern - wie wasserstoffgestützte Systeme - gewinnen verstärkte Aufmerksamkeit von klimafokussierten Investoren und stärken damit einen tugendhaften Kreislauf. Der Preiswettbewerb bleibt in erstklassigen Ballungsräumen diszipliniert angesichts der Grundstücksknappheit, aber aggressives Preisunterbieten entsteht in Tier-2-Städten, wo Lieferpipelines die kurzfristige Nachfrage übersteigen, und schärft die strategischen Entscheidungen im indischen Hyperscale-Rechenzentrumsmarkt.
Fusionen und Übernahmen sowie Gemeinschaftsunternehmen beschleunigen sich, da kleinere lokale Anbieter Kapital und Fachwissen suchen. Telekommunikationsanbieter bündeln Glasfaser-Backhaul mit Rechenzentrumsfläche, während globale Inhaltszustellungsnetzwerke mit ländlichen Turmgesellschaften kooperieren, um Mikro-Edge-Racks auszusäen. Von Risikokapital finanzierte Start-ups starten softwaredefinierte Strom- und Kühlungssteuerungen, die Betreibern helfen, Betriebskosten zu senken und Kapazitätserweiterungen zu verzögern. Insgesamt weist der indische Hyperscale-Rechenzentrumsmarkt eine moderate Konzentration auf, doch die hohe Kapitalintensität und klare Kostenkurvenvorteile für Skaleneffekte legen nahe, dass die Konsolidierung in den nächsten fünf Jahren fortgesetzt wird.
Marktführer der indischen Hyperscale-Rechenzentrumsbranche
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
NTT Global Data Centers
-
CtrlS Data Centers Ltd.
-
Reliance Jio (Jio Data Centers)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Hyperscale-Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- Oracle Corporation
- IBM Corp.
- Reliance Jio Infocomm (Data Centers)
- AdaniConneX
- NTT Global Data Centers and Cloud India
- Digital Realty Trust Inc.
- Equinix Inc.
- CtrlS Data Centers Ltd.
- Yotta Infrastructure Solutions
- STT GDC India
- Sify Technologies Ltd.
- Web Werks
- Princeton Digital Group India
- Nxtra by Bharti Airtel
- CyrusOne Inc.
- Vantage Data Centers LLC
- STACK Infrastructure
- Iron Mountain Data Centers
- Scala Data Centers
Neueste Industrielle Entwicklungen in Indischer Hyperscale-Rechenzentrumsmarkt
- Januar 2025: India Energy Group stellte Pläne zum Bau des weltgrößten Rechenzentrums vor und unterstrich damit die Nachfrage nach Multi-Hundert-MW-Campus-Anlagen.
- April 2025: Adani Group verpflichtete sich zu weiteren 10 Milliarden USD für den Bau von 10 GW Kapazität in Tier-2- und Tier-3-Standorten.
- Mai 2025: Die indische Regierung meldete, dass erneuerbare Energien 78,9 % der im ersten Quartal 2025 hinzugefügten 13.495 MW Erzeugungskapazität ausmachten und damit zur Dekarbonisierung des Rechenzentrumssektors beitrugen.
- September 2024: Reliance Industries kündigte einen GW-Maßstab-KI-Rechenzentrum-Campus in Gujarat an, der erneuerbare Energieerzeugung integriert.
Indischer Hyperscale-Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den indischen Hyperscale-Rechenzentrumsmarkt als den jährlichen Umsatz, der von Campus-Anlagen erzielt wird, die mindestens 4 MW kontinuierliche IT-Last pro Mieter bereitstellen und für eine linienratenfähige Skalierbarkeit über Zehntausende von Servern ausgelegt sind. Kapazitätserweiterungen im Zusammenhang mit selbst errichteten Cloud-Regionen, Wholesale-Hyperscale-Colocation-Hallen und Mega-Campussen, die von inländischen Konglomeraten finanziert werden, sind einbezogen.
Ausschluss aus dem Geltungsbereich: Unternehmens-, Edge- und modulare Mikro-Standorte unter 4 MW sind nicht Gegenstand dieser Bewertung.
Segmentierungsübersicht
- Nach Rechenzentrumtyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeines Bauwesen
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Konstruktionstechnik
- Brandmeldung, -unterdrückung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumgröße
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Anlagendesigningenieuren in Mumbai und Chennai, Beschaffungsmanagern bei globalen Cloud-Anbietern sowie Führungskräften von Stromversorgungsunternehmen in den westlichen und südlichen Netzen. Strukturierte Fragebögen erfassten erreichbare Rack-Dichten, PUE-Entwicklungen, Mietpreise und Bauvorlaufzeiten, wodurch die aus der Sekundärforschung gewonnenen Annahmen präzisiert wurden.
Desk Research
Wir begannen mit Richtlinien-, Handels- und Statistikquellen wie dem Anreiz-Dashboard für Rechenzentren des Ministeriums für Elektronik und Informationstechnologie, den Lastkurven der Zentralen Elektrizitätsbehörde, den Verkehrszusammenfassungen der Telekommunikationsregulierungsbehörde sowie Zollimportcodes für Server, Schaltanlagen und Kühler. Branchenverbände, darunter die Internet and Mobile Association of India und Uptime Institute-Zertifizierungen, lieferten Einsatz-Benchmarks, während Einreichungen auf den SEBI- und MCA-Portalen die Kapitalausgabenzuweisungen klärten. Kostenpflichtige Datensätze – D&B Hoovers für Betreiberfinanzdaten, Dow Jones Factiva für Dealflow sowie Asia Metal für Kupfer- und Stahlpreise – halfen bei der Normalisierung von Kostenkurven. Pressemitteilungen, Ausschreibungsportale und wissenschaftliche Fachzeitschriften zur Flüssigkühlungseffizienz rundeten die Desk-Research-Eingaben ab. Diese Liste ist illustrativ; viele weitere öffentliche und kostenpflichtige Quellen wurden zur Metrikvalidierung herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz begann mit der Rekonstruktion der installierten IT-Last aus veröffentlichten Kapazitätspipelines und Netzanschlussdaten, gefolgt von der Bewertung dieser Megawatt anhand gemischter jährlicher Servicepreise zur Ermittlung der Umsatzbasis. Bottom-up-Gegenprüfungen, bei denen Lieferanten-Stücklisten für USV-Anlagen, Kühler und Server über mehrere Campusse hinweg ausgewertet wurden, bestätigten die Margensrealistik. Wesentliche Modelltreiber umfassen in Betrieb genommene MW, Absorption von Mietflächen, durchschnittliche Rack-Dichte, effektiver PUE, Anteil erneuerbarer Energien und geltende Wechselkurse. Fünfjahresprognosen wenden multivariate Regression mit exogenen Variablen wie Datenlokalisierungsvorschriften, KI-Workload-Anteil und Übernahme von Grüntarifen an; Szenarioanalysen berücksichtigen Verzögerungen beim Netzausbau.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Prüfung: Abweichungskontrollen gegenüber unabhängigen Kapazitäts-Trackern, Freigabe durch leitende Analysten sowie eine Aktualisierung vor der Veröffentlichung. Das Modell wird jährlich aktualisiert und bei Änderungen von Anreizprogrammen, Ankündigung größerer Kapitalausgaben oder tariflichen Anpassungen, die die Projektökonomie beeinflussen, früher neu geöffnet.
Warum Mordors Basiswert für den indischen Hyperscale-Rechenzentrumsmarkt in Indien solide ist
Veröffentlichte Werte weichen häufig voneinander ab, da Unternehmen unterschiedliche Servicemixe, Preisgrundlagen und Aktualisierungsrhythmen wählen.
Wesentliche Ursachen für diese Abweichungen sind unter anderem, ob Retail-Colocation mit Hyperscale-Hallen vermischt wird, die Behandlung von Umsätzen aus selbst errichteten Anlagen sowie die Gewichtung aggressiver gegenüber konservativen Rack-Dichte-Roadmaps.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 9,50 Milliarden USD (2025) | Mordor Intelligence | - |
| 2,07 Milliarden USD (2024) | Regionale Unternehmensberatung A | Schließt selbst errichtete Hyperscale-Umsätze aus und verwendet eine konservative Rack-Dichte von 12 kW |
| 5,03 Milliarden USD (2024) | Fachzeitschrift B | Vermischt Unternehmens- und Edge-Standorte mit dem Gesamtwert, was die Anlagenzahl erhöht, aber den Wert pro Standort senkt |
| 3,30 Milliarden USD (2023) | Globale Unternehmensberatung C | Berücksichtigt nur realisierte Anlagen und lässt die 18-monatige gebundene Pipeline sowie FX-bereinigte Preise außer Acht |
Zusammenfassend lässt sich sagen, dass Mordor Intelligence durch die strikte Ausrichtung des Geltungsbereichs auf Anlagen mit mindestens 4 MW, die Validierung von Dichten durch Vor-Ort-Interviews und die jährliche Aktualisierung der Zahlen eine ausgewogene, transparente Basis liefert, die Manager nachvollziehen und der sie vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Hyperscale-Rechenzentrumsmarkt bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 53,67 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 33,43 % wachsen.
Welcher Rechenzentrumtyp dominiert derzeit die Kapazität?
Self-Build-Hyperscale-Einrichtungen halten 56 % der Kapazität im Jahr 2025 und spiegeln die Präferenz der Betreiber für maßgeschneiderte, compliance-fähige Infrastruktur wider.
Warum wachsen Tier-IV-Einrichtungen so schnell?
Notfallwiederherstellungsvorschriften im Finanzdienstleistungssektor und KI-Arbeitslasten mit Anforderungen an null Ausfallzeiten treiben eine CAGR von 34,50 % für Tier-IV-Bauprojekte voran.
Wie beeinflussen Richtlinien für erneuerbare Energien die Standortauswahl?
ISTS-befreite Solar-Wind-Stromkaufverträge ermöglichen es Betreibern, günstige Energie zu sichern, und lenken neue Campus-Anlagen nach Gujarat, Rajasthan, Tamil Nadu und Karnataka.
Welches Endnutzersegment soll am schnellsten wachsen?
Medien- und Unterhaltungsarbeitslasten, angetrieben durch Content-Lokalisierung und Gaming, sollen bis 2031 mit einer CAGR von 34,30 % wachsen.
Welche Netzherausforderung schränkt das Wachstum in Mumbai ein?
Die Überlastung am Mumbai-Kalwa-400-kV-Ring verzögert neue Einspeisergenehmigungen um bis zu 18 Monate, was einige Betreiber dazu veranlasst, alternative Standorte in Betracht zu ziehen.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung im globalen Markt, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Indien Rechenzentrums-Rack-Markt Racks in Indien, unterteilt nach Rackgröße, Racktyp und Kühlkompatibilität.
- Markt für Rechenzentrumsserver Indien Server in Indien, aufgeschlüsselt nach Formfaktor, Prozessorarchitektur und Bereitstellungsmodell.
- Markt für Rechenzentrumsbau im Vereinigten Königreich Baunachfrage im Vereinigten Königreich, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Indischer Markt für Rechenzentrumsbau Bau in Indien, aufgeschlüsselt nach Anlagengröße und Tier.
- Saudi-Arabien Data-Center-Bau-Markt Bau in Saudi-Arabien, aufgeschlüsselt nach Tier.
- Indien Data-Center-Power-Markt Stromsysteme in Indien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.