
Tamanho e Participação do Mercado de Centro de Dados Hiperescala da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 12.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 53.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 33.44 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centro de Dados Hiperescala da Índia por Mordor Intelligence
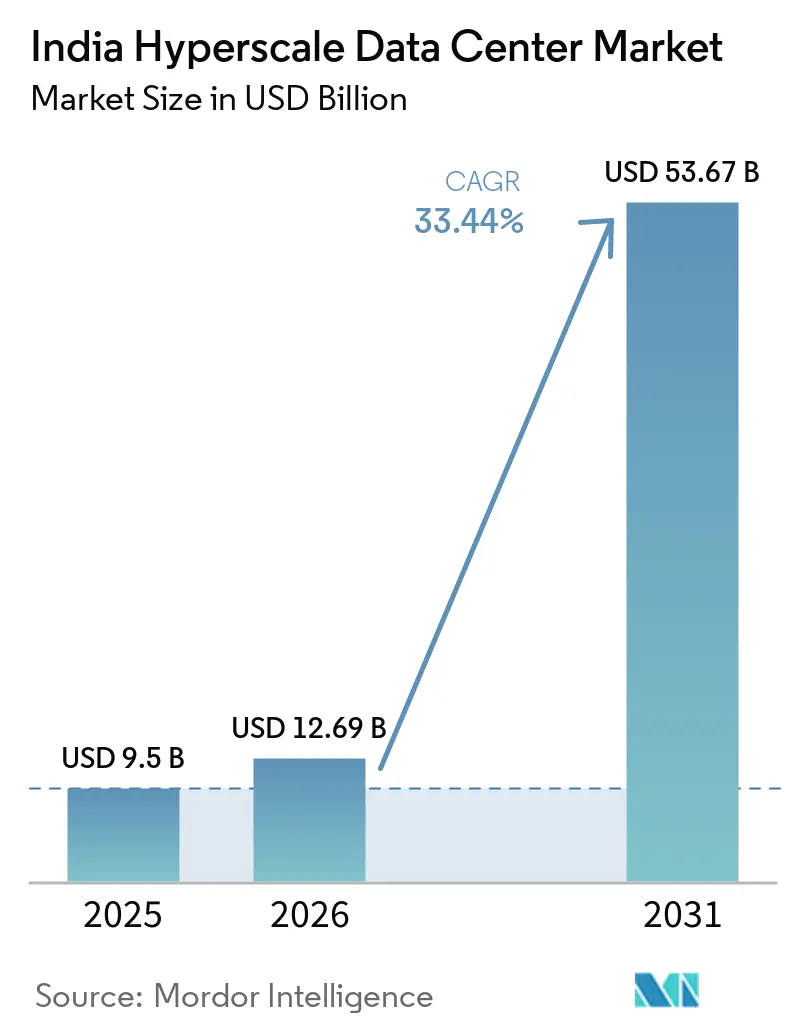
O tamanho do Mercado de Data Center Hiperescala da Índia foi avaliado em 9,5 bilhões de USD em 2025 e estima-se que cresça de 12,69 bilhões de USD em 2026 para atingir 53,67 bilhões de USD até 2031, a um CAGR de 33,44% durante o período de previsão (2026-2031). Em termos de volume de produção, o mercado foi avaliado em 3,98 mil megawatts em 2025 e espera-se que cresça de 4,83 mil megawatts em 2026 para 12,44 mil megawatts até 2031, a um CAGR de 21,30% durante o período de previsão (2026-2031), sublinhando a escala da infraestrutura física necessária para uma economia digital que agora abrange todos os setores do comércio indiano. Múltiplas forças convergem por trás desse avanço: mandatos de localização de dados, crescentes cargas de trabalho de IA, incentivos de energia renovável e uma preferência crescente por projetos de campus integrados. Os operadores hiperescala estão acelerando construções soberanas para cumprir a Lei de Proteção de Dados Pessoais Digitais, enquanto serviços financeiros e plataformas de streaming canalizam mais de 300 MW de nova demanda por ano para o corredor Mumbai-Chennai. A queda nas tarifas de energia renovável sob contratos de compra de energia isentos de ISTS inclina ainda mais o cálculo de seleção de locais em direção a Gujarat, Rajasthan, Tamil Nadu e Karnataka, ajudando os operadores a garantir visibilidade de custos de energia a longo prazo. A intensidade competitiva está crescendo à medida que gigantes de autoconstrução e especialistas em colocalização correm para garantir terrenos, energia e fibra, com os gastos em infraestrutura mecânica superando os desembolsos em hardware de TI ao longo do período de previsão.
Principais Conclusões do Relatório
- Por tipo de data center, as construções próprias hiperescala lideraram com 56% da participação no mercado de data centers hiperescala da Índia em 2025, enquanto a colocalização hiperescala deve registrar um CAGR de 33,60% até 2031.
- Por componente, a infraestrutura de TI representou 43% do tamanho do mercado de data centers hiperescala da Índia em 2025, ao passo que a infraestrutura mecânica deve expandir a um CAGR de 35,10% entre 2026 e 2031.
- Por padrão de nível, os sites Tier III detinham 70% da participação no mercado de data centers hiperescala da Índia em 2025; as implantações Tier IV avançam a um CAGR de 34,50% até 2031.
- Por setor de usuário final, serviços de nuvem e TI capturaram 41% do tamanho do mercado de data centers hiperescala da Índia em 2025, enquanto mídia e entretenimento deve crescer a um CAGR de 34,30% entre 2026 e 2031.
- Por tamanho de data center, instalações massivas, com mais de 25 a 60 MW, controlavam 45% da participação no mercado de data centers hiperescala da Índia em 2025; megacampi com mais de 60 MW devem crescer a um CAGR de 33,50% durante 2026 e 2031.
Tendências e Perspectivas do Mercado de Centro de Dados Hiperescala da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Mandatos da Lei de Proteção de Dados Pessoais Digitais impulsionando construções hiperescala no país | +8.2% | Nacional, com concentração inicial em Mumbai, Chennai, Bengaluru | Médio prazo (2-4 anos) |
| A demanda de BFSI e OTT está adicionando mais de 300 MW anualmente no corredor Mumbai-Chennai | +6.8% | Oeste e Sul da Índia, transbordamento para o Norte da Índia | Curto prazo (≤ 2 anos) |
| Acordos de compra de energia solar-eólica isentos de ISTS reduzindo o Custo Nivelado de Energia para campi de 100 MW | +5.4% | Gujarat, Rajastão, Tamil Nadu, Karnataka | Longo prazo (≥ 4 anos) |
| Projeto de campus de hidrogênio verde de 3 GW em Jamnagar desbloqueando locais no interior próximos à energia | +4.1% | Gujarat, Maharashtra, com potencial de replicação em Odisha, Jharkhand | Longo prazo (≥ 4 anos) |
| Regra de recuperação de desastres de 5 segundos do Banco de Reserva da Índia forçando arquiteturas ativo-ativo multirregionais | +3.9% | Nacional, com impacto primário em Mumbai, Delhi-NCR, Bengaluru | Médio prazo (2-4 anos) |
| Isenções de imposto de selo estaduais para parques de centros de dados de Nível 2 reduzindo custos de terreno | +2.8% | Cidades de Nível 2 em Maharashtra, Tamil Nadu, Karnataka, Telangana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos da Lei de Proteção de Dados Pessoais Digitais Impulsionando Construções Hiperescala no País
A localização obrigatória de dados exige que plataformas globais armazenem e processem dados de usuários indianos domesticamente, acelerando investimentos em infraestrutura soberana. As instituições financeiras sentem o impacto mais cedo, estimulando capacidade dedicada e em conformidade em Mumbai e Bengaluru. A expansão da Amazon Web Services em Telangana ilustra como os líderes de nuvem agrupam serviços de IA com garantias de residência local.[1]Governo de Telangana, "Expansão da AWS em Telangana", it.telangana.gov.in As cláusulas extraterritoriais significam que empresas estrangeiras devem cumprir mesmo sem escritórios locais, multiplicando a demanda por infraestrutura. Os adotantes iniciais ganham vantagens de latência e confiança, reforçando um ciclo virtuoso de adições adicionais de capacidade.
Demanda de BFSI e OTT Adicionando mais de 300 MW Anualmente no Corredor Mumbai-Chennai
As regras de resiliência cibernética do Banco de Reserva da Índia obrigam os bancos a operar sites de nível superior dentro de metas de failover de 5 segundos, preenchendo salas premium em torno da capital financeira da Índia. Simultaneamente, os provedores de streaming empurram os nós de entrega de conteúdo em direção às aterrissagens de cabos de Chennai, apertando os orçamentos de latência para vídeo e jogos. A dupla atração do corredor de finanças e conectividade submarina agora atrai mais de 300 MW anualmente, uma taxa de execução que os modelos menores de colocalização têm dificuldade em atender. A demanda excedente está migrando para Pune e Hyderabad à medida que os terrenos privilegiados perto da costa oeste se tornam escassos.
Acordos de Compra de Energia Solar-Eólica Isentos de ISTS Reduzindo o Custo Nivelado de Energia para Campi de 100 MW
A Índia adicionou 13.495 MW de nova geração no primeiro trimestre de 2025, sendo 78,9% de origem renovável, oferecendo aos operadores de centros de dados um amplo reservatório de energia verde. A isenção de ISTS permite que os campi contratem energia solar-eólica barata entre fronteiras estaduais, evitando perdas na rede e ajudando os operadores a atingir metas de emissões. A energia renovável de baixo custo é agora decisiva na seleção de locais para clusters de IA que requerem blocos contínuos de múltiplos centenas de MW. Gujarat e Tamil Nadu são os primeiros a ganhar, combinando políticas pró-negócios com terrenos abundantes próximos a corredores de energia renovável.
Projeto de Campus de Hidrogênio Verde de 3 GW em Jamnagar Desbloqueando Locais no Interior Próximos à Energia
A Reliance Industries propôs um campus de IA de 3 GW integrado com a produção de hidrogênio verde em Gujarat, sinalizando uma nova era de simbiose energia-computação. Ao situar a geração próxima às cargas de computação, os operadores reduzem as perdas de transmissão e se protegem contra a volatilidade dos combustíveis fósseis. O modelo pode se replicar em Odisha e Jharkhand, onde os recursos de energia eólica-solar se alinham com terrenos baratos. Os campi integrados também satisfazem os crescentes requisitos de sustentabilidade de compradores globais de nuvem e investidores institucionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Congestionamento da rede no anel de 400 kV Mumbai-Kalwa atrasando novos alimentadores | -4.2% | Região Metropolitana de Mumbai, transbordamento para Pune | Curto prazo (≤ 2 anos) |
| Escassez de transceivers ópticos 200G/400G com longo prazo de entrega | -3.8% | Nacional, com impacto agudo em Mumbai, Chennai, Bengaluru | Médio prazo (2-4 anos) |
| Sobretaxa de conservação de água no resfriamento evaporativo (Tamil Nadu 2026) | -2.1% | Tamil Nadu, com potencial replicação em Karnataka, Telangana | Médio prazo (2-4 anos) |
| Projeto de taxa de energia elétrica ajustada por carbono adicionando ₹1,3/kWh a partir de 2027 | -1.9% | Nacional, com maior impacto em estados dependentes de carvão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede no Anel de 400 kV Mumbai-Kalwa Atrasando Novos Alimentadores
A capacidade de transferência de energia em torno de Mumbai está sobrecarregada, com novos alimentadores atrasados 12 a 18 meses, limitando o tempo de comercialização para novas salas. Os operadores de sistema implantam análises em tempo real para otimizar os fluxos de carga, mas os gargalos físicos persistem.[2]Comissão Central de Regulamentação de Eletricidade, "Strengthening of LDCs", cercind.gov.in Alguns desenvolvedores de hiperescala se voltam para distritos adjacentes como Navi Mumbai ou se relocam mais longe para Gujarat. Embora as melhorias estejam planejadas, o crescimento de curto prazo no mercado de centro de dados hiperescala da Índia permanece limitado por essa restrição de rede.
Escassez de Transceivers Ópticos 200G/400G com Longo Prazo de Entrega
Novos cabos submarinos entrando em operação em 2025 prometem quadruplicar o throughput de dados nacional, mas os módulos ópticos compatíveis permanecem escassos.[3]The Hindu, "Undersea Cables to Quadruple Capacity" (Cabos submarinos para quadruplicar a capacidade), thehindu.com Os prazos de entrega de 6 a 9 meses forçam os operadores a acumular estoque ou desacelerar a expansão. A escassez de oferta aumenta os custos de rede, comprimindo as margens em clusters de IA de alta largura de banda. Os fabricantes nacionais exploram linhas de montagem, mas os volumes permanecem muito abaixo da demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Centro de Dados: Controle de Autoconstrução versus Colocalização Rápida
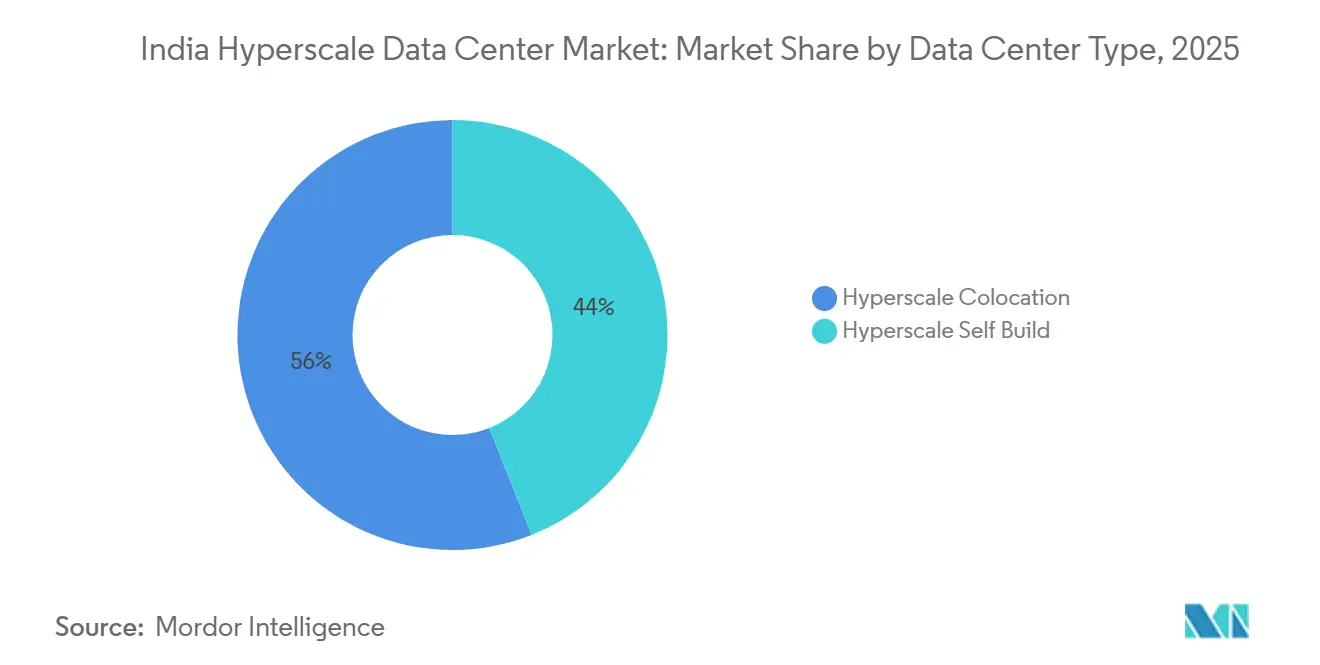
As implantações de autoconstrução forneceram 56% do Mercado de Data Center Hiperescala da Índia em 2025 e continuam sendo a arquitetura preferida quando os operadores precisam de densidades de energia personalizadas, resfriamento customizado e demarcação rigorosa de residência de dados. O segmento aproveita a propriedade direta de terrenos e contratos de energia de longo prazo, produzindo curvas atraentes de custo total de propriedade para cargas de trabalho que escalam de forma previsível. A colocalização hiperescala, por outro lado, está crescendo a um CAGR de 33,60% à medida que os operadores buscam rapidez no lançamento ao mercado, recorrendo a construtores especializados que podem entregar salas completas em menos de 12 meses. Plantas flexíveis de construção sob medida borram as fronteiras tradicionais, permitindo modelos híbridos em que inquilinos âncora pré-comprometem uma parcela de capacidade e retêm direitos de personalizaão. Essa convergência está ampliando as opções para compradores de nuvem, BFSI e OTT e provavelmente manterá ambos os modelos relevantes ao longo do horizonte de previsão.
Os campi de colocalização de segunda geração agora oferecem suítes privadas conectadas a redes ópticas de hiperescaladores, combinando o controle da autoconstrução com a economia de instalações compartilhadas. Grandes operadores firmam contratos de oito a doze anos, garantindo padrões de ambiente crítico alinhados ao Nível III ou Nível IV. Ecossistemas cooperativos criam mercados adjacentes para aceleradores de IA gerenciados e pilhas soberanas de Kubernetes, reforçando o ciclo virtuoso do crescimento do Mercado de Data Center Hiperescala da Índia.


Por Componente: Inovação em Resfriamento Impulsiona a Infraestrutura Mecânica
O hardware de TI ainda impulsiona a estrutura de custos, representando 43% dos gastos em 2025, ancorado por CPUs, GPUs e matrizes de flash NVMe que alimentam a demanda de treinamento e inferência de IA. No entanto, a infraestrutura mecânica cresce mais rapidamente, a um CAGR de 35,10%, à medida que os operadores migram de circuitos de água gelada para sistemas de resfriamento líquido direto ao chip e banhos de imersão total. Esses sistemas atingem um PUE de 1,15 ou melhor, reduzindo as contas de energia e liberando espaço útil para racks densos. A infraestrutura elétrica avança de forma mais modesta, mas blocos de UPS de íons de lítio e barramentos de chave estática substituem o chumbo-ácido legado para economizar área de piso. A construção geral adota estruturas de aço pré-fabricadas e salas de energia montadas em skid que reduzem os ciclos de obras civis em 20%. As suítes de DCIM e BMS incorporam análises orientadas por IA para equilibrar cargas térmicas e prever falhas de componentes, um diferencial crítico em um setor de data center hiperescala da Índia cada vez mais competitivo.
Por Padrão de Nível: Cargas de Trabalho de Missão Crítica Aceleram a Adoção do Nível IV
As plantas de Nível III dominam com 70% de participação porque equilibram 99,982% de disponibilidade em relação ao desembolso de capital aceitável para a maioria das empresas. Os mandatos de serviços financeiros e o treinamento em escala de terabytes de IA, no entanto, estão impulsionando a adoção do Nível IV, crescendo a um CAGR de 34,50% até 2031. O hub de Navi Mumbai da Yotta Infrastructure busca a certificação de Nível IV para atender a gateways de pagamento e livros de ordens da bolsa de valores nacional que exigem disponibilidade contínua. Os operadores alcançam tolerância a falhas por meio de trens de energia separados, salas de dados redundantes e fibra de caminho duplo, adicionando 15-20% ao capex, mas reduzindo o risco de violações de SLA. O padrão mais elevado sinaliza maturidade no Mercado de Data Center Hiperescala da Índia à medida que as cargas de trabalho evoluem de web sem estado para análises com estado e sensíveis à latência.
Por Setor de Usuário Final: O Aumento do Streaming Reformula o Mix de Capacidade
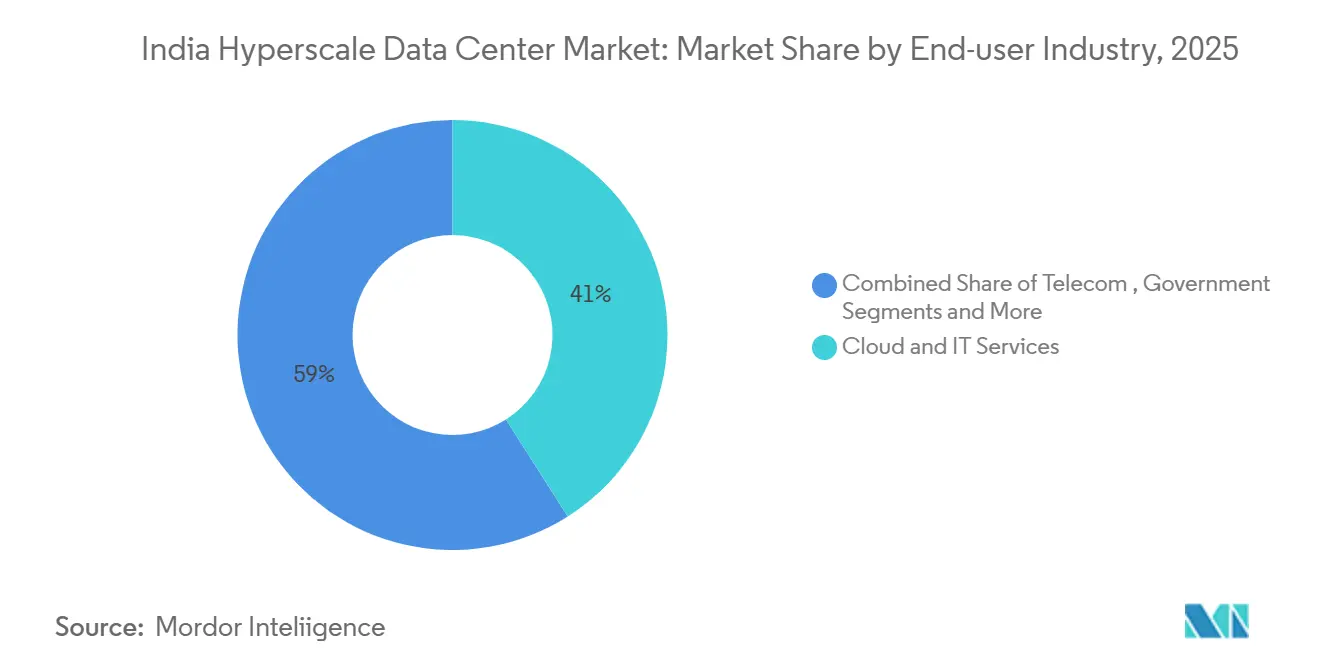
Os serviços de nuvem e TI permanecem o maior segmento com 41% de participação, suportando regiões de nuvem pública e pilhas empresariais privadas que fornecem cargas de trabalho de governança eletrônica, ERP e CRM. Mídia e entretenimento registra o crescimento mais rápido a uma CAGR de 34,30% com base na localização de conteúdo regional, jogos interativos e fluxos de trabalho de vídeo em alta resolução que devem permanecer dentro das fronteiras indianas para respeitar as regras de direitos autorais e proteção de dados. O BFSI estimula instalações premium de Nível IV, enquanto as operadoras de telecomunicações ancoram microcentros de borda que hospedam funções de núcleo 5G mais próximas dos consumidores. A manufatura e o comércio eletrônico adotam nuvens híbridas, dividindo arquivos de design sensíveis da análise de vitrine de baixo risco, um padrão que mantém a demanda de colocalização estável fora dos principais metros. As iniciativas governamentais sob a Índia Digital reforçam o impulso da nuvem soberana e garantem que o mercado de centro de dados hiperescala da Índia continue com uma expansão de base ampla.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tamanho do Centro de Dados: Mega Campi Desbloqueiam Economias de Escala
Sites massivos que excedem 25 a 60 MW respondem por 45% da capacidade implantada e frequentemente ancoram recintos com múltiplos edifícios, onde o compartilhamento de infraestrutura melhora os custos unitários. Megacampi acima de 60 MW aceleram a um CAGR de 33,50% à medida que os clusters de IA exigem redes contíguas e de baixa latência. O projeto de 3 GW da Reliance Industries em Jamnagar demonstra como a sinergia entre energia e computação pode suportar centenas de milhares de GPUs sob um mesmo teto. Instalações menores, com até 25 MW, ainda atendem a nós de borda e satélites de recuperação de desastres, especialmente em mercados de segundo nível onde os lotes de terreno são limitados ou o fornecimento de energia é restrito abaixo de 66 kV. Uma abordagem de portfólio emerge, com operadores combinando megacentros para cargas de trabalho de treinamento e sites satélites para inferência, reforçando o tecido distribuído do mercado de data centers hiperescala da Índia.
Análise Geográfica
O oeste da Índia permanece o maior cluster regional, impulsionado pelo ecossistema financeiro de Mumbai e por sete cabos internacionais submarinos que minimizam a latência para os principais centros de negociação globais. A capacidade instalada é densa, mas o congestionamento da rede no circuito de Kalwa agora empurra os operadores para Navi Mumbai e Gujarat, onde os corredores de energia renovável e os menores impostos de transferência aprimoram a economia de custo total. O tamanho do Mercado de Data Center Hiperescala da Índia no oeste é ainda protegido pela forte lógica de colocalização de clientes entre colos de bolsas, switches de pagamento e núcleos bancários.
O sul da Índia registra a adição de oferta mais rápida, caminhando para um crescimento substancial de capacidade até o final do período de previsão, apoiado pelos gateways de cabos submarinos de Chennai, pelo profundo pool de talentos de Bengaluru e pelo regime de incentivos proativo de Hyderabad. As taxas médias de colocalização permanecem mais baixas do que as de Mumbai, atraindo exportadores de nuvem e redes de conteúdo. A adoção de energia renovável é alta, com a combinação solar-eólica de Tamil Nadu apoiando fazendas de IA, enquanto os debates sobre sobretaxas de água estaduais incentivam a inovação em sistemas de reaproveitamento de calor. A interação resultante de política e economia posiciona o sul como um contrapeso natural na expansão do Mercado de Data Center Hiperescala da Índia.
O norte da Índia, ancorado por Delhi-RCN, atende a nuvens governamentais e grandes pilhas de ERP empresariais, mas enfrenta tarifas de energia mais altas e verões quentes e secos que inflacionam as cargas de resfriamento. Os operadores implantam resfriadores adiabáticos híbridos e torres de resfriamento estendidas para mitigar o risco climático. Corredores emergentes no leste e no centro da Índia veem parques industriais em campo verde agrupando fibra, terrenos e fontes de energia renovável para atrair pioneiros. Embora o nordeste da Índia contribua com megawatts negligenciáveis hoje, sua proximidade com o Sudeste Asiático o torna estratégico para futuras rotas de cabos, prometendo um equilíbrio geográfico mais amplo dentro do Mercado de Data Center Hiperescala da Índia.
Cenário Competitivo
A competição está se intensificando à medida que hiperescaladores globais, conglomerados domésticos e empresas especializadas em colocalização disputam terreno, energia e clientes. Amazon Web Services, Microsoft e Google escolhem cada vez mais modelos de propriedade direta para satisfazer necessidades de conformidade e controle, reduzindo a dependência de proprietários terceiros. Os grandes grupos indianos, como a Adani ConneX, comprometem roteiros de múltiplos gigawatts que combinam geração de energia renovável com construções de campus, diluindo as vantagens dos pioneiros detidos por players legados apenas de colocalização. As parcerias entre desenvolvedores imobiliários e plataformas de nuvem proliferam, cada um buscando incorporar serviços de valor agregado como leasing de GPU ou pilhas soberanas de Kubernetes.
A diferenciação tecnológica passa dos direitos de vangloriar o PUE padrão para sustentabilidade holística e prontidão para IA. A imersão líquida, a troca de calor por porta traseira e os blocos de UPS modulares aparecem em novas construções, permitindo densidades de rack acima de 100 kW e níveis de telemetria operacional adequados para clusters de aprendizado de máquina. Os operadores que refinam designs integrados de energia-computação - como sistemas apoiados em hidrogênio - ganham maior atenção de investidores focados no clima, reforçando um ciclo virtuoso. A concorrência de preços permanece disciplinada nas principais metrópoles dada a escassez de terrenos, mas descontos agressivos emergem em cidades de Nível 2 onde os pipelines de oferta superam a demanda de curto prazo, aguçando as escolhas estratégicas dentro do mercado de centro de dados hiperescala da Índia.
A atividade de fusões e aquisições e as joint ventures se aceleram à medida que anfitriões locais menores buscam capital e expertise. As operadoras de telecomunicações agrupam backhaul de fibra com espaço físico em centros de dados, enquanto CDNs globais se associam a empresas de torres rurais para implantar racks de micro-borda. Startups financiadas por capital de risco lançam controles de energia e resfriamento definidos por software que ajudam os operadores a reduzir despesas operacionais e adiar atualizações de capacidade. No geral, o mercado de centro de dados hiperescala da Índia exibe concentração moderada, mas a alta intensidade de capital e as claras vantagens de curva de custo para escala sugerem que a consolidação continuará nos próximos cinco anos.
Líderes do Setor de Centro de Dados Hiperescala da Índia
Amazon Web Services Inc.
Microsoft Corporation
NTT Global Data Centers
CtrlS Data Centers Ltd.
Reliance Jio (Jio Data Centers)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2025: O India Energy Group revelou planos para construir o maior centro de dados do mundo, ressaltando a demanda por campi de múltiplos centenas de MW.
- Abril de 2025: O Grupo Adani comprometeu USD 10 bilhões adicionais para construir 10 GW de capacidade em locais de Nível 2 e Nível 3.
- Maio de 2025: O Governo da Índia informou que as energias renováveis representaram 78,9% dos 13.495 MW de geração adicionados no primeiro trimestre de 2025, auxiliando na descarbonização dos centros de dados.
- Setembro de 2024: A Reliance Industries anunciou um campus de centro de dados de IA em escala de GW em Gujarat que integra geração de energia renovável.


Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado indiano de data centers hyperscale como a receita anual gerada por instalações em formato de campus que entregam pelo menos 4 MW de carga de TI contígua por locatário e são projetadas para escalabilidade em linha em dezenas de milhares de servidores. São contabilizadas as adições de capacidade vinculadas a regiões de nuvem de autoconstrução, halls de colocação hyperscale por atacado e megacampus financiados por conglomerados domésticos.
Exclusão de escopo: Microsites empresariais, de borda e modulares abaixo de 4 MW estão fora desta avaliação.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autoconstrução Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Disjuntores
- Sistemas de UPS
- Geradores
- Outras Infraestruturas Elétricas
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outras Infraestruturas Mecânicas
- Construção Geral
- Desenvolvimento de Núcleo e Envoltória
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Centro de Dados
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram engenheiros de projeto de instalações em Mumbai e Chennai, gerentes de compras em provedores globais de nuvem e executivos de concessionárias de energia nas redes ocidental e meridional. Questionários estruturados capturaram densidades de rack alcançáveis, trajetórias de PUE, preços de locação e prazos de construção, o que aprimorou as premissas coletadas no trabalho secundário.
Pesquisa Documental
Iniciamos com repositórios de políticas, comércio e estatísticas, como o painel de incentivos para Data Centers do Ministério de Eletrônica e Tecnologia da Informação, curvas de carga da Autoridade Central de Eletricidade, resumos de tráfego da Autoridade Reguladora de Telecomunicações e códigos de importação alfandegária para servidores, equipamentos de comutação e resfriadores. Associações do setor, incluindo a Associação de Internet e Dispositivos Móveis da Índia e as certificações do Uptime Institute, forneceram benchmarks de implantação, enquanto registros nos portais SEBI e MCA esclareceram as alocações de capex. Conjuntos de dados pagos, D&B Hoovers para dados financeiros de operadores, Dow Jones Factiva para fluxo de negócios e Asia Metal para preços de cobre e aço, ajudaram a normalizar as curvas de custo. Comunicados de imprensa, portais de licitação e periódicos acadêmicos sobre eficiência de resfriamento líquido complementaram os insumos documentais. Esta lista é ilustrativa; muitas outras fontes públicas e pagas foram revisadas para validação de métricas.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começou reconstruindo a carga de TI instalada a partir de pipelines de capacidade publicados e dados de conexão à rede, e então precificando esses megawatts usando tarifas de serviço anuais combinadas para chegar à linha de base de receita. Verificações cruzadas de baixo para cima, amostrando listas de materiais de fornecedores para UPS, resfriadores e servidores em múltiplos campus, confirmaram o realismo das margens. Os principais impulsionadores do modelo incluem MW comissionados, absorção de área locada, densidade média de rack, PUE efetivo, penetração de energia renovável e taxas de câmbio vigentes. As previsões de cinco anos aplicam regressão multivariada com variáveis exógenas como mandatos de localização de dados, participação de carga de trabalho de IA e adoção de tarifas verdes; a análise de cenários ajusta para atrasos na atualização da rede elétrica.
Ciclo de Validação de Dados e Atualização
Os resultados passam por uma revisão em três camadas: verificações de variância em relação a rastreadores de capacidade independentes, aprovação de analistas sênior e uma atualização pré-publicação. Atualizamos o modelo anualmente, reabrindo-o mais cedo se os incentivos mudarem, se um grande capex for anunciado ou se revisões tarifárias alterarem a economia dos projetos.
Por que a Linha de Base da Mordor para Data Centers Hyperscale da Índia é Sólida na Índia
Os valores publicados frequentemente divergem porque as empresas escolhem diferentes combinações de serviços, bases de preços e cadências de atualização.
Os principais fatores de divergência aqui incluem se a colocação de varejo é misturada com halls hyperscale, o tratamento das receitas de autoconstrução interna e a ponderação de roteiros de densidade de rack agressivos versus conservadores.
Comparação de Benchmarks
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 9,51 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,07 bilhões de USD (2024) | Consultoria Regional A | Exclui receita hyperscale de autoconstrução e utiliza densidade de rack conservadora de 12 kW |
| 5,03 bilhões de USD (2024) | Publicação Especializada do Setor B | Combina sites empresariais e de borda no total, inflando a contagem de instalações, mas reduzindo o valor por site |
| 3,30 bilhões de USD (2023) | Consultoria Global C | Considera apenas instalações realizadas, omitindo o pipeline comprometido de 18 meses e a precificação ajustada por câmbio |
Em suma, ao alinhar o escopo estritamente a halls com capacidade igual ou superior a 4 MW, validando densidades por meio de entrevistas presenciais e atualizando os números a cada doze meses, a Mordor Intelligence entrega uma linha de base equilibrada e transparente na qual os gestores podem replicar e confiar.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de centro de dados hiperescala da Índia até 2031?
Espera-se que o mercado atinja 53,68 bilhões de USD até 2031, expandindo-se a um CAGR de 33,44% durante 2026-2031.
Qual tipo de centro de dados domina atualmente a capacidade?
As instalações hiperescala de autoconstrução detêm 56% da capacidade de 2025, refletindo a preferência dos operadores por infraestrutura personalizada e pronta para conformidade.
Por que as instalações de Nível IV estão crescendo rapidamente?
Os mandatos de recuperação de desastres de serviços financeiros e as cargas de trabalho de IA com requisitos de tempo de inatividade zero estão impulsionando uma CAGR de 34,50% para construções de Nível IV.
Como as políticas de energia renovável estão afetando a seleção de locais?
Os acordos de compra de energia solar-eólica isentos de ISTS permitem que os operadores garantam energia de baixo custo, empurrando novos campi para Gujarat, Rajastão, Tamil Nadu e Karnataka.
Qual segmento de usuário final está previsto para crescer mais rapidamente?
As cargas de trabalho de mídia e entretenimento, impulsionadas pela localização de conteúdo e pelos jogos, devem crescer a um CAGR de 34,30% até 2031.
Qual desafio de rede restringe o crescimento em Mumbai?
O congestionamento no anel de 400 kV Mumbai-Kalwa atrasa as aprovações de novos alimentadores em até 18 meses, levando alguns operadores a considerar locais alternativos.
Página atualizada pela última vez em:
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Refrigeração no mercado global, abrangendo tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Racks para Data Centers na Índia Racks na Índia, divididos por tamanho de rack, tipo de rack e compatibilidade de resfriamento.
- Mercado de Servidores para Data Centers da Índia Servidores na Índia, divididos por fator de forma, arquitetura de processador e modelo de implementação.
- Mercado de Construção de Data Centers do Reino Unido Demanda de construção em todo o Reino Unido, cobrindo nível, tamanho da instalação e tipo de instalação.
- Mercado de Construção de Data Centers da Índia Construção na Índia, dividida por tamanho de instalação e nível (tier).
- Mercado de Construção de Data Centers da Arábia Saudita Construção na Arábia Saudita, dividida por camada.
- Mercado de Energia para Data Centers da Índia Sistemas de energia na Índia, divididos por componente, tipo de instalação e tamanho da instalação.


