
インド小型商用車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
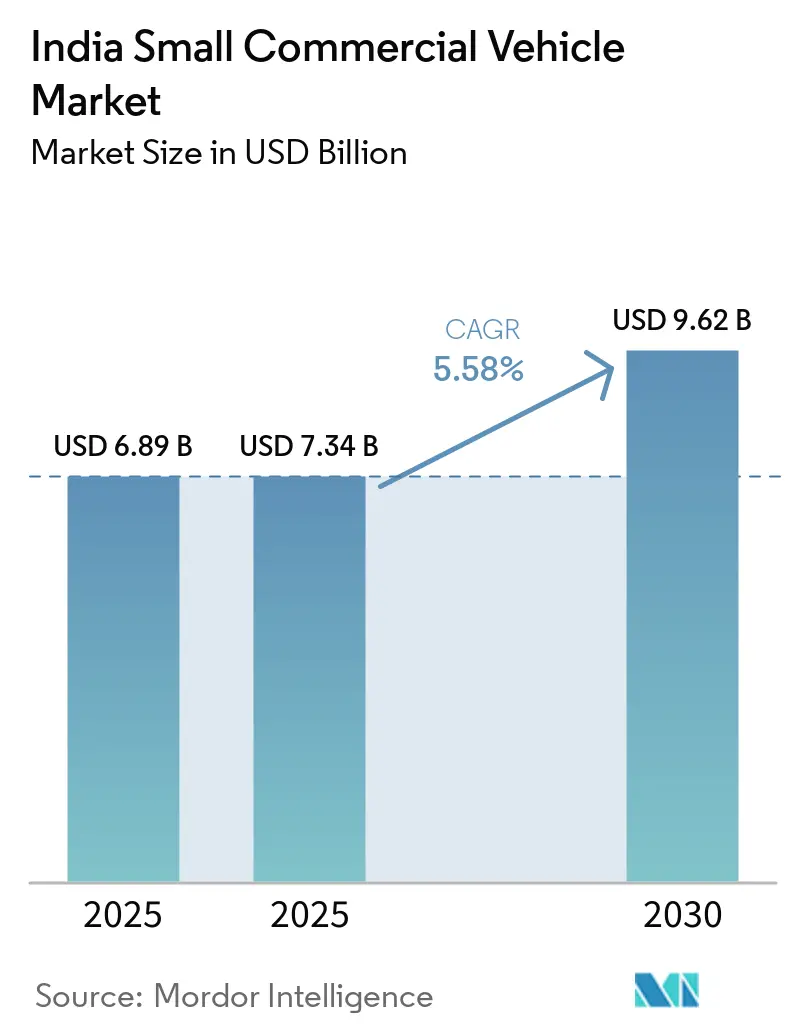
| 基準年の市場規模 (2026) | 6.89 十億米ドル |
| 市場規模 (2027) | 7.27 十億米ドル |
| 市場規模 (2032) | 9.54 十億米ドル |
| 成長率 (2027 - 2032) | 5.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド小型商用車市場分析
インド小型商用車市場規模は2026年に68.9 ビリオン 米ドルと評価され、2027年には72.7 ビリオン 米ドルに達し、2032年までに95.4 ビリオン 米ドルに達すると予測されてお、2027年から2032年にかけてCAGR 5.58%で成長する見込みです。需要は、組織的な流通の拡大、配送サイクルの短縮、および都市部・都市周辺部の路線を安定的に運行できる車両の必要性と連動しています。インド小型商用車市場はまた、小売業者、物流事業者、および中小企業が地域ハブと地元配送拠点の間で定期的に物品を輸送する必要がある場合にも恩恵を受けます。電動化は車両構成の選択肢を広げていますが、その実用的な活用は路線が予測可能で充電計画が立てやすい場所において最も強く発揮されています。電動モビリティに対する政府支援は、PMイー・ドライブ制度を通じてフリート購入の意思決定に引き続き影響を与えています[1]。そのため、メーカーは確立された内燃機関製品と、異なる運行ニーズに対応する電気・CNG・バイフューエルモデルのバランスを取っています。
主要レポートのポイント
- 車両タイプ別では、ミニトラックが2026年のインド小型商用車市場シェアの49.56%を占め、2032年にかけてCAGR 6.71%で成長すると予測されています。
- 積載能力別では、2.5トン未満セグメントが2026年のインド小型商用車市場規模の54.37%を占め、2032年にかけてCAGR 6.28%で成長すると予測されています。
- 推進タイプ別では、内燃機関車両が2026年のインド小型商用車市場シェアの81.25%を占め、バッテリー電気自動車は2032年にかけてCAGR 10.53%で拡大すると予測されています。
- 最終用途産業別では、物流・宅配サービスが2026年のインド小型商用車市場の37.63%を占め、Eコマース ラストマイルサービスは2032年にかけてCAGR 8.58%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース普及の加速 | +1.5% | アジア太平洋地域のコア、第2・第3層都市中心部への波及 | 中期(2〜4年) |
| GST後のハブ・アンド・スポーク型物流の急速な拡大 | +1.2% | 全国規模、マハラシュトラ州・グジャラート州・カルナータカ州での早期成果 | 中期(2〜4年) |
| 組織的小売プラットフォームの成長 | +0.9% | 都市中心部、半都市市場への拡大 | 中期(2〜4年) |
| FAME-LIおよび州EV補助金スキーム | +0.8% | 全国規模、デリーNCR・マハラシュトラ州・カルナータカ州での普及が強い | 短期(2年以内) |
| デジタル貨物プラットフォーム | +0.7% | 大都市圏から第2層市場へ拡大 | 短期(2年以内) |
| 食品コールドチェーン補助金の推進 | +0.4% | 全国規模、農業州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第2・第3層都市へのEコマース普及加速
Eコマースは最大の大都市圏を超えて需要を広げており、中小都市においてより定期的な配送活動を生み出しています。この変化は、配送ネットワークが制約のある地元道路で繰り返し停車できる車両を必要とするため、イド小型商用車市場を支えています。ジャイプール、インドール、ラクナウ、ブバネーシュワルは、より密度の高いマルチドロップ路線がコンパクトな貨物車両に有利に働く市場の典型例です。フルフィルメント品質の向上により、事業者にとって需要がオンライン顧客獲得の短期間に依存するのではなく、より反復的なものになります。地域サービスカバレッジと資金調達へのアクセスは、これらの地域にサービスを提供するメーカーにとって重要な差別化要因となり得ます。この環境は、フリート事業者が大型の地域トラックのみに依存するのではなく、地元の配送パターンに適した車両を追加する理由を与えます。
GST後のハブ・アンド・スポーク型物流の急速な拡大
物品・サービス税の枠組みは、地域ハブとローカルスポークを活用した流通モデルを支援してきました。これらのモデルは、倉庫と近隣配送拠点の間で頻繁な貨物輸送を必要とし、これは小型商用車の運行上の役割に適合しています。ビワンディ、タウル、ホスール、ナグプール、ブバネーシュワルは、地域流通が密度の高い地元路線と接続できる場所の例です。事業者が在庫を集中管し、流通の最終段階に小型車両を使用する場合、インド小型商用車市場は恩恵を受けます。路線パターンが規則的な場所では、短いフィーダートリップがミニトラックや軽量ピックアップの有用性を高めることができます。その結果生じる代替サイクルは、フリートオーナーが目的特化型の地元車両から明確な運行上の優位性を見出すかどうかにかかっています。
組織化された小売・キラナ集約プラットフォームの成長
キラナ集約プラットフォームは、従来の急送貨物とは異なる配送ニーズを生み出します。その路線はしばしば密度の高い短い配送ループを含み、空車走行を制限し安定した車両使用を支援することができます。このパターンは、フリートが充電設備のあるデポに戻る場合に電気自動車の使用をより実用的にすることができます。組織的小売業者はまた、地域のサプライヤークラスターから商品を調達し、同様の市場に流通させています。これにより、同一ネットワーク上で前方配送と逆物流の両方の活動が生まれる可能性があります。したがってインド小型商用車産業は、予測可能な日次量が専用フリートの経済性を向上させることができる路線にサービスを提供します。
政府のFAME-IIおよび州EVサブシディ制度
PM E-DRIVEスキームは、貨物輸送に関連する車両カテゴリーへの支援を含む電動モビリティの政策枠組みを構築しました。国家的な支援は、デリー、マハラシュトラ、カルナータカ、グジャラート、ラジャスタンの州の措置によって補完されています。これらの措置は、バッテリー電気ミニバスや貨物三輪車の導入を検討しているフリートオーナーの初期コスト差を縮小することができます。この恩恵は、高い日次車両使用率と信頼性の高いデポ充電を持つ都市部オペレーターにとって最も意味があります。メーカーはこの政策の窓を活用して、インセンティブ構造が変化する前にフリートとの関係を構築することができます。インド小型商用車市場は、その結果、安定した路線を持つ配送用途における電動製品への注目が高まっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車と内燃機関の総保有コスト格差の大きさ | -0.6% | 全国規模、価格に敏感な農村市場でより顕著 | 中期(2〜4年) |
| 断片化した資金調達エコシステム | -0.4% | 主に農村・半都市市場 | 短期(2年以内) |
| バッテリー重量による積載能力の低下 | -0.3% | 重量に敏感な用途を持つ都市市場 | 中期(2〜4年) |
| 水素充填コリドーの整備の遅れ | -0.2% | グジャラート州・ハリヤーナー州のパイロットコリドーに限定 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
1トン未満レンジにおけるバッテリー電気自動車と内燃機関の総保有コスト格差の大きさ
2.5トン未満の貨物カテゴリーにおける電気自動車の所有コスト優位性は依然として一様ではありません。電動貨物三輪車は、デポ充電が利用可能な短距離で予測可能な都市ループに適しています。ミニトラックはより変動の多い路線に直面することが多く、デポ外での充電オプションが必要になる場合がありますが、それが常に利用可能とは限りません。このため、電気自動車と内燃機関車両を比較する事業者にとって、路線の柔軟性が中心的な懸念事項となっています。インド小型商用車市場では、日常走行距離と充電へのアクセスにより事業者が初期投資を回収できる条件が整うにつれ、電気自動車の普及が加速するでしょう。そのような条件が整わない場合、従来型パワートレインおよび代替燃料モデルは小規模フリートオーナーにとって引き続き重要な選択肢です。
初回購入者向けの断片化した資金調達エコシステム
第2・第3層都市の多くの購入者は、小規模事業や自営業を営む初めての所有者です。これらの購入者は、従来の引受審査で求められる正式な信用記録、登録済み事業プロフィール、または担保を持っていない場合があります。資金調達へのアクセスが限られていると、それ以外では強い地元需要がある場所でも車両購入が遅れる可能性があります。貨物プラットフォームの取引記録を通じた代替信用評価は、貸し手が運行実績を評価するのに役立つ可能性があります。電動三輪車向けの資金調達プログラムは、ターゲットを絞った商品がアクセスを改善できることを示していますが、その適用範囲は依然として限られています。新規オーナー・オペレーターが車両需要により完全に参加できるようにするためには、インド小型商用車産業にはより広範な資金調達ソリューションが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
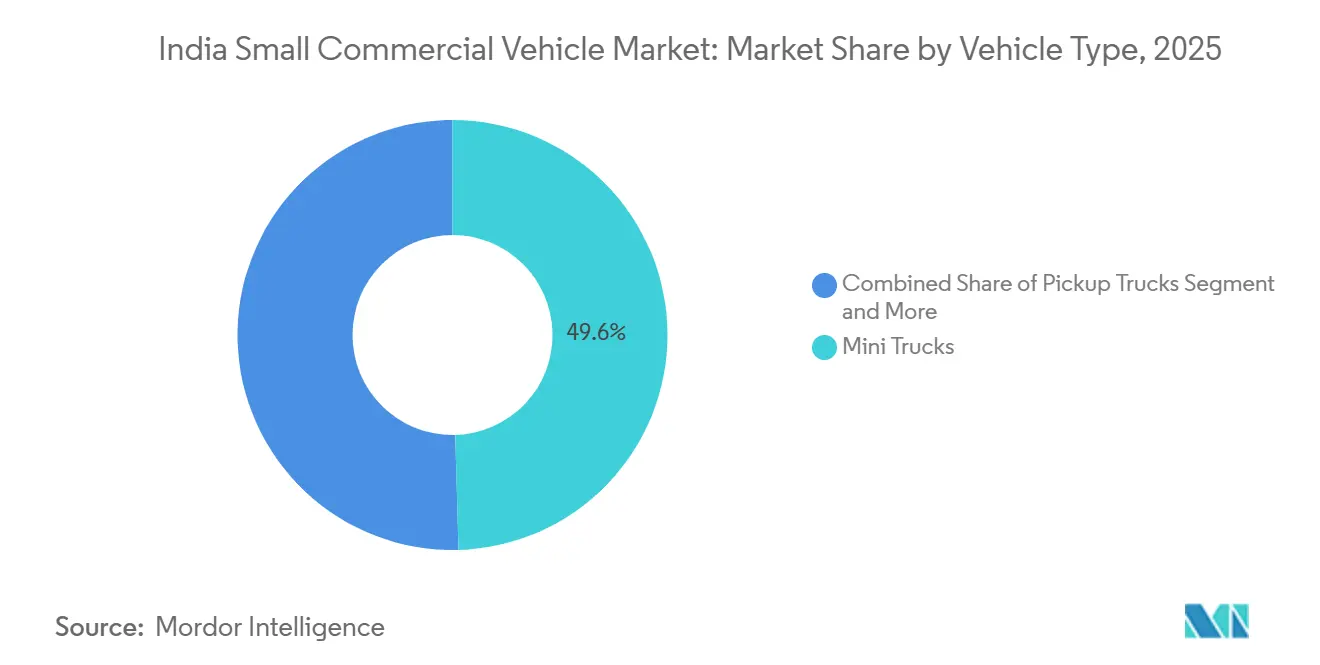
ミニトラックが地元貨物活動を支援ミニトラックは2026年のインド小型商用車市場の49.56%を占め、2032年にかけてCAGR 6.71%で成長すると予測されています。流通センターから近隣配送拠点を結び、幅広い物品輸送を支援します。そのコンパクトなサイズは、事業者が密集した都市部・都市周辺部の道路を走行するのに役立ちます。また、定期的な停車と中程度の積載量を必要とする路線にも適しています。タタ・エースのプラットフォームは、小規模輸送事業者の間で長い運行実績を確立しています。この既存の導入基盤は、サービス、代替、およびモデルアップグレードに対する継続的な需要を支えています。
ピックアップトラックは、建設資材、農村流通、コールドチェーン活動のためにより大きな積載能力と長い荷台を必要とするユーザーにサービスを提供します。地域・地元道路での柔軟性を維持しながら、より大きな荷物を扱う手段を事業者に提供します。バンは、物品が天候から保護される必要がある場合や密閉型ボディが必要な場合に引き続き有用です。医薬品流通、消費財供給、ホスピタリティ物流は、このフォーマットが有用なアプリケーションの一部です。貨物三輪車は、特に低い運行コストと短い路が最も重要な密集した都市配送において、別の役割を担っています。これらのフォーマットが組み合わさることで、インド小型商用車市場は貨物タイプ、道路状況、配送頻度によって異なる運行ニーズに対応できます。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
積載能力別:
2.5トン未満車両がコアを形成2.5トン未満カテゴリーは2026年のインド小型商用車市場規模の54.37%を占め、2032年にかけてCAGR 6.28%で拡大すると予測されています。頻繁な都市・地元流通運行に使用されるコンパクトな車両フォーマットをカバーしています。このカテゴリーは、各トリップで最大積載量を運ぶことよりも車両の運行頻度が重要な業務に適しています。また、当日中にハブまたはデポに戻る配送路線とも一致しています。充電が利用可能な予測可能な路線では、電動構成が適切な場合があります。このセグメントは結果として、多様な貨物要件を持つ物流事業者、小売業者、および小規模事業者にサービスを提供します。
2.5トンら3.5トンの範囲の車両は、地元道路へのアクセスを維持しながらより高い積載量を必要とするユーザーにサービスを提供します。事業者が確立された路線でより良い積載効率を求める場合、フリートのアップグレードを支援できます。インド小型商用車市場は、したがって、大型車両への一様なシフトではなく、幅広い積載量の選択肢を含んでいます。
推進タイプ別:
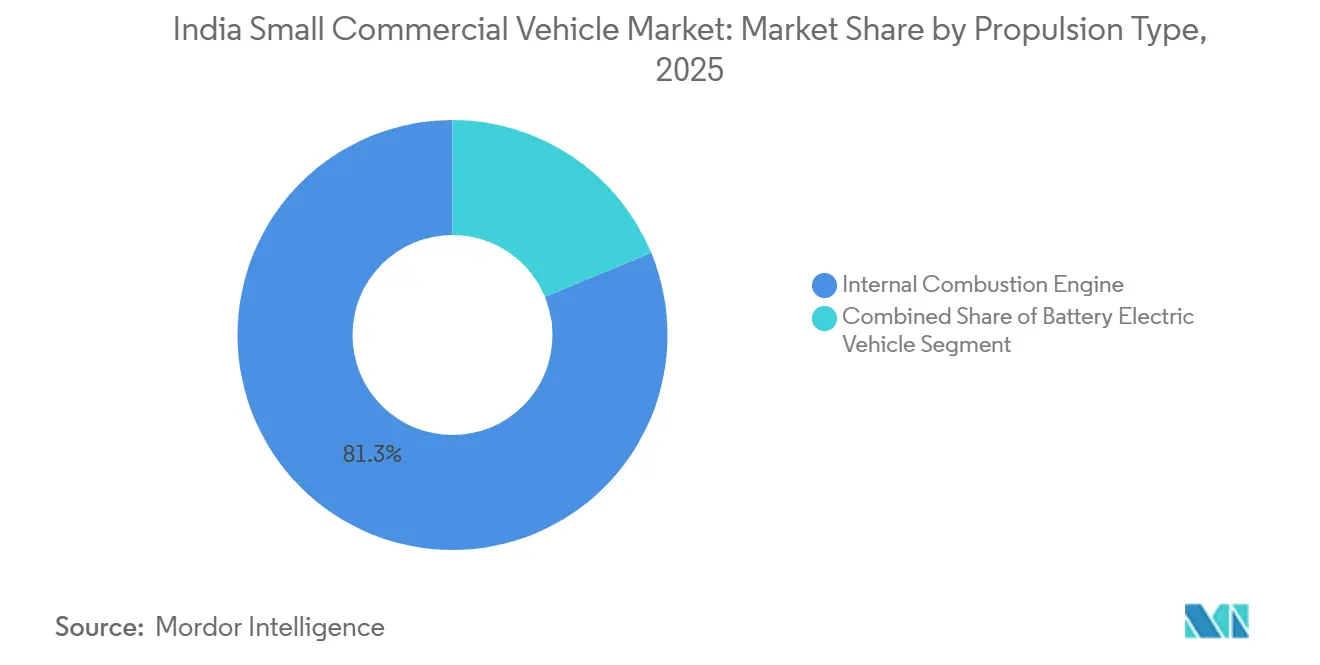
電動モデルがICEと並んで注目を集める内燃機関車両は2026年のインド小型商用車市場の81.25%を占め、バッテリー電気自動車は2032年にかけてCAGR 10.53%で成長すると予測されています。内燃機関は、慣れ親しんだ運行と路線の柔軟性を提供するため引き続き重要です。その確立されたサービスエコシステムも、大都市以外で運行する小規模フリートオーナーにとって重要です。CNGおよびバイフューエルオプションは、運行モデルを完全に変えることなく燃料コストを管理したい事業者に別の選択肢を提供します。メーカーは電動製品を開発しながら、これらの選択肢を維持しています。この複合的なアプローチは、インド全土で見られる多様な路線・充電・積載ニーズを反映しています。
バテリー電気自動車は、確実な帰庫運行を伴う高頻度配送路線に最も適しています。貨物三輪車は、路線が短く予測可能であることが多いため、この環境で明確な用途があります。プラグインハイブリッド車は、大都市圏以外での充電アクセスが依然として不均一であるため、依然として限定的です。燃料電池車も、貨物回廊に必要な燃料補給ネットワークがまだ整備されていないため、初期段階にあります。PMイー・ドライブは、電動モビリティ支援の継続的な政策基盤を提供しています。インド小型商用車市場は、事業者が路線条件に合わせて車両を選択するにつれ、複数の推進オプションを維持する可能性が高いです。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:
物流が需要の中心であり続ける物流・宅配サービスは2026年のインド小型商用車市場の37.63%を占め、Eコマース ラストマイルサービスは2032年にかけてCAGR 8.58%で成長すると予測されています。物流フリートは、ハブ、店舗、配送拠点間で物品を輸するための信頼性の高い車両を必要とします。宅配ネットワークも、繰り返しの地元停車を完了できるコンパクトな車両を必要とします。フルフィルメントネットワークがより組織化されるにつれ、Eコマース配送は中小都市でこの役割を拡大しています。路線の特性は、異なるタスクに対してミニトラック、ピックアップ、バン、貨物三輪車を有利にする場合があります。この幅広い需要基盤は、定期的な代替とフリートの追加を支えています。
FMCGおよび耐久消費財の流通は、都市部および農村の取引エリア全体で安定した需要を提供します。農業・乳製品流通は、特に生産者が生鮮品の適時輸送を必要とする場合に、季節的な使用ピークを生み出す可能性があります。コールドチェーン政策支援は、食品加工および関連サプライチェーンにおける冷蔵輸送の事業性を強化できます。医薬品・ヘルスケア流通は、密閉型および温度管理型車両をより重視します。建設、小売、ホスピタリティ、および地方自治体サービスは、異なる路線パターンを持つ特化した需要を追加します。インド小型商用車産業はしたがって、単一の需要源ではなく複数の最終用途カテゴリーに依存しています。
地理的分析
マハラシュトラ州とカルナータカ州は、製造業、小売業、物流ネットワークに支えられ、インドの小型商用車市場の活動において相当なシェアを占めています。マハラシュトラ州は、港湾連動の貨物輸送と幅広い産業基盤、および確立されたフルフィルメント業務を組み合わせています。カルナータカ州は、ベンガルールのテクノロジー対応配送エコシステムとクイックコマース活動から恩恵を受けています。タミル・ナードゥ州は自動車部品流通と産業基盤を通じて需要を牽引し、テランガーナ州は拡大するサービス経済を通じてラストマイル配送の需要を牽引しています。これらの州は、一貫した都市・地域貨物活動が幅広い小型商用車フォーマットを支える運行環境を提供しています。
デリー首都圏、ウッタル・プラデーシュ州、ラジャスタン州、マディヤ・プラデーシュ州は、従来型ミニトラックおよびピックアップの主要な需要センターです。農業取引、中小企業、消費財流通が地域全体での車両稼働率支えています。西部専用貨物回廊は、鉄道連動路線に沿って長距離貨物輸送を集中させることで、フィーダー需要を強化できます[2]。小型車両はその後、物流ノード周辺での頻繁なファーストマイルおよびラストマイル輸送を支援できます。第3層都市でのEコマースの成長も、より多くの事業者を組織的な配送ネットワークに取り込んでいます。インドの小型商用車市場は、地元フリートが正式化してサービスカバレッジを拡大するにつれ、この地域で大きな拡大の可能性を持っています。
西ベンガル州、オディシャ州、ジャールカンド州、ビハール州、および北東部諸州は、将来のフリート開発において重要な地域であり続けています。これらの地域は、より成熟た西部・南部市場と比較して、フリートの正式化が低く、中古車への依存度が高い状況です。資金調達の制約は、貨物・配送要件が増加しても新車購入を制限する可能性があります。道路インフラの改善とデジタルコマースの普及拡大は、組織的な事業者にとって地元路線の実行可能性を向上させることができます。コールドチェーンインフラは、農業生産と インフラのギャップが冷蔵輸送の需要を生み出す北東部において特に重要です。インドの小型商用車市場は、これらの地域がより強力なサービス、資金調達、流通ネットワークを発展させるにつれて恩恵を受けることができます。
競合環境
市場集中度
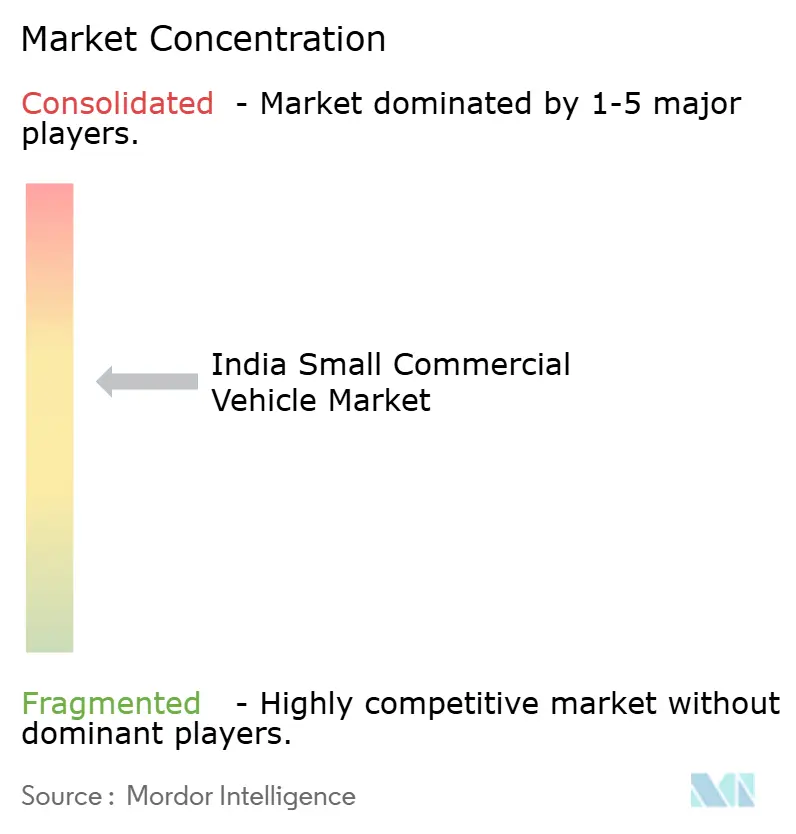
インド小型商用車市場は確立されたメーカーが主導しており、大手企業以下の競争は依然として広範です。Tata MotorsとMahindra & Mahindraは従来型車両カテゴリーで強固な地位を持っています。Ashok Leylandは小型トラックで確立された存在感を持ち、Piaggio Vehiclesは貨物三輪車で活躍しています。Maruti Suzukiは商用バンアプリケーションにサービスを提供し、Eicher Motorsは小型商用車レンジの上位端に近い製品を提供しています。これらの企業は、製品カバレッジ、ディーラーネットワーク、資金調達関係、およびサービス提供を通じて競争しています。確立された流通システムは、迅速なメンテナンスサポートに依存する事業者にとって特に重要です。
Tata Motorsは小規模事業者が利用できる製品の幅を引き続き拡大しています。同社は2025年にエントリーレベルの四輪ミニトラックとしてエース・プロを発売し、初めての購入者と地元貨物ユーザーへの注力を強化しました[3]。Tata Motorsはまた、路線要件とフリートニーズの変化に対応するため、より高い積載量と電動ピックアップオプションを追加しました。これらの発売は、確立されたメーカーが製品ラインナップと推進の選択肢を使用してポジションを守る方法を示しています。インド小型商用車市場は、車両仕様を地元の運行条件に合わせることができるメーカーに引き続き反応しています。
Euler Motors、Greaves Electric Mobility、Altigreen Propulsion Labsなどの電動化に特化した企業は、都市貨物においてより大きな役割を求めています。彼らの注力は、フリートが予測可能な路線を持ち、新しい車両技術に開放的な場所で最も強く発揮されています。資金調達、充電アクセス、およびアフターセールスサポートは、初期フリート展開を超えて成長する能力にとって引き続き重要です。デジタル貨物プラットフォームの取引履歴を活用したフリート資金調達モデルは、初めての事業者が電気自動車にアクセスするのに役立つ可能性があります。大手メーカーも既存の小売・サービスネットワークを通じて優位性を持っています。インド小型商用車産業は、したがって、従来型および電気自動車カテゴリーの両方で競争が激しく、路線タイプと顧客グループによって異なる強みを持っています。
インド小型商用車産業リーダー
-
Tata Motors Ltd.
-
Mahindra & Mahindra Ltd.
-
Ashok Leyland Ltd.
-
Piaggio Vehicles Pvt Ltd.
-
Maruti Suzuki India Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インドの小型商用車市場 このレポートでカバーされる企業
- Tata Motors Ltd.
- Mahindra & Mahindra Ltd.
- Ashok Leyland Ltd.
- Piaggio Vehicles Pvt Ltd.
- Maruti Suzuki India Ltd.
- Force Motors Ltd.
- Atul Auto Ltd.
- Omega Seiki Mobility
- Eicher Motors Ltd.
- Isuzu Motors India Pvt Ltd.
- Kinetic Green Energy & Power Solutions Ltd.
- Greaves Electric Mobility
- TVS Motor Company Ltd.
- Bajaj Auto Ltd.
- Euler Motors
- Altigreen Propulsion Labs Private Limited
- Saera Electric Auto
最近の産業開発事情 インドの小型商用車市場
- 2026年8月:Mahindra & Mahindraは、SML Isuzuの買収によるシナジーを活用し、FY2027に軽・中型商用車ポートフォリオ全体で4~5製品を発売する計画を発表しました。
- 2026年6月:Tata Motorsは、CNG・ガソリンバイフューエル技術、1,525kgの積載能力、2,960mm(9.7フィート)の荷台を備えたイントラV40を発売しました。1.2リッターエンジンは58馬力106Nmのトルクを発揮し、110リッターのCNGタンクは長時間の継続運行を支援します。
- 2026年4月:Tata Motorsは全新型タタ・イントラEVピックアップを発売し、電動小型商用車ポートフォリオを拡大しました。このピックアップは、確立されたイントラプラットフォームの実績ある強みと目的特化型の電動アーキテクチャを組み合わせ、インドの進化する貨物要件に対して信頼性が高く高収益なソリューションを提供します。
インド小型商用車市場レポートの調査範囲
インド小型商用車市場は、車両タイプ、積載能力、推進タイプ、および最終用途産業別にセグメト化されています。車両タイプ別では、市場はミニトラック、ピックアップトラック、バン、三輪車にセグメント化されています。積載能力別では、市場は2.5トン未満と2.5トンから3.5トンにセグメント化されています。推進タイプ別では、市場は内燃機関、バッテリー電気自動車、プラグインハイブリッド電気自動車、燃料電池電気自動車にセグメント化されています。最終用途産業別では、市場は物流・宅配、Eコマース ラストマイル、FMCG・耐久消費財、農業・乳製品、建設・インフラ、小売、医薬品・ヘルスケア、ホスピタリティ・ケータリング、地方自治体サービスにセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| ミニトラック |
| ピックアップトラック |
| バン |
| 三輪車 |
| 1トン未満 |
| 1〜2トン |
| 2トン超 |
| 内燃機関 |
| バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 |
| 燃料電池電気自動車 |
| 物流・宅配 |
| Eコマース・ラストマイル |
| FMCG・消費財 |
| 農業・乳業 |
| 建設・インフラ |
| 小売 |
| 製薬・ヘルスケア流通 |
| ホスピタリティ・ケータリング |
| 自治体サービス |
| 車両タイプ別 | ミニトラック |
| ピックアップトラック | |
| バン | |
| 三輪車 | |
| 積載能力別 | 1トン未満 |
| 1〜2トン | |
| 2トン超 | |
| 推進タイプ別 | 内燃機関 |
| バッテリー電気自動車 | |
| プラグインハイブリッド電気自動車 | |
| 燃料電池電気自動車 | |
| 最終用途産業別 | 物流・宅配 |
| Eコマース・ラストマイル | |
| FMCG・消費財 | |
| 農業・乳業 | |
| 建設・インフラ | |
| 小売 | |
| 製薬・ヘルスケア流通 | |
| ホスピタリティ・ケータリング | |
| 自治体サービス |
レポートで回答される主要な質問
インドの小型商用車市場の現在の市場規模と成長率はどのくらいですか?
インド小型商用車市場規模は2026年に68.9 ビリオン 米ドルと評価され、2027年には72.7 ビリオン 米ドルに達し、2032年までに95.4 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.58%で成長する見込みです。
2026年のインドの小型商用車市場をリードする車両タイプはどれですか?
ミニトラックは2026年に49.56%のシェアでリードしており、2032年にかけてCAGR 6.71%で成長すると予測されています。地元の物品輸送における役割が、複数の顧客グループにわたる幅広い用途を支えています。
2032年にかけてインドの小型商用車市場で最も速く成長すると予測される推進タイプはどれですか?
バッテリー電気自動車は2032年にかけてCAGR 10.53%で成長すると予測されています。最も強い用途は、確実な充電アクセスを持つ高頻度路線です。
インドの小型商用車における最大の積載能力カテゴリーはどれですか?
2.5トン未満カテゴリーは2026年に54.37%のシェアを占め、2032年にかけてCAGR 6.28%で拡大すると予測されています。頻繁な地元配送業務に適しています。
小型商用車のEV普及率が最も高い地域はどこですか?
デリーNCRおよびその他の北部州がリードしており、支援的な政策により三輪車のEV普及率は全国平均を15〜20%上回っています。