
Tamaño y Participación del Mercado de Vidrio Resistente a Impactos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 34.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 46.59 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Resistente a Impactos por Mordor Intelligence
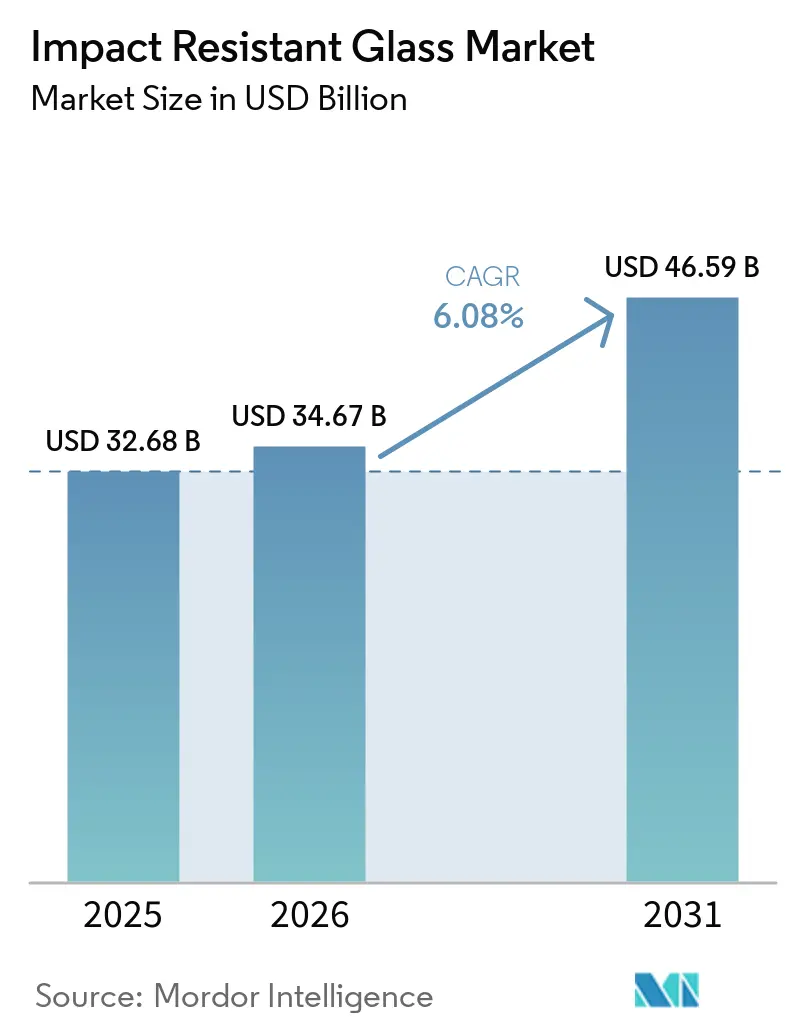
El tamaño del mercado de vidrio resistente a impactos fue valorado en USD 32,68 mil millones en 2025 y se estima que crecerá desde USD 34,67 mil millones en 2026 hasta alcanzar USD 46,59 mil millones en 2031, a una CAGR del 6,08% durante el período de previsión (2026-2031). La creciente intensidad de las tormentas, los mandatos de acristalamiento más estrictos en la construcción y la industria automotriz, y el aumento de los incentivos de seguros mantienen la demanda boyante incluso donde los costes de capital siguen siendo elevados. Asia-Pacífico lidera en volumen gracias a los programas de construcción a gran escala, mientras que América del Norte ofrece un crecimiento de precios premium a medida que Florida, Texas y Luisiana amplían las zonas de escombros arrastrados por el viento. El segmento laminado se mantiene dominante debido a los beneficios de retención de fragmentos, aunque las líneas de templado optimizadas en costes están ganando impulso. Los fabricantes de equipos originales (OEM) del sector automotriz instalan vidrio más ligero y compatible con sensores para cumplir los objetivos de eficiencia de los vehículos eléctricos, mientras que los gobiernos invierten en infraestructuras resistentes a explosiones que impulsan la frontera tecnológica. En general, los fabricantes con sólidas canalizaciones de I+D y múltiples actualizaciones de hornos capturan cuota de mercado mientras los fabricantes más pequeños luchan con las fluctuaciones de precios de la energía y las mayores necesidades de capital circulante.
Conclusiones Clave del Informe
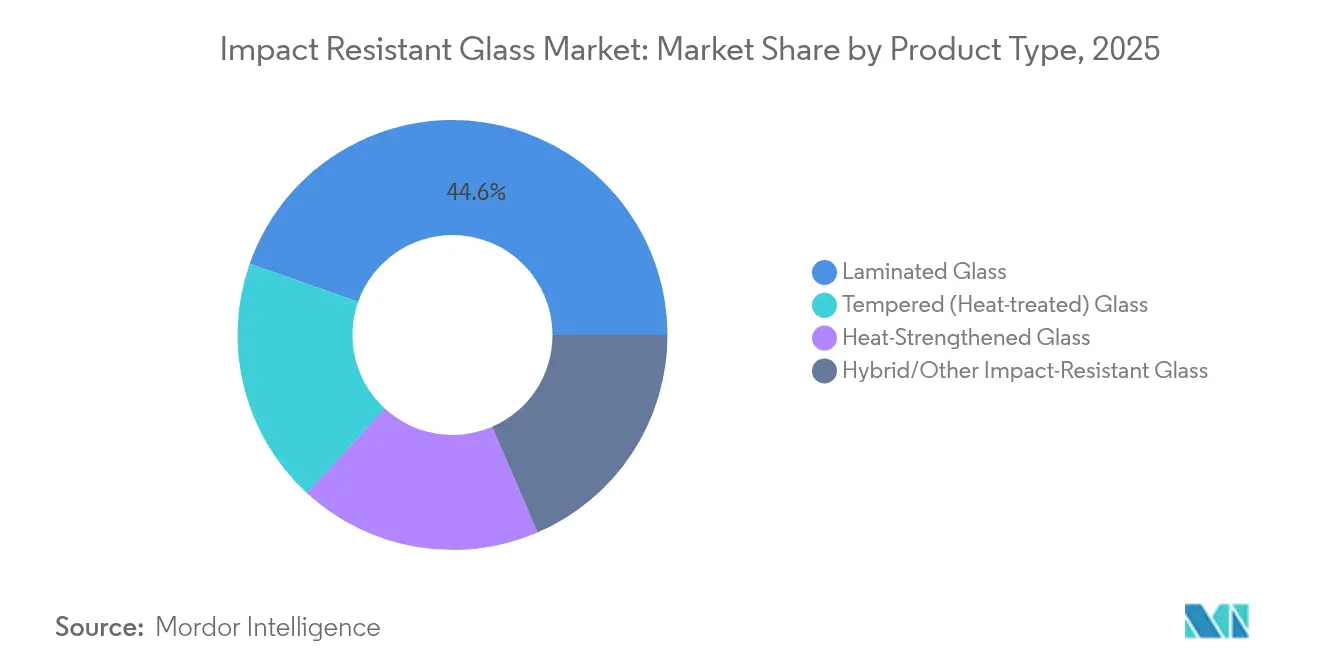
- Por tipo de producto, el vidrio laminado mantuvo el 44,62% de la participación del mercado de vidrio resistente a impactos en 2025, mientras que se proyecta que el vidrio templado se expanda a una CAGR del 7,39% hasta 2031.
- Por capa intermedia, el polivinilo de butiral capturó el 48,63% de la participación en ingresos en 2025; las capas intermedias de ionoplast registran el crecimiento más rápido con una CAGR del 7,46% hasta 2031.
- Por aplicación, las fachadas, los muros cortina y las ventanas representaron el 40,74% del tamaño del mercado de vidrio resistente a impactos en 2025, mientras que se proyecta que los parabrisas y ventanillas laterales avancen a una CAGR del 6,58% hasta 2031.
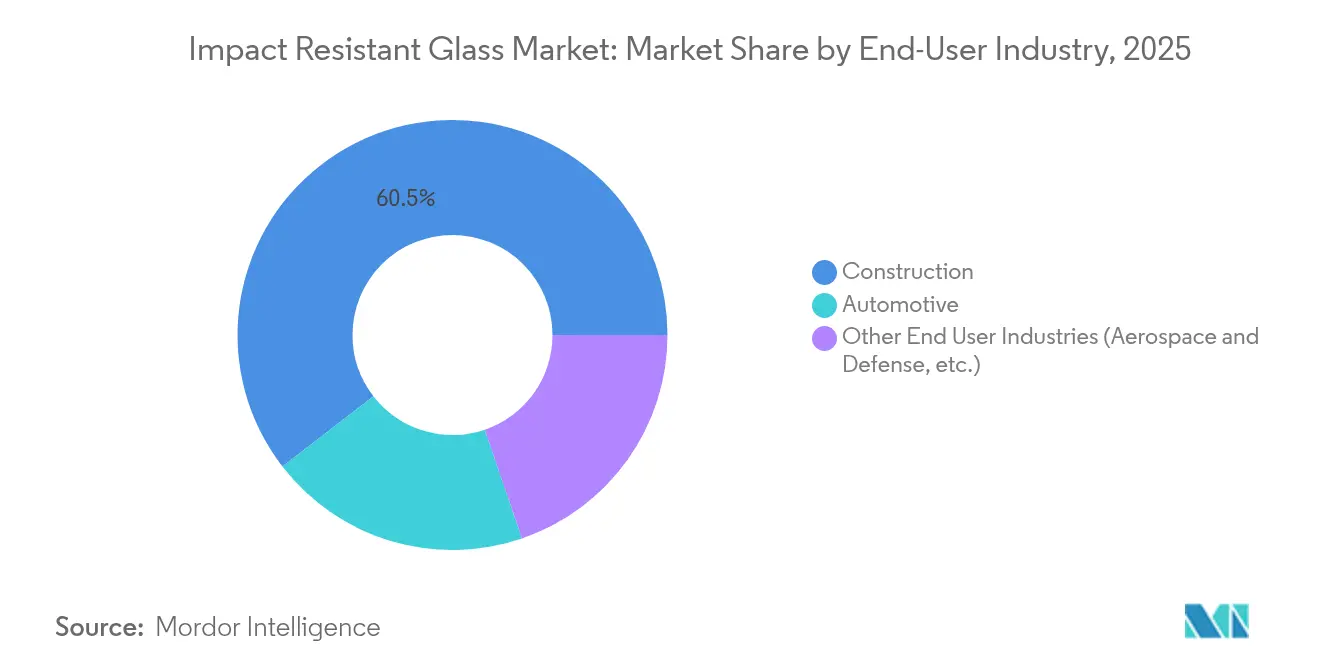
- Por industria del usuario final, la construcción representó el 60,47% del tamaño del mercado de vidrio resistente a impactos en 2025, mientras que la industria automotriz crece más rápidamente a una CAGR del 7,18% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 39,88% de participación en ingresos en 2025; la región avanza a una CAGR del 7,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción en la construcción en zonas propensas a huracanes | +1.8% | Costa del Golfo de América del Norte, Caribe, Sureste Asiático | Mediano plazo (2-4 años) |
| Regulaciones de seguridad de acristalamiento automotriz más estrictas | +1.5% | Global, con implementación temprana en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Inversiones en seguridad de infraestructuras | +1.2% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Retrofitting de edificios heredados para resiliencia climática | +1.0% | América del Norte, Europa, Asia-Pacífico desarrollada | Mediano plazo (2-4 años) |
| Incentivos de primas de seguros para fachadas con clasificación de impacto | +0.9% | Regiones propensas a huracanes, principalmente América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción en la Construcción en Zonas Propensas a Huracanes
Las zonas más amplias de escombros arrastrados por el viento bajo el Código de Edificación de Florida de 2023 obligan a los promotores a especificar acristalamientos capaces de resistir impactos de viento de 120 mph[1]Comisión de Edificación de Florida, "Código de Edificación de Florida, Octava Edición," Comisión de Edificación de Florida, flrules.org. Luisiana y Texas reproducen estas actualizaciones, por lo que la demanda se extiende más allá de las tradicionales Zonas de Huracanes de Alta Velocidad. Los datos de reclamaciones tras el huracán Ian mostraron un 75% menos de pagos para propiedades que utilizaban ventanas conformes. Los constructores ven un doble retorno: menor daño más hasta un 55% de descuentos de las aseguradoras que compensan el capex incremental. Como resultado, el mercado de vidrio resistente a impactos gana especificación constante en nuevos proyectos costeros de viviendas multifamiliares y escuelas públicas. Los proveedores escalan las líneas laminadas en Georgia y Texas para reducir los costes de flete y garantizar entregas justo a tiempo en los sitios de obra durante la temporada de tormentas.
Regulaciones de Seguridad de Acristalamiento Automotriz Más Estrictas
La Norma Federal de Seguridad de Vehículos Motorizados 205 ahora exige umbrales de impacto más elevados que permitan acomodar cámaras y unidades de lidar integradas en los parabrisas[2]Departamento de Transporte de los Estados Unidos, "Norma Federal de Seguridad de Vehículos Motorizados 205," Administración Nacional de Seguridad del Tráfico en las Carreteras, nhtsa.gov. El laminado Fusion5 de Corning cumple estas pruebas al tiempo que reduce el peso en un 12% para apoyar los objetivos de autonomía de los vehículos eléctricos. Europa se alinea a través de las actualizaciones del ECE R43, y las plataformas OEM que se lanzarán en 2026 ya incorporan ventanillas laterales laminadas. Por lo tanto, el mercado de vidrio resistente a impactos se beneficia de lanzamientos globales sincronizados que acortan el retorno de las inversiones en nuevos autoclaves. Los productores de vidrio de primer nivel están negociando contratos plurianuales con empresas emergentes de vehículos eléctricos que prefieren capas delgadas de ionoplast para la óptica y la rigidez.
Inversiones en Seguridad de Infraestructuras
Los criterios revisados del Departamento de Defensa de los Estados Unidos especifican acristalamientos que resisten el choque explosivo sin fallo catastrófico. Investigadores de la Universidad de Misuri lograron la misma retención de fragmentos con la mitad del grosor, aliviando las restricciones de peso en los muros cortina. Los juzgados gubernamentales, los centros de datos y los aeropuertos adoptan estas soluciones, elevando el precio de venta promedio por pie cuadrado. El mercado de vidrio resistente a impactos captura así pedidos que antes eran proyectos de defensa especializados pero que ahora son convencionales en la renovación urbana. Los fabricantes integran equipos de prueba de explosiones automatizados para validar paneles grandes con rapidez y obtener las aprobaciones de contratación federal.
Retrofitting de Edificios Heredados para Resiliencia Climática
Los módulos de retrofitting de INOVUES convierten unidades de dos paneles en vidrio de impacto de triple panel, reduciendo la pérdida de calor en un 50% al tiempo que amortiguan el ruido callejero. Los incentivos de las empresas de servicios públicos en Massachusetts acortan los períodos de retorno a menos de cinco años, estimulando los proyectos de retrofitting en Boston y Cambridge. Project Drawdown calcula 8,82 gigatoneladas de potencial abatimiento de CO₂ a partir de retrofits generalizados de vidrio de alto rendimiento para 2050. Los fondos de inversión inmobiliaria agrupan ahora las mejoras de acristalamiento con la aislamiento de tejados y las renovaciones de sistemas HVAC para obtener la certificación de bonos verdes, convirtiendo el vidrio de impacto en la piedra angular de las renovaciones energéticas integrales. Para el mercado de vidrio resistente a impactos, las fachadas heredadas presentan un conjunto de ingresos recurrentes distinto de los ciclos volátiles de nueva construcción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costes de producción y capital | -1.4% | Global, con impacto especialmente en mercados emergentes | Mediano plazo (2-4 años) |
| Volatilidad de precios de materias primas y energía | -1.1% | Global, mayor impacto en regiones de uso intensivo de energía | Corto plazo (≤ 2 años) |
| Restricciones de reciclaje de laminados y vertederos | -0.8% | Europa, América del Norte, Asia-Pacífico desarrollada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes de Producción y Capital
Las actualizaciones de hornos para líneas laminadas o templadas cuestan entre un 30 y un 40% más que las instalaciones básicas de vidrio flotado, lo que limita la entrada de pequeños fabricantes. La Administración de Información Energética de los Estados Unidos informa que las plantas de vidrio consumen un 73% de gas natural y un 24% de electricidad, exponiéndolas a curvas de precios de doble combustible[3]Administración de Información Energética de los Estados Unidos, "Encuesta de Consumo de Energía en la Industria Manufacturera," Administración de Información Energética de los Estados Unidos, eia.gov. Los datos del Índice de Precios al Productor muestran un aumento del 4,5% en 2024 que los contratistas se resisten a trasladar a los propietarios, lo que reduce los márgenes. En consecuencia, sólo las empresas multirregionales como AGC pueden justificar proyectos de capital consecutivos que superen los USD 300 millones por sitio. Por lo tanto, el mercado de vidrio resistente a impactos corre el riesgo de tener cuellos de botella de capacidad cuando un horno grande se detiene para su reconstrucción.
Volatilidad de Precios de Materias Primas y Energía
Los precios del polivinilo de butiral se mueven con los petroquímicos, y las láminas de ionoplast tienen un precio premium que supone un reto para los proyectos con presupuesto ajustado. Los picos en los precios al contado del gas natural elevan los costes de fusión porque los baños de vidrio funcionan a 1.500 °C sin interrupción. El Departamento de Comercio de los Estados Unidos inició casos de antidumping sobre el vidrio flotado chino y malayo, añadiendo riesgo arancelario a la planificación del suministro. Ante la incertidumbre, los transformadores mantienen inventario adicional de capas intermedias que inmoviliza capital. Estos factores limitan las estrategias de precios agresivas y moderan la expansión en el mercado de vidrio resistente a impactos durante los ciclos alcistas de materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Vidrio Laminado Lidera a Pesar de la Aceleración del TempladoEl vidrio laminado retuvo el 44,62% de los ingresos de 2025 y ancla el mercado de vidrio resistente a impactos gracias a las capas de polivinilo de butiral que mantienen los fragmentos intactos tras el impacto. Los constructores en zonas costeras y los fabricantes de automóviles que seleccionan sustratos para parabrisas confían en esta característica para satisfacer los códigos y las auditorías de seguridad. El vidrio templado gana velocidad a una CAGR del 7,39% hasta 2031 porque los nuevos diseños de enfriamiento por rodillos mejoran la planitud y reducen el consumo de energía. Las innovaciones de producción permiten a los fabricantes suministrar paneles grandes a un coste unitario menor, animando a los arquitectos a especificar paredes templadas en oficinas de mediana altura. El vidrio de resistencia aumentada por calor sirve para un segmento estrecho entre el vidrio recocido y el totalmente templado, preferido para piezas de gran tamaño que soportan tensiones térmicas. La plataforma Temperlite de AGC ofrece una resistencia a impactos cinco veces mayor al tiempo que mantiene una óptica de calidad automotriz. Los paneles híbridos especiales que incorporan compuestos de fibra se utilizan en instalaciones de explosiones y militares, pero hoy en día siguen representando una pequeña parte de la industria del vidrio resistente a impactos.
Los formatos laminados de segunda generación integran capas de ionoplast que rigidizan los conjuntos lo suficiente como para reducir el grosor. Este rediseño reduce el peso de la fachada y disminuye el tamaño del parteluz de aluminio. El cambio genera ahorros mensurables en el enmarcado del muro cortina y en la mano de obra de instalación, mejorando la rentabilidad del laminado incluso cuando persisten los sobreprecio de las capas intermedias. Así, aunque los volúmenes de templado puedan crecer más rápidamente, los ingresos por laminado siguen siendo sólidos y sustentan gran parte del tamaño del mercado de vidrio resistente a impactos hasta 2031.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Capa Intermedia:
El Dominio del PVB Desafiado por la Innovación del IonoplastEl polivinilo de butiral representó el 48,63% de la demanda de 2025. Su historial con los ciclos de autoclave y su reciclabilidad lo mantienen como la capa intermedia preferida para parabrisas y puertas residenciales. La reciente variante Saflex LiteCarbon Clear de Eastman reduce el carbono incorporado y apunta a créditos LEED para torres comerciales. Sin embargo, las formulaciones de ionoplast deberían crecer a una CAGR del 7,46% ya que su alto módulo de cizallamiento permite pilas de vidrio más delgadas y un acristalamiento vehicular más ligero. Los OEM seleccionan el ionoplast donde los dispositivos ópticos necesitan una alineación precisa. Las capas intermedias de EVA ganan cuota en el vidrio fotovoltaico y en las fachadas inteligentes que llevan cableado porque los enlaces de EVA soportan temperaturas localizadas más altas. Las pruebas académicas confirman que la rigidez del EVA es comparable a la del PVB, lo que apunta a una adopción más amplia una vez que el suministro escale. El TPU y los laminados multicapa ocupan nichos premium con clasificación antiexplosiva donde el valor de la especificación supera con creces el coste del material, diversificando aún más el mercado de vidrio resistente a impactos.
Los promotores en Europa exploran biopolímeros para cumplir con las directivas de economía circular que restringen la eliminación en vertedero de residuos de PVB. Los pilotos de reciclaje muelen las capas intermedias usadas en materia prima para suelos y sellantes, lo que podría aliviar los cuellos de botella en la eliminación que pesan sobre los presupuestos de medio ambiente, salud y seguridad de las plantas de vidrio. Hasta que emerjan volúmenes comerciales, el PVB sigue siendo dominante, pero el marketing del ionoplast subraya su retención de transparencia bajo cargas elevadas de UV, un factor que resuena en las instalaciones tropicales.
Por Aplicación:
Las Fachadas Lideran Mientras los Parabrisas se AceleranLas fachadas, muros cortina y ventanas representaron el 40,74% del uso en 2025. Los arquitectos urbanos especifican vidrio de suelo a techo para maximizar la luz natural y alinearse con los estándares de diseño orientados al bienestar, una tendencia que mantiene al mercado de vidrio resistente a impactos integrado en cada gran cartera de proyectos de uso mixto. La renovación también es relevante; los propietarios de inmuebles modernizan fachadas antiguas para acceder a préstamos verdes y reducir las emisiones operativas de carbono. Los parabrisas y lunas laterales de vehículos constituyen el segmento de mayor crecimiento, con una CAGR del 6,58%. Las actualizaciones de las pruebas FMVSS 205 y la integración de pantallas de visualización frontal impulsan la adopción del vidrio laminado, aumentando la superficie media de vidrio por vehículo. Los SUV eléctricos amplifican esta tendencia, ya que la demanda de techos panorámicos y vidrio acústico incrementa el confort de la cabina sin comprometer la seguridad. Los acristalamientos estructurales y los suelos de vidrio resistente a rayones siguen siendo un nicho, aunque demuestran la resistencia y rigidez máximas alcanzables con intercapas avanzadas, promoviendo la percepción a largo plazo del vidrio como elemento tanto estructural como de protección.
Por Industria del Usuario Final:
La Fortaleza de la Construcción se Encuentra con el Impulso AutomotrizLa construcción produjo el 60,47% de los ingresos globales en 2025, impulsada por los requisitos del código de huracanes en Florida, Texas y el Caribe. Los promotores de rascacielos adoptan el acristalamiento continuo para destacar en los horizontes urbanos competitivos, alimentando un volumen constante en el mercado de vidrio resistente a impactos. Los descuentos de las aseguradoras de hasta el 55% inclinan la economía del ciclo de vida hacia las fachadas laminadas, reforzando la adopción. La industria automotriz, aunque más pequeña, es el sector de mayor crecimiento con una CAGR del 7,18% hasta 2031. Fuyao Glass respalda estas perspectivas con USD 5.800 millones en nuevos hornos principalmente orientados a vehículos eléctricos que requieren paneles más ligeros para la autonomía. Los parabrisas delgados de ionoplast y las ventanas laterales laminadas reducen el ruido de la cabina, mejoran la claridad de la cámara y cumplen con los criterios emergentes de impacto peatonal. Los pedidos del sector aeroespacial y de defensa abarcan cabinas balísticas y cúpulas de piloto, donde los presupuestos justifican apilamientos multicapa exóticos que ofrecen márgenes muy superiores a los proyectos convencionales.
Los programas de retrofitting del sector público en los Estados Unidos y Europa también elevan la demanda de construcción porque los ayuntamientos vinculan los permisos a los resultados de refuerzo ante tormentas y ahorro de energía. Esta tendencia compensa la debilidad del gasto discrecional de los propietarios de viviendas cuando los tipos de interés suben, contribuyendo a estabilizar el mercado de vidrio resistente a impactos.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Vidrio Resistente a Impactos en Asia-Pacífico
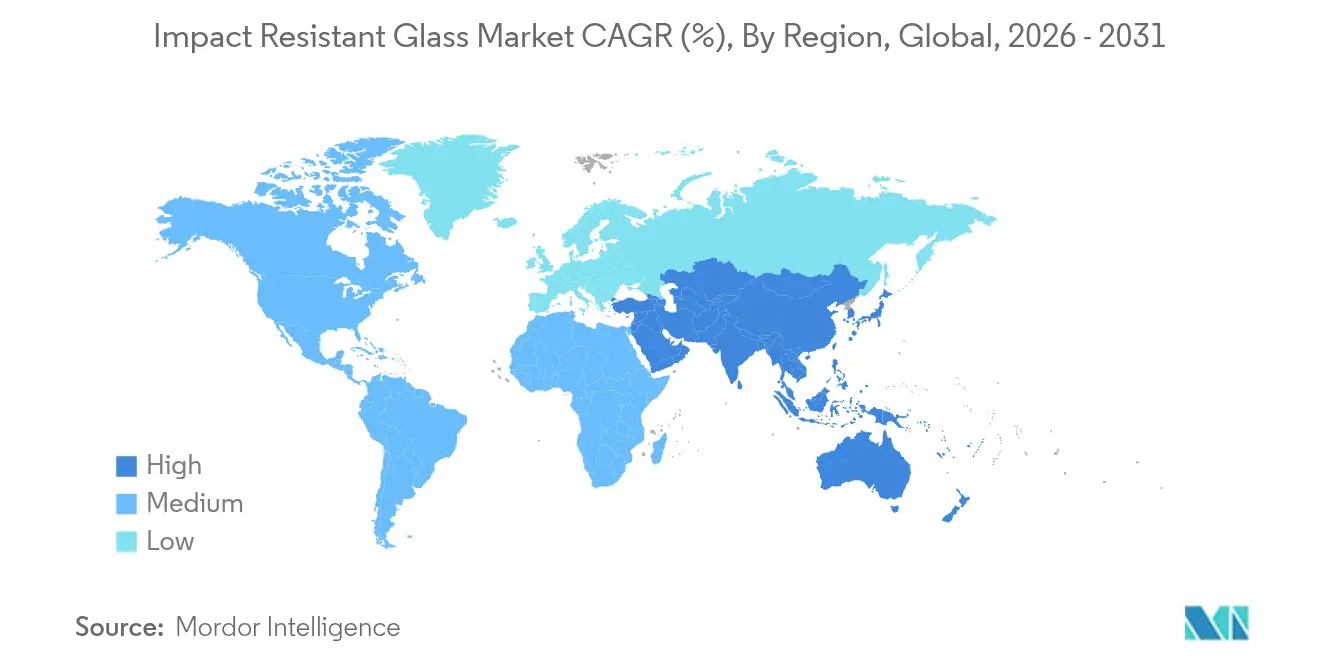
Asia-Pacífico contribuyó con el 39,88% del valor de 2025 y debería registrar una CAGR del 7,62%. Los programas de infraestructura de China, incluidas las amplias estaciones de trenes de alta velocidad, incorporan grandes tragaluces laminados que alimentan cargas de trabajo continuas en los hornos. El impulso de las ciudades inteligentes de India y el auge de las torres comerciales amplían el volumen, mientras que las directrices de preparación ante tormentas en Filipinas y Vietnam elevan la especificación de paneles de vidrio resistente a impactos en escuelas y hospitales. La expansión multisede de Fuyao Glass Industry Group por valor de 9,1 mil millones de USD aumenta la capacidad de vidrio flotado y el laminado posterior, garantizando la optimización del flete regional y el suministro rápido para las plataformas de exportación automotriz. Por lo tanto, los proveedores de la región configuran las normas de precios que se extienden a las licitaciones globales e influyen en la trayectoria del mercado de vidrio resistente a impactos.
Mercado de Vidrio Resistente a Impactos en América del Norte
América del Norte ocupa el segundo lugar en tamaño. Las normas más amplias de Florida sobre escombros transportados por el viento se aplican a condados que antes se consideraban de bajo riesgo, lo que refuerza la visibilidad del flujo de proyectos. Los descuentos en seguros amplifican el incentivo financiero tanto para nuevas construcciones como para renovaciones. El suministro interno de vidrio flotado sigue siendo escaso; el Registro Federal señala investigaciones antidumping sobre importaciones asiáticas, lo que sugiere posibles traslados de costos que defienden el poder de fijación de precios local. Los fabricantes de automóviles en Míchigan y Tennessee reconvierten las líneas de parabrisas a formatos laminados que integran sensores ADAS, reforzando la demanda más allá de la construcción costera. En conjunto, estas fuerzas aseguran un crecimiento estable incluso cuando las facturas de energía fluctúan.
Mercado de Vidrio Resistente a Impactos en Europa
Europa avanza como líder en sostenibilidad. El horno eléctrico híbrido de Saint-Gobain en Francia reduce las emisiones de CO₂ en un 75%, y la producción cumple los requisitos para las certificaciones de construcción con bajo contenido de carbono. Los programas de la ola de renovación de la UE liberan fondos para la actualización de fachadas, canalizando más paneles laminados hacia el parque de viviendas envejecido. Alemania y Austria apoyan la integración de energías renovables, por lo que el acristalamiento fotovoltaico laminado con EVA encuentra adoptantes tempranos. Al mismo tiempo, las especificaciones de vidrio resistente a explosiones para embajadas y estaciones de ferrocarril ganan terreno en medio de evaluaciones de seguridad en evolución. Las cadenas de suministro se benefician de estrictos mandatos de reciclaje que presionan a los productores a innovar en soluciones de fin de vida útil del PVB, lo que influye en las decisiones de diseño de productos en todo el mercado de vidrio resistente a impactos.

Panorama regulatorio
La demanda de vidrio resistente a impactos está determinada por los requisitos de acristalamiento de seguridad y de pruebas de impacto que varían según la región, y que a menudo se incorporan a los códigos de construcción. En Estados Unidos, el cumplimiento del acristalamiento arquitectónico en ubicaciones peligrosas se demuestra comúnmente mediante CPSC 16 CFR Part 1201 o ANSI Z97.1, según lo referenciado por el International Building Code (IBC). Las actualizaciones de ASTM también están reforzando la base técnica utilizada por los fabricantes para la calificación y el control en planta, incluyendo ASTM F3007-24 (octubre de 2024) para la prueba de impacto por caída de bola en vidrio plano laminado y ASTM F3006-25 (mayo de 2025) para las especificaciones de resistencia al impacto por caída de bola en acristalamiento arquitectónico laminado.
Los ciclos de renovación de normativas y estándares en Asia y en organismos internacionales están añadiendo nuevos puntos de control de cumplimiento para exportadores y proveedores multirregionales. China emitió la GB/T 15763.2-2025 para materiales de acristalamiento de seguridad templado (que reemplaza la versión de 2005, con un cronograma de implementación indicado para el 1 de agosto de 2026), lo que aumenta la importancia de la planificación de certificación específica por país para productos templados. A nivel internacional, ISO publicó la ISO 19916-4:2026 en mayo de 2026, ampliando las pruebas de impacto pendular estandarizadas y la clasificación de seguridad hacia el vidrio aislante al vacío (VIG), lo que eleva las necesidades de pruebas y documentación cuando la resistencia al impacto se combina con un alto rendimiento térmico.
Análisis de la cadena de valor
La cadena de valor comienza con minerales y aditivos ascendentes para el vidrio flotado (arena de sílice, carbonato de sodio, cal, dolomita) y casco reciclado, y luego pasa a la fusión y formación intensivas en energía en líneas de flotación. Los convertidores crean formatos resistentes a impactos mediante tratamiento térmico (templado o reforzado térmico) y laminación, donde el suministro de capas intermedias (PVB, ionoplástico/ionómero, EVA y otros polímeros) se convierte en un diferenciador clave para la integridad tras la rotura, la reducción de espesor y la compatibilidad óptica o con sensores. Los pasos de procesamiento, como la laminación en autoclave, el acabado de bordes y la inspección, están estrechamente vinculados a los requisitos de prueba de impacto y marcado incluidos en las normas de acristalamiento de seguridad específicas de cada región.
Aguas abajo, la economía de la distribución y la instalación tiende a favorecer las bases de flotación y fabricación localizadas. Las láminas arquitectónicas de gran formato son costosas de transportar y más propensas a daños, lo que impulsa a los productores hacia centros regionales y suministro justo a tiempo para plantas de construcción y automotrices. El cumplimiento y las especificaciones fluyen a través de arquitectos, ingenieros de fachadas y equipos de acristalamiento OEM, con normas y guías de diseño que dan forma a la selección de productos, incluyendo la CEN/TS 19100-4:2024 en Europa (publicada en mayo de 2024) para la selección de vidrio vinculada al riesgo de lesiones humanas. Las adquisiciones también están cada vez más influenciadas por la documentación ambiental, con divulgaciones de EPD utilizadas en proyectos comerciales para comparar los perfiles de carbono incorporado entre las ofertas de productos flotados, recubiertos y laminados.
Panorama Competitivo
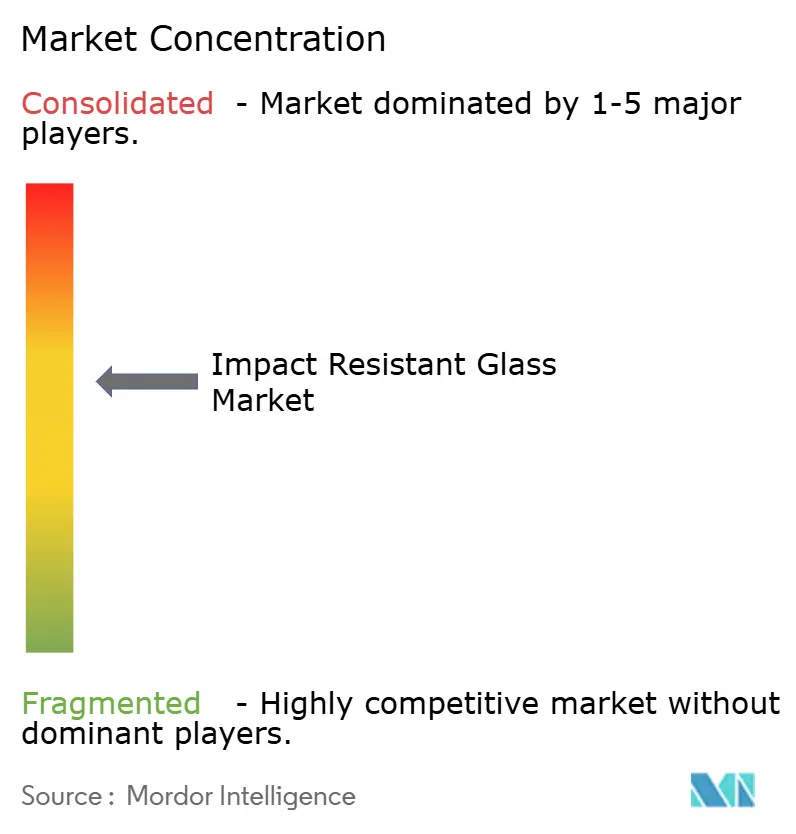
El mercado de vidrio resistente a impactos muestra una consolidación moderada. AGC, Saint-Gobain y Fuyao cuentan con instalaciones de fabricación en al menos tres continentes, lo que permite acuerdos de aprovisionamiento multirregional con contratistas globales. Corning se diferencia a través de procesos de fusión propietarios que producen laminados ultradelgados de alta claridad. Eastman fortalece el valor de la capa intermedia con líneas de PVB de menor carbono que se alinean con los objetivos de emisiones incorporadas.
Las empresas conjuntas de I+D amplían el modelado digital que predice los modos de rotura en los laminados de temperatura mixta, reduciendo los ciclos de prueba. Las alianzas de reciclaje, como la colaboración de AGC con ROSI, apuntan al uso de vidrio cullet solar y arquitectónico en circuito cerrado, cumpliendo los mandatos circulares de la UE. Los actores regionales de tamaño mediano se centran en las actualizaciones de templado y la experiencia en códigos locales para atender a los contratistas que buscan suministro justo a tiempo. Sin embargo, el elevado capital de los hornos mantiene las barreras de entrada generales, por lo que el mercado de vidrio resistente a impactos sigue siendo configurado por un puñado de operadores ricos en I+D en lugar de artesanos fragmentados.
Líderes de la Industria del Vidrio Resistente a Impactos
Saint-Gobain
AGC Inc.
Nippon Sheet Glass Co., Ltd
Vitro Architectural Glass
Guardian Industries Holdings
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vidrio Resistente a Impactos
- AGC Inc.
- CGS Holding
- Eastman Chemical Company
- Fuyao Glass Industry Group
- Guardian Industries Holdings
- MITER Brands
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- Schott AG
- Şişecam
- Trulite
- Vitro Architectural Glass
- Xinyi Glass Holdings Limited.
Lea el análisis de las empresas de vidrio resistente a impactos

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clave es el empaquetado armonizado de cumplimiento para proyectos globales que deben cumplir con múltiples regímenes de acristalamiento de seguridad (por ejemplo, ANSI Z97.1 en Estados Unidos, CAN/CGSB-12.1 en Canadá y referencias de códigos de construcción específicos de cada país). En 2026, la actividad normativa creó un claro impulso para que proveedores y laboratorios de pruebas renovaran los flujos de trabajo de calificación y etiquetado: Canadá publicó la CAN/CGSB-12.1-2026 (marzo de 2026) y ANSI publicó una versión actualizada de la ANSI Z97.1-2026 (julio de 2026) que amplía elementos de alcance como el acristalamiento aislante al vacío (VIG) y consolida ciertas referencias de intemperismo. Estas actualizaciones crean margen para los fabricantes que puedan acortar los ciclos de recertificación y ofrecer paquetes de documentación listos para código a contratistas de fachadas y minoristas nacionales.
La localización de la cadena de suministro y las plataformas de productos de menor carbono se están traduciendo en trayectorias concretas de inversión y diferenciación de productos en el acristalamiento resistente a impactos. En julio de 2026, Asahi India Glass (AIS) puso en marcha una planta de vidrio flotado automotriz en Rajasthan y delineó un impulso de inversión más amplio para localizar el suministro para el sector automotriz de India, apoyando plazos de entrega más cortos para parabrisas laminados y ventanas laterales a medida que aumenta el contenido de vidrio en los vehículos. En paralelo, las iniciativas de vidrio flotado de bajo carbono incorporado y casco circular (incluidos los insumos reciclados) se están volviendo más visibles en las especificaciones de los compradores para edificios comerciales, creando una vía para sistemas laminados con calificación de impacto que combinen seguridad tras la rotura con reducciones de carbono documentadas.
Recent Industry Developments in Mercado de Vidrio Resistente a Impactos
- Julio de 2026: Asahi India Glass (AIS) puso en marcha una planta de vidrio flotado automotriz en Rajasthan y delineó un programa de inversión más amplio para localizar la cadena de suministro de vidrio automotriz de India. La capacidad de flotación adicional respalda las necesidades de laminación aguas abajo para parabrisas y ventanas laterales, reduciendo la dependencia de las importaciones y mejorando los plazos de entrega para los programas OEM. El movimiento también fortalece las opciones de abastecimiento local para acristalamiento de rendimiento ante impactos utilizado en vehículos con mayor superficie de vidrio y requisitos ópticos más estrictos.
- Abril de 2026: NSG Group lanzó Pilkington Mirai One, un vidrio flotado arquitectónico posicionado con más del 35% menos de carbono incorporado que el vidrio flotado estándar. Al expandir la disponibilidad de sustratos de menor carbono, el lanzamiento respalda los conjuntos laminados resistentes a impactos utilizados en especificaciones de fachadas y ventanas que cada vez más requieren documentación ambiental junto con el rendimiento de seguridad. También amplía la base de materiales para los convertidores que buscan combinar clasificaciones de impacto con criterios de adquisición de construcción sostenible.
- Octubre de 2024: ASTM International publicó la ASTM F3007-24, un método de prueba de resistencia al impacto por caída de bola para vidrio plano arquitectónico laminado. El método de prueba actualizado refuerza el control de calidad en fábrica y ayuda a los fabricantes a alinear las verificaciones de producción con el rendimiento ante impactos exigido en las especificaciones de acristalamiento de seguridad. También influye en cómo los fabricantes documentan la conformidad para proyectos en los que la prueba de caída de bola se utiliza como herramienta de selección o calificación para productos laminados.


Mercado de Vidrio Resistente a Impactos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados por el vidrio resistente a impactos diseñado para permanecer en gran medida intacto tras un golpe fuerte, lo que contribuye a proteger a las personas y los bienes en edificios y vehículos.
Exclusiones del alcance: No incluye láminas de acristalamiento plástico independientes, como el policarbonato monolítico o el acrílico, que no se combinan con vidrio.
Descripción General de la Segmentación
- Por Tipo de Producto
- Vidrio Laminado
- Vidrio Templado (Tratado Térmicamente)
- Vidrio de Resistencia Aumentada por Calor
- Vidrio de Impacto Híbrido/Otro Resistente a Impactos
- Por Capa Intermedia
- Polivinilo de Butiral (PVB)
- Polímero de Ionoplast
- Acetato de Vinilo y Etileno (EVA)
- Otras Capas Intermedias (Poliuretano Termoplástico (TPU), etc.)
- Por Aplicación
- Fachadas, Muros Cortina y Ventanas
- Acristalamiento Estructural y Suelos
- Parabrisas y Ventanillas Laterales
- Instalaciones de Seguridad y Resistentes a Explosiones
- Por Industria del Usuario Final
- Construcción
- Automotriz
- Otras Industrias del Usuario Final (Aeroespacial y Defensa, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el conjunto de demanda cuantificable y para anclar el modelo con datos públicos y reproducibles. Nos basamos en fuentes como estadísticas de permisos de construcción y producción de la construcción de organismos nacionales, actualizaciones de códigos de seguridad energética y de edificación de autoridades públicas, y datos comerciales que señalan los flujos de materiales de vidrio e intercapas.
Para vincular los impulsores de la demanda con los valores monetarios, revisamos referencias más amplias que incluyen presentaciones de empresas, presentaciones para inversores, sitios web de asociaciones y cobertura de prensa reconocida sobre huracanes, temporadas de tormentas y programas de modernización para la resiliencia. Cuando fue útil, también utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de cargamento para verificar la disponibilidad de suministro y los movimientos de precios. Estos ejemplos no son exhaustivos, y revisamos otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizaron para confirmar qué se vende realmente como vidrio resistente a impactos, cómo varían las especificaciones de acristalamiento según el uso final y cómo se comportan los precios en las configuraciones laminadas y las opciones de intercapas. Hablamos con una combinación equilibrada de fabricantes, transformadores, distribuidores y partes interesadas del lado de la aplicación, de modo que los supuestos de la investigación documental pudieran corregirse y luego triangularse entre regiones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 18% | APAC: 44% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 31% | EMEA: 36% |
| Actores menores: 20% | Gerentes: 51% | Américas: 20% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento parte de una construcción descendente en la que los indicadores de construcción y producción de vehículos se traducen en un conjunto de demanda de acristalamiento realista, que luego se ajusta utilizando las tasas de adopción de especificaciones con clasificación de impacto en zonas de alto riesgo. Una vez definido ese conjunto de demanda, aplicamos rangos de precio de venta promedio que reflejan las configuraciones laminadas, las expectativas de espesor y clasificación de rendimiento, y la combinación de obra nueva frente a reposición.
Para mantener los totales fundamentados, realizamos verificaciones selectivas ascendentes, como conversiones de área de vidrio a valor a nivel de proyecto muestreado, verificaciones del canal de distribución y señales de capacidad y utilización del lado del proveedor donde pueden observarse. Las variables que típicamente importan en este mercado incluyen los mapas de exposición a huracanes y tormentas que determinan la aplicación de los códigos, la proporción de edificios que utilizan vidrio de seguridad laminado, el momento del ciclo de reposición tras eventos meteorológicos extremos, los cambios en la combinación de intercapas (PVB, EVA, ionoplasto) y las tendencias del gasto en construcción regional.
Para el pronóstico, se utiliza el análisis de escenarios para que el modelo pueda separar un caso base de oleadas de modernización más agresivas tras grandes tormentas, y esto se apoya en las opiniones de expertos sobre la rapidez con que se están endureciendo los códigos y los requisitos de seguros. Cuando los datos públicos no pueden cuantificar completamente una variable, utilizamos bandas de supuestos claramente establecidas, que posteriormente se reducen mediante la retroalimentación de entrevistas y las verificaciones cruzadas con las señales de precio y volumen observadas.
Ciclo de Validación y Actualización de Datos
La validación se realiza por etapas, ya que ningún dato único explica completamente este mercado. Comparamos los resultados con señales independientes como la actividad de construcción, las adiciones de capacidad anunciadas y los movimientos de importación y exportación, e investigamos cualquier variación que parezca demasiado grande para explicarse por el precio o la combinación de productos.
Antes de la aprobación final, el modelo pasa por una revisión entre pares en la que los supuestos se rastrean hasta las fuentes y las notas de entrevistas, y cualquier valor atípico genera un nuevo contacto con los encuestados para su aclaración. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios en los códigos, impactos de grandes tormentas o movimientos bruscos en los precios de las materias primas. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban una perspectiva actualizada en lugar de una instantánea más antigua.
Tamaño del Mercado de Vidrio Resistente a Impactos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el vidrio resistente a impactos pueden parecer diferentes incluso cuando el tema suena igual, porque los equipos toman decisiones distintas sobre qué incluir, en qué año anclan el análisis y cómo gestionan los cambios de precios y combinación de productos. Las diferencias también provienen de cuán estrechamente el alcance está vinculado a señales de demanda reales de la construcción y los vehículos, en lugar de utilizar únicamente supuestos de crecimiento de alto nivel.
La principal brecha proviene de si el acristalamiento plástico no vítreo se contabiliza junto con el vidrio laminado y tratado, y Mordor Intelligence mantiene el valor vinculado a soluciones de impacto basadas en vidrio, excluyendo las láminas monolíticas de policarbonato y acrílico, que pueden inflar los totales en definiciones más amplias. Otro factor es la lógica del año base y la progresión de precios, ya que algunas estimaciones parten de un año de referencia diferente y pueden aplicar una rampa de modernización más rápida o un precio de venta promedio combinado más alto sin verificarlo con las especificaciones de los proyectos y el calendario de aplicación de los códigos regionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,91 mil millones de USD (2026) | |
| Consultora Global A | 32,11 mil millones de USD (2025) | Ancla la serie un año antes y puede aplicar una tasa de crecimiento más alta para 2026 en adelante, lo que puede desplazar los totales cuando el calendario de modernización y la adopción impulsada por los códigos no se reconstruyen a partir de indicadores de demanda local. |
| Editorial del Sector B | 31,78 mil millones de USD (2025) | Utiliza un año base y una ventana de pronóstico diferentes y puede combinar el alcance del usuario final y los supuestos de precios de manera distinta, especialmente en torno a la combinación de intercapas y los niveles de especificación de proyectos entre regiones. |
Vistos en conjunto, la dispersión se explica principalmente por las elecciones de alcance y el año utilizado para anclar los precios y la adopción, más que por un único impulsor de la demanda. Al mantener el modelo rastreable hasta los conjuntos de demanda de construcción y vehículos, además de verificaciones prácticas sobre el precio de venta promedio y los cambios en la combinación de intercapas, el número final resulta más fácil de reproducir y explicar durante la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Vidrio Resistente a Impactos?
El mercado está valorado en USD 34,67 mil millones en 2026 y se proyecta que alcance USD 46,59 mil millones en 2031, lo que refleja una CAGR del 6,08%.
¿Qué segmento lidera por tipo de producto?
El vidrio laminado ostenta la mayor participación con el 44,62% porque su capa intermedia mantiene los fragmentos intactos, satisfaciendo los estrictos requisitos de seguridad y los códigos de huracanes.
¿Cuál es la región de más rápido crecimiento en el Mercado de Vidrio Resistente a Impactos?
Asia-Pacífico lideró con el 39,88% de los ingresos de 2025 y se prevé que crezca a una CAGR del 7,62%, impulsada por los programas de infraestructuras de China y la expansión del sector de la construcción en India.
¿Por qué el sector automotriz es la industria del usuario final de más rápido crecimiento?
Las regulaciones actualizadas de la FMVSS 205, los objetivos de reducción de peso de los vehículos eléctricos y la necesidad de integrar cámaras y sensores en los parabrisas impulsan la demanda de acristalamiento automotriz a una CAGR del 7,18% hasta 2031.
Última actualización de la página el:



