
Tamanho e Participação do Mercado de Vidro Resistente a Impacto
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
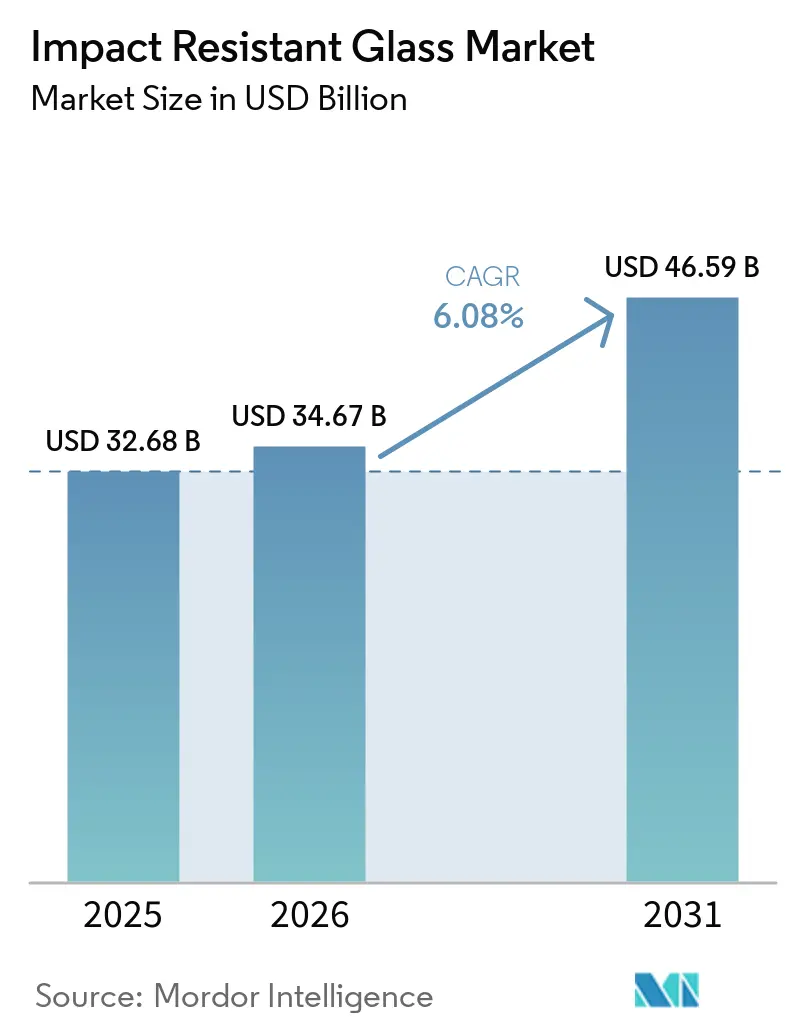
| Tamanho do Mercado (2026) | 34.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 46.59 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.08 % |
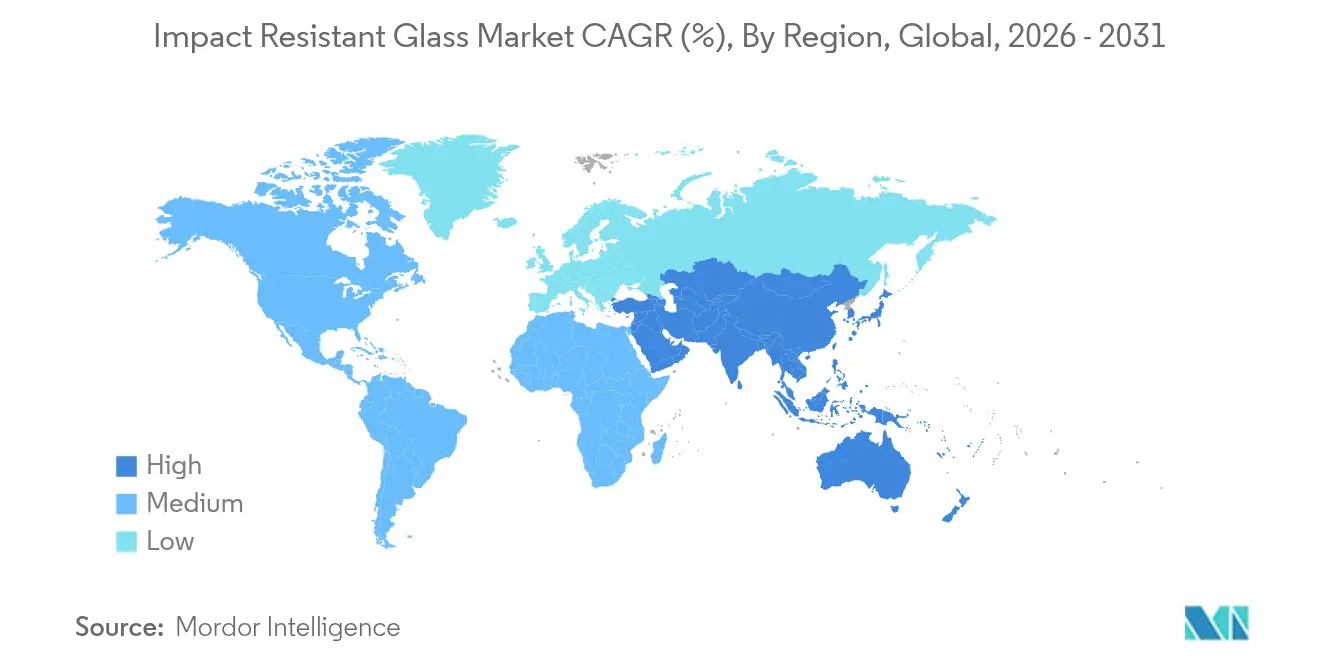
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
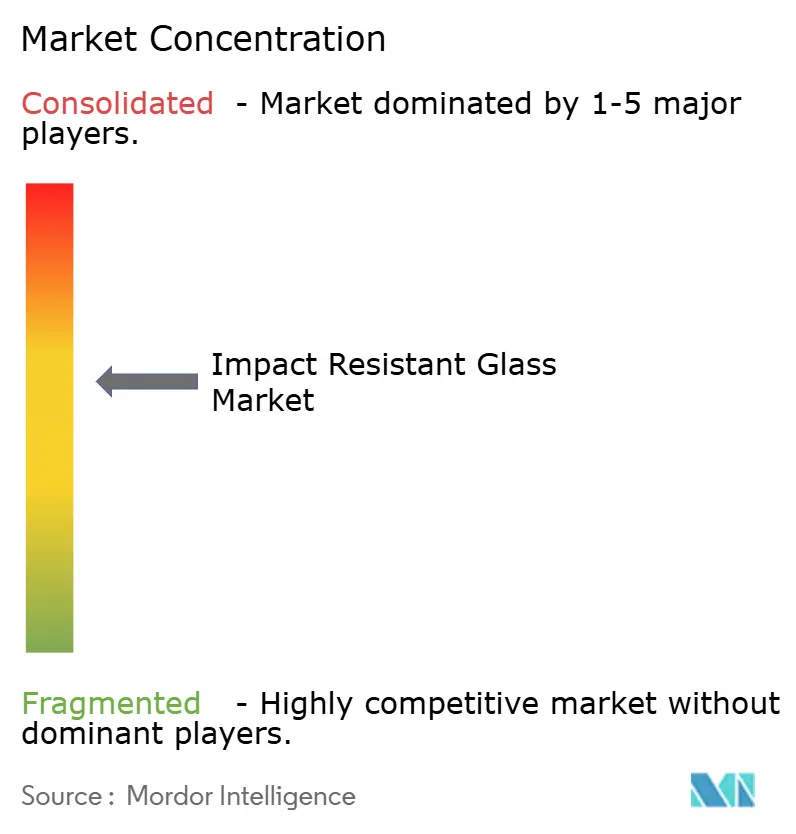
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro Resistente a Impacto pela Mordor Intelligence
O tamanho do mercado de vidro resistente a impacto foi avaliado em USD 32,68 bilhões em 2025 e estima-se que cresça de USD 34,67 bilhões em 2026 para atingir USD 46,59 bilhões até 2031, a uma CAGR de 6,08% durante o período de previsão (2026-2031). A crescente intensidade das tempestades, as normas mais rígidas de envidraçamento na construção civil e no setor automotivo, e os incentivos crescentes das seguradoras mantêm a demanda aquecida mesmo onde os custos de capital permanecem elevados. A Ásia-Pacífico lidera em volume graças a programas de construção em larga escala, enquanto a América do Norte gera crescimento com preços premium à medida que a Flórida, o Texas e a Louisiana ampliam as zonas de detritos transportados pelo vento. O segmento laminado permanece dominante devido aos benefícios de retenção de fragmentos, embora as linhas de temperagem com custo otimizado estejam ganhando impulso. As montadoras automotivas instalam vidros mais leves e compatíveis com sensores para atender às metas de eficiência dos veículos elétricos, enquanto os governos investem em infraestrutura resistente a explosões que empurra a fronteira tecnológica. No geral, os fabricantes com amplos portfólios de P&D e múltiplas atualizações de fornos conquistam participação de mercado à medida que os fabricantes menores enfrentam dificuldades com as oscilações nos preços de energia e maiores necessidades de capital de giro.
Principais Conclusões do Relatório
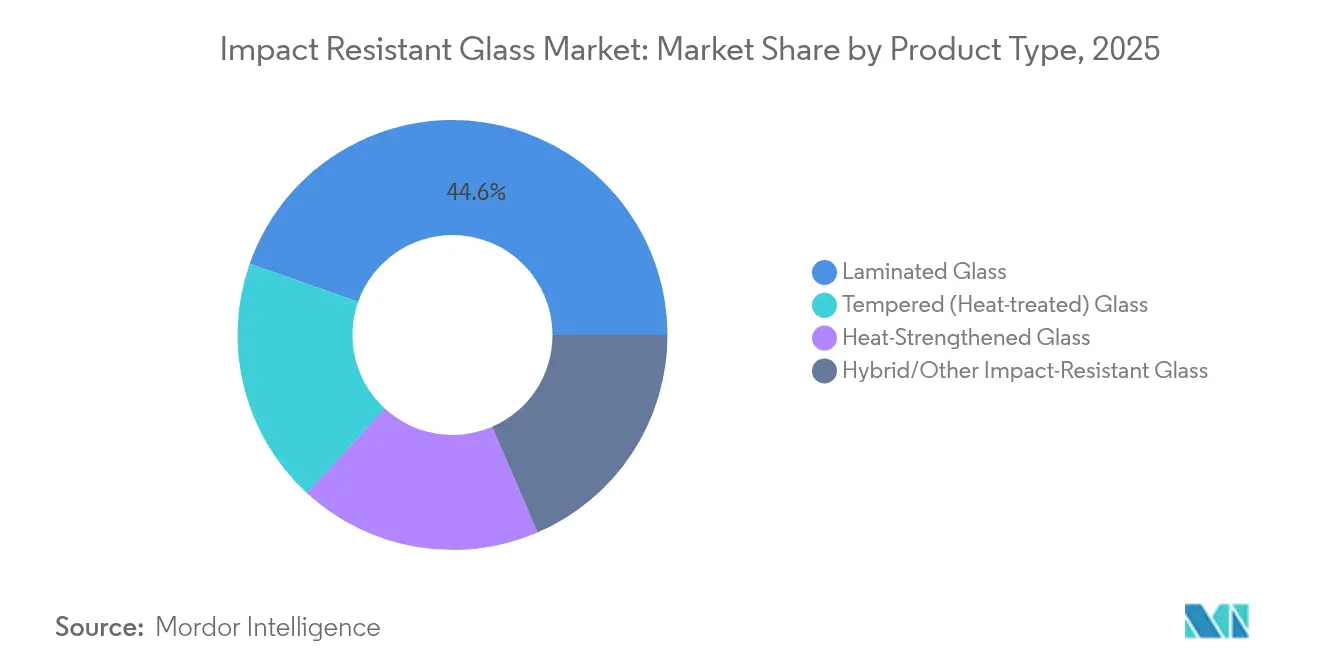
- Por tipo de produto, o vidro laminado detinha 44,62% da participação do mercado de vidro resistente a impacto em 2025, enquanto o vidro temperado deve expandir a uma CAGR de 7,39% até 2031.
- Por camada intermediária, o polivinil butiral capturou 48,63% da receita em 2025; as camadas intermediárias de ionoplasto registram o crescimento mais rápido a uma CAGR de 7,46% até 2031.
- Por aplicação, fachadas, paredes cortina e janelas responderam por 40,74% do tamanho do mercado de vidro resistente a impacto em 2025, enquanto se projeta que para-brisas e vidros laterais avancem a uma CAGR de 6,58% até 2031.
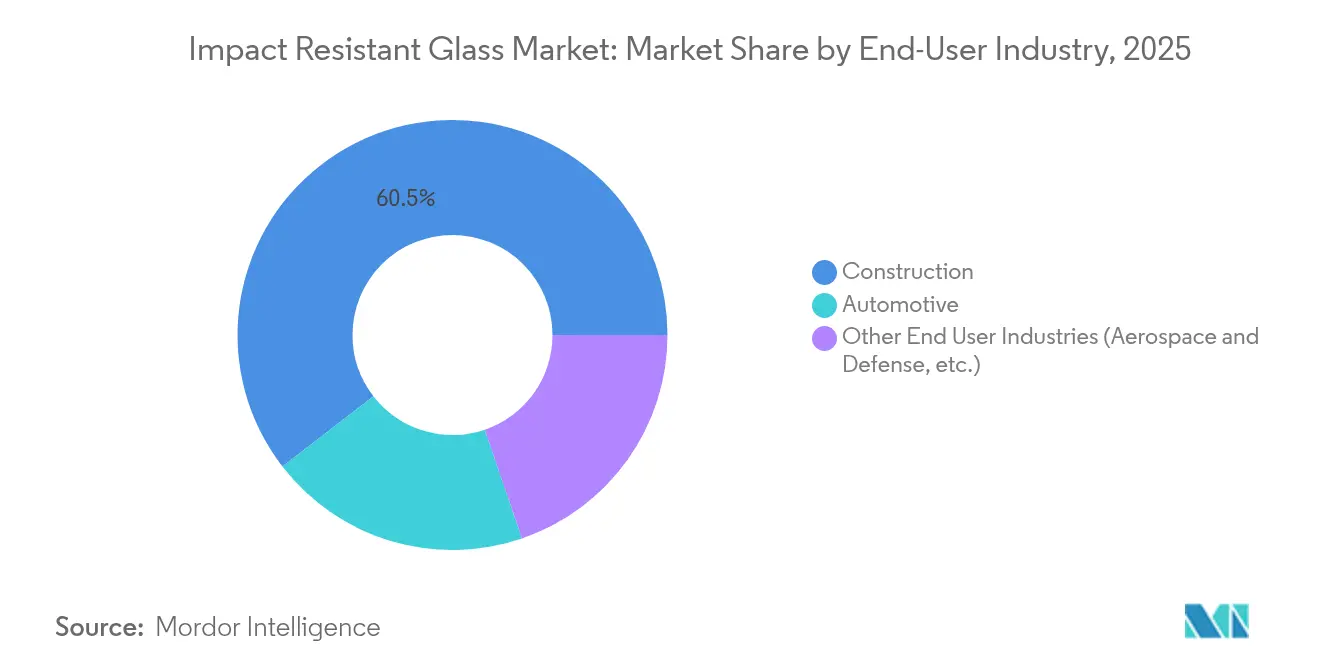
- Por setor de usuário final, a construção respondeu por 60,47% do tamanho do mercado de vidro resistente a impacto em 2025, enquanto o setor automotivo cresce mais rapidamente a uma CAGR de 7,18% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 39,88% da participação de receita em 2025; a região avança a uma CAGR de 7,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente na construção em regiões propensas a furacões | +1.8% | Costa do Golfo da América do Norte, Caribe, Sudeste Asiático | Médio prazo (2-4 anos) |
| Regulamentações mais rígidas de segurança em envidraçamento automotivo | +1.5% | Global, com implementação antecipada na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Investimentos em segurança de infraestrutura | +1.2% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Modernização para resiliência climática de edifícios legados | +1.0% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Médio prazo (2-4 anos) |
| Incentivos de prêmio de seguro para fachadas com classificação de impacto | +0.9% | Regiões propensas a furacões, principalmente América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente na Construção em Regiões Propensas a Furacões
As zonas de detritos transportados pelo vento mais amplas sob o Código de Construção da Flórida de 2023 obrigam os incorporadores a especificar envidraçamento capaz de suportar impactos de vento de 120 mph[1]Comissão de Construção da Flórida, "Código de Construção da Flórida Oitava Edição," Comissão de Construção da Flórida, flrules.org. A Louisiana e o Texas espelham essas atualizações, de modo que a demanda se estende além das Zonas Tradicionais de Furacões de Alta Velocidade. Os dados de sinistros após o Furacão Ian mostraram 75% menos indenizações para propriedades que utilizam janelas conformes. Os construtores enxergam um duplo retorno: danos reduzidos mais descontos de até 55% das seguradoras que compensam o capex incremental. Como resultado, o mercado de vidro resistente a impacto conquista especificação constante em novos projetos multifamiliares costeiros e escolas públicas. Os fornecedores ampliam as linhas laminadas na Geórgia e no Texas para reduzir os custos de frete e garantir entregas just-in-time nos canteiros de obras durante a temporada de tempestades.
Regulamentações Mais Rígidas de Segurança em Envidraçamento Automotivo
O Padrão Federal de Segurança de Veículos Motorizados 205 agora exige limiares de impacto mais elevados que acomodam câmeras e unidades de lidar integradas nos para-brisas[2]Departamento de Transportes dos EUA, "Padrão Federal de Segurança de Veículos Motorizados 205," Administração Nacional de Segurança no Tráfego Rodoviário, nhtsa.gov. O laminado Fusion5 da Corning atende a esses testes enquanto reduz o peso em 12% para suportar as metas de autonomia dos veículos elétricos. A Europa se alinha por meio das atualizações do ECE R43, e as plataformas das montadoras com lançamento em 2026 já incorporam vidros laterais laminados. Portanto, o mercado de vidro resistente a impacto se beneficia de lançamentos globais sincronizados que encurtam o retorno sobre novos investimentos em autoclaves. Os produtores de vidro de primeiro nível estão negociando contratos plurianuais com startups de veículos elétricos que preferem camadas finas de ionoplasto para óptica e rigidez.
Investimentos em Segurança de Infraestrutura
Os critérios revisados do Departamento de Defesa dos EUA especificam envidraçamento que suporta choque de explosão sem falha catastrófica. Pesquisadores da Universidade do Missouri alcançaram a mesma retenção de fragmentos com metade da espessura, aliviando as restrições de peso das paredes cortina. Tribunais governamentais, centros de dados e aeroportos adotam essas soluções, elevando o preço médio de venda por metro quadrado. O mercado de vidro resistente a impacto, assim, conquista pedidos que antes eram projetos de nicho de defesa, mas agora são predominantes no redesenvolvimento urbano. Os fabricantes integram equipamentos automatizados de teste de explosão para validar painéis grandes rapidamente e obter aprovações de aquisição federal.
Modernização para Resiliência Climática de Edifícios Legados
Os módulos de modernização INOVUES convertem unidades de dois painéis em vidro resistente a impacto de triplo painel, reduzindo a perda de calor em 50% enquanto abafam o ruído da rua. Os incentivos de concessionárias de energia em Massachusetts encurtam os prazos de retorno para menos de cinco anos, estimulando os portfólios de modernização em Boston e Cambridge. O Project Drawdown calcula 8,82 gigatoneladas de potencial de mitigação de CO₂ proveniente de modernizações generalizadas de vidro de alto desempenho até 2050. Os fundos imobiliários agora agrupam reformas de envidraçamento com isolamento de telhado e substituições de HVAC para obter certificação de títulos verdes, tornando o vidro resistente a impacto uma pedra angular das renovações de energia-plus. Para o mercado de vidro resistente a impacto, as fachadas legadas representam um pool de receita recorrente distinto dos voláteis ciclos de novas construções.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e capital | -1.4% | Global, afetando particularmente os mercados emergentes | Médio prazo (2-4 anos) |
| Volatilidade nos preços de matérias-primas e energia | -1.1% | Global, maior impacto em regiões intensivas em energia | Curto prazo (≤ 2 anos) |
| Restrições de reciclagem de laminados e aterros sanitários | -0.8% | Europa, América do Norte, Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Capital
As atualizações de fornos para linhas laminadas ou temperadas custam 30-40% mais do que as instalações básicas de vidro flotado, limitando a entrada de pequenos fabricantes. A Administração de Informações de Energia dos EUA relata que as plantas de vidro consomem 73% de gás natural e 24% de eletricidade, expondo-as a curvas duplas de preços de combustível[3]Administração de Informações de Energia dos EUA, "Pesquisa de Consumo de Energia na Manufatura," Administração de Informações de Energia dos EUA, eia.gov. Os dados do Índice de Preços ao Produtor mostram uma alta de 4,5% em 2024 que os contratantes resistem em repassar aos proprietários, comprimindo as margens. Consequentemente, apenas empresas multirregionais como a AGC podem justificar projetos de capital consecutivos que superam USD 300 milhões por local. Portanto, o mercado de vidro resistente a impacto corre o risco de gargalos de capacidade sempre que um grande forno fica offline para reconstrução.
Volatilidade nos Preços de Matérias-Primas e Energia
Os preços do polivinil butiral se movem com os petroquímicos, e as folhas de ionoplasto exigem um prêmio que desafia projetos com orçamento limitado. Os picos no preço spot do gás natural elevam os custos de fusão porque os banhos de vidro funcionam a 1.500 °C sem interrupção. O Departamento de Comércio dos EUA iniciou casos antidumping contra vidro flotado chinês e malaio, adicionando risco tarifário ao planejamento de abastecimento. Diante da incerteza, os conversores mantêm estoque extra de camada intermediária que imobiliza capital. Esses fatores restringem estratégias de preços agressivas e moderam a expansão no mercado de vidro resistente a impacto durante os ciclos de alta das commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vidro Laminado Lidera Apesar da Aceleração do TemperadoO vidro laminado reteve 44,62% da receita de 2025 e ancora o mercado de vidro resistente a impacto graças às camadas de polivinil butiral que mantêm os fragmentos intactos após o impacto. Os construtores em zonas costeiras e as montadoras que selecionam substratos para para-brisas dependem dessa característica para satisfazer as auditorias de código e segurança. O vidro temperado ganha velocidade a uma CAGR de 7,39% até 2031 porque os novos projetos de extinção por rolos melhoram a planeza e reduzem o consumo de energia. As inovações de produção permitem que os fabricantes forneçam painéis grandes a menor custo unitário, encorajando os arquitetos a especificar paredes temperadas em escritórios de médio porte. O vidro termoendurecido serve a uma lacuna estreita entre o recozido e o totalmente temperado, preferido para chapas de grande dimensão que enfrentam tensão térmica. A plataforma Temperlite da AGC oferece resistência a choques cinco vezes maior enquanto mantém a óptica de nível automotivo. Painéis híbridos especiais que incorporam compósitos de fibra entram em instalações de explosão e militares, mas hoje ainda formam uma pequena fatia do setor de vidro resistente a impacto.
Os formatos laminados de segunda geração integram camadas de ionoplasto que reforçam as montagens o suficiente para reduzir a espessura. Esse redesenho reduz o peso da fachada e diminui o tamanho do montante de alumínio. A mudança gera economias mensuráveis no enquadramento de paredes cortina e na mão de obra de instalação, elevando a economia do laminado mesmo quando os prêmios de preço da camada intermediária persistem. Assim, embora os volumes de vidro temperado possam crescer mais rapidamente, a receita laminada permanece robusta e sustenta grande parte do tamanho do mercado de vidro resistente a impacto até 2031.


Por Camada Intermediária:
A Dominância do PVB é Desafiada pela Inovação do IonoplastoO polivinil butiral comandou 48,63% da demanda de 2025. Seu histórico com ciclos de autoclave e reciclabilidade o mantém como a camada intermediária preferida para para-brisas e portas residenciais. A recente variante Saflex LiteCarbon Clear da Eastman reduz o carbono incorporado e mira créditos LEED para torres comerciais. As formulações de ionoplasto, no entanto, devem subir a uma CAGR de 7,46% à medida que seu alto módulo de cisalhamento permite pilhas de vidro mais finas e envidraçamento de veículos mais leve. As montadoras selecionam ionoplasto onde os dispositivos ópticos precisam de alinhamento preciso. As camadas intermediárias de EVA ganham participação em vidro fotovoltaico e fachadas inteligentes que carregam fiação porque as ligações de EVA suportam temperaturas localizadas mais elevadas. Testes acadêmicos confirmam rigidez do EVA comparável ao PVB, sugerindo adoção mais ampla quando o abastecimento escalar. O TPU e os laminados multicamadas ocupam nichos premium classificados para explosão onde o valor da especificação supera em muito o custo do material, diversificando ainda mais o mercado de vidro resistente a impacto.
Os incorporadores na Europa exploram biopolímeros para cumprir as diretrizes de economia circular que restringem a disposição em aterros de resíduos de PVB. Os projetos piloto de reciclagem trituram camadas intermediárias usadas em insumos para pisos e selantes, potencialmente aliviando os gargalos de descarte que pesam nos orçamentos de EHS das plantas de vidro. Até que os volumes comerciais surjam, o PVB permanece dominante, mas o marketing do ionoplasto ressalta sua retenção de transparência sob cargas elevadas de UV, um fator que ressoa em instalações tropicais.
Por Aplicação:
Fachadas Lideram Enquanto os Para-Brisas AceleramFachadas, paredes cortina e janelas representaram 40,74% do uso em 2025. Arquitetos urbanos especificam vidro do piso ao teto para maximizar a luz natural e alinhar-se com os padrões de design voltados ao bem-estar, uma tendência que mantém o mercado de vidro resistente a impacto integrado em todos os grandes projetos de uso misto em desenvolvimento. A renovação também é relevante; proprietários de imóveis retrofitam fachadas mais antigas para obter financiamentos verdes e reduzir o carbono operacional. Para-brisas e vidros laterais de veículos formam o segmento de crescimento mais rápido, com CAGR de 6,58%. As atualizações nos testes FMVSS 205 e a integração de displays head-up impulsionam a adoção de vidros laminados, aumentando a área média de vidro por veículo. Os SUVs elétricos amplificam essa curva, pois a demanda por tetos panorâmicos e vidros acústicos aumenta o conforto da cabine sem comprometer a segurança. Os pisos de envidraçamento estrutural e de vidro resistente a arranhões permanecem como nicho, mas demonstram a resistência e a rigidez máximas alcançáveis com intercamadas avançadas, promovendo a percepção de longo prazo do vidro como elemento tanto estrutural quanto de proteção.
Por Setor de Usuário Final:
A Força da Construção Encontra o Impulso AutomotivoA construção gerou 60,47% da receita global em 2025, impulsionada pelos requisitos do código de furacões na Flórida, no Texas e no Caribe. Os incorporadores de arranha-céus adotam envidraçamento contínuo para se destacar em skylines competitivos, alimentando volume constante no mercado de vidro resistente a impacto. Descontos das seguradoras de até 55% inclinam a economia do ciclo de vida em favor das fachadas laminadas, reforçando a adoção. O automotivo, embora menor, é o segmento de mais rápido crescimento a uma CAGR de 7,18% até 2031. A Fuyao Glass apoia essa perspectiva com USD 5,8 bilhões em novos fornos destinados principalmente a veículos elétricos que demandam painéis mais leves para maior autonomia. Para-brisas finos de ionoplasto e janelas laterais laminadas reduzem o ruído na cabine, melhoram a clareza das câmeras e atendem aos critérios emergentes de impacto para pedestres. Os pedidos do setor aerodefesa abrangem cabines balísticas e canopies de piloto, onde os orçamentos justificam pilhas multicamadas exóticas que geram margens muito superiores às dos projetos convencionais.
Os programas públicos de modernização nos Estados Unidos e na Europa também elevam a demanda de construção porque as câmaras municipais vinculam o licenciamento a resultados de resistência a tempestades e de economia de energia. Essa tendência compensa a fraqueza nos gastos discricionários dos proprietários de imóveis sempre que as taxas de juros sobem, ajudando a estabilizar o mercado de vidro resistente a impacto.
Análise Geográfica
Mercado de Vidro Resistente a Impacto da APAC
A Ásia-Pacífico contribuiu com 39,88% do valor de 2025 e deve registrar um CAGR de 7,62%. Os programas de infraestrutura da China, incluindo extensas estações de trem de alta velocidade, incorporam grandes claraboias laminadas que alimentam cargas de trabalho contínuas em fornos. O impulso das cidades inteligentes da Índia e o boom de torres comerciais ampliam o volume, enquanto as diretrizes de preparação para tempestades nas Filipinas e no Vietnã elevam a especificação de painéis resistentes a impacto em escolas e hospitais. A expansão em múltiplos locais da Fuyao Glass Industry Group, no valor de 9,1 bilhões de USD, aumenta a capacidade de float e a laminação a jusante, garantindo a otimização do frete regional e o fornecimento rápido para plataformas de exportação automotiva. Assim, os fornecedores da região moldam as normas de preços que se estendem para licitações globais e influenciam a trajetória do mercado de vidro resistente a impacto.
Mercado de Vidro Resistente a Impacto da América do Norte
A América do Norte ocupa o segundo lugar em tamanho. As regras mais abrangentes da Flórida sobre detritos transportados pelo vento aplicam-se a condados antes considerados de baixo risco, fortalecendo a visibilidade do pipeline. Os descontos de seguros ampliam o incentivo financeiro tanto para novas construções quanto para reformas. O fornecimento doméstico de float permanece restrito; o Registro Federal observa investigações antidumping sobre importações asiáticas, sugerindo possíveis repasses de custos que defendem o poder de precificação local. Montadoras no Michigan e no Tennessee reformulam as linhas de para-brisas para formatos laminados que integram sensores ADAS, reforçando a demanda além da construção costeira. Em conjunto, essas forças garantem um crescimento estável mesmo com a flutuação das contas de energia.
Mercado de Vidro Resistente a Impacto da Europa
A Europa avança como líder em sustentabilidade. O forno elétrico híbrido da Saint-Gobain na França reduz as emissões de CO₂ em 75%, e a produção se qualifica para certificações de construção de baixo carbono. Os programas da onda de renovação da UE liberam recursos para reformas de fachadas, canalizando mais painéis laminados para o estoque habitacional envelhecido. A Alemanha e a Áustria apoiam a integração de energias renováveis, de modo que o envidraçamento fotovoltaico laminado com EVA encontra adotantes iniciais. Simultaneamente, as especificações de vidro resistente a explosões para embaixadas e estações ferroviárias ganham força em meio a avaliações de segurança em evolução. As cadeias de fornecimento se beneficiam de fortes mandatos de reciclagem que pressionam os produtores a inovar em soluções de fim de vida para PVB, influenciando as escolhas de design de produtos em todo o mercado de vidro resistente a impacto.

Panorama regulatório
A demanda por vidro resistente a impactos é moldada por requisitos de vidros de segurança e testes de impacto que variam por região, sendo frequentemente incorporados aos códigos de construção. Nos Estados Unidos, a conformidade para vidros arquitetônicos em locais de risco é comumente demonstrada por meio da CPSC 16 CFR Part 1201 ou ANSI Z97.1, conforme referenciado pelo International Building Code (IBC). Atualizações da ASTM também estão apertando a linha de base técnica usada pelos fabricantes para qualificação e controle interno de fábrica, incluindo a ASTM F3007-24 (outubro de 2024) para testes de impacto por queda de bola em vidro laminado plano e a ASTM F3006-25 (maio de 2025) para especificações de resistência a impacto por queda de bola em vidros arquitetônicos laminados.
Os ciclos de atualização regulatória e de normas na Ásia e em órgãos internacionais estão adicionando novos pontos de verificação de conformidade para exportadores e fornecedores multirregionais. A China emitiu a GB/T 15763.2-2025 para materiais de vidro de segurança temperado (substituindo a versão de 2005, com cronograma de implementação indicado para 1º de agosto de 2026), o que aumenta a importância do planejamento de certificação específico por país para produtos temperados. No nível internacional, a ISO publicou a ISO 19916-4:2026 em maio de 2026, estendendo o teste padronizado de impacto por pêndulo e a classificação de segurança para vidros isolantes a vácuo (VIG), o que aumenta as necessidades de teste e documentação quando a resistência a impacto é combinada com alto desempenho térmico.
Análise da cadeia de valor
A cadeia de valor começa com minerais e aditivos upstream para o vidro float (areia de sílica, barrilha, cal, dolomita) e caco reciclado, passando então para a fusão e formação de alto consumo energético em linhas float. Os transformadores criam formatos resistentes a impactos por meio de tratamento térmico (temperamento ou reforço térmico) e laminação, onde o fornecimento de interlayer (PVB, ionoplástico/ionômero, EVA e outros polímeros) se torna um diferencial fundamental para a integridade pós-quebra, redução de espessura e compatibilidade óptica ou com sensores. Etapas de processamento como laminação em autoclave, acabamento de bordas e inspeção estão intimamente ligadas aos requisitos de teste de impacto e marcação incluídos nas normas de vidros de segurança específicas por região.
Na etapa downstream, a economia de distribuição e instalação tende a favorecer bases regionais de produção float e fabricação. Peças arquitetônicas de grande formato são caras de transportar e mais propensas a danos, o que leva os produtores a adotar hubs regionais e fornecimento just-in-time para plantas de construção e automotivas. A conformidade e a especificação fluem por arquitetos, engenheiros de fachada e equipes de vidraçaria OEM, com normas e orientações de design moldando a seleção de produtos, incluindo a CEN/TS 19100-4:2024 na Europa (publicada em maio de 2024) para seleção de vidro vinculada ao risco de lesão humana. As aquisições também são cada vez mais influenciadas pela documentação ambiental, com declarações EPD usadas em projetos comerciais para comparar perfis de carbono incorporado entre ofertas de produtos float, revestidos e laminados.
Cenário Competitivo
O mercado de vidro resistente a impacto apresenta consolidação moderada. AGC, Saint-Gobain e Fuyao comandam pegadas de manufatura em pelo menos três continentes, possibilitando acordos de abastecimento multirregional com empreiteiros globais. A Corning se diferencia por meio de processos de fusão proprietários que produzem laminados ultradelgados e de alta clareza. A Eastman fortalece o valor da camada intermediária com linhas de PVB de baixo carbono que se alinham com as metas de emissões incorporadas.
As joint ventures de P&D expandem a modelagem digital que prevê modos de ruptura em laminados de temperatura mista, reduzindo os ciclos de teste. As alianças de reciclagem, como a parceria da AGC com a ROSI, visam o uso de cullet de vidro solar e arquitetônico em ciclo fechado, atendendo aos mandatos circulares da UE. Os players regionais de médio porte focam em atualizações de temperagem e expertise em código local para atender a empreiteiros que buscam fornecimento just-in-time. Porém, o alto capital de fornos mantém as barreiras gerais de entrada proeminentes, de modo que o mercado de vidro resistente a impacto permanece moldado por um punhado de operadores ricos em P&D em vez de artesãos fragmentados.
Líderes do Setor de Vidro Resistente a Impacto
Saint-Gobain
AGC Inc.
Nippon Sheet Glass Co., Ltd
Vitro Architectural Glass
Guardian Industries Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vidro Resistente a Impacto
- AGC Inc.
- CGS Holding
- Eastman Chemical Company
- Fuyao Glass Industry Group
- Guardian Industries Holdings
- MITER Brands
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- Schott AG
- Şişecam
- Trulite
- Vitro Architectural Glass
- Xinyi Glass Holdings Limited.

Oportunidades de mercado e perspectivas futuras
Uma área de espaço em branco fundamental é o empacotamento harmonizado de conformidade para projetos globais que devem atender a múltiplos regimes de vidros de segurança (por exemplo, ANSI Z97.1 nos Estados Unidos, CAN/CGSB-12.1 no Canadá e referências de códigos de construção específicos por país). Em 2026, a atividade normativa criou um gatilho claro para fornecedores e laboratórios de teste renovarem os fluxos de qualificação e rotulagem: o Canadá lançou a CAN/CGSB-12.1-2026 (março de 2026) e a ANSI lançou uma versão atualizada da ANSI Z97.1-2026 (julho de 2026) que amplia elementos de escopo como vidros isolantes a vácuo (VIG) e consolida certas referências de intemperismo. Essas atualizações criam espaço para fabricantes que conseguem reduzir os ciclos de recertificação e fornecer pacotes de documentação prontos para código destinados a empreiteiros de fachadas e varejistas nacionais.
A localização da cadeia de suprimentos e as plataformas de produtos de menor carbono estão se traduzindo em trilhas concretas de investimento e diferenciação de produtos em vidros resistentes a impactos. Em julho de 2026, a Asahi India Glass (AIS) inaugurou uma planta de vidro float automotivo em Rajasthan e delineou um impulso de investimento mais amplo para localizar o fornecimento para o setor automotivo da Índia, apoiando prazos de entrega mais curtos para para-brisas e vidros laterais laminados à medida que o conteúdo de vidro nos veículos aumenta. Paralelamente, iniciativas de vidro float de baixo carbono incorporado e caco circular (incluindo matérias-primas recicladas) estão se tornando mais visíveis nas especificações dos compradores para edifícios comerciais, criando um caminho para sistemas laminados classificados por resistência a impacto que combinam segurança pós-quebra com reduções documentadas de carbono.
Recent Industry Developments in Mercado de Vidro Resistente a Impacto
- Julho de 2026: A Asahi India Glass (AIS) inaugurou uma planta de vidro float automotivo em Rajasthan e delineou um programa de investimento mais amplo para localizar a cadeia de suprimentos de vidro automotivo da Índia. A capacidade float adicional apoia as necessidades de laminação downstream para para-brisas e vidros laterais, reduzindo a dependência de importações e melhorando os prazos de entrega para programas OEM. A medida também fortalece as opções de fornecimento local para vidros de alto desempenho em impacto usados em veículos com maior área de vidro e requisitos ópticos mais rigorosos.
- Abril de 2026: A NSG Group lançou o Pilkington Mirai One, um vidro float arquitetônico posicionado com mais de 35% menos carbono incorporado do que o vidro float padrão. Ao expandir a disponibilidade de substratos de menor carbono, o lançamento apoia conjuntos laminados resistentes a impacto usados em especificações de fachadas e janelas que cada vez mais exigem documentação ambiental junto com o desempenho de segurança. Também amplia a base de materiais para transformadores que buscam combinar classificações de resistência a impacto com critérios de aquisição para construções sustentáveis.
- Outubro de 2024: A ASTM International lançou a ASTM F3007-24, um método de teste de resistência a impacto por queda de bola para vidro plano arquitetônico laminado. O método de teste atualizado reforça o controle de qualidade de fábrica e ajuda os fabricantes a alinhar as verificações de produção com o desempenho de impacto exigido nas especificações de vidros de segurança. Também influencia a forma como os fabricantes documentam a conformidade em projetos onde o teste de queda de bola é usado como ferramenta de triagem ou qualificação para produtos laminados.


Mercado de Vidro Resistente a Impacto Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a receita gerada pelo vidro resistente a impacto projetado para permanecer amplamente intacto após um impacto forte, o que contribui para proteger pessoas e propriedades em edificações e veículos.
Exclusões do escopo: Não inclui chapas de envidraçamento plástico independentes, como policarbonato monolítico ou acrílico, que não sejam combinadas com vidro.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vidro Laminado
- Vidro Temperado (Tratado Termicamente)
- Vidro Termoendurecido
- Vidro Resistente a Impacto Híbrido/Outros
- Por Camada Intermediária
- Polivinil Butiral (PVB)
- Polímero de Ionoplasto
- Etileno-Acetato de Vinila (EVA)
- Outras Camadas Intermediárias (Poliuretano Termoplástico (TPU), etc.)
- Por Aplicação
- Fachadas, Paredes Cortina e Janelas
- Envidraçamento Estrutural e Pisos
- Para-Brisas e Vidros Laterais
- Instalações de Segurança e Resistentes a Explosões
- Por Setor de Usuário Final
- Construção
- Automotivo
- Outros Setores de Usuário Final (Aeroespacial e Defesa, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o conjunto de demanda mensurável e para ancorar o modelo com dados públicos e reproduzíveis. Baseamo-nos em fontes como estatísticas de alvarás de construção e produção da construção civil de agências nacionais, atualizações de normas de eficiência energética e segurança em edificações de autoridades públicas, e dados de comércio que indicam os fluxos de vidro e materiais de intercamada.
Para conectar os fatores de demanda a valores monetários, revisamos referências mais amplas, incluindo registros de empresas, apresentações a investidores, sites de associações e cobertura jornalística de referência sobre furacões, temporadas de tempestades e programas de retrofit de resiliência. Quando pertinente, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de embarques de importação e exportação para verificar a disponibilidade de oferta e os movimentos de preços. Esses exemplos não são exaustivos, e revisamos outras fontes públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As conversas primárias foram utilizadas para confirmar o que é efetivamente comercializado como vidro resistente a impacto, como as especificações de envidraçamento variam por uso final e como o comportamento de preços se dá para configurações laminadas e escolhas de intercamada. Conversamos com um mix equilibrado de fabricantes, processadores, distribuidores e partes interessadas do lado da aplicação, de modo que as premissas da pesquisa documental pudessem ser corrigidas e trianguladas entre regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 18% | APAC: 44% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Participantes menores: 20% | Gerentes: 51% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma construção de cima para baixo, na qual os indicadores de construção civil e produção de veículos são traduzidos em um conjunto realista de demanda por envidraçamento, ajustado pelas taxas de adoção de especificações com classificação de impacto em zonas de alto risco. Uma vez definido esse conjunto de demanda, aplicamos faixas de preço médio de venda que refletem as configurações laminadas, as expectativas de espessura e classificação de desempenho, e o mix de novas construções versus substituições.
Para manter os totais fundamentados, realizamos verificações seletivas de baixo para cima, como conversões de área de vidro por projeto para valor, verificações de canais de distribuidores e sinais de capacidade e utilização do lado dos fornecedores, quando observáveis. As variáveis que tipicamente importam neste mercado incluem mapas de exposição a furacões e tempestades que moldam a aplicação de normas, a participação de edificações que utilizam vidro de segurança laminado, o momento do ciclo de substituição após eventos climáticos extremos, as mudanças no mix de intercamadas (PVB, EVA, ionoplasto) e as tendências de gastos regionais com construção.
Para as previsões, utiliza-se análise de cenários para que o modelo possa separar um caso base de ondas de retrofit mais agressivas após grandes tempestades, apoiado por opiniões de especialistas sobre a velocidade com que as normas e os requisitos de seguros estão se tornando mais rigorosos. Onde os dados públicos não conseguem quantificar plenamente uma variável, utilizamos faixas de premissas claramente declaradas, que são posteriormente refinadas por meio de feedback de entrevistas e verificações cruzadas com sinais observados de preço e volume.
Ciclo de Validação e Atualização de Dados
A validação ocorre em etapas, pois nenhum dado isolado explica completamente este mercado. Comparamos os resultados com sinais independentes, como atividade de construção, adições de capacidade anunciadas e movimentos de importação e exportação, e investigamos qualquer variação que pareça grande demais para ser explicada por preço ou mix.
Antes da aprovação final, o modelo passa por revisão por pares, na qual as premissas são rastreadas até as fontes e as notas de entrevistas, e quaisquer valores discrepantes motivam o recontato com os respondentes para esclarecimento. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças em normas, grandes impactos de tempestades ou movimentos acentuados nos preços de matérias-primas. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam uma visão atualizada, e não um retrato desatualizado.
Comparação do Tamanho do Mercado de Vidro Resistente a Impacto da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para vidro resistente a impacto podem parecer diferentes mesmo quando o tema parece o mesmo, pois as equipes fazem escolhas distintas sobre o que incluir, o ano de referência e como lidam com variações de preço e mix. As diferenças também decorrem do grau de vinculação do escopo a sinais reais de demanda da construção civil e de veículos, em vez de utilizar apenas premissas de crescimento de alto nível.
A principal diferença reside em se o envidraçamento plástico não vítreo é contabilizado junto com o vidro laminado e tratado; a Mordor Intelligence mantém o valor vinculado a soluções de impacto à base de vidro, excluindo chapas monolíticas de policarbonato e acrílico, que podem inflar os totais em definições mais amplas. Outro fator é a lógica de progressão do ano base e dos preços, pois algumas estimativas partem de um ano de referência diferente e podem aplicar uma rampa de retrofit mais acelerada ou um preço médio de venda combinado mais elevado sem verificá-lo em relação às especificações de projetos e ao cronograma de aplicação de normas regionais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 34,67 bilhões de USD (2026) | |
| Global Consultancy A | 32,11 bilhões de USD (2025) | Ancora a série um ano antes e pode aplicar uma taxa de crescimento mais elevada para 2026 em diante, o que pode deslocar os totais quando o momento do retrofit e a adoção orientada por normas não são reconstruídos a partir de indicadores de demanda local. |
| Industry Publisher B | 31,78 bilhões de USD (2025) | Utiliza um ano base e uma janela de previsão diferentes e pode combinar o escopo de usuários finais e as premissas de precificação de forma distinta, especialmente em relação ao mix de intercamadas e aos níveis de especificação de projetos entre regiões. |
Vistos em conjunto, a dispersão é explicada principalmente pelas escolhas de escopo e pelo ano utilizado para ancorar a precificação e a adoção, e não por um único fator de demanda. Ao manter o modelo rastreável aos conjuntos de demanda da construção civil e de veículos, além de verificações práticas sobre o preço médio de venda e as mudanças no mix de intercamadas, o número final permanece mais fácil de reproduzir e explicar durante o planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Vidro Resistente a Impacto?
O mercado está avaliado em USD 34,67 bilhões em 2026 e deve atingir USD 46,59 bilhões até 2031, refletindo uma CAGR de 6,08%.
Qual segmento lidera por tipo de produto?
O vidro laminado detém a maior participação de 44,62% porque sua camada intermediária mantém os fragmentos intactos, satisfazendo os rigorosos requisitos de segurança e código de furacões.
Qual é a região de crescimento mais rápido no Mercado de Vidro Resistente a Impacto?
A Ásia-Pacífico liderou com 39,88% da receita de 2025 e deve crescer a uma CAGR de 7,62%, impulsionada pelos programas de infraestrutura da China e pelo crescente portfólio de construção da Índia.
Por que o setor automotivo é o setor de usuário final de crescimento mais rápido?
As regulamentações atualizadas do FMVSS 205, as metas de redução de peso dos veículos elétricos e a necessidade de integrar câmeras e sensores nos para-brisas impulsionam a demanda de envidraçamento automotivo para uma CAGR de 7,18% até 2031.
Página atualizada pela última vez em:



