
ヘルスケアおよび医療画像処理におけるGPU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
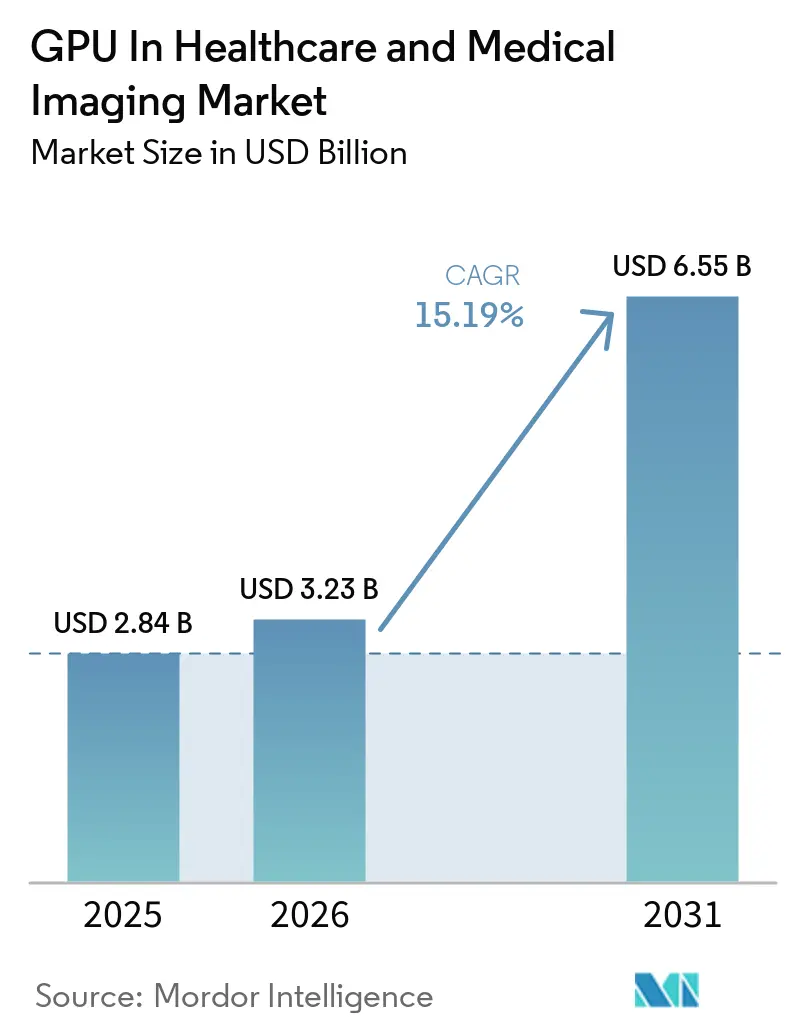
| 市場規模 (2026) | 3.23 十億米ドル |
| 市場規模 (2031) | 6.55 十億米ドル |
| 成長率 (2026 - 2031) | 15.19 % |
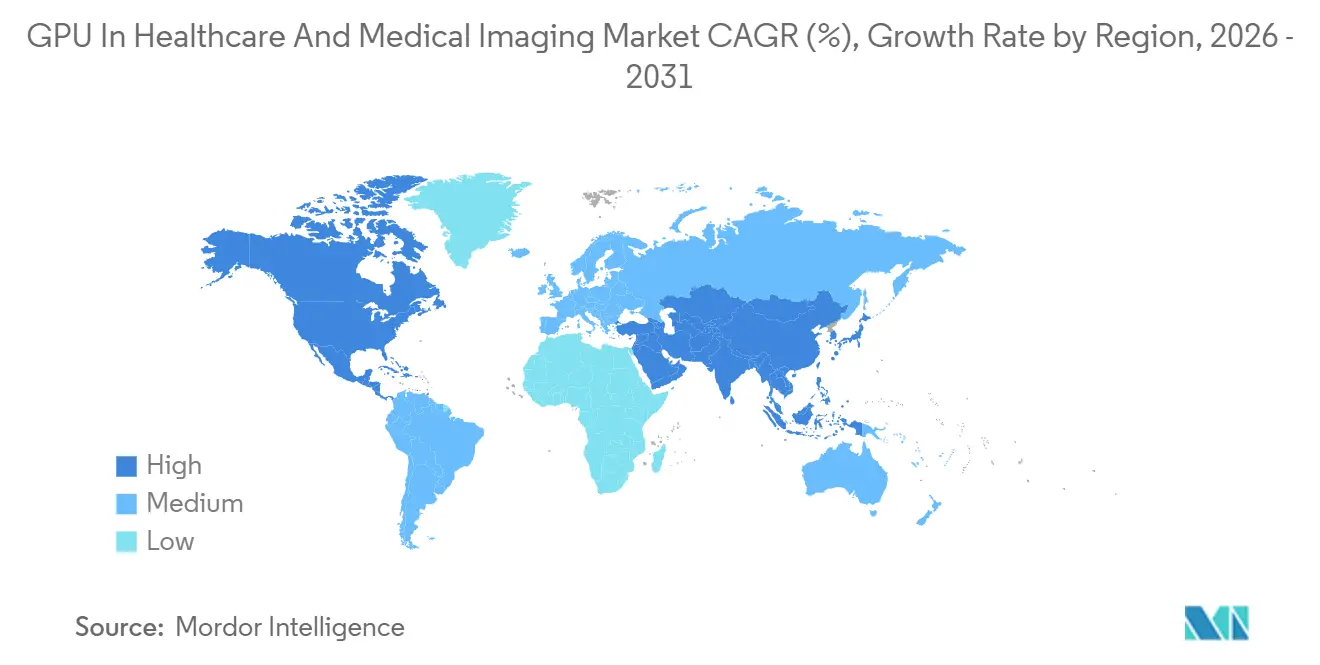
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケアおよび医療画像処理におけるGPU市場分析
ヘルスケアおよび医療画像処理におけるGPU市場規模は、2025年の28.4 ビリオン 米ドルから2026年には32.3 ビリオン 米ドルへと拡大し、2031年までに65.5 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 15.19%で成長すると予測されます。この成長は、病院が狭義の放射線科モデルから画像・ノミクス・臨床テキストを統合するマルチモーダル基盤モデルへと移行するにつれて、コンピューティング需要が急増していることを反映しています。ベンダー各社は、事前学習済みモデルと管理された規制文書をバンドルしたGPUアクセラレーション型プラットフォームで対応し、中堅プロバイダーへの参入障壁を低下させています。競争上の勢いは、液冷式H100クラスシステム、エッジ推論アプライアンス、クラウドGPUサブスクリプションに集中しており、それぞれレイテンシ、設備投資、データ主権に関する課題に対応しています。同時に、米国および欧州連合における規制の迅速化により承認タイムラインが短縮され、AI対応スキャナーおよび外科用ワークステーションのリフレッシュサイクルの加速が促されています。
主要レポートのポイント
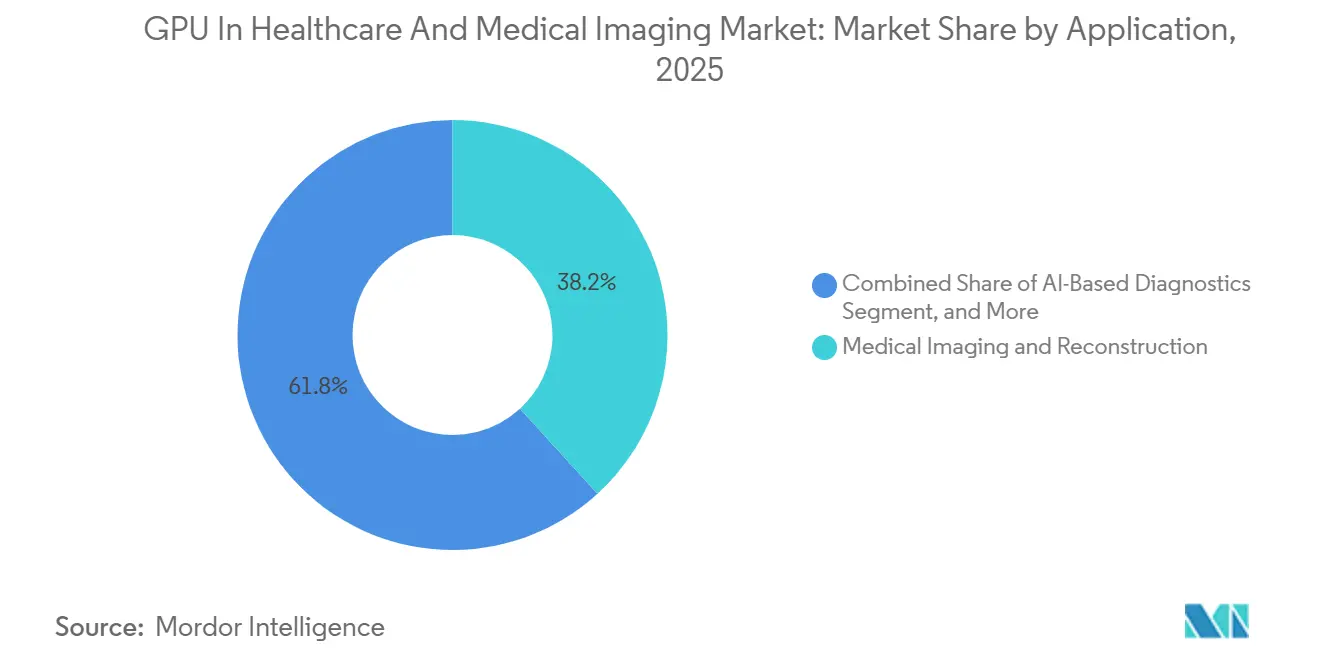
- アプリケーション別では、医用画像・再構成が2025年の医療・医用画像におけるGPU市場において38.22%のシェアでトップとなり、一方で創薬・シミュレーションは2031年にかけて最も高いCAGR 15.34%で拡大すると予測されています。
- 展開モデル別では、オンプレミスクラスターが2025年の医療・医用画像におけるGPU市場規模の51.45%を占め、クラウドベースの医療AIプラットフォームは2031年にかけて最も高い成長率15.73%を記録すると予測されています。
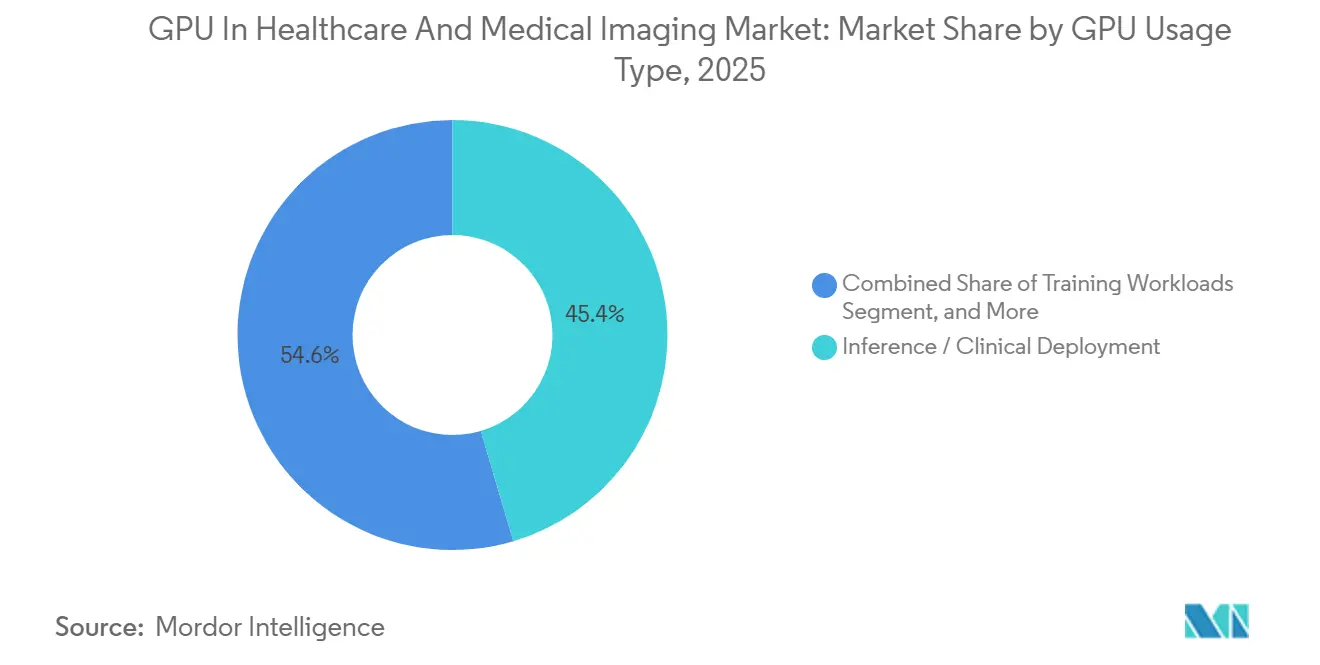
- GPU使用用途別では、推論・臨床展開が2025年の医療・医用画像におけるGPU市場規模の45.43%のシェアを保持し、一方でトレーニングワークロードは2031年にかけて最も高いCAGR 15.62%を経験する見込みです。
- エンドユーザー別では、病院・診断センターが2025年の医療・医用画像におけるGPU市場規模の48.76%のシェアを獲得し、一方で製薬・バイオテク企業は2031年にかけて最も高いCAGR 15.42%で成長しています。
- 地域別では、北米が2025年の医療・医用画像におけるGPU市場シェアの40.67%を占め、アジア太平洋地域は予測期間中にCAGR 15.77%で最も急成長する地域となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 基盤モデル医用画像LLMの採用加速 | +3.8% | 北米と欧州での早期普及を伴うグローバル | 中期(2〜4年) |
| 放射線科と病理学を統合するマルチモーダルAI診断の急増 | +3.2% | アジア太平洋地域と北米での採用が最も強いグローバル | 短期(2年以内) |
| ゲノムシーケンシングコストが100米ドル以下に低下し、GPUクラウド需要を促進 | +2.9% | 北米と中国で特に顕著なグローバル | 短期(2年以内) |
| 米国と欧州におけるSaMDアルゴリズムの規制迅速化 | +2.4% | 北米と欧州、アジア太平洋地域への波及効果あり | 中期(2〜4年) |
| リアルタイム外科的可視化を可能にする病院エッジデータセンター | +1.7% | 北米と欧州、アジア太平洋地域の第1層都市で新興 | 長期(4年以上) |
| 生成的創薬スタートアップへのベンチャーキャピタル流入 | +1.9% | 北米と欧州に集したグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
基盤モデル医用画像LLMの採用加速
1,000万件以上の放射線スキャンで学習した基盤モデルは、CT、MRI、超音波にわたってゼロショット性能を発揮します。2025年のNature Communications誌の研究では、14の胸部病理クラスにおいて放射線科医レベルの感度が報告されましたが、リアルタイム展開には少なくとも640 GBの総メモリを持つGPU(グラフィックス・プロセッシング・ユニット)クラスターが必要でした。[1] そのため病院は、混合精度推論とマイクロ秒インターコネクトをサポートするH100クラスアクセラレーターに予算をシフトしています。トリアージアルゴリズムK243866のFDA認可は臨床的有用性を検証し、調達サイクルを短縮しました。しかし、解釈可能性の課題と液冷コストの上昇が、中堅施設での採用を制約しています。
放射線科と病理学を統合するマルチモーダルAI診断の急増
腫瘍学プログラムは、巨視的解剖学的パターンと微小バイオマーカーパターンを相関させるために、MRIボリュームと全スライド病理画像を統合することが増えています。2024年の欧州での展開では生検率が18%低下しましたが、40ギガピクセルのスライドを3Dスキャンと並行して処理するために16台のGPUクラスターが必要でした。EU AI法の透明性義務への準拠は、ISO 13485プロセスを持つベンーに有利に働きます。[2] 小規模なスタートアップは、アノテーション済みデータの確保と腫瘍委員会での5秒未満のレイテンシ要件の充足に苦労しています。
ゲノムシーケンシングコストが100米ドル以下に低下し、GPUクラウド需要を促進
シーケンシングコストは2024年後半にゲノムあたり99米ドルに低下し、世界のシーケンシング量は推定1,200万ゲノムへと倍増しました。各ゲノムは200 GBの生データを生成し、バリアントコーリングパイプラインは現在、48時間以内に完了しなければならないGPUアクセラレーテッドGATKワークフローに依存しています。クラウドベンダーはGPU容量を最適化されたバイオインフォマティクススタックとバンドルし、コンピューティングコストを30%削減しています。データ主権規則により、ラボは生データをオンプレミスで保持することを余儀なくされ、レイテンシとコストガバナンスを複雑にするハイブリッドアーキテクチャを推進しています。
米国と欧州におけるSaMDアルゴリズムの規制迅速化
FDAは、事前変更管理計画が普及するにつれて、2024年に510(k)経路の下で18件のAIベースSaMDアルゴリズムを認可しました。[3] ベンダーはより迅速に反復できるようになりましたが、市販後サーベイランス要件と2025年の過失訴訟は責任リスクを浮き彫りにしています。欧州では、MDRとAI法の二重準拠により技術ファイルの準備が最大18ヶ月に延長され、一部の速度向上を相殺していますが、それでも歴史的な承認サイクルは短縮されています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 医療データラベリング品質における持続的なボトルネック | -2.1% | 新興市場で特に深刻なグローバル | 中期(24年) |
| 中堅病院向けオンプレミスH100クラスGPUクラスターの高い総所有コスト | -1.8% | 北米と欧州で最も顕著なグローバル | 短期(2年以内) |
| PACS/RISとAI推論パイプライン間の相互運用性のギャップ | -1.3% | 成熟市場でレガシーシステムが普及しているグローバル | 長期(4年以上) |
| 大規模モデルトレーニングの炭素フットプリントに対する高まる精査 | -0.9% | 欧州と北米、アジア太平洋地域での新興懸念 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
医療データラベリング品質における持続的なボトルネック
放射線科部門は米国で15,000人の放射線科医不足に直面しており、外部委託ラベリングはアノテーター間の一致率が規制閾値を下回っています。多段階レビューワークフローはプロジェクトのタイムラインを最大9ヶ月延長し、一方でアクティブラーニングソリューションは依然としてGPUリソースを必要とし、リソースが制約されたクリニックに循環的な依存関係を生み出しています。
中堅病院向けオンプレミスH100クラスGPUクラスターの高い総所有コスト
完全に構成された8台のGPU H100ラックは最大40万米ドルのコストがかか、10.2 kWを消費し、年間電力費は89,000米ドルに相当します。5年間の総所有コストは、冷却改修を考慮する前でも、同等のクラウド展開より2.3倍高くなります。そのため病院はハイブリッドモデルを採用していますが、二重環境はガバナンスとデータ居住コンプライアンスを複雑にし、特に200ミリ秒未満の外科ナビゲーションワークロードにおいて課題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
画像処理が主導するが創薬が加速医用画像・再構成は、医療・医用画像におけるGPU市場規模において2025年の収益の38.22%を生み出し、CT再構成、MRIデノイジング、3D外科的可視化がGPU(グラフィックス・プロセッシング・ユニット)集約型の主力であることを再確認しました。AIベース診断は、糖尿病性網膜症、脳卒中トリアージ、肺塞栓症に対応する認可済みアルゴリズムとしてミックスを広げています。成長するゲノミクスパイプラインは、シーケンシング量が急増する中でリアルタイムバリアントコーリングにGPUを活用しています。創薬・シミュレーションは、より小さなスライスではありすが、数ヶ月ではなく数週間で数十億の化合物をスクリーニングする生成モデルに支えられ、最も速い成長を記録しています。
早期採用者は512台のGPUクラスターと拡散モデルを組み合わせてリード分子を特定し、従来の18ヶ月のスクリーニング期間をわずか6週間に短縮しています。医療ロボティクス・外科手術はまだ初期段階ですが、GPUアクセラレーテッドビジョンを使用して器具を誘導し、生体内で組織を分類するパイロット展開を通じて有望性を示しています。自律性と責任に関する規制の明確化が続くことで、2028年以降のさらなる普及が期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドが柔軟性で地位を確立オンレミスシステムは2025年の収益の51.45%を提供し、レガシーPACS統合と厳格なレイテンシ目標に支えられています。それにもかかわらず、クラウドベースの医療AIプラットフォームは最も急峻なCAGRを記録しており、サブスクリプションモデルが資本集約性を排除し、基盤モデルへの即時アクセスを提供しています。2025年の病院調査では、38%がすでに少なくとも1つのワークロードをパブリッククラウドリソースに移行していたことが示されました。
ハイブリッド戦略は、機密データをローカルに保持しながらトレーニングのためにクラウドにバーストする学術医療センターの間で主流となっています。クラウドベンダーは、専用の医療リージョンと契約レベルの監査ログで主権への懸念に対応し、信頼のギャップを縮小しています。医療・画像処理におけるGPU市場は、農村部の病院がマネージドサービスを好む一方、都市部の三次センターが時間的に重要なタスクのためにエッジクラスターを維持するにつれて、バランスを取り直し続けています。
GPU使用用途別:
推論が臨床現場でトレーニングを回る推論ワークロードは2025年の医療・医用画像におけるGPU市場規模の45.43%のシェアを占め、研究開発から本番AIへのシフトを確認しました。病院は現在、低精度推論、高メモリ帯域幅、消費電力削減に最適化されたGPU(グラフィックス・プロセッシング・ユニット)を優先しています。トレーニングの役割は、希少疾患データセットでの基盤モデルのファインチューニングのために継続しており、製薬の発見においても引き続き重要です。
可視化ワークロードは、より小さいながらも、外科チームがリアルタイム3D再構成とARオーバーレイを要求するにつれて重要性を増しています。2024年の放射線科ネットワークでは、V100ユニットをL40S GPU(グラフィックス・プロセッシング・ユニット)に置き換えた際にレイテンシが40%削減され、エネルギーとパフォーマンスの優位性が実証されました。そのためベンダーは、オンサイト転移学習のための十分なFP8スループットと推論効率のバランスを取ることで差別化を図っています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザータイプ別:
製薬・バイオテクが急成長病院・診断センターは2025年の収益の48.76%を提供し、専門医不足を緩和するAIトリアージ展開に支えられています。しかし、製薬・バイオテク企業は最も高いCAGRを示しており、数百万ドルのベンチャーラウンドを生成的化学クラスターに投入しています。2024年のあるスタートアップは、1日あたり1,000万件の分子相互作用をシミュレートするために2,048台のGPU環境に資金を提供し、12ヶ月未満の発見タイムラインを目標としています。
研究機関はイノベーションパイプラインとして機能し、データ移動を最小化するためにバイオバンクとコンピューティングを共同配置することが多いです。テレメディシン・デジタルヘルスプロバイダーは最小のグープですが、エッジGPU(グラフィックス・プロセッシング・ユニット)がポイントオブケア診断を可能にする新興経済圏で急速に拡大しています。これらのエンドユーザーダイナミクスが合わさって、医療・医用画像におけるGPU市場の幅広い需要の多様性を維持しています。
地域分析
北米のヘルスケアおよび医療画像処理におけるGPU市場
北米は2025年に40.67%の収益シェアを占め、ヘルスケア市場におけるGPUをリードしました。これは、密度の高い学術・医療エコシステム、ベンチャー資金調達、および2024年以降18件のSaMDアルゴリズムを承認した合理化されたFDA 510(k)プロセスによって推進されています。米国の主要都市圏では、放射線科および病理学アプリケーション向けに液冷式H100クラスターを導入しており、カナダは遠隔地コミュニティへアクセスを目的としたクラウドベースの遠隔医療に投資しています。メキシコの民間病院チェーンはAI診断を採用してサービスの差別化を図っていますが、規模はまだ限定的です。
アジア太平洋地域のヘルスケアおよび医療画像処理におけるGPU市場
アジア太平洋地域は2031年まで最も成長の速い地域です。中国の「健康中国2030」計画では、ITの近代化に500 ビリオン 人民元(70 ビリオン 米ドル)が充当され、GPUを活用した画像処理および遠隔医療が優先されています。インドの国家デジタルヘルスミッションは、14億人の人口を対象にAIトリアージを統合しており、150ミリ秒未満のレイテンシを持つ地域クラウドゾーンが求められています。日本と韓国はロボット支援手術および精密腫瘍学に注力し、成熟した償還制度を活用しています。規制の多様性は依然として存在しますが、NMPAやCDSCOなどの地域規制機関はリスクベースのSaMD承認に向けて動いています。
EMEAおよび南米のヘルスケアおよび医療画像処理におけるGPU市場
欧州は中程度のシェアを保持しており、厳格なMDRおびAI法への準拠が技術文書の準備期間を長くする一方で、市場の信頼性を高めることを特徴としています。ドイツ、英国、フランスは国家放射線ネットワークを通じて導入をリードしています。南米および中東・アフリカは規模が小さいものの、ブラジルおよびアラブ首長国連邦でのパイロットプログラムは、特に結核スクリーニングおよび糖尿病性網膜症検出における関心の高まりを示しています。
競争環境
医療・医用画像におけるGPU市場は中程度に集中しています。NVIDIAはCUDAソフトウェアスタックと画像OEMとの深い統合を通じて最大のシェアを維持しています。AMDとIntelは代替エコシステムを推進していますが、CUDAへの慣性が急速なシェア獲得を妨げています。クラウドハイパースケーラーはGPU時間単価と事前学習済みモデルカタログで競争し、総コストを最大40%削減するマルチイヤー割引を提供しています。
医療機器OEMはスキャナーに独自のAIコプロセッサを組み込み、再構成速度と電力効率での差別化を図っています。Cerebras SystemsとGraphcoreは、スパースモデルに対して優れたパフォーマンス対消費電力比を約束するウェーハスケールおよびIPUアーキテクチャを推進していますが、限られたツーリングが採用を研究センターに限定しています。規制上の実績が主要な差別化要因として浮上しており、病院はISO 13485認証実証済みの市販後サーベイランス能力を持つパートナーを好みます。
ホワイトスペースの機会には、オンデバイス推論を備えたバッテリー駆動超音波、低リソースデジタル病理学向けエッジアクセラレーター、患者データを集中化せずに病院間でトレーニングする連合学習プラットフォームが含まれます。2024年の特許出願では、商業化された場合に競争の境界を再形成する可能性のある連合アーキテクチャが詳述されました。
最近の産業開発事情 ヘルスケアおよび医療画像処理におけるGPU市場
- 2026年4月:NVIDIAはClara Holoscan 2.0をリリースし、80ミリ秒未満のレイテンシで外科ロボティクス向けのMI300Xサポートを追加しました。
- 2026年3月:Amazon Web ServicesはHealthImaging-Edgeを発売しました。これはハイブリッド展開のためにAWS HealthImagingリージョンと同期するラックスケールGPUアプライアンスです。
- 2026年2月:Siemens HealthineersはCT向けDL-Reconstruct Ultraを導入し、組み込みGPUでのリアルタイム画像処理を提供しながら放射線量を半減させました。
- 2026年1月:Google Cloudは、生成的創薬ワークロード専用のH100クラスターを備えたHIPAA対応リージョンをテキサスに開設しました。
グローバルヘルスケアおよび医療画像処理におけるGPU市場レポートのスコープ
医療・医用画像におけるGPU市場は、医療アプリケーションにおける計算効率を向上させるためにGPU(グラフィックス・プロセッシング・ユニット)を活用する産業セグメントに関するものであり、主に医用画像、診断、研究に焦点を当てています。
医療・医用画像におけるGPU市場レポートは、アプリケーション(医用画像・再構成、AIベース診断、ゲノミクス・バイオインフォマティクス、創薬・シミュレーション、医療ロボティクス・外科手術)、展開モデル(オンプレミス(病院・ラボ)、クラドベース医療AIプラットフォーム、ハイブリッド)、GPU使用用途(トレーニングワークロード、推論・臨床展開、可視化・レンダリング)、エンドユーザータイプ(病院・診断センター、製薬・バイオテク企業、研究機関、テレメディシン・デジタルヘルスプロバイダー)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 医用画像・再構成 |
| AIベース診断 |
| ゲノミクス・バイオインフォマティクス |
| 創薬・シミュレーション |
| 医療ロボティクス・外科手術 |
| オンプレミス(病院・ラボ) |
| クラウドベース医療AIプラットフォーム |
| ハイブリッド |
| トレーニングワークロード |
| 推論・臨床展開 |
| 可視化・レンダリング |
| 病院・診断センター |
| 製薬・バイオテク企業 |
| 研究機関 |
| テレメディシン・デジタルヘルスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| アジア太平洋その他 | |
| 南米 | |
| 中東・アフリカ |
| アプリケーション別 | 医用画像・再構成 | |
| AIベース診断 | ||
| ゲノミクス・バイオインフォマティクス | ||
| 創薬・シミュレーション | ||
| 医療ロボティクス・外科手術 | ||
| 展開モデル別 | オンプレミス(病院・ラボ) | |
| クラウドベース医療AIプラットフォーム | ||
| ハイブリッド | ||
| GPU使用用途別 | トレーニングワークロード | |
| 推論・臨床展開 | ||
| 可視化・レンダリング | ||
| エンドユーザータイプ別 | 病院・診断センター | |
| 製薬・バイオテク企業 | ||
| 研究機関 | ||
| テレメディシン・デジタルヘルスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| アジア太平洋その他 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
医療・医用画像におけるGPU市場の現在の規模はどのくらいですか?
ヘルスケアおよび医療画像処理におけるGPU市場は2025年に28.4 ビリオン 米ドルに達し、2031年まで拡大を続ける見込みです。
2026年から2031年にかけての市場成長率はどのくらいですか?
医療・医用画像におけるGPU市場の2026年から2031年にかけてのCAGRは15.19%と推定されており、医用画像AI、ゲノミクス、創薬ワークロードからの需要に牽引されています。
2031年にかけて最も強い成長を示すアプケーションはどれですか?
創薬・シミュレーションは、生成的化学と分子シミュレーションプラットフォームがGPUクラスターを拡大して前臨床タイムラインを短縮するにつれて、最も速く成長すると予測されています。
中堅病院がクラウドGPUにシフトしている理由は何ですか?
クラウドGPUサービスは初期設備投資を削減し、規制文書を含み、弾力的なコンピューティング容量を提供することで、病院が32万〜40万米ドルのハードウェア投資を回避するのに役立ちます。
最も急成長する地域はどこですか?
アジア太平洋地域が成長をリードすると予測されており、中国とインドの医療デジタル化プログラムおよびAI対応テレメディシンプラットフォームの採用拡大に支えられています。
より広い採用を妨げている主な技術的ボトルネックは何ですか?
高品質なデータラベリングが主要なボトルネックであり、一貫性のないアノテーションはデータセット準備を最大9ヶ月延長し、モデルの精度に悪影響を与える可能性があります。