
GPU液浸冷却市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2031) | 3.27 十億米ドル |
| 成長率 (2026 - 2031) | 27.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGPU液浸冷却市場分析
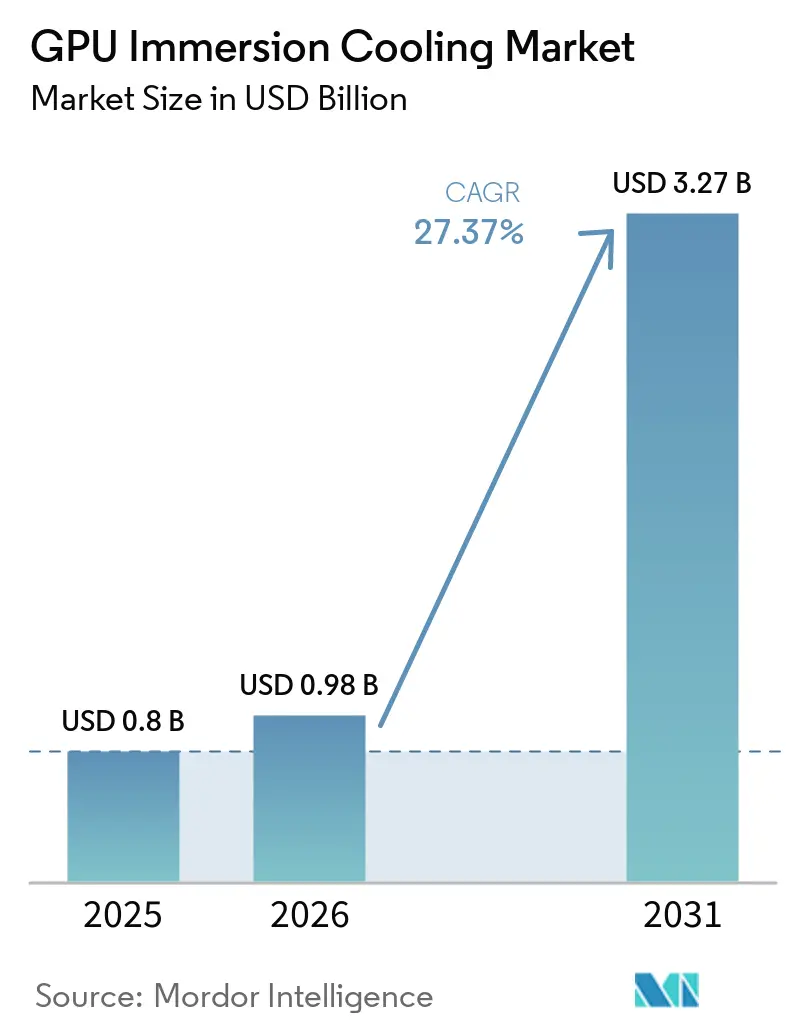
GPU液浸冷却市場規模は、2025年の8.0億米ドルから2026年には9.8億米ドルへと拡大し、2031年までに32.7億米ドルに達する見込みで、2026年から2031年にかけてCAGR 27.37%で成長すると予測されています。AIアクセラレーターの急速な進歩により、ラック密度が100キロワットを超える水準に達しており、従来の空冷システムでは過大なフロアスペースおよびHVACコストなしにはこの水準を満たすことができません。液浸技術はPUE(電力使用効率)を1.02~1.08の範囲まで低下させ、エネルギー消費を最大40%削減し、蒸発による水需要をなくすという優位性を持ち、高電力料金地域においてペイバック期間を2年未満に圧縮します。GPUサプライヤーおよびサーバーOEMは現在、液浸対応リファレンスデザインを出荷しており、誘電体流体の価格は2024年以降20~30%下落し、資本集約度が低下して対象顧客基盤が拡大しています。中国、欧州連合、およびワシントン州における規制上の義務が、液体ベース冷却の総所有コスト面での優位性をさらに高めています。
主要レポートのポイント
- 液浸タイプ別では、シングルフェーズソリューションが2025年のGPU液浸冷却市場において79.22%のシェアを占めてリードし、ツーフェーズシステムは2031年にかけてCAGR 27.54%で成長すると予測されています。
- ソリューションタイプ別では、タンクおよび関連システムが2025年の収益の56.45%を占め、液浸最適化GPUサーバーはCAGR 27.66%で拡大すると予測されています。
- 導入形態別では、ハイパースケールおよびクラウド施設が2025年のGPU液浸冷却市場において64.67%のシェアを獲得しており、カーボンプライシングがレトロフィットを加速させる中、エンタープライズセグメントはCAGR 27.56%に向かっています。
- GPU電力密度別では、300~700ワットクラスが2025年のGPU液浸冷却市場において52.23%のシェアを保持し、次世代アクセラレーターを背景に700ワット超セグメントはCAGR 27.64%を記録すると見込まれています。
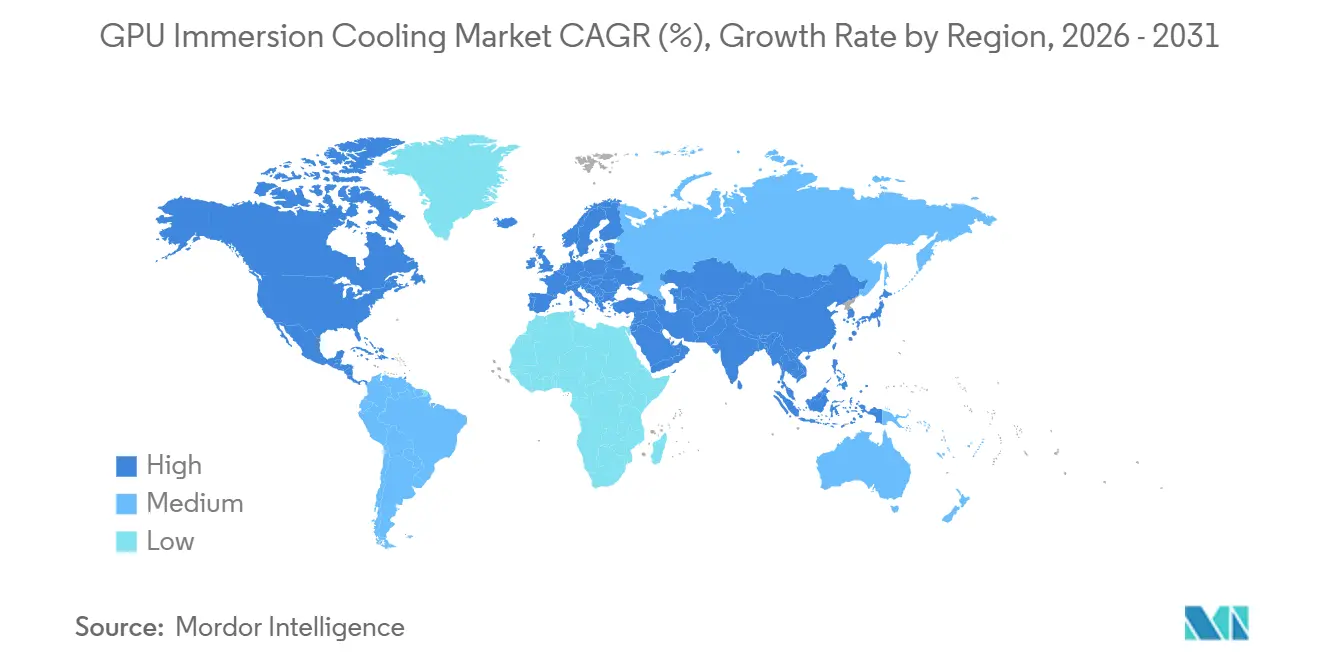
- 地域別では、アジア太平洋が2025年に67.34%のシェアを占め、厳格なPUE規制に後押しされて2031年にかけてCAGR 28.05%で成長する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIトレーニング施設におけるラック電力密度の増大 | +6.8% | 北米およびアジア太平洋に最大の影響を持つグローバル | 短期(2年以内) |
| データセンターのサステナビリティ規制の加速 | +5.2% | 欧州、北米、およびアジア太平洋 | 中期(2~4年) |
| 水不足による液体不使用冷却の採用促進 | +4.1% | 中東・アフリカ、米国西部、オーストラリア、およびインド | 中期(2~4年) |
| 合成誘電体流体のコスト曲線の低下 | +3.9% | アジア太平洋および北米で最も急速に低下するグローバル | 短期(2年以内) |
| OEMによる液浸対応GPUリファレンスデザインのリリース | +3.5% | 北米およびアジア太平洋が主導するグローバル | 短期(2年以内) |
| カーボンプライシング政策による空冷との総所有コスト格差の拡大 | +3.2% | 欧州、アジア太平洋、および一部の米国州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIトレーニング施設におけるラック電力密度の増大
NVIDIAの内部ロードマップによると、現在132キロワットを供給するGB200 NVL72ラックは、2028年までに1ラックあたり240~800キロワットの範囲まで大幅にスケールアップする見込みです。[1]ただし、これらの高負荷に対応するためには、大型プレナムや補助ハンドラーの導入を含む空調インフラへの大幅な強化が必要です。これらのコンポーネントは施設の電力の相当部分を消費し、総エネルギー使用量の約40~50%を占める可能性があります。これに対し、液浸冷却ソリューションはより省エネルギーな代替手段を提供し、PUE(電力使用効率)値を1.02という低水準に維持することを可能にします。このアプローチは、10メガワット容量の施設において年間エネルギー消費量を最大40%削減できる可能性があり、高性能コンピューティング環境への採用に向けた説得力のある根拠を示しています。
データセンターのサステナビリティ規制の加速
2026年以降、欧州エネルギー効率指令は、エネルギー消費量が1メガワットを超えるサイトに対して熱の再利用を義務付けます。この規制は、欧州の都市部において液体冷却システムをデフォルトのソリューションとして事実上確立するものです。[2]ドイツでは、同指令により最低30%の熱回収が義務付けられており、省エネルギーへの移行がさらに強調されています。同様に、ワシントン州は2027年までにPUE(電力使用効率)1.2未満を達成するという厳格な目標を設定しており、中国は2026年までに新規ハイパースケールデータセンターの建設においてPUE 1.25未満の基準を満たすことを義務付ける規制を導入しています。これらの拘束力のある規制の枠組みが液浸冷却技術の広範な採用を促進しており、世界的なエネルギー効率基準における重大な変革を示しています。
水不足による液体不使用冷却の採用促進
キロワット時あたり最大3リットルの水を消費する蒸発塔は、水不足に直面している地域において重大な運用上の課題をもたらします。米国地質調査所のデータによると、米国西部の郡の40%が高水ストレス状態にあると分類されています。こうした状況に対応するため、アリゾナ州やネバダ州などの州の公益事業者は、水資源へのさらなる負担を軽減するために蒸発塔の新規接続に制限を設けています。一方、ドライクーラーと統合されたクローズドループ液浸システムは、水消費量を約90%削減するという高効率なソリューションを提供します。この大幅な水使用量の削減は、シンガポールのグリーンマーク認証プログラムやインドのドラフトスター評価制度など、インフラおよび技術開発における環境に配慮した実践の促進を目指すサステナビリティ重視のイニシアチブから大きな関心を集めています。[3]
合成誘電体流体のコスト曲線の低下
2025年、3MのNovecラインが市場から撤退したことで、Shell、Engineered Fluids、その他の企業がプレゼンスを拡大する機会が生まれました。この市場の変化により、シングルフェーズ合成流体の価格が顕著に低下し、現在は1リットルあたり18~25米ドルの範囲となっており、2年前に観察された45~90米ドルという大幅に高い範囲と比較されます。同時に、ミネラルオイルブレンドの価格競争力も高まり、現在の価格は1リットルあたり3~12米ドルとなっています。これらの進展により、100キロワットタンクに関連する流体コストが大幅に低下し、2024年の推定12,000米ドルから2026年には9,000米ドル未満に下落しました。この削減により、特に中堅オペレーターにとっての財務的障壁が効果的に低下し、リソースをより効率的に配分し、運用能力を潜在的に強化することが可能になっています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 液浸冷却システムに関するフィールドサービス技術者の不足 | -2.8% | インド、東南アジア、中東・アフリカで特に深刻なグローバル | 短期(2年以内) |
| ティア1クラウドプロバイダーにおける長期的な認定・検証サイクル | -2.3% | 北米および欧州のハイパースケールデータセンターオペレーター | 中期(2~4年) |
| 新しいPFASフリー冷却剤を巡る規制上の不確実性 | -1.9% | 欧州および米国 | 中期(2~4年) |
| レトロフィット液浸導入における高い初期設備投資 | -1.7% | 北米および欧州のレガシーデータセンター施設 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
液浸システムに関するフィールドサービス技術者の不足
液浸冷却では、誘電体流体の化学的性質の管理、溶存ガス分析の監視、液体充填エンクロージャー内でのホットスワップサーバーメンテナンスの実施など、従来のデータセンタートレーニングカリキュラムには存在しない能力が技術者に求められます。機器メーカーは認定プログラムを開始することで対応しており、Green Revolution Coolingは2022年にElectroSafe パートナープログラムを導入し、2025年までに世界で200名以上の技術者を認定しましたが、予測される導入パイプラインを支えるには依然として不十分です。スキルギャップは新興市場で最も深刻であり、データセンターインフラは急速に拡大しているものの、技術教育インフラが遅れをとっています。インドの電子情報技術省は業界団体と連携して液浸冷却トレーニングモジュールの開発に取り組んでいますが、広範な展開は2027年まで見込まれていません。
ティア1クラウドプロバイダーにおける長期的な認定サイクル
ハイパースケーラーは一般的に、新しい冷却アーキテクチャを承認・実装する前に12~18ヶ月のパイロットプログラムを実施します。例えば、マイクロソフトは14ヶ月のトライアルを完了した後、4,600基のGPUシステムの2025年展開を計画しました。一方、アマゾンはツーフェーズ冷却設計の評価をまだ進めている段階です。これらの設計は10,000時間を超えるタンクの平均故障間隔(MTBF)を要求しており、追加的な課題をもたらし、市場採用の全体的なペースを遅らせています。オープンコンピュートプロジェクトが提供するオープン標準が利用可能であるにもかかわらず、これらの厳格な要件が市場における移行の遅延に寄与しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
液浸タイプ別:
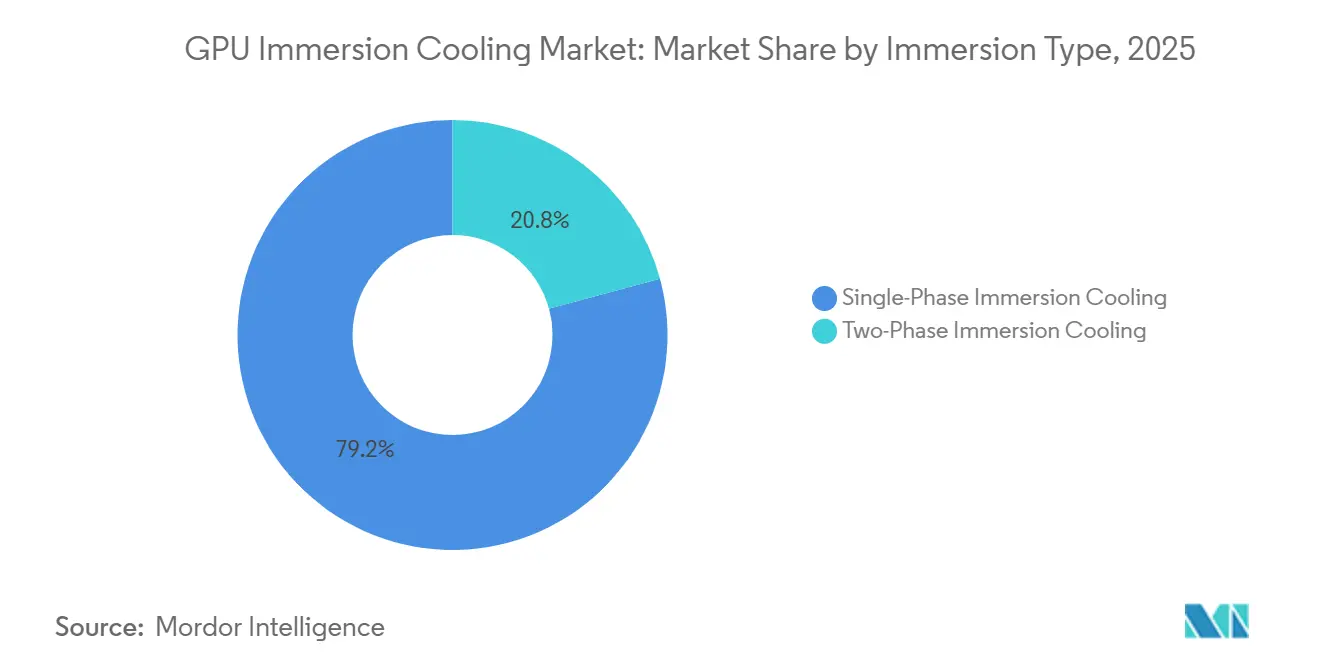
超高密度クラスターにおけるツーフェーズシステムの台頭シングルフェーズ技術は2025年のGPU(グラフィックスプロセッシングユニット)液浸冷却市場シェアの79.22%を占め、運用の簡便さと低い流体コストから支持されてます。既存のチラーと統合でき、エンタープライズのレトロフィットに適しています。ツーフェーズ液浸は1ラックあたり150キロワット超を処理する潜熱沸騰を実現し、CAGR 27.54%が予測されており、シングルフェーズが熱的上限に達するフロンティアAIクラスターに理想的です。
マイクロソフトのGB300クラスターなどのハイパースケールパイロットでは、ツーフェーズラックがポンプを排除しながらPUE 1.06で動作していることが示されています。トレードオフとして、フッ素化流体の高価格とPFAS規制の迫りくる影響が残ります。それでも、ラック電力密度の上昇とアクティブポンピングの排除により、高電力料金地域においてツーフェーズの採用が急速に拡大すると予測されています。
ソリューションタイプ別:
サーバーOEMによる液浸最適化の垂直統合2025年、タンクおよび外部システムはGPU液浸冷却市場の総収益の56.45%を占め、既製サーバーに対応するよう特別に設計されたモジュラーポッドへの需要の高まりを示しています。このトレンドは、データセンターインフラにおける柔軟でスケーラブルなソリューションへの需要の増大を反映しています。誘電体流体は安定した継続的な収益源に貢献していますが、全体的な価値に占めるシェアは比較的小さいままです。液浸最適化グラフィックスプロセッシングユニットサーバーは、OEMによるファクトリーシールドシャーシの採用に後押しされ、大幅なCAGR 27.66%を達成すると予測されています。これらのシャーシはサードパーティタンクの必要性を排除し、設置プロセスを合理化して設置済みシステムで10~15%のコスト削減を実現します。
SupermicroのHGX B300は、Dell、HPE、Lenovoの同等製品とともに、コンデンサーやドリップレスクイックディスコネクトなどの高度な機能を統合しています。ただし、これらのイノベーションにより独自の流体エコシステムが確立され、相互運用性が制限される可能性があります。予測メンテナンス分析と熱再利用統合をソリューションに組み込んでいるベンダーが競争上の優位性を獲得しています。これらの強化は、垂直統合に向けた市場のシフトと一致しており、競争が激化する市場において企業が差別化を図ることを可能にしています。
導入形態別:
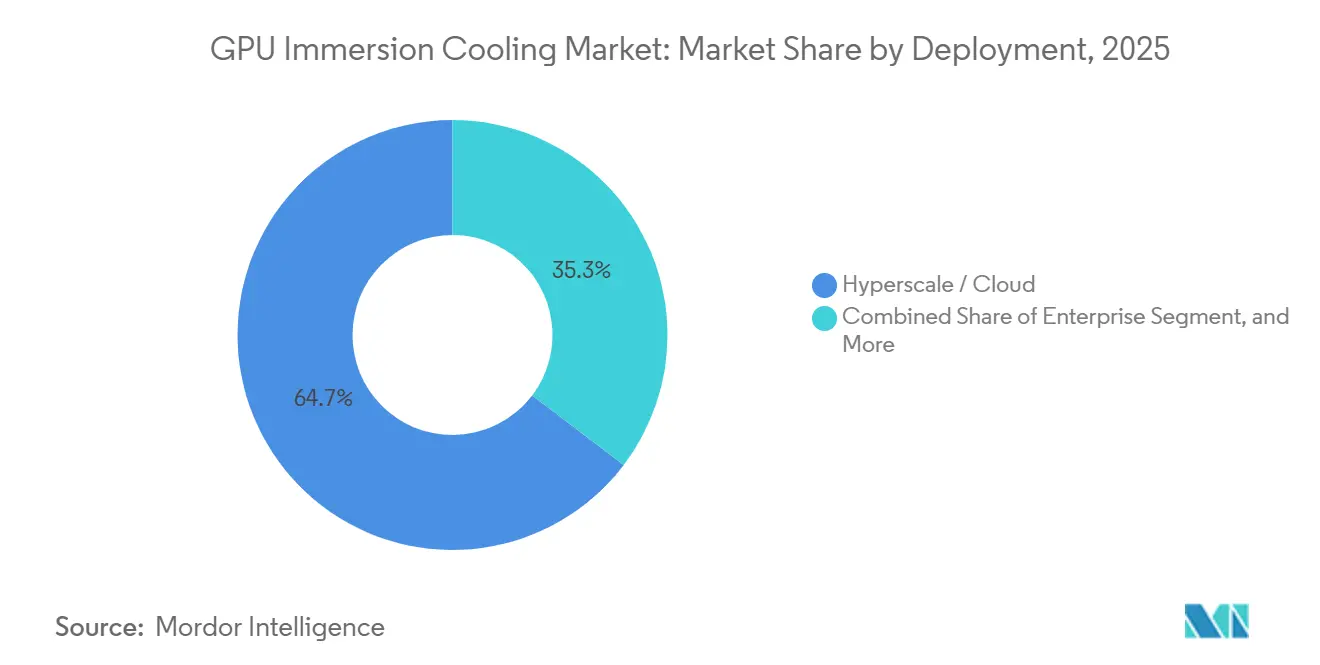
カーボンプライシングの影響によるエンタープライズセグメントの加速2025年、ハイパースケーラーはマルチメガワット規模で稼働するAIトレーニングクラスターの展開を主な原動力として、支配的な64.67%の市場シェアを確保すると予測されています。この優位性は、GPU液浸冷却市場において大規模AIワークロードをサポートできる高性能コンピューティングインフラへの需要の増大を示しています。同時に、エンタープライズセグメントは大幅な成長が見込まれており、市場シェアはCAGR 27.56%で拡大すると予測されています。この上昇傾向は、EU排出権取引制度や台湾のカーボンフィーなどの規制措置が実効電力コストを押し上げていることに起因しており、これらのコスト上昇がペイバック期間を効率的な24~30ヶ月に短縮することで液浸冷却技術の採用を加速させています。
さらに、ターンキーのクーリング・アズ・ア・サービスモデルが銀行、製薬、製造などの業界で支持を集めています。社内に熱管理の専門知識を持たないことが多いこれらのセクターは、冷却ニーズを効率的に満たすために外部ソリューションへの依存を高めています。さらに、政府および研究機関の高性能コンピューティング(HPC)サイトはニッチながら戦略的に重要なセグメントを形成しています。これらの機関は液浸冷却技術を積極的にパイロット導入しており、エクサスケールコンピューティングロードマップに沿った広範な実装への道を切り開くアーリーアダプターとして位置づけられています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
GPU電力密度別:
アクセラレーターロードマップを反映する700ワット超セグメント2025年、主にNVIDIAのH100およびAMDのMI300Xによって牽引される300~700ワット範囲のグラフィックスプロセッシングユニットは、GPU液浸冷却市場において支配的な52.23%のシェアを保持しています。このセグメントは技術の進歩と高性能コンピューティングソリューションへの需要の増大から引き続き恩恵を受けています。一方、300ワット未満のセグメントは、レガシーアクセラレーターが現代のパフォーマンス要件を満たせないために段階的に廃止されるにつれて縮小しています。700ワット超カテゴリーは、CAGR 27.64%という大幅な成長が予測されています。この成長は、従来の空冷システムを非実用的にし、ダイレクト・トゥ・チップ冷却をわずかに有効な程度にとどめるB200やGB200モデルなどの1,000ワットクラスGPUの登場によって促進されています。
ワット数の増加に伴い、液浸冷却は補助ブロワーシステムを必要とせずにラック構成が200キロワットを超えることを可能にする線形スケーラビリティを提供する重要なソリューションとして台頭しています。さらに、トレーニングと推論ワークロードの両方を統合する統合クラスターの採用により、独立した空冷推論ファームの必要性が排除されています。この技術的シフトは運用効率を高め、展開のすべての段階にわたって液浸冷却ソリューションを実装するビジネスケースを強化し、最適なパフォーマンスとコスト効率を確保しています。
地域分析
アジア太平洋地域 GPU液浸冷却市場
アジア太平洋地域は、2025年にグラフィックス・プロセッシング・ユニット液浸冷却市場において67.34%のシェアで首位を占め、2031年までに28.05%のCAGRを記録する見込みである。中国は2026年までにPUE 1.25未満を義務付けており、10メガワット超の新規施設においては液冷の採用が強制される。日本のグリーントランスフォーメーションリーグは液冷に対して税額控除を付与し、シンガポールのグリーンマークは蒸発式冷却水の排除に対してボーナスポイントを加算する。インドは2027年以降に導入が見込まれる液浸インセンティブを含むスター評価制度の策定を進めている。
北米 GPU液浸冷却市場
北米は米国のハイパースケーラーを中心に第2位に位置する。ワシンン州のPUE 1.2未満法およびカリフォルニア州の改訂タイトル24エネルギーコードは、新規プロジェクトにおける液浸の採用を促進している。マイクロソフトの132キロワットラックはPUE 1.06を達成し、商業的実現可能性を実証した。カナダおよびメキシコもパイロット展開を進めている。
EMEA・南米 GPU液浸冷却市場
欧州の動向は、法定廃熱再利用義務および1メトリックトン当たり60〜90ユーロ(70〜105米ドル)の炭素コストによって形成されている。ドイツは廃熱回収率30%を義務付け、英国はPUE開示の義務化に関するコンサルテーションを実施中であり、フランスは地域熱統合への資金援助を行っている。南米および中東・アフリカ地域は黎明期にあるものの、高い電力価格、水不足、および国家AIプログラムを背景に導入意欲が高まっており、ブラジルは関税インセンティブの検討を進め、アラブ首長国連邦は国家AI戦略に向けた液浸冷却のパイロット導入を実施している。
競合環境
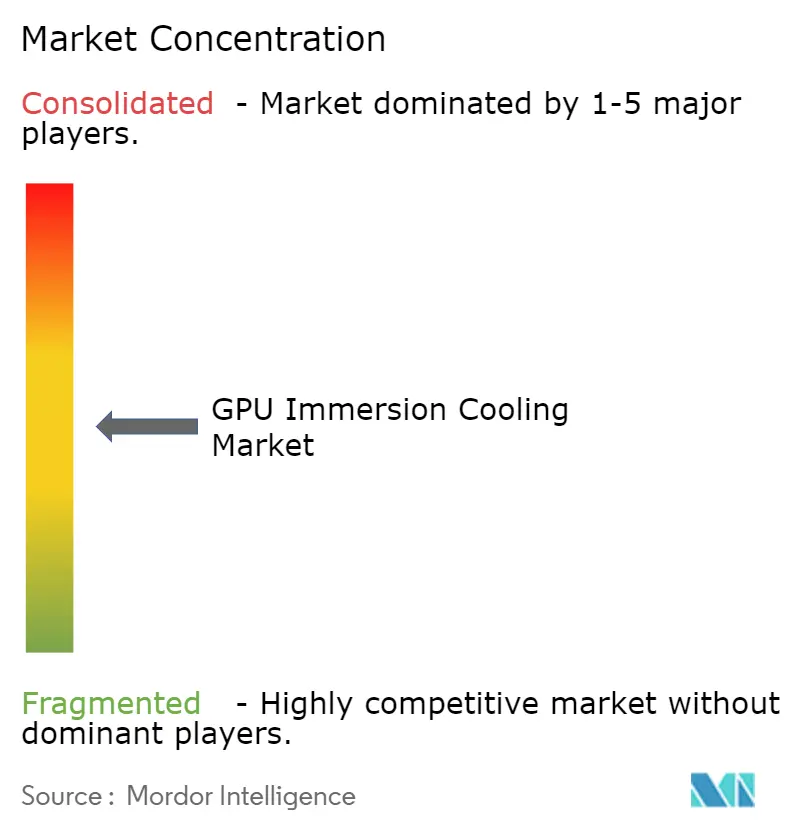
GPU液浸冷却市場では、まだ形成途上の価値連鎖においてシステムインテグレーター、流体サプライヤー、OEMが競い合っており、競争は中程度です。Green Revolution Cooling、LiquidStack、Submerはベンダー非依存の購入者を対象としたモジュラータンクとターンキーサービスを提供しています。流体スペシャリストでは、特にShellとEngineered Fluidsがパフォーマンスとフリー認証で競い合っており、ShellのDLC Fluid S3の2025年ローンチが価格競争を引き起こしました。
サーバーOEMであるDell、HPE、Lenovo、Supermicro、Fujitsuは現在、液浸対応シャーシをバンドルしており、サプライチェーンを圧縮してマージンを上流にシフトさせています。独自の流体エコシステムは顧客のロックインを生み出しますが、スイッチングコストを高め、ハイパースケールとの関係を持つ既存プレイヤーに有利に働きます。
熱再利用統合とエッジコンピューティングにおいてホワイトスペースの機会が生まれており、コンパクトなタンクが通信会社のセントラルオフィスや移動式軍事基地に適合します。AsperitasやDCXなどの小規模参入者はコンテナ型およびポップアップシステムに注力しており、オープンコンピュートプロジェクトの標準がベンダーロックインを削減していますが、認定サイクルと資本要件は依然として資金力のある既存プレイヤーに有利に働いています。
GPU液浸冷却産業のリーダー企業
-
Submer Technologies SL
-
Green Revolution Cooling Inc.
-
LiquidStack Inc.
-
Asperitas B.V.
-
Shell plc (Immersion Fluids)
- 注:主要企業の掲載順は順位を示すものではありません。
GPU液浸冷却市場 このレポートでカバーされる企業
- Submer Technologies SL
- Green Revolution Cooling Inc.
- LiquidStack Inc.
- Asperitas B.V.
- Midas Immersion Cooling
- Engineered Fluids LLC
- Shell plc (Immersion Fluids)
- ZutaCore
- Hypertec Immersion Cooling
- Fujitsu Limited
- Dell Technologies Inc. (OEM Immersion-Ready Servers)
- Lenovo Group Limited
- Hewlett Packard Enterprise Company
- NVIDIA Corporation (Reference Designs)
- Super Micro Computer Inc.
- Gigabyte Technology Co., Ltd.
- Wiwynn Corporation
- Allied Control Ltd.
- DCX - The Liquid Cooling Company
- ExaScaler Inc.
最近の産業開発事情 GPU液浸冷却市場
- 2026年3月:Submer Technologiesは、エネルギー効率指令の則に適応するコロケーションサイトを対象に、英国およびアイルランド全域で液浸ソリューションを展開するためにHammer Distributionとパートナーシップを締結しました。
- 2026年3月:UNICOM EngineeringとGreen Revolution Coolingは、ハイパースケールおよびエンタープライズユーザー向けにシングルベンダーの液浸パッケージを提供するための協力関係を拡大しました。
- 2026年1月:Shellは、Starship Hybrid 3.0誘電体流体を使用した液浸バッテリー冷却を実証するためにトリプル10チャレンジを開始しました。
- 2025年12月:Supermicroは、ファクトリーシールドチャンバーを搭載したHGX B300液冷システムの量産出荷を開始しました。
グローバルGPU液浸冷却市場レポートの範囲
GPU液浸冷却市場は、グラフィックスプロセッシングユニット(GPU)への液浸冷却技術の応用に特化した産業セグメントに関するものです。このアプローチは、グラフィックスプロセッシングユニットを特別に設計された誘電体流体に浸漬させることで、従来の空冷または液冷方式と比較してより効率的な放熱を実現します。
GPU液浸冷却市場レポートは、液浸タイプ(シングルフェーズ液浸冷却、ツーフェーズ液浸冷却)、ソリューションタイプ(液浸冷却タンク/システム、誘電体流体、液浸最適化GPUサーバーシステム)、導入形態(ハイパースケール/クラウド、エンタープライズ、政府および研究機関(HPC))、GPU電力密度(300W未満、300W~700W、700W超)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| シングルフェーズ液浸冷却 |
| ツーフェーズ液浸冷却 |
| 液浸冷却タンク/システム |
| 誘電体流体 |
| 液浸最適化GPUサーバーシステム |
| ハイパースケール/クラウド |
| エンタープライズ |
| 政府および研究機関(HPC) |
| 300W未満 |
| 300W~700W |
| 700W超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| 南米その他 | |
| 中東・アフリカ |
| 液浸タイプ別 | シングルフェーズ液浸冷却 | |
| ツーフェーズ液浸冷却 | ||
| ソリューションタイプ別 | 液浸冷却タンク/システム | |
| 誘電体流体 | ||
| 液浸最適化GPUサーバーシステム | ||
| 導入形態別 | ハイパースケール/クラウド | |
| エンタープライズ | ||
| 政府および研究機関(HPC) | ||
| GPU電力密度別 | 300W未満 | |
| 300W~700W | ||
| 700W超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
2031年のGPU液浸冷却市場規模の予測は?
市場は2026年の9.8億米ドルから成長し、2031年までに32.7億米ドルに達すると予測されています。
予測期間中のツーフェズ液浸冷却の成長速度は?
ツーフェーズソリューションは2026年から2031年にかけてCAGR 27.54%を記録すると予測されており、熱制御のための潜熱沸騰を必要とする150キロワット超のラックによって牽引されています。
2031年まで採用をリードする地域はどこですか?
アジア太平洋は、中国のPUE 1.25未満の義務付けおよび日本のグリーントランスフォーメーションインセンティブに支えられ、最大かつ最も急成長する地域であり続けると見込まれています。
エンタープライズデータセンターが液浸冷却に移行している理由は?
カーボンプライシングコストの上昇と誘電体流体価格の低下により、ペイバック期間が約2年に短縮され、総所有コストの削減を求めるエンタープライズにとって液浸が財務的に魅力的になっています。
現在の液浸システム導入における主な障壁は何ですか?
フィールドサービス専門知識の不足、ハイパースケールの長期的な認定サイクル、PFASフリー冷却剤を巡る規制上の不確実性、および高いレトロフィット設備投資コストが依然として広範な採用を遅らせています。
液浸冷却はサステナビリティ指標をどのように改善しますか?
PUEを1.02という低水準で実現し、蒸発による水使用量のほとんどを排除し、空冷システムと比較して年間エネルギーを30~40%削減することで、世界的に厳格化する効率規制の達成をオペレーターに支援します。