
セキュア アクセス サービス エッジ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
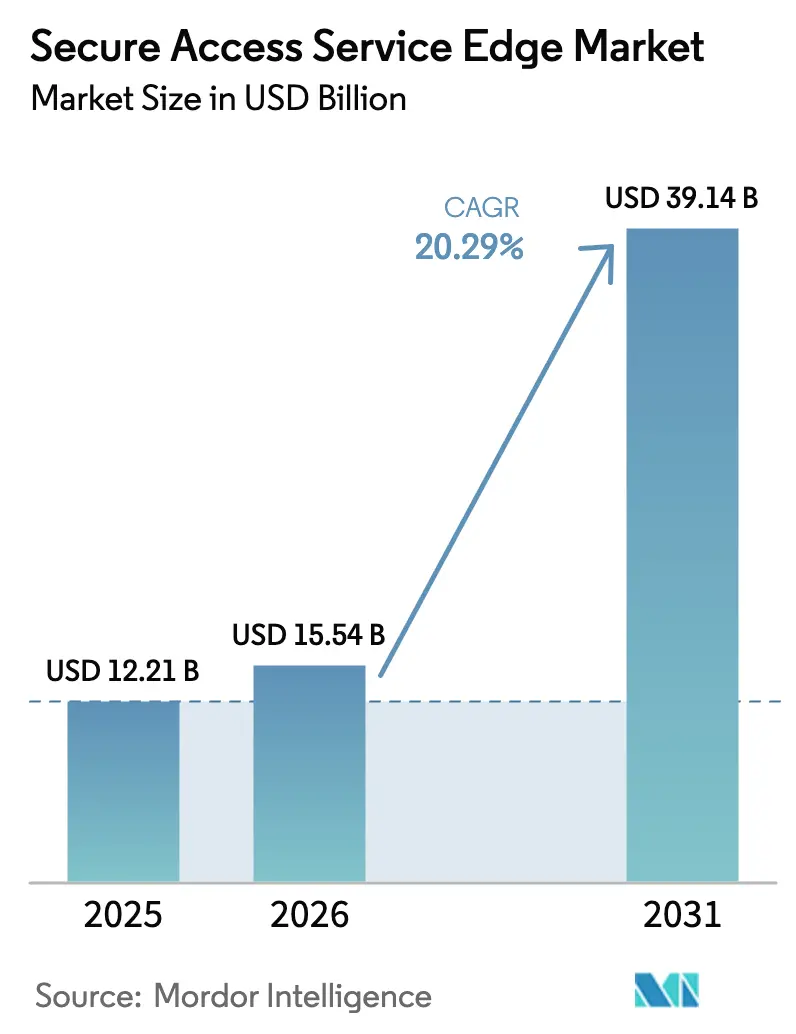
| 市場規模 (2026) | 15.54 十億米ドル |
| 市場規模 (2031) | 39.14 十億米ドル |
| Growth Rate (2026 - 2031) | 20.29 % |
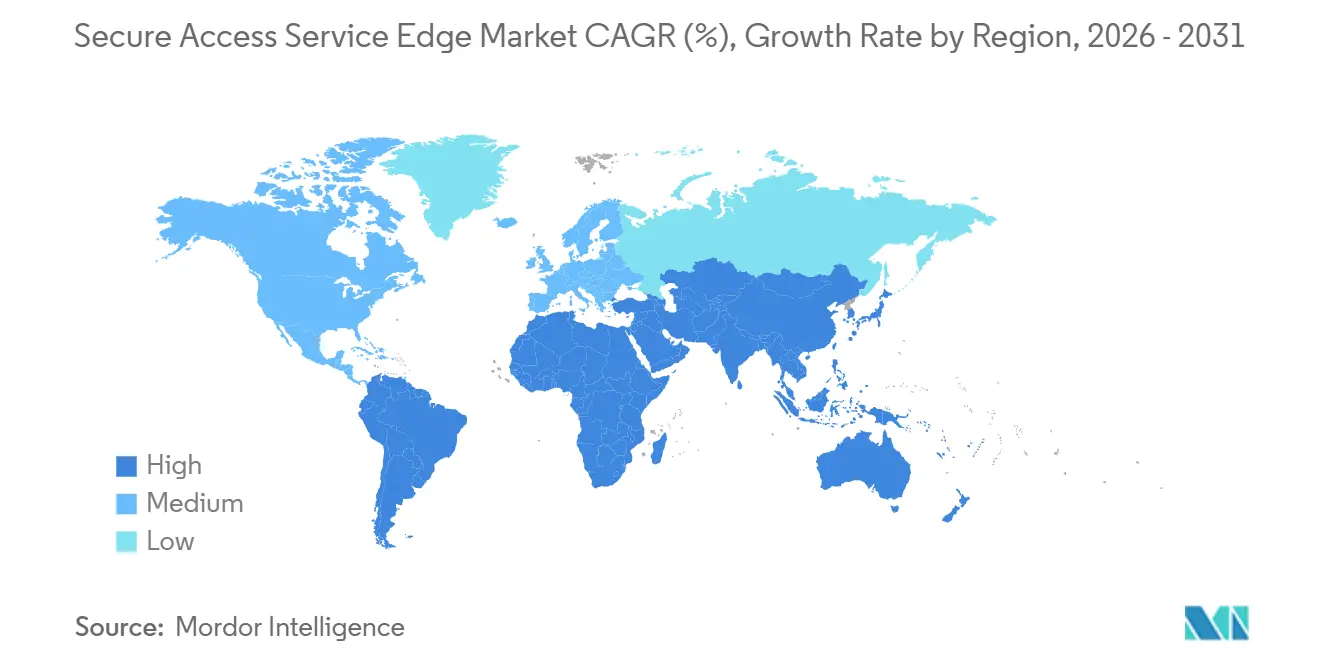
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
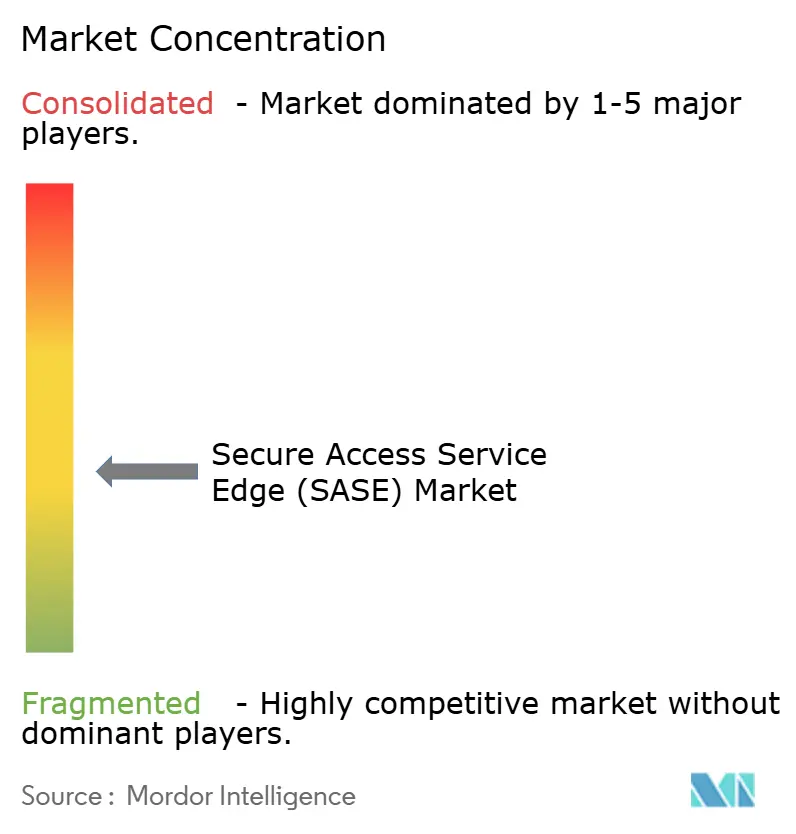
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセキュア アクセス サービス エッジ市場分析
セキュア アクセス サービス エッジ市場規模は、2025年の122億1,000万米ドルから2026年には155億4,000万米ドルに拡大し、2031年までに391億4,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 20.29%で成長すると予測されます。この見通しは、企業がハブアンドスポーク型ネットワークを廃止し、クラウドネイティブな統合を採用し、ソフトウェア定義型広域ネットワーキング(SD-WAN)とゼロトラストセキュリティ制御を統合していることによって推進されています。大規模なテクノロジー合併、5G展開の拡大、ソブリンクラウドの義務化がベンダー投資を加速させる一方、マネージドサービスプロバイダーは資本コストを削減するターンキーサブスクリプションをバンドル提供しています。金融サービスなどのレイテンシー重視の業界はシリコンベースの検査を推進し、データ重視のセクターは国内のプレゼンスポイントを求めており、セキュア アクセス サービス エッジ(SASE)市場全体の製品ロードマップを形成しています。ベンダー間の競争は現在、自動化されたポリシーエンジン、50ミリ秒未満のレイテンシー保証、セキュリティオペレーションの負荷を軽減するバンドル型脅威インテリジェンスに集中しています。
レポートの主要ポイント
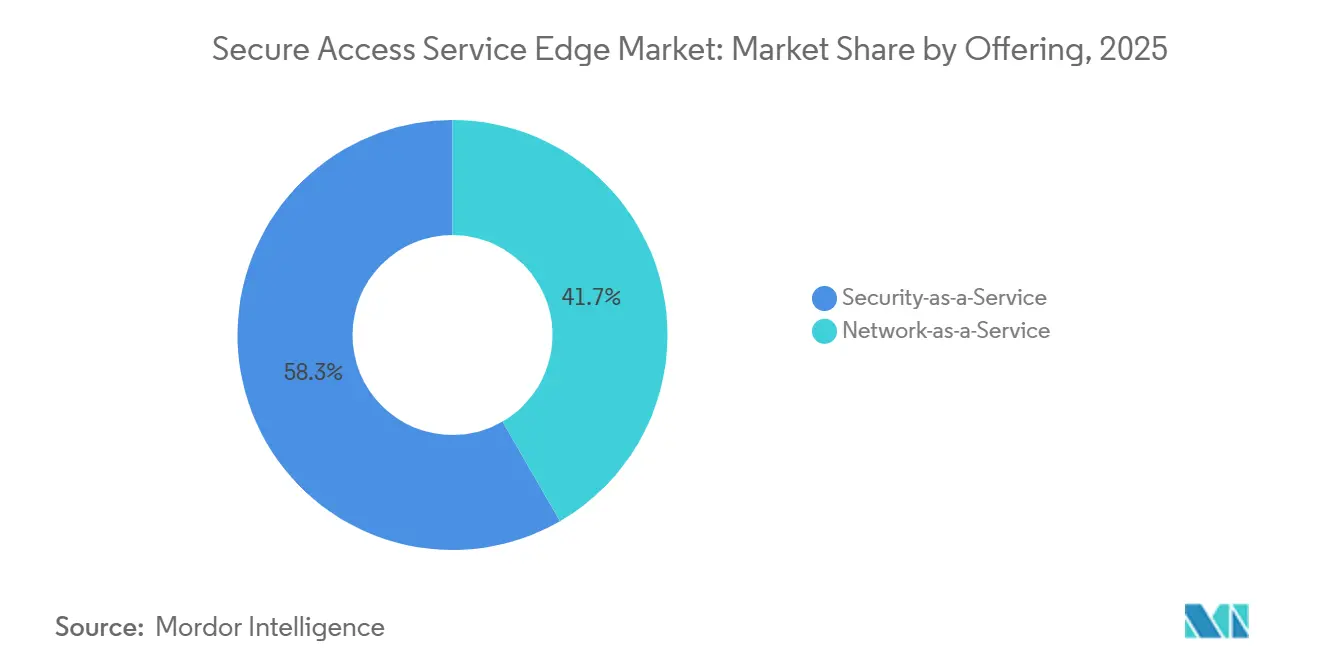
- 提供内容別では、サービスとしてのセキュリティ(SECaaS)が2025年のセキュア アクセス サービス エッジ市場シェアの58.34%をリードし、サービスとしてのネットワーク(NaaS)は2031年にかけてCAGR 20.63%で拡大すると予測されます。
- 展開モード別では、クラウドネイティブSASEが2025年に67.53%のシェアを占め、ハイブリッドSASEは2031年にかけてCAGR 20.81%で成長すると予測されます。
- 組織規模別では、大企業が2025年の収益の63.14%を占めましたが、中小企業(SME)は2031年にかけてCAGR 20.66%を記録すると予測されます。
- エンドユーザー業種別では、銀行・金融サービス・保険(BFSI)が2025年のセキュア アクセス サービス エッジ(SASE)市場シェアの26.78%をリードし、ヘルスケア・ライフサイエンスは2031年にかけてCAGR 21.69%で加速する見込みです。
- アクセスチャネル別では、リモートおよびモバイルユーザーが2025年のSASE市場シェアの47.91%を占め、IoTおよびエッジデバイスは2031年にかけてCAGR 20.87%が見込まれます。
- 地域別では、北米が2025年の収益の39.76%を占め、アジア太平洋地域が2031年にかけて最速のCAGR 21.24%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SD-WAN、FWaaS、SWG、CASB、ZTNAの統合クラウドネイティブスタックへの収束 | +4.2% | グローバル(北米および西欧での早期採用) | 中期(2〜4年) |
| 2025年以降のリモートおよびハイブリッド労働力の急増 | +3.8% | グローバル(特に北米、欧州、都市部のアジア太平洋地域) | 短期(2年以内) |
| ターンキーSASEオファリングのMSSP採用の拡大 | +3.1% | 北米、欧州(ラテンアメリカおよび中東への波及あり) | 中期(2〜4年) |
| 欧州およびアジア太平洋地域におけるソブリンクラウドおよびデータ居住義務の増加 | +3.5% | 欧州、中国、インド、東南アジア(中東での新興要件あり) | 長期(4年以上) |
| セルラーIoTフリート向けeSIMネイティブゼロトラストSASEの統合 | +2.4% | アジア太平洋地域の製造拠点、北米の自動車産業、欧州の産業分野 | 長期(4年以上) |
| チップレベルのセキュリティオフロード(スマートNIC / DPU)による100Gbps以上のインライン検査の実現 | +2.9% | グローバル(金融サービスおよびハイパースケールクラウド地域に集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SD-WAN、FWaaS、SWG、CASB、ZTNAの統合クラウドネイティブスタックへの収束
企業はかつて独立していた5つの制御を単一のSASEファブリックに統合し、コンソールの乱立とポリシーのずれを排除しています。Gartnerはこの移行によりネットワークセキュリティの継続的な運用コストが40%削減されると報告しています。すべてが1つのポリシーエンジンに統合されることで、セキュアウェブゲートウェイでのフィッシングアラートがクラウドアクセスブローカーでの即時セッション失効とデバイス隔離をカスタムスクリプトなしでトリガーできるようになり、応答ループが数秒に短縮されます。[1]PCIセキュリティスタンダーズカウンシル、「PCI DSS v4.0」、pcisecuritystandards.org ベンダーはハイパースケールアライアンスを通じて採用を加速させており、Palo Alto NetworksとGoogle CloudはエッジにSASEノードを事前プロビジョニングし、顧客がハードウェア調達ではなくAPIを通じてマイクロセグメンテーションを有効化できるようにし、展開時間を数ヶ月から数日に短縮しています。PCI DSS v4.0がマルチベンダースタックでは監査が困難な継続的なセグメント全体の監視を要求するため、金融機関が採用をリードしています。統合プラットフォームが成熟するにつれ、意図をルールに変換する機械学習ポリシー推奨機能が追加され、すでに手薄なセキュリティチームの管理負担が軽減されます。
2025年以降のリモートおよびハイブリッド労働力の急増
リモートワークは2025年までにOECD雇用の約3分の1に定着し、VPNがかつて守っていた固定境界を解消しています。[2]国際労働機関、「世界雇用・社会見通し2025」、ilo.org SASEはネットワークに関係なくアイデンティティ中心のルールを適用するため、スタッフは自宅のブロードバンドや5Gホットスポットからデータセンターへのトラフィックのバックホールなしに接続できます。Netskope のエージェントレスDLPはSaaSアップロードをリアルタイムでスキャンし、ユーザーエクスペリエンスを損なうことなくセキュリティを透過的に実行できることを証明しています。米国の医療保険・メディケイドサービスセンターは2024年から2025年にかけてバーチャル受診が63%急増したと報告しており、病院は医療従事者の個人デバイスをHIPAAの下でセキュリティ保護することを余儀なくされています。企業はまた地域データセンターを閉鎖し、クラウドのプレゼンスポイントに直接トラフィックをルーティングすることで、SaaSのレイテンシーを改善しながらWAN支出を3分の1以上削減しています。
ターンキーSASEオファリングのMSSP採用の拡大
マネージドセキュリティサービスプロバイダーはSASEに24時間監視とインシデント対応をバンドルし、セキュリティオペレーションセンターを自社で運営することなく中堅企業にエンタープライズグレードの制御を提供しています。AT&TとPalo Alto Networksのパートナーシップにより、同キャリアはPrisma SASEを5G接続とともに再販し、帯域幅価格ではなくセキュリティ価値を通じてネットワークスライスを収益化しています。マルチテナントオーケストレーションにより、単一のMSSPチームが単一のコンソールから数百の顧客テナントを管理でき、従来のファイアウォール更新コストを下回るサブスクリプション価格を実現する規模の経済を生み出しています。Cato Networksは2025年の予約の42%がチャネルパートナー経由であり、前年の28%から増加したと述べており、リセラーの勢いを裏付けています。多くの場合、発注から本番稼働まで2週間という迅速な有効化により、厳格な規制期限の下でネットワークを統合しなければならない合併案件においてターンキーSASEが優先オプションとなっています。
欧州およびアジア太平洋地域におけるソブリンクラウドおよびデータ居住義務の増加
ローカライゼーション規制の強化により、ベンダーは国境内に検査ノードを展開し、鍵をローカルにエスクローすることを余儀なくされており、コンプライアンスが主要な成長エンジンとなっています。欧州連合のデータ法は現在、クラウドプロバイダーに対して外国政府がEU居住者データの開示を強制できないことを証明することを義務付けており、地域内での鍵管理を備えたSASEプラットフォームへの需要を喚起しています。[3]欧州中央銀行、「信用機関向けアウトソーシングガイドライン」、ecb.europa.eu 中国の改正サイバーセキュリティ法は重要情報インフラ事業者に個人データおよび機密ビジネスデータの国内保存を義務付けており、多国籍企業は中国向けと世界その他地域向けの2つのSASEファブリックを運用することを余儀なくされています。インドのデジタル個人データ保護法も同様の制約を設け、違反に対してグローバル売上高の2%の罰則を課しており、ローカルホスト型SASEプレゼンスポイントの採用を加速させています。サウジアラビアのビジョン2030はソブリンゾーンに64億米ドルを充当し、国内処理義務を満たすために国内キャリアと提携するベンダーを優遇しています。これらの法令は地域のコンプライアンス予算を継続的なSASEサブスクリプションに転換し、規制に裏付けられた持続的な需要を生み出しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイムアプリケーションにおけるインラインセキュリティのレイテンシー | -1.8% | グローバル(金融取引ハブおよびアジア太平洋地域の製造業で深刻) | 短期(2年以内) |
| 熟練したSASEアーキテクトおよびオペレーターの不足 | -1.6% | グローバル(北米および西欧で最も深刻) | 中期(2〜4年) |
| ハイパースケール検査ワークロードに対するSaaSプロバイダーからのエグレス料金の上昇 | -1.3% | グローバル(マルチクラウド企業に集中) | 短期(2年以内) |
| マルチベンダーオーケストレーションを妨げる独自ポリシー言語 | -1.1% | グローバル(異種スタックを持つ大企業に特に影響) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイムアプリケーションにおけるインラインセキュリティのレイテンシー
ディープパケットインスペクションとTLS復号化は暗号化トラフィックに12〜35ミリ秒の遅延を加えますが、これは高頻度取引業者にとって受け入れられない水準です。マイクロ秒単位が利益に直結するためです。FortinetはNVIDIA BlueField-3 DPUを組み込んでCPUに負荷をかけることなく100Gbpsでの検査をオフロードすることでこの問題に対処していますが、ハードウェアのプレミアムはソフトウェアのみの機器より40〜60%高くなります。シリコンアシストがあっても、アジア太平洋地域の企業は国境越えの交換所での輻輳によりエンドツーエンドの遅延が2倍になるため、工場では時間的に重要な制御ラインでSASEを迂回することが多くあります。クラウドネイティブプロバイダーは300以上のグローバルプレゼンスポイントでこれを解決しようとしていますが、各サイトには継続的な資本投入が必要であり、エッジ密度のスケールアップには限界があります。検査のオーバーヘッドがアプリケーションの閾値を下回るまで、レイテンシーは音声、映像、アルゴリズム取引ワークロードへの展開を制約し続けるでしょう。
熟練したSASEアーキテクトおよびオペレーターの不足
ルーティング、クラウド自動化、ゼロトラストセキュリティの収束は、供給が不足している人材の組み合わせを必要とします。ISC2は2025年のグローバルサイバーセキュリティ人材不足を410万人と推定しており、正式なカリキュラムが製品展開に遅れているため、SASEの役割は最も採用が困難なものの一つとなっています。2025年半ばまでにPalo Alto Networksのスペシャリスト認定を取得した専門家は世界で8,000人未満であり、同ベンダーが報告した50,000件の稼働中の展開数をはるかに下回っています。北米のSASEアーキテクトの中央値給与は2025年に145,000米ドルに達し、従来のネットワークエンジニアの給与より22%高く、サービスプロバイダーの運営コストを押し上げています。12〜18ヶ月の学習曲線はプロジェクトの価値実現を遅らせ、多くの中堅企業をマネージドサービスへと向かわせており、チャネル集中を強化し、カスタマイズの柔軟性を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
セキュリティ機能が主導し、接続性が勢いを増すセキュア アクセス サービス エッジ市場におけるサービスとしてのセキュリティ(SECaaS)のシェアは2025年に58.34%に達し、脅威防止とデータ損失制御に対する企業の重点を反映しています。監査が稼働時間よりも暗号化と異常検知を厳しく精査するため、金融機関が採用をリードしました。予測期間にわたり、サービスとしてのネットワーク(NaaS)がCAGR 20.63%という最速の成長を記録すると予測されており、インターネットベースのトランスポートがMPLS回線に取って代わり、パス選択分析がパフォーマンスチューニングに不可欠となるにつれてSASE市場を牽引します。
ブランチの統合もネットワークモジュールを押し上げており、組織が地域ハブを閉鎖してSaaSの応答性を維持するために動的ルート最適化に依存しています。小売グループは、チェックアウトのレイテンシーが顧客満足度に直結することを示しており、セキュリティモジュールがバックグラウンドで静かに動作していても、チェーンオーナーはインテリジェントなパスステアリングを優先します。ディープなパス可視性とゼロトラストポリシーオーケストレーションを融合させたベンダーは、インフラとセキュリティの両チームから予算を獲得し、セキュア アクセス サービス エッジ産業内の歴史的な分離を曖昧にしています。


展開モード別:
クラウドネイティブアーキテクチャがリード、ハイブリッドモデルが加速クラウドネイティブSASEは2025年に67.53%のシェアを獲得し、アプライアンスベースのファイアウォールを完全にスキップしたグリーンフィールド採用者を引き続き引き付けています。マルチテナントクラウドは数百万の同時接続を処理し、顧客のメンテナンスオーバーヘッドを排除し、セキュア アクセス サービス エッジ市場の軌道を強化しています。それでも、規制の厳しいセクターは居住要件を満たしながら集中管理を維持するために、CAGR 20.81%で成長すると予測されるハイブリッドSASEに移行しています。
欧州の銀行は通常、支払い処理をオンプレミスに保ちながら、ウェブおよびSaaSトラフィックをクラウド検査ノードに転送し、レイテンシーとコンプライアンスのバランスを取っています。ポリシーの移植性は依然として重要であり、ルールを書き直すことなく段階的な移行をサポートするプラットフォームが差別化されます。レイテンシーは依然として決定的な要因であり、クラウドはメールとコラボレーションのパフォーマンスを均等化しますが、音声とビデオはローカル検査を必要とすることが多く、SASE市場全体でハイブリッドの柔軟性への需要が持続しています。
組織規模別:
企業が支出を主導、中小企業が数量成長を牽引大企業は広範なブランチフットプリントと多層的なコンプライアンス義務により数百万ドル規模の契約価値をもたらすため、2025年の収益の63.14%を生み出しました。これらの購買者はレガシーのセキュリティ情報・イベント管理ツールとのカスタム統合を必要とし、セキュア アクセス サービス エッジ市場における継続的なサービス収益に貢献します。一方、中小企業(SME)は、マネージドサービスプロバイダーが高額なアプライアンス購入の必要性を排除するユーザーベースの月次サブスクリプションを提供するため、2031年にかけてCAGR 20.66%という最速の成長を記録し、対象市場を拡大するでしょう。
ターンキー有効化により、中小企業は四半期ではなく数週間で展開でき、クライアントの要求に迅速に対応する専門サービス企業にとって重要な優位性となります。この迅速な展開能力により、中小企業は動的な市場環境において競争力と応答性を維持できます。ただし、このグループではチャーン率が高いため、ベンダーはポリシーチューニングと脅威対応の自動化を余儀なくされています。これらの自動化の取り組みは、SASE市場においてマージンを守りながら、業務の合理化、サポートコストの管理、収益性の維持を目的としています。
エンドユーザー業種別:
金融サービスがリード、ヘルスケアが急増支払い規制当局がすべてのネットワークセグメントにわたってゼロトラストセグメンテーションを施行したため、金融機関は2025年の支出の26.78%を維持しました。高頻度取引業者はさらにマイクロ秒単位の遅延を制限するためにシリコン加速検査を要求し、ベンダーをDPU統合に向かわせています。ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 21.69%という最速の成長を記録し、HIPAA監視下で電子記録を同期させ遠隔医療を可能にする臨床ワークロードのSASE市場規模を拡大します。
他の業種もそれぞれの要因で成長しており、小売はサプライチェーン攻撃に備え、通信事業者はSASEを5Gスライスに組み込み、製造業はレガシープラント網を保護するOT対応ポリシーを試験導入しています。政府の採用は調達サイクルにより慎重ですが、連邦ゼロトラスト義務が2027年の期限を設定しており、セキュア アクセス サービス エッジ市場全体で予測期間中盤に急激な立ち上がりが示唆されます。
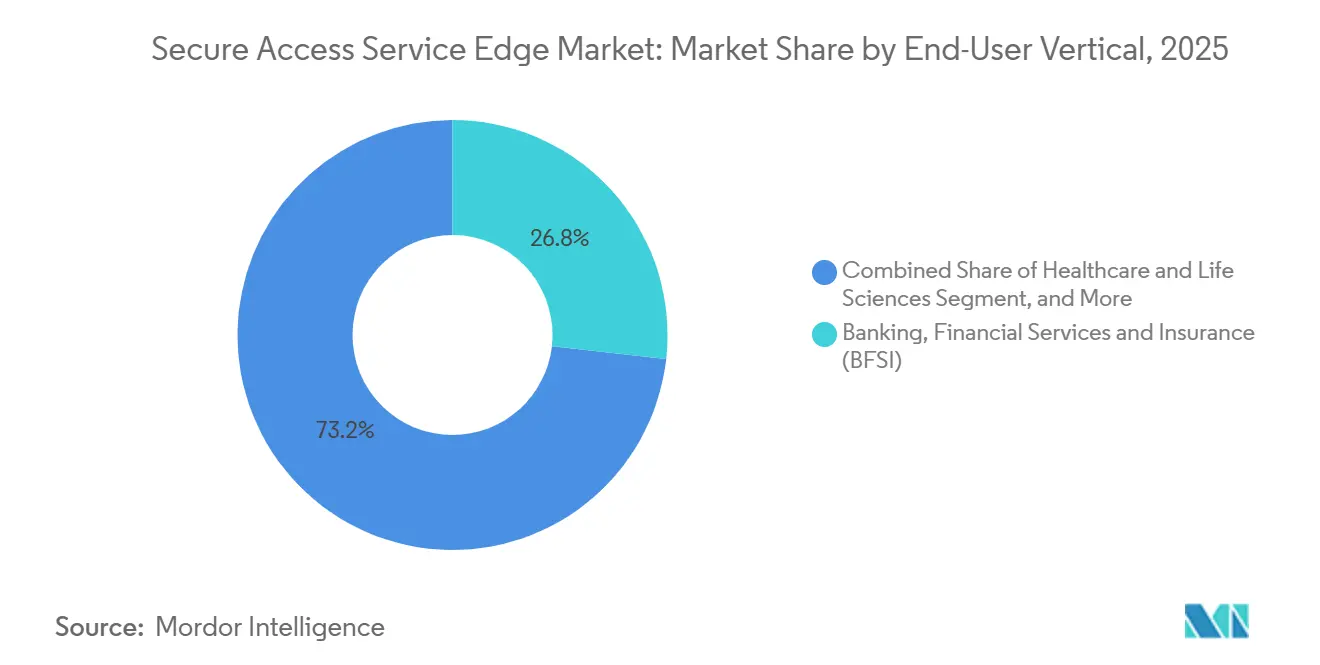
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
アクセスチャネル別:
リモートユーザーが主導、IoTデバイスが台頭リモートおよびモバイル従業員は2025年のチャネル収益の47.91%を生み出し、ハイブリッドワークがゼロトラストポリシー適用を日常業務に組み込んだことを示しています。ブランチオフィスは成長が遅いものの、地域サポートおよび在庫ハブとして依然として重要です。IoTおよびエッジデバイスはCAGR 20.87%を牽引し、工場や自律走行車がVPNオーバーヘッドを回避するeSIMリンクのアイデンティティを組み込むにつれて、数十億の認証イベントをSASE市場に追加します。
単一の工場が数万のセンサーを収容するにつれて、人間ユーザーの比率向けに設計されたプラットフォームは圧倒され、スケーリングの課題が浮上します。これらの課題は、センサーが生成する膨大なデータ量から生じており、従来のシステムに負荷をかけ、効率的な管理を妨げる可能性があります。これに対応して、ベンダーはAI駆動のグループ化を活用してデバイスを動作別にクラスタリングしています。このアプローチは、デバイス管理を簡素化することで管理者の疲労を軽減するだけでなく、最小権限制御を維持し、セキュア アクセス サービス エッジ市場において堅牢なセキュリティ対策が維持されることを保証します。
地域分析
北米セキュアアクセスサービスエッジ市場
北米は、厳格な連邦コンプライアンス枠組みと、積極的な製品革新のリスクを軽減する豊富なベンチャーキャピタルを組み合わせることで、支配的な地位を維持した。パブリッククラウドプロバイダーはFedRAMP認可を取得し、連機関および防衛関連企業を初期の本番パイロットへと引き込んだ。シリコン加速型インスペクションは、マイクロ秒単位で収益が左右されるウォール街の取引フロアで人気を博した。米国のマネージドサービスプロバイダーは、SASEを5Gビジネスバンドルに統合することでチャネルリーチを拡大し、SASEマーケットにおける安定した更新サイクルを促進した。
アジア太平洋セキュアアクセスサービスエッジ市場
中国のサイバーセキュリティ改正法およびインドのデータ保護法が国内処理を義務付けることで、多国籍企業はソブリンファブリックの構築を余儀なくされており、アジア太平洋地域の見通しは明るさを増している。Huawei や Tata Communications などの国内有力企業は規制への精通を活かして国家プロジェクトを獲得する一方、米国本社のプロバイダーは地域のデータセンター事業者と提携してコンプライアンスのギャップに対応している。東南アジアにおける急速な5G展開とモバイルファーストのビジネスモデルが堅調な需要を下支えし、アジア太平洋地域はセキュアアクセスサービスエッジ市場成の最前線であり続けている。
欧州セキュアアクセスサービスエッジ市場
欧州は、デジタル主権を目指す進歩的な法整備と慎重な調達姿勢のバランスを保っている。データ法はプロバイダーに厳格な情報開示管理を義務付けており、監査人へのコンプライアンス証明が求められる企業における導入を促進している。北欧諸国は再生可能エネルギーを活用したデータセンターを重視し、企業の持続可能性へのコミットメントと合致するとともに、インスペクションワークロードを地域のポイントオブプレゼンスへと誘引している。サイバー保険料の上昇も、大陸の企業が統合型ゼロトラストフレームワークを導入する動機をさらに高めており、加盟国全体でセキュアアクセスサービスエッジ市場の段階的な拡大を支えている。

規制環境
SASEの調達および導入は、特に米国と欧州連合において、ゼロトラストおよびクラウドセキュリティに関する正式なフレームワークとの結びつきを強めている。2026年6月、米国サイバーセキュリティ・インフラセキュリティ庁(CISA)は、最新のTrusted Internet Connections(TIC)3.0ソリューションにおけるSASEの活用に関するガイダンスを公表した。このガイダンスは、境界防御中心のTICアプローチからゼロトラストに整合したクラウド提供型セキュリティ制御への移行を後押しするものであり、多くの企業がアーキテクチャの基準とするNISTの各種文書(NIST SP 800-215および関連するマイクロサービス・ゼロトラストガイダンスを含む)を基盤としている。
欧州では、重複するサイバーセキュリティおよびレジリエンス要件が、ICTサードパーティプロバイダーとして事業を行うSASEベンダーに対する要求水準を引き続き高めている。DORAは2025年1月に規制対象金融事業体およびその重要なICTサプライヤーに適用が開始され、加盟国は2024年10月までにNIS2を国内法化することが求められ、欧州委員会は特定のクラウドおよびマネージドサービスプロバイダー向けのセキュリティ対策を規定する実施規則(EU)2024/2690を発行した。これらの要件が組み合わさることで、SASE契約における監査可能な管理策、インシデント報告、サプライチェーンセキュリティ保証への需要が高まっている。2024年10月に施行されたサイバーレジリエンス法(規則(EU)2024/2847)は、デジタル要素を持つ製品のサイバーセキュリティ特性に関する期待をさらに高め、SASEベンダーの保証および証明に関するロードマップの形成に影響を与えている。
バリューチェーン分析
SASEのバリューチェーンは、ハイパースケールクラウドプラットフォームやキャリアグレードのバックボーン接続を含む基盤インフラから始まる。次に、コロケーションおよびデータセンターのエコシステム内でホストされる、世界中に分散したポイント・オブ・プレゼンス(PoP)へと拡大し、ベンダーはユーザーやアプリケーションに近い場所で検査およびポリシー適用を提供する。主要な技術要素には、SD-WAN、ZTNA、SWG、CASB、FWaaSがあり、これに加えて高性能なTLS復号化とシングルパス検査エンジンが、リアルタイムおよび規制対象のワークロード双方における遅延とスループットの経済性を大きく左右する。
提供方式や市場展開のあり方も、SASEを単体ツールではなくマネージド型のアウトカムとしてパッケージ化するチャネルによって形作られている。これにより、ベンダー、グローバルシステムインテグレーター、マネージドセキュリティサービスプロバイダーが、継続的なサブスクリプションモデルの中で結びつく。例えば、Tech MahindraはFortinetと提携(2026年3月)し、グローバルにマネージド統合SASEソリューションを提供している。また、NetskopeはDeloitteとのパートナーシップを拡大(2026年5月)し、EMEA地域でマネージドSASEサービスを提供している。導入後のフェーズでは、価値はポリシーライフサイクル管理、脅威インテリジェンスの更新、インシデント対応ワークフロー、コンプライアンス報告に集中する一方、顧客維持はプラットフォームの相互運用性(APIおよびIDやエンドポイントとの統合)と、企業の遅延許容範囲内にユーザーエクスペリエンスを保つPoP密度に左右される。
競合環境
上位5社であるPalo Alto Networks、Zscaler、Cisco Systems、Fortinet、Cloudflareは、2025年のクラウドネイティブ展開の約42%を占め、セキュア アクセス サービス エッジ市場における中程度の集中度を示しています。戦略的買収が激化しており、Palo Alto Networksによる特権アクセス管理をネイティブに組み込むためのアイデンティティ資産の取得や、Cisco Systemsによる280億米ドル規模のセキュリティ分析の統合が含まれます。Cato NetworksやVersa Networksなどの破壊的プレイヤーはマルチテナントオーケストレーションを活用してハードウェア中心の既存プレイヤーより最大40%安い価格を実現し、マネージドサービスプロバイダーの案件を獲得しています。
技術的差別化は現在、AI駆動のポリシー自動化、レイテンシーを50ミリ秒未満に抑えるエッジ密度、100ギガビット毎秒での暗号化トラフィックのシリコンオフロードに集中しています。ベンダーはまた業種別に市場開拓戦略を調整しています。FortinetはOT対応モジュールを製造業向けに構築し、Proofpointは金融機関のメールセキュリティに注力しています。チャネルパートナーが大幅なボリュームディスカウントを交渉するにつれて価格圧力が高まり、小規模プレイヤーはSASE産業内のニッチに統合または特化することを余儀なくされています。
米国国立標準技術研究所(NIST)は2024年にゼロトラストリファレンスを更新し、購買者がベンダーのマーケティングとは独立してアーキテクチャをベンチマークできるようにしました。この透明性はスイッチングの摩擦を低下させ、競争の緊迫感を高めています。全体として、エコシステムは広範なプラットフォームの巨人、地域の専門家、機能特化型の挑戦者が混在しており、それぞれが規制義務によってSASEが遅れて採用するセクターで義務化される前に契約を確保しようと競い合っています。
セキュア アクセス サービス エッジ産業リーダー
Akamai Technologies, Inc.
Broadcom Inc.
Check Point Software Technologies Ltd.
Cisco Systems, Inc.
Fortinet, Inc.
- *免責事項:主要選手の並び順不同
セキュアアクセスサービスエッジ市場
- Akamai Technologies, Inc.
- Barracuda Networks, Inc.
- Broadcom Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Cloudflare, Inc.
- Cato Networks Ltd.
- Forcepoint LLC
- Fortinet, Inc.
- Hewlett Packard Enterprise Company
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Juniper Networks, Inc.
- Netskope, Inc.
- Palo Alto Networks, Inc.
- Perimeter 81 Ltd.
- Proofpoint, Inc.
- Sangfor Technologies Inc.
- Tata Communications Limited
- Versa Networks, Inc.
- VMware, Inc.
- Zscaler, Inc.
- Aryaka Networks, Inc.

市場機会と将来展望
規制主導のアーキテクチャ変化は、特に検査、ログ記録、鍵管理が特定の管轄区域内に留まる場合において、ソブリンおよび国内SASE導入のための明確な余地を生み出している。欧州はその明確な例である。NIS2の義務、2025年1月からのDORAの適用、そして越境データ転送に関するガバナンスの強化が、購買者の選好を現地運用型のSASEスタックへと向かわせている。2026年6月、Versa Networksは、コンプライアンス主導のユースケースに向けてトラフィック検査とポリシー適用をドイツ国内に留めるため、noris network AGが運用する完全なソブリンSASEサービスの有効化を発表した。
もう一つの機会領域は、ゼロトラストガイダンスを、クラウド提供型セキュリティと標準化された評価項目を重視する調達パターンへと転換させる、公共部門および規制対象産業の近代化プログラムである。2026年6月、CISAは最新のTIC 3.0ソリューションにおけるSASEの活用に関するガイダンスを公表し、政府機関がレガシーなインターネットエグレスモデルから、IDおよびポリシー中心のアクセス制御へと移行することを支援している。これにより、継続的な評価・認可ワークフローを運用可能にし、管理策をNISTに準拠した参照基準にマッピングできるSASEプラットフォームへの需要もさらに拡大している。コンプライアンスや調達を超えて、企業要件はAIおよびマシントラフィックを、ユーザーや拠点と同じポリシー平面内で統制する方向へと移行しており、SaaS、ウェブ、プライベートアプリケーション全体で新たに発生するAI関連のフローを分類・制御できるSASEサービスへの需要が高まっている。
Recent Industry Developments in セキュアアクセスサービスエッジ市場
- 2026年7月:Akamaiは、セキュアエンタープライズブラウザプロバイダーであるLayerXの買収を完了し、従業員アクセスおよびAI利用ガバナンスのためのブラウザレイヤー制御を追加した。この取引により、Akamaiのセキュリティスタックはエンドポイントに近い領域まで拡大し、管理下および非管理下のユーザーセッションを保護するためのSASE隣接機能が強化され、個別のエンタープライズブラウザツールへの依存が低減される。
- 2026年5月:Ciscoは、Cisco SASE with Merakiの一般提供を発表し、Meraki SD-WANトラフィックとCisco Secure Accessとの統合を可能にした。これにより、拠点とリモートユーザー全体でネットワーキングとセキュリティのポリシーを統合するCiscoのエンドツーエンド戦略が強化され、アプライアンス中心のWANセキュリティからクラウド提供型検査への移行を簡素化できる。
- 2025年12月:Palo Alto Networksは、導入期間を短縮するためにGoogle Cloudと提携し、Prisma SASEを分散型エッジノードに組み込んだ。この動きは、ハイパースケーラーのフットプリントとSASE提供を結びつけ、クラウドネイティブなセキュリティ制御の標準化を進める顧客の価値実現までの時間を短縮するとともに、遅延に敏感なユースケース向けのエッジ容量オプションを拡大するものである。


セキュアアクセスサービスエッジ市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、クラウド提供型ネットワークアクセスとセキュリティ制御を組み合わせ、統合されたポリシー層を通じてユーザー、拠点、デバイスをアプリケーションに接続する、セキュアアクセスサービスエッジ(SASE)提供物から得られる収益を対象とし、サブスクリプションまたはマネージドサービスとして提供される。
範囲の除外事項:SASEに整合したサービススタックの一部として販売または利用されない、汎用ネットワークハードウェアおよび単体のポイントセキュリティツールは除外する。
セグメンテーション概要
- 提供内容別
- サービスとしてのネットワーク(NaaS)
- サービスとしてのセキュリティ(SECaaS)
- 展開モード別
- クラウドネイティブSASE
- ハイブリッドSASE
- オンプレミス / レガシー統合SASE
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー業種別
- 銀行・金融サービス・保険(BFSI)
- 情報技術・通信
- 小売・Eコマース
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 製造・産業
- その他エンドユーザー業種
- アクセスチャネル別
- リモート / モバイルユーザー
- ブランチオフィス
- IoTおよびエッジデバイス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、SASEの一貫した定義を設定することから始まり、次に収益がどこで認識されるかをマッピングした。これは通常、サブスクリプション型セキュリティサービス、クラウドネットワーキング、マネージドサービスバンドルの下で認識される。ゼロトラストに関する米国国立標準技術研究所(NIST)の文書、セキュアアクセスに関するCISAガイダンス、企業のデジタル化を追跡するのに役立つOECDおよび世界銀行の指標、国際電気通信連合(ITU)の接続性統計など、ペイウォールのない情報源を検討した。需要と文脈の確認のため、公開資料や決算コメント、投資家向け資料、信頼できる技術メディアの報道、ISACAなどの専門団体によるガイダンスといった関連資料も参照した。
モデルの追跡可能性を保つため、主要なサプライヤーの構成や企業収益の文脈は、企業財務およびニュースインテリジェンス向けの有料サブスクリプションリソースを用いて相互確認された。特許データベースの動向は、製品の重点分野の変化(例えば、ZTNAやFWaaSの機能)を把握するために活用された。これらの入力情報は、SASEとして数えるものと、一般的なSD-WAN機器の更新のような隣接的な支出とを区別するためのガードレールを設定するために用いられた。上記のデスクソースは代表的な例であり、データ収集、検証、明確化のために他の公開資料も参照された。
一次インタビューおよび調査
一次調査は、購買者がSASE契約の下で実際に何を購入しているのか、何がアドオンとして価格設定されているのか、そしてネットワーキングとセキュリティ全体でマネージドサービスがどのようにバンドルされているのかを確認するために活用された。インタビューおよび調査には、APAC、EMEA、南北アメリカ全域の企業のセキュリティおよびネットワークリーダー、サービスプロバイダー、チャネル側の実務担当者が含まれ、地域ごとの展開、データ常駐要件、移行スケジュールを前提条件に反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):18% | APAC: 42% |
| ミドルティア:52% | 機能/部門リーダー:32% | EMEA:32% |
| 中小規模プレイヤー:21% | マネージャー:50% | 南北アメリカ:26% |
市場規模算定と予測
市場規模の算定には、トップダウンおよびボトムアップの両アプローチを用いた。トップダウンの手法では、企業のネットワークおよびクラウドセキュリティ支出プールを出発点とし、地域ごとのSASE導入率および移行率を用いて対象市場のシェアを再構築した。SASEはしばしばバンドルとして購入されるため、ロジックはサービス収益を基準とし、購買基盤におけるサンプル契約価格に予想される席数、拠点数、リモートアクセスユーザー数を乗じたボトムアップ的な近似値と照らし合わせて検証した。
前提条件を現実的なものに保つため、リモート・ハイブリッド勤務の浸透度、SD-WANからクラウド管理型ネットワーキングへの移行率、レガシーVPNアクセスに対するZTNAの代替、統合契約内でのセキュアウェブゲートウェイおよびCASBの併用傾向、そしてクラウドのポイント・オブ・プレゼンスの利用場所を変化させる遅延およびデータ常駐要件など、いくつかの指標を追跡した。直接的な収益分割が一貫して開示されていない場合には、インタビューに基づく配分ルールと、バンドル価格対単体モジュールに関する感度分析によって対応した。予測はシナリオ分析を用いて作成し、インタビュー対象者からの方向性のある合意によって裏付けを行い、その後、導入曲線や価格の進展が調達サイクルおよび複数年契約の更新と整合しているかを確認することで精緻化した。
データ検証および更新サイクル
検証は、セキュリティサービス収益動向、SASEパイプライン転換に関する公開コメント、地域別企業IT支出の方向性といった独立した指標とモデルの合計値を比較し、外れ値を修正可能な特定の前提条件にまで遡って追跡することによって行われた。差異が重要と判断された場合には、定義を再確認し、選定した回答者に再度連絡を取り、シナリオの範囲を再実行することで、最終数値の妥当性を確保した。承認前には、算術的整合性、時系列の一貫性、成長率が既知の展開制約と整合しているかを確認する、複数段階のアナリストレビューが行われる。
レポートは毎年更新され、価格や導入状況を変化させる主要な市場イベント(例えば、大規模契約の変化やデータ主権に関連する政策変更)が発生した場合には、中間更新が行われる。提供直前には最終確認が行われ、その時点で入手可能な最新情報が数値に反映される。
Mordor Intelligenceによるグローバルセキュアアクセスサービスエッジ市場規模算定と他の公開推計との比較
公開されているSASE市場の推計値が大きく異なって見えるのは、発行元が必ずしも同じ契約項目を数えているわけではなく、また「SASE」という用語が販売メッセージにおいて緩やかに使用されているためである。差異は通常、その推計に純粋なSD-WANが含まれるかどうか、マネージドサービスが全額計上されているかどうか、そしてどのセキュリティモジュールが必須とみなされているか、あるいは任意とみなされているかによって生じる。
もう一つの要因は、タイミングと価格の考え方である。一部の推計は価格を単一のASP曲線に固定しているが、他の推計では、顧客がベンダーを統合するにつれてバンドルがモジュール単位の価格を圧縮することを許容している。この差異は、更新の頻度や、複数地域にわたる契約における通貨換算の扱い方も反映しており、これにより取扱量が同程度であっても、報告される総額が変動することがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.21 B (2025) | |
| グローバルコンサルティングファームA | USD 15.52 B (2025) | SD-WAN収益の多くやマネージドサービス料金の全額をSASEに組み込むことで、より広範なバンドルを計上する傾向があり、ネットワーキング更新サイクルが活発な場合には合計値が高くなる可能性がある。 |
| 業界誌B | USD 2.90 B (2024) | 通常、クラウドセキュリティサービスの一部のみを追跡する、より狭い収益の視点を採用しており、ネットワーキングの一部を除外する場合があるため、移行期には合計値が過小評価される可能性がある。 |
この表は主に、契約の定義がどれだけ包括的か、あるいは狭いかを示しており、その選択が最大の数値差を生む要因となっている。純粋なSD-WANやより広範なマネージドサービス層が自動的に合計に組み込まれない場合、推計は直接的に帰属可能なSASEサービス収益に近くなり、これがMordor Intelligenceが採用している取扱方法である。


レポートで回答される主要な質問
セキュア アクセス サービス エッジ市場の2031年における予測値はいくらですか?
セキュア アクセス サービス エッジ市場は2031年までに391億4,000万米ドルに達すると予測されています。
セキュア アクセス サービス エッジソリューションにおいて最も急速に成長している展開モードはどれですか?
ハイブリッドSASEは、規制の厳しいセクターがオンプレミス制御とクラウドのプレゼンスポイントを橋渡しするにつれて、2031年にかけてCAGR 20.81%を記録すると予測されています。
マネージドサービスプロバイダーが中小企業のセキュア アクセス サービス エッジ採用においてなぜ重要なのですか?
MSSPはハードウェア支出を排除し24時間監視を提供するターンキーSASEサブスクリプションをバンドルし、中小企業が数週間以内に展開できるようにします。
データ居住義務はセキュア アクセス サービス エッジベンダーの戦略にどのような影響を与えますか?
ソブリンクラウド法は国内の検査ノードとローカルの鍵エスクローを要求し、ベンダーが地域の通信事業者と提携してローカライズされたファブリックを構築することを促しています。
高速取引環境におけるレイテンシーの懸念に対処する技術は何ですか?
ベンダーはTLS復号化とディープパケットインスペクションをオフロードするデータ処理ユニット(DPU)を統合し、過度な遅延を加えることなく100Gbpsのスループットを維持しています。
最終更新日:



