
プラスチックキャップ・クロージャー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
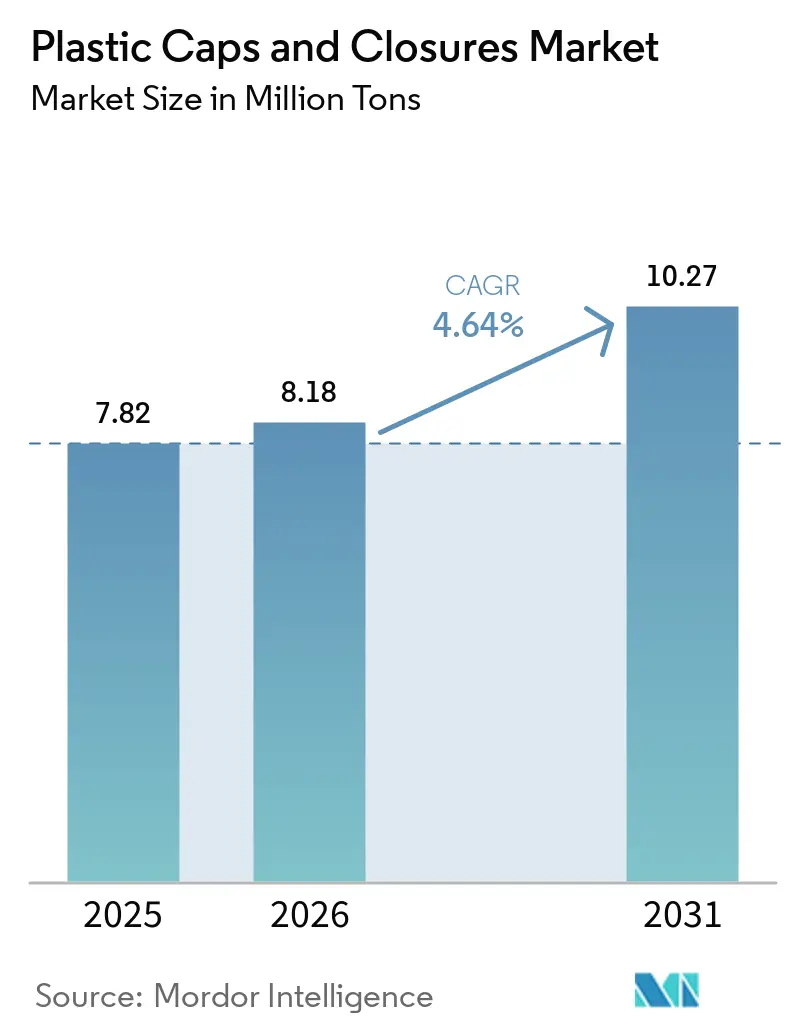
| 市場取引高 (2026) | 8.18 百万トン |
| 市場取引高 (2031) | 10.27 百万トン |
| 成長率 (2026 - 2031) | 4.64 % |
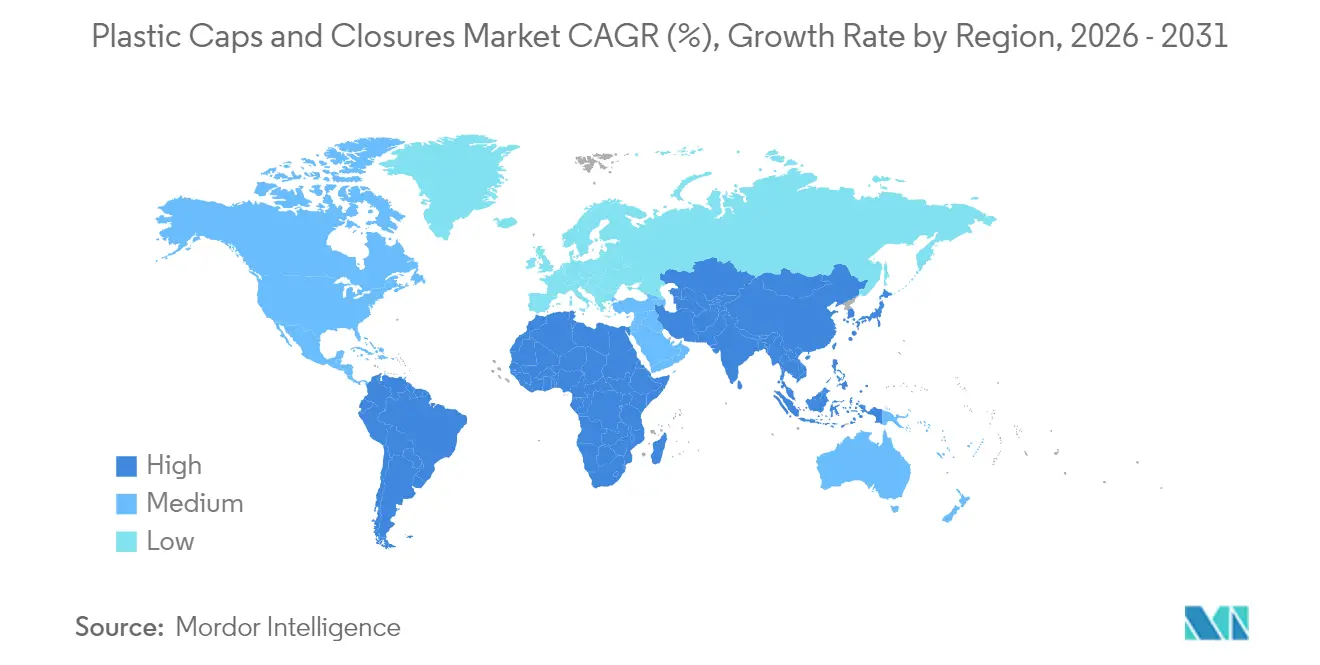
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
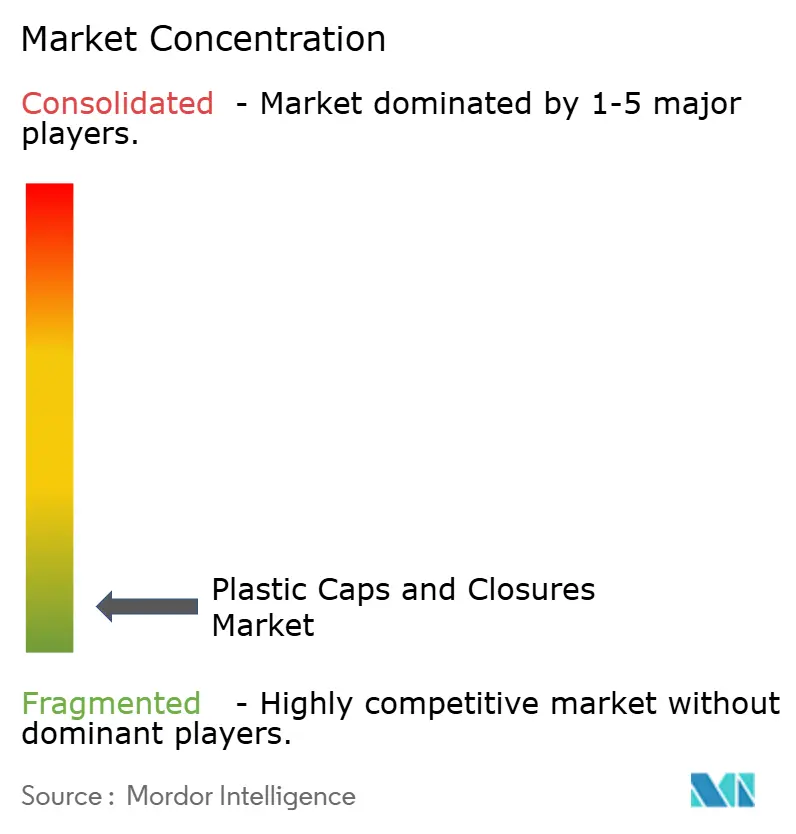
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチックキャップ・クロージャー市場分析
プラスチックキャップ・クロージャー市場規模は2025年に782万トンと評価され、2026年の818万トンから2031年には1,027万トンに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.64%です。成長の要因は、欧州におけるテザードキャップ義務化規制、ASEAN全域での無菌PETボトリングラインの急増、および小児用耐性ポリプロピレンクロージャーに対する医薬品需要の急拡大にあります。AmcorとBerry Globalの統合を主導とする業界再編が競争力学を塗り替える一方、メーカーは厳格化する拡大生産者責任(EPR)手数料体系への対応を急いでいます。プロピレンおよびエチレンの原材料価格変動は短期的な逆風となっていますが、圧縮成形自動化および再生材料への持続的な投資がコスト圧力を緩和しています。地域別では、アジア太平洋が最大シェアを保持し、中東・アフリカが最速のCAGRを記録し、北米は高付加価値クロージャー形式を優遇する厳格な安全規制を活用しています。
レポートの主要ポイント
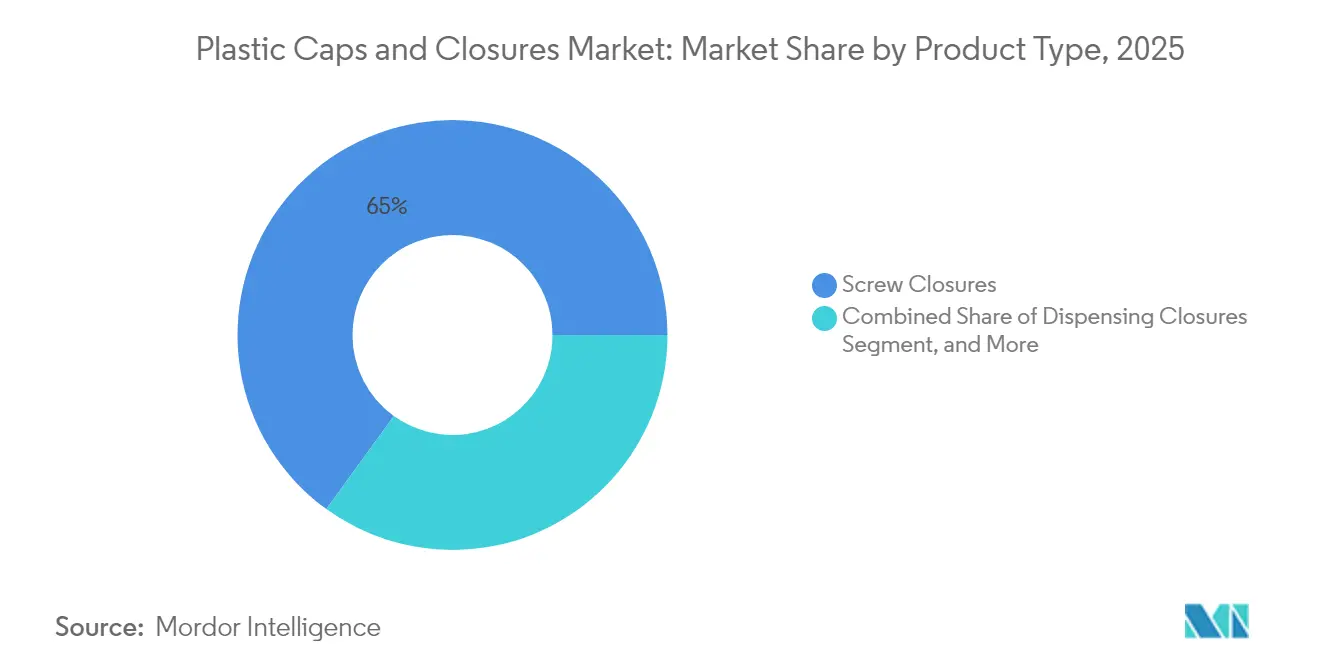
- 製品タイプ別では、スクリュークロージャーが2025年のプラスチックキャップ・クロージャー市場シェアの65.02%を占めました。
- 原材料別では、ポリプロピレンが2025年のプラスチックキャップ・クロージャー市場規模の55.71%を占めました。
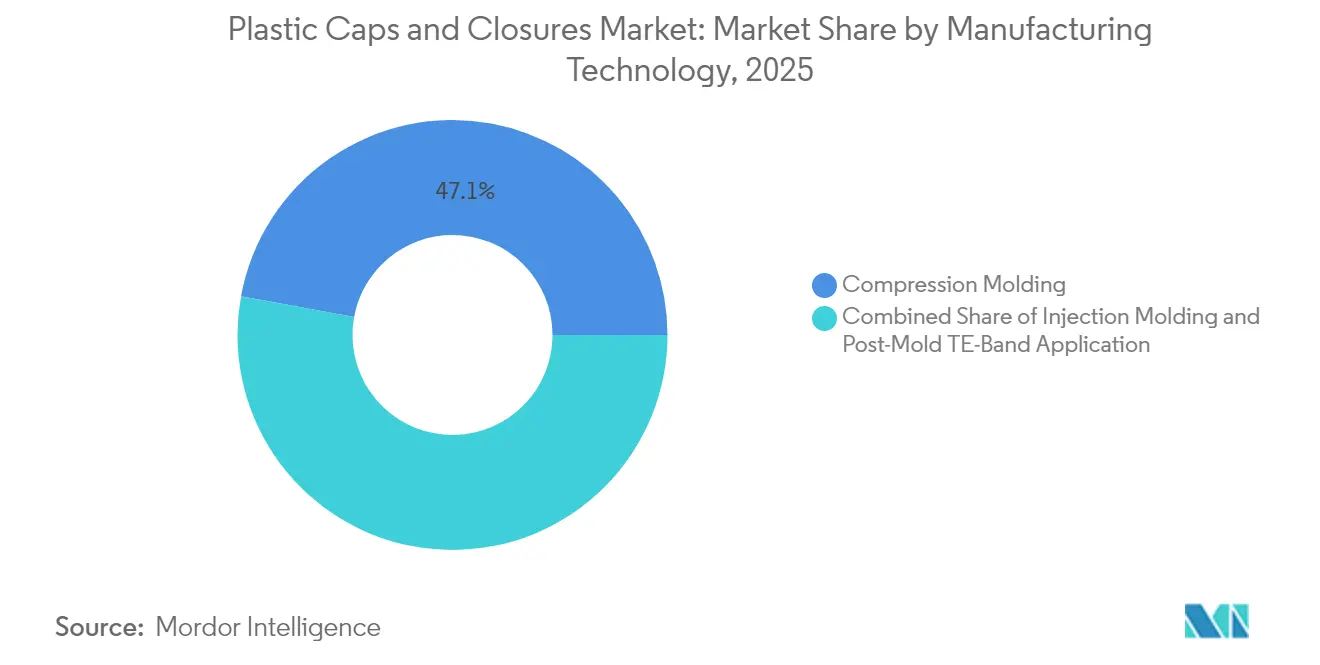
- 製造技術別では、圧縮成形が2025年のプラスチックキャップ・クロージャー市場シェアの47.12%でトップとなりました。
- 最終用途別では、飲料が2025年のプラスチックキャップ・クロージャー市場規模の48.03%を占めました。
- 地域別では、中東・アフリカが2026年~2031年のプラスチックキャップ・クロージャー市場規模において最速の7.78% CAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のプラスチックキャップ・クロージャー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| テザードキャップ採用を義務付けるEU使い捨てプラスチック指令 | +1.2% | 欧州(北米への波及あり) | 中期(2~4年) |
| ASEAN飲料工場における無菌PETボトリングラインの急増 | +0.8% | ASEANを中心に、より広いアジア太平洋地域への波及 | 長期(4年以上) |
| 米国およびカナダにおける医薬品の小児用耐性PPクロージャーへの移行 | +0.6% | 北米 | 短期(2年以内) |
| ラテンアメリカの乳業におけるスクリューキャップ付きゲーブルトップカートンへの転換 | +0.4% | ラテンアメリカ | 中期(2~4年) |
| 欧州におけるクラフトビール輸出によるクラウンクロージャー需要の拡大 | +0.3% | 欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
テザードキャップ採用を義務付けるEU使い捨てプラスチック指令
2024年7月のEU規制により、3リットル未満の飲料容器にテザードクロージャーの装着が義務付けられ、設計基準が刷新され、広範な設備投資が強制されました。主要システムサプライヤーは、ラインスピードを損なうことなくキャップを接続状態に保つ複数の取付コンセプトを導入し、消費者の使いやすさを確保しながらポイ捨て削減目標を達成しています。北米のブランドオーナーは、カリフォルニア州の規制案を見越して同様のソリューションを試験導入しており、取付技術へのグローバルな転換を示しています。
ASEAN飲料工場における無菌PETボトリングラインの急増
新しい無菌充填機は賞味期限を最大12ヶ月延長し、プラスチック使用量を60.1%削減することで、軽量かつ無菌のクロージャーへの需要を促進しています。インドネシアのプラスチックキャップ・クロージャー市場では、AptarGroup Inc.やPact Groupなどの企業が、乳製品、食品、飲料、パーソナルケア、ヘルスケア用途向けに軽量で機能的なテザードキャップ・クロージャーを提供しています。ベトナムおよびインドネシアのプロジェクトはその規模を示しており、単一施設が循環経済目標を支援するリサイクルPETイニシアチブに紐づいた年間2万トン以上のクロージャー需要を追加しています。
米国およびカナダにおける医薬品の小児用耐性PPクロージャーへの移行
改訂された毒物防止基準では、実演なしで85%の小児耐性が求められており、安全性と成人のアクセシビリティを両立させた精密成形ポリプロピレン設計への移行が促進されています。米国、カナダ、オーストラリア間の規制の同期化により、市販薬ラインでの採用が加速し、プレミアムクロージャーの数量が増加しています。[1]
ラテンアメリカの乳業におけるスクリューキャップ付きゲーブルトップカートンへの転換
地域の加工業者は、利便性と持続可能性を提供するためにゲーブルトップ形式の再封可能スクリューキャップを採用しています。1億6,600万米ドルを超える包装設備投資は、再生材料を組み込み製品の鮮度を延長するクロージャーへの需要の高まりを裏付けており、食品グレード再生PETに関するMERCOSUR基準草案によって支援されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| PP/PEマージンに影響するプロピレンおよびエチレン契約価格の変動 | -1.1% | グローバル | 短期(2年以内) |
| プレミアムスピリッツにおけるアルミニウムROPPへの代替増加によるプラスチックの侵食 | -0.7% | 欧州、北米 | 中期(2~4年) |
| 既存PETラインへのテザードキャップ後付けコスト | -0.5% | 欧州(他地域への波及あり) | 短期(2年以内) |
| OECD市場における多層プラスチックへのEPR手数料の強化 | -0.4% | OECD加盟国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PP/PEマージンに影響するプロピレンおよびエチレン契約価格の変動
原料価格の変動は、ポリプロピレンおよびポリエチレンに大きく依存するクロージャーメーカーのマージン安定性を損ないます。企業はヘッジ、再生樹脂ブレンド、および転換コストを圧縮する継続的な自動化プログラムによってコストショックに対応しています。[2]
プレミアムスピリッツにおけるアルミニウムROPPへの代替増加によるプラスチックの侵食
プレミアムスピリッツブランドはバリア性能と品質感からアルミニウムを好み、高マージンセグメントでプラスチッククロージャーのシェアを奪っています。プラスチックサプライヤーは、欧州および北米における価値源泉を守るために、改善されたバリアコーティングとプレミアムな外観で対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スクリュークロージャーが汎用性で市場を支配
スクリュークロージャーは、高速飲料・食品・医薬品ラインとの汎用互換性により、2025年のプラスチックキャップ・クロージャー市場シェアの65.02%を占めました。高速飲料ラインはプラスチッククロージャーの主要な用途であり、飲料用キャップ・クロージャー市場を支えています。低い単位コストと信頼性の高いシールが長期的な優位性を支えており、ディスペンシングバリアントが2031年にかけて6.18%のCAGRを記録する中でも、その地位は揺るぎません。ディスペンシング形式は、調味料やパーソナルケアのSKUにおいて支持を集めており、分量管理と衛生面での優位性が消費者の支持を高めています。改ざん防止・チャイルドレジスタント形式は、市販薬包装を再編する厳格化した安全規制の恩恵を受けています。
クラウンクロージャーおよびROPPクロージャーは、伝統と棚での存在感が重視されるビールやプレミアムスピリッツにおいて引き続き重要な役割を担っています。スナップオン設計は、迅速な再密封機能を求める家庭用化学品に対応しています。テザードキャップ要件の高まりが、スクリュー全バリアントにわたる再設計プロジェクトを促進しており、クロージャーのイノベーションをコンプライアンスと直結させています。軽量ボトルを採用するエンドユーザーは、シール性能を損なうことなく樹脂用量を削減する高度なネジプロファイルを好んでおり、プラスチックキャップ・クロージャー市場におけるスクリュー形式の長期的な見通しを支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


原材料別:バイオベースイノベーションの中でのポリプロピレンのリーダーシップ
ポリプロピレンは2025年のプラスチックキャップ・クロージャー市場規模の55.71%のシェアを保持しました。その耐薬品性、耐熱安定性、および加工性が食品・医薬品用途での地位を確固たるものにしています。高密度ポリエチレンは耐衝撃性を必要とする工業用化学品パックを支え、低密度ポリエチレンは柔軟なスナップクロージャーに使用されています。PET形式は、単一素材パッケージがリサイクルシステムを簡素化し、EU規制に準拠したテザード設計を可能にすることで成長しています。
バイオベースおよびケミカルリサイクル樹脂は7.62%のCAGRで拡大しています。ブランドはEPR手数料の調整と消費者の持続可能性への期待に応えるために投資しています。植物由来ポリプロピレンを使用した初期の商業ラインは、低炭素クロージャーへの道筋を示しています。サプライチェーンの認定、色安定性、およびコストパリティが課題として残っていますが、化学改良のスケールアップにより、プラスチックキャップ・クロージャー産業において2030年以降の採用加速が見込まれます。
製造技術別:圧縮成形の効率性が市場シェアを牽引
圧縮成形は、厳密な寸法公差と低スクラップ率を実現することにより、2025年のプラスチックキャップ・クロージャー市場シェアの47.12%を生み出しました。多数個取りプレスは現在、金型内スリッティングとカメラビジョンを統合し、稼働率を高め労働力を削減しています。射出成形は、多部品構造を必要とする複雑な小児用耐性およびディスペンシング形式において重要性を維持しています。
成形後テンパーエビデントバンド取付は5.71%のCAGRで進歩しています。この後付け対応の方法により、生産者は金型全体を交換することなく新しい安全基準に準拠できます。サーボ制御バンドアプリケーターの継続的な改善により、従来システムとのサイクルタイムの同等性が実現し、中量の医薬品および食品ラインへの採用が拡大しています。その結果、プラスチックキャップ・クロージャー市場において、異なる性能とコスト要件に対応するより広範な技術の多様性が生まれています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
最終用途産業別:医薬品の成長の中で飲料用途がリード
飲料は2025年のグローバル数量の48.03%を牽引し、炭酸飲料、水、ジュース、ビールを確保するために軽量スクリュー、クラウン、テザード形式に依存しています。高速充填機は正確なトルク保持と酸素バリア特性を持つクロージャーを必要とし、飲料セグメントの規模の経済を支えています。
医薬品クロージャーは2031年まで7.06%のCAGRを記録し、高齢化人口と厳格な小児用耐性法規制によって推進されています。米国およびカナダの改訂規制により、ライナー適合性と追跡可能な樹脂調達を備えたトルク制御ポリプロピレン部品への需要が高まっています。食品、パーソナルケア、家庭用化学品セグメントは、計量、香り保持、耐薬品性に関する個別のニーズで需要を補完しています。多様な用途プロファイルが総合的に、プラスチックキャップ・クロージャー市場における堅調なイノベーションパイプラインと安定した成長を維持しています。
地域分析
アジア太平洋は2025年のグローバル数量の40.12%を占め、中国の規模、日本の品質基準、インドの拡大する飲料・医薬品セクターに支えられています。ASEANの無菌投資の波が地域のクロージャー消費をさらに強化する一方、循環経済政策が再生PETの普及を加速させています。オーストラリアの国際医薬品安全基準への整合が地域貿易を調和させ、特殊な小児用耐性形式への需要を促進しています。
中東・アフリカは2031年まで最速の7.78%のCAGRを記録しています。サウジアラビアとアラブ首長国連邦の多角化イニシアチブが包装分野への外国投資を呼び込む一方、トルコは戦略的な輸出拠点としての地位を活用しています。ナイジェリアの人口増加と南アフリカの製造基盤が飲料および家庭用製品のクロージャー需要を高めています。地域の改革が地元付加価値の向上を促進し、プラスチックキャップ・クロージャー市場における将来の生産能力増強を支援しています。
欧州は規制上の逆風と持続可能性の機会のバランスを取っています。テザードキャップ規制により高コストのライン改修が強制される一方、設計の差別化が可能になります。ドイツが技術的コンプライアンスプロジェクトをリードし、フランスがプレミアムデザインを推進し、英国のEPR手数料スケジュールがコストモデルを再形成しています。スペインとイタリアは確立された食品・飲料輸出を活用してクロージャー需要を維持しています。循環経済目標への集団的な重点が、単一素材および再生材料含有キャップへの移行を加速させ、マクロ成長が鈍化する中でも市場の関連性を維持しています。

規制環境
規制主導の再設計と素材選定は、プラスチックキャップ・クロージャー需要を左右する主要因であり、欧州がその流れを主導している。EU使い捨てプラスチック指令における3リットルまでの使い捨てプラスチック飲料容器へのテザーキャップ義務化(2024年7月施行)は、飲料用クロージャーにおけるラインの改修や取り付け技術の採用を加速させており、同時にリサイクル適性ガイダンスや調和された要件の厳格化に伴い、リサイクル設計が並行的な制約要因となっている。
テザリングに加え、再生材含有量や食品接触適合性に関する規制枠組みが樹脂選定や文書化のあり方を形づくっている。包装および包装廃棄物に関する規則(EU)2025/40は2025年2月11日に発効し、2026年8月12日から適用される。この規則は最小再生材含有量の目標値とリサイクル設計基準を強化するもので、単一素材キャップ戦略やPCR認定に影響を及ぼす。米国では、食品接触・クロージャー部材の適合性は引き続きFDAの枠組み、例えば該当ポリマーおよびシール材に関する21 CFR要件に基づいており、FDAが再生プラスチックおよび食品接触に関する提出データセットを継続的に更新している(2026年7月更新)ことが、クロージャーメーカーやブランドオーナーが規制対象の最終用途においてPCR使用をどのように裏付けるかに影響を与えている。
バリューチェーン分析
バリューチェーンは、川上の石油化学製品および再生樹脂供給(ポリプロピレン、ポリエチレン、PET)、添加剤・着色剤、金型・ホットランナー供給業者、圧縮成形および射出成形によるクロージャー製造、そして川下のブランドオーナー、充填業者/受託包装業者、小売業者を網羅する。主要な樹脂・原料供給業者にはDow、ExxonMobil、LyondellBasell、Borealis、SABICなどが含まれ、加工はBerry Global、AptarGroup、Silgan Holdings、BERICAP、United Caps、Guala Closuresなどのグローバルおよび地域のクロージャー専業企業によって行われている。金型・成形型の供給は、ドイツ、イタリア、スイス、中国の既存の産業集積地に集中しており、大規模なテザーキャップ再設計サイクルが飲料の季節需要と重なる場合、射出成形金型のリードタイムが実務上の制約となり得る。
川下では、ブランドオーナーの調達および充填ライン性能要件が、トルク、シール性、装着速度に関する仕様の固定化を推進しており、これにより認定サイクルと規制文書がサプライヤー選定の中心であり続けている。EPR(拡大生産者責任)の料金体系とテザーキャップ義務化は、より頻繁な設計改訂と複数拠点での製造戦略を後押しし、充填拠点への供給近接性を維持して物流上の摩擦を低減している。素材および適合性の複雑化により、試験、適合宣言、トレーサビリティシステムの重要性が高まっており、特に食品、飲料、医薬品向けクロージャーでは、PCR統合と食品接触要件を地域を越えて一貫して示す必要がある。
競合環境
Amcorの2025年のBerry Globalとの株式交換合併により、世界最大の硬質・軟質包装サプライヤーが誕生し、6億5,000万米ドルのシナジー節約と年間1億8,000万米ドルの研究開発支出が実現しました。Silgan Holdings、Crown Holdings、AptarGroupは、技術の幅と地域プレゼンスを深めるための的を絞った買収と生産能力増強で続いています。SilganによるWeenerの買収は、2,000万ユーロの予想シナジーを伴うディスペンシングおよびスペシャルティクロージャーラインを追加しています。
各社はテザードキャップの知的財産、圧縮成形の強化、バイオベース樹脂パートナーシップを通じて差別化を図っています。自動化、インライン画像検査、エネルギー効率の高い金型が設備投資予算を占め、原料価格変動の中でのマージン維持を支援しています。新興市場におけるEPR主導の材料イノベーションと地産地消生産の戦略的追求は、プラスチックキャップ・クロージャー市場における競争の軸が強靭性と持続可能性へと移行していることを示しています。
プラスチックキャップ・クロージャー業界のリーダー企業
-
Silgan Holdings Inc.
-
Aptar Group Inc.
-
BERICAP GmbH & Co. KG
-
Closure Systems International
-
Amcor PLC
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
規制主導の再設計は、EU要件を満たしつつ消費者の使いやすさを維持し、小売業者およびブランドの持続可能性評価基準の厳格化に対応する、高速テザー式スクリューキャップの新たな市場余地を生み出している。2024年7月のテザーキャップ要件から、規則(EU)2025/40が2026年8月12日から適用されるより広範な包装・包装廃棄物規則のスケジュールへの移行は、単一素材設計、再生材含有量に対応したクロージャー構造、そしてブランドオーナーがキャップ、ボトル、ラベルをリサイクル設計基準に整合させるための認定サービスにおける機会を後押ししている。
製造拠点の変更や専門製品ポートフォリオの拡大も、地域供給、より高付加価値な形態、規制対象の最終用途への対応力を支えるサプライヤーに新たな余地を開いている。Closure Systems Internationalによる2026年5月のAmcorからの北米製造拠点2拠点(ペンシルベニア州エリーおよびミシシッピ州ハッティスバーグ)の買収は、大量流通の飲料・消費財用途をめぐる能力・ネットワーク最適化の活発化を示しており、かさばる高スループットのクロージャーにとって充填業者への近接性の優位性を裏付けている。医薬品や投薬関連の分野では、AptarGroupによる2025年12月のSommaplast買収案件も、適合性が重視される用途に紐づく専門クロージャーおよびディスペンサーへの需要の継続を示しており、一方で2026年7月のFDAデータセット更新は、大規模に再生材を活用しようとするサプライヤーにとって食品接触用PCRの裏付けと文書化を差別化要因として位置づけ続けている。
最近の業界動向
- 2026年7月:AptarGroupは、美容、パーソナルケア、家庭用製品向けにEコマース対応クロージャーの「Aptar Closures」ポートフォリオを拡大した。この動きは、流通・取り扱いにおけるより高い性能を目標としており、クロージャー設計を直接消費者向け配送で求められる耐久性要件に整合させるものである。また、基本的なスクリュークロージャーを超えて、ブランドオーナーを漏れや輸送中の損傷から保護する機能的な形態への差別化を広げている。
- 2025年12月:AptarGroupは、経口投薬用医薬品包装ソリューション(クロージャーや投薬部品を含む)を提供するブラジル拠点のSommaplastを買収した。この買収により、精度、互換性、文書化が重要となる規制対象の投薬・服薬アドヒアランス用途におけるAptarの地位が強化される。また、ラテンアメリカにおけるAptarの製造拠点と、より高収益なヘルスケア包装分野での顧客アクセスも深化する。
- 2024年11月:BERICAPは、BERICAP North Americaの残る50%出資持分を取得し、同事業を完全子会社化した。完全な支配権により、当該地域における飲料・産業用クロージャーの生産能力、製品現地化、顧客プログラムに関する意思決定の迅速化が可能となる。この動きはまた、サービス水準の向上とサプライチェーン上の摩擦低減に向けた地域製造拠点重視の継続を反映している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、消費者向けおよび産業用包装において製品を密封・分配するために使用されるプラスチックキャップ・クロージャーを対象とし、キャップ・クロージャーが包装サプライチェーンに販売される時点で計上しています。価値は、定義された期間および地域において米ドルで測定されます。
対象外:金属クロージャー、ガラス栓、紙ベースのクロージャー、ならびにボトル、瓶、ポンプ、その他の一次容器の価値は含まれません。
セグメンテーション概要
- 製品タイプ別
- スクリュークロージャー
- ディスペンシングクロージャー
- 小児用耐性クロージャー
- テンパーエビデントクロージャー
- クラウンクロージャー
- ROPP(ロールオンピルファープルーフ)
- スナップ・プレスオンクロージャー
- 原材料別
- ポリプロピレン(PP)
- 高密度ポリエチレン(HDPE)
- 低密度ポリエチレン(LDPE)
- ポリエチレンテレフタレート(PET)
- ポリ塩化ビニル(PVC)
- その他の原材料
- 製造技術別
- 圧縮成形
- 射出成形
- 成形後テンパーエビデントバンド取付
- 最終用途産業別
- 飲料
- 食品
- 医薬品
- パーソナルケアおよび化粧品
- 家庭用・工業用化学品
- その他の最終用途産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 大韓民国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界参加者へのヒアリング前に市場の文脈を設定し、需要・供給シグナルの明確な出発点を構築するために使用されました。一般的に参照した公開情報源としては、国連コムトレードの貿易統計、米国国際貿易委員会のデータツール、Eurostatの包装関連シリーズ、クロージャー需要を牽引する飲料・食品生産指標に関する各国統計局のデータが挙げられます。
モデルを実際の操業状況に基づかせるため、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、ならびに包装・リサイクル団体などの業界団体・規制当局の資料、テザードキャップや包装廃棄物規制に関する政策ノートも参照しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータを活用し、規模、製品フォーカス、樹脂エクスポージャーのクロスチェックを行いました。これらのデスクリサーチ情報源は例示的なものであり、データ収集・検証・明確化のために他の多くの公開文書も使用されているため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、包装コンバーター、金型・工具専門家、ブランド・包装マネージャー、ディストリビューターを含む樹脂・クロージャーエコシステム参加者へのインタビューおよび簡易サーベイに重点を置きました。これはグローバル市場であるため、アプリケーションミックスや価格帯ど公開データのギャップを埋め、仮定を三角測量できるよう、主要消費地域全体でインプットを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:21% | アジア太平洋:50% |
| 中位層:50% | 機能・ユニットリーダー:24% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:22% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのモデルを組み合わせて構築されました。まず、包装需要指標をエンドユース別のクロージャー消費プールに変換し、次に選択的なサプライヤーの積み上げとチャネルチェックを用いて結果を検証しました。実際には、生産・貿易データを用いて地域別の推定消費量を再構築し、ボトル入り飲料、包装食品、パーソナルケアなどの主要包装タイプに対してクロージャー強度の仮定を適用しました。
モデルに反映した主要インプットには、包装飲料の数量、食品・乳製品の生産トレンド、医薬品・OTC包装の動向、PP・HDPE・LDPEの樹脂価格の方向性、欧の一部地域におけるテザードキャップへの移行が含まれます。価格設定は、樹脂の動向、軽量化トレンド、標準スクリューキャップ・ディスペンシングクロージャー・特殊フォーマット全体のミックス変化を反映したブレンドASPアプローチで処理しました。
予測は、需要ドライバー、規制スケジュール、包装へのインフレ影響に関する専門家の見解に裏付けられたシナリオ分析を用いて策定されました。小規模国のボトムアップデータポイントが不足している場合は、飲料生産や輸入依存度などの代理指標を使用し、最終調整時に現実的な範囲に修正しました。
データ検証と更新サイクル
アウトプットは、樹脂消費の方向性、包装生産トレンド、地域別貿易収支などの独立したシグナルと照合し、実際の市場動向と一致しない急激な変動を特定しました。外れ値は第二パスで検討し、仮定を再検証するとともに、アプリケーションミックスやASPの動きなど主要変数に不整合が見られた場合は追加確認を実施しました。
承認前に、モデルとナラティブはレポート全体の規模算定ロジック、単位換算の一貫性を保つため、複数ステップのアナリストレビューを経ます。レポートは年次で更新され、主要な規制変更や注目すべき設備増強など重要なイベントが発生した場合は中間更新も行われます。納品直前に最終更新パスを完了し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの世界プラスチックキャップ・クロージャー市場規模と他の公表推計との比較
プラスチックキャップ・クロージャーの公表数値がしばしば一致しないのは、市場の定義方法が異なり、異なる仮定で価格設定されることが多いためです。差異は通常、クロージャーとして何を計上するか、何を包装にまとめるか、どの基準年を使用するか、地域間で価格とミックスをどのように扱うかによって生じます。
ディスペンシングポンプとトリガースプレーヤーはMordor Intelligenceの対象範囲外に置かれており、この単一の除外だけでも合計値が変動する可能性があります。一部の情報源がこれらのディスペンシングシステムをパーソナルケアおよび家庭用包装のクロージャー・キャップと一括して計しているためです。また、テザードキャップをASPのプレミアムミックスシフトとして扱うかどうか、樹脂価格の変動を予測にどのように反映するか、通貨換算を特定の年に固定するか為替レートの変動に合わせて更新するかによってもギャップが生じる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 52.06 ビリオン 米ドル(2024年) | |
| 業界出版社A | 54.70 ビリオン 米ドル(2024年) | より広範なディスペンシングクロージャーシステムを組み合わせ、特殊クロージャー全体でより高いブレンドASP仮定を使用しており、基準年の値が上昇する可能性があります。 |
| 業界調査グループB | 50.42 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、軽量化効果を価値に対してより積極的に適用している可能性があり、ユニット需要が増加しても測定された米ドル合計が減少します。 |
全体として、差異は需要の方向性に関する見解の相違ではなく、主に対象範囲の設定と価格ロジックによって説明されます。対象範囲を明示し、仮定を観察可能な包装指標にびつけることで、推計の追跡可能性が高まり、クライアントが数値を検証する際に再現しやすくなります。


レポートで回答される主要な質問
プラスチックキャップ・クロージャー市場の現在の規模はどのくらいですか?
市場は2026年に818万トンに達し、2031年には1,027万トンに達すると予測されており、4.64%のCAGRを反映しています。
グローバル需要をリードする製品タイプはどれですか?
スクリュークロージャーは、高速充填ラインとの汎用性と互換性により、2025年に65.02%のシェアで市場を支配しています。
なぜテザードキャップが欧州で義務化されつつあるのですか?
EU規制は、2024年7月より有効な3リットル未満の飲料容器にキャップを取り付けたままにすることでポイ捨てを削減することを目的としています。
2031年まで最も速く成長する地域はどこですか?
中東・アフリカは、政府が経済を多角化し消費財生産を拡大するにつれて、7.78%の最高CAGRを記録しています。
AmcorとBerry Globalの合併は競争にどのような影響を与えますか?
この取引により業界最大のサプライヤーが誕生し、年間6億5,000万米ドルのコスト削減が実現し、研究開発投資が強化されます。
原材料価格からメーカーが直面する課題は何ですか?
プロピレンおよびエチレン原料の価格変動がマージンを圧迫し、再生樹脂の使用拡大とコスト効率の高い成形技術の採用を促しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

