
化学物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 534.37 十億米ドル |
| 市場規模 (2031) | 683.28 十億米ドル |
| Growth Rate (2026 - 2031) | 5.04 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる化学物流市場分析
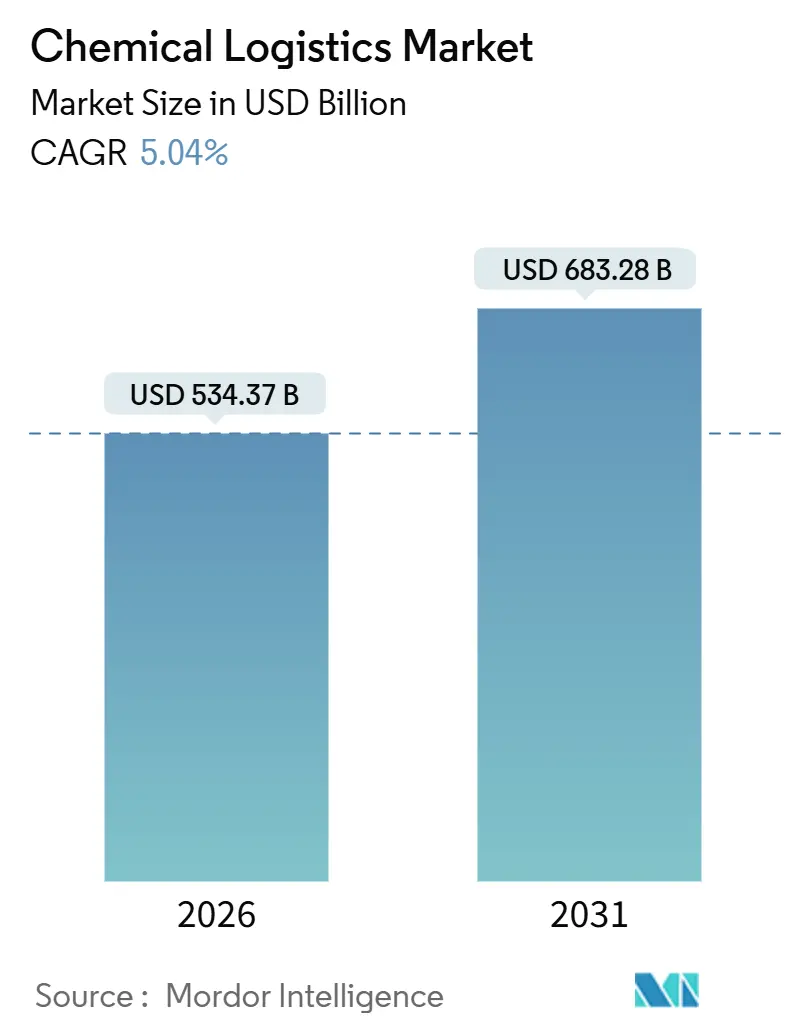
化学物流市場規模は2026年に5,343億7,000万米ドルと推定され、予測期間(2026年~2031年)中に年平均成長率5.04%で成長し、2031年までに6,832億8,000万米ドルに達する見込みです。
デジタルツインシミュレーション、人工知能による可視化システム、および低炭素輸送義務化がサプライチェーンのオーケストレーションを再構築しており、コンプライアンスの厳格さとコスト規律を融合できるプロバイダーが優位に立っています。アジア太平洋地域における化学品生産の急増と消費基盤の拡大は、生産過剰が輸送回廊の多様化を促す中でも、トン・マイル需要を押し上げています。マルチモーダルネットワーク、特に鉄道・海上の組み合わせは、道路単独ルートと比較して最大81%の排出削減を実現しており、インターフェースの複雑さを克服した事業者にとって構造的なコスト優位性をもたらしています。改正されたEUのADR(危険物道路輸送規則)およびCLP(化学品の分類・表示・包装規則)、ならびに米国のハザードマット(危険物)手数料の引き上げが、コンプライアンスインフラの資金調達に苦しむ小規模事業者の再編を加速させています。最終的に、プレミアム成長の中心は温度管理および付加価値サービスへと移行しており、特殊資産、テレマティクス、および認定スタッフが防御可能なマージンを生み出しています。
主要レポートの要点
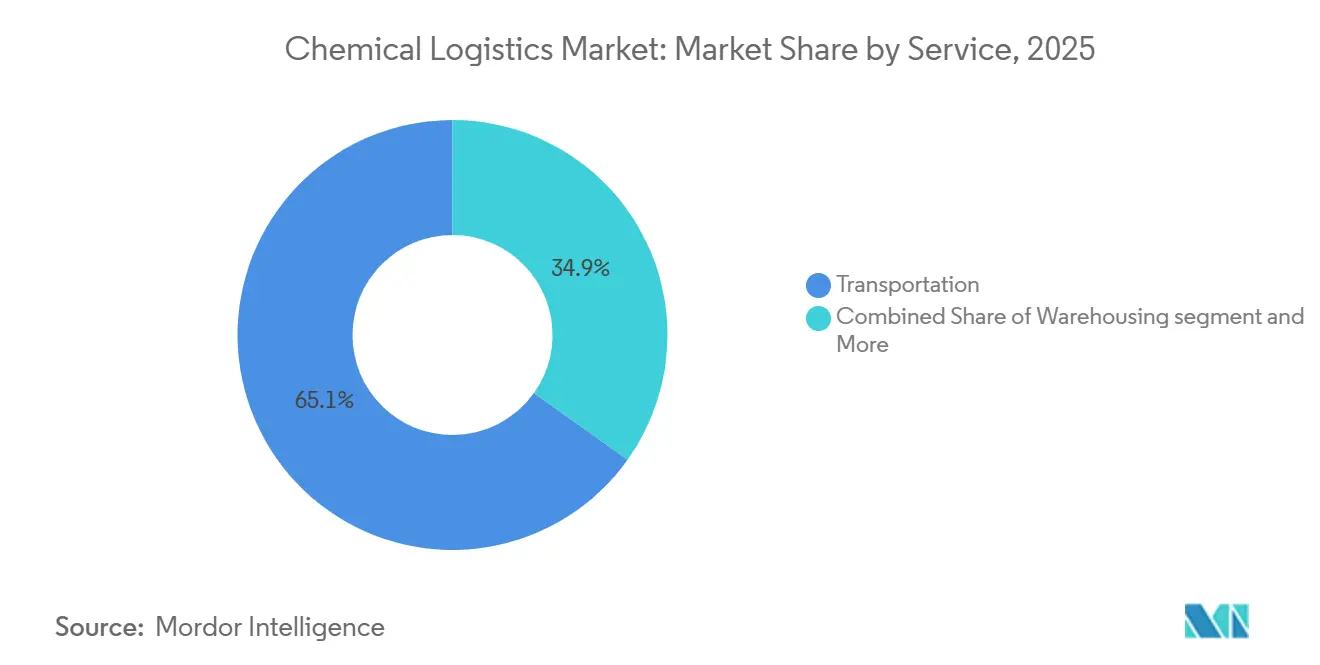
- サービスタイプ別では、輸送が2025年の化学物流市場シェアの65.14%を占めた一方、その他サービスは2031年に向けて年平均成長率6.41%で拡大しています。
- エンドユーザー別では、石油・ガスが2025年の化学物流市場規模の30.57%を占めており、特殊化学品は2031年まで年平均成長率6.72%を記録すると予測されています。
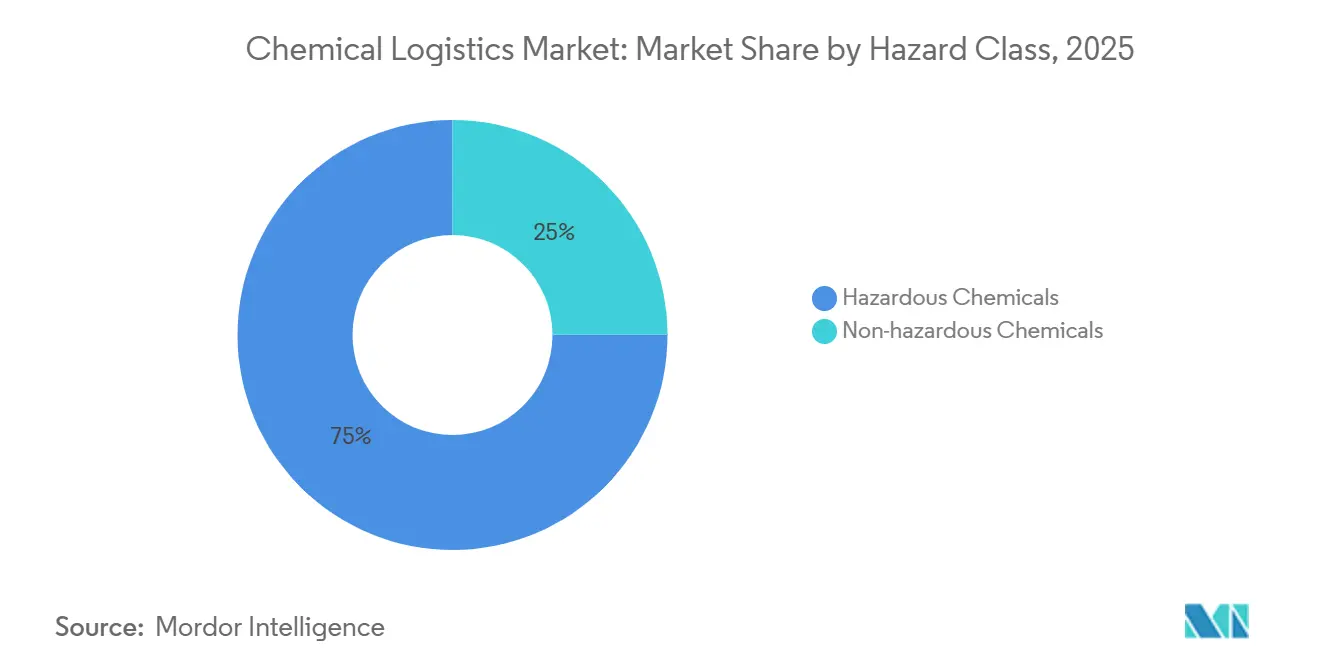
- 危険区分別では、危険化学品が2025年の輸送量の75.04%を占めましたが、非危険物貨物は2031年に向けて年平均成長率5.64%で成長しています。
- 温度管理別では、非温度管理輸送が2025年のシェアの61.53%を占めていますが、温度管理物流は2031年に向けて年平均成長率7.25%で拡大しています。
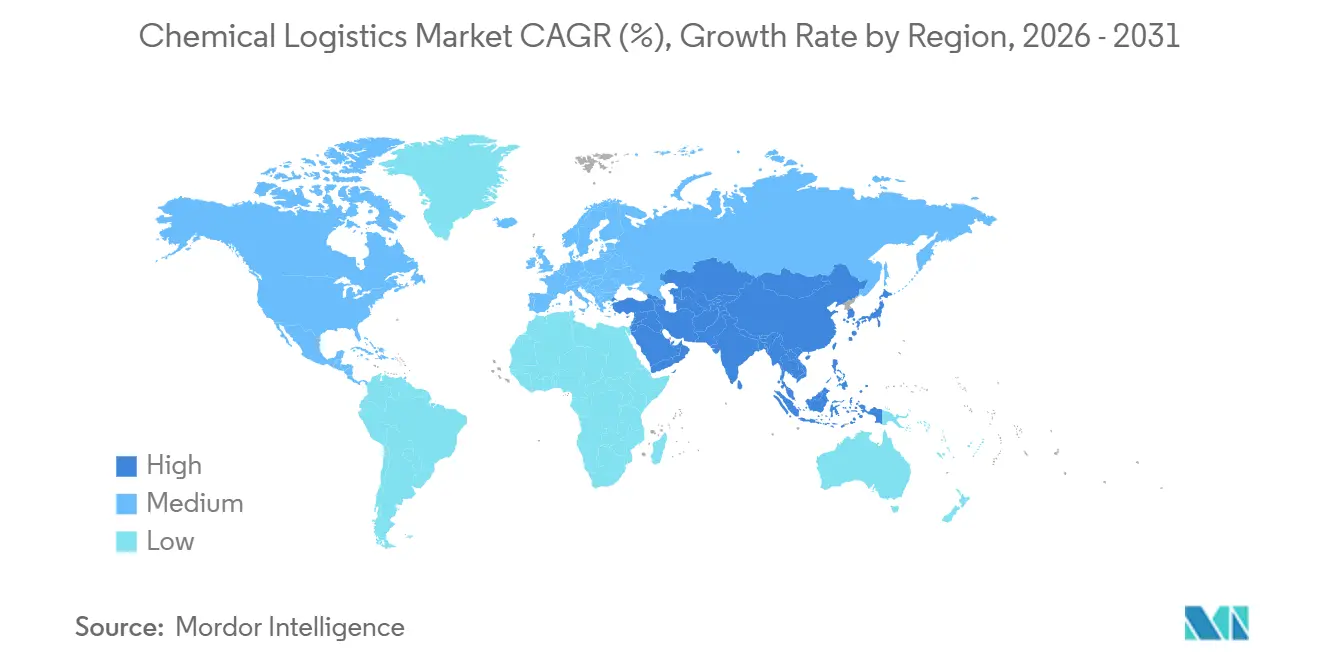
- 地域別では、アジア太平洋地域が2025年に39.21%の収益シェアでトップとなり、2031年まで年平均成長率6.31%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
化学品物流市場のドライバー影響分析*
| 促進要因 | 年平均成長率予測への影響(約)% | 地域的関連性 | 影響期間 |
|---|---|---|---|
| アジアの化学品生産の拡大 | +1.3% | アジア太平洋地域、中東、欧州 | 中期(2〜4年) |
| 危険物向けマルチモーダルネットワーク | +0.7% | グローバル | 長期(4年以上) |
| より安全でグリーンな資産に向けた規制の推進 | +0.9% | 欧州、北米、アジア太平洋地域 | 短期(2年以内) |
| 3PL/4PLスペシャリストへのアウトソーシング | +0.8% | グローバル | 中期(2〜4年) |
| 低炭素メタノール・バイオチェーン | +0.5% | 欧州、アジア太平洋地域、南北アメリカ | 長期(4年以上) |
| AIによる可視化・デジタルツイン | +0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジアの化学品生産拡大が長距離輸送量を押し上げ
インドのPCPIRゾーンおよび中国本土の生産能力増強により、輸出航路がヨーロッパおよび北米へとシフトし、航行距離が延長されてトンマイル需要が増加している。地域レベルでは、ASEANケミカルロジスティクス市場も、化学品生産の拡大および域内貿易フローによって形成されつつある。紅海迂回ルーティングの変更により、アジア〜ヨーロッパ間の標準的な輸送期間がさらに延長され、鉄道・海上複合輸送回廊における船舶稼働率の向上とインターモーダルの機会を支援している。インドにおける政府インセンティブは生産を沿岸クラスターに集中させているが、内陸の消費パターにより国内輸送距離が長くなっており、鉄道・道路・バージを統合したソリューションを持つ事業者に優位性をもたらしている。
危険物向けマルチモーダルネットワークの活用拡大によるコストと安全性の向上
海上・鉄道システムは、道路単独輸送と比較して温室効果ガス排出量を81%、物流コストを70%削減しますが、導入には輸送モードの接続点における規制の整合が不可欠です。米国連邦鉄道局(US Federal Railroad Administration)は、デュアルモード機関車と断続的電化を、ユーティリティパートナーシップに支えられた大量化学品輸送回廊においてコスト効率の高い手段として位置づけています。Bertschiなどの欧州事業者は、鉄道・はしけ・道路の各輸送区間を同期させた統合ターミナルを通じて、年間30万トンのCO₂排出を既に回避しています[1].Bertschi Group、「サステナビリティとインターモーダル輸送」、bertschi.com
より安全でグリーンな物流資産・慣行に向けた規制の推進
EUの改正CLP規則(化学品の分類・表示・包装規則)は2024年12月にデジタルラベリングおよび詰め替え可能パッケージングの義務化を発効し、フリートオーナーに追跡管理システムと再利用可能コンテナプールの導入を求めています。ADR(危険物道路輸送規則)2025は車両仕様と運転手資格を厳格化し、米国のハザードマット(危険物)手数料はキャリア当たり3,000米ドルに引き上げられ、コンプライアンスコストが急増しています。これらの規制の収束は、専用ハザードマットフリートと法務部門を持つ既存事業者を有利にしています。
サプライチェーン機能の3PL/4PLスペシャリストへのアウトソーシング
化学品生産者の約76%が、内部資本をR&Dに再配分するため、サードパーティへの依存度を高める計画を持っています。DHLの20億ユーロ(23億3,000万米ドル)規模のヘルス物流プログラムは、GDP(医薬品適正流通基準)認定ハブと温度管理フリートを増設しており、単一工場の生産者には経済的に模倣不可能です。新たな4PLモデルは、複数のキャリアにわたるキャパシティを集約しつつ、荷主に単一の責任窓口を提供します。
化学品物流市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(約)% | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 高額な設備投資・保険要件 | -0.9% | グローバル | 中期(2〜4年) |
| 断片化した複数管轄コンプライアンス | -0.6% | グローバル | 長期(4年以上) |
| 燃料価格の変動性 | -0.8% | グローバル | 短期(2年以内) |
| 認定ハザードマット運転手の不足 | -1.0% | アジア、アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
設備投資集約型資産・保険要件の高さ
ステンレス鋼製ISOタンク、温度管理シャシー、防爆倉庫のコストは、一般貨物同等品の2〜3倍に上ります。Peacock Containerの3億5,000万米ドルのサステナビリティ連動型融資枠の延長は、フリート更新に必要な資本の規模を示しています[2]Peacock Container、「サステナビリティ連動型デットファシリティの延長」、peacockcontainer.com。保険料は現在、危険物輸送の収益の最大5%を占めており、参入障壁を高めています。
断片化した複数管轄コンプライアンスの負担
国境をまたぐ危険区分、ラベリング、文書化における差異が、事業者に並行したコンプライアンスプロトコルの維持を強いています。最新の国連危険物輸送勧告モデル規則はナトリウムイオン電池の規則を追加しており、一部の国は2027年まで採用しないため、早期導入国の国境を貨物が越える際に輸送途中での再ラベリングが必要になります。アフリカの輸送回廊は特に複雑であり、アフリカ大陸自由貿易圏(African Continental Free Trade Area)の各加盟国がそれぞれ独自のハザードマットコードを維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
化学品物流市場セグメント分析
サービスタイプ別:
統合ソリューションが収益性を向上2025年の化学物流市場シェアの65.14%を輸送が維持しているのは、物理的な移動が不可欠であるためです。しかし、ブレンディング、コンプライアンス管理、オーケストレーションプラットフォームをカバーするその他サービスは、行政的負担を軽減するワンストップソリューションに対する荷主の需要を反映し、年平均成長率6.41%での成長が予測されています。付加価値倉庫保管は、消費拠点付近に在庫を配置することで運転資本プログラムを支え、デジタルプラットフォームは予測スケジューリングと排出報告を支えるデータを収集しています。DHLによるCryoPDPの買収は年間60万件の温度管理輸送を追加し、小規模な買収が能力拡大を加速できることを示しています。
第二世代の4PLモデルは、キャリア調達、コントロールタワー分析、コンプライアンス文書をサブスクリプションパッケージにバンドルすることでオーケストレーションを収益化しています。荷主がこれらのAPIを基幹業務システムに組み込むにつれ、スイッチングコストが上昇し、物流プロバイダーはコモディティ輸送においてもマージンを守ることができます。その結果、化学物流市場では、利益プールがトン数から情報、リスク管理、および顧客近接型カスタマイズへと移行しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


エンドユーザー産業別:
特殊化学品が加速石油・ガスは、製油所から石油化学への定着した物流フローにより、2025年の化学物流市場規模の30.57%を占めましたが、その低成長はプロバイダーを価格圧力にさらしています。特殊化学品は、リチウムイオン電池電解液や医薬品中間体が精密な取り扱い、チェーン・オブ・カストディ記録、および温度安定環境を要求するため、年平均成長率6.72%が見込まれています。アルゴンヌ国立研究所(Argonne National Laboratory)は、電池グレードの電解液生産量が2030年までに1,300GWhを超えると予測しており、湿度管理されたタンクコンテナへの需要を大幅に増加させます。
医薬品と化粧品の輸送は、GDPまたはGMP(医薬品製造管理及び品質管理基準)プロトコルが認定保管と追跡輸送を義務付けているため、コンプライアンスを遵守したキャリアに価格決定力を与え、収益の安定性をもたらします。化粧品原料が植物性エキスへシフトすることで、バルクタンカーフリートには不向きだが、ISOタンクの再配置と地域デポネットワークには最適な、少量・高頻度の輸送レーンが生まれています。したがって、化学物流市場は、低マージンのコモディティフローと高サービスの特殊ニッチが共存する二極化した成長に直面しています[3]アルゴンヌ国立研究所、「リチウムイオン電池生産とサプライチェーン分析」、anl.gov 。
危険区分別:
コンプライアンスコストが競合上の堀を形成危険物貨物は2025年の輸送量の75.04%を占め、高い保険・資産コストを相殺するプレミアム料金体系を支えています。非危険物輸送は年平均成長率5.64%で成長しており、危険区分を引き下げるグリーンケミストリーへの処方変更によって文書・設備要件が緩和されています。PHMSAはハザードマット登録料を3,000米ドルに引き上げ、違反に対しては1日当たり100,000米ドルを超える民事制裁金を設けており、非コンプライアンス事業者にとって経営上の重大なリスクとなっています。
主要なフリートはコンプライアンスソフトウェアを組み込むことでこれらの障壁を活用しており、MSDS(物質安全データシート)の取得、ラベル印刷、および規制横断的な検証を自動化することで管理リードタイムを短縮しています。しかし、一般貨物参入者は価格競争を通じて非危険物量を狙っており、既存事業者はサービス信頼性とデジタル透明性を通じてシェアを守ることを余儀なくされています。この分断が、危険物では専門性がスケールを凌駕し、安全な区分ではコストリーダーシップがより重要になる、二重競争構造に向けて化学物流市場を導いています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
温度管理別:
コールドチェーンがバルク輸送を上回る成長非温度管理貨物が依然として輸送量の61.53%を占めていますが、温度管理セグメントは年平均成長率7.25%で拡大しており、化学物流市場の他のあらゆるセグメントを上回っています。IoTデバイスはリアルタイムの温度・圧力アラームを提供するようになり、多くのフリートが医薬品や電池電解液の安定性条件を満たすために冗長電源と相変化材料を追加しています。Maerskのリモートコンテナ管理プログラムは航路レベルの温度保証を提供し、温度逸脱による製品廃棄損失を最小化しています。
より高い収益が設備投資の集中度を相殺しています。プレミアム運賃は常温貨物レベルの150%に達することがあり、単一の温度スパイクで500万米ドルの原薬(API)が廃棄されるリスクを抱える場合、荷主はそのコストを支払う意志があります。欧州およびアジア太平洋地域にわたる電気自動車電池回廊の拡大は、小規模な国内輸送業者には対応困難な仕様要求を持つ増分フローを加えています。したがって、高度なリーファータンクとテレマティクスへの投資は、化学物流市場内の重要な差別化要因であり続けるでしょう。
地域分析
アジア太平洋地域の化学品物流市場
アジア太平洋地域は2025年の世界収益の39.21%を占め、2031年にかけて6.31%のCAGRで拡大する見込みである。中国の輸出過剰生産能力はアジア域内貿易を促進し、インドおよび東南アジアへの貨物の迂回を引き起こしており、港湾・専用貨物回廊・沿岸海運が融合する新たなマルチモーダル輸送ルートを創出している。インドのPCPIRクラスターは西部および東部沿岸沿いに統合コンプレックスを形成しているが、内陸部の需要拡大が国内道路・鉄道区間を延伸させ、ISOタンクの再配置サービスへの需要を増大させている。
北米・欧州の化学品物流市場
北米と欧州は、広範な鉄道ネットワーク、厳格な安全規制、高いデジタル導入率に支えられたプレミアム市場であり続けている。欧州におけるADRおよびCLP規制の改定は、フリートのアップグレードとデジタルラベルの導入を義務付けており、荷主が認定プロバイダーとの長期契約を締結する動きを促進している。北米では、メキシコ湾岸の石油化学コンプレックスと中西部の消費者を結ぶ統合鉄道回廊が、トランスロード・ターミナルを保有するオペレーターに有利なコスト効率の高い低排出オプションを提供している。
南米・アフリカの化学品物流市場
南米とアフリカはインフラ格差によって抑制された上昇余地を提供している。ラゴス、ダーバン、モンバサにおける港湾滞留時間の長期化は在庫コストを押し上げ、運送業者に緩衝在庫の積み増しを余儀なくさせている。アフリカ大陸自由貿易圏は通関手続きの調和を目指しているが、移行期の断片化により国別の専門知識とローカルパートナーシップが不可欠となっている[4]MDPI、「アフリカ大陸自由貿易圏と物流上の課題」、mdpi.com 。こうした障壁にもかかわらず、ラテンアメリカにおけるニアショアリングの潮流が化学品メーカーに中間加工段階を米国バイヤーの近隣に移転させる動きを促しており、バイリンガルスタッフと通関ブローカーネットワークを持つプロバイダーにとって回廊開発の機会を生み出している。

規制環境
化学品ロジスティクスは、化学物質安全規制と危険物輸送規制が重なり合う中で形作られており、モードを超えたデジタル対応の文書化と一貫した分類がますます求められている。欧州では、改正CLP規則(EU)2024/2865が2024年12月に新たな要件を発効させ、ECHAは2026年から適用が始まる過渡的規定を公表した。これらの段階的な適用期間は、市場に既に出荷済みの在庫に影響を及ぼし、倉庫や流通拠点全体でのトレーサビリティとラベリング管理の強化の必要性を高めている。
輸送規格については、2026年サイクルにより空路・海路・陸路間の整合性が強化された。IMDGコード第42-24次改正とICAO技術指針2026は、2026年1月から海上および航空輸送に完全に適用された。米国では、パイプライン・危険物安全管理局(PHMSA)がHM-265に基づく最終規則を発行し、2026年2月13日に施行、さらにICAOおよびIMDGの更新内容を参照する調和化NPRM(HM-215R)を進めており、マルチモーダル事業者向けの危険物文書化、訓練、包装対応の調和化という広範な流れを強化している。
バリューチェーン分析
化学品ロジスティクスのバリューチェーンは、化学品製造業者・流通業者から、包装およびタンクコンテナ供給業者(ISOタンク、IBC、ドラム)、法令遵守輸送事業者(道路タンカー、鉄道、海上/近海、航空危険物)、そして専門的な保管・取扱インフラ(危険物倉庫、温度管理施設、ターミナル、トランスロードサイト)へとつながっている。サービス提供業者は、リスク管理(分類、SDS/MSDS管理、危険物文書化)、認証運用(訓練を受けた人員と監査)、コントロールタワーや可視化、カーボン報告といったオーケストレーション層によって差別化を図っている。マルチモーダルの受け渡しは、サービス信頼性とコンプライアンスの両面で主要な負荷ポイントとなっている。
最近の業界動向は、チェーン全体で能力と機能をより緊密に統合し、統合的なソリューションを提供する方向を示している。北米では、Quantixが液体輸送カバレッジ拡大のためMC Tank LinesおよびLeahy Transportとの提携を発表(2026年1月)し、RinchemはDupre Logisticsとの事業統合を発表(2026年1月)し、化学品倉庫保管と流通・輸送能力を結びつけた。顧客および業界団体の側では、ECTA、Cefic、ECLICが2026年のデジタル化の取り組みにおいて相互運用可能なデータ標準とAPIベースの接続性を強調しており、文書中心の実行から標準化されたデータ交換への移行を反映し、複数法域にわたるコンプライアンスや、運送業者、デポ、ターミナル間の可視性を支えるものとなっている。
競合環境
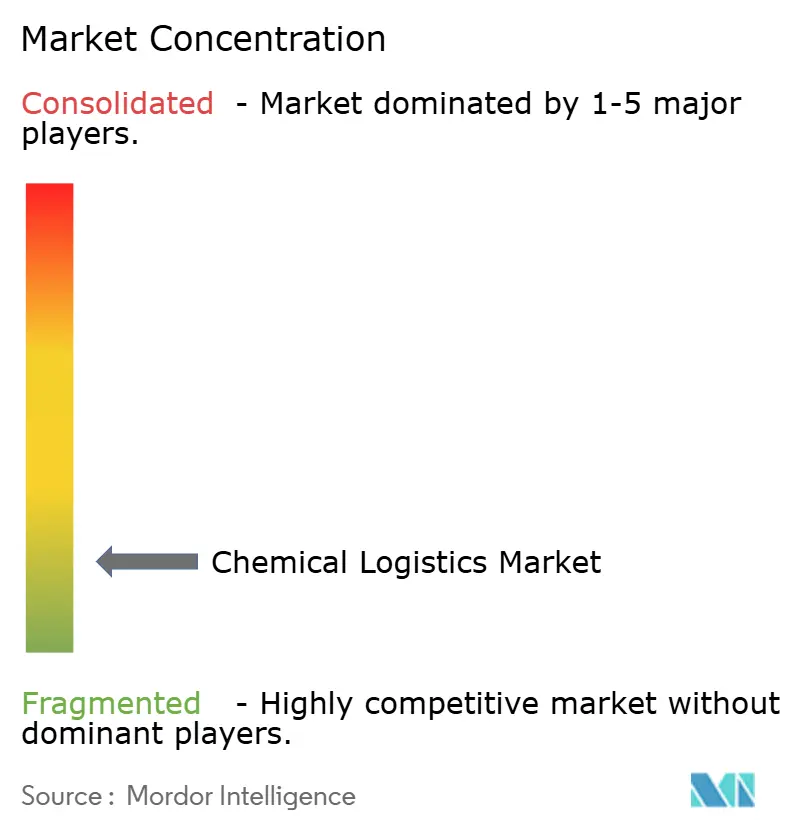
化学物流市場は断片化しており、上位5社プロバイダーが2025年のグローバルシェアの約25%を獲得しました。規模、特殊資産、およびコンプライアンスインフラが競争優位性の基盤となっています。DHL、Kuehne + Nagel、Maerskは、輸送・倉庫保管・デジタルオーケストレーションを統合し、多国籍荷主に響く一括請求モデルを実現しています。DSVは143億ユーロ(167億米ドル)でDB Schenkerを買収することで地位を強化し、2028年までに年間90億デンマーク・クローネ(14億1,000万米ドル)のシナジー実現を目標としています。
重点戦略領域には、温度管理キャパシティ、サステナビリティ指標、およびデジタルプラットフォームが含まれます。DHLの20億ユーロ(23億3,000万米ドル)のヘルス物流投資は全大陸にGDP準拠ノードを追加し、Kuehne + Nagélの可視化スイートは化学品生産者のスコープ3目標に合致した輸送レベルの炭素会計を提供しています。新興のデジタルブローカーは空きタンクコンテナキャパシティを集約していますが、多くの場合、危険物輸送を管理するためのライセンス、保険補償、および運転手プールを欠いており、混乱リスクは限定的です。
HOYER、Den Hartogh、BertschiなどのアセットスペシャリストはISOタンク、鉄道連結デポ、インターモーダルノウハウにおける優位性を維持し、景気循環的な低迷を緩衝する長期契約を培っています。タンカーオーナーはフリートのグリーン化を進めており、NYK-Stoltは電池ハイブリッド推進対応のメタノール対応船6隻を発注し、IMO規制の厳格化を見越しています。最終的に、競争の激化はコンプライアンス、サステナビリティ、およびデジタル透明性を統合されたサービスプロポジションに融合させる能力に収束していくでしょう。
化学物流産業のリーダー企業
Deutsche Post DHL Group
Kuehne + Nagel
BDP International
DSV
A.P. Moller - Maersk
- *免責事項:主要選手の並び順不同
本レポートで取り上げた化学品物流市場の企業
- DHL Supply Chain
- Kuehne + Nagel International AG
- Maersk Logistics & Services
- HOYER Group
- C.H. Robinson Worldwide
- BDP International
- DSV (incl. DB Schenker)
- Rhenus SE & Co. KG
- A&R Logistics (Quantix)
- CEVA Logistics (Acquired by CMA CGM)
- Al-Futtaim Logistics
- Petrochem Middle East (PME)
- Sinotrans Chemical Logistics
- Bertschi AG
- Suttons Group
- Den Hartogh Logistics
- Brenntag Logistics Services
- MOL Chemical Tankers
- Stolt-Nielsen Ltd.
- Katoen Natie N.V.
- Toll Group
- Yusen Logistics Co., Ltd. (Nippon Yusen Group)
- Hellmann Worldwide Logistics SE & Co. KG*

市場機会と将来展望
化学品ターミナルおよび保管施設への投資と能力増強は、産業拠点の近くで法令遵守型の取扱と在庫・流通サービスを組み合わせる事業者にとって、短期的な事業機会を生み出している。2026年の例としては、Petrochem Middle Eastがジェベルアリに石油化学品の保管・物流能力拡大のための新ターミナルと本部(投資額3億AEDディルハム)を開所したこと、BPとUltracargoがブラジルのパウリニアで新しい2万立方メートルのタンクを完成させ(ターミナルの静的容量を約20万2000立方メートルに拡大)たこと、そしてLBC Tank Terminalsがロッテルダムでのレインボー5フェーズAの拡張を承認し、保管容量を4万1000立方メートル追加したことが挙げられる。これらのプロジェクトは、長距離輸送と並存する保管、ドレージ、付加価値サービス(サンプリング、ブレンディング、ラベリング、コンプライアンス管理)の対象となる市場範囲を拡大させている。
デジタル連携と文書標準化も、特に受け渡しや監査が頻繁に発生する危険物・温度管理輸送の分野において、実行主導型の機会となっている。ECTAはeFTIを欧州におけるデジタル貨物情報の実現枠組みとして位置づけており、電子欧州化学品輸送文書(eECD)プロセスなどの業界イニシアチブや、prEN 18219:2025(デジタルマテリアルID)といった標準化の取り組みは、より一貫した製品データ交換を支援することを目指している。アジアでは、フィジカルインターネット実現協議会(化学品作業部会)が日本国内の危険物物流フローの全国的な可視化を完了(2026年6月)し、共同物流スキームの優先分野を特定した。これは、危険物ガバナンスを維持しつつ資産利用率(タンク、デポ、中継拠点)を改善する複数出荷者による協働モデルを支えるものである。
化学品物流市場における最近の業界動向
- 2026年6月:DHL Groupは、蓄電池エネルギー貯蔵、水素、太陽光インフラといった分野にわたる新エネルギーロジスティクスサービスのポートフォリオを拡大した。この動きは、化学品ロジスティクスの取扱要件と重なる、専門性の高いコンプライアンス負荷の大きい産業フローにおけるDHLの地位を強化し、標準的な輸送を超えた付加価値サービスの組み合わせを広げるものである。
- 2026年2月:DSVはHapag-Lloydと2年間の枠組み協定を締結し、海上輸送における持続可能な船舶燃料の使用によりCO2e排出量18,000トンの削減を契約した。これは、化学品輸送に用いられる主要航路における低排出能力へのアクセスを制度化し、荷主の調達における検証済み排出量算定の重要性を高めるものである。
- 2025年4月:DHL Supply Chainは、日本の三洋化成工業と5年間のリードロジスティクスパートナー契約を締結し、国内物流業務を引き継いだ。この契約は、化学品分野におけるLLP/4PL型アウトソーシングへの移行を示しており、事業者が単一の運用ガバナンスモデルの下で輸送、倉庫保管、コンプライアンスプロセスを統合的に運営することを表している。


ケミカルロジスティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ケミカルロジスティクス市場は、バルクおよび包装化学品を対象とした輸送、倉庫保管、流通、在庫管理、および関連付加価値サービスを含む、複数の輸送モードにわたって化学品を安全に移動・保管・取り扱うことから得られる収益として定義される。
対象範囲の除外事項:家庭用化学製品の消費者向け直接小口配送は、本市場規模から除外される。
セグメンテーション概要
- サービス別
- 輸送
- 道路
- 鉄道
- 海上・外航
- 航空
- 倉庫保管・配送・在庫管理
- その他サービス
- 輸送
- エンドユーザー産業別
- 医薬品
- 化粧品・パーソナルケア
- 石油・ガス
- 特殊化学品
- その他エンドユーザー
- 危険区分別
- 危険化学品
- 非危険化学品
- 温度管理別
- 温度管理あり(冷蔵・加温)
- 温度管理なし
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、専門的な取り扱いを必要とする化学品の需要と供給のコンテキストを確立し、そのフローをサードパーティ収益を生み出すロジスティクス活動にマッピングすることから始まった。量の動向、サービス価格設定および能力を形成する制約を把握するため、公開統計シリーズおよび安全規則集を活用した。
使用したソースには、国連Comtrade貿易統計、関連産業需要シグナルに関する国際エネルギー機関(IEA)、輸送モードおよびフレート指標に関する米国運輸統計局(BTS)、Eurostatフレート輸送データ、ならびに危険物輸送要件に関するUNECEおよびADR関連の公開文書などの非有料参考資料が含まれる。また、サービスミックスおよび最近の能力動向を把握するため、企業の年次報告書、投資家向けプレゼンテーョン、および信頼性の高い報道資料を精査し、報告されたロジスティクスエクスポージャーおよび地域別収益分割パターンを相互検証するために企業財務・ニュースの有料サブスクリプションを活用した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・有料ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、化学品荷主がロジスティクスを調達する方法、マクロサイクルに伴う航路ミックスの変化、および付加価値サービス(法令準拠保管や書類作成支援など)が実現価格に与える影響を検証するために実施された。デスクリサーチのギャップを埋め、モデル確定前に前提条件を調整できるよう、主要地域のロジスティクスプロバイダー、化学品メーカー・販売業者、およびドメインスペシャリストと幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:15% | アジア太平洋:42% |
| 中位層:49% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:18% | マネージャー:54% | 南北アメリカ:22% |
市場規模算定と予測
規模算定のロジックは、化学品の生産および貿易フローを地域別のロジスティクス活動プールに変換し、化学品の保管・輸送方法に紐づいたサービス強度および価格ベンチマークを用いて収益に換算するトップダウン構築から始まる。ヘッドライン合計値が形成された後、ケミカルロジスティクスへのプロバイダー収益エクスポージャーのサンプリング、倉庫稼働率のチャンネルチェック、および量と平均サービス料金レンジを用いたスポット検証など、選択的なボトムアップ近似値によって裏付けを行った。
モデルの主要インプットには、バルク対包装化学品の輸送ミックス、危険物取り扱い要件とコンプライアンスコスト、航路タイプ別のモーダルスプリット(道路、鉄道、海上、航空、パイプライン)、倉庫能力の増強と稼働率トレンド、ならびにサービス料金に転嫁される燃料・労働コストの動向が含まれる。小規模回廊の一次インプットが不足している場合、類似の化学品ミックスと距離帯を持つ代替路を用いてギャップを補完し、前提条件の実用性を確保するためにエキスパート検証を実施した。
予測においては、想定される化学品生産量、貿易モメンタム、およびロジスティクスコストインフレを基軸としたシナリオ分析を用い、能力逼迫とサービスレベル要件に関するインタビューに基づく見解でパスを調整した。最終ステップとして、短期・中期の軌道が観測されたフレートおよび産業活動シグナル、ならびに既知の規制・安全コストパターンと整合していることを確認した。
データ検証と更新サイクル
モデルのアウトプットは、化学品生産・貿易の方向性、フレートモード指標、および倉庫拡張の公表情報などの独立したシグナルと照合され、差異の原因が精査される。外れ値が前提条件に起因する場合は修正が行われ、必要に応じてフォローアップコールが実施され、調整が実際の業務フィードバックによって裏付けられる。
承認前に、計算、単位ロジック、および通貨の整合性が再確認される多段階のアナリストレビューを経て、ナラティブが最終数値に整合される。レポーは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう、納品前に最新の確認作業が完了される。
Mordor Intelligenceのグローバルケミカルロジスティクス市場規模と他の公表推計値との比較
ケミカルロジスティクスの公表市場規模が一致しないことが多いのは、調査間で計上範囲が統一されていないこと、および収益をロジスティクスとして扱うか隣接サービスとして扱うかについて異なる前提が用いられているためである。また、どの輸送モードを計上するか、付加価値サービスをどのように価格設定するか、換算に使用する年度と通貨タイミングの違いも要因となっている。
表に大きな幅が見られる主な理由は、一部の推計値がより広範なロジスティクスカテゴリーを含んでいるか、異なる基準年を使用して単一の成長率で値を繰り越しているためである。表上のギャップは、全危険有害性クラスにわたるバルクおよび包装化学品の取り扱いがロジスティクス収益としてのみ計上されているかどうかという点で最も顕著でり、Mordor Intelligenceのモデルでは、類似のネットワークを経由する場合であっても、家庭用化学製品の消費者向け直接小口配送は除外されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5,343.7 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 2,919.0 ビリオン 米ドル(2025年) | より小さな基準年ベースを使用しており、より広範で簡略化されたサービス料金前提に依存していると見られ、付加価値ケミカルハンドリングおよびモード固有のコンプライアンスコスト効果を過小評価する可能性がある。 |
| 業界団体B | 3,000.0 ビリオン 米ドル(2024年) | 一般的に、範囲が一般フレートとケミカル流通活動を混在させ、地域ウェイトと通貨タイミングが必ずしも明確に記載されていない高水準の業界スナップショットを反映している。 |
3つの数値を通じた実務的な示唆は、スコープと収益認識の選択がギャップの大部分を生み出しており、成長率だけが要因ではないということである。市場を明確なロジスティクスサービスに紐づけ、化学品フローシグナルおよびプロバイダーエクスポジャーパターンと照合することで、条件変化時に再現・更新が容易な追跡可能な数値を維持している。


レポートで回答される主な質問
2031年の化学物流市場の予測値は?
化学物流市場規模は2031年までに6,832億8,000万米ドルに達する見込みです。
2031年まで最も高い成長を見せる地域はどこですか?
アジア太平洋地域は全地域の中で最高となる年平均成長率6.31%を記録すると予測されています。
輸送よりも速く拡大しているサービスカテゴリーはどれですか?
ブレンディング、コンプライアンス、オーケストレーションを含むその他サービスが年平均成長率6.41%で拡大しています。
温度管理輸送はなぜシェアを獲得しているのですか?
医薬品化学品や電池電解液が厳格な熱安定性を要求するため、年平均成長率7.25%を達成しています。
規制は市場の統合にどのような影響を与えていますか?
ADR、CLP、およびハザードマット手数料の要件の強化がコンプライアンスコストを引き上げており、固定費を大量に分散できる事業者間の合併を促進しています。
最終更新日:



