
ドイツコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
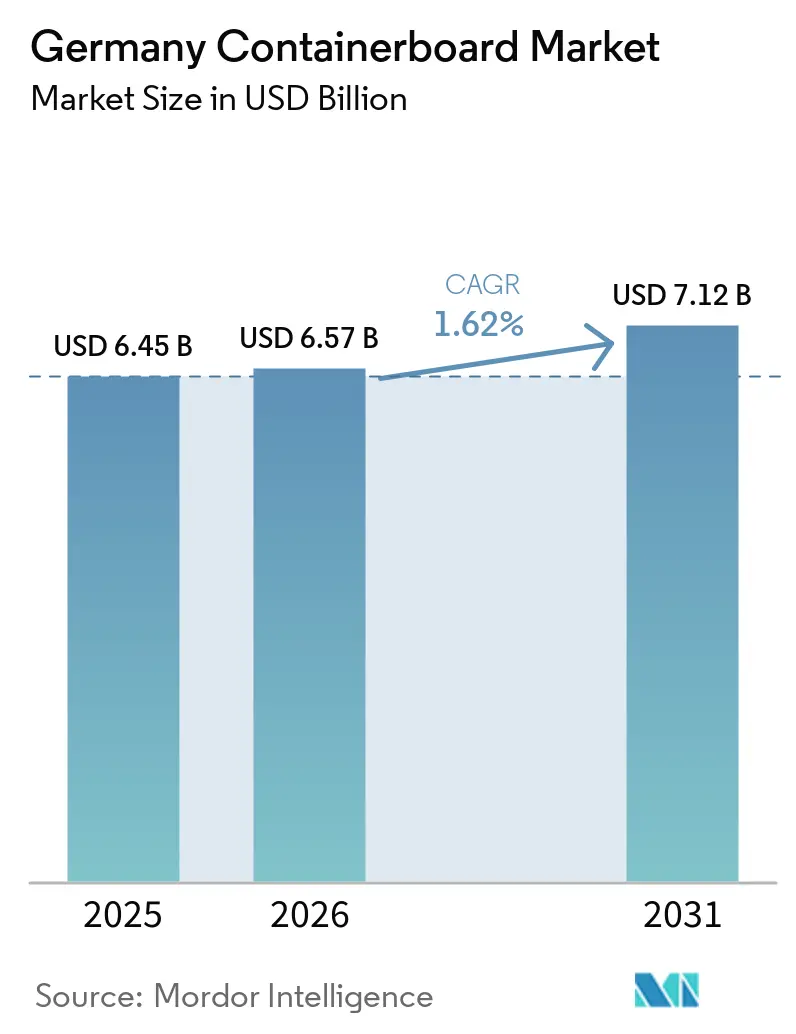
| 基準年の市場規模 (2025) | 6.45 十億米ドル |
| 市場規模 (2026) | 6.57 十億米ドル |
| 市場規模 (2031) | 7.12 十億米ドル |
| 成長率 (2026 - 2031) | 1.62 % |
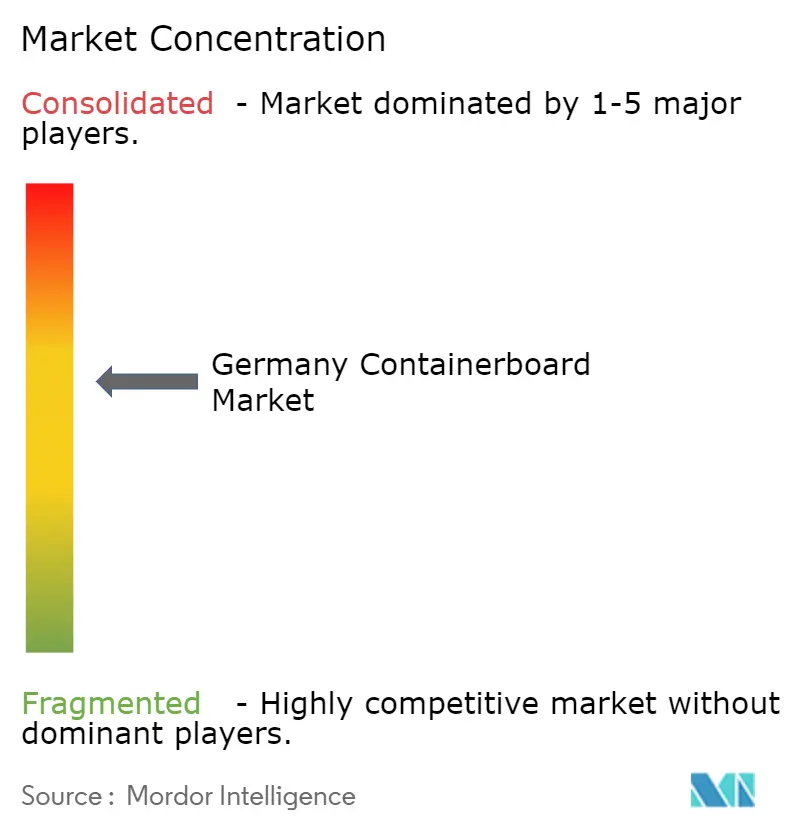
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツコンテナボード市場分析
ドイツコンテナボード市場規模は、2025年の64億5,000万USDから2026年には65億7,000万USDに増加し、2026年~2031年のCAGR 1.62%で成長して2031年には71億2,000万USDに達する見込みです。ドイツはヨーロッパ最大の段ボール経済圏であり続け、2022年のエネルギーショックからの価格正常化により産業収益が8.2%減少した中でも、2024年の生産量は74億1,400万m²に達しました。ドイツコンテナボード市場は、オンライン小売、食品物流、小売補充が依然として高頻度の段ボール供給を必要としているため、産業受注の軟化による影響が限定されています。ドイツコンテナボード市場はまた、リサイクルファイバーの受容拡大、ファイバーベースの輸送フォーマットの幅広い採用、自動化コルゲーターラインにおける軽量グレードの採用拡大によっても形成されています。ドイツの生産者が依然として高いガスコストと回収ファイバーコストに直面しているため、価格と製紙工場のマージンは引き続き圧力下にあり、複数の工場が2025年から2026年初頭にかけて値上げを求め続けました。したがって、ドイツコンテナボード市場は、広範な産業回復ではなく、仕様の複雑化、食品・小包フォーマット、規模主導の統合による成長へと移行しています。
主要レポートのポイント
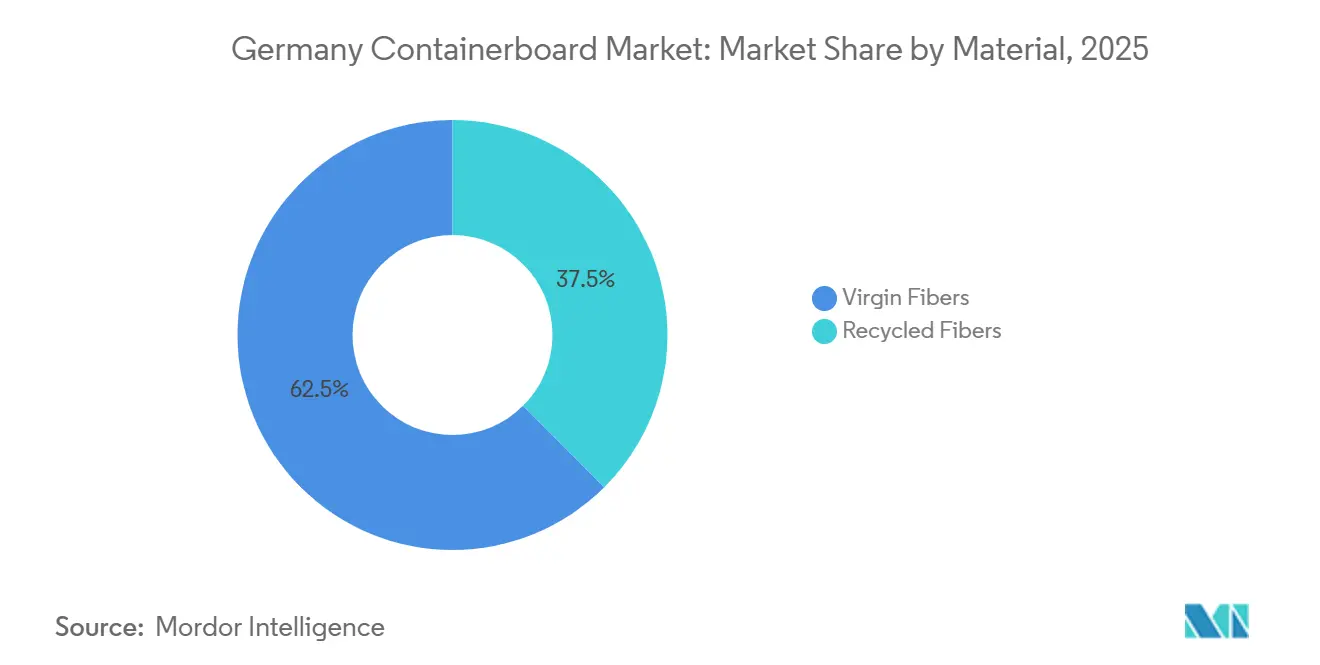
- 素材別では、バージンファイバーが2025年のドイツコンテナボード市場シェアの62.48%を占めました。
- 製品タイプ別では、テストライナーのドイツコンテナボード市場規模は2031年までにCAGR 2.25%で成長する見込みです。
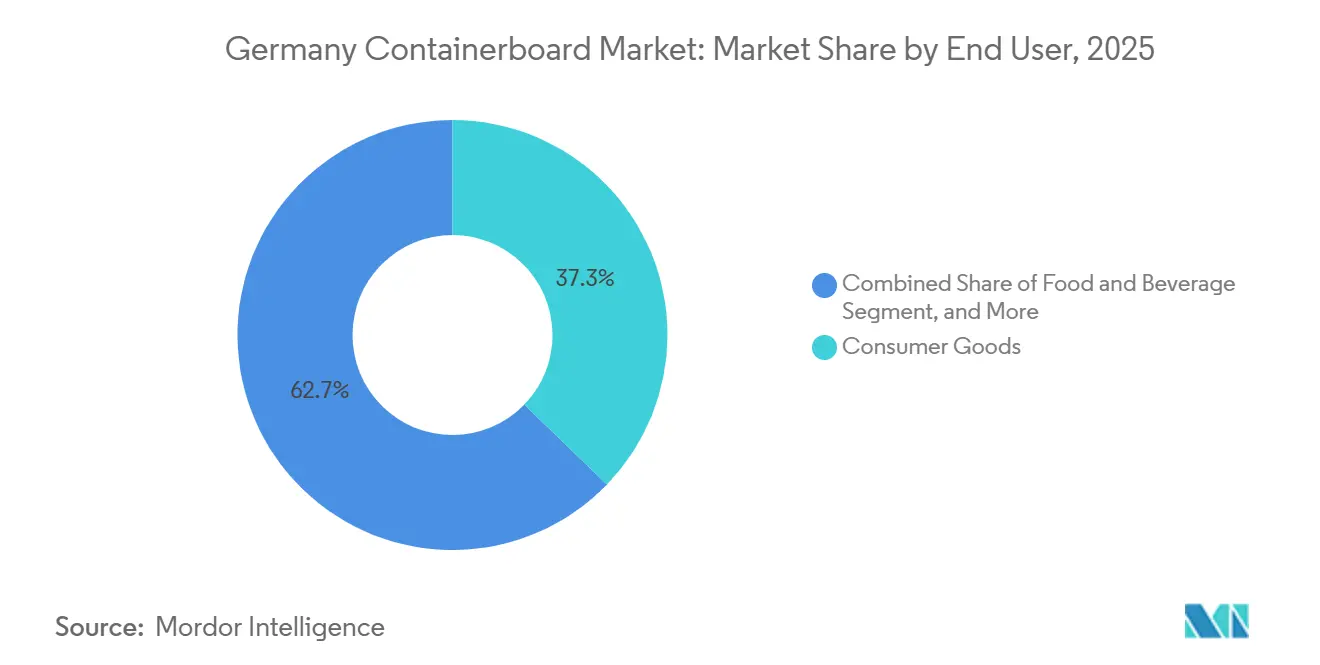
- エンドユーザー別では、消費財が2025年のドイツコンテナボード市場シェアの37.25%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよびオムニチャネルフルフィルメント需要の増加 | +0.5% | 全国規模、ライン・ルール地方、ミュンヘン、ハンブルク、フランクフルト都市圏の物流ゾーンに集中 | 短期(2年以内) |
| 二次包装・輸送包装におけるプラスチックから紙への代替 | +0.4% | 全国および西ヨーロッパ、ドイツが先行採用市場としてフランス、ベネルクス、北欧市場への波及効果あり | 中期(2~4年) |
| 食品・飲料輸送の衛生要件とシェルフレディニーズ | +0.3% | 全国規模、DACHおよびベネルクス輸出市場への波及効果あり | 短期(2年以内) |
| ドイツの包装調達におけるリサイクルファイバーの高い受容性 | +0.2% | 全国規模、フランクフルト、デュッセルドルフ、ハンブルクの物流ハブで早期採用が顕著 | 中期(2~4年) |
| 自動化コルゲーターにおける100gsm未満の軽量グレードの採用 | +0.2% | 全国および西ヨーロッパ、自動化倉庫・小包処理クラスターで最も強い | 中期(2~4年) |
| ホワイトトップおよびスペシャリティライナーイノベーションのための代替ファイバーブレンディング | +0.1% | 全国規模、シュヴェット・オーダーおよびシュロベンハウゼン生産拠点での早期研究開発活動あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびオムニチャネルフルフィルメント需要の増加
ドイツのオンライン小売セクターは2025年に920億ユーロ(1,000億USD)に達し、2024年比4%増となりました。マーケットプレイスプラットフォームが成長を牽引する一方、非マーケットプレイスチャネルは平均5.4%減少しました。このパターンにより段ボール需要は少数の大規模物流事業者に集中しており、ドイツコンテナボード市場においてリードタイムの短縮と軽量フォーマットの精密な設定の価値が高まっています。段ボールは保護性、リサイクル性、自動化適合性において優位性を維持しているため、2024年のドイツのEコマース包装の90%のシェアを占めました。ドイツのEコマース普及率は2024年に87%に達し、1人当たりの平均小包配達数は54個であり、宅配・速達・小包セグメントは2031年までにCAGR 3.4%で拡大する見込みです。したがって、ドイツコンテナボード市場では、従来の配送モデルで使用されていた重量級小包グレードよりも、適切なサイズのリサイクルミディアムおよびテストライナーフォーマットへの需要が強まっています。
二次包装・輸送包装におけるプラスチックから紙への代替
プラスチック輸送フォーマットから紙ベースの代替品への移行は、商業バイヤーと規制当局の双方がリサイクルの容易化とコンプライアンスコストの低減を推進する中、ドイツで進展しています。ヨーロッパ全体で、紙・板紙は2023年に87%のリサイクル率に達した一方、プラスチックは42.1%にとどまり、拡大生産者責任(EPR)制度の下でファイバーベース包装の経済的優位性が強化されています。Heidelberger Druckmaschinen AGとDHBW Heilbronnによる2030年までの包装に関する研究では、フレキシブル紙包装が10年間で年率4.5%以上成長すると予測されています。Hugo BeckとMondiはInterpack 2026において、二次包装のプラスチックシュリンクフィルムの代わりに70gsmクラフト紙を使用するPaper Sスリーブラッパーの商業事例を披露しました。ドイツコンテナボード市場では、この転換により輸送用途において重量級ライナーボードよりも中量クラフトおよびスペシャリティフルーティンググレードへの需要が高まっています。
食品・飲料輸送の衛生要件とシェルフレディニーズ
ドイツの食品・飲料包装は現在、再梱包なしにコールドチェーン輸送、自動化流通、シェルフレディディスプレイに対応する必要があり、段ボールの仕様が厳格化されています。FMCGは2024年にドイツで最も成長の速いオンラインカテゴリーとなり、前年比7.3%成長を記録し、耐久性と展示対応の段ボールフォーマットの必要性が強調されました。Mondiは2025年11月にSchumacher Packagingサイトの統合後、食品包装のオファーを拡大し、ポートフォリオには茶色の段ボール基材へのホワイトインクによるデジタル印刷が含まれました。THIMMのDeli ReformやStaropramenなどのブランド向けシェルフレディシステムは、コンバーターが表面の均一性、積み重ね強度、クリーンなミシン目性能を優先していることを示しています。[1] ドイツコンテナボード市場は、小売業者が棚効率と包装の視認性に注力する中、食品グレードのホワイトトップおよびプレミアムテストライナー需要の増加から恩恵を受けており、その成長は市場全体の数量を上回っています。
ドイツの包装調達におけるリサイクルファイバーの高い受容性
ドイツはヨーロッパで最も強固な包装ファイバーのクローズドループシステムの一つを有しており、段ボールは国内で紙・板紙・厚紙として回収された商業輸送包装の質量の88%を占めています。同じ回収ストリームは90%以上のリサイクル率を達成しており、国内の製紙工場にテストライナー、フルーティング、コルゲーティングミディアム生産のための安定した回収ファイバー基盤を提供しています。2024年のドイツ製紙業界実務者58名を対象とした調査では、80%が包装からのバージンファイバーをリサイクルストリームへの高価値投入物と見なし、90%が標準的なリサイクルプロセスにおけるファイバーベースの複合材料からの課題増大を予想していました。LEIPAの2025年のLEIPA Nova発売と、シュヴェット・オーダーでのOutNatureとの麦わらファイバー施設計画は、ドイツの生産者がリサイクルおよび代替ファイバーをより要求の高い用途に展開していることを示しています。したがって、ドイツコンテナボード市場では、多くの南欧・東欧市場と比較して、消費財および物流用途においてリサイクル原料グレードの受容が速く進んでいます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー・ガス・OCCコストの変動 | -0.4% | 全国および西ヨーロッパ、特にガス依存度の高いラインラントおよびハンブルクの製紙工場クラスターで深刻、2026年から始まるEU ETS炭素価格設定による規制的影響あり | 短期(2年以内) |
| 産業生産の低迷と慎重な発注 | -0.3% | 全国規模、ミュンヘン、シュトゥットガルト、ヴォルフスブルク回廊の自動車・機械工学クラスターで最も強い | 短期(2年以内) |
| 国内供給経済を歪める回収ファイバー輸出の混乱 | -0.2% | 全国および欧州規模、紅海航路の混乱とアジアのOCC輸入需要の変動による影響 | 中期(2~4年) |
| 完全な収益化に先立つPPWRコンプライアンスおよび文書化コスト | -0.1% | EU全域、ドイツとフランスが主要PPWR実施市場としてコスト集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エネルギー・ガス・OCCコストの変動
ドイツのリサイクルグレードは天然ガスコストへの高い依存度が続いているため、エネルギーコストの変動はドイツコンテナボード市場における最も明確な構造的制約要因です。Fastmarketsによると、テストライナー生産はエネルギーの68%を天然ガスから得ており、ホワイトラインドチップボードは92%に達する場合があります。ドイツの天然ガス価格は2025年第2四半期に2024年第2四半期比18%上昇し、エネルギー圧力が続く中、生産者は2026年初頭にも追加値上げを求めていました。ドイツコンテナボード市場では、非統合コンバーターおよびリサイクルグレード製紙工場がこの影響を最も強く受けており、エネルギーとファイバー投入価格の同時急騰をヘッジまたは吸収する余地が少ない状況です。
産業生産の低迷と慎重な発注
ドイツの産業セクターは2025年に3年連続の減少を記録し、通年の生産量は2024年比1.1%減となりました。エネルギー集約型部門は2021年のピーク水準を17.8%下回っており、短期的な生産停止ではなく産業基盤の低下を示唆しています。自動車セクターは2025年通年で1.7%減少し、機械・設備は2.6%減少しており、いずれも高カリパー産業用段ボールグレードへの需要を直接弱めています。EUWIDは、段ボールの価格正常化と産業量の軟化が重なったため、2025年はドイツの紙・板紙企業にとって概ね失望的な年であったと述べています。ドイツコンテナボード市場はドイツ産業全体よりも耐久性を維持していますが、重工業需要に依存し続ける生産者は、より緩やかで不確実な回復に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルグレードがバージンファイバー優位性との差を縮める
バージンファイバーは2025年のドイツコンテナボード市場シェアの62.5%を占め、リサイクルグレードは2031年までにCAGR 2.1%で成長する見込みです。リサイクル原料の成長は、調達チームが高品質の回収ファイバーに慣れ親しんでいる消費財、小売物流、FMCG用途で最も強くなっています。段ボールが紙・板紙・厚紙として回収された商業輸送包装の質量の88%を占めるため、ドイツのクローズドループ回収構造がこの転換を支えています。この動きは、自動化コルゲーターがより良い原料調製とクリーンなOCCストリームからの改善された寸法精度を好む小包およびシェルフレディフォーマットで特に顕著です。
バージンファイバーボードは、バースト強度、印刷面、耐湿性を依然として重視する医薬品二次包装、生鮮農産物、重壁産業用段ボールにおいて構造的な役割を維持しています。2024年のドイツ実務者調査では、回答者の80%が入荷包装のバージンファイバーをリサイクルパルプ品質への好影響と見なしていることが示されました。これが、ドイツコンテナボード市場が単一リサイクルファイバーへの完全移行ではなく、よりバランスの取れた原料ミックスへと移行している理由です。
製品タイプ別:テストライナーの勢いが高まる中でクラフトライナーの規模が基盤を維持
クラフトライナーは2025年のドイツコンテナボード市場規模の44.1%を占め、テストライナーは2031年までにCAGR 2.3%で拡大する見込みです。クラフトライナーのリーダーシップは、表面の均一性と引裂き強度が依然として重要な重壁産業フォーマット、輸出箱、食品接触包装における役割を反映しています。テストライナーの成長が速いのは、より多くの段ボール量が小売対応およびEコマースフルフィルメント向けに設計された軽量で印刷適性の高いグレードへと移行しているためです。これにより、ドイツコンテナボード市場は、原料選択と同様にプレミアムプロセス管理が重要となる幅広い用途ミックスを持つことになります。
テストライナーの品質格差は、コンバーターが高速ラインで一貫した平坦性、水分均一性、剛性を求めているため、ファイバー源だけでなく自動化性能によってますます形成されています。KlingeleのWeenerプロジェクトとValmetの協力は、リサイクル廃紙からテストライナー、フルートペーパー、フレックスライナーを生産する製紙工場での自動化追加を通じてこの方向性を支持しています。ProroupのCessaltoおよびPetersbergにある新しい段ボールシートフィーダー設備は低坪量生産と高速運転向けに設計されており、軽量グレードがコンバーティング経済の中心になりつつあることを強調しています。
エンドユーザー別:消費財がリードし食品・飲料が加速
消費財は2025年のドイツコンテナボード市場の37.3%を占め、食品・飲料は2031年までにCAGR 2.4%で成長する見込みです。ドイツが密度の高い小売・物流基盤を持ち、段ボールが家庭用品、パーソナルケア、家電製品の主要輸送フォーマットであり続けているため、消費財が最大セグメントであり続けています。食品・飲料の成長が速いのは、同じ荷主がコールドチェーン輸送、自動化ピッキング、棚展示に対応する必要があるためです。これにより、コンバーターはより厳しい許容差に向かい、より高性能なライナーおよびミディアムグレードへの需要が高まっています。
産業エンドユーザーは、最近の産業低迷後も、自動車部品、機械サブアセンブリ、危険物包装向けに相当量のコンテナボードを消費し続けています。これらの用途は依然として重壁段ボールに依存しており、輸送保護要件により代替の余地はほとんどありません。同時に、THIMMのトレイおよびシェルフレディシステムとMondiのホワイトインクデジタル印刷は、食品包装がドイツコンテナボード市場の価値ミックスをどのように引き上げているかを示しています。[2] 小包配達とEコマース包装に結びついたその他のエンドユーザーも、ドイツの配送ネットワークが段ボール包装の使用を深めるにつれて、市場平均より速く拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
ドイツは段ボール原紙の欧州サプライチェーンの中心に位置しており、ドイツコンテナボード市場は強固な国内需要と近隣コンバーティング市場への堅調な輸出によって引き続き支えられています。CEPIの2025年暫定統計では、欧州の段ボール生産が1.7%増加した一方、需要はほぼ横ばい(-0.2%)であり、地域全体で価格競争が高止まりしていることが示されました。[3] この環境により、ドイツの製紙工場は特にコモディティリサイクルグレードにおいて、低コストの東欧キャパシティからの圧力にさらされました。ドイツは、国内の段ボールリサイクル率95.3%と組織化された回収システム(段ボールが産業輸送包装の質量の88%を占める)により、供給安全保障において依然として優位性を保っています。
回収ファイバーの輸出シフトも国内経済に影響を与えており、アジア向けの長距離ルートとアジア需要の変化が欧州のOCC供給を定期的に逼迫させる可能性があります。ドイツ国内では、キャパシティがいくつかの産業回廊に集中しており、輸送コストと顧客サービスを形成しています。ラインラントと南西部は、主要な製紙工場とコンバーティング需要を短い物流ループで結ぶため引き続き重要です。北部および東部のサイトも、国内および輸出顧客にサービスを提供する回収フローと流通ルートに結びついているため重要です。Proroupのシュットルフにおけるパッケージングパークモデルはいかに共同立地がトラック輸送を削減し、より緊密な製紙工場からコンバーターへのサービス構造を生み出せるかを示しています。
西欧の隣国はドイツ関連グループにとって引き続き重要な販売先であり、この国境を越えた構造が価格規律とコンバーティング戦略の双方に影響を与えています。Palmの2025年におけるフランス、スペイン、ポルトガルのInternational Paper段ボール工場の買収は、ドイツの製紙工場統合グループの西欧コンバーティング事業への展開を拡大しました。EU包装規制も地理的状況を変えており、PPWR(包装・包装廃棄物規則)は2026年8月12日に完全適用となり、加盟国全体で調和されたリサイクル可能性グレーディングと適合宣言が導入されます。これにより、ドイツコンテナボード市場で事業を展開するバイヤーと生産者が、後にフランス、ベネルクス、北欧諸国への販売を支援できる認証と文書化の準備を進めているため、ドイツは早期の標準設定の役割を担うことになります。
競争環境
ドイツコンテナボード市場は中程度の集中度を示しており、限られた統合生産者グループが製紙工場、回収、コンバーティングにおいて最も強いポジションを保持しています。Smurfit Westrockは、ツュルピッヒ、ホーヤ、ヴレクセンのリサイクルコンテナボード製紙工場を通じて、ドイツで最大の単一所有生産フットプリントを有しています。2024年のSmurfit KappaとWestRockの合併により、合併会社は欧州全体でより大きな規模を獲得し、その後工場の合理化と高品質印刷包装への新規投資を行いました。Progroupは、製紙工場、シートフィーダー工場、廃棄物エネルギー化設備、シュトックシュタットの長期計画を持つ、最も拡張志向の強い競合他社の一つであり続けています。Palmも2025年に、広範な需要回復を待つのではなく、買収と新規建設を通じて地理的規模を拡大しました。
ドイツコンテナボード市場では、規模統合と技術主導の専門化という2つの戦略が際立っています。大規模統合グループは製紙工場とコルゲーターを統合し、エネルギー耐性に投資し、設計とデータツールを使用して顧客関係を深めています。Smurfit Westrockの顧客体験センターネットワークとデジタル包装開発ツールは、最大手企業が紙の供給を超えて包装ソリューション設計へと移行していることを示しています。[4] 中堅プレーヤーは、KlingeleのAI研究ハブとValmetとのWeener自動化プロジェクトに示されるように、集中的な自動化とプロセスインテリジェンスで対応しています。
2025年と2026年の競争的動きはまた、下流コンバーティングと高付加価値フォーマットへの明確な推進を示しています。MondiのSchumacher Packagingサイトの統合により、欧州の段ボールフットプリントが拡大し、食品包装と小売対応用途のオファーが強化されました。2026年5月のSaicaによるTHIMMの買収は同じ方向を示しており、リサイクルコンテナボードの規模とドイツで認知されたシェルフレディ包装ネットワークを結びつけています。ドイツコンテナボード市場は依然としてホワイトトップライナー、食品接触グレード、代替ファイバーブレンドにおける差別化の余地を残していますが、その価値を獲得するのに最も有利な立場にある企業は、技術的な製紙工場能力と直接のコンバーターまたはブランド関係の双方を持つ企業です。
ドイツコンテナボード産業リーダー
-
Mondi plc
-
Smurfit Westrock plc
-
VPK Group NV
-
International Paper Company
-
Billerud AB
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Smurfit Westrockは2026年第1四半期の業績を発表し、エネルギーコストの上昇と需要の改善に牽引されて、EMEAおよびAPAC地域のコンテナボード価格が2026年3月と4月に上昇したと述べました。
- 2026年4月:Palmはヴェルトのコンテナボード倉庫近代化の第一フェーズを開始し、Konecranesの2台の自動クレーンシステムと新しいクレーン走行路を導入しました。このプロジェクトは2027年春の完成時に積載能力を30%向上させることが期待されています。
- 2026年3月:ProgroupはドイツのシュットルフにあるPW05段ボールシートフィーダー工場でAkartonとの共同操業を開始し、パッケージングパーク共同立地モデルを通じてサイトの完全なコンバーティングバリューチェーンを回復し、直接イントラロジスティクス統合により日々の輸送移動を削減しました。
- 2026年2月:LEIPAグループは欧州最大の再生可能エネルギー生産者であるStatkraftと電力購入契約を締結し、2026年からドイツの両LEIPAの生産拠点に陸上風力発電を供給することで、グループの脱炭素化戦略を支援し、ガス価格変動に対するコスト安定性を提供します。
ドイツコンテナボード市場レポートの範囲
本レポートの範囲には、ドイツのコンテナボード市場の詳細な分析が含まれています。コンテナボードとは、主にライナーボードとコルゲーティングミディアムで構成される段ボール箱の製造に使用される素材を指します。本レポートは、ドイツのコンテナボード市場における市場トレンド、成長ドライバー、課題、機会を検討し、サプライチェーン、需要ダイナミクス、競争環境に関するインサイトを提供します。
ドイツコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー別(食品・飲料、消費財、産業用、その他)に区分されています。市場予測は金額ベース(USD)で提供されています。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー |
レポートで回答される主要な質問
2031年までのドイツコンテナボード需要の予測値は?
ドイツコンテナボード市場は、2026年の65億7,000万USDから2031年には71億2,000万USDに達すると予測されており、2026年~2031年のCAGR 1.62%を反映しています。
ドイツで現在の需要をリードしている素材セグメントはどれですか?
バージンファイバーは2025年に62.5%のシェアで現在の需要をリードしており、主に食品接触、医薬品、重工業用途が依然としてその強度と一貫性を必要としているためです。
2031年まで最も速く成長している製品タイプはどれですか?
テストライナーは2031年までにCAGR 2.3%で最も速く成長している製品タイプであり、小包、FMCG、小売対応包装がより軽量で自動化に適したグレードへと移行しているためです。
食品・飲料が段ボール需要においてより重要になっている理由は何ですか?
食品・飲料はCAGR 2.4%で成長すると予測されており、オムニチャネルサプライチェーンがコールドチェーン輸送、自動化ピッキング、シェルフレディ展示に対応できる包装を必要としているためです。
ドイツ産業の低迷は段ボール原紙サプライヤーにどのような影響を与えていますか?
産業生産は2025年に1.1%減少し、自動車と機械も減少しており、消費財と小包チャネルが引き続き耐久性を維持しているにもかかわらず、高カリパー産業用段ボールグレードへの需要が減少しています。
2026年における生産者にとって最大のコストリスクは何ですか?
リサイクルグレードではガス依存度が高く、一部の生産者がコスト圧力を相殺するために2026年初頭にも値上げを求め続けているため、エネルギーとOCCの変動が主要なリスクであり続けています。