
ロシアコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
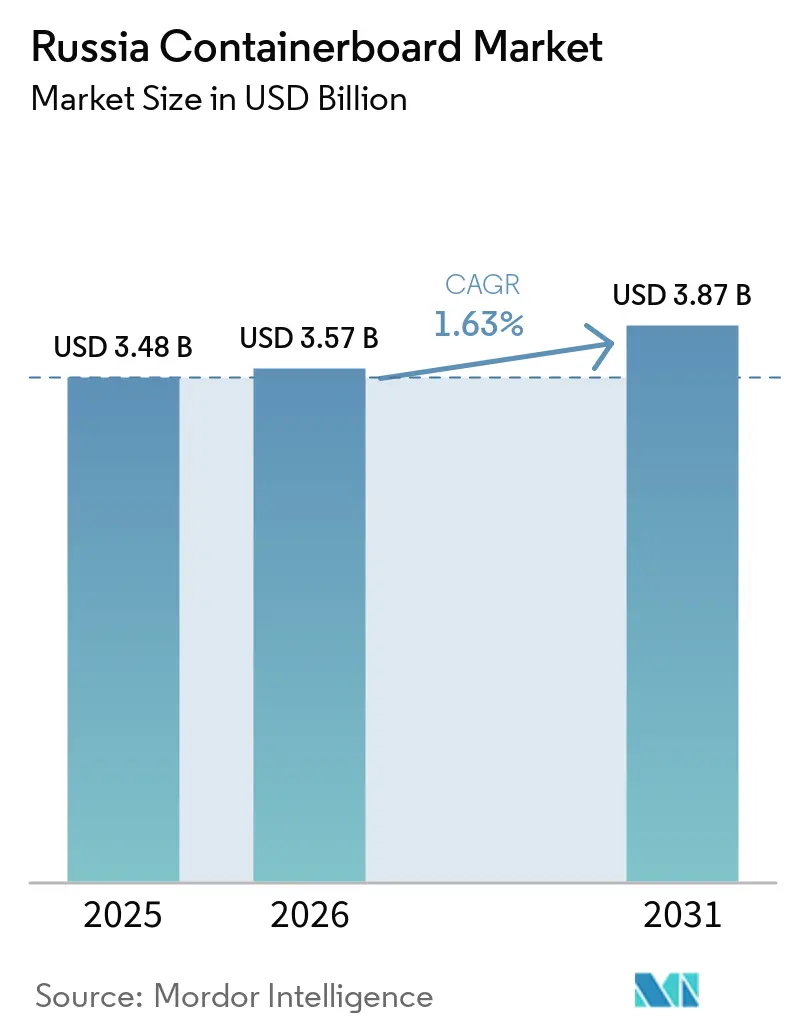
| 基準年の市場規模 (2025) | 3.48 十億米ドル |
| 市場規模 (2026) | 3.57 十億米ドル |
| 市場規模 (2031) | 3.87 十億米ドル |
| 成長率 (2026 - 2031) | 1.63 % |
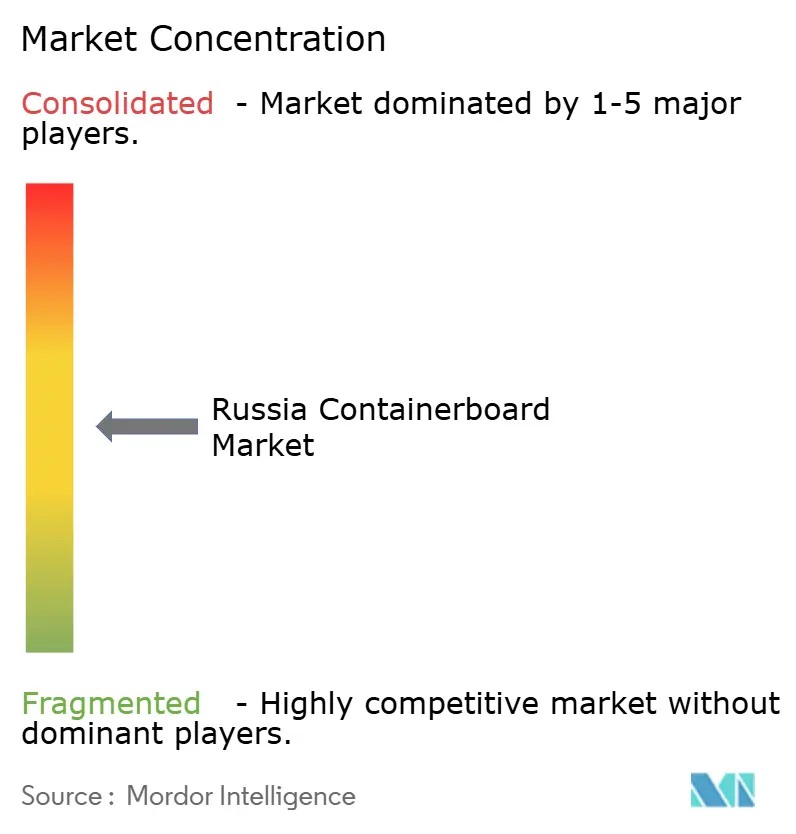
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロシアコンテナボード市場分析
ロシアコンテナボード市場規模は、2025年の34.8億米ドル、2026年の35.7億米ドルから、2031年までに38.7億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 1.63%を記録する見通しです。このペースは、市場が構造的に安定を維持しつつも、国内金融環境の引き締まりと最近のグリーンフィールド投資による供給過剰の拡大という圧力下で運営されていることを示しています。ロシアの紙・板紙生産量は2024年に10,658千トンに達し、前年比5.4%増となりましたが、この増加は下流の需要吸収を上回り、2025年の価格圧力を高めました。国内の段ボール包装消費量は2025年に0.7%減少し、10年ぶりの年間減少となりました。これは、中央銀行の高い政策金利、食品製造活動の鈍化、および家計支出の軟化が複数のエンドユーザーセクターに影響を与えたためです。大規模な統合型生産者は、規模の拡大、繊維の自給自足、および輸出チャネルの開発で対応している一方、中小規模の製紙工場とコンバーターは、リサイクル繊維コストが販売価格よりも速く上昇したことでマージンの圧迫に直面しています。予測期間を通じて、ロシアコンテナボード市場における主な機会は、より深い統合、選択的な設備合理化、ならびにローカライゼーション、リサイクルコンプライアンス、および東方向の貿易拡大に関連した包装需要を中心に展開されるでしょう。
主要レポートのポイント
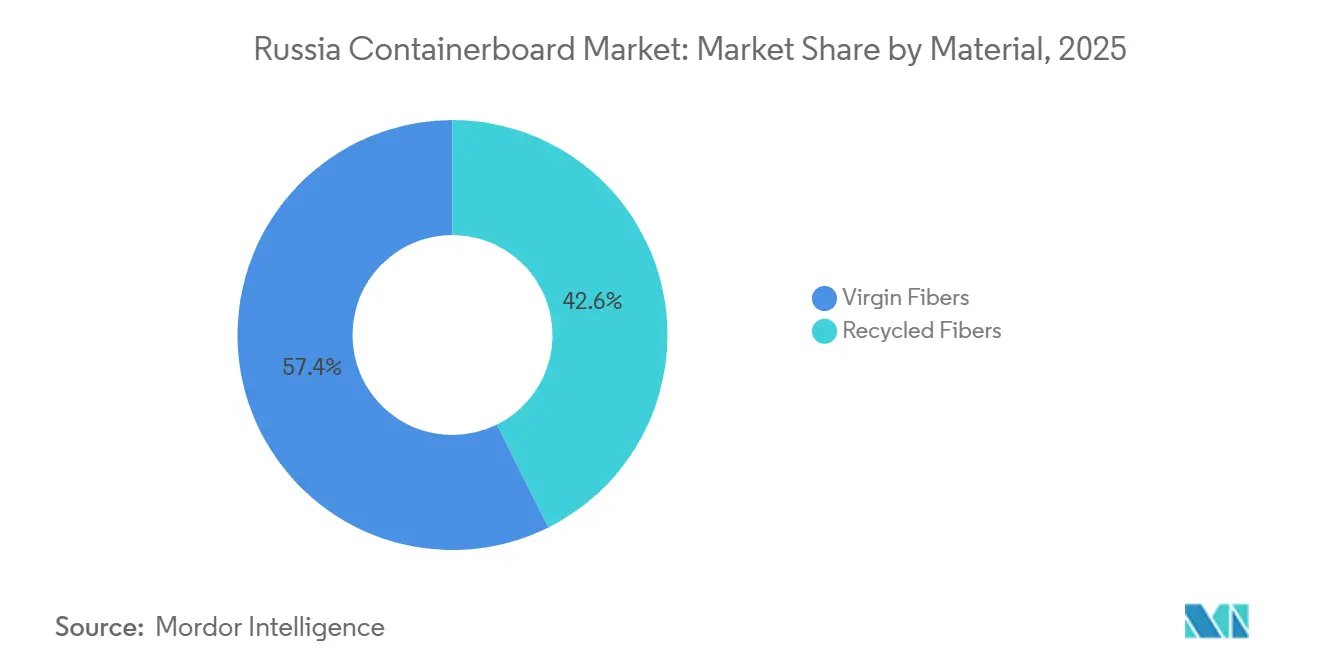
- 素材別では、バージンファイバーが2025年のロシアコンテナボード市場シェアの57.36%を占めました。
- 製品タイプ別では、テストライナーセグメントのロシアコンテナボード市場規模は2031年までにCAGR 1.88%で拡大する見通しです。
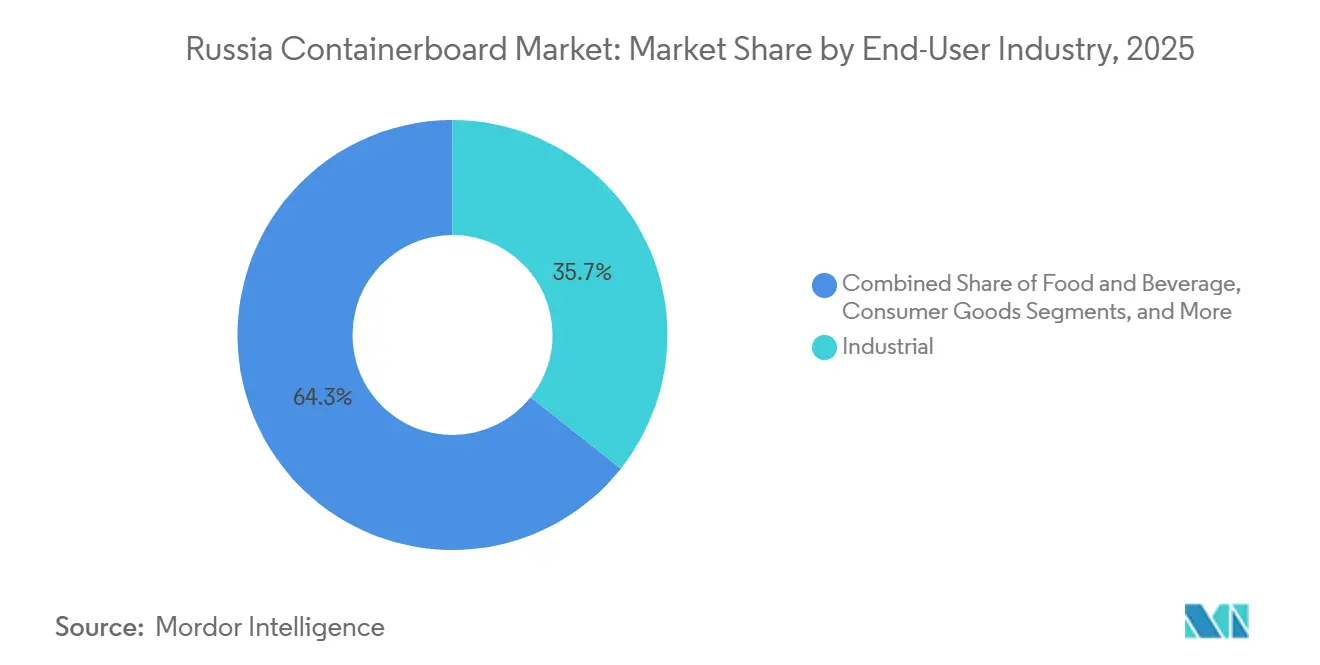
- エンドユーザー産業別では、産業用途が2025年のロシアコンテナボード市場シェアの35.68%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ロシアコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品・飲料包装の底堅さ | +0.4% | 全国規模、中央連邦管区およびヴォルガ連邦管区に集中 | 中期(2〜4年) |
| Eコマースのカートン化需要 | +0.4% | 全国規模、モスクワ、サンクトペテルブルク、クラスノダール、エカテリンブルクで早期の成果 | 短期(2年以内) |
| 国内バージンクラフトライナー設備の増強 | +0.2% | シベリア連邦管区および北西連邦管区、CISおよびアジア太平洋輸出回廊への波及 | 中期(2〜4年) |
| 消費財および産業財における輸入代替 | +0.2% | 全国規模、中央連邦管区およびヴォルガ連邦管区での早期ローカライゼーションの成果 | 中期(2〜4年) |
| 繊維包装に対する拡大生産者責任の追い風 | +0.1% | 全国規模、EPRリサイルインフラを有する地域に集中 | 長期(4年以上) |
| 東方向輸出回廊の包装需要 | +0.1% | シベリア連邦管区、極東連邦管区、ASEAN回廊への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品・飲料包装の底堅さ
ロシアコンテナボード市場は、より広範な経済活動が弱まる中でも、食品・飲料包装において耐久性のある需要基盤を維持しています。食品セクターはロシアの段ボール包装の最大60%を占めており、そのシェアは2025年の収縮サイクル中も安定を保ちました。[1]このセグメント内の需要は、大手小売業者がプライベートブランドプログラムを拡大し、輸送対応包装をより多く必要とするにつれて、二次・三次フォーマットへのシフトを続けました。X5とMagnitは、2025〜2026年にかけてリサイクル可能またはコンポスタブル素材を使用したプライベートブランド包装を50〜100%に引き上げるという内部目標を設定し、確立されたリサイクル適性を持つ繊維系ボードの地位を向上させました。[2]この変化は、非食品小売における支出の弱まりから包装需要の大部分を保護したため、重要な意味を持ちました。その結果、食品に関連した消費は引き続き製紙工場の稼働率のベースラインを支え、ロシアコンテナボード市場がいくつかの隣接する包装カテゴリーよりも安定を保つことに貢献しました。
Eコマースのカートン化需要
ロシアコンテナボード市場は、オンライン小売および宅配便配送における段ボール箱の回転率の加速によっても支えられています。Eコマース包装はシステム内を迅速に流通するため、新しい箱への需要と回収繊維の供給は、従来の店舗主導の小売チャネルよりも速く反応します。この短い使用サイクルは、宅配便の履行が各注文に輸送包装を必要とし続けるため、より広範な消費が鈍化しても板紙需要を可視化し続けます。マーケットプレイスネットワークは第2層・第3層都市へと広がり、歴史的にバルクプラスチック代替品に依存していた地域での段ボール包装の使用を拡大しています。GOFROは、2025年以降の3年間でオンライン取引量が60%増加すると予測しており、予測期間を通じて耐久性のある包装の追い風を示唆しています。この地域への普及は、国内コンバーターにとってのアドレス可能な需要プールを拡大し、ロシアコンテナボード市場を物流ネットワークの拡大と密接に結びつけています。
国内バージンクラフトライナー設備の増強
ロシアコンテナボード市場における最も重要な供給側の変化は、Ilim Groupのウスチイリムスクパルプおよびカードボードコンプレックスです。このプロジェクトには1,000億ルーブル(11億米ドル)の投資が伴い、年間60万トンのバージンクラフトライナー設備が追加されました。[3]板紙マシンは毎分最大1,200メートルで稼働し、1日あたり2,150トンを生産することができ、これによりロシアの国内クラフトライナー供給量が大幅に変化しました。Ilimは、グループ全体の生産量を2024年に400万トンとすることを目標とし、2028年までに450万トンに達する計画であると述べました。国内クラフトライナーの供給増加により、輸入依存度が低下し、通貨変動や制裁に関連した調達混乱へのエクスポージャーが軽減されます。同時に、追加された生産量は中国の需要が軟化した際に余剰リスクを生み出すため、価格規律と稼働率管理が予測期間を通じて引き続き中心的な課題となる可能性があります。
消費財および産業財における輸入代替
輸入代替は、地元製造業が地元の包装供給にこれまで以上に依存するようになったため、ロシアコンテナボード市場にとって実質的な支援要因となっています。紙系包装は、生産障壁が低く、国内製紙工場がボトルネックを少なくして基材を供給できるため、いくつかの複雑なフィルムおよびラミネートフォーマットよりも速く移行しました。このシフトは、大手外国包装サプライヤーが国内から撤退した後に激化し、消費財および産業財全体でローカルソーシングの必要性が高まりました。明確な例として、2025年にMoloPakがチェーホフに年間12億個の無菌包装ユニットの生産能力と最大90%の国内原材料含有率を持つ第2の生産コンプレックスを開設したことが挙げられます。[4]このプロジェクトは、6億ルーブル(650万米ドル)の連邦産業開発基金融資によって支援されており、ローカライズされた包装チェーンへの継続的な公的支援を示しています。より多くの完成品が国内で生産されるにつれて、関連する包装需要も国内に留まり、予測期間を通じて安定した板紙消費を支えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収古紙原料の上限 | -0.30% | 全国規模、選別インフラが不足している地域で最も深刻であり、シベリア連邦管区およびウラル連邦管区に集中 | 中期(2〜4年) |
| 輸出ネットバックおよび国内余剰の変動 | -0.25% | 輸出志向型生産者向けのシベリア連邦管区、国内価格への波及については全国規模 | 短期(2年以内) |
| 代替包装フォーマットとの競合 | -0.15% | 全国規模、FMCG、化粧品、家庭用化学品セクターに集中 | 中期(2〜4年) |
| 制裁時代の機械・化学品依存 | -0.10% | 全国規模、欧州製資本設備に依存する製紙工場に対して深刻な圧力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収古紙原料の上限
ロシアコンテナボード市場のリサイクル側は、新たな処理投資では迅速に解決できない厳しい原料の上限に直面しています。ロシアは年間750万〜800万トンの廃紙を発生させていますが、回収されるのは450万〜460万トンにとどまり、処理能力が供給を100万150万トン上回っています。この不均衡が2025年に価格を押し上げ、廃紙コストは30%以上上昇し、1トンあたり20,000ルーブル(217.4米ドル)を超えました。ロシアの廃紙は現在平均12回のリサイクルサイクルを経ており、2010年代初頭の8回から増加しており、バージン繊維の投入なしにそのループを延長し続けることは製紙工場にとって困難です。回収インフラは依然として不十分であり、129,000台のコンテナプラットフォームと7,000台の専用廃棄物収集車が不足しており、2030年までにそのギャップを埋めるには約1兆ルーブル(109億米ドル)の投資が必要です。これらの制約により、リサイクル繊維の投入コストは構造的に高止まりし、生産者は製品ミックスを最適化せざるを得ず、ロシアコンテナボード市場内でバージン繊維需要がどこまで軟化できるかを制限しています。
輸出ネットバックおよび国内余剰の変動
ロシアコンテナボード市場は、国内生産量が地元コンバーター需要よりも速く増加し、輸出経済が不利になった場合に急激な価格修正にさらされています。コンテナボード生産量は2025年の最初の8ヶ月間で6.3%増加して410万トンとなった一方、国内需要は2.1%増加して290万トンにとどまり、原材料80万トン相当の余剰が生じました。テストライナー価格は2025年5月下旬までに1トンあたり49,300ルーブル(535.9米ドル)まで下落し、2025年6月までにさらに1トンあたり5,000ルーブル(54.3米ドル)以上下落すると予想されていました。物流コストが不均衡の管理をより困難にしました。輸送関税が2025年末までの2年間で33%増加し、中国への出荷が金額ベースで増加したにもかかわらず輸出ネットバックが減少したためです。中国は引き続き重要な出口であり、ロシアの紙・板紙輸出は2025年に10.04億米ドルに達し、前年比15.5%増となりましたが、ルーブル高と鉄道コストのインフレにより輸出が提供できる緩和効果が縮小しました。2026年の段ボール包装生産量が横ばいまたはわずかに減少すると予想される中、国内コンバーターは上流の余剰を吸収する能力が限られており、ロシアコンテナボード市場全体で価格環境が不安定な状態が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:構造的課題に直面するバージン繊維の優位性
バージン繊維は2025年のロシアコンテナボード市場シェアの57.36%を占め、セクター全体でリーディングポジションを維持しました。この地位は、統合型製紙工場システムと国内木材基盤の強みに基づいており、大手生産者がリサイクル繊維生産者よりもパルプ供給をより適切に管理できることを可能にしています。ウスチイリムスクにおける大規模クラフトライナー設備の増強がリードを強化し、コンバーター向けの国内プレミアムボードの供給を拡大しました。バージン繊維の自給自足の向上により、輸入ボードへの依存度が低下し、制裁や為替レートの変動に関連した調達混乱へのエクスポージャーが軽減されました。トレードオフとして、東方向の輸出需要が弱まると新たなバージン繊維生産量が余剰となるリスクがあるため、生産者は規模の優位性と価格規律のバランスを取る必要があります。
リサイクル繊維は2025年においても小さな投入原料の流れにとどまりましたが、リサイクル繊維のロシアコンテナボード市場規模は2031年までにCAGR 1.92%で拡大する見通しです。EPR改革と二次原材料に対する手数料インセンティブが、より多くの包装ユーザーをより高いリサイクル含有率フォーマットへと誘導しており、リサイクル繊維製紙工場の経済性を改善しています。このポリシーの牽引力は、ブランドオーナーから板紙生産者まで包装チェーン全体にわたって機能し、低成長環境においても段階的な投資を支援するため重要です。それでも、平均リサイクル深度はすでに12サイクルに達しており、純粋なリサイクルグレードはバージン繊維のブレンドなしに重作業性能ニーズを満たすことに依然として苦労しています。そのため、ロシアコンテナボード産業は両方の原材料ルートを維持し続ける可能性が高く、リサイクル繊維は徐々にシェアを拡大するものの、より高い破裂強度と積み重ね強度を必要とするアプリケーションではバージン繊維を置き換えることはないでしょう。
製品タイプ別:テストライナーとの競合に直面するクラフトライナーのリーダーシップ
クラフトライナーは2025年のロシアコンテナボード市場シェアの39.94%を占め、食品、産業用、消費財包装における強度の高い板紙への需要に支えられました。ウスチイリムスクの増強と、2025年1月のJSC VolvaのPM-6の近代化が相まって、プレミアムおよび軽量コンテナボード供給におけるロシアの地位が強化されました。Volgaは14万トンの設備を追加し、サイト全体の生産量を年間45万トンに引き上げ、生産量の約半分が中国および東南アジア向けとなっています。フルーティングはクラフトライナーほど目立ちませんが、コンバーターが構造性能とコストバランスのために依存しているため、ボックス経済において中心的な役割を果たし続けています。軽量化はコンバーター事業全体に広がっており、出荷数が増加し続ける中でも1箱あたりの板紙使用量を削減し、トン数成長に自然な上限を設けています。
テストライナーは最も成長の速い製品セグメントであり、テストライナーのロシアコンテナボード市場規模は2031年までにCAGR 1.88%で拡大する見通しです。生産者は、新規設備が一般的に必要とする資本が少なく、標準的な国内包装用途向けにOCCベースの原料基盤に依存できるため、テストライナーを優先してきました。この拡大は2025年のコンバーターの吸収量を上回り、テストライナーの平均価格は8%下落し、多くの製紙工場を最低収益性の閾値に近づけました。より優れた印刷性能を持つ高品質テストライナーは、より明確な差別化の道となっており、プレミアムバリアントは標準リサイクルグレードに対して10〜15%の価格プレミアムを獲得できます。この品質ティアは、ロシアコンテナボード産業がマージンを支えるニッチを必要としている一方で、バルクリサイクルグレードが供給過剰にさらされ続けているため重要です。
エンドユーザー産業別:産業用の基盤と消費財の加速
産業用途は2025年のロシアコンテナボード市場の35.68%を占め、このエンドユーザーグループが首位を維持しました。需要は化学品、機械、金属、建材から生じており、これらの包装は積み重ね荷重、輸送ストレス、および長い流通サイクルに耐える必要があります。セラミックタイルや洗濯機など一部の産業サブセクターは2025年に弱体化しましたが、防衛関連製造がその減少の一部を相殺しました。食品・飲料は僅差で2位を維持し、最も安定した需要源であり続けました。れは、このセクターが国内段ボール包装の大きなシェアを吸収し続けたためです。産業用出荷と食品包装に結びついたこの二重構造が、2025年のロシアコンテナボード市場の需要減少をより急激なものにならないよう支えました。
消費財は最も成長の速いエンドユーザーセグメントであり、消費財のロシアコンテナボード市場規模は2026年から2031年にかけてCAGR 2.01%で拡大する見通しです。中核的な変化は、化粧品、パーソナルケア、家庭用化学品、およびその他のFMCGカテゴリーにおいて、輸入完成品から国内ブランドへのシフトであり、これらは現在地元の包装投入を必要としています。この変化は、包装需要を輸入フローではなく国内製造により直接結びつけており、中期的に紙系板紙サプライヤーに恩恵をもたらします。医薬品や農業を含むその他のエンドユーザー産業は、製紙工場が旧欧州サプライヤーが残した専門的なギャップを埋めようとする中で、耐湿性および帯電防止ライナーグレードの最も早期の採用者の一部です。この専門化の道は、ロシアコンテナボード産業が見出し上の市場成長が低いにもかかわらず、選択的な成長の余地を依然として見つけている理由の一つです。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
北西連邦管区は2024年の国内未晒しクラフトライナーボード生産量の49.7%を占め、ロシアコンテナボード市場における主要な供給クラスターとなりました。アルハンゲリスク周辺の製紙工場、特にAPPMのノヴォドヴィンスクコンプレックスは、地域の木材およびパルプ基盤との密接な連携から恩恵を受けています。これらの資産は歴史的に欧州の海上ルートへのアクセスが良好であり、貿易パターンの変化に伴い、現在は中央連邦管区のコンバーターに向けてより多くの量を鉄道で輸送しています。APPMは2025年6月に、カシラにリサイクル段ボールケース材製紙工場を建設する協定に署名しました。計画投資額は230億ルーブル(2億5,000万米ドル)、年間生産能力は35万トンで、2028年末の稼働開始を目標としています。このプロジェクトは、ロシア最大の包装市場における輸送上の不利を軽減するため、新たな供給をロシアの主要消費地域に近づけるという明確な取り組みを示しています。
シベリア連邦管区は、Ilimのウスチイリムスクコンプレックスがロシアコンテナボード市場における東方向の供給を再編したことから、2024年から2026年にかけて最も戦略的に重要な生産地帯となりました。シベリア横断鉄道回廊と中国国境ルートに近い立地により、アジア向けクラフトライナー輸出の主要拠点となっています。Ilimは2024年に全製品ラインで中国向けに記録的な210万トンを輸出し、中国がグループの総生産量の半分以上を占めました。ロシア・中国産業協力に関連した別のライナーボードプロジェクトもアルハンゲリスクで進行中であり、年間35万トンの設備向けに雲達紙機械(Yunda Paper Machinery)が機器を供給しています。
消費は、主要なFMCG製造、食品加工、Eコマース履行、および小売インフラが集中している中央、ヴルガ、南部連邦管区に集中しています。モスクワおよびその周辺地域は、主要な食品生産者、物流事業者、およびオンラインプラットフォームが集中しているため、単一最大の消費センターを形成しています。南部連邦管区は二次的な生産拠点として重要性を増しており、SFTグループのマイコップにあるKartontara施設はすでに年間3億平方メートル以上の段ボール包装を生産しています。SFTはまた、その地域の原材料不足に対処するため、2030年までに南部に25万トンのコンテナボード設備を追加する計画です。2024年に232億米ドルに達し、2025年には300億米ドルを超えると予測されたロシア・ASEAN間の貿易額の増加は、ロシアの製紙工場がますます注目している東方向およびカスピ海・イラン物流回廊に沿った追加の包装需要を生み出しています。
競争環境
ロシアコンテナボード市場は、統合型生産において適度に集中しており、加工においてはより分散しており、バリューチェーン全体で非常に異なる事業環境を生み出しています。Ilim GroupとAPPMはバージン繊維において最も明確な優位性を持ち、規模と原材料の自給自足がコストと供給の継続性をより適切に管理することを可能にしています。独立系コンバーターはより困難な立場に置かれており、2025年に回収繊維コストが上昇する一方でリサイクルコンテナボードの販売価格が弱まりました。廃紙価格が32%上昇した一方でリサイクルコンテナボード価格が8%下落し、多くの下流プレイヤーに40ポイントのマージン圧縮をもたらしました。Gotekは引き続き圧力下に置かれており、以前の効率化措置後に営業利益が改善したにもかかわらず、2025年の純損失は2億3,100万ルーブル(260万米ドル)と報告されました。
2026年の競争戦略は、ロシアコンテナボード市場全体でより深い統合、地域拡大、および設備近代化を中心に展開されています。Kappa Rusは2025年1月にその論理に従い、オクロフスカヤ製紙工場を買収し、年間9万トンのフルーティングおよびテストライナー設備と年間1億個の包装ユニットを追加しました。SFTグループは、アディゲアに新たなコンテナボードおよび段ボール資産を建設するため、2030年までに最大300億ルーブル(3億2,610万米ドル)のプログラムを通じて同様の道を追求しています。APPMのカシラプロジェクトも同じ論理を示しており、旧来の北部製紙工場の拠点からの長距離輸送に依存するのではなく、供給をモスクワ地域の需要に近づけています。
ホワイトスペースの機会は、耐湿性、帯電防止性、および食品接触適合グレードにおいて最も強く残っており、西側サプライヤーの撤退により国内のギャップが依然として埋まっていません。生産者はまた、自動充填ラインやプレミアムブランド包装により適切に対応するため、軽量・高印刷品質の板紙仕様に向けて移行しています。中国の機械ベンダー、特に雲達紙機械(Yunda Paper Machinery)は、新たなロシアプロジェクトのサプライヤーとしてより存在感を増しており、制裁時代の設備制約の一部を緩和しています。このシフトは一つのボトルネックを解消しますが、将来のメンテナンスサイクルにおける中国製部品とサービスネットワークへの新たな依存関係も生み出します。これらのパターンを総合すると、ロシアコンテナボード市場は製紙工場レベルでは少数の大手生産者が主導し続ける一方、加工および専門ニッチにおいてははるかにオープンで競争が激しい状態が続く可能性が高いとを示唆しています。
ロシアコンテナボード産業リーダー
-
Ilim Group
-
Arkhangelsk Pulp and Paper Mill
-
Joint Stock Company Volga
-
Joint Stock Company Syktyvkarskiy LPK
-
Mari Pulp and Paper Mill
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Ilim GroupのウスチイリムスクカードボードマシンKDMは、稼働開始以来のコンテナボード累計生産量100万トンのマイルストーンに達しました。これはロシア史上最大の単一コンテナボード投資(総額1,000億ルーブル、11億米ドル)における最初の主要生産マイルストーンを記録するものであり、同社は施設における生産性の向上と生産量の拡大を継続する計画を概説しました。
- 2026年2月:SFTグループは、2026年6月のサンクトペテルブルク国際経済フォーラムにおいて、トゥーラ州アレクシンにあるアレクシンスカヤ製紙・板紙工場への2031年までの40億ルーブル(4,490万米ドル)の拡張投資に関する協力協定に署名する計画を発表しました。コンテナボード19万トンおよび段ボール包装1億8,000万平方メートルへの設備増強を目標とし、トゥーラ州政府の支援を受けています。
- 2025年9月:Ilim Groupは、ウスチイリムスク工場で生産されたプレミアムグレードの晒し針葉樹パルプ「Polar Bear」を発売しました。これは中国のプレミアム紙・包装市場向けに独占的に位置付けられており、中国の顧客が自社のコンバーター設備で試験運転を行った後に開発されたもので、IlimのChina製品ポートフォリオをバルクコンテナボードを超えた高マージンの特殊グレードへと拡大するものです。
- 2025年9月:SFT Packaging Taganrogは、11日間の設置期間で横断切断機械とシート積み重ね設備を交換し、段ボールユニットの全面的な近代化を完了しました。これにより、サイトの年間段ボール生産能力が2億平方メートルに引き上げられ、稼働開始後最初の月以内に毎時27.2千平方メートルの目標生産性を達成しました。
ロシアコンテナボード市場レポートの範囲
ロシアコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、および消費を包含しています。バージンおよびリサイクル繊維から製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要な製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護および輸送包装用途に使用されています。持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加が市場を牽引しています。
ロシアコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
ロシアコンテナボード市場の現在および予測規模はどのくらいですか?
ロシアコンテナボード市場は2025年に34.8億米ドルと評価され、2026年には35.7億米ドルと推定され、CAGR 1.63%で2031年までに38.7億米ドルに達すると予測されています。
ロシアのコンテナボード需要においてどの素材セグメントがリードしていますか?
バージンファイバーは2025年に57.36%のシェアでリードしており、統合型パルプ・製紙設備と原材料供給のより強固な管理に支えられています。
ロシアで最も成長の速い製品タイプはどれですか?
テストライナーは最も成長の速い製品タイプであり、2025年に供給過剰圧力が価格に影響を与えたにもかかわらず、2031年までにCAGR 1.88%が見込まれています。
板紙消費に最も貢献しているエンドユーザーグループはどれですか?
産業用途が2025年に35.68%のシェアでリードしており、食品・飲料は段ボール包装の最も安定した需要の柱の一つであり続けています。
ロシアにおけるリサイクル繊維成長の主な制約は何ですか?
最大の制限は原料の入手可能性であり、廃紙回収量が処理ニーズを下回り、繰り返し使用によりリサイクル繊維の品質が低下するためです。
主要生産者は市場の圧力にどのように対応していますか?
大手プレイヤーは、統合、要センターに近い設備拡張、輸出回廊の開発、および軽量・高品質グレードのアップグレードに注力しています。