
ベルギーコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 806.01 百万米ドル |
| 市場規模 (2026) | 829.81 百万米ドル |
| 市場規模 (2031) | 947.73 百万米ドル |
| 成長率 (2026 - 2031) | 2.69 % |
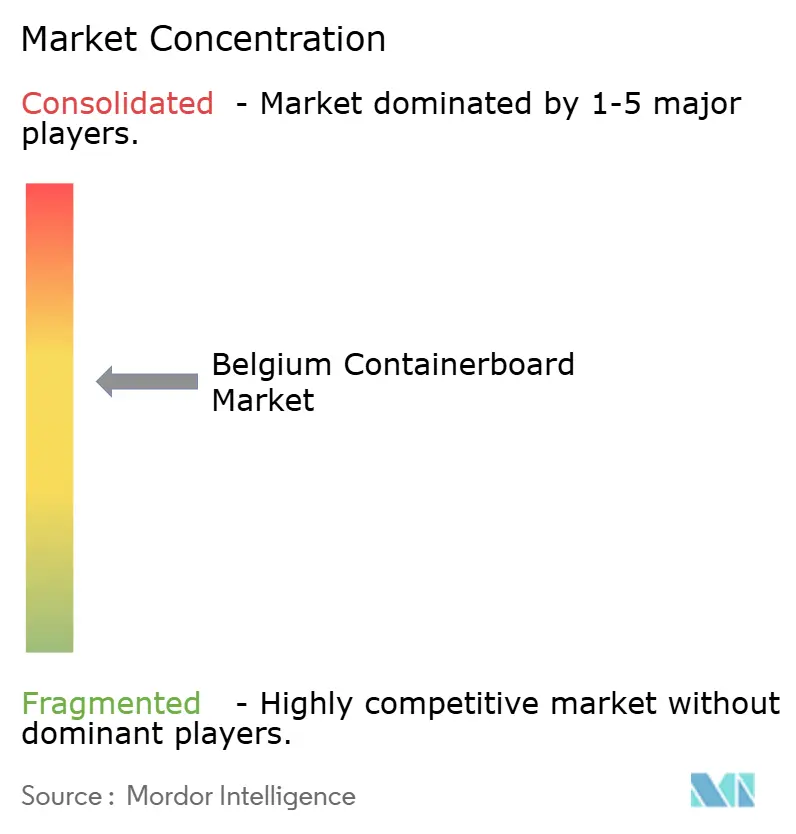
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベルギーコンテナボード市場分析
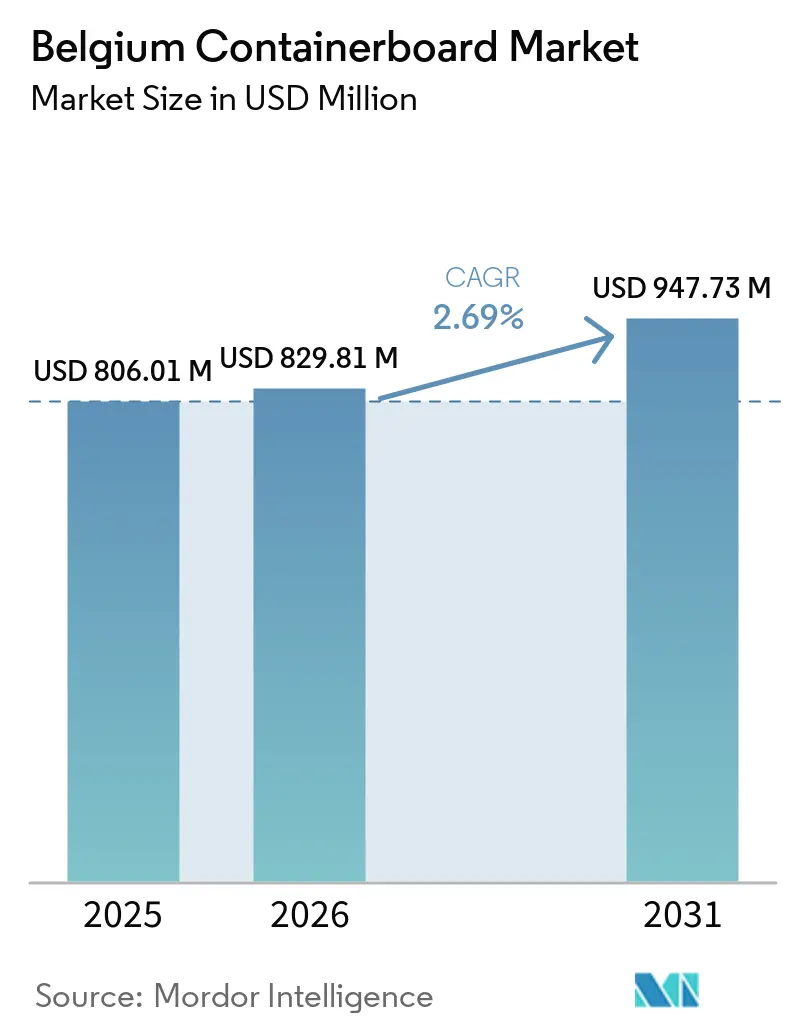
ベルギーコンテナボード市場規模は、2025年の8億601万米ドルから2026年には8億2,981万米ドルへと成長し、2026年から2031年にかけてCAGR 2.69%で2031年までに9億4,773万米ドルに達すると予測されています。ベルギーコンテナボード市場は、欧州の高スループット物流ゲートウェイとしてのベルギーの役割と、成熟したリサイクルファイバー基盤によって支えられています。アントワープ=ブルージュ周辺の再梱包活動は、輸入貨物がEU域内配送向けの段ボール輸送箱に転換されるため、見かけ上の国内需要を国内小売消費量以上に押し上げています。ベルギーの紙・板紙リサイクル率は2024年に申告産業量の107.7%に達し、商業・産業源から46万1,000トンが回収されており、地元生産者に安定した原料基盤を提供し、原材料不足へのエクスポージャーを低減するのに役立っています。2026年8月12日から適用が開始されるPPWR規則と、安定した食品・飲料輸出フローにより、繊維ベースの輸送包装は予測期間中に有利な立場を維持しています。競争は中程度に集約されており、VPK Group、Smurfit Westrock、Mondi、Stora Enso、その他の統合サプライヤーが生産能力、プレミアムグレード、加工範囲を形成する一方、エネルギーコストと貿易混乱が主なリスクとして残っています。
主要レポートのポイント
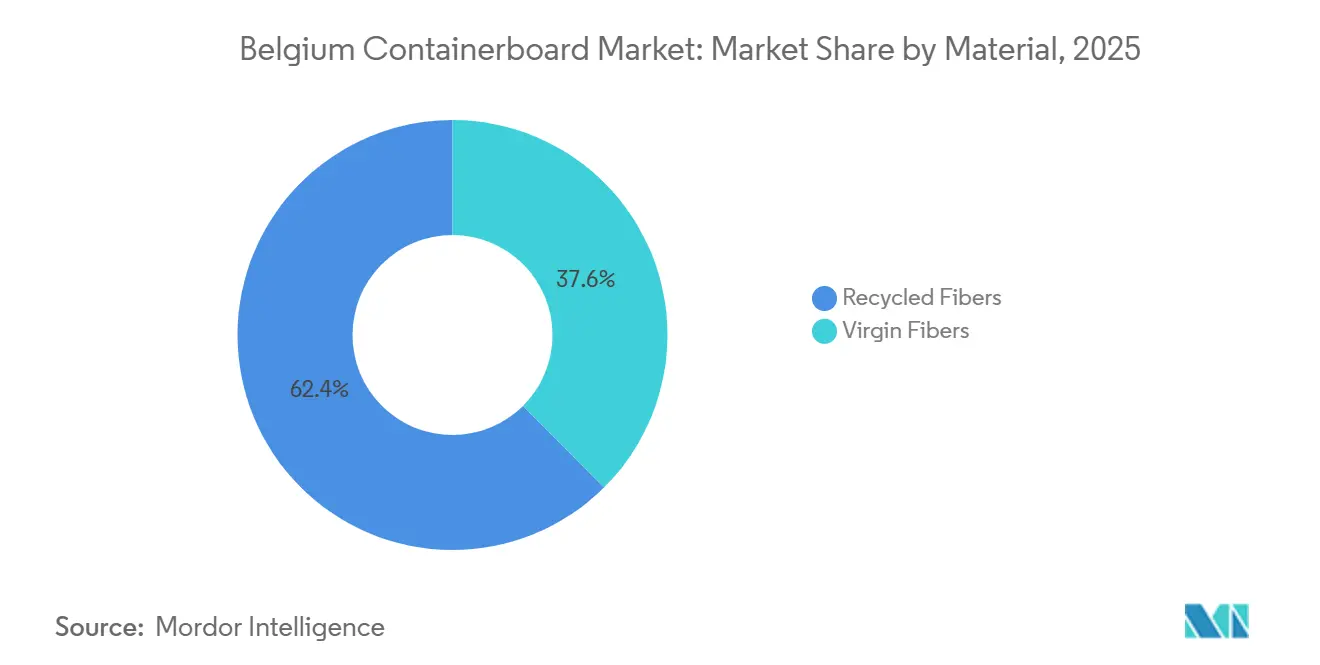
- 素材別では、リサイクルファイバーが2025年のベルギーコンテナボード市場シェアの62.44%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのベルギーコンテナボード市場規模は2031年にかけてCAGR 3.04%で拡大すると予測されています。
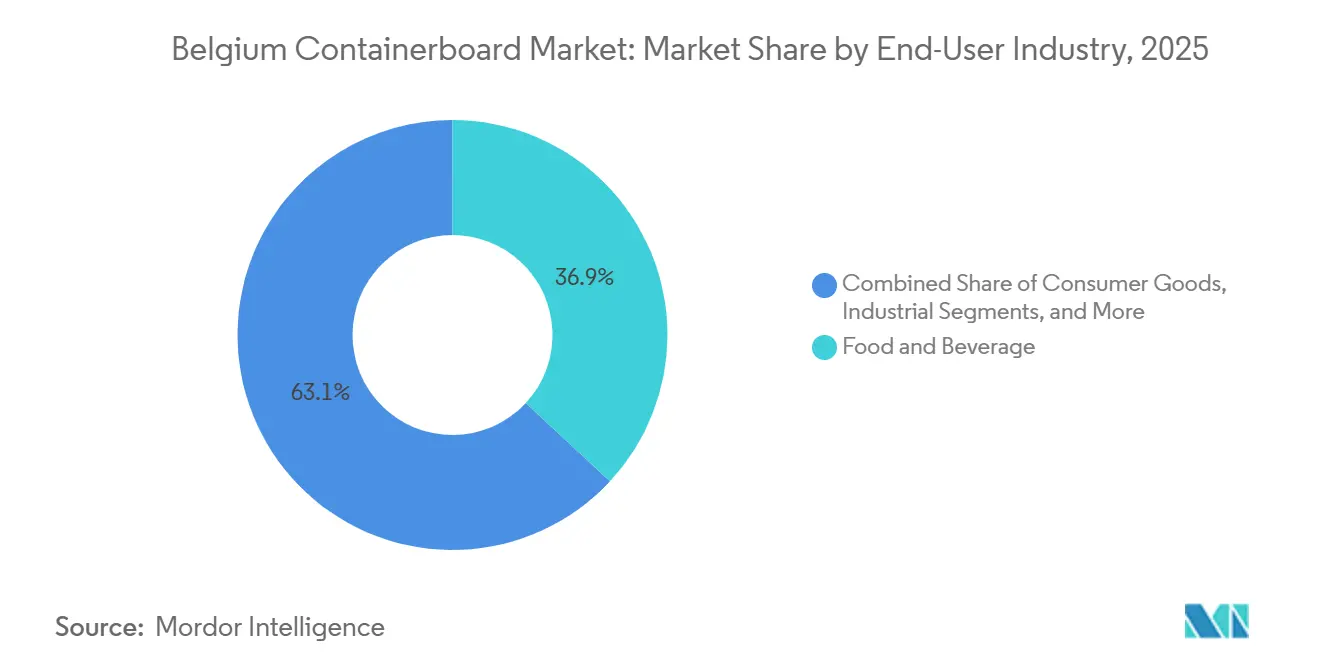
- エンドユーザー産業別では、食品・飲料が2025年のベルギーコンテナボード市場シェアの36.91%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベルギーコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アントワープ=ブルージュ物流回廊を通じた電子商取引の再梱包 | +0.7% | フランデレン地域、特にアントワープ、ゼーブルッヘ、リエージュの物流パーク | 短期(2年以内) |
| PPWR主導による繊維ベース輸送包装へのシフト | +0.6% | 2026年8月からベルギーが準拠するEU全域の義務 | 中期(2~4年) |
| 食品・飲料輸出およびフレッシュチェーン包装需要 | +0.5% | ベルギー全域、フランデレンおよびエノー州の農業食品クラスターに集中 | 中期(2~4年) |
| 段ボール包装における軽量化とパフォーマンスアップグレード | +0.3% | EU全域の研究開発、ベルギーの製紙工場レベルの投資を伴う | 中期(2~4年) |
| 回収繊維収率を向上させるベルギー製紙工場の自動化 | +0.2% | オーデヘム、エレンーデヘム、ヘントを含むフランデレン製紙工場クラスター | 短期(2年以内) |
| 小売棚対応型およびプライベートラベル包装の拡大 | +0.2% | ベルギー全域、オランダおよびフランスへの波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アントワープ=ブルージュ物流回廊を通じた電子商取引の再梱包
フランデレンには約800か所の欧州流通センターが立地しており、ベルギーは地域の倉庫保管および越境フルフィルメントの中心に位置しています。同じ物流基盤は、フランデレン企業の80%が内陸水路から10km以内に立地する水路ネットワークによって強化されており、繊維および箱詰め商品の入出荷輸送コストを低減しています。アントワープ=ブルージュ港は、コンテナプラン22-30を活用して滞留時間の短縮とマルチモーダルリンクの改善を進めており、アントワープとゼーブルッヘ周辺での貨物回転率の向上と再梱包活動の増加を支援しています。2025年3月、同港はゼーブルッヘにおいて冷蔵チェーン、消費財、重量貨物事業者向けの8.5ヘクタールの海事物流ゾーンの入札を開始し、付加価値物流業務のためのスペースをさらに拡大しました。この体制により、ベルギーコンテナボード市場はベルギーの小売販売だけでなく、EU全域に再配送される貨物からも需要を取り込んでいます。この特性により、ベルギーコンテナボード市場は国内消費が軟化した際にも需要バッファーを持ち、物流連動型の箱使用量が地域の貿易フローを追跡し続けます。
PPWR主導による繊維ベース輸送包装へのシフト
規則(EU)2025/40は2025年2月に発効し、その規定は2026年8月12日から適用されるため、ベルギーコンテナボード市場において包装コンプライアンスは近い将来の商業的課題となっています。[1] 同規則は、2030年1月1日までに包装をリサイクル可能にすることを義務付け、電子商取引および輸送包装のスペースを50%に制限することで、より軽量でリサイクルしやすい段ボールフォーマットを支援しています。欧州委員会はまた、新たな枠組みの下で食品接触包装におけるPFAS規制を強調しており、敏感な用途における繊維ベース輸送包装の採用を後押ししています。VBO-FEBは2025年に、変調EPR手数料が非リサイクル可能および難リサイクル包装にペナルティを課すと述べており、これによりコンプライアント繊維ソリューションとリサイクルしにくい代替品との間に直接的なコスト格差が生じています。[2] Valipacは、ベルギーが2024年に産業用紙・板紙包装の申告量の107.7%をリサイクルしたと報告しており、PPWR執行が拡大するにつれて地元生産者に信頼性の高いコンプライアンス上の立場を与えています。したがって、ベルギーコンテナボード市場はコンプライアンス主導の購買モデルへと移行しつつあり、より強固な文書化と追跡可能な繊維システムを持つ加工業者が明確な優位性を持つことになります。
品・飲料輸出およびフレッシュチェーン包装需要
食品・飲料は、輸出向け段ボールケースが長い流通チェーンや温度変化を通じて製品を保護しなければならないため、ベルギーコンテナボード市場において最大のエンドユーザーであり続けています。フランデレン投資貿易機関は農業食品を地域最大の輸出分野の一つとして特定しており、ノースシーポートヘントはバイオエネルギー、フルーツジュース、温度管理製品などの貨物セグメントを取り扱っています。[3] これらのフローは、リサイクルしにくいフォーマットに移行することなく、耐湿性、積み重ね強度、取り扱い基準を満たすことができる包装に依存しています。ベルギーの食品加工業者はまた、複数のEU市場にわたって棚対応型フォーマットを拡大しており、一貫したテストライナー表面と改善された印刷表現の価値を強調しています。フランデレン投資貿易機関はオムニチャネル小売物流を重点分野として挙げており、食品製造と包装需要を結びつけるインフラへの継続的な支援を示しています。この組み合わせにより、ベルギーコンテナボード市場は、より裁量的な産業生産に結びついたセグメントよりも短期的な需要変動の影響を受けにくくなっています。
段ボール包装における軽量化とパフォーマンスアップグレード
ベルギーコンテナボード市場における軽量化は、単純な坪量削減を超え、より少ない材料で圧縮強度を維持するグレードへと移行しています。このシフトは、2030年までに包装の重量と体積を機能的最小限に削減することを求めるPPWR規則と一致しています。VPK Groupは、2024年にオーデヘム工場で石炭の40~50%を持続可能な調達の木質ペレットに置き換え、スコープ1排出量を2万5,000トンのCO2換算削減することを目標としたと述べました。STI Groupは、PPWRコンプライアンスを商業的ドライバーとして挙げ、非常に低い坪量の紙グレード向けの軽量ラミネート技術に800万ユーロ(868万米ドル)以上を投資しました。[4] 製紙工場と加工業者にとって、その見返りは材料使用量の削減だけでなく、輸送効率の向上と顧客に対するより明確なコンプライアンスの説明にもあります。これにより、軽量化はベルギーコンテナボード市場が規制および顧客要件を満たしながらマージンを守るための、より実践的な手段の一つとなっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収古紙およびエネルギーコストの変動 | -0.4% | ベルギー全域、欧州ガスおよびOCC価格サイクルへのエクスポージャーあり | 短期(2年以内) |
| 再使用可能なプラスチック輸送包装との競争 | -0.3% | EU全域、ベルギーの自動車および化学産業物流に集中 | 中期(2~4年) |
| PPWR文書化および設計コンプライアンスコスト | -0.2% | EU全域、ベルギーの中小規模加工業者に不均衡な影響 | 中期(2~4年) |
| 汚染および湿気による回収繊維品質の低下 | -0.1% | ベルギーおよびEU全域、特に電子商取引返品ストリームからのOCC | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収古紙およびエネルギーコストの変動
回収古紙とエネルギーは、リサイクルボードがエネルギー集約的なパルプ化、乾燥、精製を必要とするため、ベルギーコンテナボード市場における主なコスト圧力要因であり続けています。EMISフランデレンは、エネルギーコストがベルギー製紙産業の総生産コストの10~25%を占めると述べています。同資料は、リサイクルファイバー紙はバージンファイバー生産よりも2~3倍少ないエネルギーを使用するが、それでも生産量1トン当たりの熱エネルギーに大きく依存していると指摘しています。Billerudは2025年後半に、新たな米国輸入関税に伴う貿易フローの変化後、構造的な過剰生産能力により欧州コンテナボード価格が圧力に直面したと報告しました。この組み合わせは、規模、調達レバレッジ、または強力な川下統合を欠く小規模な単一拠点事業のマージンを圧迫しています。ベルギーコンテナボード市場は統合プレイヤーを通じてこの圧力の一部を吸収できますが、この制約は需要が改善した際の供給対応速度を依然として制限しています。
再使用可能なプラスチック輸送包装との競争
再使用可能なプラスチック輸送包装は、広範な消費者流通よりも主に閉ループ産業システムにおいて、ベルギーコンテナボード市場に対して標的を絞った脅威をもたらしています。Valipacは、ベルギーの産業用プラスチック包装が2024年に市場量の91%が再使用可能であり、剛性物流フォーマットで広く使用されていると報告しました。規則(EU)2025/40はまた、2030年までにEU加盟国間を移動する包装の40%、加盟国内輸送包装の100%を含む、輸送および販売包装の再使用目標を設定しています。この枠組みは、返品物流がすでに確立されている自動車、化学、製造チェーンにおいて、再使用可能なシステムにより大きな支援を提供しています。ブリュッセル環境局はLoopipakの電子商取引返品向け再使用可能な段ボール・ターポリンソリューションを強調しており、競争的な対応はプラスチックコンテナよりもハイブリッドな複数回使用フォーマットから生まれる可能性を示唆しています。再使用可能または複数回使用の繊維設計を認証した生産者は、この圧力が高まるにつれてシェアを守るより良い立場に立てるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーが構造的優位を維持、バージンファイバーはより速く成長
リサイクルファイバーは2025年にベルギーのコンテナボード市場シェアの62.44%を占め、同国の強力な収集・回収システムを反映しました。Fost Plusは2024年に28万2,000トンの家庭用紙・板紙包装がリサイクルされ、82%が国内で処理され、残りはオランダで処理されたと報告しました。Valipacはまた、2024年に46万1,000トンの商業・産業用紙・板紙包装が申告量の107.7%でリサイクルされたと記録しました。EMISフランデレンは、ベルギーの製生産に使用される繊維の約3分の2がリサイクル原料から来ていると述べており、回収原料を中心とする製紙工場のコスト競争力を強化しています。この体制により、リサイクルグレードが国内生産経済の中心に位置し続け、地元製紙工場の長年の規模優位性を支えています。
バージンファイバーは最も成長の速い素材セグメントであり、バージングレードのベルギーコンテナボード市場規模は2026年から2031年にかけてCAGR 2.96%で拡大すると予測されています。ホワイトトップまたは漂白ライナー表面が印刷の鮮明さと棚の外観を向上させるプレミアム電子商取引および小売対応パックで需要が高まっています。Stora Ensoは2025年第2四半期に新しいオウル消費者ボードラインからの最初の顧客納品を開始し、ベネルクスのサプライチェーンにとって重要な75万トンの年間折りたたみ紙器用板紙およびコーテッド未漂白クラフト生産能力を追加しました。Billerudは2025年第1四半期に欧州コンテナボードの純売上高が13億5,500万スウェーデンクローナ(1億3,808万米ドル)であったと報告しましたが、その後欧州の低迷した状況と構造的な過剰生産能力を説明しており、このセグメントの成長は市場全体の逼迫よりも製品パフォーマンスに依存することを意味しています。ベルギーコンテナボード産業内では、このバランスにより回収グレードが支配的であり続ける一方、プレミアムバージングレードはより強力な表現とクリーンな表面を必要とする段階的な用途を獲得しています。
製品タイプ別:テストライナーが規模を維持、クラフトライナーがプレミアム需要を獲得
テストライナーは2025年にベルギーのコンテナボード市場シェアの41.16%を占め、主流の段ボール用途における主要製品タイプとなりました。この優位性は、テストライナーが安定した二次繊維供給と厳格な投入コストに依存しているため、同国のリサイクルファイバーの強みと密接に結びついています。ベルギーの製紙工場と加工業者は、食品、消費財、産業製品の輸送向けに破裂強度、積み重ね性能、印刷適性のバランスを取るグレードを引き続き好んでいます。VPK Groupのベルギー製紙事業には、オーデヘムに3台の抄紙機があり、リサイクル段ボールケース材料とグレーボードの合計年間生産能力は55万トンです。2025年10月のエレンボーデヘムにおける新しいBHS段ボール製造機の稼働により、段ボール生産能力が1億m²から1億7,000万m²に増加し、リサイクルグレードに大きく依存する地元加工基盤が強化されました。
クラフトライナーは最も成長の速い製品タイプであり、クラフトライナーグレードのベルギーコンテナボード市場規模は2031年にかけてCAGR 3.04%で成長する見込みです。成長は、より高い破裂強度とクリーンな表面を同等の坪量で必要とする輸出グレードの食品・飲料ケースとよりプレミアムな電子商取引ボックスから来ています。Billerudは2025年第3四半期に冷蔵、湿潤、飲料マルチパック用途向けにCrownBoard LightとCrownBoard Carryを発売し、サプライヤーが標準リサイクルライナーを超えたパフォーマンスギャップを狙っていることを示しました。ベルギーコンテナボード産業内では、この分割によりテストライナーが量的に支配的であり続ける一方、クラフトライナーは最低コストよりもパフォーマンスと表現が重要な場面で拡大しています。
エンドユーザー産業別:食品・飲料が量を支え、消費財がより速く拡大
食品・飲料は2025年のベルギーコンテナボード市場の36.91%を占め、加工・物流ネットワーク全体における主要な量の支柱となっています。フランデレン投資貿易機関は農業食品を地域最大の輸出分野の一つとして特定しており、ノースシーポートヘントはフルーツジュース、バイオエネルギー、温度管理貨物を取り扱っています。これらのフローは、積み重ね荷重に耐え、湿気に抵抗し、製品損失なしに輸出チャネルを通過できる段ボールケースを必要としています。ベルギーの食品加工業者はまた、複数のEU市場にわたって棚対応型包装を推進しており、管理された表面品質と一貫した加工性能への需要を高めています。これにより、食品・飲料は国内流通と輸出チャネルの両方にサービスを提供するサプライヤーにとって最も安定した用途基盤となっています。
消費財は最も成長の速いエンドユーザーであり、2026年から2031年にかけてCAGR 3.11%が見込まれています。成長は電子商取引の小包フォーマット、プライベートラベルの拡大、およびPPWR規則の下でのプラスチック外装包装からのシフトから来ています。DS Smithは2025年12月にハレルベーケ工場に約200万ユーロ(218万米ドル)を投資し、地域の段ボール需要に対応するための新しいインライン加工機、プリンタースロッター、パレットストラッピング、梱包機器を設置しました。ベルギーコンテナボード産業のこの部分は、適切なサイズのパックと小売対応型ボックスが加工業者にブランドおよびプライベートラベル顧客にサービスを提供する明確な手段を提供するため、引き続き活発であり続ける可能性が高いです。
地理的分析
ベルギーコンテナボード市場は、同国の製紙生産、加工能力、流通インフラの大部分が集中するフランデレンを中心としています。VPK Groupのオーデヘム製紙工場は3台の抄紙機を稼働させており、リサイクル段ボールケース材料とグレーボードの合計年間生産能力は55万トンです。エレンボーデヘム工場は、2025年10月に新しいBHS段ボール製造機が稼働した後、段ボール生産能力を1億m²から1億7,000万m²に引き上げました。フランデレンには約800か所の欧州流通センターが立地しており、100km²当たり約5か所の割合で、欧州で最も密度の高い物流クラスターの一つとなっています。内陸水路ネットワークは1,300km以上に延び、フランデレン企業の80%が航行可能な水路から10km以内に位置しており、回収繊維と完成ボードの大量輸送コストを低減しています。
ベルギーコンテナボード市場内では、ワロン地域とブリュッセル首都圏が需要形成において補完的ながら重要な役割を果たしています。ワロンの食品加工、製薬、産業製造基盤は、輸出グレードの段ボールケースとフルフィルメント包装への需要を支えています。リエージュの物流的位置は、電子商取引および流通フローをより広い欧州ネットワークに追加し、主要なフランデレン製紙工場クラスターを超えて箱の需要を拡大しています。ブリュッセルは、多国籍消費財グループが地域本社から包装仕様とプライヤー選択に影響を与えることが多いため、引き続き重要です。
回収繊維貿易におけるベルギーの国家的役割は、ベルギーコンテナボード市場に追加的な構造的優位性を与えています。Valipacは、ベルギーの産業用紙・板紙リサイクル量の15%が2024年にアジアで処理されたと報告しており、同国がより広い回収古紙フローへの重要なサプライヤーであることを示しています。欧州の規則がリサイクル可能性と廃棄物移動に関して厳格化するにつれて、その繊維をより多く欧州内に留めることが地元製紙工場にとってより価値あるものになるでしょう。ベルギーの2024年のリサイクル率107.7%は、同国が地域のOCCストリームへの高品質回収繊維の純供給者であることを意味しています。リサイクル可能性グレーディングとEPR手数料変調が包装購買者を追跡可能な繊維含有量へと押し進めるにつれて、その立場はより重要になるでしょう。
競争環境
ベルギーコンテナボード市場は中程度に集約されており、統合グループが製紙工場と加工基盤の大部分を支配する一方、地域の加工業者が引き続き地元需要にサービスを提供しています。VPK Groupは主要な国内本社統合プレイヤーであり、21か国に70以上の製造工場を持ち、2024年度の純売上高は18億4,900万ユーロ(19億9,900万米ドル)です。同社はまた、5年間のCAGRが7%であると報告し、すべての製紙工場の生産量がリサイクルファイバーを使用していると述べており、ベルギーコンテナボード市場における循環的な立場を強調しています。Smurfit Westrockは2025年度の純売上高が311億7,900万米ドルであったと報告し、EMEA製紙工場が2025年を通じてほぼフル稼働で運転したと述べました。この稼働状況は、欧州の供給状況が不均一なままであっても、規律ある生産能力管理が価格を支えることができるため重要です。
Mondiは、2024年までの3年間で製紙工場と包装工場に12億ユーロ(12億9,800万米ドル)を投資することで、ベルギーコンテナボード市場における立場を強化しました。同社はまた、Schumacher PackagingのベルギーなどのEU西部資産を6億3,400万ユーロ(6億8,560万米ドル)で買収し、ベルギーにおける段ボール加工フットプリントを拡大しました。Stora Ensoは2025年の資本市場デーを活用して、ベネルクスにおける段ボール包装の第2位生産者としての立場を確認し、消費者包装と統合包装を中心にレポーティングを再編しました。この競争的な構成は、規模、加工範囲、製品ミックスが今や製紙工場の所有権だけと同様に重要であることを示しています。
2025年と2026年の戦略的動向は、ベルギーコンテナボード市場において生産能力の質が生産能力の量と同様に重要であることを示しています。VPK Packaging Belgiumは2025年10月にエレンボーデヘムに新しい2.80m BHS段ボール製造機を稼働させ、2025年12月にはRibble Packagingへの出資比率を50%に引き上げ、国内生産量と電子商取引ファンフォールドへのエクスポージャーの両方を強化しました。DS Smithはハレルベーケに約200万ユーロ(218万米ドル)を投資し、地域の消費財需要向けの段ボール加工を拡大しました。Billerudは2025年後半にCrownBoard LightとCrownBoard Carryを発売し、湿潤強度と引き裂き抵抗が重要な冷蔵チェーンおよび飲料マルチパック用途を狙いました。これらの動向は総じて、投資が差別化されていないトン数だけでなく、よりスマートなフォーマット、コンプライアンス対応、顧客固有のパフォーマンスに集中している市場を示しています。
ベルギーコンテナボード産業のリーダー企業
-
VPK Group NV
-
Smurfit Westrock plc
-
International Paper Company
-
Stora Enso Oyj
-
Mondi plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:ベルギー国王陛下がフランデレンとワロンの間の第1回地域間経済訪問の一環としてVPK Groupのエレンボーデヘムサイトを訪問し、イノベーションと循環経済に関する議論が行われ、VPKのベルギーを代表するコンテナボードおよび繊維包装生産者としての役割が認められました。
- 2026年3月:Mondiは12億ユーロ(12億9,800万米ドル)の包装拡張プログラムを確認し、ベルギーの加工工場を含むSchumacher PackagingのEU西部資産の買収を企業価値6億3,400万ユーロ(6億8,560万米ドル)で完了し、ベルギーおよびベネルクス市場における段ボール加工フットプリントを大幅に拡大しました。
- 2026年2月:Smurfit Westrockは2025年度の純売上高が311億7,900万米ドルであったと報告し、4億米ドルのシナジー目標を超過達成したことを確認し、四半期配当を5%増の1株当たり0.4523米ドルに引き上げ、EMEA事業が年間を通じて卓越したパフォーマンスを発揮したと述べました。
- 2026年1月:2025年1月31日の統合によりInternational Paperの一部となったDS Smithは、ウェストフランデレン州ハレルベーケの包装工場に約200万ユーロ(218万米ドル)の投資を正式化し、地域の消費財需要向けの段ボール生産能力を拡大するために新しいインライン加工機、プリンタースロッター、パレットストラッピング機、梱包機を設置しました。
ベルギーコンテナボード市場レポートの範囲
ベルギーコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの材料は主に、食品・飲料、消費財、産業用、製薬、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
ベルギーコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
ベルギーコンテナボード市場の現在の規模と見通しは?
ベルギーコンテナボード市場は2025年に8億601万米ドルであり、2026年には8億2,981万米ドルに達し、CAGR 2.69%で2031年までに9億4,773万米ドルに達すると予測されています。
ベルギーにおけるコンテナボードの需要を牽引しているものは何ですか?
主な需要ドライバーは、アントワープ=ブルージュ周辺の物流連動型再梱包、PPWR主導によるリサイクル可能な繊維包装への選好、および安定した食品・飲料輸出包装ニーズです。
ベルギーで主導する素材セグメントはどれで、最も速く成長するのはどれですか?
リサイクルファイバーが2025年に62.44%のシェアで主導し、バージンファイバーは2031年にかけてCAGR 2.96%で最も速く成長すると予測されています。
アントワープ=ブルージュが箱の需要にとってなぜそれほど重要なのですか?
ベルギーはより広いEU貨物フローの再梱包・再配送基地として機能しており、段ボール需要は国内小売消費だけでなく物流活動によっても支えられています。
最も強い立場を持つエンドユーザーセグメントはどれですか?
食品・飲料が2025年に36.91%のシェアで主導しました。これは輸出グレードおよびフレッシュチェーン包装ニーズが安定しており、信頼性の高い段ボール性能を必要とするためです。
ベルギーにおける競争活動を形成している企業はどこですか?
VPK Group、Smurfit Westrock、Mondi、Stora Enso、DS Smith、Billerudが、生産能力の追加、買収、プレミアムグレードの発売、コンプライアンス志向の投資を通じて競争を形成しています。