
オランダコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
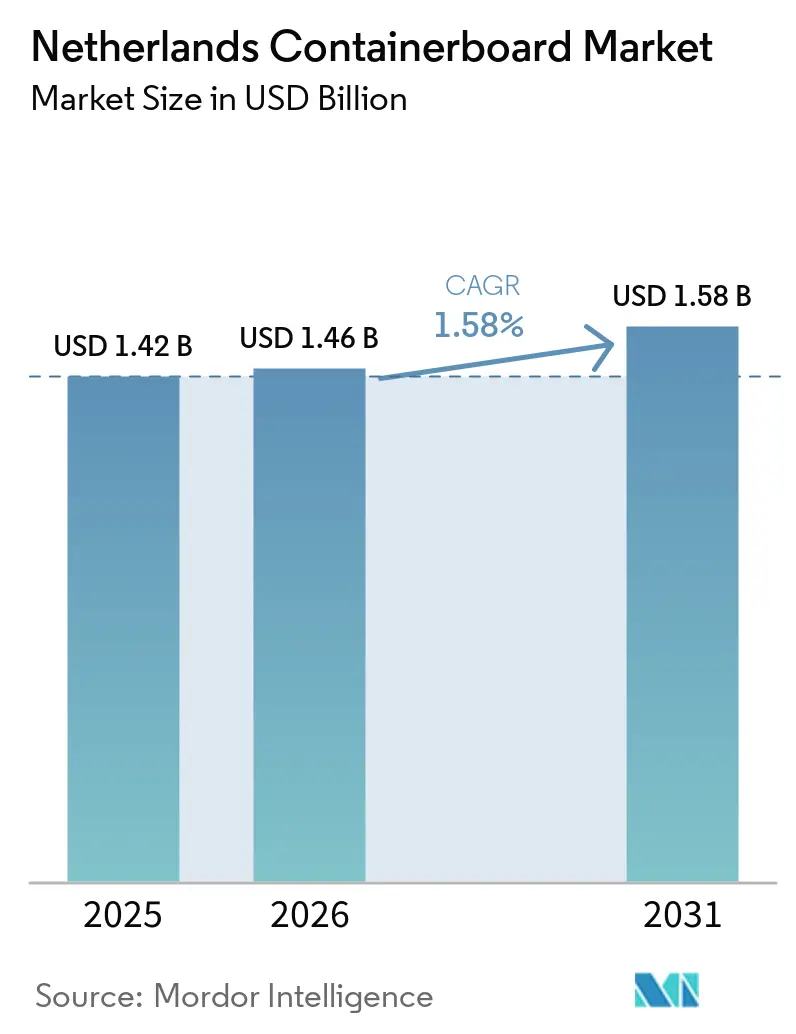
| 基準年の市場規模 (2025) | 1.42 十億米ドル |
| 市場規模 (2026) | 1.46 十億米ドル |
| 市場規模 (2031) | 1.58 十億米ドル |
| 成長率 (2026 - 2031) | 1.58 % |
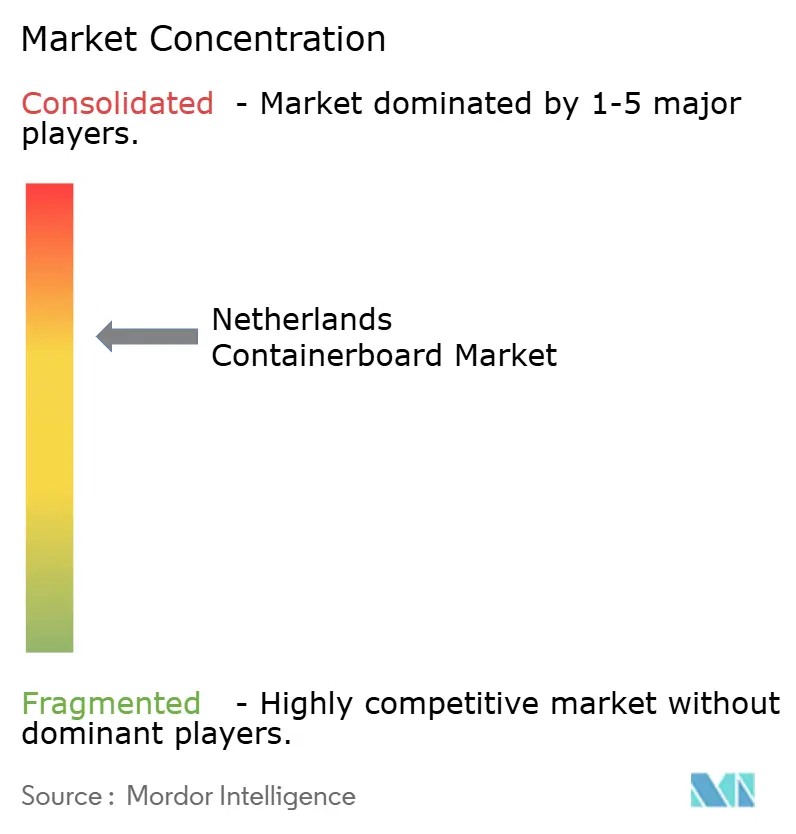
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオランダコンテナボード市場分析
オランダコンテナボード市場規模は、2025年の14.2億米ドル、2026年の14.6億米ドルから、2031年までに15.8億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 1.58%を記録すると予測されます。オランダコンテナボード市場は、国内包装ユーザーとしての役割と、北西ヨーロッパにおける生産・輸送ハブとしての役割という二重の立場から引き続き恩恵を受けています。ロッテルダム港は、輸出志向の食品・化学品・消費財の流通が安定した段ボール包装の供給に依存しているため、需要を支える中核的な存在であり続けています。西ヨーロッパの過剰生産能力が依然として価格を圧迫しているものの、食品輸送とeコマースフルフィルメントが基礎需要を安定させているため、オランダコンテナボード市場は抑制された形で前進しています。規制面でも、オランダの変換工場全体でリサイクル可能な適正サイズの段ボールフォーマットへの投資優先度が変化しています。市場機会は、プレミアムパフォーマンスグレード、自動化包装ソリューション、物流主導の包装フォーマットにおいて最も強く残っている一方、製造業の低迷と再利用可能包装のパイロット事業が引き続き制限要因として機能しています。
主要レポートのポイント
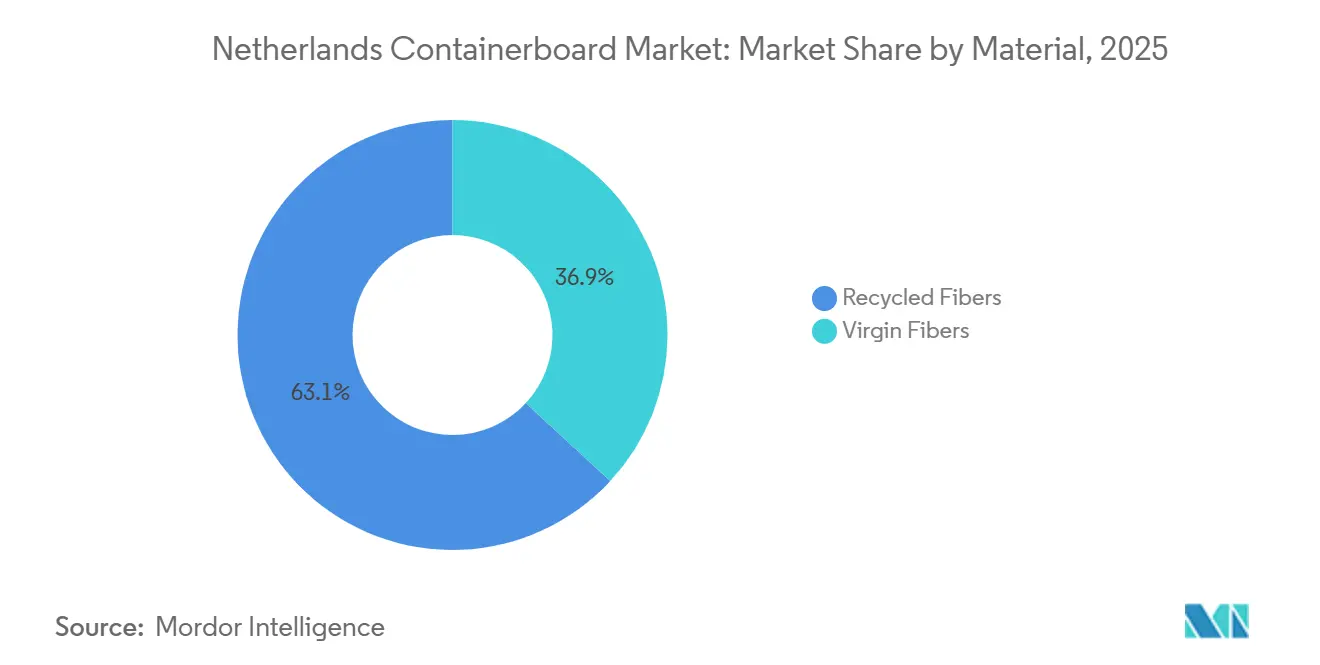
- 素材別では、リサイクルファイバーが2025年のオランダコンテナボード市場シェアの63.11%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのオランダコンテナボード市場規模は2031年までにCAGR 1.97%で拡大する見込みです。
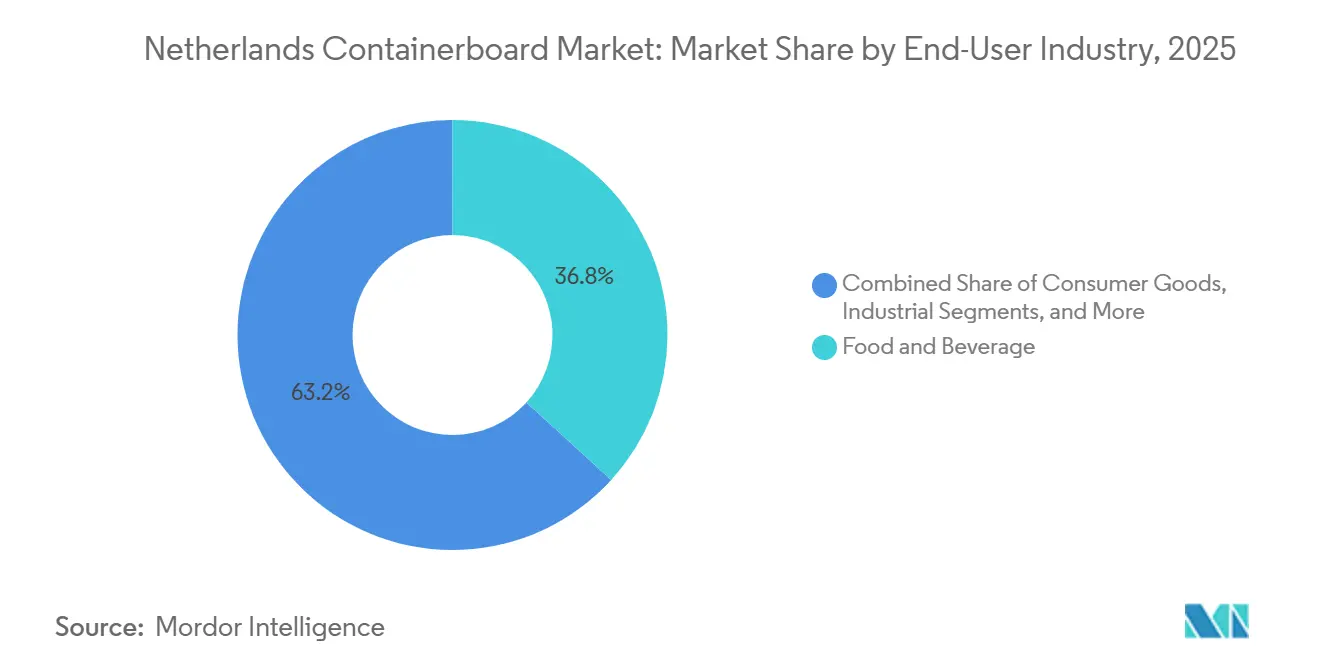
- エンドユーザー産業別では、食品・飲料が2025年のオランダコンテナボード市場シェアの36.77%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オランダコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 繊維系食品輸送包装への需要増加 | +0.5% | 国内全体、特にウェストランド、アールスメール、北ブラバント州の園芸地帯に集中 | 中期(2〜4年) |
| オランダeコマース小包流通の拡大 | +0.4% | 国内全体、特にランドスタッド、アムステルダム、ロッテルダム、ユトレヒトで早期に恩恵 | 短期(2年以内) |
| PPWRによるリサイクル可能輸送包装へのシフト | +0.3% | EU全域、特にオランダとベルギーでコンプライアンス需要が加速 | 中期(2〜4年) |
| 小売業のシェルフレディ段ボールフォーマットへの移行 | +0.2% | 国内全体、特にノールトホラント州とザイトホラント州のスーパーマーケット物流センターで早期採用 | 中期(2〜4年) |
| 空きスペース規制の強化による適正サイズ箱需要の加速 | +0.1% | EU全域、特にオランダのeコマースおよび物流ハブに影響が集中 | 短期(2年以内) |
| コールドチェーン農産物輸出における耐湿性フルーティング需要 | +0.1% | 国内全体、北海回廊を通じた英国およびスカンジナビア向け輸出に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
繊維系食品輸送包装への需要増加
オランダコンテナボード市場は、同国が園芸・食品物流センターとしての地位を持つことと密接に結びついており、段ボール包装は任意の包装選択ではなく輸送インフラの一部となっています。オランダの農産物、花卉、加工食品は、高速かつ温度管理された流通システムを通じて移動しており、取り扱い遅延を減らし安定したスループットを維持するために標準化された段ボールフォーマットに依存しています。段ボール紙はすでにヨーロッパの食品・医薬品・消費財サプライチェーン全体の約75%の品を運んでおり、これがオランダコンテナボード市場におけるコンテナボードの基盤的役割を支えています。ウェストランド、ウェストフリースランド、アールスメールの温室クラスターからの需要は、2024年および2025年に西ヨーロッパ全体で広範な低迷が続く中でも底堅さを維持しました。小売業者も輸送中の損傷クレームを減らすためにより強度の高いボードグレードを求めており、軽量化が広くヨーロッパのテーマであり続ける中でも、実質的なグラマージュ要件が高まっています。
オランダeコマース小包流通の拡大
オランダコンテナボード市場は引き続き小包活動に支えられており、オランダの小包システムは2024年に6億600万個の小包を取り扱い、前年比2%増となり、平均的な世帯は年間59個の小包を受け取りました。越境小包量は2024年に12%増加し、2025年後半のオランダの報告では、中国プラットフォームがプレゼンスを拡大する中、ロッテルダムとスキポールを通じて1日約300万個の小包が流入していることが示されました。オランダのオンライン消費者支出は2024年平均為替レートで360億ユロ(407億米ドル)に達し、オランダコンテナボード市場における配送ケースやカスタムサイズの段ボールメーラーへの需要を持続させました。PostNLは2026年1月1日付けで小包部門をeコマースとプラットフォームの2つの独立した事業部門に再編し、2028年末までに3,600拠点を達成するために毎年600か所のロッカーサイトを追加する計画です。現在のシフトは単純な量的成長よりも、より小さく頻繁な出荷へと移行しており、段ボール包装においてより鮮明な印刷品質、より厳密な寸法、より優れたプレゼンテーション品質が求められています。
PPWRによるリサイクル可能輸送包装へのシフト
オランダコンテナボード市場は、2025年2月に発効し2026年8月12日から適用される包装・包装廃棄物規制(PPWR)によって再編されつつあります。[1] 同規制はすべてEU包装を2030年までにリサイクル可能とすることを義務付け、グループ包装・輸送包装・eコマース包装の空きスペースを50%に制限し、オランダの変換工場における自動適正サイズ化設備への投資を促しています。[2] FEFCOは2024年後半に、段ボール紙は第29条に基づくPPWR再利用目標義務から免除されると述べており、これにより起草段階でオランダコンテナボード市場における主要な代替懸念が払拭されました。オランダ市場はこのコンプライアンスサイクルに、強固な紙包装回収基盤を持って臨んでおり、回収システムが未発達な地域と比較して調整圧力が低減されています。実際の結果として、リサイクル不可能な輸送包装オプションは規制上の障壁が高まる一方、段ボールフォーマットは新規制のもとで事業を行う小売業者や物流事業者にとってデフォルトのソューションとなっています。
小売業のシェルフレディ段ボールフォーマットへの移行
オランダコンテナボード市場は、シェルフレディ包装に対する小売需要から恩恵を受けており、オランダの食料品チェーンは輸送容器と店内ディスプレイユニットの両方として機能する段ボールパックをますます求めています。EフルートやFフルートなどのマイクロフルートフォーマットは、店舗での補充作業を削減し、高品質な印刷カバレッジによって高い付加価値を生み出しており、ブランドオーナーは今やこれを単純な包装費用ではなく商業的プレゼンテーションの一部として扱っています。[3] EBC Golfkartonは2025年9月に、フルカラーブランディング、eコマースと小売の二重機能、コールドチェーン耐性構造をオランダ市場における主要なSRPトレドとして特定しました。SRPの採用が増加するにつれ、変換業者はより迅速なジョブ切り替えとより優れた型管理が必要となり、10分未満の段取り替えがオランダコンテナボード市場のこの分野への参入における実際的な要件となっています。Golfkartonは2026年2月に、SRPは輸送と陳列の機能を単一のリサイクル可能な繊維フォーマットに統合するため、持続可能性ソリューションとして位置付けられていると確認しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収古紙およびエネルギーコストの変動 | -0.6% | 国内全体、ドイツおよびベルギーのOCC市場からの上流価格転嫁 | 短期(2年以内) |
| 西ヨーロッパのコンテナボード過剰生産能力と価格圧力 | -0.4% | EU全域、特にオランダを含む北西ヨーロッパのスポット市場で最も強い価格侵食 | 中期(2〜4年) |
| 変換・物流業務におけるオランダの労働力不足 | -0.2% | 国内全体、特にノールトホラント州、ザイトホラント州、北ブラバント州の技術職で深刻な不足 | 短期(2年以内) |
| 生鮮農産物ループにおける再利用能輸送包装のトライアル | -0.1% | 国内全体、ウェストランドおよびアールスメールの農産物・花卉回廊で早期に代替が進む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収古紙およびエネルギーコストの変動
オランダコンテナボード市場は原材料の変動に引き続きさらされており、ロッテルダムにおけるOCC価格は2024年および2025年を通じてトン当たり80ユーロ(90米ドル)から140ユーロ(158米ドル)の間で推移しました。IMtradeは2025年2月に、年末年始後の回収量の減少と選別アウトプットの逼迫により、2024年12月の底値後に回収古紙のスポット価格が反発し、サブグレード価格がトン当たり10ユーロ(11.2米ドル)上昇したと報告しました。エネルギーへのエクスポージャーは第二のコスト負担を加えており、オランダの製紙工場は2025年を通じて2020年以前の基準値の約2倍に近い天然ガス価格で操業し続けました。この組み合わせは、独立系事業者が通常コジェネレーションやバイオガス資産を持たず、オランダコンテナボード市場における突然の投入コスト急騰を緩和できないため、統合型生産者よりも中規模の変換工場をより強く圧しています。[4] Billerudはまた、2026年以降、EU排出権取引制度の無償割当が段階的に廃止されることに伴い、欧州の工場が追加的な二酸化炭素課税に直面することを確認しており、これが地域の価格に引き続き圧力をかけることになります。
西ヨーロッパのコンテナボード過剰生産能力と価格圧力
オランダコンテナボード市場は西ヨーロッパの供給過剰によっても制約されており、2025年には約150万トンの新規生産能力が稼働し、2025年8月時点での地域の3か月移動平均稼働率は約82%にとどまりました。Smurfit Westrockの最高経営責任者は、期待されていた第4四半期の需要改善が実現しなかった後、2025年10月にヨーロッパ市場を「現在かなり厳しい状況」と表現しました。オランダの生産者と変換業者にとって、その余剰は特に買い手がドイツやベルギーの割引スポット材料にアクセスできる場合に、テストライナーとフルーティングの価格への継続的な圧力として現れました。2026年3月および4月には、より強い需要とエネルギーコストの上昇を背景に価格が上昇し状況は改善しましたが、Smurfit Westrockは依然として西ヨーロッパ全体での完全な稼働率正常化は2027年半ば以前には見込めないと示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーがリードし、バージングレードが選択的に勢いを取り戻す
リイクルファイバーは2025年のオランダコンテナボード市場シェアの63.11%を占め、同国の強固な回収古紙システムと、古段ボール(OCC)原料に基づくテストライナーおよびフルーティング生産のコスト優位性に支えられました。オランダにおける紙・段ボール包装の回収率は約85%と高水準を維持しており、これがオランダコンテナボード市場全体にわたるリサイクルボードの役割を強化しています。ドイツは2024年においてもオランダの回収古紙輸入の主要供給源であり続け、その役割は変換業者が使用するリサイクル材料フローの多くを支える越境繊維リンクを強化しました。FSCおよびPEFC認証基準は、食品・小売バイヤーが排出削減報告や調達コンプライアンスへの対応をサプライヤーに求めるようになるにつれ、リサイクルおよびバージン調達の両方において一般的な参照基準となっています。
バージンファイバーは最も成長の速い素材カテゴリーであり、このセグメントのオランダコンテナボード市場規模の見通しは2026年〜2031年にCAGR 1.86%を示しています。この成長は、コールドチェーン環境においリサイクルグレードが常に提供できるとは限らない、より高い破裂強度、より優れた印刷面、より高い耐湿性を必要とする仕様へのシフトと結びついています。この変化は、ボードの不具合がより高い商業的コストをもたらすプレミアム農産物輸出、花卉輸送、ブランドeコマース包装において最も顕著です。Billerudが2025年12月に発表したグルヴォン工場への新ヘッドボックス投資(2026年下半期に改良製品の提供開始を予定)は、サプライヤーが要求の厳しい物流チャネル向けのパフォーマンス主導のバージンフルーティングでオランダコンテナボード産業を狙っていることを示しています。
製品タイプ別:テストライナーが規模を維持し、クラフトライナーがパフォーマンスニーズで台頭
テストライナーは2025年のオランダコンテナボード市場規模の40.18%を占めました。そのリードは、オランダの変換業者のコストニーズと持続可能性の優先事項との高い適合性から生まれており、食品・日用消費財・eコマース向けの中重量シングルウォール箱が生産量の最大シェアを占めています。フルーティングは段ボール構造における補完的な中芯として残り、オランダの工場はリサイクルおよびセミケミカルグレードで国内変換業者とドイツ・ベルギーの近隣輸出顧客の両方に引き続きサービスを提供しました。テストライナーとフルーティングは合わせて依然としてオランダコンテナボード市場の運営コアを定義しており、両製品はリサイクル繊維変換基盤とリサイクル可能フォーマットを優遇する政策圧力に合致しています。
クラフトライナーは最も成長の速い製品タイプであり、2026年〜2031年にCAGR 1.97%で拡大すると予測されています。化学品、機械、農業、プレミアム物流の輸出用途において、テストライナーベースの組み合わせでは確実に対応できない、より強度の高いダブルウォールまたはトリプルウォール構造への需要が増加しています。シェルフレディのマイクロフルートトレーもこのシフトを支えており、外層は小売業者の期待応えるために印刷品質と高い破裂強度を兼ね備える必要があります。オランダコンテナボード市場では、バージン供給が北欧の工場に集中しており、西ヨーロッパの過剰生産能力の最も深刻な部分にさらされにくかったため、クラフトライナーの価格は2025年の大部分においてリサイクルグレードよりも堅調に推移しました。
エンドユーザー産業別:食品・飲料が安定性を提供し、消費財がより速く拡大
食品・飲料は2025年のオランダコンテナボード市場において36.77%でリードしました。このセグメントは日常消費と結びついており、オランダの園芸地帯がトマト、パプリカ、キュウリ、花卉、加工食品を継続的なスケジュールで段ボール包装を通じて流通させているため、底堅さを維持しました。したがって、オランダコンテナボード市場は、西ヨーロッパの広範な産業活動が低迷し続ける中でも安定した需要基盤を維持しました。2025年後半の報告でも、オランダは生鮮農産物の主要な玄関口として描かれており、ドイツ、スカンジナビア、英国への再梱包・再輸出が行われ、信頼性の高い食品グレーの段ボール包装の必要性が強化されています。
消費財は最も成長の速いエンドユーザーセグメントであり、このアプリケーションのオランダコンテナボード市場規模は2026年〜2031年にCAGR 2.14%で上昇すると予測されています。成長は、パーソナルケアおよび家庭用品における硬質プラスチックからの移行と、印刷済み段ボールメーラーや二次包装を求めるeコマース志向ブランドの台頭から生まれています。オランダの包装報告で引用された2025年の消費者調査では、消費者の77%が包装の意思決定においてリサイクル可能性を非常に重要と考えており、ブランドオーナーがより多くの包装支出を繊維フォーマットにシフトする明確な理由を与えています。産業用需要は化学品、機械、電子機器の輸出を通じて安定を維持し、医薬品や農業などの他のエンドユーザー産業は、GDPコンプライアントなマイクロフルートや耐湿性ボードを中心に、より小規模ながらより専門的な機会を生み出しました。

地理的分析
オランダコンテナボード市場は西ヨーロッパ内で有利な位置にあり、同国は国内消費市場および生産拠点としての役割を果たすとともに、ドイツ、ベルギー、英国、フランスへの段ボール貿易の輸送拠点としても機能しています。ロッテルダム港は2024年に約4億3,000万トンの貨物を取り扱い、原材料の入荷フローと完成段ボール製品の出荷の両方を支えました。西ヨーロッパのコンテナボード純輸出は2025年1月に過去最高水準に達し、前年比20%以上増加し、オランダコンテナボード市場がその強固な物流基盤と変換能力から恩恵を受けることを後押ししました。アムステルダム、ロッテルダム、ユトレヒト、デン・ハーグを含むランドスタッド回廊は、フルフィルメントセンター、食品流通ハブ、サードパーティ物流活動を集積しているため、国内需の大きなシェアを集中させています。この集中は、短い補充サイクルやカスタム包装の受注に迅速に対応できる変換工場に有利に働きます。
ザイトホラント州とノールトホラント州は、ウェストランド、デ・リール、アールスメール回廊が農産物および花卉輸送向けの高スループット段ボール包装を必要とするため、オランダコンテナボード市場において最も集中的な食品主導の需要ゾーンです。オランダの園芸輸出額は360億ユーロ(407億米ドル)と評価されており、包装需要が単に地域の消費者需要だけでなく農業物流といかに密接に結びついているかを示しています。ヘルデルラント州やオーフェルアイセル州などの東部州は、機械、食品加工、化学品の顧客に長い計画サイクルでサービスを提供する中規模変換工場を擁しているため、異なる需要プロファイルを支えています。これらのサブ地域の違いにより、国内のグレードミックスは不均一であり、農産物回廊は汎用輸送フォーマットよりも耐湿性・高破裂強度ボードを優先しています。
ドイツはオランダコンテナボード市場にとって最も重要な越境取引相手であり、回収古紙投入の主要供給源であると同時に、オランダ段ボール輸出の最大の近隣仕向地でもあります。2024年には、ドイツがオランダの回収古紙輸入額の68.42%を占め、オランダの変換業者はドイツの繊維価格変動にさらされています。一部のクラフトグレードにおけるスウェーデンおよびフィンランドへの依存は、北欧のパルプ材コストが上昇する中で第二の調達リスクを加えています。ロッテルダム〜ドイツ回廊を効率的に管理することは、2031年に向けてオランダコンテナボード市場の中心的なマージン課題であり続けるでしょう。
競合環境
オランダコンテナボード市場は統合型生産者レベルでは寡占状態が続いており、少数の大手ヨーロッパプレイヤーがベネルクスの工場から箱工場へのネットワークを通じて供給の多くを支配しています。これらのグループは、OCC調達規模、エネルギー資産、下流の変換事業を活用して、独立系変換業者よりも効果的に変動を吸収しています。2026年4月、Smurfit WestRockはオランダ国内の4つの変換施設の閉鎖に関する協議を開始し、これオランダコンテナボード市場において生産能力の合理化が依然として活発であることを示しています。同社はまた、2026年第1四半期の欧州イノベーションイベントを活用して、200名以上の顧客にAI対応の包装能力を披露し、デジタル設計ツールが今や競争差別化の一部となっていることを強調しました。オランダの独立系変換業者は、シェルフレディ包装、産業用輸送包装、保護eコマースフォーマットなどの分野で引き続き競争していますが、大規模な統合グループに対してコストと自動化の面で依然として不利な立場にあります。
オランダコンテナボード市場における独立系の活動は特定のニッチ分野では依然として重要ですが、ビジネスモデルは明らかな圧力下にあります。Solidus Solutionsは2025年2月に財務再編を完了し、2025年6月にバート・ニューウェスハンス拠点を閉鎖した後、2026年4月に2台の新型大判プレスを設置しており、これは単純な拡張ではなく再編・再投資のパターンを反映しています。ホワイトスペースの機会は、農産物輸出業者向けの耐湿性フルーティング、医薬品物流向けのGDPコンプライアントなマイクロフルート、eコマースフルフィルメントハブ向けの適正サイズ自動段ボール箱詰めにおいて最も強く残っています。小規模な変換業者も、コンピューター支援型の型ライブラリと10分未満でジョブを切り替えられる高速フォルダーグルアーを組み合わせることで、選択的なSRP受注を獲得できています。
オランダコンテナボード市場における競争は、製品パフォーマンスが困難な用途において既存のリサイクル繊維フォーマットから仕様を引き離す可能性があるため、グレードレベルでも変化しています。BillerudのグルヴォンへのヘッドボックスへのBillerud Fluteの強度、シート均一性、繊維配向を改善することを目的としており、同社は変換業者が一部の農産物用途においてパッケージングパフォーマンスを維持しながらグラマージュを1仕様レベル削減できる可能性があると述べています。2026年以降の無償炭素排出枠の終了も、バイオマス、バイオガス、またはコジェネレーション資産を持つ生産者に有利に働き、オランダコンテナボード市場にサービスを提供するサプライベースを徐々に再形成しています。その変化があっても、大規模な統合型ヨーロッパグループが依然として主要な競争条件を設定し、スペシャリストがより狭い用途に余地を保持しているため、全体的な構造は集中したままです。
オランダコンテナボード産業リーダー
-
Smurfit Westrock plc
-
International Paper Company
-
Mondi plc
-
VPK Group NV
-
Stora Enso Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Smurfit Westrock plcは、Business Wire経由で提出された2026年第1四半期決算発表で開示された資産最適化プログラムの一環として、英国の工場1か所とともに、オランダ国内に所在する4つの変換施設の潜在的な閉鎖に関する正式な協議を開始しました。オランダでの協議は変換事業に関わるものであり、継続する欧州コンテナボードの過剰生産能力の中でベネルクスの拠点を合理化する同社の戦略を反映しています。EMAEAおよびAPACセグメントの調整後EBITDAは2026年第1四半期に4億2,100万米ドルに達し、2025年第1四半期の3億8,900万米ドルから増加しました。これは2026年3月および4月にエネルギーコストの上昇と需要状況の改善を背景にコンテナボード価格が上昇したことによるもです。
- 2026年4月:Solidus Solutions B.V.は、同社のプレスリリースによると、プラスチック系包装の代替として持続可能なソリッドボード市場への浸透を加速し、高まる品質需要に対応するため、オランダのアウデ・ペケラ工場にRapida 145、ベルギーのホーフストラーテン施設にRapida 164という2台の新型Koenig and Bauer Rapida大判プレスを設置しました。ハイブリッド6色プレスは500gsmから1.8mm厚の素材を扱い、UV、食品安全、耐水性のSapino処理インクに対応しており、高仕様の食品およびパーソナルケア包装における同社の能力を拡大しています。
- 2026年1月:PostNLは、2025年年次報告書によると、2026年1月1日付けで小包部門をeコマースとプラットフォームの2つの独立した事業部門に再編し、量主導から価値主導の運営モデルへと移行しました。この再編には、2026年から毎年600か所のペースで小包ロッカーネットワークを拡大し、2028年末までに全国3,600か所のロッカーポイントを目指す計画が伴っており、宅外配送量の増加と最適サイズの段ボールフォーマットへの需要の高まりに伴い、包装フォーマットの仕様変化することになります。
- 2025年12月:Billerud Aktiebolagは、同社の投資家向けコミュニケーションによると、スウェーデンのグルヴォン工場の抄紙機に新しいヘッドボックスへの投資を発表しました。これは主要な北方白樺繊維フルーティングであるBillerud Fluteの強度、シート均一性、繊維配向を強化するためのものであり、改修は2026年4月に予定され、改良製品の商業的な提供開始は2026年下半期に計画されています。この投資は、オランダの園芸輸出チャネルを含む要求の厳しいコールドチェーン物流および生鮮農産物包装環境を対象としており、変換業者がパフォーマンスを維持しながら特定の用途においてグラマージュを1仕様レベル削減できることが期待されています。
オランダコンテナボード市場レポートの範囲
オランダコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクル繊維から製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含むさまざまなエンドユーザー産業における保護・輸送包装用途に使用されています。持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加が市場を牽引しています。
オランダコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
オランダにおけるコンテナボード需要の規模見通しはどのようなものですか?
オランダコンテナボード市場は2025年に14.2億米ドルと評価され、2026年には14.6億米ドルとなり、CAGR 1.58%で2031年までに15.8億米ドルに達すると予測されています。
オランダにおいてどの素材セグメントが需要をリードしていますか?
リサイクルファイバーは2025年に63.11%のシェアでリードしており、オランダの回収システムとOCCベースのコスト経済性がテストライナーおよびフルーティンググレードの広範な使用を支えているためです。
2031年に向けて最も成長の速い製品タイはどれですか?
クラフトライナーはCAGR 1.97%で拡大すると予測されており、より高強度でより優れた印刷品質のグレードがプレミアムeコマース、小売、産業輸出用途での使用を拡大しているためです。
食品・飲料が最大のエンドユーザーカテゴリーであり続ける理由は何ですか?
食品・飲料は2025年に需要の36.77%を占めており、オランダの園芸、生鮮農産物流通、加工食品貿易が温度管理に敏感な物流チェーンを通じて安定した段ボール包装の流れを必要とするためです。
eコマースはオランダにおける包装仕様にどのような影響を与えていますか?
小包の成長、越境出荷、PostNLのロッカー拡大により、適正サイズの箱、印刷済みメーラー、より優れた寸法精度とプレゼンテーション品質を持つ段ボールフォーマットへのニーズが高まっています。
今後数年間の主要な競争テーマは何ですか?
大規模な統合型ヨーロッパサプライヤーは規模、エネルギー資産、ネットワークリーチを通じてリードを維持する可能性が高い一方、ニッチなオランダの変換業者はSRP、保護輸送フォーマット、特殊コールドチェーン用途で競争しています。