
GCC廃棄物管理市場の規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
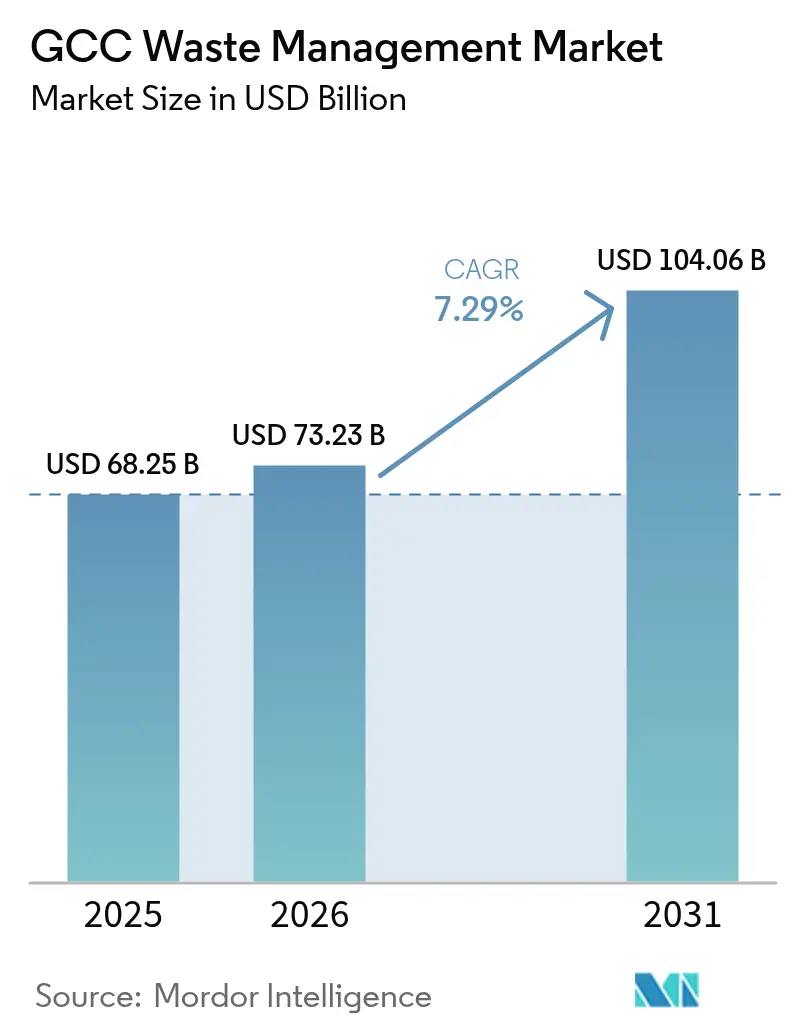
| 基準年の市場規模 (2025) | 68.25 十億米ドル |
| 市場規模 (2026) | 73.23 十億米ドル |
| 市場規模 (2031) | 104.06 十億米ドル |
| Growth Rate (2026 - 2031) | 7.29 % |
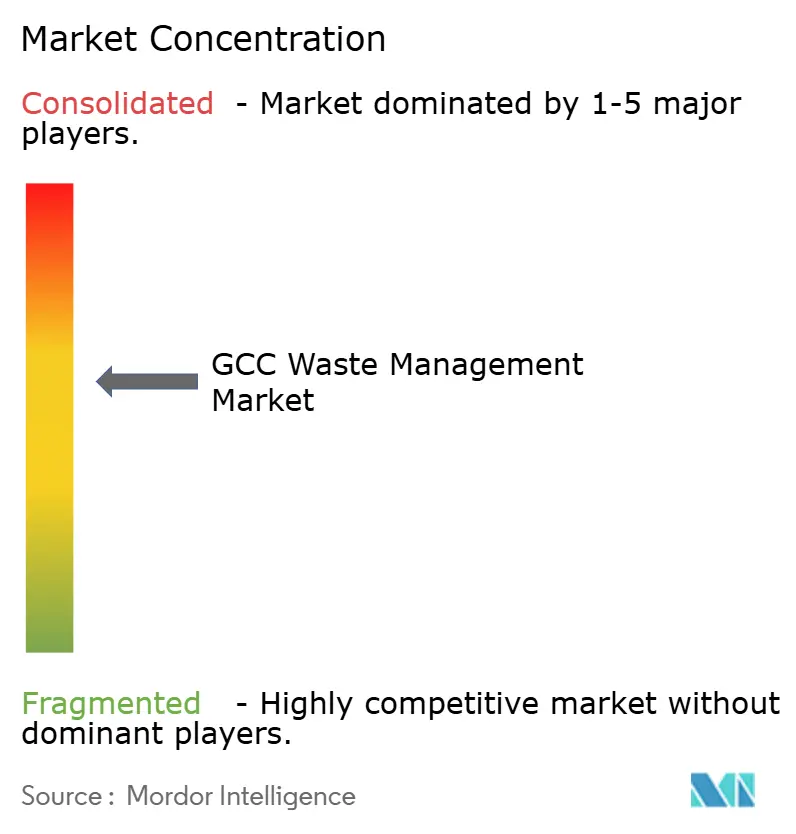
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC廃棄物管理市場分析
GCC廃棄物管理市場規模は2026年にUSD 730億2,300万と推定され、2025年のUSD 682億5,000万から成長し、2031年にはUSD 1,040億6,000万に達する見通しであり、2026年〜2031年にかけてCAGR 7.29%で成長します。急速な都市化により、同地域の住民の80%以上が現在都市部に居住しており、都市固形廃棄物の量は増加し続け、最新処理能力に対する需要が高まっています。サウジアラビアの2040年までに90%という目標やUAEの75%リサイクル目標など、国家ビジョンに組み込まれた義務的な埋立地転換目標が、政策的な圧力を統合型事業者の安定した収益へと変換しています。より広範なインフラにおけるUSD 1兆超規模の官民パートナーシップ(PPP)パイプラインが、大規模廃棄物複合施設への民間資本の流入を促し、技術移転を加速しています。廃棄物由来燃料をセメントキルンへ供給することで廃棄コストを削減しカーボンフットプリントを削減する産業共生イニシアティブや、消費者にリサイクルを促す報奨型逆自動販売機スキームによって、勢いはさらに持続されています。
主要レポートのポイント
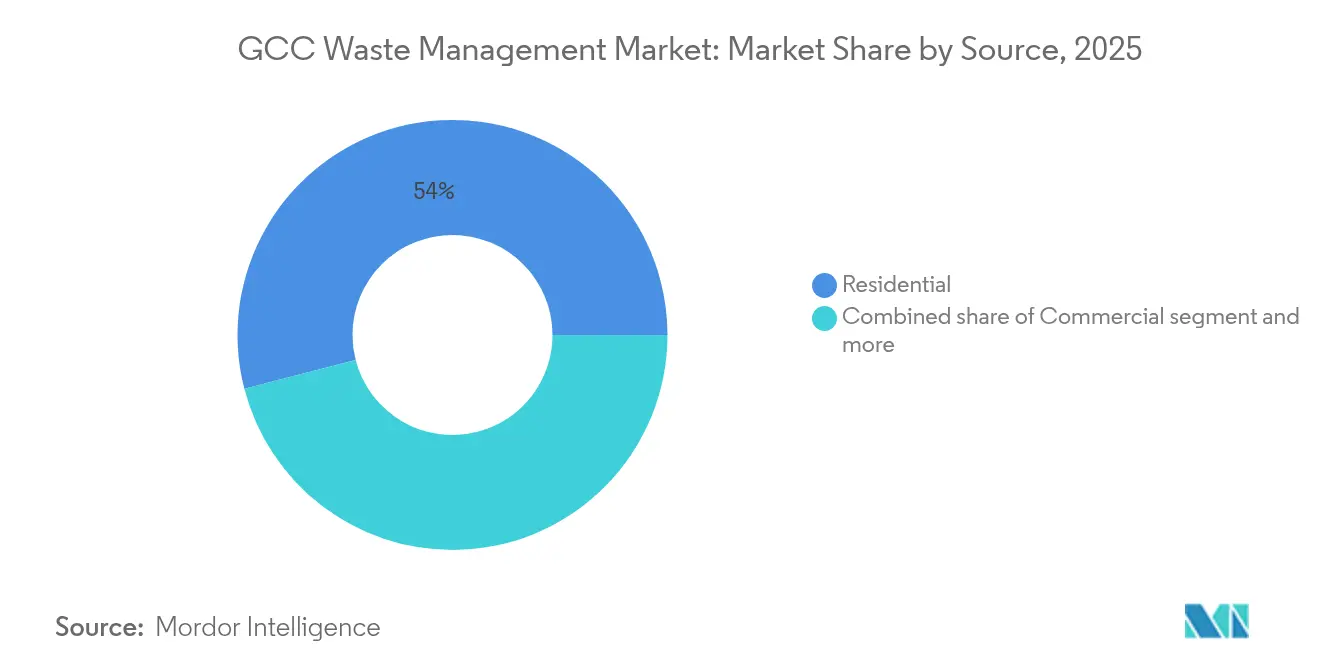
- 発生源別では、住宅系が2025年のGCC廃棄物管理市場シェアの54.03%を占めました。商業系廃棄物は2031年にかけてCAGR 9.57%で拡大すると予測されています。
- サービスタイプ別では、廃棄・処理が2025年のGCC廃棄物管理市場規模の51.76%を占めました。リサイクルおよび資源回収は2031年にかけてCAGR 9.68%で拡大する見込みです。
- 廃棄物タイプ別では、都市固形廃棄物が2025年の総量の46.21%を占め、E-廃棄物が最速のCAGR 8.55%を記録しました。
- 地域別では、サウジアラビアが2025年のGCC廃棄物管理市場において40.05%のシェアで首位に立ち、UAEが最高のCAGR 8.28%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| GCCビジョンプログラムに基づく義務的埋立地転換目標 | +2.1% | サウジアラビア、UAE、カタールが主要対象。クウェート、オマーン、バーレーンへの波及効果あり | 中期(2〜4年) |
| 急速な都市人口増加による都市固形廃棄物(MSW)量の拡大 | +1.8% | GCC全域、特にサウジアラビアおよびUAEに集中 | 長期(4年以上) |
| 統合型廃棄物複合施設を対象とした官民パートナーシップ(PPP)の急増 | +1.4% | サウジアラビア、UAEが主要市場 | 中期(2〜4年) |
| セメントキルン共処理を目的とした産業共生ゾーン | +0.9% | サウジアラビア、UAE、カタールの産業回廊 | 長期(4年以上) |
| 小売チェーンにおける逆自動販売機の商業展開 | +0.6% | UAE、サウジアラビアの都市部中心 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
埋立地転換義務
サウジアラビアおよびUAEにおけるビジョンプログラムは、廃棄物サービスをユーティリティ的な発想から戦略産業へと格上げしています。罰則付きの割当制度により、自治体は高い初期コストにもかかわらず、廃棄物をリサイクル、コンポスト化、エネルギー回収へと振り向けることを義務付けられています。インセンティブ制度は先行者を優遇し、新たなマテリアルリカバリー施設の回収期間を短縮します。カタールの地域化されたアプローチは、より小規模な分散型資産の普及を促し、受注可能な請負業者の幅を広げています。ISO 14001の整合性は、実証済みの法令遵守実績を持つ事業者を優遇し、技術力豊富な多国籍企業に有利な受注環境をもたらします。
急速な都市人口増加
都市中心の人口膨張により、年間の都市固形廃棄物は2,700万トンを超えています。リヤドでは一人当たりの日常排出量がすでに1.5kgを超えており、従来の収集車両を圧迫しています。生活水準の向上により廃棄物の組成が包装材を多く含むものへと変化し、分別を複雑にする一方で、自動選別工場に対してはスケールメリットを魅力的なものとしています。密集した都市クラスターは輸送距離を短縮し、施設の稼働率を向上させ、プロジェクトの良好なキャッシュフローを支えています。都市計画規制は廃棄物管理に関する規定を組み込んでおり、長期的な需要の安定した基盤を確保しています。
廃棄物複合施設向けPPPの急増
USD 1兆1,000億規模のインフラ計画には、収集、移送、処理、エネルギー回収を単一ソース契約にまとめた約200件のサウジPPP入札が含まれています。このような仕組みはボリュームリスクを移転する一方、自治体の予算サイクルを25年の資産耐用年数に同期させます。リヤドの統合コンセッションはすでに界面コストを削減し、転換率を向上させています。ただし、このモデルの成功は、実効性のある規制の枠組みと透明な料金体系に依存しており、GCC規制当局はこれらの監視を強化しています。
セメントキルン共処理ゾーン
化石燃料の15〜20%を廃棄物由来ブレンドで代替するセメント工場が、新興産業共生ハブの中核を担っています。投入コスト削減と埋立費用の回避という二重の恩恵が、循環経済の経済性を支えています。ジュバイルのようなサウジのクラスターは、石油化学の副産物と建設廃棄物を組み合わせて物質循環を完結させています。地理的近接性が依然として不可欠であることから、処理施設と排出源は産業回廊に集積し、新たな地域バリューチェーンを育んでいます[1]ハーレド・アル=ムタイリ、「GCCセメントキルンにおける廃棄物由来燃料」、ジャーナル・オブ・クリーナー・プロダクション、sciencedirect.com。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 補助金付き埋立地と比較した廃棄物エネルギー化の高い均等化コスト | -1.2% | GCC全域、特にクウェート、オマーン、バーレーン | 中期(2〜4年) |
| 分断した自治体料金徴収制度 | -0.8% | クウェート、バーレーン、小規模首長国、地方都市 | 短期(2年以下) |
| 地域における有害廃棄物処理能力の不足 | -0.6% | クウェート、オマーン、バーレーン、北部首長国 | 長期(4年以上) |
| 収集ロジスティクスを混乱させる季節的砂嵐 | -0.4% | クウェート、サウジアラビア東部州、カタール | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
補助金付き埋立地に対する廃棄物エネルギー化(WTE)コストの高さ
廃棄物エネルギー化(WTE)で許容可能な収益を得るには、1トン当たりUSD 60〜80のゲートフィーが必要ですが、補助金付き埋立地のチップフィーはUSD 10〜20/トン近くに留まっており、プラント整備の障害となっています。処理量が限られる小国はスケールメリットを活かせず、根付いた補助金制度は外部コスト価格設定への移行を妨げています。しかし、都市部の地価上昇と環境規制の厳格化が徐々にコスト差を縮め、ドバイやアブダビのような人口密集地での事業の銀行融資適格性を改善しています[2]アハメド・アル=ハムード、「クウェートの石油セクターに対する砂嵐の経済的コスト」、アトモスフェリック・リサーチ、sciencedirect.com。
分断した自治体料金徴収
徴収率はある都市では90%、別の都市ではわずか40%と大きく乖離しており、投資家にとってのキャッシュフローの確実性を損なっています。請求形式の不統一と執行の弱さが利用者負担のシグナルを希薄化し、廃棄物削減および民間セクター参加を阻害しています。大口商業排出者が抜け穴を利用して個別契約を交渉し、自治体の収入基盤とクロスサブシディ構造を侵食しています。統一料金体系と電子請求プラットフォームがこの格差に対処し始めていますが、進捗は依然として不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発生源別:
商業系が住宅系の量的成長を上回る住宅系廃棄物は2025年のGCC廃棄物管理市場において54.03%のシェアを維持しており、裕福な消費習慣に伴う高い一人当たり排出量を反映しています。一方、商業系廃棄物は小売拡大と主要都市全域での観光回復に支えられ、2031年にかけて年率9.57%で拡大すると予測されています。産業系排出源は循環型生産戦略を採用しており量的成長を抑制しています。また、サウジの病院だけで約21,000トンに上る医療廃棄物は、プレミアムな処理料金を要求します。建設現場はドバイの日常排出量の最大70%を占めており、再生骨材の大きなビジネス機会を生み出しています。
商業系の成長は、特殊選別と有機物消化に向けて価値の重心をシフトさせています。複合用途の大型プロジェクトは、住宅棟、ホテル、ショッピングモールを単一契約に包括するバンドル型契約を必要とし、迅速なスケールアップが可能な事業者に優位性をもたらします。省庁や大学からの機関系廃棄物は予測可能な処理量とコンプライアンス主導のマージンを提供し、GCC廃棄物管理市場全体における需要の多様性を強化しています。
注記: 全セグメントの個別シェアはレポート購入時にご覧いただけます


サービスタイプ別:
廃棄処理が支配的な中でリサイクルが加速埋立および基本処理は依然として2025年収益の51.76%を占めていますが、転換割当の厳格化によりそのシェアは毎年低下しています。リサイクルおよび資源回収の収益は、新たなマテリアルリカバリー施設と拡大生産者責任(EPR)賦課金の増加に支えられ、CAGR 9.68%で成長しています。IoT対応の収集ルートが燃料使用量を28%削減し、収集業者のマージンを改善しています。
焼却能力はドバイの190万トン規模ワルサン・プラントを通じて拡大しており、同プラントは200MWを電力網へ供給します。コンサルティング、監査、研修サービスは、企業がESG開示を追求する中でこぼれ落ちる需要を取り込んでいます。医療廃棄物焼却は処理能力が制約されており、価格を高水準に保っています。統合型マルチストリーム契約が入札に占める割合が増加しており、GCC廃棄物管理市場内の競争力学が変化しています。
廃棄物タイプ別:
E-廃棄物が最高成長軌道を描く都市固形廃棄物は2025年に46.21%のシェアを維持していますが、機器の買い替えサイクルが短縮される中、E-廃棄物はCAGR 8.55%で上昇する見通しです。UAEの正規チャネルが処理するのは年間わずか10,000トンにとどまり、統合に向けた大きな非公式市場が存在することを示しています。有害産業廃棄物は地域の処理能力が不足しており、シャルジャは1,900の工場に対応するUSD 2,720万の処理ハブを発注しました。年間計1,000万トンに上るプラスチックの流れは、バリューチェーンの漏出が解消されれば、USD 60億の循環経済機会を代表します。
建設・解体廃棄物は他のすべての廃棄物流を依然として圧倒していますが、再生骨材を製造するパイロット型破砕機が技術的実行可能性を実証しており、グリーンビルディングクレジットの取得を支援しています。農業副産物、主にナツメヤシ残渣は、乾燥した土壌を改良するコンポスターやバイオチャールキルンへの原料を供給しています。こうした変化する廃棄物組成は全体として、GCC廃棄物管理市場全体の収益多様性を強化しています。

注記: 全セグメントの個別シェアはレポート購入時にご覧いただけます
地域分析
サウジアラビア廃棄物管理市場
サウジアラビアは2025年のGCC廃棄物管理市場において40.05%のシェアでトップに立っており、これは年間1億1,000万トンを超える廃棄物排出量と、90%の廃棄物転換率を目標とした数十億ドル規模のビジョン2030投資によるものである。国家廃棄物管理センターは147億米ドルの資金を背景に840の新施設の整備を目標とし、Saudi Investment Recycling Companyは2035年までに81%のリサイクル率の達成を目指している。13の産業クラスターが既存の石油化学資産を活用した廃棄物資源化の統合回廊を形成している。
アラブ首長国連邦廃棄物管理市場
アラブ首長国連邦は、ドバイが世界最大の廃棄物発電プラントを稼働させ、運営コストを最大80%削減すAI駆動型収集プラットフォームを導入することにより、2031年までに8.28%のCAGRで最も高い成長率を示すと予測されている。アブダビのTadweerは循環経済の普及促進を推進し、シャルジャのBee'ah(Sharjah)はリバース・ベンディングと包括的な分別によるゼロ埋立処分を目指している。許認可手続きの簡素化と成果連動型契約により回収期間が短縮され、GCC廃棄物管理市場へのプライベートエクイティ流入が促進されている。
GCC廃棄物管理市場
カタールは国家ビジョン2030のもとで地域内処理を推進しており、医療施設がベストプラクティスとしての分別・滅菌処理を実践している。クウェートは石油セクターに年間936万米ドルの損失をもたらす砂嵐による操業停止に苦慮しているが、建設廃材のリサイクルが有効な相殺手段として台頭しつつある。オマーンのビジョン2040は、アル・ドゥクムにおけるIoT活用パイロット事業で41.5%の効率向上を実現したことを踏まえ、60%の廃棄物転換率を目指している。バーレーンは高密度な都市構造から集中型大規模プラントが示唆されるが、土地不足がエネルギー回収と高度なコンポスト化への移行を加速させている。
規制環境
GCC全域における規制は、国家の廃棄物法および首長国レベルの施行決議にますます根ざすようになり、許認可、追跡、および転換遵守が強化されている。UAEでは、統合廃棄物管理に関する2018年連邦法第(12)号が包括的枠組みを提供しており、ドバイはこれに加え、廃棄物管理に関する2024年法第(18)号と、ドバイ市当局の監督下における規制対象廃棄物取扱いの要件を運用化する2026年行政決議第(34)号により、より詳細な地域的な層を追加した。これには、民間事業体やフリーゾーンにまで及ぶ管理措置が含まれる。
サウジアラビアは、廃棄物管理法の枠組みのもとでガバナンスおよび技術的遵守を制度化しており、国立廃棄物管理センター(MWAN/NCWM)と国立環境コンプライアンスセンター(NCEC)が監督の中心を担っている。2025年8月、閣僚決定25146805号(ウンム・アル・クラー紙に公示)が14件の技術基準・指針を承認し、サービス提供者および施設運営者の標準化を強化した。アブダビでは、アブダビ環境庁(EAD)の政策枠組みが、認可を受けた廃棄物サービス提供者と、電子マニフェストや収集から移送・処理までの追跡可能な廃棄物移動を含む、エンドツーエンドの監査可能性を重視している。
バリューチェーン分析
GCCの廃棄物管理バリューチェーンは、廃棄物発生(住宅、商業、産業、医療、建設・解体)から始まり、収集・輸送、中継施設、分別・仕分け、処理・処分、そして回収された材料およびエネルギーの下流オフテイク市場へと続く。自治体および国家廃棄物機関が通常、契約構造とパフォーマンス要件を設定する一方で、統合オペレーター(Beeah、Tadweer、Averdaなど)が複数の廃棄物ストリームの物流を調整し、分別・処理資産に投資している。
技術プロバイダーおよびEPCパートナーは、マテリアルリカバリー施設や廃棄物発電などの高い資本支出を要する工程を可能にし、セメント工場や産業地帯は固形燃料(RDF)の重要なオフテイク先となり、リサイクル経済性を産業需要に結び付けている。主要な障害はフィードストックの品質と追跡可能性にあり、限定的な発生源分別が高度リサイクルおよび廃棄物発電の歩留まりを制約し、処理コストを上昇させている。また、地域ごとに異なる規則が、首長国間および国境を越えた移動における遵守の複雑性を増している。このチェーンは、新たな回収拠点や循環経済プロジェクトによって拡張されつつあり、これにはMRF能力のアップグレードや新設(例えば、Tadweer主導のアル・アインにおける年間40万トンの処理能力プロジェクト)や、UAEで開発中の廃棄物転換経路(Beeahとパートナーがシャルジャ廃棄物発電のフェーズ2拡張を60MWに進めるものなど)が含まれる。オマンを拠点とする、過去の鉱業廃棄物を二次金属へ転換する専門的なリサイクル能力の追加は、非自治体系の廃棄物ストリームが従来のMSWシステムと並んで新たな材料回収ルートに供給されつつある様子をさらに示している。
競合状況
地域の競争は中程度であり、上位5社が収益の約45%を支配しています。Averda、Bee'ah、Tadweerは長期の自治体契約を活用し、SUEZとVeoliaは有害廃棄物や廃棄物エネルギー化(WTE)などの資本集約的なニッチ分野にグローバルなノウハウを投入しています。SUEZとSaudi Investment Recycling Companyの枠組み協定など、戦略的パートナーシップがビジョン2030に沿った大型パイプラインを開拓しています。技術投資はセンサー付きごみ箱、AIルーティング、最終仕向け先を証明するブロックチェーン・マニフェストに集中しており、GCC廃棄物管理市場全体でサービス入札を差別化しています。
E-廃棄物解体、医療廃棄物滅菌、破砕骨材プラントにはホワイトスペース機会が残存しています。二次材料のデジタルマーケットプレイスを提供するスタートアップは注目を集めているものの、スケールアップという課題に直面しています。ESG報告要件がRFP評価をISO 14001およびGRI基準の認定を受けた事業者に有利に傾け、グローバル参入者を優位に立たせています。中堅地場企業は、バランスシートとコンプライアンス体制を共有する合弁事業によって対応しています。
GCC廃棄物管理業界のリーダー企業
Averda
Bee'ah(シャルジャ)
Tadweer(アブダビ廃棄物管理公社)
SUEZ Middle East Recycling LLC
Veolia Middle East
- *免責事項:主要選手の並び順不同
GCC廃棄物管理市場
- Averda
- Bee’ah (Sharjah)
- Tadweer (Abu Dhabi Waste Management Co.)
- SUEZ Middle East Recycling LLC
- Veolia Middle East
- EnviroServe
- SEPCO Environment
- Saudi Investment Recycling Company
- Wasco
- Dulsco Waste Management Services
- Green Mountains
- Blue LLC
- Envac
- Power Waste Management & Transport LLC
- Al Haya Enviro
- United Waste Management Company
- Kuwait Waste Collection & Recycling Company
- Oman Environmental Services Holding Co. (be’ah Oman)
- Bin-Ovations
- Sharaf DG Recycling

市場機会と将来展望
デジタル化とコンプライアンス主導の透明性が、GCC全域で具体的な調達・ソリューション空間を生み出しており、サウジアラビアがこの動きを主導している。2026年4月、MWANは11年間のDBFOMT型PPPのもとで、国家デジタル廃棄物管理プラットフォームの関心表明(EOI)段階を開始した。このプラットフォームは、電子マニフェスト、規制報告、スマートコントラクト形式のワークフローをカバーする中核アプリケーションおよび機能モジュールを中心に構成されている。2026年6月までに、このプロジェクトは123社から関心表明を集め、データプラットフォーム、追跡、および収集・移送・処理契約に統合可能なコンプライアンス自動化に注力するベンダーや事業者からの活発な関心を示している。
大規模な処理能力拡大とローカライズされたインフラのアップグレードも、中流の分別・熱処理統合において、特殊な有害廃棄物および医療廃棄物ストリーム向けの能力を含む空白地帯を生み出している。ドバイ市当局は2026年2月にワルサン廃棄物発電センターのフェーズ2拡張を発表し、シャルジャの廃棄物発電施設は2022年以降100万トンの廃棄物を処理したと報告しており、能力増強(60MWおよび年間60万トンを含む)のためフェーズ2を進めている。医療廃棄物に関しては、サウジ保健省が2026年5月に4,100万サウジリヤルの医療廃棄物管理プロジェクトを発注したことは、コンプライアンスに敏感なストリームに関連した入札活動が続いていることを示し、認可を受けた処理能力、追跡可能な物流、および監査対応可能なサービスモデルへの需要を後押ししている。
Recent Industry Developments in GCC廃棄物管理市場
- 2026年6月:Tadweer Groupは、アル・アインのマテリアルリカバリー施設のアップグレード、再建、および試運転に関する契約をBou Chalhoub Metrix General Contractingに授与し、年間処理能力40万トンを実現する。完成は2026年後半を目標としている。このアップグレードにより、二次都市における回収処理量が拡大し、主要都市圏を超えたUAEの処理ネットワークが強化される。
- 2026年6月:自治体事業部門とBEEAHは、シャルジャのアル・ダイド市において統合型・集中型廃棄物管理プロジェクトを設立・運営する契約を締結した。このプロジェクトは、シャルジャにおける集中処理・回収インフラを拡大し、中核都市部以外での統合運営モデルの広範な展開を支援する。
- 2024年12月:SUEZとSaudi Investment Recycling Companyは、サウジアラビア全土で廃棄物発電資産を共同開発するための枠組みパートナーシップを締結した。この協業は、国際的な廃棄物発電開発能力を、転換目標に紐づく国内パイプラインと結び付け、処理能力の拡大における大規模PPP型プロジェクトの役割を強化するものである。


GCC廃棄物管理市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、GCC諸国における廃棄物管理から生じる収益を対象とし、収集・輸送から始まり、分別、処理、リサイクル、最終処分に至るまでを含む。これらのサービスは、自治体、企業、および機関によって費用が支払われる。
範囲の除外事項:非公式かつ無償の自己処分、および廃棄物管理サービス収益に結び付けられない、独立した商品として販売される回収材料の価値は除外される。
セグメンテーション概要
- 発生源別
- 住宅系
- 商業系(小売、オフィス等)
- 産業系
- 医療系(医療・医薬品)
- 建設・解体系
- その他(機関系、農業系等)
- サービスタイプ別
- 収集、輸送、選別・分別
- 廃棄・処理
- 埋立
- リサイクルおよび資源回収
- 焼却および廃棄物エネルギー化
- その他(化学的処理、コンポスト化等)
- その他(コンサルティング、監査・研修等)
- 廃棄物タイプ別
- 都市固形廃棄物
- 産業有害廃棄物
- E-廃棄物
- プラスチック廃棄物
- 医療廃棄物
- 建設・解体廃棄物
- 農業廃棄物
- その他の特殊廃棄物(放射性廃棄物等)
- 国別
- アラブ首長国連邦
- サウジアラビア
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、GCCの需要背景と政策の実情を構築することから始まる。廃棄物量と義務付けられた転換目標が、収集、処理、処分への支出を形作るためである。固形廃棄物の基準値と定義については、GCC諸国の国家統計局や環境省、自治体ポータル、地域の政策発表、および世界銀行や国連機関などの国際機関といった公的情報源を参照する。
次に、事業運営側については、政府の入札・調達通知、埋立、リサイクル、廃棄物発電プログラムに関する規制当局・省庁の更新情報、サービス構成や能力の手がかりとなる企業の年次報告書や投資家向け説明資料などの情報源を用いてマッピングを行う。分別、処理、リサイクル技術の採用ペースを把握するため、特許データベースも確認する。これは、その採用時期が予測期間中のコストや価格設定の前提を変える可能性があるためである。ここに列挙した情報源は例示に過ぎず、データ収集、前提の相互検証、および未解決点の明確化のために、他にも多くの公的な参照資料が使用された。
一次インタビューおよび調査
GCC諸国6カ国全域の自治体職員、請負業者、リサイクル業者、処理事業者、産業廃棄物購入者にインタビューを実施しています。彼らの意見は、料金水準、収集範囲、施設の稼働状況、プロジェクトの時期、および各国データの欠落部分を検証する助けとなります。調査では廃棄物量やサービスの好みに関する詳細情報がさらに得られ、異例の回答は最終的なGCCモデルを三角測量する前にデスク調査の証拠と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | 経営幹部(CXO):18% |
| ミッドティア:55% | 機能/事業部門リーダー:32% |
| 中小規模企業:20% | マネージャー:50% |
市場規模算定と予測
中核モデルはトップダウン方式で構築され、人口・都市化のパターン、一人当たり廃棄物発生量、および国別の転換・処理経路を用いて、GCC全域における支払対象の廃棄物管理需要プールを再構築する。廃棄物ストリームが形作られた後、入札や契約で観測されるサービス価格帯を用いて価値に変換され、その後、収集、分別、リサイクル、処理、処分の各活動に分割される。
合計値を現実的に保つため、埋立地、リサイクルライン、廃棄物発電施設の施設能力をサンプリングし、それにインタビューで裏付け可能な利用率と平均料金の前提を組み合わせた、選択的なボトムアップ検証によって裏付けを行う。予測に影響を与える実務的な入力要素には、自治体および産業廃棄物の増加、建設・解体活動、埋立地の受入料や輸送費、リサイクルオフテイクの経済性、そして新規処理能力追加の時期が含まれる。予測には、政策実行の速度や調達スケジュールに紐づけたベースケースを用いたシナリオ分析が用いられ、変動的な経路はインタビューでのフィードバックによって検証された後、最終的な曲線が確定される。小規模都市についてボトムアップデータが欠落している場合、または非公式な取扱いを定量化することが困難な場合、そのギャップは、国レベルの検証が完了した後にのみ調整される浸透率の前提を通じて処理される。
データ検証と更新サイクル
出力結果は、報告された廃棄物量、発表された転換目標、入札プロジェクトパイプライン、そしてトン当たりの推定収益といった独立した指標と照合され、事業運営上妥当でない値が特定される。差異が重大と見られる場合、前提が再検討され、確認のための聞き取りが行われることで、誤ったデータポイントがそのまま引き継がれることを防ぐ。
最終承認の前に、モデルは段階的な内部レビューを経て、計算、単位、および通貨換算が再確認され、その後、記述内容が数値と整合されているかが確認される。報告書は毎年更新され、大規模なPPP契約の授与、政策の見直し、大規模な能力の稼働開始など、重大な事象が発生した場合には中間的な更新が行われる。納品直前には、クライアントがその時点で入手可能な最新の見解を受け取れるよう、最終確認が行われる。
Mordor IntelligenceのGCC廃棄物管理市場規模と他の公表推定値との比較
GCC廃棄物管理に関する公表済みの市場規模は、対象テーマの名称が同一に見えても、必ずしも一致しない。これは、分析者がしばしば異なるサービス範囲や基準値の異なる年を適用するためである。最大の差異は通常、有償の廃棄物管理活動として何を計上するか、リサイクルおよび処理収益の扱い方、そしてインフレおよび通貨換算に用いられる期間から生じる。
入札価格の指標および国別の廃棄物量検証は、Mordor Intelligenceの推定において用いられる基準点である。これらを収集、分別、リサイクル、処理、処分全体に一貫して適用した後、隣接するがサービスに該当しない価値は除外される。他の公表資料では、この差異は、積極的な政策実施を前提とするより長い予測期間や、新規能力の捕捉率や利用率を検証せずに自治体系と産業系の経路を混合することからも生じ得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 68.25 B (2025) | |
| グローバルコンサルティング会社A | USD 70.97 B (2025) | 公開概要における範囲の記述は、リサイクルおよび処分収益が材料価値からどのように分離されているかについて明確さに欠け、CAGR算定期間がより長いため、基準年の正規化および想定される価格推移に影響を与える可能性がある。 |
| 地域リサーチグループB | USD 66.10 B (2024) | 異なる基準年とより長い予測期間を採用しており、廃棄物捕捉率や制度化の水準が地域によって異なる場合に、サービス収益がGCC諸国全体でどのようにマッピングされているかについて、公開概要では明確化されていない。 |
この3つの数値の間の差は絶対値としては大きくないが、基準年、何がサービス収益として計上されるか、そして政策主導の転換がどれほど速く支払対象量に転換されると想定されているかを揃えて見れば説明可能である。当社のアプローチは、観測可能な廃棄物量、能力の実情、および契約価格の指標に対して追跡可能性を保ち続けており、これにより最終的な数値が計画・予算策定にとって実用的なものとなっている。


レポートで回答される主要な質問
2026年のGCCごみ管理サービスの市場規模は?
GCC廃棄物管理市場規模は2026年にUSD 730億2,300万です。
2031年に向けた同セクターの成長速度は?
収益はCAGR 7.29%で成長し、2031年までにUSD 1,040億6,000万に達する見込みです。
地域収益でトップの国はどこか?
サウジアラビアは2025年に地域シェアの40.05%を占め、ビジョン2030の目標により支えられています。
2031年にかけて最も速く成長するセグメントはどれか?
商業系廃棄物が予測期間全体で最高のCAGR 9.57%を記録しています。
最終更新日:



