
GCCインターナショナル・エクスプレス・サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.72 十億米ドル |
| 市場規模 (2027) | 0.78 十億米ドル |
| 市場規模 (2032) | 1.13 十億米ドル |
| 成長率 (2027 - 2032) | 7.57 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCインターナショナル・エクスプレス・サービス市場分析
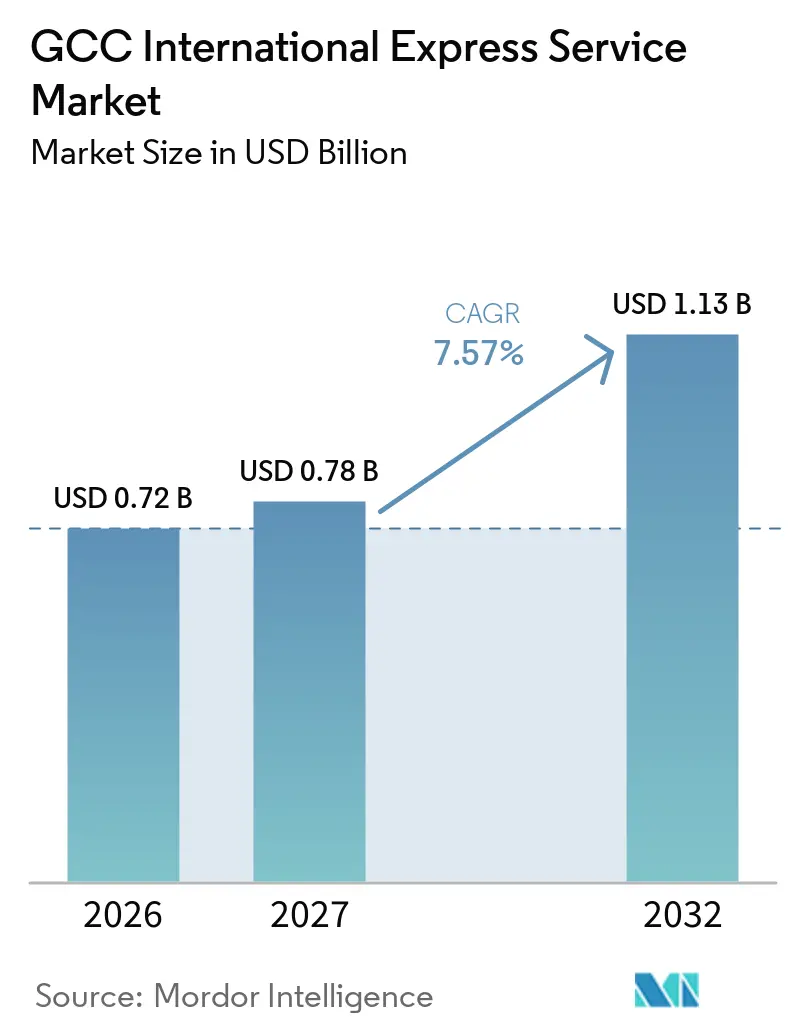
GCC国際エクスプレスサービス市場規模は2026年に0.72 ビリオン 米ドルと評価されており、2027年の0.78 ビリオン 米ドルから2032年には1.13 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは7.57%です。
GCC国際エクスプレスサービス市場は、越境オンライン購買、通関の近代化、そしてアジアの輸出業者とアフリカ・ヨーロッパの消費者の間に位置するガルフ地域の役割によって形成されています。統一された12桁の統一システム関税は、機械可読な分類と6加盟国全体にわたるより一貫した通関手続きを支援しています。国家物流ログラムは航空貨物輸送能力、保税倉庫、および地域配送カバレッジを拡充しており、これによりキャリアが対応できる輸送量が増加しています。GCC国際エクスプレスサービス市場は、空域の混乱、海上輸送のボトルネック、および労働力の現地化に関連する人件費の上昇にも直面しています。事業者は、時間に敏感な貨物向けのプレミアムサービスと、価格に敏感な小包および代金引換注文向けのバリューサービスを分離することで対応しています。
主要レポートの要点
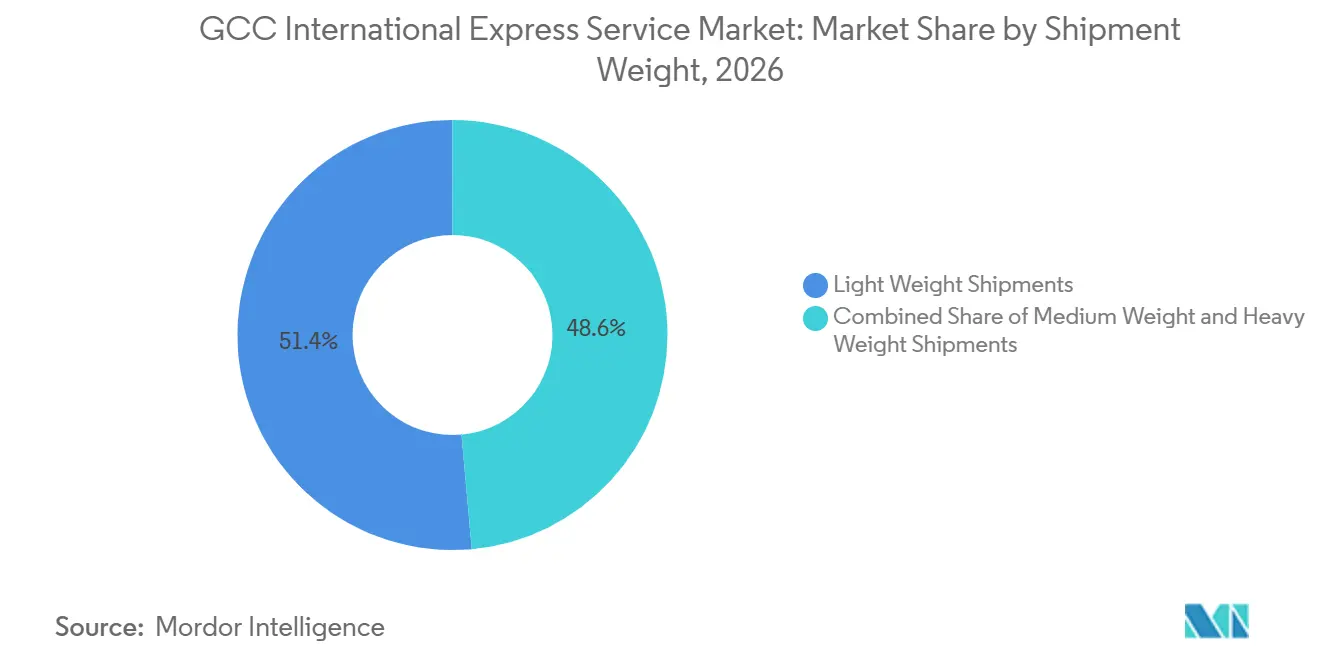
- 貨物重量別では、軽量貨物が2026年のGCC国際エクスプレスサービス市場シェアの51.43%を占め、2032年まで7.76%のCAGRで拡大すると予測されています。
- ルート別では、GCC域内輸送が2026年のGCC国際エクスプレスサービス市場規模の74.13%を占め、域間輸送は2032年まで7.80%のCAGRで拡大すると予測されています。
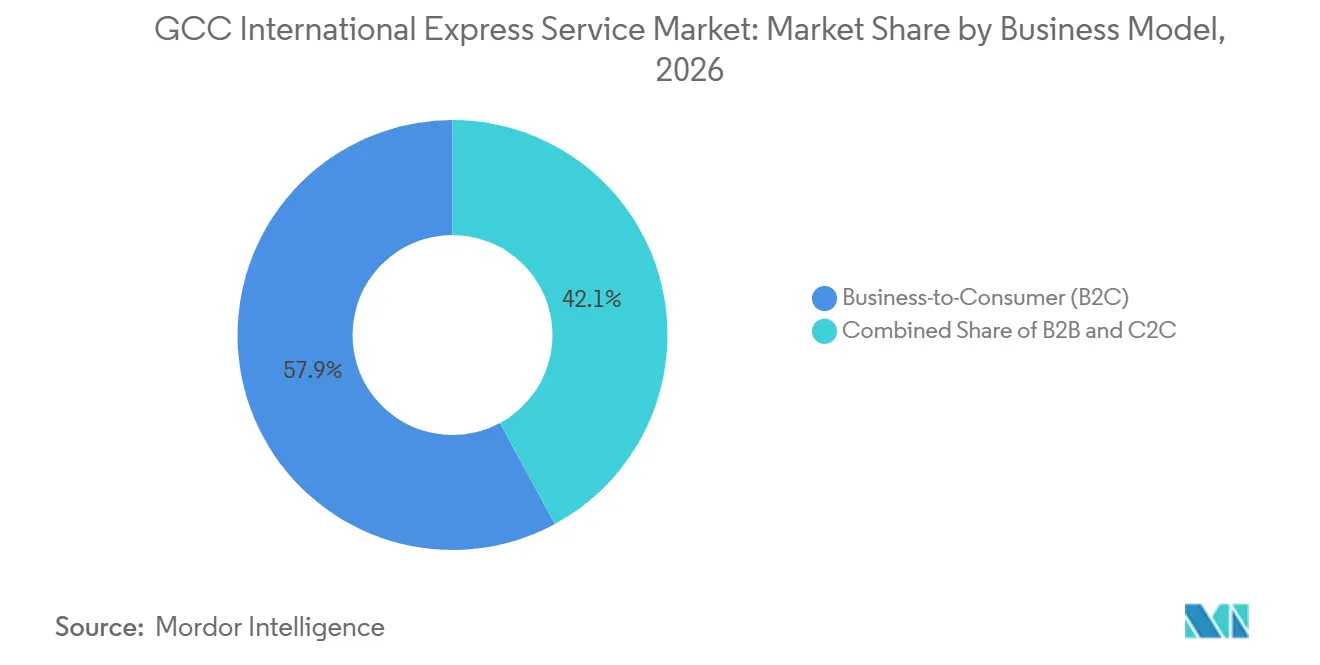
- ビジネスモデル別では、B2Cが2026年のGCC国際エクスプレスサービス市場シェアの57.89%を占め、2032年まで8.42%のCAGRで拡大すると予測されています。
- 輸送手段別では、道路が2026年のGCC国際エクスプレスサービス市場規模の50.34%を占め、航空は2032年まで8.10%のCAGRで拡大すると予測されています。
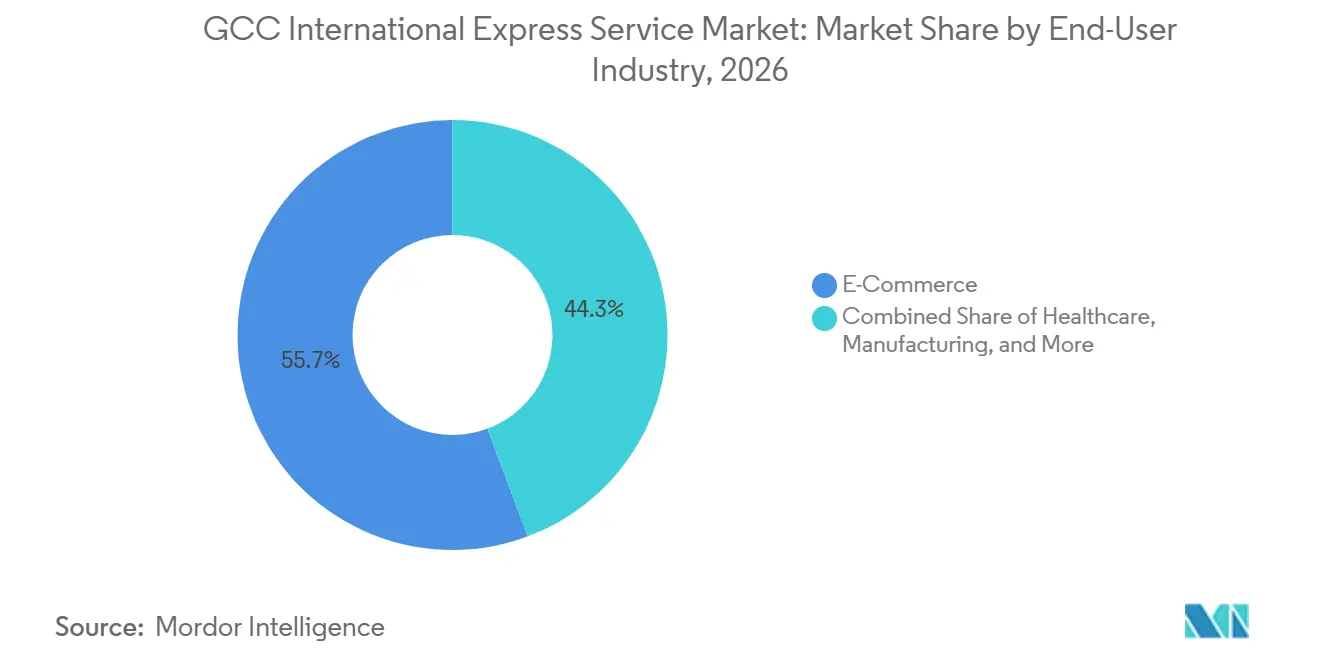
- エンドユーザー産業別では、Eコマースが2026年に55.70%のシェアを占め、2032年まで8.28%のCAGRで拡大すると予測されています。
- 国別では、サウジアラビアが2026年に53.85%のシェアを占め、アラブ首長国連邦は2032年まで8.07%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 越境Eコマースの成長 | +2.1% | アラブ首長国連邦およびサウジアラビアを中心とするグローバル | 中期(2〜4年) |
| GCC関税の調和 | +1.3% | GCC全6加盟国 | 短期(2年以内) |
| 主要航空貨物ハブにおける24時間通関 | +0.9% | アラブ首長国連邦およびサウジアラビア | 短期(2年以内) |
| 保税物流ゾーンの拡大 | +0.8% | アラブ首長国連邦、オマーン、サウジアラビア、バーレーン | 中期(2〜4年) |
| 医薬品コールドチェーンのサービス化 | +0.7% | アラブ首長国連邦およびサウジアラビア、カタールおよびオマーンへの波及効果あり | 長期(4年以上) |
| 越境返品の統合と関税回収 | +0.5% | GCC全域、アラブ首長国連邦およびサウジアラビアが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
越境Eコマースの成長
越境Eコマースは、消費者が国内在庫に存在しない商品をますます注文するようになっているため、GCC国際エクスプレスサービス市場における小包需要の重要な源泉であり続けています。DHL社はGCCのEコマースが2027年まで年率約11%で成長すると予測しており、越境物流を地域内の注目すべき活動領域として位置づけています[1]。配送速度は、特に地域での入手可能性が限られている商品や購買サイクルが短い商品において、購買者が注文を完了する意欲に影響を与える可能性があります。これにより、予測可能な配送時間帯は、単なる付加的な配送機能ではなく、プラットフォーム、販売者、消費者にとって重要なものとなっています。貨物データ、通関処理、ラストマイルの更新情報を連携できるエクスプレスプロバイダーは、この需要を支援するうえで有利な立場にあます。したがって、GCC国際エクスプレスサービス市場は、小包量だけでなくサービスの一貫性にも依存しています。これは、繰り返し発生するオンライン需要が、より優れた配送信頼性を持つプロバイダーへと迅速に移行する可能性があるためです。
GCC関税の調和
GCC統合関税は、2025年1月より加盟国全体で12桁の分類体系に移行し、製品分類の共通基盤を構築しました[2]。共通の体系により、事業者は複数のGCC仕向地にわたる申告書の作成においてより明確な基盤を得ることができます。また、提出情報の品質が貨物の自動通関処理の可否に影響するため、正確な製品データの価値が高まります。GCC国際エクスプレスサービス市場は、分類・申告プロセスが手動修正への依存度を低下させることで恩恵を受けます。統合された通関システムをつ事業者は、この変更を活用して回避可能なデータエラーや引き継ぎを削減することができます。残る優位性は、輸入業者、マーケットプレイス、キャリアが日常業務において分類要件をどれだけ一貫して適用するかにかかっています。
主要航空貨物ハブにおける24時間通関
アラブ首長国連邦およびサウジアラビアの航空貨物ハブは、国際便と地域配送ネットワークを結ぶため、時間に敏感なエクスプレス輸送の中心であり続けています。GCC国際エクスプレスサービス市場は、高価値・温度管理・緊急貨物不必要な乗り継ぎ遅延なく処理できる施設から恩恵を受けます。GSK社のアブダビにある地域ワクチン流通ハブは2025年に初回貨物を受け入れ、協調的な貨物・医療物流環境の重要性を示しました。このような業務には、明確な通関プロセス、専用ハンドリング、および地域流通ネットワークへの確実な引き渡しが必要です。ハブのパフォーマンスは、特に遅延が製品品質や入手可能性に影響を与える可能性がある場合に、メーカーが地域在庫を配置する場所に影響を与える可能性があります。サウジアラビアの空港および物流能力への投資は、長期的にアラブ首長国連邦の既存ゲートウェイに対する競争圧力を高める可能性もあります。
保税物流ゾーンの拡大
保税ゾーンでは、国内市場への参入時に関税や付加価値税が発生する前に、物品の保管、加工、再輸出が可能です。この仕組みにより、単一拠点から複数のGCC市場にサービスを提供する企業の在庫配置を改善できます。DP World社とオマーンの特別経済区・フリーゾーン公社は、2025年にオマーン・アラブ首長国連邦国境近くのアル・ラウダ特別経済区の開発に合意しました[3]。GCC国際エクスプレスサービス市場は、保税倉庫、通関業務、および発送業務が同一の物流環境で運営される場合に恩恵を受けることができます。これにより、小包がエクスプレスネットワークに入る前に必要な乗り継ぎ回数が削減されます。このアプローチは、再輸出活動、地域在庫の統合、および別のGCC仕向地に転送される可能性のある貨物に特に関連しています。
制約影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主要都市以外のラストマイルインフラの不足 | -1.8% | サウジアラビア、オマーン、クウェート、カタール | 長期(4年以上) |
| 労働力の国産化と熟練労働力の制約 | -1.1% | サウジアラビアおよびアラブ首長国連邦 | 中期(2〜4年) |
| 地政学的チョークポイントと空の混乱 | -1.4% | GCCの航空・海上回廊に集中するグローバル | 短期(2年以内) |
| リチウム電池貨物のセキュリティ規則 | -0.6% | GCC全航空ゲートウェイに適用されるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主要都市以外のラスト・マイル・インフラの不足
GCC国際エクスプレスサービス市場は、ネットワークが主要都市を超えて低密度地域に拡大する際に、配送コストの上昇に直面します。主要都市圏外のルートでは、1停留所あたりの小包数が少なく、移動距離が長く、最終配送場所の不確実性が高い場合があります。このため、配送コストをエクスプレスサービスに対する顧客の期待に合わせることが困難になります。代金引換注文は、回収、配送失敗、返品移動に追加の処理が必要なため、さらなる作業を生じさせる可能性があります。不明確な場所ではドライバーが顧客に電話したり手動で検索したりする必要があるため、住所の品質も依然として重要です。国家住所整備の取り組みにより長期的には改善が見込まれますが、プロバイダーは拡大したカバレッジを財務的に持続可能にするために十分なルート密度を確保する必要があります。
労働力の国産化と熟練働力の制約
国産化政策は、専門的な業務職に依存する物流企業の人員配置に圧力をかける可能性があります。サウジアラビアの人的資源・社会開発省は、2025年に労働市場プログラムの進捗と継続的な執行活動を報告しました[4]。GCC国際エクスプレスサービス市場は、地域雇用目標と、通関、危険物、コールドチェーン、業務担当者の経験豊富な人材の必要性とのバランスを取る必要があります。研修プログラムは企業が地域の能力を構築するのに役立ちますが、そのプロセスには時間がかかり、短期的な人件費が増加する可能性があります。大手キャリアは、移行期間中に正式な育成トラックを構築し、専門的な専門知識を維持するうえで有利な立場にある可能性があります。小規模プロバイダーは、業務要件が賃金・研修コスと同時に上昇する場合、コンプライアンスがより困難になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物重量別:
軽量貨物がEコマース小包フローをリード軽量貨物は2026年のGCC国際エクスプレスサービス市場シェアの51.43%を占め、2032年まで7.76%のCAGRで拡大すると予測されています。このカテゴリーは、オンライン小売小包、書類、サンプル、小型家電、および多くのヘルスケア貨物の業務モデルに適合しています。自動仕分けシステムは通常、限られたサイズと重量範囲内で大量の小包を処理するように設計されています。軽量貨物のGCC国際エクスプレスサービス市場規模は、個々の貨物からの高収益ではなく、頻繁な注文によって支えられています。直販事業者も、美容製品、パーソナルケア用品、アクセサリー、電子機器を小型小包で発送する傾向があります。これらの貨物プロファイルは、頻繁なスキャンと予測可能なルーティングで大量処理できる事業者に有利です。
中量貨物は、エコノミーフレートよりも速い配送を必要とするが、最小の緊急小包に使用されるプレミアムハンドリングは不要な顧客にサービスを提供します。産業部品、医療機器、ファッション商品、業務用品品がこの範囲に含まれる場合があります。重量貨物は小包移動のシェアが小さいですが、生産上重要な活動を支援する場合、1貨物あたりの価値が高くなる可能性があります。遅延した予備部品は、エクスプレス輸送の追加コストを上回る影響をもたらす可能性があります。したがって、プロバイダーは単一の配送モデルを適用するのではなく、異なるサービスニーズを認識した重量ベースの価格設定とネットワーク設計が必要です。

ルート別:
GCC域内輸送が収益を支え、域間輸送がペースを上げるGCC域内輸送は2026年のGCC国際エクスプレスサービス市場規模の74.13%を占めました。これらのフローは、短い距離、強固な貿易関係、およびガルフ市場間の地域在庫の移動から恩恵を受けています。域内ルートが保有する市場シェアは、フリーゾーン、倉庫、小売業者、および法人顧客間の補充貨物の重要性を反映しています。アラブ首長国連邦の物流施設は、多くの企業がガルフ全域に配送する前に商品を保管するため、地域移動の重要な出発点であり続けています。予測可能な通関処理と確立された道路回廊は、主要ルートでの翌営業日サービスを支援することができます。これにより、安定したネットワーク稼働率と繰り返し発生する商業需要を必要とするキャリアにとって、地域フローは重要です。
域間輸送は2027年から2032年にかけて7.80%のCAGRで拡大すると予測されています。これらのフローは、GCCの購買者と販売者を地域外の生産センターおよび消費市場と結びつけます。フリーゾーンに入った商品は、アフリカ、南アジア、ヨーロッパ、または東アジアに送られる前に、処理、統合、または転送することができます。FedExは2025年9月にサウジアラビアでの直接サービス業務を拡大し、同国と米国・ヨーロッパを結ぶ専用直行便を導入しました。直行レーンにより、中間乗り継ぎの必要性が減少し、国際顧客を持つ企業のサービス選択肢が強化されます。GCC国際エクスプレスサービス市場は、輸出業者やオンライン販売者がガルフ外の顧客へのより信頼性の高いアクセスを求めるにつれて、これらの国際接続を必要とする可能性があります。
ビジネスモデル別:
B2Cの取引量が競争のテンポを設定B2Cは2026年のGCC国際エクスプレスサービス市場シェアの57.89%を占め、2032年まで8.42%のCAGRで拡大すると予測されています。この成長は、マーケットプレイス活動、ソーシャルコマース、および短い配送時間帯を持つ国際製品に対する消費者需要と結びついています。GCC国際エクスプレスサービス市場は、小売業者が購入時点で迅速な配送を可視化することでB2C取引量を獲得します。ただし、B2C注文は、配送先住所、消費者の在宅状況、支払い方法、返品リクエストが契約ベースの法人貨物よりも多様であるため、追加の複雑さをもたらす可能性があります。プロバイダーは、明確なステータス更新を表示し、ドライバーが配送例外を迅速に管理できるモバイル配送ツールが必要です。その結果としてのサービス品質は、消費者が将来の購入で同じ販売者やプラットフォームに戻るかどうかに影響を与える可能性があります。
B2B貨物は、1貨物あたりの収益が高く、正式なサービスレベル契約のもとで運営されることが多いため、依然として重要です。金融サービス、ヘルスケア購買者、メーカー、卸売業者は、書類、消耗品、カード、部品、在庫補充の確実なハンドリングを必要としています。これらの顧客は、記載された輸送時間と同様に、貨物の可視性と例外アラートを重視することが多いです。C2C活動は小規模ですが、中古電子機器、高級品、個人用品の再販プラットフォームが拡大するにつれて成長する可能性があります。個人の送り主と受取人が配送手続きに不慣れな場合があるため、これらの取引では保険、配達証明、トレーサビリティがより重要になる可能性があります。
輸送手段別:
道路がGCC域内フローを支配し、航空がプレミアム回廊で加速道路輸送は2026年のGCC国際エクスプレスサービス市場規模の50.34%を占めました。1〜3日の輸送時間を許容できるGCC域内輸送において、依然として実用的な選択肢です。道路ネットワークは、航空輸送が貨物価値に対してコスト高になる可能性がある中量貨物に特に関連しています。保税トラック回廊は、商品が通関管理下に置かれたまま、アラブ首長国連邦のフリーゾーンから隣接市場への輸送も支援しています。道路サービスに関連するGCC国際エクスプレスサービス市場規模は、ルートの信頼性、国境処理、および地域トラック輸送能力の可用性に依存しています。道路業務は、キャリアがより高コストの航空サービスのバランスを取り、主要貿易回廊全体のカバレッジを維持するのに役立つ基本取引量を提供します。
航空輸送は2027年から2032年にかけて8.10%のCAGRで拡大すると予測されています。医薬品、高価値電子機器、書類、および短い配送時間帯を必要とする域間輸送に適しています。Emirates SkyCargo社は、過去10年間にドバイを通じて100万件以上の医薬品貨物を輸送したと報告しており、ハブを通じて処理される管理されたヘルスケア貨物の規模を示しています。航空サービスは規制貨物に対してより強固な管理が必要ですが、信頼性の高い空港、通関、ラストマイルの連携を持つキャリアに高付加価値の機会をもたらすことができます。鉄道および短距離海上ルートは最終的に道路ネットワークを補完する可能性がありますが、プロジェクトが開発される間、エクスプレスサービスにおけるその役割は限定的なままです。
エンドユーザー産業別:
Eコマースが需要を支え、ヘルスケア分野が加速Eコマースは2026年のGCC国際エクスプレスサービス市場シェアの55.70%を占め、2032年まで8.28%のCAGRで拡大すると予測されています。マーケットプレイスが国境を越えて地域流通ネットワーク内で頻繁な小包移動を生み出すため、このカテゴリーは大規模です。販売者ランキング、フルフィルメントの約束、および可視的な配送オプションは、マージンが限られている場合でも、商人がエクスプレスサービスを利用するよう促す可能性があります。通関業務は、配送前に製品登録および適合要件を満たす必要がある販売者にとっても価値があります。したがって、GCC国際エクスプレスサービス市場は、プラットフォーム、商人、キャリアが正確なアイテムレベルの貨物データを共有することで恩恵を受けます。これらの接続により、小包が通関に必要な情報なしに国境に到達する可能性が低減されます。
ヘルスケアは、生物製剤、ワクチン、および専門的な治療薬が管理された輸送と完全なハンドリング記録を必要とすることが多いため、Eコマース以外で最も成長の速い分野です。製造業も、生産遅延を防ぐために必要な予備部品、電子部品、および機器に対する重要なエクスプレス需要を生み出しています。金融サービスおよびオフライン小売は、書類、カードストック、補充商品、およびその他の定期配送に対する繰り返し需要を生み出しています。これらのセグメントはEコマースよりも小包数が少ない場合がありますが、サービスへの期待はより厳しい場合があります。キャリアは、すべての貨物を標準的な消費者小包として扱うのではなく、専門的なプロセスを設計することで自社のポジションを強化することができます。
地理分析
サウジアラビアは2026年に市場シェアの53.85%を占めました。同国の大規模な消費者基盤と、地域補充および輸入オンライン注文の仕向地としての位置づけがこの規模を支えています。FedExは2025年にサウジアラビアでの直接サービス業務への移行を了し、バーレーン、クウェート、カタールを結ぶリヤドの地域ハブを発表しました。サウジアラビアの物流開発は、同国のプレミアム国際回廊へのアクセスを改善し、より強固な国内流通リンクを構築する可能性があります。ただし、小包密度が低い場合、リヤド、ジェッダ、ダンマーム以外での配送コストは依然として課題です。GCC国際エクスプレスサービス市場は、キャリアが広範な地理的需要を収益性の高いカバレッジに転換するために、このラストマイルの問題を解決する必要があります。
アラブ首長国連邦は2027年から2032年にかけて8.07%のCAGRで拡大すると予測されています。同国のフリーゾーン、航空ハブ、および再輸出活動により、企業は近隣のガルフ市場だけでなく、アフリカや南アジア向けの在庫を保管することができます。GCC国際エクスプレスサービス市場は、国際フローと地域フローが同じ物流インフラを使用できるため、この集中から恩恵を受けます。さらに、シャルジャ・オマーン物流回廊は、2026年5月の開設後最初の3ヶ月間で貨物価値が66.26%成長を記録しました。この結果は、正式な越境リンクが以前は分散していた需要をより可視化し、対応しやすくすることを示しています。アラブ首長国連邦のプロバイダーは、このネットワーク上の位置を活用して、国内配送、地域流通、国際フォワーディングを1つの業務モデルに統合することができます。
カタール、バーレーン、クウェート、オマーンは、GCC国際エクスプレスサービス市場の残りのシェアを占めています。カタールは、ハマド国際空港を通じたプレミアム商品、金融書類、ヘルスケア用品、航空貨物輸送の需要を支えています。バーレーンの物流ゾーンは、サウジアラビアおよびカタールと連携した保税倉庫および再輸出活動の可能性を提供しています。クウェートの消費者需要は越境B2C配送を支援できますが、ラストマイルネットワークはクウェートシティ周辺に集中したままです。オマーンは、国境インフラと港湾アクセスが地域返品および再輸出フローを支援できるため、より重要な統合拠点になる可能性があります。DP World社のアル・ラウダ協定も、越境物流拠点としてのオマーンの長期的な可能性を支持しています。
競争環境
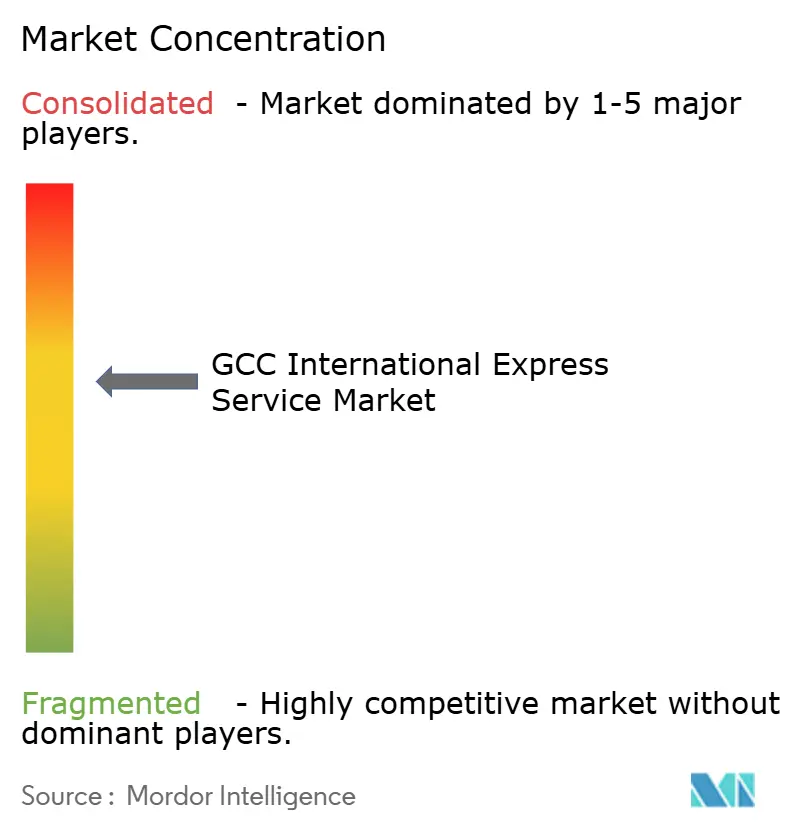
GCC国際エクスプレスサービス市場は、航空ネットワーク、通関システム、および国際配送カバレッジを使用して多国籍顧客にサービスを提供するグローバルインテグレーターの間で適度に統合されています。同時に、地域キャリア、郵便事業者、および地域ラストマイルプロバイダーが、地域カバレッジ、支払い柔軟性、配送実行に基づいてビジネスを競っています。これにより、単一のビジネスモデルによって支配されるのではなく、分断された競争環境が生まれています。グローバル事業者は国際レーンおよび複雑な商業貨物において強みを持つ傾向があります。地域プロバイダーは、現金回収、現地語サポート、住所解決、および消費者配送の好みにおいてより柔軟である可能性があります。GCC国際エクスプレスサービス市場は、国際的な信頼性と地域の業務知識を組み合わせることができる企業を評価します。
FedExは2025年9月に直接サービス業務、米国・ヨーロッパへの専用直行便、および地域リヤドハブを通じてサウジアラビアでの存在感を強化しました。この動きにより、直接の国際輸送能力が追加されると同時に、同社の地域ネットワーク上の位置も改善されます。DP Worldとオマーンの特別経済区・フリーゾーン公社は、アル・ラウダ特別経済区の開発に合意し、越境物流インフラに焦点を当てた投資の2番目の例を生み出しました。DHL社のGCC Eコマース資料も、越境オンライン活動が地域にサービスを提供する企業にとって重要な物流上の考慮事項であり続けることを示しています。これらの行動は、ネットワーク能力、通関能力、および地域在庫配置が実際の競争領域であり続けることを示しています。
医薬品ハンドリング、返品統合、通関データ統合、および第二都市への配送は、プロバイダーが差別化できる領域です。ヘルスケアサービスは、専門施設と訓練されたチームを持つキャリアに有利な、堅牢なハンドリング管理と記録された貨物状態を必要とします。返品サービスは、オンライン販売者が越境顧客返品後に商品を回収、検査、再入庫、または転送する方法を必要とするため重要です。通関データシステムは遅延を削減できますが、販売者からのクリーンな製品情報と通関プロセスとの強固な統合が必要です。プロバイダーは上位の国際インテグレーターと下位の地域特化型配送プラットフォームからの圧力に直面しているため、競争は活発なままです。
GCCインターナショナル・エクスプレス・サービス産業リーダー
-
Aramex PJSC
-
DHL Group
-
FedEx Corporation
-
United Parcel Service, Inc.
-
Saudi Post- SPL(Naqel Express含む)
- 注:主要企業の掲載順は順位を示すものではありません。
GCCインターナショナルエクスプレスサービス市場 このレポートでカバーされる企業
- Aramex PJSC
- DHL Group
- FedEx Corporation
- United Parcel Service, Inc.
- Saudi Post- SPL (including Naqel Express)
- Emirates Post Group
- SMSA Express Transportation Company Ltd.
- Qatar Post
- Postaplus
- Agility Global PLC (Shipa)
- iMile Delivery Services LLC
- AJEX Logistics Services
- J&T Global Express Limited
- S.F. Holding Co., Ltd.
- Asyad Express
- Zajil Express Trading Company L.L.C.
- SkyNet Worldwide Express LLC
- First Flight Couriers (Middle East) L.L.C.
- Century Express Courier Services LLC
- Bahrain Post
- Sa'ee Logistic Services
最近の産業開発事情 GCCインターナショナルエクスプレスサービス市場
- 2026年7月:FedExはドバイ商工会議所とドバイ拠点企業の国際展開を支援する覚書に署名し、FedExのグローバル物流ネットワークとドバイ商工会議所会員企業向けの優遇配送プログラムおよび通関アドバイザリーサポートを組み合わせました。この覚書は、エクスプレス物流を機関の事業開発プログラムに統合することで、グローバル貿易ハブとしてのドバイの位置づけを強化します。
- 2025年7月:Emirates Post(親会社7X傘下)はDHL Expressと新たな協定を締結し、一部のEmirates Post支店でDHL Express Easyを展開する一方、7Xは同時にAmazonと提携してアラブ首長国連邦全域での都市部ラストマイル配送を加速させました。この二重パートナーシップにより、Emirates Postの全国支店ネットワークが国際エクスプレスと国内Eコマースフルフィルメントの両方に対応するマルチキャリアアクセスポイントに変革されます。
- 2025年7月:Asyad Expressは、GCC全域のEコマース小包返品に対応するテクノロジー主導のリバースロジスティクスプラットフォームを立ち上げ、玄関先での集荷、品質検査、在庫再統合を完全な貨物可視性と統合しました。このプラットフォームは、GCCの小売業者が返品管理をコストセンターから顧客維持および関税回収メカニズムに転換するのを支援するよう設計されています。
- 2025年6月:DHL Groupはサウジアラビアとアラブ首長国連邦を対象に、全4部門にわたる5億ユーロ(5億8,820万 米ドル)の投資計画を発表しました。この投資はDHLの戦略2030「持続可能な成長の加速」プログラムに沿ったものです。
GCCインターナショナル・エクスプレス・サービス市場レポートの対象範囲
セグメンテーション概要
| 重量物出荷 |
| 軽量物出荷 |
| 中量物出荷 |
| 域間 |
| 域内 |
| Eコマース |
| 金融サービス(BFSI) |
| ヘルスケア |
| 製造業 |
| 一次産業 |
| 卸売・小売業(オフライン) |
| その他 |
| カタール |
| サウジアラビア |
| UAE |
| GCC残余地域 |
| 貨物重量 | 重量物出荷 |
| 軽量物出荷 | |
| 中量物出荷 | |
| ルート | 域間 |
| 域内 | |
| エンドユーザー産業 | Eコマース |
| 金融サービス(BFSI) | |
| ヘルスケア | |
| 製造業 | |
| 一次産業 | |
| 卸売・小売業(オフライン) | |
| その他 | |
| 国別 | カタール |
| サウジアラビア | |
| UAE | |
| GCC残余地域 |
市場の定義
- クーリエ・エクスプレス・小包 - クーリエ・エクスプレス・小包サービス(CEP市場とも呼ばれる)は、小型物品(小包・パッケージ)の輸送を専門とするロジスティクスおよび郵便サービス事業者を指します。これは、(1)70kg/154ポンド未満の出荷/小包/パッケージ、(2)企業間(B2B)および企業消費者間(B2C)のビジネス顧客パッケージならびに個人顧客パッケージ(C2C)、(3)非エクスプレス小包配送サービス(標準およびディファード)ならびにエクスプレス小包配送サービス(日程確定エクスプレスおよび時間確定エクスプレス)、(4)国内および国際出荷の市場規模(USD)および市場量(小包数)を把握しています。
- 人口統計 - 総対応市場の需要を分析するため、人口成長および予測が研究・提示されており、本産業トレンドに示されています。性別(男性/女性)、開発エリア(都市/農村)、主要都市といったカテゴリーにわたる人口分布と、人口密度および最終消費支出(成長率とGDP比%)などの主要パラメーターが示されています。このデータは需要と消費支出の変動、および潜在的需要の主要ホットスポット(都市)の評価に使用されています。
- 国内クーリエ市場 - 国内クーリエ市場とは、研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)の境界内に発地および着地があるCEP出荷を指します。これは、(1)軽量物出荷、中量物出荷、重量物出荷を含む70kg/154ポンド未満の出荷/小包/パッケージ、(2)企業間(B2B)および企業消費者間(B2C)のビジネス顧客パッケージならびに個人顧客パッケージ(C2C)、(3)非エクスプレス小包配送サービス(標準およびディファード)ならびにエクスプレス小包配送サービス(日程確定エクスプレスおよび時間確定エクスプレス)の市場規模(USD)および市場量(小包数)を把握しています。
- Eコマース - このエンドユーザー産業セグメントは、Eコマース事業者がオンライン販売チャネルを通じてクーリエ・エクスプレス・小包(CEP)サービスに費やす外部(アウトソース)ロジスティクス支出を把握しています。対象範囲には、(i)企業のオンライン顧客注文が履行されるサプライ・チェーン、(ii)製造地点から消費者への配送地点までの製品移動プロセスが含まれます。在庫管理(ディファードおよびタイムクリティカルを含む)、配送、および流通の管理が含まれます。
- 輸出トレンドおよび輸入トレンド - 経済全体のロジスティクス・パフォーマンスは、その貿易パフォーマンス(輸出入)と正の有意な(統計的)相関があります。そのため、本産業トレンドでは、研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)について、貿易の総額、主要商品/商品グループ、および主要貿易相手国が、主要な貿易/ロジスティクス・インフラ投資および規制環境の影響とともに分析されています。
- 金融サービス(BFSI) - このエンドユーザー産業セグメントは、BFSI(銀行・金融サービス・保険)プレーヤーがクーリエ・エクスプレス・小包(CEP)サービスに費やす外部(アウトソース)ロジスティクス支出を把握しています。CEPは機密文書およびファイルの配送において金融サービス産業にとって重要です。このセクターの事業体は、(i)金融取引(すなわち金融資産の創出、清算、または所有権変更を伴う取引)または金融取引の促進、(ii)金融仲介、(iii)年金および保険の引き受けによるリスクのプーリング、(iv)金融仲介、保険、従業員福利厚生プログラムを促進または支援する専門サービスの提供、(v)通貨制御(金融当局)に従事しています。
- 燃料価格 - 燃料価格の急騰はロジスティクス・サービス・プロバイダー(LSP)に遅延と混乱をもたらす可能性がある一方、価格の下落は短期的な収益性の向上と消費者へのベスト・ディールを提供するための市場競争の激化をもたらす可能性があります。そのため、燃料価格の変動が審査期間にわたって研究・提示されており、その原因と市場への影響とともに示されています。
- 経済活動別GDP分布 - 研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)における名目国内総生産(GDP)および主要経済セクター全体への分布が研究・提示されており、本産業トレンドに示されています。GDPはロジスティクス産業の収益性と成長に正の相関があることから、このデータはロジスティクス需要への潜在的な主要貢献セクターを分析するためにインプット・アウトプット表/需給表と併用されています。
- 経済活動別GDP成長率 - 研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)における主要経済セクター全体の名目国内総生産(GDP)の成長率が本産業トレンドに提示されています。このデータはすべての市場エンドユーザー(ここで考慮される経済セクター)からのロジスティクス需要の成長を評価するために活用されています。
- ヘルスケア - このエンドユーザー産業セグメントは、ヘルスケア・プレーヤー(病院、クリニック、医療センター)がクーリエ・エクスプレス・小包(CEP)サービスに費やす外部(アウトソース)ロジスティクス支出を把握しています。対象範囲には、医療品・医療用品(外科用品および器具、手袋、マスク、注射器、機器を含む)のディファードおよびタイムクリティカルな移動に関与するCEPサービスが含まれます。このセクターの事業体は、(i)専ら医療を提供するものを含む、(ii)訓練を受けた専門家によりサービスを提供する、(iii)必要な専門知識を持つ医療従事者の労働投入を含むプロセスを伴う、(iv)産業に含まれる従事者が保有する学歴に基づいて定義されます。
- インフレーション - 卸売物価インフレーション(生産者物価指数の前年比変化)および消費者物価インフレーションの両方の変動が本産業トレンドに提示されています。このデータはインフレーション環境を評価するために使用されており、サプライ・チェーンの円滑な機能において重要な役割を果たし、タイヤの価格設定、ドライバーの賃金・福利厚生、エネルギー/燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関業務、フォワーディング料金、クーリエ料金など、ロジスティクスの業務コスト要素に直接影響を与え、貨物・ロジスティクス市場全体に影響します。
- インフラ - インフラは経済のロジスティクス・パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長の分布(舗装/非舗装)、道路分類別道路延長の分布(高速道路/幹線道路/その他の道路)、鉄道延長、主要港でのコンテナ取扱量、および主要空港での取扱トン数などの変数が分析・提示されており、本産業トレンドに示されています。
- インターナショナル・エクスプレス・サービス市場 - インターナショナル・エクスプレス・サービス市場とは、研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)の境界外に発地または着地があるCEP出荷を指します。これは、(1)軽量物出荷、中量物出荷、重量物出荷を含む70kg/154ポンド未満の出荷/小包/パッケージ、(2)域間および域内出荷の市場規模(USD)および市場量(小包数)を把握しています。
- 主要産業トレンド - 「主要産業トレンド」と題したレポートセクションには、市場規模の推定と予測をより適切に分析するために研究された主要変数/パラメーターがすべて含まれています。すべてのトレンドは、研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)について、データ・ポイント(時系列または最新の利用可能データ・ポイント)の形式と、簡潔な市場関連コメンタリーの形式でパラメーターの分析とともに提示されています。
- 主要戦略的展開 - 競合他社との差別化または一般戦略として活用するために企業が取る行動は、主要戦略的展開(KSM)と呼ばれます。これには、(1)合意、(2)事業拡大、(3)財務リストラクチャリング、(4)合併・買収、(5)パートナーシップ、(6)製品イノベーションが含まれます。市場における主要プレーヤー(ロジスティクス・サービス・プロバイダー、LSP)がリストアップされ、そのKSMが研究・提示されています。
- ロジスティクス・パフォーマンス - ロジスティクス・パフォーマンスとロジスティクス・コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争できるようにします。ロジスティクス・パフォーマンスは、市場全体で採用されているサプライ・チェーン管理戦略、政府サービス、投資・政策、燃料/エネルギーコスト、インフレーション環境などに影響されます。そのため、本産業トレンドでは、研究対象の地理的範囲(レポートの対象範囲に応じた国/地域)のロジスティクス・パフォーマンスが審査期間にわたって分析・提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業(ハイテク/テクノロジーを含む)プレーヤーがクーリエ・エクスプレス・小包(CEP)サービスに費やす外部(アウトソース)ロジスティクス支出を把握しています。対象となるエンドユーザー・プレーヤーは、主に材料または物質を化学的、機械的または物理的に変換して新製品を生産する事業体です。ロジスティクス・サービス・プロバイダー(LSP)は、サプライ・チェーン全体にわたる原材料のスムーズなフローを維持し、流通業者またはエンド・カスタマーへの完成品の適時配送を可能にし、ジャスト・イン・タイム製造のために顧客に原材料を保管・供給する上で重要な役割を果たします。
- その他のエンドユーザー - その他のエンドユーザー・セグメントは、建設、不動産、教育サービス、および専門サービス(管理、廃棄物管理、法務、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)がクーリエ・エクスプレス・小包(CEP)サービスに費やす外部(アウトソース)ロジスティクス支出を把握しています。ロジスティクス・サービス・プロバイダー(LSP)は、必要な機器や資材の輸送、機密文書やファイルの配送など、これらの産業への/からのタイムクリティカルな物資と文書の信頼性の高い移動において重要な役割を果たします。
- 一次産業 - このエンドユーザー産業セグメントは、AFF(農業・漁業・林業)および採取業(石油・ガス、採石・採掘)プレーヤーがクーリエ・エクスプレス・小包(CEP)サービスに費やす外部(アウトソース)ロジスティクス支出を把握しています。対象となるエンドユーザー・プレーヤーは、(i)主に農作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類やその他の動物の収穫、および関連支援活動の提供に従事する事業体、(ii)石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業体です。この分野において、ロジスティクス・サービス・プロバイダー(LSP)は、(i)製造業者または供給業者から生産者への最適かつ継続的な投入物(種子、農薬、肥料、機器、水)のフローと流通業者/消費者への産出物(農産物、農業製品)のスムーズなフローのための調達、保管、取り扱い、輸送、配送活動において重要な役割を果たす、(ii)上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、および精製/加工製品のある場所から別の場所への輸送において重要な役割を果たします。これには、輸送または保管される商品の保存期間に応じて必要に応じて、温度管理ありおよびなしのロジスティクスが含まれます。
- 生産者物価インフレーション - 生産者の視点からのインフレーションを示しており、すなわち一定期間にわたる産出物に対して受け取る平均販売価格を示します。生産者物価指数の年間変化率(前年比)は「インフレーション」産業トレンドにおいて卸売物価インフレーションとして報告されています。WPIは動的な価格変動を最も包括的に捉えるため、政府、銀行、産業界、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータは、インフレーション環境をより深く理解するために消費者物価インフレーションと併用されています。
- セグメント収益 - セグメント収益は、市場の主要プレーヤー全員について三角測量または算出・提示されています。これは、研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)において、研究の基準年に企業が獲得したクーリエ・エクスプレス・小包(CEP)市場固有の収益を指します。財務状況、サービス・ポートフォリオ、従業員数、フリート規模、投資額、進出国数、主要注目経済国など、企業が年次報告書やウェブページで報告している主要パラメーターの研究・分析を通じて算出されます。財務開示が乏しい企業については、D&B Hoovers、ダウ・ジョーンズ・ファクティバなどの有料データベースが活用され、業界/専門家との対話によって検証されています。
- 運輸・倉庫部門のGDP - 運輸・倉庫部門のGDPの価値と成長は、貨物・ロジスティクス市場規模と直接的な関係があります。そのため、この変数は金額ベース(USD)および総GDP比%として審査期間にわたって研究・提示されており、本産業トレンドに示されています。データは、投資、動向、および現在の市場状況に関する簡潔かつ関連性の高いコメンタリーによって補完されています。
- Eコマース産業のトレンド - インターネット接続の強化とスマートフォン普及率の急増、および可処分所得の増加が相まって、Eコマース市場はグローバルに著しい成長を遂げています。オンライン・ショッパーは注文の迅速かつ効率的な配送を求め、ロジスティクス・サービス、特にEコマース・フルフィルメント・サービスへの需要増加をもたらしています。そのため、研究対象の地理的範囲(レポートの対象範囲に応じた国または地域)について、Eコマース産業の総商品価値(GMV)、過去および予測成長率、主要商品グループの内訳が分析・提示されており、本産業トレンドに示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、ロジスティクス産業は工場への原材料の効率的なフローと、製造された製品の流通業者と消費者への輸送を確保します。両産業の需要と供給は高度に相互連関しており、シームレスなサプライ・チェーンにとって重要です。そのため、総付加価値(GVA)、GVAの主要製造セクターへの内訳、および製造業の審査期間にわたる成長が本産業トレンドで分析・提示されています。
- 卸売・小売業(オフライン) - このエンドユーザー産業セグメントは、卸売業者と小売業者がオフライン販売チャネルを通じてクーリエ・エクスプレス・小包(CEP)サービスに費やす外部(アウトソース)ロジスティクス支出を把握しています。対象となるエンドユーザー・プレーヤーは、一般に変換なしに商品を卸売または小売し、商品の販売に付随するサービスを提供することを主な業務とする事業体です。ロジスティクス・サービス・プロバイダー(LSP)は、材料調達、輸送、注文履行、倉庫・保管、需要予測、在庫管理などの活動をカバーし、供給物を生産拠点から流通業者へ、そして最終的にエンド・カスタマーへと確実に移動させる上で重要な役割を果たします。
| キーワード | 定義#テイギ# |
|---|---|
| 車軸荷重 | 車軸荷重とは、特定の車軸に接続された車輪を通じて道路に加わる総荷重(重量)を指します。世界中で車軸荷重のモニタリング体制が整備されており、担当規制当局が定める上限を超えると罰則/罰金が科せられる可能性があります。道路による貨物輸送では、車軸荷重の限度に関する知識を(i)利益最大化のための車両の最適な積載、(ii)超過および関連する罰金の可能性の回避、(iii)車両の摩耗・損傷の回避、(iv)舗装の損傷を避けることによる公共の維持・修理コストの削減、(v)より良いターンアラウンド・タイムの達成に活用できるため、コストの重要な決定要因となる場合があります。 |
| バックホール | バックホールとは、輸送車両が目的地から出発地へ戻る帰り道の移動であり、地域の貨物エコシステムの可視性に応じて、全積載、一部積載、または空荷(全行程または一部)が含まれる場合があります。この点において、空のコンテナを原産地に戻す輸送(デッドヘッディングとも呼ばれる)も重要な要素であり、地理的範囲にわたるコンテナ/供給不足がコスト上昇と最適でない利益達成をもたらすことを考慮しています。一般的に、輸送業者は帰り道の貨物を確保するためにバックホールに割引を提供します。 |
| 船荷証券(BOL) | 船荷証券は、荷主の貨物受領を確認するために運送人が荷主に発行する法的契約文書であり、両当事者間の運送契約の証拠となります。大まかには、(i)輸送される貨物の種類、数量、その他の仕様、(ii)出荷の目的地および条件、(iii)出荷を処理するために必要なすべての情報を持つ運送人とドライバー(保険および通関目的に使用可能)、(iv)荷物が損傷なく荷受人への配送準備ができているという保証を詳述しています。この点において、ハウス船荷証券(HBL)は、フレイト・フォワーダーまたは無船舶運航業者(NVOCC)が(荷主に対して)出荷品目の受領を確認するために発行する文書です。複数の荷主からの出荷が関係する場合は、運送人が取り扱うすべての出荷(共通の目的地への)の統合版であるマスター船荷証券(MBL)が関与する場合があり、輸送を予約した者(フレイト・フォワーダーまたは荷主)に対して運送人が発行する場合があります。 |
| バンカリング | バンカリングとは、船舶の推進システムに電力を供給する燃料を供給するプロセスです。これには、利用可能な船上タンク間の燃料の積み込みと分配のロジスティクスが含まれます。この点において、(i)バンカー燃料は技術的には船舶で使用される任意の種類の燃料油を指します。この名称は、燃料が保管される船舶および港湾のコンテナに由来しており、蒸気船時代は石炭バンカーでしたが、現在はバンカー燃料タンクとなっています、(ii)バンカーは燃料を保管するための船舶上のスペース(タンク)を指します、(iii)バンカー・トレーダーはバンカー(燃料)の取引を行う人を指します、(iv)バンカー・コールは貨物船がバンカー油または物資を補給するために港に停泊または係留する際に行われます、(v)バンカリング・サービスは要求された品質と数量のバンカーを船舶に供給するサービスです。バンカリングは、バンカー・コントリビューション(BUC)/燃料調整係数(FAF)/バンカー調整係数(BAF)が船会社によってバンカーコストの変動の影響を相殺するために適用されるため、荷主に適用される運賃の観点から重要です。 |
| カボタージュ | ある国で登録された車両が別の国の国内領土内で行う輸送です。カボタージュ法は、国内の貨物輸通を自国登録、場合によっては自国建造・乗組員の車両のみで行うよう制限する場合がありますが、規制は産業/商品グループ/国によって異なり、外国登録のフリートでサービス提供できるカボタージュの最大許容割合を規定する場合があります。 |
| Cコマース | 協調型コマース(Cコマースとも呼ばれる)は、(i)企業の内部人材、ビジネス・パートナー、および取引コミュニティ(産業、産業セグメント、サプライ・チェーン、またはサプライ・チェーン・セグメント)全体の顧客間の電子的に可能となったビジネス・インタラクションを説明し、(ii)新技術を効率的に活用してグローバル経済を活用するための供給・流通チャネルの最適化を表します。Cコマースの利点として、いくつかを挙げると、(i)組織の効率性と収益性の最大化、(ii)企業が協力できるようにする物理チャネルとのテクノロジー統合、(iii)ウェブを仲介として使用した在庫や製品仕様などの情報交換の増加、(iv)より広いオーディエンスへのリーチによる競争力の向上が含まれます。Cコマース(ピア・ツー・ピア・コマースとも呼ばれる)の例として、(i)消費者が互いにものを貸し借りできる企業や、中古品の販売を可能にするメタ(旧フェイスブック)マーケットプレイスなどのマーケットプレイス、(ii)DoorDashがマクドナルドやチポトレなどの多くの全国ブランドと提携してファーストフードの配達を提供し、Cコマースにビジネスモデルを構築した事例が挙げられます。同社はその後、レストランから小売業者への配送サービスを拡大し、ビジネスへのドライバーの「フリート」も提供しています。 |
| クーリエ | 国内外を問わず商業契約ベースで、商品や文書の迅速なドア・ツー・ドアの集荷および配送サービスを含む、パッケージ/小包/出荷物(70kgまで)を配送するビジネス/企業です。例として、DHL Group、FedEx、United Parcel Service of America, Inc.、USPS、International Distributions Services、J&T Express、SF Expressなどがあります。 |
| クロス・ドッキング | クロス・ドッキングは、ロジスティクス管理における実践であり、入庫配送車両を荷降ろしして資材を直接出庫配送車両に積み込み、従来の倉庫ロジスティクスの実践を省略し、時間とコストを節約することを含みます。これには入庫と出庫の両方の動きの緊密な同期が必要です。倉庫・保管(および関連する付加価値サービス)に関連するコストの削減において非常に重要です。 |
| クロス・トレード | 第三国に登録された車両によって実施される、2つの異なる国間の国際輸送です。第三国とは、積み込み/乗船国および荷降ろし/下船国以外の国です。クロス・トレード法は、国際的な貨物輸通をそれぞれの国の登録車両、場合によっては自国建造・乗組員の車両のみで行うよう制限する場合がありますが、規制は産業/商品グループ/国によって異なり、外国登録のフリートでサービス提供できるクロス・トレードの最大許容割合を規定する場合があります。 |
| 通関手続き | 税関を通じて貨物を申告・通関するプロセスです。輸入許可証/許可の提示、輸入関税の支払い、および貨物の性質による必要書類など、税関によって貨物を解放するために必要な手続きが含まれます。この点において、通関業者とは、貨物の輸入業者および輸出業者に代わって行動するために各国の担当省庁によって認可された個人または企業です。 |
| 危険物 | 危険物(有害物質またはHAZMATとも呼ばれる)には、引火性液体/固体、ガス(圧縮、液化、加圧下で溶解)、腐食性物質、酸化性物質、爆発性物質および物品、水と接触すると引火性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他の雑多な危険物および物品が含まれます。 |
| ファースト・マイル配送 | ファースト・マイル配送とは、(i)貨物/出荷物/カーゴ/クーリエ輸送の最初の段階、(ii)商業者の敷地または倉庫から、貨物が転送される次のフルフィルメント・センター/倉庫/ハブへの商品の輸送、(iii)地域の流通センターから店舗への商品の輸送(小売業者向け)、(iv)工場または製造拠点から流通センターへの完成品の輸送(製造業者向け)、(v)エンド・カスタマーの自宅または店舗からの商品の集荷と倉庫または保管場所への移動(引越し・梱包業者)、(vi)小売業者から商品が集荷され、エンド・コンシューマーに配送するサード・パーティ・ロジスティクス・プロバイダーまたはクーリエ・サービス・プロバイダーに転送されるプロセス(Eコマース)を指します。パッケージが次の倉庫またはクーリエのハブに到達すると、それは仕分けられ、顧客の玄関口に届くまでさらに輸送されます。例として、UPSをクーリエとして選択した場合、ファースト・マイル配送は製造業者/小売業者の倉庫からUPSの倉庫/フルフィルメント・センターへの製品の配送となります。 |
| ラスト・マイル配送 | ラスト・マイル配送とは、小包が輸送ハブ(倉庫、流通センター、またはフルフィルメント・センター)から最終目的地(通常は個人宅/小売店/企業、または宅配ロッカー)に移動する配送プロセスの最終ステップを指します。ファースト・マイル、ミドル・マイル、ラスト・マイル配送の全プロセスにかかる総コストの約半分を占めますが、商品、ビジネスモデルなどの要素によって出荷ごとに異なる場合があります。 |
| ミルク・ラン | ミルク・ランとは、ロジスティクスに適用されたリーン管理原則を用いて、様々なサプライヤーから1つの顧客への混合積み荷を輸送するために使用される配送方法です。各サプライヤーが毎週1台のトラックを送って1人の顧客のニーズを満たす代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客の積み荷を集荷します。この輸送方法は、1台のタンカーが複数の酪農場から牛乳を収集して牛乳加工会社に配送していた酪農業界の慣行からその名称を得ました。ミルク・ランはロジスティクスをより効率的に処理できる方法ですが、適切な計画が必要です。ルートが異なる企業からの製品を含む場合、費用分担および協調配送の取り決めのその他の側面についての合意が必要です。グループがこれらの問題を解決すれば、この配送方法は業務コストとリソースをプールすることで全員の時間とコストを節約できます。 |
| 多国間統合 | 多国間統合(MCC)とは、異なる原産国からの貨物を統合してフル・コンテナ・ロード(FCL)を構築するコスト効率の高いソリューションです。MCCは、複数の国から少量の商品を輸入しているが、より経済的なFCL運賃を活用したい企業に最適です。コスト以外の利点として、(i)各原産地からの最終目的地へのロジスティクスを心配することなく、より幅広い原産国からサプライヤーを選択できる柔軟性、(ii)ビジネス運営に最適なサプライヤーを多くの異なる国から選択できる能力が含まれます。MCCによる調達オプションの増加は、競争の激しいグローバル市場で必要な柔軟性を提供します。 |
| Qコマース | Qコマース(クイック・コマースとも呼ばれる)は、通常1時間以内という迅速な配送を重視するEコマースの一種です。Qコマース・サービスを提供する企業は垂直統合モデルを持つ場合もあれば、サード・パーティ配送プラットフォーム(アウトソーシング・ロジスティクス)を使用する場合もあります。その利点として、(i)競争力のあるUSP、(ii)より高い利益率を得る可能性、(iii)より優れた顧客体験、(iv)製品の保証された可用性、(v)トレーサビリティ、(vi)スケーラビリティが挙げられます。 |
| リバース・ロジスティクス | リバース・ロジスティクスは、顧客から販売者または製造業者へと商品を移動させるサプライ・チェーン管理の一種であり、循環型経済の原則(3R)すなわちリサイクル、再利用(再利用、再販売)、削減または修理が含まれる場合があります。この点において、リバース・コマース(またはリコマース)は、以前所有されていたアイテムを、再利用、リサイクル、または再販する購入者に向けて物理的またはオンラインのマーケットプレイス/流通チャネルを通じて販売することです。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場数値に対して検証されます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目ベースで行われます。インフレーションは価格の一部とみなされ、平均販売価格(ASP)は各国の予測期間を通じて変動します。
- ステップ3:検証と最終化: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、研究対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、研究対象市場の全体像を生成するためにレベルと機能にわたって選出されます。
- ステップ4:調査アウトプット: シンジケート・レポート、カスタム・コンサルティング・アサインメント、データベースおよびサブスクリプション・プラットフォーム


