
Tamaño y participación del mercado de servicios express internacionales del CCG
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
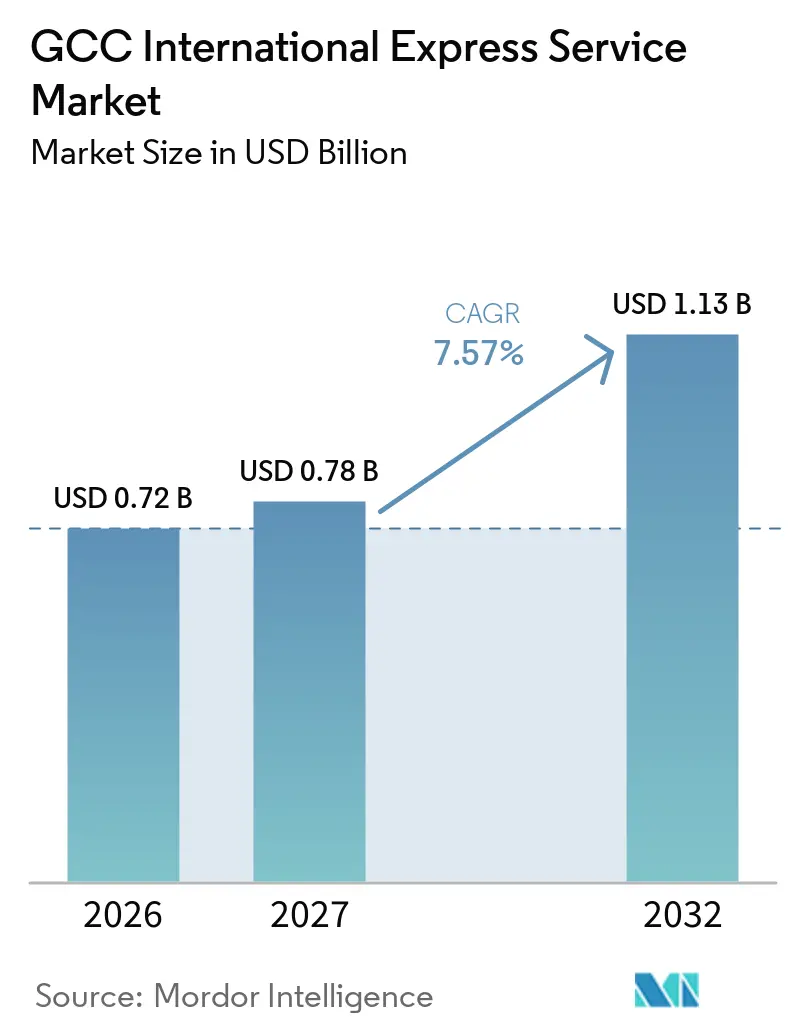
| Tamaño del mercado en el año base (2026) | 0.72 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.78 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.57 % |
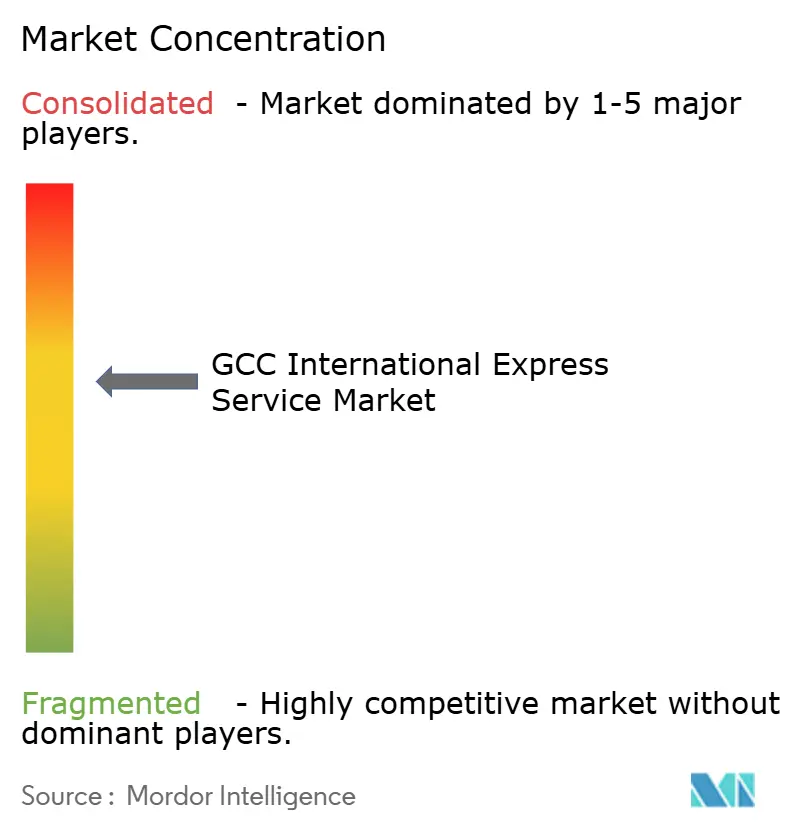
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios express internacionales del CCG por Mordor Intelligence
El tamaño del mercado de servicios exprés internacionales del CCG se valora en 0,72 mil millones de USD en 2026 y se estima que crecerá desde 0,78 mil millones de USD en 2027 hasta alcanzar 1,13 mil millones de USD en 2032, a una CAGR del 7,57% durante el período de pronóstico (2027-2032).
El mercado de servicios exprés internacionales del CCG está moldeado por las compras en línea transfronterizas, la modernización aduanera y el papel del Golfo como nexo entre los exportadores asiáticos y los consumidores de África y Europa. Un arancel uniforme del Sistema Armonizado de 12 dígitos respalda la clasificación legible por máquina y procedimientos de despacho más consistentes en los seis estados miembros. Los programas logísticos nacionales están añadiendo capacidad de carga aérea, almacenamiento en depósito aduanero y cobertura de entrega local, lo que aumenta el volumen que los transportistas pueden atender. El mercado de servicios exprés internacionales del CCG también enfrenta exposición a interrupciones del espacio aéreo, cuellos de botella marítimos y mayores costos laborales relacionados con la localización de la fuerza laboral. Los operadores responden separando los servicios premium para envíos urgentes de los servicios de valor para paquetes sensibles al precio y pedidos contra reembolso.
Conclusiones clave del informe
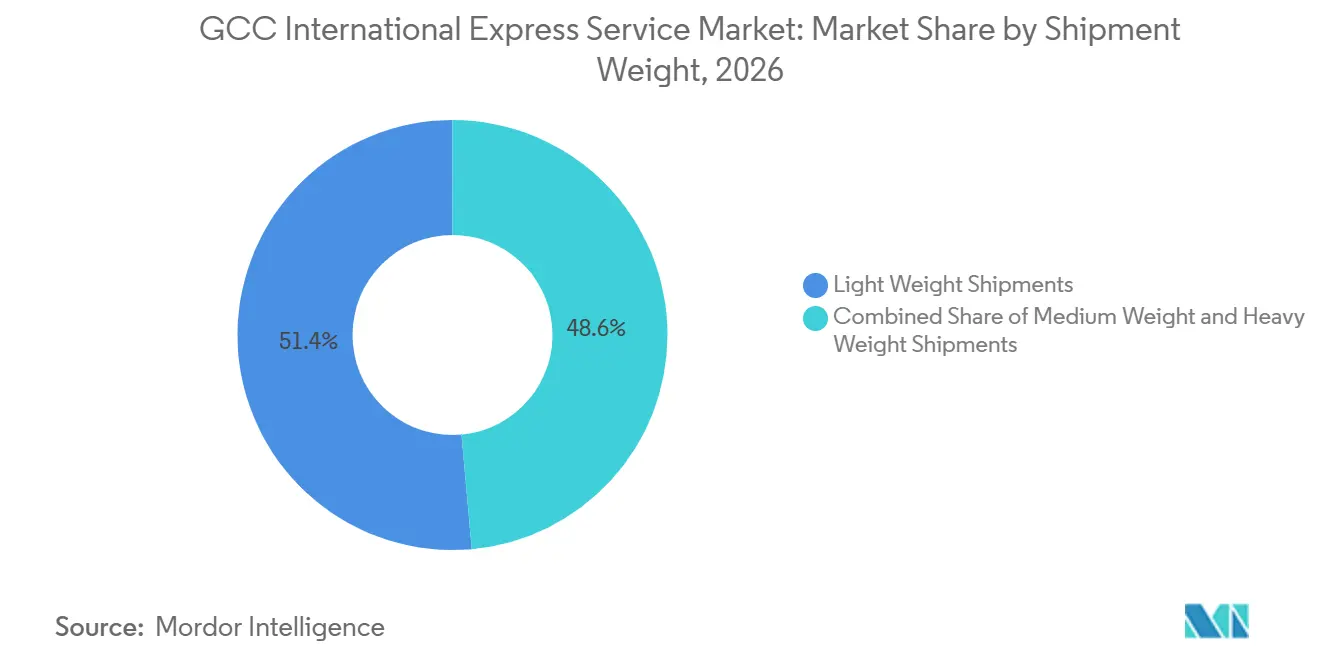
- Por peso de envío, los envíos de poco peso representaron el 51,43% de la participación del mercado de servicios exprés internacionales del CCG en 2026, y se prevé que se expandan a una CAGR del 7,76% hasta 2032.
- Por ruta, los envíos intrarregionales del CCG representaron el 74,13% del tamaño del mercado de servicios exprés internacionales del CCG en 2026, mientras que se prevé que los envíos interregionales se expandan a una CAGR del 7,80% hasta 2032.
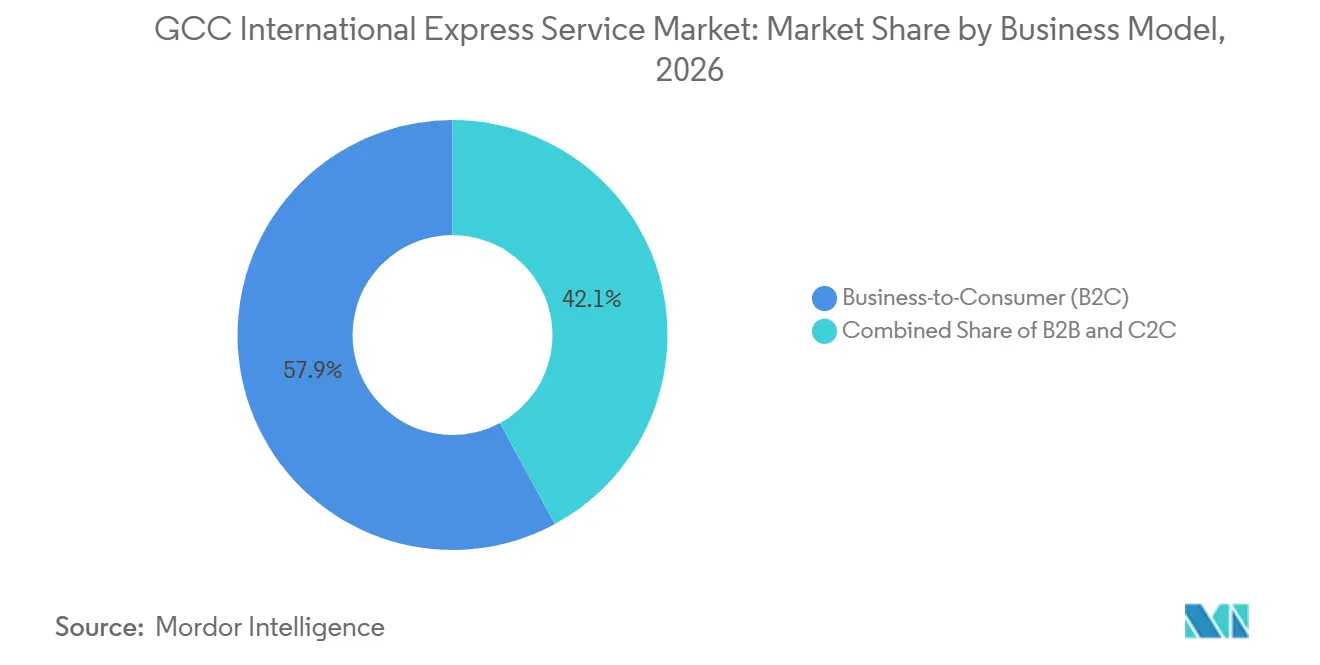
- Por modelo de negocio, B2C representó el 57,89% de la participación del mercado de servicios exprés internacionales del CCG en 2026, y se prevé que se expanda a una CAGR del 8,42% hasta 2032.
- Por modo de transporte, el transporte terrestre representó el 50,34% del tamaño del mercado de servicios exprés internacionales del CCG en 2026, mientras que se prevé que el transporte aéreo se expanda a una CAGR del 8,10% hasta 2032.
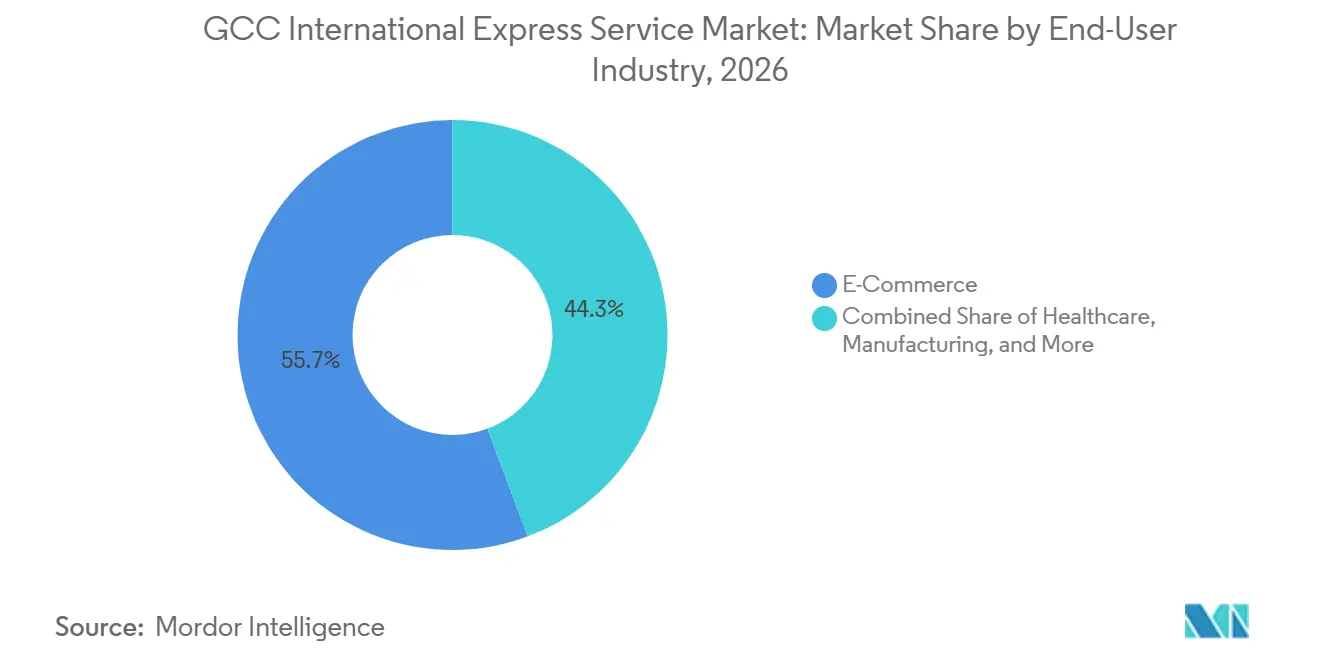
- Por industria de usuario final, el comercio electrónico representó el 55,70% de la participación en 2026 y se prevé que se expanda a una CAGR del 8,28% hasta 2032.
- Por país, Arabia Saudita representó el 53,85% de la participación en 2026, mientras que se prevé que los Emiratos Árabes Unidos se expandan a una CAGR del 8,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico Transfronterizo | +2.1% | Global, liderado por los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Armonización de Aranceles Aduaneros del CCG | +1.3% | Los seis estados miembros del CCG | Corto plazo (≤ 2 años) |
| Despacho en 24 Horas en los Principales Centros de Carga Aérea | +0.9% | Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Expansión de Zonas Logísticas en Depósito Aduanero | +0.8% | Emiratos Árabes Unidos, Omán, Arabia Saudita, Baréin | Mediano plazo (2-4 años) |
| Cadena de Frío Farmacéutica como Servicio | +0.7% | Emiratos Árabes Unidos y Arabia Saudita, con efectos en Catar y Omán | Largo plazo (≥ 4 años) |
| Consolidación de Devoluciones Transfronterizas y Recuperación de Aranceles | +0.5% | A nivel del CCG, liderado por los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico Transfronterizo
El comercio electrónico transfronterizo sigue siendo una fuente importante de demanda de paquetes para el mercado de servicios exprés internacionales del CCG, ya que los consumidores ordenan cada vez más productos que no se encuentran en los inventarios nacionales. DHL espera que el comercio electrónico del CCG crezca a casi un 11% anual hasta 2027 e identifica la logística transfronteriza como un área notable de actividad dentro de la región[1]. La velocidad de entrega puede afectar la disposición de un comprador a completar un pedido, especialmente para productos con disponibilidad local limitada o un ciclo de compra corto. Esto hace que las ventanas de entrega predecibles sean importantes para las plataformas, los vendedores y los consumidores, en lugar de ser simplemente una función de envío adicional. Los proveedores exprés que pueden vincular los datos de envío, el procesamiento aduanero y las actualizaciones de última milla están mejor posicionados para satisfacer esta demanda. El mercado de servicios exprés internacionales del CCG, por lo tanto, depende de la consistencia del servicio así como del volumen de paquetes, ya que la demanda recurrente en línea puede desplazarse rápidamente hacia proveedores con mayor fiabilidad de entrega.
Armonización de aranceles aduaneros del CCG
El Arancel Aduanero Integrado del CCG adoptó una estructura de clasificación de 12 dígitos en todos los estados miembros a partir de enero de 2025, creando una base común para la clasificación de productos[2]. Una estructura común ofrece a los operadores una base más clara para preparar declaraciones en múltiples destinos del CCG. También hace que los datos precisos de los productos sean más valiosos, porque la calidad de la información presentada afecta si un envío puede pasar por el despacho automatizado. El mercado de servicios exprés internacionales del CCG se beneficia cuando los procesos de clasificación y declaración dependen menos de la corrección manual. Los operadores con sistemas aduaneros integrados pueden aprovechar el cambio para reducir errores de datos evitables y traspasos. La ventaja restante dependerá de la consistencia con que importadores, mercados y transportistas apliquen los requisitos de clasificación en las operaciones diarias.
Despacho en 24 Horas en los Principales Centros de Carga Aérea
Los centros de carga aérea en los Emiratos Árabes Unidos y Arabia Saudita siguen siendo fundamentales para los movimientos exprés urgentes porque conectan los vuelos internacionales con las redes de distribución regional. El mercado de servicios exprés internacionales del CCG se beneficia de instalaciones que pueden manejar envíos de alto valor, sensibles a la temperatura y urgentes sin crear demoras innecesarias en los traslados. El centro regional de distribución de vacunas de GSK en Abu Dabi recibió sus primeros envíos en 2025, lo que demuestra la importancia de un entorno coordinado de logística de carga y salud. Dichas operaciones requieren procesos aduaneros claros, manejo dedicado y traslados fiables a las redes de distribución local. El rendimiento del centro puede influir en dónde los fabricantes ubican el inventario regional, especialmente cuando un envío retrasado puede afectar la calidad o disponibilidad del producto. La inversión en capacidad aeroportuaria y logística de Arabia Saudita también podría aumentar la presión competitiva sobre las puertas de enlace establecidas de los Emiratos Árabes Unidos con el tiempo.
Expansión de Zonas Logísticas en Depósito Aduanero
Las zonas en depósito aduanero permiten almacenar, procesar y reexportar mercancías antes de que se activen los aranceles o el impuesto al valor agregado en la entrada al mercado nacional. Esta estructura puede mejorar la ubicación del inventario para las empresas que atienden varios mercados del CCG desde una sola ubicación. DP World y la Autoridad Pública de Omán para Zonas Económicas Especiales y Zonas Francas acordaron desarrollar la Zona Económica Especial Al Rawdah cerca de la frontera entre Omán y los Emiratos Árabes Unidos en 2025[3]. El mercado de servicios exprés internacionales del CCG puede beneficiarse cuando el almacenamiento en depósito aduanero, la correduría aduanera y las operaciones de despacho funcionan en el mismo entorno logístico. Esto reduce el número de traslados necesarios antes de que los paquetes ingresen a una red exprés. El enfoque es particularmente relevante para la actividad de reexportación, la consolidación de inventario regional y los envíos que pueden redirigirse a otro destino del CCG.
Análisis del impacto de las restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Infraestructura de Última Milla Limitada Fuera de las Ciudades de Primer Nivel | -1.8% | Arabia Saudita, Omán, Kuwait, Catar | Largo plazo (≥ 4 años) |
| Nacionalización de la Fuerza Laboral y Restricciones de Mano de Obra Especializada | -1.1% | Arabia Saudita y los Emiratos rabes Unidos | Mediano plazo (2-4 años) |
| Puntos de Estrangulamiento Geopolíticos e Interrupciones del Espacio Aéreo | -1.4% | Global, concentrado en los corredores aéreos y marítimos del CCG | Corto plazo (≤ 2 años) |
| Normas de Seguridad de Carga para Envíos de Baterías de Litio | -0.6% | Global, aplicable en todas las puertas de enlace aéreas del CCG | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura de última milla limitada fuera de las ciudades de primer nivel
El mercado de servicios exprés internacionales del CCG enfrenta mayores costos de entrega cuando las redes se extienden más allá de las ciudades más grandes hacia áreas de menor densidad. Las rutas fuera de los principales centros urbanos pueden implicar menos paquetes por parada, mayores distancias de viaje y mayor incertidumbre en las ubicaciones de entrega final. Esto dificulta mantener el costo por entrega alineado con las expectativas de los clientes para los servicios exprés. Los pedidos contra reembolso pueden añadir trabajo adicional porque las cobranzas, las entregas fallidas y los movimientos de devolución requieren manejo extra. La calidad de las direcciones también sigue siendo importante, ya que las ubicaciones poco claras pueden requerir que los conductores llamen a los clientes o realicen búsquedas manuales. Las iniciativas nacionales de direcciones pueden mejorar esto con el tiempo, pero los proveedores aún necesitan suficiente densidad de rutas para que la cobertura ampliada sea financieramente sostenible.
Nacionalización de la Fuerza Laboral y Restricciones de Mano de Obra Especializada
Las políticas de nacionalización pueden aumentar la presión de dotación de personal para las empresas logísticas que dependen de roles operativos especializados. El Ministerio de Recursos Humanos y Desarrollo Social de Arabia Saudita informó avances en los programas del mercado laboral y continuó la actividad de cumplimiento durante 2025[4]. El mercado de servicios exprés internacionales del CCG necesita equilibrar los objetivos de contratación local con la necesidad de personal experimentado en aduanas, mercancías peligrosas, cadena de frío y operaciones. Los programas de capacitación pueden ayudar a las empresas a desarrollar capacidad local, pero el proceso lleva tiempo y puede aumentar los costos laborales a corto plazo. Los transportistas más grandes pueden estar mejor posicionados para establecer vías de desarrollo formales y retener experiencia especializada durante la transición. Los proveedores más pequeños pueden encontrar el cumplimiento más difícil cuando los requisitos operativos aumentan al mismo tiempo que los costos salariales y de capacitación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Peso de Envío:
Los Envíos de Poco Peso Lideran los Flujos de Paquetes de Comercio ElectrónicoLos envíos de poco peso representaron el 51,43% de la participación del mercado de servicios exprés internacionales del CCG en 2026 y se prevé que se expandan a una CAGR del 7,76% hasta 2032. Esta categoría se adapta al modelo operativo de paquetes de venta minorista en línea, documentos, muestras, pequeños productos electrónicos de consumo y muchos envíos de atención médica. Los sistemas de clasificación automatizados generalmente están diseñados para procesar grandes volúmenes de paquetes dentro de un rango limitado de tamaño y peso. El tamaño del mercado de servicios exprés internacionales del CCG para envíos de poco peso está respaldado por pedidos frecuentes en lugar de altos ingresos de consignaciones individuales. Los vendedores directos al consumidor también tienden a enviar productos de belleza, artículos de cuidado personal, accesorios y electrónica en paquetes más pequeños. Estos perfiles de envío recompensan a los operadores que pueden procesar grandes volúmenes con escaneos frecuentes y enrutamiento predecible.
Los envíos de peso medio atienden a clientes que necesitan una entrega más rápida que el flete económico pero que no requieren el manejo premium utilizado para los paquetes urgentes más pequeños. Los componentes industriales, los dispositivos médicos, los artículos de moda y los suministros empresariales pueden entrar en este rango. Los envíos pesados representan una menor proporción de los movimientos de paquetes, pero su valor por envío puede ser mayor cuando respaldan actividades críticas para la producción. Una pieza de repuesto retrasada puede tener consecuencias que superan el costo adicional del transporte exprés. Por lo tanto, los proveedores necesitan precios basados en el peso y un diseño de red que reconozca las diferentes necesidades de servicio en lugar de aplicar un único modelo de entrega.

Por Ruta:
Los Envíos Intrarregionales del CCG Anclan los Ingresos Mientras los Interregionales Ganan RitmoLos envíos intrarregionales del CCG representaron el 74,13% del tamaño del mercado de servicios exprés internacionales del CCG en 2026. Estos flujos se benefician de distancias más cortas, fuertes vínculos comerciales y el movimiento de inventario regional entre los mercados del Golfo. La participación de mercado de las rutas intrarregionales refleja la importancia de los envíos de reabastecimiento entre zonas francas, almacenes, minoristas y clientes empresariales. Las instalaciones logísticas de los Emiratos Árabes Unidos siguen siendo puntos de partida importantes para los movimientos regionales porque muchas empresas almacenan mercancías allí antes de distribuirlas por todo el Golfo. El tratamiento aduanero predecible y los corredores terrestres establecidos pueden respaldar servicios al siguiente día hábil en las rutas principales. Esto hace que los flujos regionales sean importantes para los transportistas que necesitan una utilización estable de la red y una demanda comercial recurrente.
Se prevé que los envíos interregionales se expandan a una CAGR del 7,80% de 2027 a 2032. Estos flujos conectan a compradores y vendedores del CCG con centros de producción y mercados de consumo fuera de la región. Las mercancías que ingresan a las zonas francas pueden procesarse, consolidarse o redirigirse antes de enviarse a África, Asia del Sur, Europa o Asia Oriental. FedEx amplió su presencia directa en Arabia Saudita en septiembre de 2025 e introdujo un servicio directo sin escalas dedicado que conecta el Reino con los Estados Unidos y Europa. Los corredores directos pueden reducir la necesidad de traslados intermedios y fortalecer las opciones de servicio para las empresas con clientes internacionales. El mercado de servicios exprés internacionales del CCG puede necesitar estas conexiones internacionales a medida que los exportadores y vendedores en línea buscan un acceso más confiable a los clientes fuera del Golfo.
Por Modelo de Negocio:
Los Volúmenes B2C Marcan el Ritmo CompetitivoB2C representó el 57,89% de la participación del mercado de servicios exprés internacionales del CCG en 2026 y se prevé que se expanda a una CAGR del 8,42% hasta 2032. Este crecimiento está vinculado a la actividad de los mercados en línea, el comercio social y la demanda de los consumidores de productos internacionales con ventanas de entrega cortas. El mercado de servicios exprés internacionales del CCG gana volumen B2C cuando los minoristas hacen visible el envío más rápido en el punto de compra. Sin embargo, los pedidos B2C pueden crear complejidad adicional porque las direcciones de entrega, la disponibilidad del consumidor, los métodos de pago y las solicitudes de devolución varían más que en los envíos comerciales basados en contratos. Los proveedores necesitan herramientas de entrega móvil que muestren actualizaciones de estado claras y permitan a los conductores gestionar las excepciones de entrega rápidamente. La calidad del servicio resultante puede influir en si un consumidor regresa al mismo vendedor o plataforma para una compra futura.
Los envíos B2B siguen siendo importantes porque pueden generar más ingresos por consignación y a menudo operan bajo acuerdos de nivel de servicio formales. Los servicios financieros, los compradores de atención médica, los fabricantes y los mayoristas necesitan un manejo confiable de documentos, consumibles, tarjetas, piezas y reabastecimiento de inventario. Estos clientes a menudo valoran la visibilidad del envío y las alertas de excepciones tanto como el tiempo de tránsito declarado. La actividad C2C es menor pero puede crecer a medida que las plataformas de reventa se expanden para electrónica usada, artículos de lujo y artículos personales. El seguro, la prueba de entrega y la trazabilidad pueden ser más importantes para estas transacciones porque los remitentes y destinatarios individuales pueden tener experiencia limitada con los procedimientos de envío.
Por Modo de Transporte:
El Transporte Terrestre Domina los Flujos Intrarregionales del CCG, el Aéreo se Acelera en Corredores PremiumEl transporte terrestre representó el 50,34% del tamaño del mercado de servicios exprés internacionales del CCG en 2026. Sigue siendo una opción práctica para los envíos intrarregionales del CCG que pueden aceptar tiempos de tránsito de 1 a 3 días. Las redes terrestres son especialmente relevantes para las consignaciones de peso medio donde el transporte aéreo puede ser costoso en relación con el valor del envío. Los corredores de camiones en depósito aduanero también respaldan los movimientos desde las zonas francas de los Emiratos Árabes Unidos hacia los mercados vecinos mientras las mercancías permanecen bajo control aduanero. El tamaño del mercado de servicios exprés internacionales del CCG vinculado a los servicios terrestres depende de la fiabilidad de las rutas, el procesamiento en fronteras y la disponibilidad de capacidad de camiones regionales. Las operaciones terrestres proporcionan un volumen base que ayuda a los transportistas a equilibrar los servicios aéreos más costosos y mantener la cobertura en los principales corredores comerciales.
Se prevé que el transporte aéreo se expanda a una CAGR del 8,10% de 2027 a 2032. Es muy adecuado para productos farmacéuticos, electrónica de alto valor, documentos y envíos interregionales que requieren una ventana de entrega corta. Emirates SkyCargo informó que había movido más de 1 millón de envíos farmacéuticos a través de Dubái durante la década anterior, lo que ilustra la escala de la carga sanitaria controlada que se maneja a través del centro. Los servicios aéreos requieren controles más estrictos para la carga regulada, pero pueden crear oportunidades de mayor valor para los transportistas con enlaces fiables de aeropuerto, aduanas y última milla. Las rutas ferroviarias y de cabotaje marítimo pueden eventualmente complementar las redes terrestres, aunque su papel en los servicios exprés sigue siendo limitado mientras se desarrollan los proyectos.
Por Industria de Usuario Final:
El Comercio Electrónico Ancla la Demanda Mientras los Segmentos de Salud se AceleranEl comercio electrónico representó el 55,70% de la participación del mercado de servicios exprés internacionales del CCG en 2026 y se prevé que se expanda a una CAGR del 8,28% hasta 2032. La categoría es grande porque los mercados en línea crean movimientos frecuentes de paquetes a través de fronteras nacionales y dentro de las redes de distribución regional. Las clasificaciones de los vendedores, las promesas de cumplimiento y las opciones de entrega visibles pueden alentar a los comerciantes a utilizar servicios exprés incluso cuando los márgenes son limitados. La correduría aduanera también es valiosa para los vendedores que necesitan cumplir con los requisitos de registro de productos y conformidad antes de la entrega. El mercado de servicios exprés internacionales del CCG, por lo tanto, se beneficia cuando las plataformas, los comerciantes y los transportistas comparten datos precisos de envío a nivel de artículo. Estas conexiones reducen la posibilidad de que un paquete llegue a una frontera sin la información necesaria para el despacho.
La atención médica es el segmento de más rápido crecimiento fuera del comercio electrónico porque los biológicos, las vacunas y los tratamientos especializados a menudo requieren transporte controlado y registros completos de manejo. La manufactura también crea una demanda exprés importante de piezas de repuesto, componentes electrónicos y equipos necesarios para prevenir retrasos en la producción. Los servicios financieros y el comercio minorista fuera de línea crean demanda recurrente de documentos, tarjetas, bienes de reabastecimiento y otras entregas programadas. Estos segmentos pueden mover menos paquetes que el comercio electrónico, pero sus expectativas de servicio pueden ser más exigentes. Los transportistas pueden fortalecer su posición diseñando procesos especializados en lugar de tratar cada envío como un paquete de consumidor estándar.
Análisis geográfico
Arabia Saudita representó el 53,85% de la participación de mercado en 2026. La gran base de consumidores del país y su posición como destino de reabastecimiento regional y pedidos en línea importados respaldan esta escala. FedEx completó una transición a operaciones de servicio directo en Arabia Saudita durante 2025 y anunció un centro regional en Riad que conecta Baréin, Kuwait y Catar. El desarrollo logístico saudita puede mejorar el acceso del país a los corredores internacionales premium y crear vínculos de distribución doméstica más sólidos. Sin embargo, los costos de entrega fuera de Riad, Yeda y Dammam siguen siendo un desafío cuando la densidad de paquetes es menor. El mercado de servicios exprés internacionales del CCG necesita resolver este problema de última milla si los transportistas han de convertir la amplia demanda geográfica en cobertura rentable.
Se prevé que los Emiratos Árabes Unidos se expandan a una CAGR del 8,07% de 2027 a 2032. Sus zonas francas, centros aéreos y actividad de reexportación permiten a las empresas almacenar inventario para los mercados cercanos del Golfo, así como para África y Asia del Sur. El mercado de servicios exprés internacionales del CCG se beneficia de esta concentración porque los flujos internacionales y regionales pueden utilizar la misma infraestructura logística. Además, el corredor logístico Sharjah-Omán registró un crecimiento del 66,26% en el valor de la carga durante sus primeros 3 meses tras su lanzamiento en mayo de 2026. Este resultado muestra que los vínculos transfronterizos formales pueden hacer que la demanda previamente dispersa sea más visible y más fácil de atender. Los proveedores de los Emiratos Árabes Unidos pueden utilizar esta posición en la red para combinar la entrega doméstica, la distribución regional y el reenvío internacional en un único modelo operativo.
Catar, Baréin, Kuwait y Omán representan la participación restante del mercado de servicios exprés internacionales del CCG. Catar respalda la demanda de bienes premium, documentos financieros, suministros de atención médica y movimientos de carga aérea a través del Aeropuerto Internacional Hamad. La zona logística de Baréin ofrece potencial para el almacenamiento en depósito aduanero y la actividad de reexportación vinculada a Arabia Saudita y Catar. La demanda de los consumidores de Kuwait puede respaldar la entrega B2C transfronteriza, aunque las redes de última milla siguen concentradas alrededor de la Ciudad de Kuwait. Omán puede convertirse en una ubicación de consolidación más importante porque su infraestructura fronteriza y el acceso portuario pueden respaldar las devoluciones regionales y los flujos de reexportación. El acuerdo de Al Rawdah de DP World también respalda el caso a largo plazo de Omán como ubicación logística transfronteriza.
Panorama competitivo
El mercado de servicios exprés internacionales del CCG está moderadamente consolidado entre los integradores globales, que utilizan redes aéreas, sistemas aduaneros y cobertura de entrega internacional para atender a clientes multinacionales. Al mismo tiempo, los transportistas regionales, los operadores postales y los proveedores locales de última milla compiten por negocios basándose en la cobertura local, la flexibilidad de pago y la ejecución de entregas. Esto crea un entorno competitivo dividido en lugar de uno controlado por un único modelo de negocio. Los operadores globales tienden a ser más fuertes en los corredores internacionales y en los envíos comerciales complejos. Los proveedores regionales pueden ser más flexibles en la cobranza en efectivo, el soporte en idioma local, la resolución de direcciones y las preferencias de entrega al consumidor. El mercado de servicios exprés internacionales del CCG recompensa a las empresas que pueden combinar la fiabilidad internacional con el conocimiento operativo local.
FedEx fortaleció su presencia en Arabia Saudita en septiembre de 2025 mediante operaciones de servicio directo, un servicio directo sin escalas dedicado a los Estados Unidos y Europa, y un centro regional en Riad. Este movimiento añade capacidad internacional directa al tiempo que mejora la posición de la red regional de la empresa. DP World y la Autoridad Pública de Omán para Zonas Económicas Especiales y Zonas Francas acordaron desarrollar la Zona Económica Especial Al Rawdah, creando un segundo ejemplo de inversión centrada en la infraestructura logística transfronteriza. El material de comercio electrónico del CCG de DHL también indica que la actividad en línea transfronteriza sigue siendo una consideración logística clave para las empresas que atienden a la región. Estas acciones muestran que la capacidad de red, la capacidad aduanera y la ubicación del inventario regional siguen siendo áreas prácticas de competencia.
El manejo farmacéutico, la consolidación de devoluciones, la integración de datos aduaneros y la entrega en ciudades secundarias son áreas donde los proveedores pueden diferenciarse. Los servicios de atención médica requieren controles de manejo sólidos y condiciones de envío registradas, lo que puede favorecer a los transportistas con instalaciones especializadas y equipos capacitados. Los servicios de devolución son importantes porque los vendedores en línea necesitan una forma de recoger, inspeccionar, reabastecer o redirigir mercancías después de una devolución de un cliente transfronterizo. Los sistemas de datos aduaneros pueden reducir los retrasos, pero requieren información limpia de los productos por parte de los vendedores y una fuerte integración con los procesos de despacho. La competencia seguirá siendo activa porque los proveedores enfrentan presión de los integradores internacionales por encima de ellos y de las plataformas de entrega de enfoque local por debajo de ellos.
Líderes de la industria de servicios express internacionales del CCG
-
Aramex PJSC
-
DHL Group
-
FedEx Corporation
-
United Parcel Service, Inc.
-
Saudi Post- SPL (including Naqel Express)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Exprés Internacionales del CCG Empresas cubiertas en este informe
- Aramex PJSC
- DHL Group
- FedEx Corporation
- United Parcel Service, Inc.
- Saudi Post- SPL (including Naqel Express)
- Emirates Post Group
- SMSA Express Transportation Company Ltd.
- Qatar Post
- Postaplus
- Agility Global PLC (Shipa)
- iMile Delivery Services LLC
- AJEX Logistics Services
- J&T Global Express Limited
- S.F. Holding Co., Ltd.
- Asyad Express
- Zajil Express Trading Company L.L.C.
- SkyNet Worldwide Express LLC
- First Flight Couriers (Middle East) L.L.C.
- Century Express Courier Services LLC
- Bahrain Post
- Sa'ee Logistic Services
Desarrollos recientes de la industria en Mercado de Servicios Exprés Internacionales del CCG
- Julio de 2026: FedEx firmó un Memorando de Entendimiento con las Cámaras de Dubái para apoyar la expansión internacional de las empresas con sede en Dubái, combinando la red logística global de FedEx con programas de envío preferenciales y asesoría aduanera para las empresas miembros de las Cámaras de Dubái. El Memorando de Entendimiento refuerza el posicionamiento de Dubái como centro de comercio global al integrar la logística exprés en los programas institucionales de desarrollo empresarial.
- Julio de 2025: Emirates Post (bajo la empresa matriz 7X) firmó un nuevo acuerdo con DHL Express para implementar DHL Express Easy en sucursales seleccionadas de Emirates Post, mientras que 7X se asoció simultáneamente con Amazon para acelerar la entrega de última milla urbana en los Emiratos Árabes Unidos. La doble asociación transforma la red de sucursales nacionales de Emirates Post en un punto de acceso multioperador tanto para el exprés internacional como para el cumplimiento del comercio electrónico doméstico.
- Julio de 2025: Asyad Express lanzó una Plataforma de Logística Inversa impulsada por tecnología que proporciona cobertura a nivel del CCG para devoluciones de paquetes de comercio electrónico, integrando la recogida a domicilio, la inspección de calidad y la reintegración de inventario con plena visibilidad del envío. La plataforma está diseñada para ayudar a los minoristas del CCG a convertir la gestión de devoluciones de un centro de costos en un mecanismo de retención de clientes y recuperación de aranceles.
- Junio de 2025: DHL Group anunció un plan de inversión de 500 millones de EUR (588,2 millones de USD) dirigido a Arabia Saudita y los Emiratos Árabes Unidos en las cuatro divisiones. La inversión está alineada con el programa "Acelerar el Crecimiento Sostenible" de la Estrategia 2030 de DHL.
Ámbito del informe del mercado de servicios express internacionales del CCG
Resumen de la segmentación
| Envíos de carga pesada |
| Envíos de carga ligera |
| Envíos de carga media |
| Interregional |
| Intraregional |
| Comercio electrónico |
| Servicios financieros (BFSI) |
| Atención médica |
| Manufactura |
| Industria primaria |
| Comercio mayorista y minorista (presencial) |
| Otros |
| Qatar |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Resto del CCG |
| Peso de envío | Envíos de carga pesada |
| Envíos de carga ligera | |
| Envíos de carga media | |
| Ruta | Interregional |
| Intraregional | |
| Industria de usuario final | Comercio electrónico |
| Servicios financieros (BFSI) | |
| Atención médica | |
| Manufactura | |
| Industria primaria | |
| Comercio mayorista y minorista (presencial) | |
| Otros | |
| País | Qatar |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto del CCG |
Definición de mercado
- Mensajería, Express y Paquetería - Los servicios de mensajería, express y paquetería, comúnmente denominados mercado CEP (por sus siglas en inglés), hacen referencia a los proveedores de servicios logísticos y postales especializados en el movimiento de pequeñas mercancías (paquetes/envíos). Captura el tamaño total del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes que tienen un peso inferior a 70 kg/154 libras, (2) paquetes de clientes empresariales, es decir, de empresa a empresa (B2B) y de empresa a consumidor (B2C), así como paquetes de clientes particulares (C2C), (3) servicios de entrega de paquetes no express (estándar y diferido) así como servicios de entrega de paquetes express (Express con día definido y Express con hora definida), (4) envíos nacionales e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, se han estudiado y presentado el crecimiento de la población y sus pronósticos en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto final de consumo (crecimiento y participación % del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, así como los principales focos (ciudades) de demanda potencial.
- Mercado de mensajería nacional - El mercado de mensajería nacional hace referencia a los envíos CEP cuyo origen y destino se encuentran dentro de los límites de la geografía estudiada (país o región según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes que tienen un peso inferior a 70 kg/154 libras, incluyendo envíos de carga ligera, envíos de carga media y envíos de carga pesada, (2) paquetes de clientes empresariales, es decir, de empresa a empresa (B2B) y de empresa a consumidor (B2C), así como paquetes de clientes particulares (C2C), (3) servicios de entrega de paquetes no express (estándar y diferido) así como servicios de entrega de paquetes express (Express con día definido y Express con hora definida).
- Comercio electrónico - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los minoristas en línea, a través del canal de ventas en línea, en servicios de mensajería, express y paquetería (CEP). El alcance incluye (i) la cadena de suministro de los pedidos en línea de los clientes de una empresa que se están cumpliendo, (ii) el proceso de llevar un producto desde el punto de fabricación hasta el punto en que se entrega a los consumidores. Implica la gestión del inventario (diferido y urgente), el envío y la distribución.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (de manera estadística) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, se han analizado el valor total del comercio, las principales materias primas/grupos de materias primas y los principales socios comerciales para la geografía estudiada (país o región según el alcance del informe), junto con el impacto de las principales inversiones en infraestructura comercial/logística y el entorno regulatorio.
- Servicios financieros (BFSI) - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores del sector BFSI en servicios de mensajería, express y paquetería (CEP). El CEP es importante para la industria de servicios financieros en el envío de documentos y archivos confidenciales. Los establecimientos de este sector participan en (i) transacciones financieras (es decir, transacciones que implican la creación, liquidación o cambio de titularidad de activos financieros) o en la facilitación de transacciones financieras, (ii) intermediación financiera, (iii) la agrupación del riesgo mediante la suscripción de anualidades y seguros, (iv) la prestación de servicios especializados que facilitan o apoyan la intermediación financiera, los seguros y los programas de prestaciones para empleados, y (v) el control monetario: las autoridades monetarias.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos e interrupciones para los proveedores de servicios logísticos (LSP), mientras que las caídas del mismo pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones en el precio del combustible se han estudiado a lo largo del período de revisión y se presentan junto con las causas e impactos en el mercado.
- Distribución del PIB por actividad económica - El Producto Interno Bruto (PIB) nominal y su distribución entre los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Dado que el PIB está positivamente relacionado con la rentabilidad y el crecimiento de la industria logística, estos datos se han utilizado conjuntamente con las tablas de insumo-producto/tablas de oferta y utilización para analizar los principales sectores que potencialmente contribuyen a la demanda logística.
- Crecimiento del PIB por actividad económica - El crecimiento del Producto Interno Bruto (PIB) nominal en los principales sectores económicos para la geografía estudiada (país o región según el alcance del informe) se ha presentado en esta tendencia de la industria. Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Atención médica - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores del sector de atención médica (hospitales, clínicas, centros médicos) en servicios de mensajería, express y paquetería (CEP). El alcance incluye los servicios CEP involucrados en el movimiento diferido y urgente de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas y equipos). Los establecimientos de este sector (i) incluyen los que brindan atención médica de forma exclusiva, (ii) prestan servicios a través de profesionales capacitados, (iii) involucran procesos que incluyen los insumos laborales de profesionales de la salud con la experiencia requerida, y (iv) se definen en función del título académico que poseen los profesionales incluidos en la industria.
- Inflación - Las variaciones tanto en la inflación de precios al por mayor (variación interanual del índice de precios al productor) como en la inflación de precios al consumidor se presentan en esta tendencia de la industria. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que juega un papel vital en el funcionamiento fluido de la cadena de suministro, impactando directamente en los componentes del costo operativo logístico, por ejemplo, el precio de los neumáticos, los salarios y beneficios de los conductores, los precios de la energía/combustible, los costos de mantenimiento, los peajes, los alquileres de almacenes, el corretaje aduanero, las tarifas de reenvío, las tarifas de mensajería, etc., impactando así el mercado general de flete y logística.
- Infraestructura - Dado que la infraestructura juega un papel vital en el desempeño logístico de una economía, se han analizado y presentado en esta tendencia de la industria variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada vs. sin pavimentar), la distribución de la longitud de las carreteras por clasificación vial (autopistas vs. carreteras principales vs. otras vías), la longitud de las vías férreas, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos.
- Mercado de servicios express internacionales - El mercado de servicios express internacionales hace referencia a los envíos CEP cuyo origen o destino no se encuentra dentro de los límites de la geografía estudiada (país o región según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes que tienen un peso inferior a 70 kg/154 libras, incluyendo envíos de carga ligera, envíos de carga media y envíos de carga pesada, (ii) envíos interregionales e intraregionales.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o datos más recientes disponibles) junto con el análisis del parámetro en forma de comentario conciso y relevante para el mercado, para la geografía estudiada (país o región según el alcance del informe).
- Movimientos estratégicos clave - La acción tomada por una empresa para diferenciarse de su competidor o utilizada como estrategia general se denomina movimiento estratégico clave (MSC). Esto incluye (1) acuerdos, (2) expansiones, (3) reestructuración financiera, (4) fusiones y adquisiciones, (5) asociaciones y (6) innovaciones de productos. Se han seleccionado los actores clave (proveedores de servicios logísticos, LSP) en el mercado, y sus MSC se han estudiado y presentado en esta sección.
- Desempeño logístico - El desempeño logístico y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, haciendo que los países compitan a nivel global. El desempeño logístico está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño logístico de la geografía estudiada (país/región según el alcance del informe) se ha analizado y presentado a lo largo del período de revisión.
- Manufactura - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria manufacturera (incluida la alta tecnología/tecnología) en servicios de mensajería, express y paquetería (CEP). Los actores de usuarios finales considerados son los establecimientos principalmente dedicados a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) juegan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a distribuidores o clientes finales, y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo.
- Otros usuarios finales - El segmento de otros usuarios finales captura el gasto logístico externo (externalizado) incurrido por los sectores de construcción, bienes raíces, servicios educativos y servicios profesionales (administración, gestión de residuos, servicios legales, arquitectónicos, de ingeniería, diseño, consultoría e investigación y desarrollo científico) en servicios de mensajería, express y paquetería (CEP). Los proveedores de servicios logísticos (LSP) juegan un papel crucial en el movimiento fiable de suministros urgentes y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario y el envío de documentos y archivos confidenciales.
- Industria primaria - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de las industrias AFF (Agricultura, Pesca y Silvicultura) y de extracción (petróleo y gas, canteras y minería) en servicios de mensajería, express y paquetería (CEP). Los actores de usuarios finales considerados son los establecimientos (i) principalmente dedicados al cultivo de cosechas, la cría de animales, la cosecha de madera, la recolección de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas; (ii) que extraen minerales sólidos de origen natural, como carbón y minerales; minerales líquidos, como el petróleo crudo; y gases, como el gas natural. En este caso, los proveedores de servicios logísticos (LSP) (i) juegan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde fabricantes o proveedores hasta los productores, y el flujo fluido de la producción (productos, bienes agropecuarios) hacia distribuidores/consumidores; (ii) cubren todas las fases desde aguas arriba hasta aguas abajo y juegan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados de un lugar a otro. Esto incluye tanto la logística con control de temperatura como sin control de temperatura, según sea necesario de acuerdo con la vida útil de los bienes transportados o almacenados.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir, el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (interanual) del índice de precios al productor se reporta como inflación de precios al por mayor en la tendencia de la industria de "Inflación". Como el índice de precios al por mayor captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, la industria y los círculos empresariales, y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de precios al consumidor para una mejor comprensión del entorno inflacionario.
- Ingresos por segmento - Los ingresos por segmento se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de mensajería, express y paquetería (CEP) obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros principales como estados financieros, cartera de servicios, número de empleados, tamaño de la flota, inversiones, número de países en los que opera, principales economías de interés, etc., que la empresa ha reportado en sus informes anuales y sitio web. Para las empresas con escasa divulgación financiera, se ha recurrido a bases de datos de pago como D&B Hoovers y Dow Jones Factiva, y se han verificado mediante interacciones con la industria y expertos.
- PIB del sector de transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de flete y logística. Por lo tanto, esta variable se ha estudiado y presentado a lo largo del período de revisión, en términos de valor (USD) y como participación % del PIB total, en esta tendencia de la industria. Los datos se han complementado con comentarios concisos y pertinentes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a internet y el auge en la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han llevado a un crecimiento fenomenal del mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que lleva a un aumento en la demanda de servicios logísticos, especialmente los servicios de cumplimiento de pedidos de comercio electrónico. Por lo tanto, el valor bruto de mercancías (GMV), el crecimiento histórico y proyectado, y el desglose de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe) se han analizado y presentado en esta tendencia de la industria.
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas hacia la fábrica y el transporte de los productos manufacturados hacia los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son fundamentales para una cadena de suministro sin interrupciones. Por lo tanto, el valor agregado bruto (VAB), el desglose del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera a lo largo del período de revisión se han analizado y presentado en esta tendencia de la industria.
- Comercio mayorista y minorista (presencial) - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los mayoristas y minoristas, a través del canal de ventas presencial, en servicios de mensajería, express y paquetería (CEP). Los actores de usuarios finales considerados son los establecimientos principalmente dedicados a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) juegan un papel crucial en el movimiento fiable de suministros y productos terminados desde los centros de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como la obtención de materiales, el transporte, el cumplimiento de pedidos, el almacenamiento y la gestión de inventarios, la previsión de la demanda, etc.
| Palabra clave | Definición |
|---|---|
| Carga por eje | La carga por eje hace referencia a la carga total (peso) que soporta la calzada a través de las ruedas conectadas a un eje determinado. En todo el mundo existen sistemas para garantizar el monitoreo de la carga por eje, donde superar los límites definidos por la autoridad reguladora correspondiente puede conllevar una sanción/multa. Para el transporte de mercancías por carretera, esto puede ser un determinante importante de los costos, ya que el conocimiento de los límites de carga por eje puede utilizarse para (i) cargar el vehículo de manera óptima para maximizar las ganancias, (ii) evitar superarlos y, por tanto, las posibles multas asociadas, (iii) evitar el desgaste del vehículo, (iv) evitar daños al pavimento que resulten en costos notables de mantenimiento y reparación públicos, y (v) lograr un mejor tiempo de rotación. |
| Retorno vacío | El retorno vacío es el movimiento de retorno de un vehículo de transporte desde su destino original hasta su punto de partida original, y puede incluir cargas completas, parciales o vacías (en todo el trayecto o en parte) dependiendo de la visibilidad del ecosistema de carga local. En este sentido, el transporte de contenedores vacíos al punto de origen, conocido como viaje en vacío, también es un factor significativo, considerando la escasez de suministro/contenedores en todas las geografías, lo que resulta en el aumento de costos y en una obtención de ganancias subóptima. Generalmente, los transportistas ofrecen descuentos en el retorno vacío para asegurar carga para el viaje de vuelta. |
| Conocimiento de embarque (BOL) | Un conocimiento de embarque es un documento contractual legal emitido por un transportista a un expedidor para reconocer la recepción de su carga, y es evidencia del contrato de transporte entre las dos partes. En términos generales, detalla (i) el tipo, la cantidad y otras especificaciones de las mercancías transportadas, (ii) el destino y los términos y condiciones del envío, (iii) el transportista y los conductores con toda la información necesaria para procesar el envío, que puede utilizarse para fines de seguros y despacho aduanero, y (iv) la garantía de que el envío está libre de daños y listo para ser enviado al consignatario. En este sentido, un conocimiento de embarque de la casa (HBL, por sus siglas en inglés) es un documento emitido por un agente de carga o un transportista común sin buque propio (NVOCC, por sus siglas en inglés) para reconocer la recepción de artículos para el envío (al expedidor). Si están involucrados envíos de varios expedidores, puede intervenir un conocimiento de embarque maestro (MBL, por sus siglas en inglés), que es una versión consolidada del mismo para todos los envíos gestionados por el transportista (a un destino común) y puede ser emitido por el transportista al agente de carga o al expedidor (dependiendo de quién reserve el transporte). |
| Abastecimiento de combustible para buques | El abastecimiento de combustible para buques (bunkering) es el proceso de suministrar combustible para alimentar el sistema de propulsión de un buque. Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo. En este sentido, (i) el combustible para buques es técnicamente cualquier tipo de fuelóleo utilizado a bordo de los buques; debe su nombre a los contenedores en los buques y en los puertos donde se almacena; en los tiempos del vapor eran carboneras, pero ahora son tanques de combustible para buques; (ii) bunker hace referencia a los espacios (tanques) a bordo de un buque para almacenar combustible; (iii) un comerciante de bunker es una persona que se dedica al comercio de bunker (combustible); (iv) una escala de bunker se realiza cuando un buque de carga fondea o atraca en un puerto para tomar combustible o suministros; (v) el servicio de abastecimiento de combustible es el suministro de una calidad y cantidad solicitadas de combustible a un buque. El abastecimiento de combustible es significativo desde el punto de vista de las tarifas de flete aplicables al expedidor, ya que las líneas navieras aplican la Contribución de Combustible para Buques (BUC, por sus siglas en inglés)/Factor de Ajuste de Combustible (FAF, por sus siglas en inglés)/Factor de Ajuste de Bunker (BAF, por sus siglas en inglés) para compensar el efecto de las fluctuaciones en el costo del combustible. |
| Cabotaje | Transporte realizado por un vehículo matriculado en un país, efectuado en el territorio nacional de otro país. La legislación de cabotaje puede restringir el tráfico de carga nacional para que sea transportado en vehículos registrados nacionalmente, y a veces construidos y tripulados en el propio país, aunque las regulaciones varían según las industrias/grupos de materias primas/países y a veces especifican el porcentaje máximo permitido de cabotaje que puede ser prestado por flotas registradas en el extranjero. |
| Comercio colaborativo | El comercio colaborativo (también conocido como C-commerce), (i) describe las interacciones empresariales habilitadas electrónicamente entre el personal interno de una empresa, los socios comerciales y los clientes a lo largo de una comunidad comercial (industria, segmento de industria, cadena de suministro o segmento de cadena de suministro); (ii) es la optimización de los canales de suministro y distribución para capitalizar la economía global mediante el uso eficiente de nuevas tecnologías. Entre las ventajas del comercio colaborativo, por nombrar algunas, se incluyen (i) la maximización de la eficiencia y rentabilidad de la organización, (ii) la integración de la tecnología con los canales físicos para permitir que las empresas trabajen juntas, (iii) el aumento del intercambio de información, como el inventario y las especificaciones de los productos, utilizando la web como intermediario, y (iv) el aumento de la competitividad al llegar a un público más amplio. Entre los ejemplos de comercio colaborativo, también conocido como comercio entre pares, se incluyen (i) las empresas que permiten a los consumidores alquilarse cosas entre sí, o los mercados, como Meta (anteriormente Facebook) Marketplace, que permiten la venta de bienes de segunda mano; (ii) DoorDash se asoció con muchas marcas nacionales, como McDonald's y Chipotle, para ofrecer entrega de comida rápida, basando su modelo de negocio en el comercio colaborativo. Desde entonces, han ampliado su servicio de entrega de restaurantes a minoristas e incluso ofrecen "flotas" de conductores a las empresas. |
| Mensajero | Una empresa/compañía que entrega paquetes/envíos (hasta 70 kg), incluido el servicio rápido de recogida y entrega puerta a puerta de mercancías o documentos, a nivel nacional o internacional, sobre una base de contrato comercial. Por ejemplo, DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express, entre otros. |
| Cross-docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga directa de los materiales en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. Requiere una estrecha sincronización de los movimientos entrantes y salientes. Es muy significativo para la reducción de costos relacionados con el almacenamiento y la bodega (y los servicios de valor agregado asociados). |
| Comercio de tránsito | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto al país de carga/embarque y al país de descarga/desembarque. La legislación sobre comercio de tránsito puede restringir el tráfico de carga internacional para que sea transportado por vehículos registrados en los países respectivos, y a veces construidos y tripulados en dichos países, aunque las regulaciones varían según las industrias/grupos de materias primas/países y a veces especifican el porcentaje máximo permitido de comercio de tránsito que puede ser prestado por flotas registradas en el extranjero. |
| Despacho aduanero | El proceso de declarar y despachar las cargas a través de la aduana. Incluye los procedimientos para obtener la liberación de la carga por parte de Aduanas mediante formalidades designadas, como la presentación de licencia/permiso de importación, el pago de derechos de importación y otras documentaciones requeridas según la naturaleza de la carga. En este sentido, un agente de aduanas es una persona o empresa autorizada por el departamento correspondiente del país para actuar en nombre de los importadores y exportadores de carga. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT, por sus siglas en inglés) incluyen líquidos/sólidos inflamables, gases (comprimidos, licuados, disueltos bajo presión), corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que al contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos varios. |
| Entrega en la primera milla | La entrega en la primera milla hace referencia a (i) la primera etapa del transporte de flete/envío/carga/mensajería, (ii) el transporte de mercancías desde las instalaciones o almacén de un comerciante hasta el siguiente centro de distribución/almacén/concentrador desde donde se reenvían las mercancías, (iii) el envío de mercancías desde centros de distribución locales a tiendas (para minoristas), (iv) el transporte de productos terminados desde una planta o fábrica hasta un centro de distribución (para fabricantes), (v) la recogida de mercancías en el domicilio o tienda del cliente final seguida del traslado a un almacén o punto de almacenamiento (servicios de mudanza y embalaje), (vi) el proceso por el cual las mercancías son recogidas de un minorista y luego transferidas a proveedores de logística de terceros o proveedores de servicios de mensajería para su entrega al consumidor final (comercio electrónico). Una vez que el paquete llega al siguiente almacén o al concentrador del mensajero, se clasifica y transporta hasta llegar a la puerta del cliente. Por ejemplo, si se elige UPS como mensajero, la entrega en la primera milla consistirá en el producto siendo entregado desde el almacén del fabricante/minorista hasta el almacén/centro de cumplimiento de UPS. |
| Entrega en la última milla | La entrega en la última milla hace referencia al último paso del proceso de entrega cuando un paquete se traslada desde un concentrador de transporte (almacén, centro de distribución o centro de cumplimiento) hasta su destino final, que generalmente es un domicilio particular, una tienda minorista, una empresa o una taquilla de paquetes. Representa alrededor de la mitad del costo total involucrado en todo el proceso de entrega en la primera milla, la milla intermedia y la última milla, aunque puede variar de un envío a otro, según el producto, el modelo de negocio y factores similares. |
| Ruta lechera | Una ruta lechera (milk run) es un método de entrega utilizado para transportar cargas mixtas de varios proveedores a un cliente, aplicando principios de gestión ajustada a la logística. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un solo camión (o vehículo) visita a los proveedores para recoger las cargas destinadas a ese cliente. Este método de transporte recibe su nombre de la práctica de la industria láctea, donde una sola cisterna recogía la leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. Una ruta lechera puede ser una forma más eficiente de gestionar la logística, pero requiere una planificación adecuada. Si la ruta involucra productos de diferentes empresas, es necesario llegar a un acuerdo sobre el reparto de costos y otros aspectos del acuerdo de entrega cooperativo. Una vez que el grupo resuelve estos problemas, este método de entrega puede ahorrar tiempo y dinero a todos, al agrupar los costos y recursos operativos. |
| Consolidación multipaís | La Consolidación Multipaís (CMC) es una solución rentable que consolida la carga de diferentes países de origen para construir Cargas Completas en Contenedor (FCL, por sus siglas en inglés). La CMC es más adecuada para las empresas que importan pequeños volúmenes de mercancías de múltiples países, pero quieren aprovechar las tarifas de flete FCL más económicas. Además del costo, otras ventajas incluyen (i) la flexibilidad para elegir proveedores de una gama más amplia de países de origen sin preocuparse por la logística hasta el destino final desde cada origen, y (ii) la posibilidad de elegir los proveedores más adecuados de muchos países diferentes para las operaciones comerciales. El aumento de las opciones de abastecimiento mediante la CMC proporciona la flexibilidad necesaria en los mercados globales competitivos. |
| Comercio rápido | El comercio rápido (Q-commerce), también denominado quick commerce, es un tipo de comercio electrónico en el que se hace énfasis en las entregas rápidas, generalmente en menos de una hora. Las empresas que ofrecen servicios de comercio rápido pueden tener un modelo verticalmente integrado o pueden utilizar plataformas de entrega de terceros (logística externalizada). Sus ventajas incluyen (i) una propuesta de valor competitiva, (ii) el potencial de obtener mayores márgenes de ganancia, (iii) una mejor experiencia del cliente, (iv) disponibilidad garantizada de productos, (v) trazabilidad y (vi) escalabilidad. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que mueve mercancías desde los clientes de vuelta a los vendedores o fabricantes y puede implicar principios de economía circular (las 3R): reciclaje, reutilización (reconversión, reventa) y reducción o reparación. En este sentido, el comercio inverso (o Recommerce) es la venta de artículos de segunda propiedad a través de mercados o canales de distribución físicos o en línea a compradores que los reutilizan, reciclan o revenden. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Para construir una metodología de pronóstico robusta, las variables y factores identificados en el Paso 1 se prueban contra los datos históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación se considera parte de la fijación de precios, y el precio de venta promedio (ASP) varía a lo largo del período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y los análisis de los analistas se validan a través de una amplia red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




