
GCCフードサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
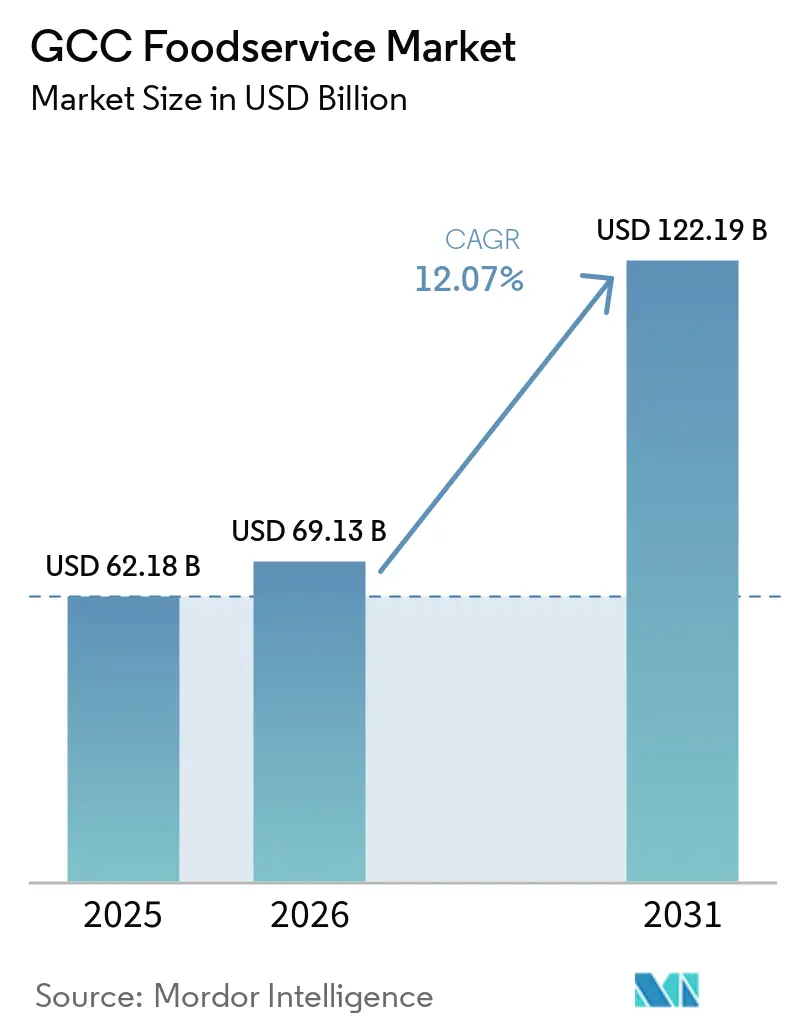
| 基準年の市場規模 (2025) | 62.18 十億米ドル |
| 市場規模 (2026) | 69.13 十億米ドル |
| 市場規模 (2031) | 122.19 十億米ドル |
| 成長率 (2026 - 2031) | 12.07 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCフードサービス市場分析
GCCフードサービス市場規模は2025年に622.18億米ドル(62.18 ビリオン 米ドル)と評価され、2026年の691.3 ビリオン 米ドルから2031年には1,221.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは12.07%となっています。主な成長要因としては、メガ観光拠点への多額の投資、デリバリー優先の消費者嗜好の台頭、サービス品質を向上させる労働力の自国民化政策が挙げられ、さまざまな業態にわたる収益機会を拡大しています。サウジアラビアは引き続き中心的な市場であり、ビジョン2030イニシアチブが複合用途開発に数千席のレストランシートを統合しています。同時に、クウェートの政策主導型多角化が新規店舗の開設を加速させています。クラウドキチンは、アグリゲーターがAIを活用してデリバリー専用プラットフォームへの注文を誘導し、初期費用の削減とターンアラウンドタイムの短縮を実現することで、注目を集めています。集中調達とリアルタイムのロイヤルティデータに支えられたチェーンオペレーターは独立系プレイヤーを上回る成果を上げていますが、高い賃料や輸入関連のコスト変動といった課題にも直面しています。モバイルオーダー、予測型在庫管理システム、ロボティクスを含むテクノロジーの導入は、任意から必須へと移行しており、効率的なブランドと対応の遅い採用者との間に明確な格差を生み出しています。
主要レポートのポイント
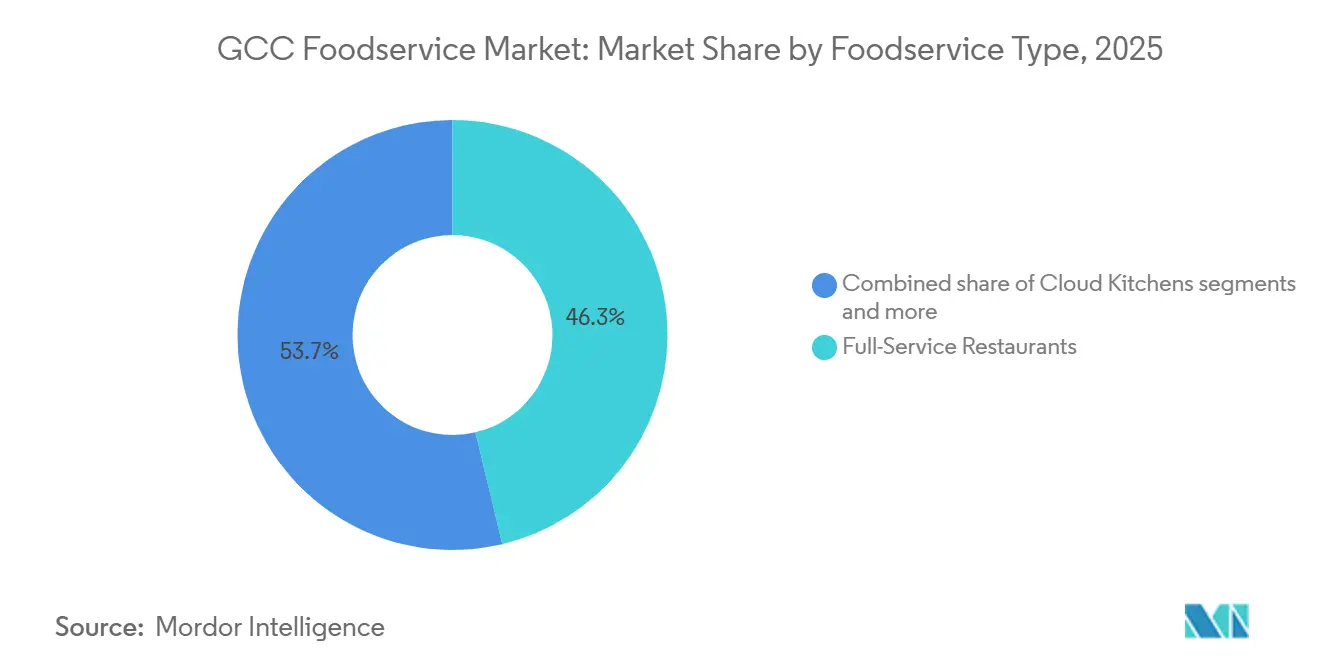
- フードサービスタイプ別では、フルサービスレストランが2025年に市場シェアの46.29%を占めてトップとなり、クラウドキッチンは2031年にかけて13.24%のCAGRで成長しています。
- アウトレット別では、独立系アウトレットが2025年の市場規模の58.73%を占め、チェーン形態は12.84%のCAGRで拡大しています。
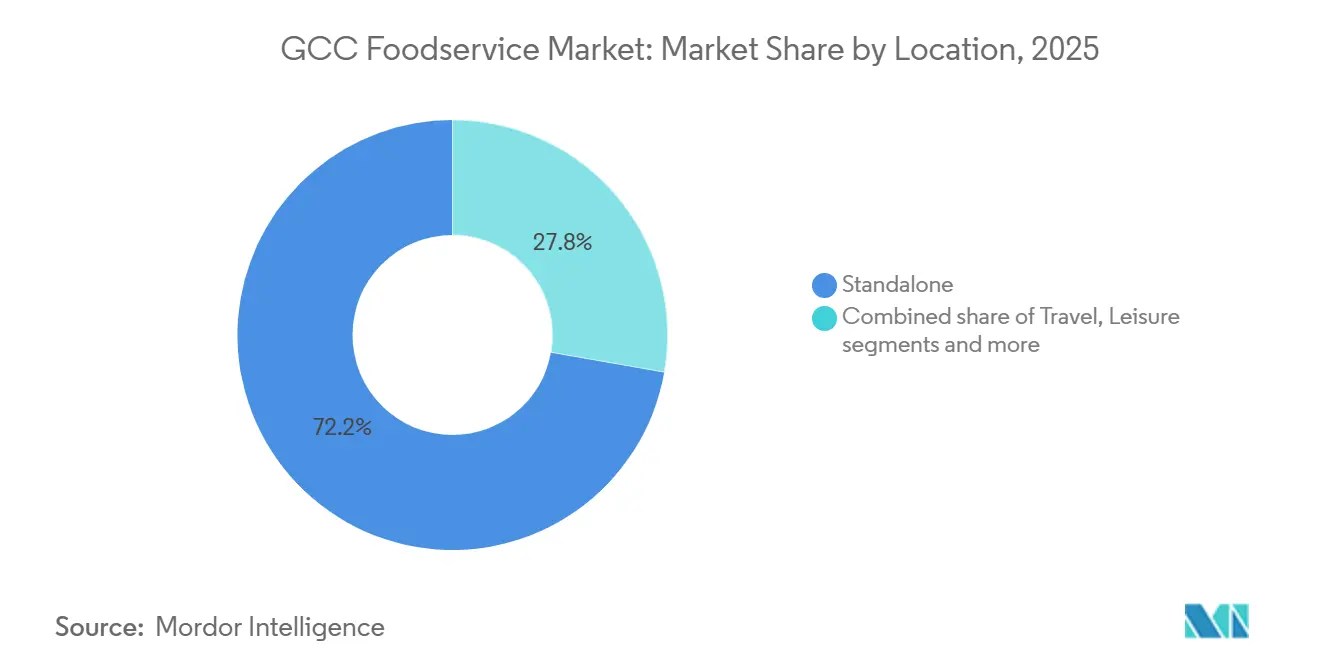
- ロケーション別では、スタンドアロン型ロケーションが2025年に収益シェアの72.24%を保持し、レジャー拠点型施設は2031年にかけて13.69%のCAGRで拡大ると予測されています。
- サービスタイプ別では、店内飲食の取引が2025年の支出の62.24%を占め、デリバリー注文が13.78%のCAGRで最も速く成長しています。
- 地域別では、サウジアラビアが2025年の地域売上の47.27%を占め、クウェートが2031年にかけて13.89%のCAGRで最も急速に成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クイックサービスチェーンの急速な拡大 | +2.1% | サウジアラビア、アラブ首長国連邦、クウェート | 中期(2〜4年) |
| メガイベントに関連する観光の増加(エキスポシティ、ビジョン2030) | +3.2% | サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| クラウドキッチン需要を牽引するEコマース統合 | +1.8% | 地域全体、特にアラブ首長国連邦およびサウジアラビアで最も強い | 短期(2年以内) |
| 健康・機能性メニューの成長 | +1.3% | アラブ首長国連邦、サウジアラビア、カタール | 中期(2〜4年) |
| 在庫削減のためのAI最適化需要予測 | +1.5% | 地域全体、アラブ首長国連邦での早期導入 | 短期(2年以内) |
| レストランにおけるデジタルトランスフォーメーションが市場を支援 | +1.9% | 地域全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クイックサービスチェーンの急速な拡大
クイックサービスレストラン(QSR)ネットワークは、フルサービス業態を上回るペースでライセンスを取得しながら、高トラフィックの回廊を急速に占拠しています。このトレンドは、集中資本を持つフランチャイジーに有利な競争的な土地争奪環境を生み出しています。KFCやピザハットを含む2,590店舗を運営するAmerica Restaurantsは、収益の44%が現在デリバリーから得られていると報告しています。これは、QSRが従来の店内飲食施設と比較して、オフプレミス需要により効果的に適応できることを示しています。サウジアラビアに350店舗以上を展開するKudu Co. for Food and Cateringは、Sushi Sushiとのパートナーシップを締結し、2035年までに40店舗を新規開設する予定です。このイニシアチブは、健康志向の消費者に対応するため、Kuduのコアであるバーガー・チキンメニューを超えた提供内容を拡大するものです。2024年、ドバイ市は1,200件の新規レストランライセンスを発行し、2023年から16件増加しました[1]。この成長は、需要の増加とQSRチェーンの市場参入を加速させる市の合理化された承認プロセスの両方を示しています。
メガイベントに関連する観光の増加(エキスポシティ、ビジョン2030)
政府系観光インフラは、複合用途の目的地に数千席のレストランシートを統合し、一時的な訪問者の流れを安定したフードサービス収益へと転換しています。2025年、ドバイは1,959万人の宿泊訪問者を記録し、2024年から5%増加しました[2]。2025年第1四半期、サウジアラビアは2024年同期比で国際訪問者支出が記録的な9.7%成長を経験しました[3]。ビジョン2030の一環として、サウジアラビアは2030年までに1億5,000万人の訪問者を誘致することを目指しており、NEOM、紅海プロジェクト、キディヤなどのメガプロジェクトがこれを支援しており、いずれも専用のホスピタリティ地区を含んでいます。定期的なエンターテインメントフェスティバルである2023〜24年のリヤドシーズンは多数の来場者を集め、SAR100億を超える経済効果を生み出し、フードサービスオペレーターは収益が30〜40%増加したと報告しています。旧エキスポ2020会場に位置する恒久的な地区であるエキスポシティドバイは、2031年までの拡張が計画されています。オマーンのビジョン2040戦略は観光収入を3倍にすることを目指しており、マスカットベイやヤイティなどのプロジェクトがリゾート拠点型フードサービスキャパシティを強化しています。
クラウドキッチン需要を牽引するEコマース統合
デリバリープラットフォームは仲介業者から主要な意思決定者へと移行し、データ共有協定を通じてメニューデザイン、価格戦略、キッチンロケーションに影響を与え、オペレーターとディストリビューターの境界を曖昧にしています。2025年、カタール公衆衛生省はクラウドキッチンのライセンスガイドラインを導入しました。独立した換気システムとリアルタイムの衛生検査を要求するこれらの規制は、コンプライアンスコストを増加させましたが、機関投資家にとっての業態の魅力も高めました。2025年半ばまでに、ドバイ市はすべてのクラウドキッチンを専用の「バーチャルレストラン」カテゴリーに登録することを義務付けました。このイニシアチブは食品安全違反の追跡を改善し、執行プロセスを簡素化します。2026年2月、クウェートはデリバリープラットフォーム規制を実施し、手数料率を15%に上限設定しました。この措置は小規模オペレーターを保護することを目的としており、アグリゲーターの利益率を低下させる可能性がある一方で、レストランの収益性を安定させることが期待されています。
健康・機能性メニューの成長
健康志向の消費者は、調達の透明性と栄養素表示をますます求めるようになっています。その結果、オペレーターはウェルネス志向の競合他社にシェアを奪われないよう、コアメニューアイテムを改良しています。植物性および機能性食材を特徴とするメニューが拡大しています。例えば、UAE拠点の複数のチェーンが、乳製品不使用・グルテンフリーオプションへの需要の高まりに応えてビーガンバーガーラインを導入しています。2024年、サウジアラビアの食品医薬品庁は栄養表示規制を更新し、すべてのチェーンレストランメニューにカロリー数の表示を義務付けました。この規制は国際的なベストプラクティスと一致しており、オペレーターが低カロリーの処方を採用することを促しています。GCCでスターバックス、シェイクシャック、P.F.チャンズなどのブランドを管理するAlshaya Groupは、2025年のサステナビリティレポートで、新メニューアイテムの30%に植物性タンパク質または低糖代替品が含まれるようになったと報告しています。さらに、カフェはコラーゲン配合スムージーやアダプトゲンティーなどの機能性飲料を提供しており、西洋市場で生まれたウェルネストレンドがGCCでローカライズされていることを反映しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアム小売ゾーンにおける高い不動産賃料 | -1.4% | アラブ首長国連邦(ドバイ、アブダビ)、カタール(ドーハ) | 短期(2年以内) |
| インフレ後の「自宅での食事」嗜好の高まり | -1.1% | 地域全体、特にサウジアラビアおよびアラブ首長国連邦で最も顕著 | 中期(2〜4年) |
| 労働力国産化割当の厳格化 | -1.6% | サウジアラビア、アラブ首長国連邦、クウェート | 中期(2〜4年) |
| 輸入依存型サプライチェーンの変動性 | -1.2% | 地域全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアム小売ゾーンにおける高い不動産賃料
ドバイ、リヤド、ドーハの不動産オーナーは高トラフィックの回廊で記録的な高賃料を確保しており、レストランのマージンに圧力をかけています。このトレンドはオペレーターに規模を縮小するか、目立たないセカンダリーロケーションへ移転することを余儀なくさせています。2024年、リヤドの主要商業ハブであるオラヤ地区のレストラン賃料は12%上昇し、ビジョン2030イニシアチブの一環として多国籍チェーンが一等地の店舗を競い合ったことが要因です。同様に、ワールドカップインフラに支えられたドーハのルサイル地区では、2024年に前年比20%という大幅な賃料上昇が見られました。この上昇により、多くの独立系オペレーターが市場から撤退するか、フードコートに統合することを余儀なくされました。適応するため、オペレーターはダイニングスペースを縮小し、デリバリー専用キッチン運営を拡大しています。例えば、Americana Restaurantsは収益の44%がオフプレミスチャネルから得られるようになったと報告しており、大規模なフロントオブハウスエリアの必要性が低下しています。さらに、一部のチェーンは固定賃料の代わりに収益シェアリース契約を交渉しており、ピークシーズン中の潜在的な利益を制限しながら、入居リスクを不動産オーナーに転嫁しています。
インフレ後の「自宅での食事」嗜好の高まり
ヘッドラインインフレは緩和されましたが、家計予算は依然として圧迫されています。その結果、消費者は外食の代わりに食料品の購入と自宅での食事準備にシフトしています。GCCのインフレ率は2023年に3〜5%でピークに達しましたが、2024年には2〜3%に緩和されました。しかし、食品価格指数は輸入依存と通貨変動により依然として高水準にあります。これらの課題に対処するため、カルフールやLuLu Hypermarketなどのスーパーマーケットチェーンは2024年にミールキットを導入しました。これらのキットはレストランの食事より40〜50%低い価格で、事前に計量された食材とレシピカードが含まれており、消費者がレストランスタイルの料理を自宅で再現できるようにしています。クイックサービスレストランも適応しており、2024年にHerfy Food Servicesはサンドイッチ、フライドポテト、ドリンクをセットにした「SAR15ミールディール」を発売し、価格に敏感な顧客をターゲットにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フードサービスタイプ別:
クラウドキッチンがオフプレミス経済を再構築2025年、フルサービスレストランは、顧客体験を戦略的に向上させることで市場の46.29%を占めました。魅力的な雰囲気、充実したエンターテインメントオプション、複数コースのメニュー提供を組み合わせることで、客単価の向上を実現しました。カフェ・バーのハイブリッド業態は、社交的な集まりとコワーキングの両方のニーズに対応するポジショニングを確立しており、モバイルオーダーがスターバックスの取引の60%以上を占めるようになり、デジタルの利便性への依存度の高まりを示しています。Americanaなどのクイックサービス大手は、デリバリーサービスへの需要増加を活用しており、デリバリーは現在、全体のネットワーク売上に大きく貢献しています。
クラウドキッチンは急速に注目を集めており、13.24%という印象的なCAGRを記録しています。TalabatによるAI駆動の注文管理システムの導入と、ドバイによる専用ライセンスカテゴリーの新設により、市場参入障壁が大幅に低下し、投資家の信頼が高まっています。カタールでは、換気・検査規制の施行により運営基準が正式化され、機関投資家にとってより魅力的な市場となっています。さらに、オペレーターは店内飲食の売上に悪影響を与えることなく追加収益を生み出すために、バーチャルブランドを立ち上げています。このアプローチは、従来のフードービス形態の境界線を効果的に曖昧にし、成長のための新たな機会を創出しています。



アウトレット別:
チェーンオペレーターが規模とデータを活用2025年、独立系店舗はパーソナライズされたメニューを提供し、地域コミュニティ内で強いロイヤルティを育む能力を主な要因として58.73%の収益シェアを達成しました。しかし、これらの施設は大手と比較して仕入れコストが10〜15%高く、統合されたデリバリーテクノロジーへのアクセスが頻繁に欠如しているという重大な課題に直面しています。Monsha'atはデジタルアップグレードを促進するための助成金を提供していますが、労働割当コンプライアンスの遵守プロセスは多くの独立系オペレーターにとって依然として大きな障壁となっています。
チェーンアウトレットは12.84%のCAGRで大幅な収益成長を経験しています。これらのチェーンは規模の経済から恩恵を受け、集中調達、一貫した従業員研修プログラム、戦略的意思決定を促進するアナリティクスの活用が可能です。Alamar FoodsによるFive Guysの買収は、より高い客単価を持つプレミアムファストカジュアルダイニング体験への需要の増加を示しています。さらに、グローバルマスターフランチャイジーは数百店舗にわたって植物性・低糖製品ラインを急速に試験展開しており、メニューイノベーションのペースと進化する消費者嗜好への適応を大幅に加速させています。
ロケーション別:
レジャー目的地が体験型支出を獲得2025年、路面レストランや郊外アウトレットを含むスタンドアロンロケーションが市場シェアの72.24%を占めました。住宅地や通勤回廊にサービスを提供するこれらの施設は、モール拠点型や空港拠点型の施設と比較して低い賃料を享受しています。このコスト優位性により、競争力のある価格設定とより広いダイニングエリアの提供が可能です。さらに、スタンドアロン業態はオペレーターに高い柔軟性を与えており、不動産オーナーの同意や共用エリアの制限なしに営業時間の延長、外観の変更、ドライブスルーレーンの追加が可能です。ショッピングモール内の小売拠点型アウトレットは安定した来客数と長い営業時間の恩恵を受けますが、プレミアム賃料とモール管理による自律性の低下という課題に直面しています。ビジネス旅行者と観光客の両方に対応するホテルやリゾート内のレストランは、ルームサービスの割増料金やイベントケータリングを通じて収益を高めることが多いです。一方、空港や鉄道駅のコンセッションは最も高い賃料を要求しますが、最も高い顧客スループットを享受しており、旅行者は利便性のために20〜30%のプレミアムを頻繁に支払います。
テーマパークやエンターテインメント地区を含むレジャー拠点型アウトレットは、このセグメントで最も急速な拡大を見せており、2026年から2031年にかけて13.69%のCAGRで成長しています。これらの施設は、料理体験とエンターテインメントを融合させた目的地型ダイニングスポットへと進化しています。このトレンドの証左として、リヤド近郊に広がる366平方キロメートルのエンターテインメントプロジェクトであるキディヤは、完成時に300以上のレストランとカフェを擁し、国内外の観光客に対応する予定です。さらに、レジャー拠点型業態は高い支出を享受しており、テーマパークやウォーターフロント施設の来場者は、スタンドアロンや小売スポットの来場者と比較して1回の訪問で25〜35%多く支出する傾向があり、これは滞在時間の長さと近隣のダイニングオプションの少なさに起因しています。

サービスタイプ別:
デリバリープラットフォームが食事の利便性を再定義2025年において、イートイン(店内飲食)サービスは市場シェアの62.24%を占めており、体験型ダイニングの根強い人気を示しています。雰囲気、社交的なインタラクション、マルチセンサリーな体験といった要素がプレミアム価格設定を正当化しています。デリバリー専業の競合他社との差別化を図るため、オペレーターはインテリアデザイン、ライブエンターテインメント、シェフ主導のメニューに多大な投資を行い、自宅では再現できない独自のダイニング体験を創出しています。一方、ウォークインピックアップやドライブスルー注文を含むテイクアウトサービスは、特にキッチンのスループットを効率的に最適化し待ち時間を短縮するクイックサービスチェーンにとって、安定した収益源であり続けています。
デリバリーサービスは急速な成長を遂げており、2026年から2031年にかけてCAGR 13.78%が予測され、最も成長の速いセグメントとなっています。2025年第2四半期の総商品取扱高(GMV)が24.39億米ドル(前年同期比32%増)を記録したタラバートなどのプラットフォームがこの成長を牽引しています。これらのプラットフォームはAI主導の需要予測とダイナミックプライシングを活用してキッチン稼働率を向上させ、廃棄物を削減しています。この取り組みにより、デリバリー時間と人件費が削減されています。インフレ後の環境において、家計は利便性を優先しており、消費者は交通費や駐車費用を節約するためにレストランでの食事をデリバリー注文に置き換えるケースが増加しています。この変化がデリバリーチャネルの構造的成長を加速させています。
地域分析
サウジアラビアフードサービス市場
2025年、サウジアラビアはGCCのフードサービス収益の47.27%を占め、複合用途開発に数千席のレストランを組み込んだビジョン2030のメガプロジェクトによって支えられた。2023〜24年のリヤドシーズンは、定期開催のエンターテインメントフェスティバルであり、2,200万人の来場者を集め、SAR 100 ビリオン(2.67 ビリオン 米ドル)を超える経済的インパクトをもたらした。この期間、フードサービス事業者は30〜40%の収益増加を報告した。2025年までにホスピタリティ職をサウジ国民で充足することを義務付けるサウジ化(サウジゼーション)の規定は、人件費の上昇をもたらしている。しかし、これらの規定はサービス品質の向上と従業員離職率の低下にも寄与している。コンプライアンス要件を満たすため、事業者は職業訓練センターへの投資を進めている。
クウェートフードサービス市場
クウェートは人口規模が小さいにもかかわらず、2026年から2031年にかけてCAGR 13.89%という最高成長率を達成すると予測されいる。この成長は、国家ビジョン2035の多角化推進と、家計が裁量的支出の15〜20%をフードサービスに充てるという強固な外食文化によって牽引されている。ブビヤン島に計画されている860 ビリオン 米ドル規模のメガプロジェクト「シルクシティ」は、国内外の観光客を対象とした500店舗以上のレストランおよびカフェを擁する見込みである。2026年2月、クウェートはデリバリープラットフォームに関する規制を導入し、手数料率の上限を15%に設定した。この措置はアグリゲーターのマージンを圧迫する可能性があるものの、レストランの収益性向上とメニューの革新促進が期待されている。人口の98%以上が都市部に居住するクウェートは、コンパクトな地理的条件と高い都市化率により、多くの場合25分以内という迅速なデリバリーを実現している。この物流上の優位性により、クラウドキッチンは注文頻度を高めることが可能となっている。
GCCフードサービス市場
アラブ首長国連邦、カタール、バーレーン、オマーンは、地域のフードサービス収益において合計で相当なシェアを占めている。各国は、観光インフラ、規制の枠組み、および人口動態の特性によって形成された独自の成長パターンを示している。旧エキスポ2020会場跡地に開発された恒久的な地区であるエキスポシティドバイは、2031年までに面積を18万平方メートルに拡張するため、AED 100 ビリオン(2.72 ビリオン 米ドル)を投じる計画である。この拡張により、年間推定2,500万人の来場者にサービスを提供するリテールおよびダイニングのハブが整備される。カタールはワールドカップのレガシーを活用し、安定した観光客数を維持している。ドーハメトロの延伸により、ダイニングエリアへのアクセスが改善され、自家用車への依存度が低下した。オマーンのビジョン2040戦略は観光収益の3倍化を目標としており、ムスカットベイやイティなどのプロジェクトによって支えられている。これらの開発はフードサービスの収容能力を高め、欧州およびアジアからの長距離旅行者を対象としている。しかし、規制の調和は依然として不完全である。GCC各国は独自の食品安全基準、ライセンス料、および労働割当を施行しており、チェーンの地域展開を複雑にし、コンプライアンスコストを増大させている。
競争環境
市場集中度
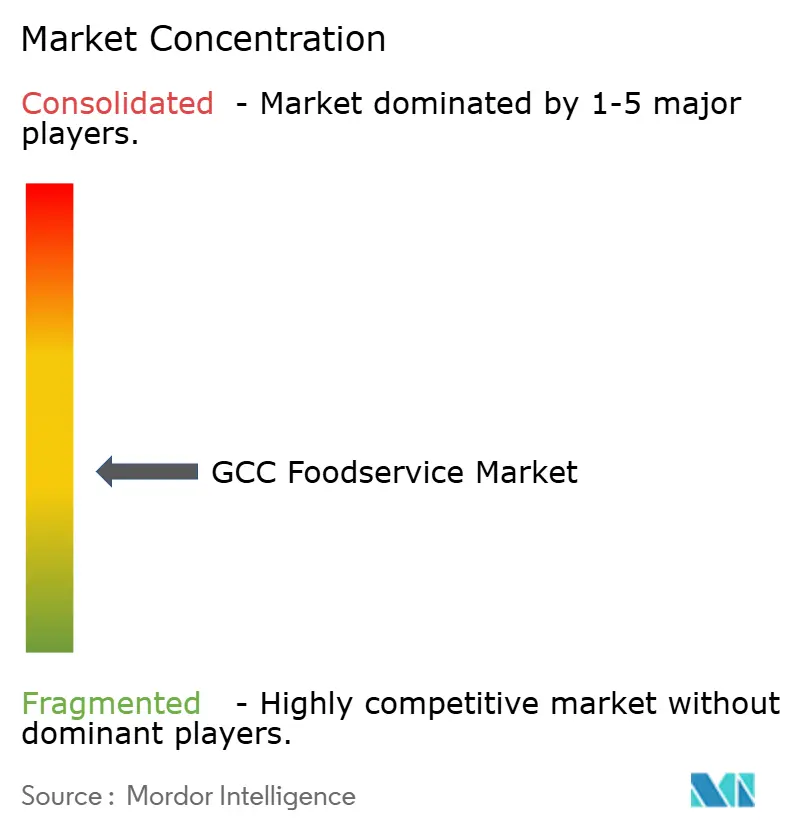
GCCフードサービスセクターは断片化が進んでおり、独立系レストラン、地域チェーン、新興のクラウドキッチンブランドが市場に確立するための重要な機会を提供しています。これらのプレーヤーは、ローカライズされたメニュー、ニッチな料理、超ローカルなデリバリーモデルを活用して市場での差別化を図っています。ヘルシーなファストカジュアル形態、植物性食品コンセプト、現在は十分に代表されていないエスニック料理など、提供内容に顕著なギャップが存在します。この需要に対応するため、UAE拠点の複数のチェーンが2024年にビーガンバーガーラインを導入しました。これは、乳製品不使用・グルテンフリーオプションへの消費者要求が20〜25%増加したという報告に応えたものであり、地域全体での食の嗜好の変化を反映しています。市場で事業を展開する主要プレーヤーには、ALBAIK Food Systems Company SA、Americana Restaurants International PLC、MH Alshaya Co. WLL、Riyadh International Catering Corporation、Herfy Food Service Companyどが含まれます。
テクノロジーの導入は、市場リーダーを決定する重要な要因となっています。AI駆動の需要予測、ダイナミックプライシング戦略、統合ロイヤルティプログラムなどの高度なツールを活用するオペレーターは、従来の手動プロセスに依存する競合他社と比較して、ユニットエコノミクスが12〜15%高くなっています。例えば、Talabatは2025年にマーチャントダッシュボードに機械学習モデルを統合し、レストランが時間ごとの注文量を正確に予測できるようにしました。この機能により、企業は調理スケジュールを最適化し、食品廃棄物と残業労働コストを大幅に削減することができました。同様に、Kudu Company for Food and Cateringは2024年に独自のモバイルアプリケーションを立ち上げ、ロイヤルティポイント、事前注文オプション、リアルタイムデリバリー追跡などの機能を組み合わせました。このイノベーションにより、リピート顧客の頻度が25%増加し、テクノロジー主導の顧客エンゲージメントの影響を示しました。
クラウドキッチンアグリゲーターは、セクターにおける主要な破壊的在として台頭しています。これらのオペレーターは単一の施設から複数のバーチャルブランドを管理し、最小限の資本投資で新しいコンセプトをテストし、リアルタイムの販売データに基づいて迅速に適応することができます。規制遵守もビジネスにとって戦略的優位性となっています。例えば、ドバイ市当局が2025年半ばまでにすべてのクラウドキッチンを専用の「バーチャルレストラン」カテゴリーに登録することを義務付けたことで、新規参入者の参入障壁が高まると予想されています。しかし、この規制はクラウドキッチン形態を正当化し、機関投資家にとってより魅力的なものにしています。さらに、労働力の国民化クォータが自動化技術の導入を加速させています。2024年には、UAE拠点の複数のクイックサービスレストラン(QSR)店舗がセルフサービスキオスクとロボットキッチンアシスタントを導入し、フロントラインの労働力への依存を減らしながら、注文精度と業務効率を向上させました。
GCCフードサービス業界リーダー
-
ALBAIK Food Systems Company SA
-
Americana Restaurants International PLC
-
MH Alshaya Co. WLL
-
Riyadh International Catering Corporation
-
Herfy Food Service Company
- 注:主要企業の掲載順は順位を示すものではありません。
GCC フードサービス市場 このレポートでカバーされる企業
- Al Tazaj Fakeih
- Alamar Foods Co.
- ALBAIK Food Systems Co. SA
- Americana Restaurants International PLC
- Galadari Ice Cream Co. Ltd LLC
- Herfy Food Service Co.
- Kudu Co. for Food and Catering
- LuLu Group International
- MH Alshaya Co. WLL
- Nando's Group Holdings Ltd
- Riyadh International Catering Corp.
- Shahia Food Ltd Co.
- The Sultan Center
- McDonald's GCC
- Subway Arabia
- Starbucks MENA (Alshaya)
- Krispy Kreme GCC
- Five Guys Middle East
- Papa John's GCC
- Caribou Coffee GCC
最近の産業開発事情 GCC フードサービス市場
- 2025年9月:終日ダイニングチェーンのBrunch and Cakeがパームジュメイラモールに6店舗目をオープンしました。レベル01に位置する206平方メートルのレストランは、ブランチ料理、終日ダイニングオプション、クロワッサン、クッキー、ケーキなどの焼きたてペストリーを含むブランドの定番メニューを提供しています。
- 2025年7月:Little Caesarsがアラブ首長国連邦に初のレストランをオープンし、ペパロニ、ベジタブル、チーズなどの大型クラシックピザを提供しています。ドバイのオープニングはLittle Caesarsの国際展開における重要な一歩を表しています。
- 2025年6月:Papa John'sがアラブ首長国連邦でクロワッサンピザを導入し、薄くてバター風味のクロワッサンスタイルの生地ベースを特徴としています。新製品は従来のピザトッピングとペストリーのようなクラスト食感を組み合わせています。
- 2025年4月:Pret A Mangerがリヤドのオラヤタワーズにサウジアラビア初の店舗をオープンしました。このイニシアチブは、湾岸協力会議(GCC)地域全体にわたるブランドの広範な拡大戦略における重要なマイルストーンを示しています。
GCCフードサービス市場レポートの範囲
GCCフードサービス市場は、フードサービスタイプ、アウトレット、ロケーション、地域によってセグメント化されています。フードサービスタイプ別では、市場はカフェ・バー、クラウドキッチン、フルサービスレストラン、クイックサービスレストランにセグメント化されています。アウトレット別では、市場はチェーンと独立系にセグメント化されています。ロケーション別では、市場はレジャー、宿泊、小売、スタンドアロン、旅行にセグメント化されています。サービスタイプ別では、市場は店内飲食、テイクアウト、デリバリーにセグメント化されています。地域別では、市場はアラブ首長国連邦、バーレーン、サウジアラビア、クウェート、オマーン、カタールにセグメント化されています。各セグメントの市場予測は金額(USD)で提供されます。
セグメンテーション概要
| カフェ・バー | 料理別 | バー・パブ |
| カフェ | ||
| ジュース・スムージー・デザートバー | ||
| スペシャリストコーヒー・ティーショップ | ||
| クラウドキッチン | ||
| フルサービスレストラン | 料理別 | アジア料理 |
| ヨーロッパ料理 | ||
| ラテンアメリカ料理 | ||
| 中東料理 | ||
| 北米料理 | ||
| その他のフルサービスレストラン料理 | ||
| クイックサービスレストラン | 料理別 | ベーカリー |
| バーガー | ||
| アイスクリーム | ||
| 肉料理 | ||
| ピザ | ||
| その他のクイックサービスレストラン料理 |
| チェーンアウトレット |
| 独立系アウトレット |
| レジャー |
| 宿泊 |
| 小売 |
| スタンドアロン |
| 旅行 |
| 店内飲食 |
| テイクアウト |
| デリバリー |
| アラブ首長国連邦 |
| バーレーン |
| サウジアラビア |
| クウェート |
| オマーン |
| カタール |
| フードサービスタイプ別 | カフェ・バー | 料理別 | バー・パブ |
| カフェ | |||
| ジュース・スムージー・デザートバー | |||
| スペシャリストコーヒー・ティーショップ | |||
| クラウドキッチン | |||
| フルサービスレストラン | 料理別 | アジア料理 | |
| ヨーロッパ料理 | |||
| ラテンアメリカ料理 | |||
| 中東料理 | |||
| 北米料理 | |||
| その他のフルサービスレストラン料理 | |||
| クイックサービスレストラン | 料理別 | ベーカリー | |
| バーガー | |||
| アイスクリーム | |||
| 肉料理 | |||
| ピザ | |||
| その他のクイックサービスレストラン料理 | |||
| アウトレット別 | チェーンアウトレット | ||
| 独立系アウトレット | |||
| ロケーション別 | レジャー | ||
| 宿泊 | |||
| 小売 | |||
| スタンドアロン | |||
| 旅行 | |||
| サービスタイプ別 | 店内飲食 | ||
| テイクアウト | |||
| デリバリー | |||
| 地域別 | アラブ首長国連邦 | ||
| バーレーン | |||
| サウジアラビア | |||
| クウェート | |||
| オマーン | |||
| カタール | |||
市場の定義
- フルサービスレストラン - 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事を提供されるフードサービス施設。
- クイックサービスレストラン - 顧客に利便性、スピード、低価格の食事を提供するフードサービス施設。顧客は通常セルフサービスで自分の食事をテーブルまで運ぶ。
- カフェ・バー - アルコール飲料を提供するライセンスを持つバー・パブ、軽食と飲み物を提供するカフェ、スペシャリティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一種。
- クラウドキッチン - 店内飲食なしでデリバリーまたはテイクアウト専用の食品調理を目的として商業キッチンを利用するフードサービスビジネス。
| キーワード | 定義#テイギ# |
|---|---|
| ビンナガ | 大西洋、太平洋、インド洋、地中海で世界的に知られる6つの異なる系群に見られる最も小さなマグロ種の一つ。 |
| アンガスビーフ | スコットランド原産の特定の牛の品種から得られる牛肉。「認定アンガスビーフ」の品質マークを受けるには米国アンガス協会の認証が必要。 |
| アジア料理 | 中国、インド、韓国、日本、ベンガル、東南アジアなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| 平均注文金額 | フードサービス施設で顧客が行ったすべての注文の平均金額。 |
| ベーコン | 豚の背中または脇腹から取れる塩漬けまたは燻製の肉。 |
| バー・パブ | 施設内でのアルコール飲料の提供ライセンスを持つ飲酒施設。 |
| ブラックアンガス | 角のない黒毛の牛の品種から得られる牛肉。 |
| BRC | 英国小売協会 |
| バーガー | スライスされたパンロールまたはバンロールの中に1枚以上の調理済み牛肉パティを挟んだサンドイッチ。 |
| カフェ | 各種飲み物(主にコーヒー)と軽食を提供するフードサービス施設。 |
| カフェ・バー | アルコール飲料を提供するライセンスを持つバー・パブ、軽食と飲み物を提供するカフェ、スペシャリティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一種。 |
| カプチーノ | 伝統的にダブルエスプレッソ、スチームミルク、スチームミルクフォームを等量で調製するイタリアのコーヒー飲料。 |
| CFIA | カナダ食品検査庁 |
| チェーンアウトレット | ブランドを共有し、複数の場所で営業し、中央管理と標準化されたビジネス慣行を持つフードサービス施設。 |
| チキンテンダー | 鶏の小胸筋から調製された鶏肉。 |
| クラウドキッチン | 店内飲食なしでデリバリーまたはテイクアウト専用の食品調理を目的として商業キッチンを利用するフードサービスビジネス。 |
| カクテル | 単一のスピリッツまたは複数のスピリッツの組み合わせに、ジュース、フレーバーシロップ、トニックウォーター、シュラブ、ビターズなどの他の材料を混ぜたアルコール混合飲料。 |
| 枝豆 | 熟す前または硬くなる前に収穫した大豆をさやごと調理した日本料理。 |
| EFSA | 欧州食品安全機関 |
| ERS | 米国農務省経済調査局 |
| エスプレッソ | ショットで提供されるコーヒーの濃縮形態。 |
| ヨーロッパ料理 | イタリア、フランス、ドイツ、イギリス、オランダ、デンマークなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| FDA | 食品医薬品局 |
| フィレミニョン | テンダーロインの細い端から取れる肉の切り身。 |
| フランクステーキ | 牛の後四半部の前方に位置するフランクから取れる牛肉ステーキの切り身。 |
| フードサービス | 家庭外で食事を準備するビジネス、機関、企業を含む食品業界の一部。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの業態を含む。 |
| フランクフルト | フランクフルターまたはヴュルストヒェンとも呼ばれ、オーストリアとドイツで人気の高度に味付けされた燻製ソーセージの一種。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| フルサービスレストラン | 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事を提供されるフードサービス施設。 |
| ゴーストキッチン | クラウドキッチンを指す。 |
| GLA | 総賃貸可能面積 |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリー。 |
| 穀物肥育牛肉 | 大豆、トウモロコシ、その他の添加物を補った飼料で育てられた牛から得られる牛肉。穀物肥育牛には抗生物質や成長ホルモンが投与されることもある。 |
| 牧草肥育牛肉 | 牧草のみを飼料として育てられた牛から得られる牛肉。 |
| ハム | 豚の脚から取れる豚肉。 |
| ホレカ | ホテル、レストラン、カフェ |
| 独立系アウトレット | 単一の店舗で営業するか、3店舗以下の小規模チェーンとして構成されるフードサービス施設。 |
| ジュース | 果物や野菜に含まれる天然液体を抽出または搾汁して作られた飲み物。 |
| ラテンアメリカ料理 | メキシコ、ブラジル、アルゼンチン、コロンビアなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| カフェラテ | 1〜2ショットのエスプレッソ、スチームミルク、薄いフォームミルクの層で構成されるミルクベースのコーヒー。 |
| レジャー | スポーツアリーナ、動物園、映画館、博物館などのレクリエーションビジネスの一部として提供されるフードサービス。 |
| 宿泊 | ホテル、モーテル、ゲストハウス、別荘などでのフードサービス提供。 |
| マキアート | 少量のミルク(通常はフォーム状)を加えたエスプレッソコーヒー飲料。 |
| 肉料理 | フライドチキン、ステーキ、リブなど、肉が主要食材である料理を含む。 |
| 中東料理 | アラビア、レバノン、イラン、イスラエルなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| モクテル | ノンアルコールの混合飲料。 |
| モルタデッラ | 少なくとも15%の豚脂肪の小さな立方体を含む、細かく刻んだまたは挽いた加熱処理済み豚肉で作られた大型のイタリアンソーセージまたはランチョンミート。 |
| 北米料理 | アメリカ、カナダ、カリブ海などの文化の料理を提供するレストランのフルサービス提供を含む。 |
| パストラミ | 高度に味付けされた燻製牛肉で、通常薄切りで提供される。 |
| PDO | 原産地名称保護:特定の食品の特別な特性が産地に関連していることを公式規則によって認められた地理的地域または特定エリアの名称。 |
| ペパロニ | 硬化肉から作られたアメリカ産のスパイシーなサラミの一種。 |
| ピザ | 通常、平らにしたパン生地にトマトとチーズを含む風味豊かな混合物を広げ、しばしば他のトッピングを加えて焼いた料理。 |
| プライマルカット | と体の主要な部位を指す。 |
| クイックサービスレストラン | 顧客に利便性、スピード、低価格の食事を提供するフードサービス施設。顧客は通常セルフサービスで自分の食事をテーブルまで運ぶ。 |
| 小売 | 他のビジネスも営業しているモール、ショッピングコンプレックス、商業用不動産ビル内のフードサービスアウトレット。 |
| サラミ | 発酵・乾燥熟成肉で作られた硬化ソーセージ。 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種。一般的に不健康とされる。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた肉製品で、生、燻製、または漬け込みの状態で、通常ケーシングに詰められる。 |
| ホタテ | 二枚貝の軟体動物で、リブ状の殻を持つ食用の貝。 |
| セイタン | 小麦グルテンから作られた植物性肉代替品。 |
| セルフサービスキオスク | 顧客がキオスクで自分の注文を行い支払いを行うセルフオーダー型販売時点管理(POS)システムで、完全に非接触でスムーズなサービスを実現する。 |
| スムージー | すべての材料を容器に入れて果肉を除かずに一緒に処理して作る飲料。 |
| スペシャリティコーヒー・ティーショップ | 各種ティーまたはコーヒーのみを提供するフードサービス施設。 |
| スタンドアロン | 他のビジネスに接続されていない独立したインフラ設備を持つレストラン。 |
| 寿司 | 通常砂糖と塩を加えた酢飯に、生魚などのシーフードや野菜などさまざまな食材を合わせた日本料理。 |
| 旅行 | 機内食、長距離列車での食事、クルーズ船でのフードサービスなどのフードサービス提供。 |
| バーチャルキッチン | クラウドキッチンを指す。 |
| 和牛 | 高度な霜降り肉で知られる黒毛または赤毛の日本の牛の4つの品種のいずれかから得られる牛肉。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行います。インフレは平均注文金額に考慮され、各国の予測インフレ率に従って予測されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




