
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
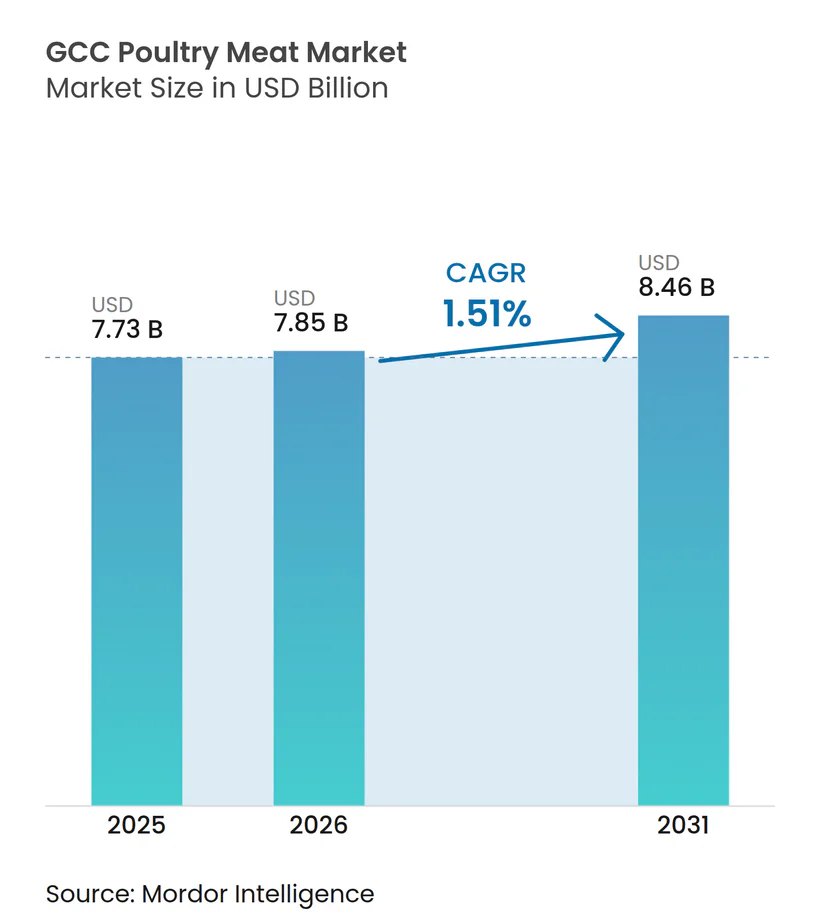
| 基準年の市場規模 (2025) | 7.73 十億米ドル |
| 市場規模 (2026) | 7.85 十億米ドル |
| 市場規模 (2031) | 8.46 十億米ドル |
| 成長率 (2026 - 2031) | 1.51 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC家禽肉市場分析
GCC家禽肉市場の規模は、2025年の77億3,000万米ドルから2026年には78億5,000万米ドルへと拡大し、2031年には84億6,000万米ドルに達する見込みで、2026年〜2031年の年平均成長率(CAGR)は1.51%と予測されています。サウジアラビアは2025年の金額シェアで61.05%を占め、2024年上半期の生産量55万8,000メートルトンおよび2030年までに自給率90%を達成するという国家目標に支えられ、需要の中核を担っています。冷凍形態が依然として店頭の主流を占めていますが、加工品(ナゲット、ソーセージ、マリネカット)は、GSO 2055-2に基づくハラール・トレーサビリティがブランドプレミアムを押し上げ、クイックサービスレストランチェーンが湾岸全域に拡大するなかで、最も成長の速いカテゴリーになると予測されています。業務用チャネルが現在も購買の大部分を占めていますが、電子商取引のコールドチェーンが成熟し、スーパーマーケットが地方都市に近代的な冷蔵設備を整備するにつれ、小売用チャネルのシェアが拡大しています。多国籍加工業者は大規模なグリーンフィールド工場で対応しており、競争が激化するとともに、より高付加価値の利便性重視の最小管理単位(SKU)への構造的転換が加速しています。
主要レポートのポイント
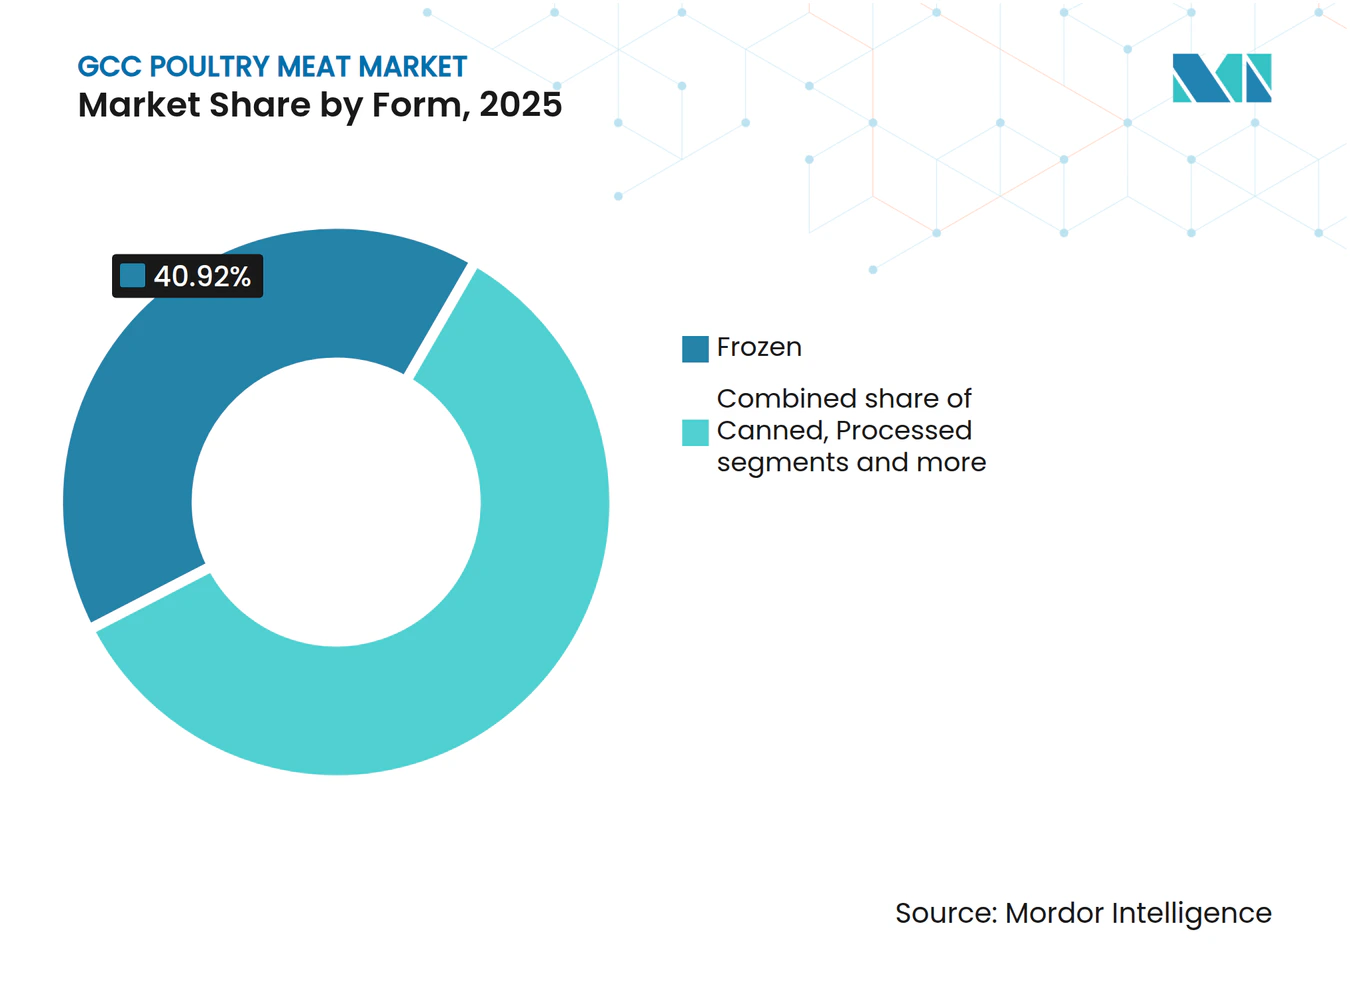
- 形態別では、冷凍家禽が2025年のGCC家禽肉市場において40.92%の市場シェアを占め首位となっており、加工家禽は2031年にかけて年平均成長率(CAGR)1.79%で拡大する見込みです。
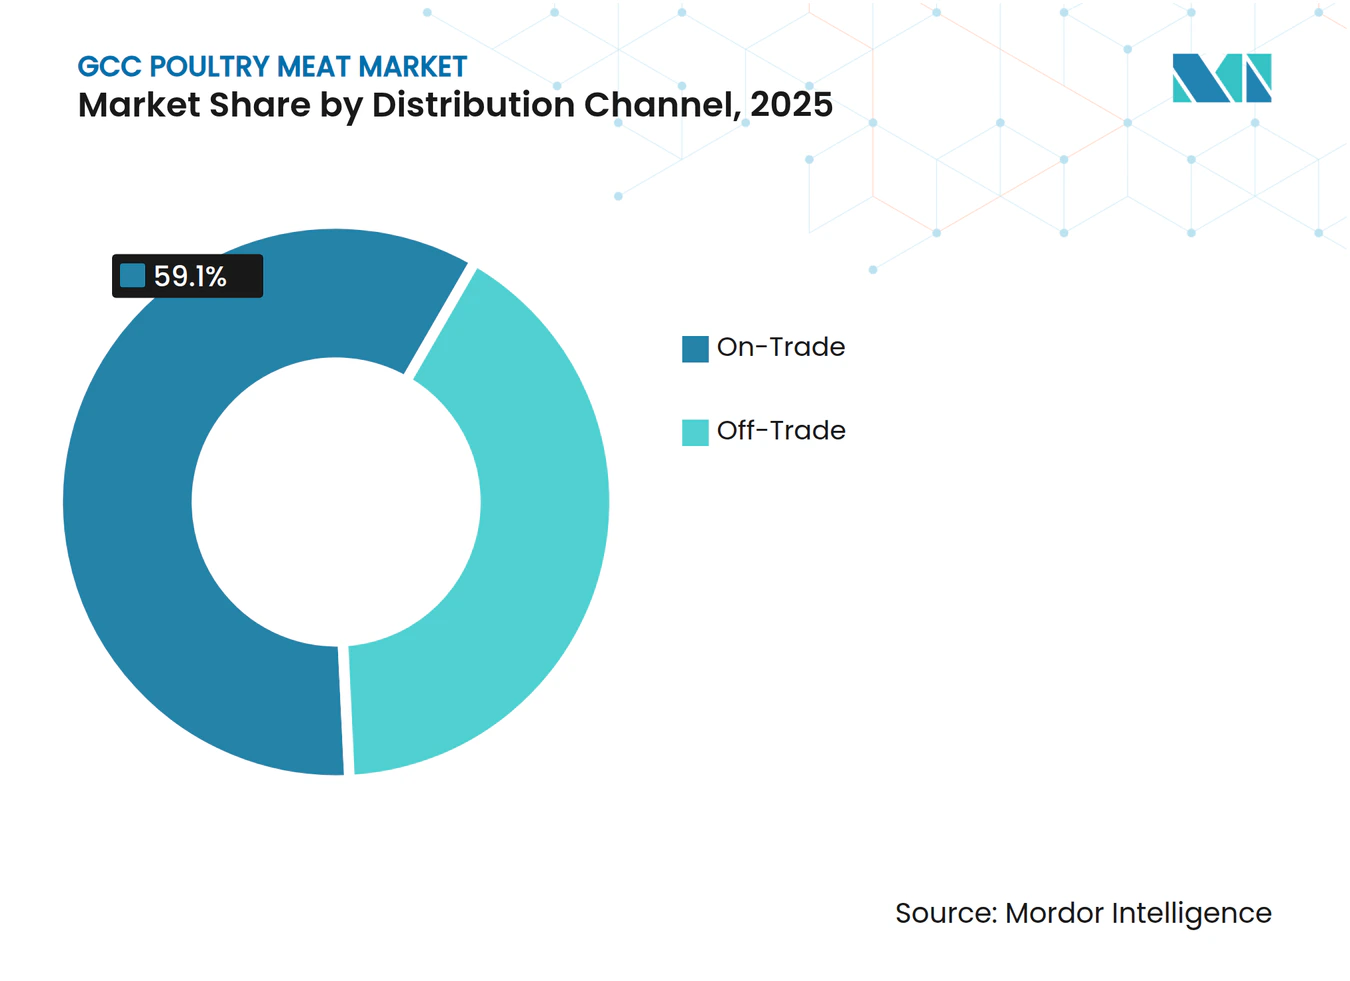
- 流通チャネル別では、業務用チャネルが2025年のGCC家禽肉市場シェアの59.10%を占め、小売用販売は2031年にかけて年平均成長率(CAGR)1.67%で成長すると予測されています。
- 地域別では、サウジアラビアが2025年のGCC家禽肉市場シェアの61.05%を占め、2031年にかけて年平均成長率(CAGR)1.64%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一人当たり家禽消費量の急速な増加 | +0.3% | サウジアラビア、アラブ首長国連邦、カタール(中核);クウェート、オマーン、バーレーンへの波及 | 中期(2〜4年) |
| 加工品・付加価値製品・利便性製品の人気拡大 | +0.2% | サウジアラビア、アラブ首長国連邦(主要);カタール、クウェート(新興) | 長期(4年以上) |
| 付加価値家禽需要を牽引するクイックサービスレストランおよびフードデリバリープラットフォームの急速な成長 | +0.2% | アラブ首長国連邦、サウジアラビア(都市部);カタール、クウェート(二次市場) | 短期(2年以内) |
| 近代的小売および電子商取引コールドチェーンの拡大 | +0.15% | アラブ首長国連邦、サウジアラビア(成熟市場);オマーン、バーレーン(発展途上) | 中期(2〜4年) |
| 管理環境型垂直ブロイラー農場の導入 | +0.1% | アラブ首長国連邦、サウジアラビア(パイロット展開);カタール(計画中) | 長期(4年以上) |
| プレミアムブランド浸透を促進する義務的ハラール・トレーサビリティ基準 | +0.15% | GCC全域(GSO基準);サウジアラビア、アラブ首長国連邦(施行優先) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
一人当たり家禽消費量の急速な増加
サウジアラビアにおける一人当たり家禽消費量は2024年に年間47キログラムに達し、2022年の43キログラムから増加しました。これは、同期間に赤肉価格が12%上昇するなか、手頃な動物性タンパク質への複合的なシフトを反映しています(米国農務省海外農業局[1]による)。アラブ首長国連邦は2024年に一人当たり52キログラムを記録しており、これはコストおよび料理の多様性の観点からラム肉よりも鶏肉を好む在外居住者人口によって牽引されています(米国農務省海外農業局による)。カタールは2022年までに家禽の自給率98%を達成し、小売価格の安定を実現したことで、一人当たり消費量が49キログラムに増加し、輸入価格ショックから消費者を保護しました(カタール政府広報局による)。GCC人口の年間1.8%成長という人口動態の追い風と若年層の増加が数量需要を増幅させていますが、消費量が成熟市場で観察される飽和閾値に近づくにつれ、成長率は緩やかになっています。サウジアラビアのビジョン2030が掲げる食品加工の現地化率85%という目標は、より高い1キログラム当たりの収益をもたらす付加価値カットへの投資を誘導しており、安定した数量成長を効果的に収益化しています。
管理環境型垂直ブロイラー農場の導入
管理環境型垂直農場は、土地不足と気候変動リスクへのヘッジ手段として台頭しています。サウジアラビアのNEOMプロジェクトは2025年に垂直型家禽施設のパイロット計画を発表し、1サイクルあたり5万羽を目標に、自動給餌、気候制御、廃棄物エネルギー化システムを導入することで、従来型農場と比較して水使用量を60%削減するとしています。アラブ首長国連邦のアブダビ農業食品安全局は2024年に12のパイロット農場に対して飼料コストを補助し、投入費用を15%削減して小規模でも損益分岐点を達成できるようにしました。Tanmiah Foodの1日50万羽処理能力には蒸発冷却を備えた半密閉施設が含まれており、パイロットの経済性が実証されれば垂直統合を拡大できる体制を整えています。資本集約度は依然として高く、垂直農場は10万羽ユニット当たり800万〜1,200万米ドルを要するのに対し、開放型農場は300万〜500万米ドルであり、採用は資本力のある企業または政府支援の事業体に限られています(米国農務省海外農業局による)。長期的な影響はエネルギーコストの推移と持続可能なタンパク質生産に対する規制上のインセンティブにかかっています。
プレミアムブランド浸透を促進する義務的ハラール・トレーサビリティ基準
2024年以降GCC諸国全体で施行されているGSO 2055-2は、ハラール家禽の端から端までのトレーサビリティを義務付けており、湾岸標準化機構の規定に従い、と畜方法、コールドチェーンの管理記録、および認定機関による認証の文書化を求めています[2]。サウジアラビアのSASOは抜き打ち監査によってコンプライアンスを執行しており、不適合の積荷は港湾で拒否されます。これにより、サウジアラビア標準・計量・品質機構の規定に従い、2024〜2025年にブロックチェーン対応のトレーサビリティプラットフォームに投資したAlmaraiやTanmiah Foodなどのプレミアムブランドのシェアが向上しました。アラブ首長国連邦のアラブ首長国連邦標準化・計量局はUAE.S 2055-2を採用し、GSO基準に準拠するとともに、アラブ首長国連邦国際認定センターなどの機関によるハラール認証を義務付けています。BRFが2025年4月に発表した1億6,000万米ドルのジェッダ工場にはハラール認証インフラが含まれており、監査可能なサプライチェーンを求めるクイックサービスレストランの契約を獲得できる体制を整えています。認証能力を持たない小規模生産者は近代的小売からの取り扱い除外に直面しており、上位ブランドへの市場シェア集中が加速しています。
加工品・付加価値製品・利便性製品の人気拡大
加工家禽(ナゲット、ソーセージ、マリネテンダー、デリミート)は2031年にかけて年平均成長率(CAGR)1.79%で拡大し、生鮮・冷凍のコモディティ形態を上回る成長を示すでしょう。Tanmiah Foodが2026年1月に発売した冷凍パン粉付き製品ライン(ストリップ、フィレ、バーガー、野菜入りPLUSライン)は、生の食材調理よりも利便性を優先する共働き世帯の需要に合致した利便性重視のSKUへの戦略的転換を示しています。Al Kabeerは2023年に7億1,400万サウジアラビアリヤル(1億9,000万米ドル)の売上高を報告し、前年比7%成長を達成しており、冷凍家禽製品を含む300以上のSKUをGCC全域の2万店舗で販売しています。同社は2024年にZingチキンストリップとプレミアムフィレを導入し、ハラール認証と延長された賞味期限を活用してカルフールおよびルルのハイパーマーケットで棚スペースを確保しました。規制の影響も顕著であり、GSO 2055-2は農場から小売までのトレーサビリティを義務付けており、ブロックチェーン対応サプライチェーンに投資した加工業者のブランド信頼性を高め、プレミアム価格設定を可能にしています(湾岸標準化機構による)。デジタルインフラを持たない小規模生産者はマージン圧縮に直面しており、垂直統合プレーヤーへの集約が加速しています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生産者マージンを圧迫する世界的な飼料コモディティ価格の変動 | -0.25% | GCC全域(輸入依存);サウジアラビア、アラブ首長国連邦(最大生産国) | 短期(2年以内) |
| 冷凍家禽の着地価格を押し上げる高エネルギーコスト | -0.15% | サウジアラビア、アラブ首長国連邦、クウェート(高電力料金);オマーン、バーレーン(中程度) | 中期(2〜4年) |
| 植物性鶏肉代替品への消費者の実験的関心の高まり | -0.1% | アラブ首長国連邦、カタール(在外居住者主導);サウジアラビア(新興都市層) | 長期(4年以上) |
| 小規模農場のレバレッジを制限するESG連動型融資条件の厳格化 | -0.05% | アラブ首長国連邦、サウジアラビア(金融ハブでの執行);カタール、クウェートへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生産者マージンを圧迫する世界的な飼料コモディティ価格の変動
飼料は家禽生産コストの60〜70%を占めており、米国農務省経済調査局によると、米国農務省はトウモロコシを2025〜2026年に1ブッシェル当たり4.60米ドル、大豆ミールを1ショートトン当たり350米ドルと予測しており、2023年のそれぞれ4.20米ドルおよび320米ドルから上昇しています。GCCの生産者は飼料穀物の85%を輸入しており、マージンは為替変動と運賃の変動リスクにさらされています。サウジアラビアのブロイラー生産者は、小売価格の上昇を上回る飼料コストの増加により、2024年に8〜12%のマージン圧縮を報告しました(米国農務省海外農業局による)。アラブ首長国連邦のアブダビ農業食品安全局は12のパイロット農場に対してコストの15%をカバーする飼料補助金で対応しましたが、財政上の制約から広範な補助金展開は不透明なままです。国連食糧農業機関の穀物食料価格指数は2024年に平均120.3ポイントを記録し、黒海からの輸出混乱と南米の干ばつに牽引されて2023年比6%上昇しました[3]。先物ヘッジ能力を持たない小規模農場は深刻な圧力に直面しており、短期的な変動を吸収できる垂直統合グループへの撤退または集約が加速しています。
冷凍家禽の着地価格を押し上げる高エネルギーコスト
冷蔵・コールドチェーン物流は冷凍家禽の流通コストの25〜30%を占めており、サウジアラビアの2024年電力料金改革により産業用料金が12%引き上げられ、冷凍形態の着地価格が5〜7%上昇しました(サウジアラビア電力公社[4]による)。アラブ首長国連邦のドバイ電力水道局は2024年に商業用料金を1キロワット時当たり0.38アラブ首長国連邦ディルハムに維持しましたが、再生可能エネルギー義務により2030年までにクリーンエネルギー調達比率30%が求められており、冷蔵倉庫事業者の資本コストが上昇する可能性があります。クウェートの食品加工業者向け補助電力(1キロワット時当たり0.02クウェートディナール)はコスト上の優位性をもたらしていますが、インフラの不備によりコールドチェーンのリーチはクウェート市外に限られています。Al Ghurair FoodsのKEZADへの10億アラブ首長国連邦ディルハム投資には太陽光発電による冷蔵倉庫が含まれており、エネルギーコストを22%削減し、冷凍SKUの競争力ある価格設定を可能にしました。生鮮と冷凍形態のエネルギーコスト格差は拡大しており、コールドチェーンインフラが脆弱な市場ではチルド家禽が有利となり、高料金地域からの冷凍輸出は不利な状況に置かれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
加工セグメントがイノベーションを牽引冷凍家禽は2025年に40.92%の市場シェアを占め、確立された流通ネットワークと価格競争力を反映していますが、加工形態(ナゲット、ソーセージ、マリネカット、デリミート、ミートボール)は2031年にかけて年平均成長率(CAGR)1.79%で最も速い拡大を示すでしょう。Tanmiah Foodが2026年1月に発売した冷凍パン粉付き製品ライン(ストリップ、フィレ、バーガー、野菜入りPLUSライン)は、生の食材調理よりも利便性を優先する共働き世帯をターゲットにしています。JBSの5,000万米ドルのジェッダ・ナゲット工場は2024年11月に稼働し、クイックサービスレストランチェーンに供給するとともにクウェート、オマーン、アラブ首長国連邦に輸出し、コモディティカットに対して15〜20%のマージンプレミアムを獲得しています。生鮮・チルド家禽は青空市場や伝統的小売で優位を保っていますが、GSO 2055-2のトレーサビリティ義務がコンプライアンスコストを引き上げ、ブランドなし供給業者よりもブランド加工業者が有利になっています。缶詰家禽はニッチな位置づけにとどまり、緊急備蓄調達と常温保存形態を求める在外居住者需要に集中しています。
BRFが2025年4月に発表した1億6,000万米ドルのジェッダ工場は、2026年半ばまでに年間4万トンを目標としており、付加価値形態への戦略的転換を裏付けています。同施設はクイックサービスレストランおよび近代的小売チャネル向けにマリネカットと調理済みSKUを生産する予定です。Al Kabeerの2024年売上高7億1,400万サウジアラビアリヤル(1億9,000万米ドル)は前年比7%成長を達成し、GCC全域の2万店舗で流通する冷凍加工品によって牽引されており、ZingチキンストリップとプレミアムフィレなどのNEW製品が投入されました。加工セグメントの成長は、GCC世帯の急速な都市化を反映しており、現在は共働き世帯が増加し、生の食材を使った食事準備に費やす時間が減少し、マリネ済み・パン粉付き形態への需要が高まっています。生鮮家禽はコールドチェーンの設備投資と短い賞味期限によるマージン圧力に直面しており、冷凍形態は価格で競争しているものの、加工セグメントの成長を牽引する利便性プレミアムを欠いています。



流通チャネル別:
小売用チャネルの加速業務用チャネル(レストラン、ホテル、ケータリング、クイックサービスレストラン)は2025年に59.10%の市場シェアを占め、機関購買力と大口注文の経済性を反映していますが、電子商取引のコールドチェーンインフラが成熟しスーパーマーケットの浸透が深まるにつれ、小売用チャネルは2031年にかけて年平均成長率(CAGR)1.67%で加速しています。カルフールとルルのアンカーハイパーマーケットが冷凍・チルド家禽で優位を保っていますが、オンライン食料品の浸透率は年々上昇し、伝統的小売のリードを侵食しています。Majid Al Futtaimは2025年に200店舗のカルフールにIoT対応コールドチェーン監視を導入し、廃棄ロスを18%削減して冷凍家禽の当日配送を実現しました。サウジアラビアとアラブ首長国連邦のコンビニエンスストアはチルド家禽のSKUを拡充し、衝動買いとラストマイルの近接性をターゲットにしていますが、冷蔵能力の限界が品揃えの深さを制約しています。
Almaraiは2025年に小売市場の過半数シェアを獲得し、年間2億6,300万羽の処理実績に支えられ、農場から棚までの垂直統合を通じて小売市場シェアの約35%を占めています。同社の流通ネットワークはGCC全域の5万5,000の小売拠点をカバーし、迅速なSKU回転と廃棄ロスの最小化を実現しています。オンラインチャネルは、スーパーマーケットと提携して冷凍・チルド家禽のフルフィルメントを行うTalabatやDeliverooなどのフードデリバリープラットフォームに牽引されて成長が見込まれています。Al Ghurair FoodsのKEZADへの10億アラブ首長国連邦ディルハム投資は2024年に完了し、電子商取引のラストマイル配送向けに設計された自動化冷蔵倉庫を備えた年間1万メートルトンの能力を追加しました。業務用チャネルはクイックサービスレストランの拡大(国際フランチャイズのGCC店舗数は2022年から2025年にかけて2倍に増加)から恩恵を受けていますが、小売用チャネルの成長は電子商取引浸透率の上昇と業務用形態との利便性格差を縮小するハイパーマーケットのコールドチェーン強化によって構造的に有利な立場にあります。

地域分析
サウジアラビア 鶏肉市場
サウジアラビアは2025年に61.05%の市場シェアを持ち首位に立っており、国内生産の強化と継続的な前年比拡大に支えられ、2031年までCAGR 1.64%で成長すると予測されている。食品加工の現地化率85%を目標とするビジョン2030アジェンダは、同セクター全体で約70 ビリオン 米ドルの投資を触媒した。主要プレーヤーは急速に規模を拡大しており、Almaraiは2028年までに生産能力を倍増させることを約束し、ジェッダにあるBRFの1.60 ビリオン 米ドル施設は2026年半ばまでに年間40,000トンを追加する見込みである。並行して、Baladyはプレミアムハラール認証製品を現代的な小売向けに拡大・流通させることに重点を置き、生産・流通の拡大に向けて5年間で14 ビリオン サウジアラビアリヤル(3.04 ビリオン 米ドル)の投資を発表した。2024年に47キログラムに達した一人当たり消費量は、2022年の43キログラムと比較して増加しており、人口増加と赤身肉からの緩やかな移行を反映している。しかし、特にトウモロコシおよび大豆ミール価格の上昇による飼料コストの変動は、米国農務省農業海外サービスによると、効果的なヘッジ手段を持たない中小規模の生産者に引き続き圧力をかけている。
アラブ首長国連邦 鶏肉市場
アラブ首長国連邦は地域内で第2位にランクされており、2045年まで農業・食料インフラ開発を優先するアブダビの国家食料安全保障戦略2051に支えられている。Al Ghurair FoodsによるKEZADへの10 ビリオン アブ首長国連邦ディルハムの投資は2024年に完了し、年間10,000メトリックトンの生産能力を追加するとともに、電子商取引フルフィルメントを支援するソーラー発電式冷蔵保管および自動配送システムを導入した。市場の統合も加速しており、2024年7月にGhitha HoldingがArabian Farmsを6.53 ビリオン 米ドルで買収したことがその証拠であり、これにより年間2億7,000万個の卵と870万羽の鳥がポートフォリオに加わった。UAEの一人当たり消費量はGCC内で最も高い水準にあり、大規模な在外居住者人口と広範なハイパーマーケットの普及が牽引している。一方、カタールは2022年に家禽の自給率98%を達成し、2030年までの完全自給を目指しており、小売価格の安定化と消費成長の支援に貢献している。クウェート、オマーン、バーレーンは引き続き輸入に依存しているが、クウェートは食品加工業者向けに1キロワット時あたり0.02クウェートディナールの補助電力の恩恵を受けており、一方でコールドチェーンインフラの制約がオマーンにおけるマスカット以外での冷凍製品の普及を妨げている。
GCC 鶏肉市場
地域レベルで、GCCの食料安全保障イニシアチブは輸入依存の低減と気候変動への耐性強化に向けてますます連携が進んでいる。統一GCC食料安全保障戦略は、垂直農業パイロットプロジェクトやブロックチェーンベースのトレーサビリティシステムを含む食品技術投資に38 ビリオン 米ドルを割り当てた。サウジアラビアのNEOMプロジェクトは2025年に垂直型家禽施設のパイロット計画を発表し、自動給餌および廃棄物エネルギー化統合により水使用量を60%削減しながら、1生産サイクルあたり50,000羽を処理できるよう設計されている。UAEでは、アブダビ農業食料安全局が2024年に12のパイロット農場の飼料コストを補助し、投入費用を15%削減して中小規模事業者の事業継続性を向上させた。こうした取り組みにもかかわらず、ハラール認証基準の相違やコールドチェーンの相互運用性の課題により、GCC域内の家禽取引が総量の10%未満にとどまっているため、地域統合は依然として限定的である。JBSのジェッダ工場がすでにクウェート、オマーン、UAEへ輸出しているような施設が存在する一方で、関税の調和化とGSO 2055-2トレーサビリティ基準の相互承認が進めば、陸揚げコストを推定8〜12%削減し、国境を越えた効率性を向上させる可能性がある。
競争環境
市場集中度
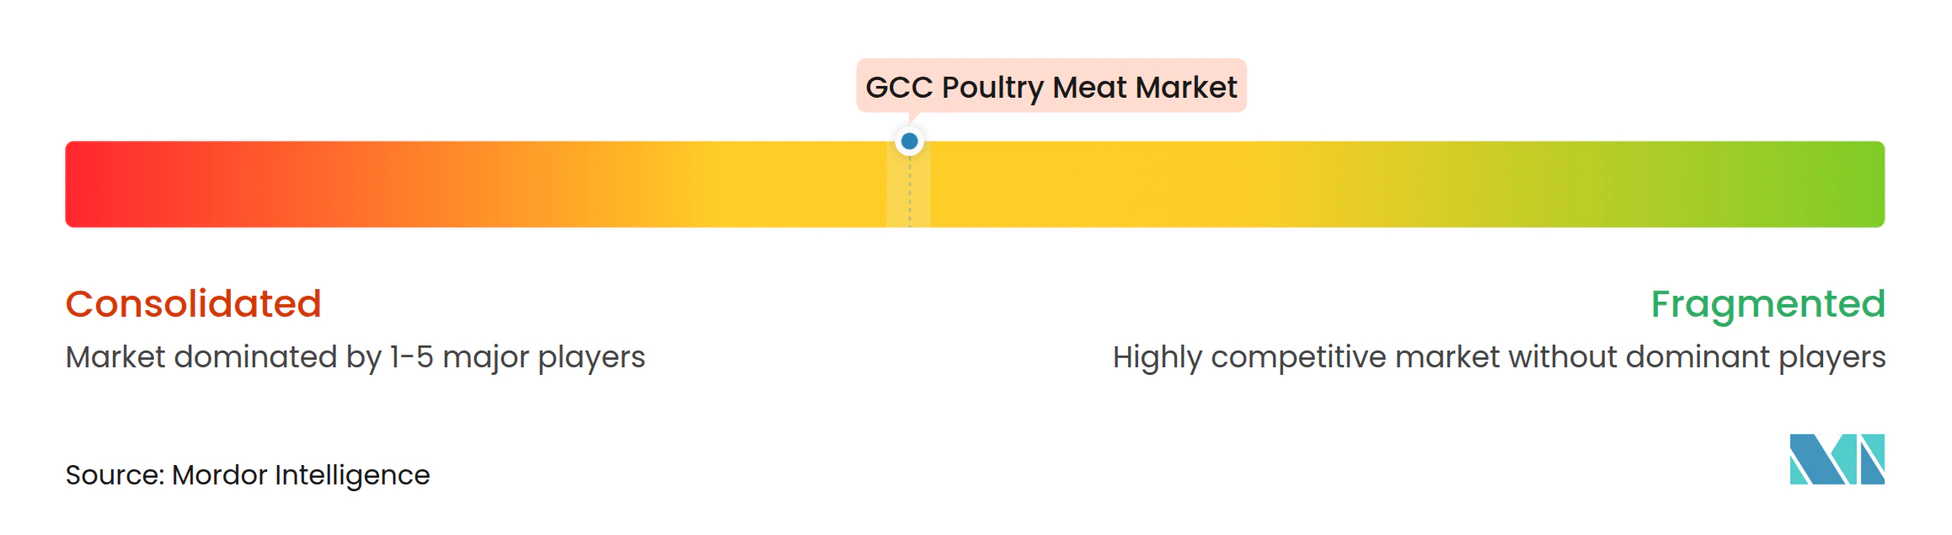
GCC家禽肉市場は依然として中程度の集中度を維持しており、上位5社が相当なシェアを保有していますが、国際参入企業が加工・冷凍セグメントをますます細分化しています。BRFは1億6,000万米ドルのジェッダ施設と、2025年1月に3億1,620万サウジアラビアリヤル(8,430万米ドル)でAddoha Poultryの26%株式を取得したことにより、完全に監査可能なハラールサプライチェーンを求めるクイックサービスレストランの需要に対応できる体制を強化しました。同様に、JBSは2026年1月にサウジアラビアでの能力を2倍にする8,500万米ドルの投資を発表し、2024年11月にはクウェート、オマーン、アラブ首長国連邦に供給するジェッダの5,000万米ドルのナゲット工場を稼働させました。これらの投資は、通常15〜20%のマージンプレミアムをもたらす付加価値家禽形態への明確なシフトを裏付けています。
地域における競争差別化は、垂直統合によってますます牽引されており、その典型がAlmaraiです。同社は2024年に2億6,300万羽を処理し、5万5,000の小売拠点のネットワークを運営し、農場から棚までの厳格な管理を通じて小売市場シェアの約35%を占めています。成長機会は、電子商取引プラットフォームやクイックサービスレストランアグリゲーター向けに特化した加工家禽において最も強く現れています。Tanmiah Foodが2026年1月に導入した冷凍パン粉付きポートフォリオ(ストリップ、フィレ、バーガー、野菜強化製品)は、共働き世帯とフードデリバリーチャネルに向けた的を絞った取り組みを反映しており、カルフールやルルなどの主要ハイパーマーケットチェーンでの棚確保を実現しています。
技術採用が重要な推進力となっており、Majid Al FuttaimはIoTベースのコールドチェーン監視を2025年に200店舗のカルフールに導入し、廃棄率を18%削減して冷凍の当日配送を支援しています。同時に、GSO 2055-2ハラール・トレーサビリティ基準へのコンプライアンスが運営コストを引き上げるなか、小規模生産者はブロックチェーンシステムへのアクセス制限と資本集約型の垂直農場モデルによるマージン侵食という増大する圧力に直面しています。ESG連動型融資要件も競争環境を再形成しており、アブダビ開発基金などの機関が500万米ドルを超える農業融資に対して炭素開示を義務付け、小規模プレーヤーのレバレッジ条件を厳格化し、資本力のある企業に買収機会を創出しています。
GCC家禽肉産業のリーダー企業
-
Al-Watania Poultry
-
BRF S.A.
-
Tanmiah Food Company
-
The Savola Group
-
Almarai Company
- 注:主要企業の掲載順は順位を示すものではありません。
GCC 鶏肉市場 このレポートでカバーされる企業
- Al-Watania Poultry
- Almarai Food Company
- BRF S.A.
- Emirates National Food LLC
- JBS S.A.
- Tanmiah Food Company
- The Savola Group
- Al Munajem Foods
- Fakieh Poultry Farms
- Sunbulah Group
- Radwa Food Production Co.
- Entaj Poultry
- Golden Chicken Farm Factory Co.
- Qatar Meat Production Co.
- A Saffa Foods
- Al Kabeer Group
- Widam Food Company
- Americana Group
- Osool Poultry Company
- Al Rawdah (Emirates Modern Poultry)
- Al Ain Farms
- Al-Ghurair Foods
- Addoha Poultry
最近の産業開発事情 GCC 鶏肉市場
- 2025年9月:Tanmiah Foodはサウジアラビアに新しい家禽工場と飼料工場を開設しました。同社は、この家禽工場が大型鳥専用に設計された処理ラインを備えた国内初の施設であると主張しています。
- 2025年7月:ブラジルの著名な食肉加工業者であるBRFは、サウジアラビアで初のチルドチキン製品ラインを導入しました。このイニシアチブは、王国への輸出依存を低減し、この重要な市場での国内供給を増加させることでサウジアラビアでのプレゼンスを強化するBRFの戦略的取り組みを示しています。
- 2024年12月:A'Saffa Foods SAOGはブロイラーチキンの生産を刷新し、年間生産量を4,800万羽から6,000万羽へと大幅に増加させることを目標としています。
- 2024年7月:ブラジルの多国籍企業JBSはジェッダに新工場を開設しました。ジェッダに新設されたJBSのチキンナゲット施設は、サウジアラビアにおける同社の生産能力を4倍に引き上げました。同社はすでに地域内に加工工場と複数の流通センターを運営しています。
GCC家禽肉市場レポートの調査範囲
本レポートは、形態、流通チャネル、国別に区分されたGCC家禽肉市場の包括的な分析を提供しています。形態別では、市場は生鮮・チルド、冷凍、缶詰、加工家禽肉に分類されています。加工家禽セグメントは、ナゲット、デリミート、ソーセージ、テンダー、マリネ製品、ミートボール、その他の加工形態を含む主要製品タイプにわたってさらに分析されており、地域全体での利便性重視の付加価値家禽製品への需要の高まりを反映しています。流通チャネルに基づき、市場は業務用と小売用に分類されています。業務用セグメントは外食産業施設における家禽肉消費を捉えており、小売用セグメントにはスーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンラインチャネル、その他の小売形態が含まれています。地理的には、本レポートはバーレーン、クウェート、オマーン、カタール、サウジアラビア、アラブ首長国連邦を含む主要GCC諸国をカバーしています。本レポートは、GCC家禽肉市場の全セグメントについて金額(米ドル)および数量(トン)の両面で過去データと予測推計を提示するとともに、地域全体の市場成長に影響を与える市場ドライバー、課題、新興トレンド、競争環境に関するインサイトを提供しています。
セグメンテーション概要
形態別
| 生鮮・チルド | |
| 冷凍 | |
| 缶詰 | |
| 加工品 | ナゲット |
| デリミート | |
| ソーセージ | |
| テンダー・マリネ | |
| ミートボール | |
| その他 |
流通チャネル別
| 業務用 | |
| 小売用 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンラインチャネル | |
| その他 |
国別
| バーレーン |
| クウェート |
| オマーン |
| カタール |
| サウジアラビア |
| アラブ首長国連邦 |
| 形態別 | 生鮮・チルド | |
| 冷凍 | ||
| 缶詰 | ||
| 加工品 | ナゲット | |
| デリミート | ||
| ソーセージ | ||
| テンダー・マリネ | ||
| ミートボール | ||
| その他 | ||
| 流通チャネル別 | 業務用 | |
| 小売用 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| オンラインチャネル | ||
| その他 | ||
| 国別 | バーレーン | |
| クウェート | ||
| オマーン | ||
| カタール | ||
| サウジアラビア | ||
| アラブ首長国連邦 | ||
市場の定義
- 食肉 - 食肉とは、食用に供される動物の肉またはその他の可食部位と定義されます。食肉産業の最終用途は人間の消費のみです。食肉は一般的に家庭での調理・消費のために小売店で購入されます。本調査対象市場では、未調理の食肉のみを対象としています。これは「加工品」形態に含まれるさまざまな形態で加工される場合があります。その他の食肉購入は、外食産業施設(レストラン、ホテル、ケータリングなど)での食肉消費を通じて行われます。
- その他の食肉 - その他の食肉セグメントには、ラクダ、馬、ウサギなどの食肉が含まれます。これらはそれほど一般的に消費される食肉の種類ではありませんが、世界の特定の地域では存在感を持っています。赤肉の一部であるにもかかわらず、市場をより深く理解するためにこれらの食肉タイプを別途考慮しています。
- 家禽肉 - 家禽肉は白肉とも呼ばれ、人間の消費のために商業的または家庭的に飼育された鳥類から得られます。これには鶏、七面鳥、アヒル、ガチョウが含まれます。
- 赤肉 - 赤肉は生の状態では赤色、調理後は濃い色を呈するのが一般的です。牛肉、ラム肉、豚肉、ヤギ肉、仔牛肉、マトンなど、哺乳類から得られるすべての食肉が含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| A5 | これは牛肉の日本の格付けシステムです。「A」は枝肉の歩留まりが最高であることを意味し、数値評価は牛肉の霜降り、肉の色と光沢、きめと色、光沢、脂肪の質に関連しています。A5は和牛牛肉が獲得できる最高の評価です。 |
| と畜場 | と畜場の別名であり、人間の消費を目的とした動物のと畜に使用される、またはそれに関連する施設を指します。 |
| 急性肝膵臓壊死症(AHPND) | エビに影響を与える疾病であり、多くの場合、養殖池への放流後30〜35日以内に100%に達する高い死亡率を特徴とします。 |
| アフリカ豚熱(ASF) | アスファルウイルス科のファミリーに属する二本鎖DNAウイルスによって引き起こされる、豚の高度に伝染性のウイルス性疾患です。 |
| ビンナガマグロ | 大西洋、太平洋、インド洋、および地中海で世界的に知られる6つの異なる系群に見られるマグロの中で最も小さい種の一つです。 |
| アンガス牛肉 | スコットランド原産の特定の牛の品種から得られる牛肉です。「認定アンガス牛肉」の品質マークを受けるには、アメリカアンガス協会からの認証が必要です。 |
| ベーコン | 豚の背中または脇腹から得られる塩漬けまたは燻製の食肉です。 |
| ブラックアンガス | 角のない黒毛の牛の品種から得られる牛肉です。 |
| ボローニャ | 肉から作られたイタリアの燻製ソーセージで、通常は大型で豚肉、牛肉、または仔牛肉から作られます。 |
| 牛海綿状脳症(BSE) | プリオンと呼ばれる異常な伝達性因子による感染から生じる牛の進行性神経疾患です。 |
| ブラートヴルスト | 豚肉、牛肉、または仔牛肉から作られるドイツのソーセージの一種です。 |
| BRC | 英国小売協会 |
| ブリスケット | 牛肉または仔牛肉の胸部または下胸部から切り取られた食肉の部位です。牛ブリスケットは9つの牛肉プライマルカットの一つです。 |
| ブロイラー | 食肉生産のために特別に繁殖・飼育された鶏(ガルス・ドメスティクス)を指します。 |
| ブッシェル | 穀物と豆類の計量単位です。1ブッシェル=27.216キログラム |
| 枝肉 | 食肉業者が肉を切り取る食肉動物の処理済み胴体を指します。 |
| CFIA | カナダ食品検査庁 |
| チキンテンダー | 鶏の小胸筋から調製された鶏肉を指します。 |
| チャックステーキ | 牛の肩部分の大きな肉の部位であるチャックプライマルの一部である牛肉のカットを指します。 |
| コーンドビーフ | 塩水で漬けて茹でた牛ブリスケットで、通常は冷たい状態で提供されます。 |
| CWT | ハンドレッドウェイトとも呼ばれ、食肉の量を定義するために使用される計量単位です。1CWT=50.80キログラム |
| ドラムスティック | もも肉を除いた鶏の脚を指します。 |
| EFSA | 欧州食品安全機関 |
| ERS | 米国農務省の経済調査局 |
| 雌羊 | 成体の雌の羊です。 |
| FDA | 食品医薬品局 |
| フィレミニョン | ヒレ肉の細い端から取られた食肉のカットです。 |
| フランクステーキ | 牛の後四半部の前方に位置するフランクから取られた牛肉ステーキのカットです。 |
| 外食産業 | 家庭外で食事を準備する企業、機関、会社を含む食品産業の一部を指します。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの形態が含まれます。 |
| 粗飼料 | 動物の飼料を指します。 |
| 前すね | 牛の前脚の上部です。 |
| フランクフルト | フランクフルターまたはヴュルストヒェンとも呼ばれ、オーストリアとドイツで人気の高度に味付けされた燻製ソーセージの一種です。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| 砂嚢 | 鳥類の消化管に見られる器官です。鳥の機械的な胃とも呼ばれます。 |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| 穀物肥育牛肉 | 大豆、トウモロコシ、その他の添加物を補った飼料で育てられた牛から得られる牛肉です。穀物肥育牛には抗生物質と成長ホルモンが投与されることもあり、より早く肥育させることができます。 |
| 牧草肥育牛肉 | 飼料として草のみを与えられた牛から得られる牛肉です。 |
| ハム | 豚の脚から取られた豚肉を指します。 |
| ホレカ | ホテル、レストラン、カフェ |
| ジャーキー | 腐敗を防ぐために細切りにして乾燥(脱水)させた赤身の食肉です。 |
| 神戸牛 | 日本の兵庫県産の黒毛和種の和牛から得られる牛肉です。神戸牛として分類されるためには、牛が日本の神戸市の兵庫県内で生まれ、育てられ、と畜されていなければなりません。 |
| レバーヴルスト | 牛肉または豚肉のレバーから作られるドイツのソーセージの一種です。 |
| ロイン | 牛の下肋骨と骨盤の間の側面、および背中の下部を指します。 |
| モルタデッラ | 細かく刻んだまたは挽いた加熱処理済みの豚肉から作られた大型のイタリアンソーセージまたはランチョンミートで、少なくとも15%の豚脂肪の小さな立方体が含まれています。 |
| パストラミ | 高度に味付けされた燻製牛肉で、通常は薄切りで提供されます。 |
| ペパロニ | 硬化した食肉から作られたアメリカ産のスパイシーなサラミの一種です。 |
| プレート | 肋骨カットのすぐ下、牛の腹部から取られた前四半部のカットを指します。 |
| 豚繁殖・呼吸障害症候群(PRRS) | 豚に発生する疾病で、後期の繁殖障害と新生子豚の重篤な肺炎を引き起こします。 |
| プライマルカット | 枝肉の主要な部位を指します。 |
| クォーン | 菌類培養物を乾燥させ、卵白またはジャガイモタンパク質(結合剤として機能)と混合し、食感を調整してさまざまな形状にプレスした、マイコプロテインを原料とする食肉代替製品です。 |
| 調理前食品(RTC) | すべての食材が含まれており、パッケージに記載されたプロセスによる準備または調理が必要な食品製品を指します。 |
| 調理済み食品(RTE) | 事前に準備または調理された食品製品で、食べる前にさらなる調理や準備が不要なものを指します。 |
| レトルトパッケージ | 食品を無菌的にパッケージングするプロセスで、食品をパウチまたは金属缶に充填し、密封した後、極めて高温に加熱して商業的に無菌状態にします。 |
| ラウンドステーキ | 牛の後脚から取られた牛肉ステーキを指します。 |
| ランプステーキ | 脚と背骨の間の分割から得られる牛肉のカットを指します。 |
| サラミ | 発酵・乾燥させた食肉からなる硬化ソーセージです。 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に不健康とみなされています。 |
| ソーセージ | 細かく刻んで味付けした食肉から作られた食肉製品で、生、燻製、または漬け込んだものがあり、通常はケーシングに詰められます。 |
| ホタテ | 二枚貝の軟体動物で、二つの部分からなる肋骨状の殻を持つ食用の貝類です。 |
| セイタン | 小麦グルテンから作られた植物性食肉代替品です。 |
| セルフサービスキオスク | 顧客がキオスクで自分の注文を行い支払いを行うセルフオーダーの販売時点管理(POS)システムで、完全に非接触でスムーズなサービスを実現します。 |
| サーロイン | 牛の背中の下部および側面部分から取られた牛肉のカットです。 |
| すり身 | 骨を取り除いた魚から作られたペーストです。 |
| テンダーロイン | 牛のテンダーロイン筋全体からなる牛肉のカットを指します。 |
| タイガーシュリンプ | インド洋および太平洋産の大型エビの品種を指します。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、食肉に自然に少量含まれる不飽和脂肪の一種です。 |
| バナメイエビ | 赤道付近の地域、一般的に人工池の沿岸で養殖される熱帯産のエビです。 |
| 和牛 | 高度な霜降りで珍重される黒毛または赤毛の日本の牛の4つの系統のいずれかから得られる牛肉です。 |
| 動物衛生 | 動物または動物製品の清潔さを指します。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行います。価格設定にインフレは含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまな階層と職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。




