
GCC電気自動車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
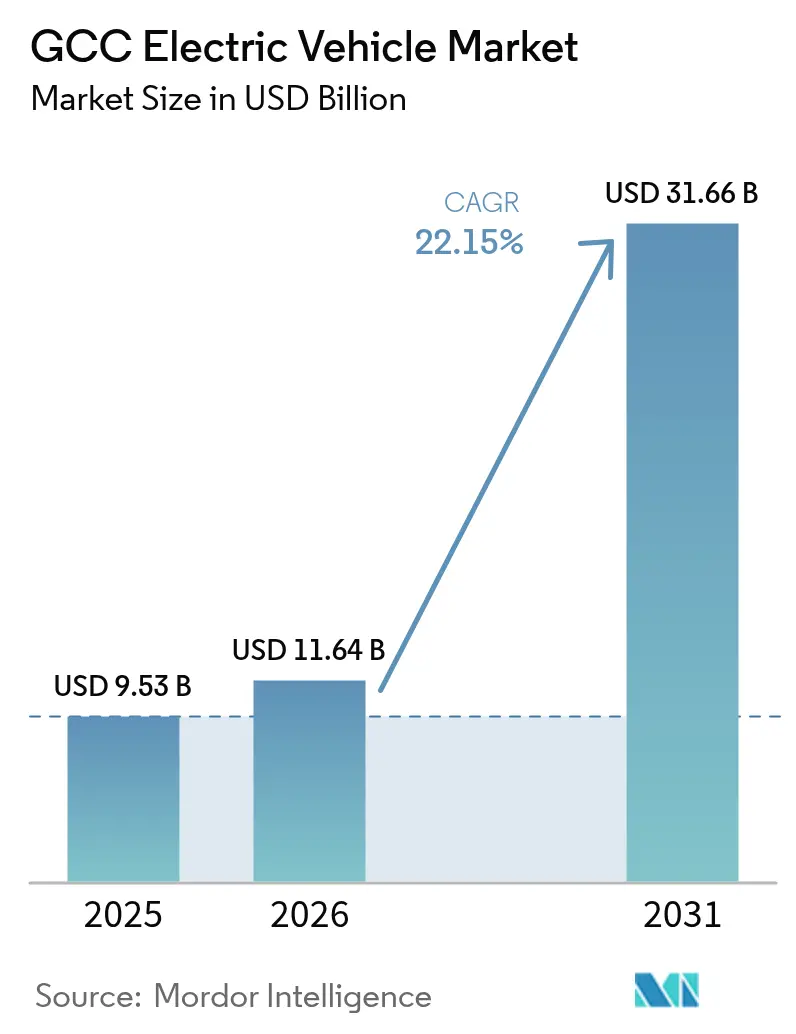
| 基準年の市場規模 (2025) | 9.53 十億米ドル |
| 市場規模 (2026) | 11.64 十億米ドル |
| 市場規模 (2031) | 31.66 十億米ドル |
| 成長率 (2026 - 2031) | 22.15 % |
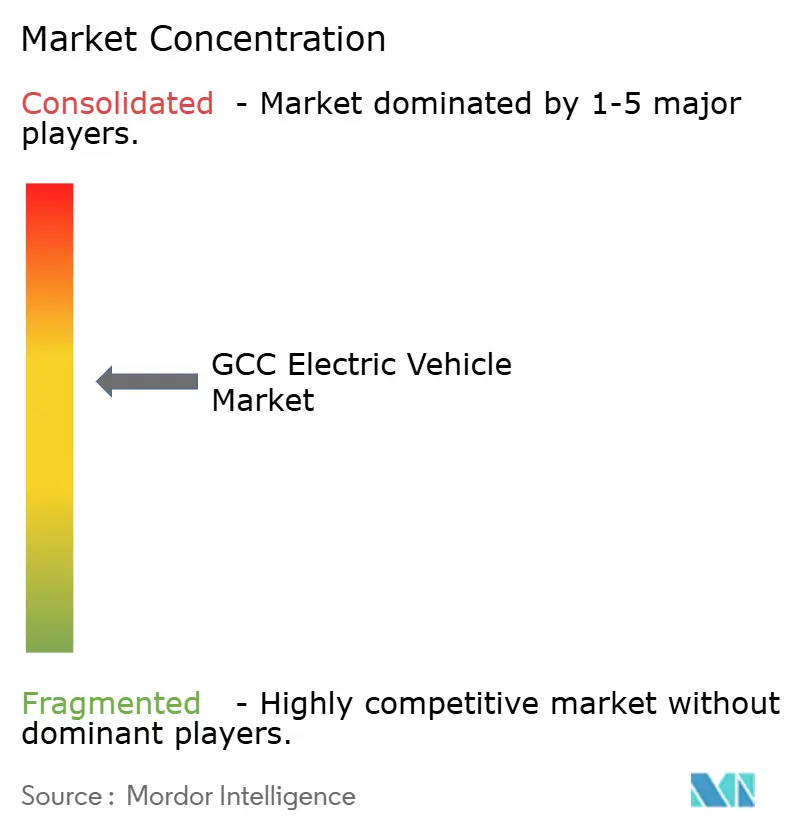
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC電気自動車市場分析
GCC電気自動車市場規模は、2025年の95億3,000万米ドルから2026年には116億4,000万米ドルに拡大し、2031年には316億6,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率22.15%で拡大します。先行政策義務、政府系ファンドによる資金調達、および超高速公共充電器の急速な整備が連動し、湾岸諸国全体での普及を加速させています。自動車メーカーは輸送コスト削減のために現地組立を進める一方、バッテリーサプライヤーはより深いサプライチェーン統合を約束する地域ギガファクトリー計画を誘致しています。総所有コストが有利になるにつれ、商用フリートの電動化が加速していますが、乗用車が依然として絶対的な台数を支配しています。GCC電気自動車市場において単一ブランドが15%超のシェアを持たないため、競争は中程度にとどまっており、地域参入企業が政府・法人入札を獲得する余地が生まれています。
主要レポートのポイント
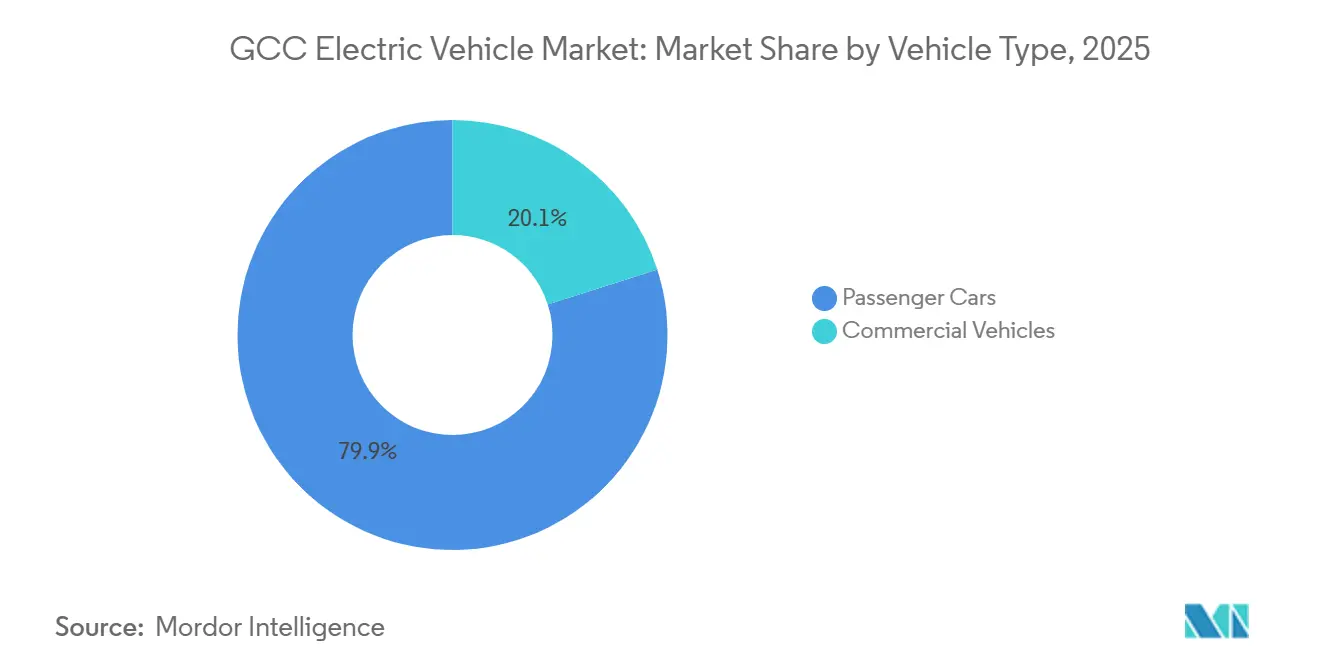
- 車両タイプ別では、乗用車が2025年のGCC電気自動車市場シェアの79.92%を占め、商用車は2031年にかけて年平均成長率23.22%で成長すると予測されています。
- 推進タイプ別では、バッテリー電気自動車が2025年のGCC電気自動車市場シェアの67.83%を占め、燃料電池電気自動車は2031年にかけて最高の年平均成長率23.98%を示すと予測されています。
- バッテリー容量別では、40〜60kWhのパックが2025年のGCC電気自動車市場シェアの44.57%を占め、100kWh超のパックは2031年にかけて年平均成長率22.99%で拡大しています。
- 充電インフラ別では、AC低速充電器が2025年のGCC電気自動車市場シェアの53.38%を占め、150kW超の超高速ユニットは2031年にかけて最速の年平均成長率28.51%を記録する見込みです。
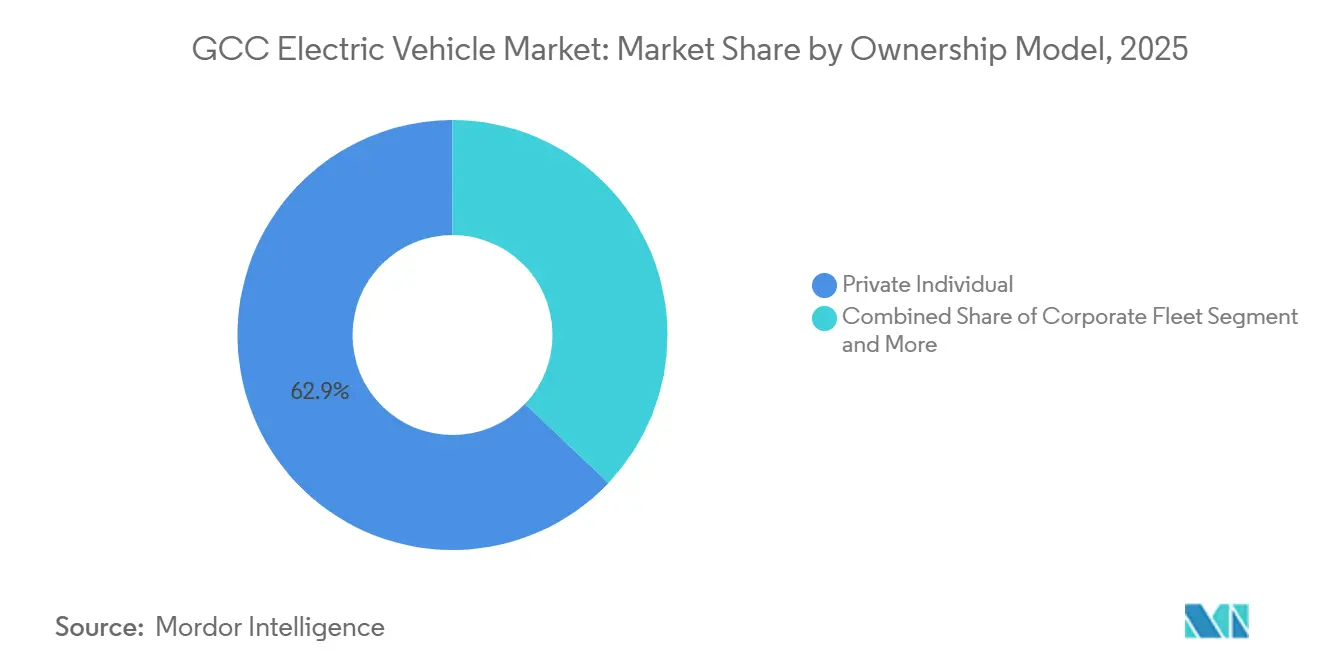
- 所有モデル別では、個人が2025年のGCC電気自動車市場シェアの62.91%を占め、法人フリートは2031年にかけて年平均成長率23.73%を記録すると予測されています。
- 価格セグメント別では、35,000〜60,000米ドルのミドルレンジが2025年のGCC電気自動車市場シェアの49.49%を占め、35,000米ドル未満のエコノミー層は2031年にかけて年平均成長率23.91%で拡大すると予測されています。
- 国別では、アラブ首長国連邦が2025年のGCC電気自動車市場シェアの42.01%を占め、サウジアラビアは2031年にかけて年平均成長率23.56%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
GCC電気自動車市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脱炭素化義務とゼロエミッション目標 | +5.5% | サウジアラビア、アラブ首長国連邦、カタール、オマーン、クウェート、バーレーン | 中期(2〜4年) |
| 地域組立工場への支出 | +4.2% | サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| 公共充電インフラの拡大 | +3.8% | アラブ首長国連邦、サウジアラビア、カタール | 短期(2年以内) |
| バッテリーパックコストの低下 | +3.5% | サウジアラビア、アラブ首長国連邦、カタール、オマーン、クウェート、バーレーン | 中期(2〜4年) |
| 政府系ファンドによるEVスタートアップへの出資 | +2.8% | サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| 国境を越えたグリーン水素回廊 | +2.0% | サウジアラビア、アラブ首長国連邦、オマーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府の脱炭素化義務とゼロエミッション目標
サウジアラビアのビジョン2030によるリヤドのゼロエミッション車30%目標やアラブ首長国連邦気候変動計画による輸送排出量50%削減などの国家プログラムが、長期的な需要シグナルを固定化しています[1]「サウジアラビア」、気候行動トラッカー、climateactiontracker.org。これらの義務により、自動車メーカーは他の地域に先んじてGCC電気自動車市場への生産枠を割り当てることを余儀なくされています。ティア1サプライヤーは現在、現地コンテンツ要件を満たすためにジェッダおよびアブダビの工場用地を探索しています。フリート入札にはゼロエミッション条項が盛り込まれており、バスおよびタクシー事業者は電動ドライブトレインの採用を迫られています。コンプライアンス期限が厳しくなるにつれ、登録料の引き下げなどの段階的なインセンティブが消費者の需要を増幅させています。
地域組立工場への自動車メーカーの設備投資
Ceer Motors、Lucid、およびHyundaiは合計50億米ドル超をサウジアラビアの組立能力に投資することを約束しており、2026年に生産開始が予定されています。現地生産により、GCC電気自動車市場において歴史的に車両価格を押し上げてきた輸送費および関税コストが低下します。組立拠点は関連サプライヤーを引き付け、地域の部品エコシステムを育成します。サプライチェーンの短縮によりリードタイムが短縮され、ディーラーはより少ない在庫を保有できるようになります。長期的には、組立工場が輸出にシフトし、稼働率とコスト効率が向上する可能性があります。
公共充電インフラの急速な拡大
EVIQ、ADNOC、DEWA、およびKahramaaは2030年までに合計5,500基超の充電器を追加設置する計画を持ち、都市間回廊には150キロメートル間隔で超高速サイトが配置されます[2]Basem Bawazeer Al-Eqtisadiah、「EVIQは2025年末までに60か所のEV充電ステーションを完成させ、高速道路にシフト」、Arab News、arabnews.com。15分の充電時間は商用フリートの稼働要件を満たし、長距離バッテリー電気自動車の普及を促進します。充電器の密度は個人購入者の航続距離不安を軽減し、湾岸国境を越えた観光交通を支援します。系統運用者はスマート負荷ソフトウェアを導入して充電ピークを太陽光発電出力に合わせ、新規発電設備の建設需要を抑制します。パイロットバッテリー交換ステーションは、ライドヘイリングフリートに対する補完的な給電モデルを提供します。
リチウムイオンバッテリーパックコストの低下
平均パック価格は2025年に1kWhあたり108米ドルまで低下し、2026年には100米ドルの閾値に向かって推移しており、ガソリン車との初期費用差が縮小しています。コストパリティはGCC電気自動車市場におけるエコノミーセグメントの拡大を加速させます。自動車メーカーは小売価格を上げることなく大容量パックに節約分を充当し、実走行距離を延長しています。中国のLFP化学が輸入フローを支配し、熱安定性とコストのバランスを取っています。固体電池またはナトリウムイオン電池の将来的なブレークスルーは、原材料価格が安定すれば別の段階的変化をもたらす可能性があります。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVの高価格対内燃機関車のパリティ | -2.8% | GCC全域、特にクウェート、オマーン | 短期(2年以内) |
| 限られたモデルの入手可能性 | -1.9% | サウジアラビア、アラブ首長国連邦、カタール | 中期(2〜4年) |
| 大規模海水淡水化 | -1.4% | アラブ首長国連邦、サウジアラビア、クウェート | 長期(4年以上) |
| シャリア準拠のファイナンス構造 | -1.1% | サウジアラビア、アラブ首長国連邦、カタール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EVの高い初期購入価格対内燃機関車のパリティ
バッテリーコストの低下にもかかわらず、湾岸諸国のほとんどのショールームでは、車両価格が内燃機関車と比べて依然として大幅に高い水準にあります。中国ブランドは35,000米ドル未満でその差を部分的に埋めていますが、高級グレードがセグメント平均を押し上げています。クウェートの輸入関税や他国の旧来のファイナンス慣行が実質的な所有コストを膨らませています。工場の生産拡大に伴い、国内組立により価格が10〜15%削減される見込みですが、大衆市場の購入者にとっての広範なパリティは2027年以前には実現しそうにありません。短期的な補助金や手数料免除は、価格に敏感な世帯の移行を緩和することができます。
極端な気温環境向けの限られたモデルの入手可能性
40℃を超える気温はバッテリー航続距離を最大23%低下させる可能性があり、長い砂漠ルートを頻繁に走行する潜在的な購入者を躊躇させます。高度な熱管理システムと延長された耐熱保証を備えたモデルはごく一部に限られています。冷却ハードウェアの追加は生産コストを引き上げる可能性がありますが、多くのエントリーレベルの輸入車はそれを省略しています。現地化されたR&Dが存在しないため、自動車メーカーはコンパクトモデルを酷暑の湾岸の夏向けに認証することに消極的です。市場を完全に取り込むためには、耐熱化学技術の進歩とより多様なモデルラインナップが急務です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:商用フリートの電動化加速
乗用車は2025年のGCC電気自動車市場シェアの79.92%を占め、個人購入の初期優位性を示しています。しかし、フリート事業者が予測可能な運行サイクルと一括エネルギー契約に注目するにつれ、バン、バス、トラックへの勢いが着実に傾いています。公共部門の調達は低排出目標と一致しており、物流企業はメンテナンスと燃料の節約を重要な要因として挙げています。デポを拠点とした夜間充電はエネルギー管理を簡素化し、政府は高稼働フリートに優遇電力料金を付与しています。
商用車は2031年にかけて年平均成長率23.22%で拡大しており、進行中の構造的変化を示しています。リヤドからドーハに至る都市がゼロエミッションユニット向けの専用バスレーンを設け、モーダルへの信頼を強化しています。宅配便ネットワークは電動軽バンを導入し、電子商取引の急増パターンに対応しています。中型貨物のパイロットプログラムが砂漠条件下での性能データを精緻化し、セグメントのスケール化に備えています。法人購入者が需要を集約するにつれ、OEMは現地でのシャシーおよびバッテリーの調達を正当化できるようになります。


推進タイプ別:燃料電池の普及拡大
バッテリー電気自動車は、充電器の普及と競争力のある総所有コストを活用し、2025年のGCC電気自動車市場規模の67.83%を占めました。パックエネルギー密度の段階的な改善は、ほとんどの日常ルートにおける航続距離不安に対応しています。同時に、ソフトウェアベースの熱制御が高い周囲温度による劣化を軽減し、使用可能寿命を延長しています。燃料電池電気自動車は、サウジアラビアおよびオマーンにおける資金援助を受けたグリーン水素メガプロジェクトに牽引され、2031年にかけて最速の年平均成長率23.98%を達成すると予測されています。
3分間の給油と重積載への適合性により、燃料電池電気自動車は長距離貨物輸送および都市間コーチの有力なソリューションとして位置付けられています。初期の回廊は既存のトラックストップに給油ノードを設置し、運用上の親しみやすさを促進しています。政策立案者は水素価格の推移を監視し、GCC電気自動車市場の推進ミックスをさらに多様化させる可能性のある1キログラムあたり4米ドル未満のパリティ達成を目指しています。
バッテリー容量別:大容量パックのシェア拡大
40〜60kWhバンドは2025年のGCC電気自動車市場シェアの44.57%を占め、手頃な価格を優先する都市部ドライバーの間でコンパクトSUVが人気を博していることを反映しています。エネルギー密度の向上により、このクラスは実走行距離で300キロメートルを大幅に超える性能を発揮でき、単一首長国内での日常通勤や週末の旅行に十分です。
100kWh超のパックは2031年にかけて年平均成長率22.99%で成長すると予測されており、プレミアムおよび商用クラスの主役となっています。その延長された航続距離はドバイ〜リヤド間の往復フライトに最小限の停車で対応し、フリートの稼働要件を満たします。高級購入者も、猛暑の月に大型パックが提供する熱バッファを高く評価しています。新しい地域施設でのパック生産が拡大するにつれ、中型バッテリーとのコスト差が縮小し、GCC電気自動車市場スペクトルの両端での普及が加速しています。
充電インフラ別:超高速充電の加速
22kW未満のAC低速充電器は2025年のGCC電気自動車市場シェアの53.38%を占め、初期の住宅向けインセンティブの遺産を反映しています。その後、職場の建物オーナーが中間層のDC急速充電器を追加設置し、勤務時間中の充電セッションを短縮し、通勤スタッフの日常利用の利便性を高めました。150kW超の超高速充電器は2031年にかけて年平均成長率28.51%で拡大し、標準的な運転休憩内での湾岸全域横断を可能にします。
エネルギー企業は高速道路サービスエリアを改修し、約10分で300キロメートルの航続距離を提供する350kWディスペンサーを設置しています。太陽光発電と蓄電池の組み合わせとの統合により、需要スパイクの緩和に役立っています。高出力コネクターがより普遍的になるにつれ、OEMは次世代モデルに互換性のあるハードウェアを搭載することを確保し、GCC電気自動車市場インフラミックスにおける超高速充電の役割を確固たるものにしています。
所有モデル別:法人フリートの急増
個人は2025年のGCC電気自動車市場シェアの62.91%を占め、アーリーアダプターとショールームの入手可能性の拡大に支えられています。政府の手数料引き下げ、無料駐車場、および補助金付き家庭用充電器がドバイおよびアブダビのプレミアム地区での勢いを維持しました。法人フリートは2031年にかけて年平均成長率23.73%で成長すると予測されており、OEMのスケール効率を促進する複数年契約に車両需要を集約しています。
一括調達により、より低い単価と優先生産枠が確保されます。バッテリー交換プラットフォームを試験運用するライドヘイリングおよびラストマイル配送企業は、稼働時間の経済性の重要性をさらに強調しています。公共機関は入札義務を通じてこれに追随し、予測可能な台数を国内組立パイプラインに誘導し、GCC電気自動車市場内の地域サプライチェーンを固定化しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
価格セグメント別:エコノミー層の拡大
35,000〜60,000米ドルのミドルレンジは2025年のGCC電気自動車市場シェアの49.49%を占め、実用性とブランドの魅力を兼ね備えたクロスオーバーモデルに支えられています。政府の給与体系と消費者信用規範がこのブラケットと自然に一致し、ショールームへの来客を維持しています。35,000米ドル未満のエコノミーモデルは、中国ブランドがリヤド、ジェッダ、クウェートシティ全域でディーラーネットワークを拡大するにつれ、2031年にかけて最速の年平均成長率23.91%を達成すると予測されています。
リン酸鉄リチウム化学がバッテリーコストを大幅に削減し、シンプルなトリムラインが初めての購入者の予算に対応しています。現地組立が量産に達すると、追加の関税軽減と物流コスト削減が大衆市場の普及を促進するはずです。高級層はサービスネットワークの希薄さと耐熱保証への懐疑心によりニッチにとどまっていますが、GCC電気自動車市場全体に恩恵をもたらすハロー効果を提供しています。
地理的分析
アラブ首長国連邦は2025年のGCC電気自動車市場の42.01%を占め、ドバイおよびアブダビが3,000基超の公共充電ステーションへの早期投資と手厚い登録インセンティブを実施したことを反映しています。タクシー、警察、および市営フリートがゼロエミッション目標を統合するにつれ、消費者の急速な普及が加速しました。シェイク・ザイード・ロード沿いに集積したショールームが幅広いモデルレンジを提供し、ブランド競争を維持しました。EVへの無料サリク通行料アクセスなどの政策の確実性が残存価値と購入者の信頼を強化しました。
サウジアラビアは年平均成長率23.56%のパスで2031年までにアラブ首長国連邦を上回る見込みで、ビジョン2030の50万台国内生産義務と公共投資ファンドの数十億ドル規模のコミットメントに支えられています。Ceer、Lucid、およびHyundaiの組立ラインが納期パイプラインを短縮し、EVIQの5,000基充電器計画が主要高速道路のインフラギャップを解消しています。SAPTCOおよびアラムコによるフリート転換が認知度を高め、保守的な消費者セグメントでのEV利用を標準化しています。バッテリーセルの輸入関税免除と低い産業用電力料金の保証というインセンティブ枠組みが、経済性の天秤をさらに有利な方向に傾けています。
カタール、オマーン、クウェート、バーレーンは2025年のGCC電気自動車市場の合計15%未満を占めていますが、地域の接続性を拡大するための差別化された戦略を追求しています。カタールのKahramaaは600〜1,000基の公共充電器と天然ガス輸出施設への水素連携を目指し、ドーハを南アジア向け燃料電池貨物のハブとして位置付けています。オマーンのグリーン水素メガプロジェクトパイプラインは、燃料電池電気自動車給油回廊を支援する可能性のある資金調達を確保しています。クウェートは中国からの輸入品の関税を引き下げてエコノミー層の需要を刺激し、バーレーンはEV登録料を半額にして主流の普及を加速させています。GCC技術標準の調和が国境を越えた相互運用性を支援し、2031年までにGCC電気自動車市場においてより均衡のとれた地理的分布への舞台を整えています。
規制環境
GCCにおける電気自動車の市場アクセスは、安全性、環境、性能要件を定め、適合性評価の期待値を設定する地域全体および国別の技術規制によって、ますます形作られている。GCC標準化機構(GSO)は、M・Nカテゴリー(25 km/h超)の電気自動車を対象とする技術規制を発行し、加盟国間の規制の収斂を支え、適合性評価に合格したモデルの国境を越えた流通を簡素化している。
国レベルでは、サウジ規格計量品質機構(SASO)は、電気自動車に関する技術規制と適合証明プロセスを通じて、EVモデル承認を製品安全法に整合させている。要件は、電池安全性の証拠や、ISO 9001または自動車QMS相当の工場品質管理システムに基づいている。アラブ首長国連邦では、閣議決定第50/2024号によりUAE.S 2698:2024が電気自動車およびEV充電器に関する強制規格として制定され、2025年5月31日から施行されている。ドバイ水電力庁(DEWA)も、ドバイにおけるEVSE設置および系統接続要件を規定するEV充電技術規制(2025年5月)を発行した。
バリューチェーン分析
GCCのEVバリューチェーンは、輸入依存の完成車フローから、国家主導の組立とサプライヤーの現地化へと移行しているが、電池と電力電子部品の多くは依然として主に輸入に依存している。上流の投入財には、電池材料・セル、充電機器、高温耐久サイクルに対応した熱管理システムが含まれる。中流の活動には、CKD/SKD組立、認証および適合証明、ディーラー準備、フリート仕様変更が含まれる。下流のチャネルには、OEMディーラー、政府・企業向け入札、フリートリース、エネルギー企業主導の公共充電網が含まれる。
サウジアラビアとUAEは、現地化プログラムと充電規制を通じて、産業・物流基盤を構築している。サウジアラビアでは、Ceerが2026年2月に計画中のモデルラインナップ向け部品供給を現地化するため、総額37億サウジリヤル超の16件の商業契約に署名し、国内生産を中心とするサプライヤー基盤を強化した。UAEでは、国家電気自動車政策とドバイの充電規則(DEWAの許認可・接続要件を含む)が、充電事業者エコシステムを強化し、拠点開発を支えている。ハフィート鉄道(Etihad Rail、Oman Rail、Mubadalaの合弁事業)のような国境を越えた物流イニシアチブも、UAEとオマーンの工業地域を結ぶ製造から港湾までの回廊を追加し、部品、完成車、充電機器の地域全体での移動を支えている。
競争環境
断片化が現在のGCC電気自動車市場を特徴付けており、Tesla、Nissan、Hyundai、BMW、BYDが合わせて控えめな複数シェアを保有しています。Teslaは独自のスーパーチャージャーネットワークを活用してプレミアム購入者を固定化し、BYDはリン酸鉄リチウムのコスト優位性を活かしてエコノミー層で急速に拡大しています。HyundaiとLucidは関税と輸送コストを削減するために現地組立を追求し、製品パイプラインを進化するフリート入札に合わせています。新参のCeerは政府調達の優遇と技術移転契約から恩恵を受け、市場投入までの時間を短縮しています。
ホワイトスペースの機会は、バス事業者と物流大手がターンキー電動化パートナーを求める商用車において最も顕著です。中国のトラックOEMは輸入関税を回避し現地コンテンツ規則を満たすために、湾岸でのCKDキット組立を評価しています。Ampleが主導するバッテリー交換イノベーターは、ライドヘイリングフリートに5分間の給電を提案し、充電器の既存事業者に挑戦するとともに、より高い資産稼働率でプラットフォーム事業者を引き付けています。Rimacなどのコンポーネントサプライヤーは、熱管理と高電圧の専門知識を地域工場に組み込み、砂漠条件下でのEVの耐久性を強化しています。
組立工場が規模に達し充電ネットワークが成熟する2028年以降、統合圧力が強まるでしょう。現地製造や明確なフリート提案を持たないブランドは周縁化のリスクにさらされます。逆に、政府および法人の大量契約を確保した先行者は、複数年の生産見通しを固定化できます。極端な気温での運用リスクが保証データによって低減されるにつれ、後続の購入者は実績のあるプラットフォームに引き寄せられ、GCC電気自動車市場内の集中度が徐々に高まる可能性があります。
GCC電気自動車業界リーダー
Hyundai Motor Company
Tesla, Inc.
BMW AG
Nissan Motor Co., Ltd.
BYD Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
公共急速充電ハブと回廊カバレッジは、住宅専用充電ではなく高速道路や大規模不動産開発に活動が集中する中、拠点所有者、充電事業者、系統統合ソフトウェア提供者、EPC企業に対して未開拓の余地を生み出している。ADNOC Distributionは2026年1月、E11ハイウェイのSaih Shuaibにおいて、60基の高速充電ポイントを備えた超高速EV充電ハブを開設し、2027年末までに20カ所の高速道路充電ハブ(2026年に15カ所を目標)を展開する計画を発表した。サウジアラビアでは、Eviq(PIFとサウジ電力会社の合弁事業)が2026年3月、New Murabba Development Companyと協定を締結し、New Murabbaギガプロジェクト全体に充電インフラを展開することとなり、マスタープラン都市開発に紐づくハードウェア、運用、決済プラットフォーム、保守サービスの一体的な需要を創出している。
規格の収斂と現地化投資は、新たな技術要件を満たしつつリードタイムを短縮できる、適合ハードウェア供給業者、認証・試験サービス、地域製造パートナーにも機会を開いている。ドバイ市役所は2026年4月、Emarat EV Charging Stations Company(UAEV)との1億5,000万ディルハムの取り組みを発表し、600台分の駐車スペースにスーパーチャージング設備を設置することとなり、ターンキー充電システムや土木工事の対象需要を拡大している。規制面では、輸入EV充電機器にGB/T 2023通信プロトコルへの対応を義務付けるGSO承認規則(2026年7月1日施行)が、マルチスタンダード充電器、プロトコル適合エンジニアリング、GCC回廊全体で相互運用可能な充電への標準化を進める輸入業者、流通業者、フリート拠点向けの再認証支援の価値を高めている。
最近の業界動向
- 2026年7月:Clean Motionは、Averroes Tech Manufacturingと独占的な販売契約を締結し、太陽光支援型EvigをGCC全域に導入することとなり、2026年第3四半期末までに初回出荷を予定している。この契約には2027年のUAE現地製造ライセンス取得への道筋も含まれており、販売主導の市場参入が、規模拡大に伴い地域組立へと移行し得ることを示している。
- 2026年5月:OPAZとEL B&Tは、オマーンの特別経済区ドゥクム(SEZAD)にEVおよび電池セル製造事業を設立するため、2億5,000万米ドルの投資契約に署名した。同事業計画では、年間生産能力をEV6万台、電池セル160万個としており、車両製造に加えて現地化された電池部品を追加することで、GCCの上流から中流に至るサプライチェーンを強化している。
- 2026年2月:Ceerは、計画中の生産プログラム向け車両部品供給を現地化するため、総額37億サウジリヤル超の16件の商業契約に署名した。このサプライヤー契約は、サウジ国内での組立を中心とする部品エコシステムをさらに深化させ、現地化されたコンテンツを好むフリートおよび政府調達向けの調達サイクル短縮を支えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、GCC諸国全体で販売・登録された電気自動車の価値を測定しており、電動駆動系を用いる乗用車および商用車を対象としている。これには、バッテリー電気自動車、プラグインハイブリッド車、ハイブリッド車、燃料電池電気自動車のモデルが含まれる。
対象範囲の除外事項:本サイジングでは、充電ステーション、系統設備の増強、または単体の電池供給を電気自動車市場価値の一部として扱わない。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- SUVおよびクロスオーバー
- 商用車
- 軽商用バン
- バスおよびコーチ
- 中型および大型トラック
- 乗用車
- 推進タイプ別
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- ハイブリッド電気自動車(HEV)
- 燃料電池電気自動車(FCEV)
- バッテリー容量(kWh範囲)別
- 40kWh未満
- 40〜60kWh
- 61〜100kWh
- 100kWh超
- 充電インフラタイプ別
- AC低速充電器(22kW未満)
- DC急速充電器(22〜150kW)
- 超高速充電器(150kW超)
- バッテリー交換ステーション
- 所有モデル別
- 個人
- 法人フリート
- ライドヘイリング・カーシェアリング
- 政府・自治体
- 価格セグメント別
- エコノミー(35,000米ドル未満)
- ミドルレンジ(35,000〜60,000米ドル)
- 高級(60,000米ドル超)
- 国別
- アラブ首長国連邦
- サウジアラビア
- カタール
- オマーン
- クウェート
- バーレーン
データソース、市場サイジング、検証
デスクトップリサーチ
まず、GCCにおける需給と政策動向の基本構造を構築するためにデスクトップリサーチから始める。公開情報源は、GCC諸国全体における車両保有台数の傾向と輸入依存度を確認するのに役立ち、また各市場でインセンティブと規格がどのように進化しているかも示している。使用した情報源の例としては、GCC市場の政府運輸・統計ポータル、税関・貿易統計の発表、IEAの電動モビリティ指標、燃料価格や電動化目標を説明するOPECまたはエネルギー省の刊行物が挙げられる。
モデルを実際の市場行動に基づかせるため、入手可能な場合は自動車メーカーや流通業者の発表、投資家向け説明資料、監査済み提出書類も確認し、続いて発売、価格変更、フリートプログラムに関する定評ある地域メディアの報道を確認する。特許データベースは、現地化と電池関連のイノベーション信号のペースを検証するために選択的に使用される。さらに、企業財務およびニュース分析の有料サブスクリプション、輸出入出荷レベルのデータベースも、時系列や数量の検証に役立つ場合に使用した。上記に挙げた情報源は例示であり網羅的ではなく、データ収集、検証、明確化のために他の参考資料も使用した。
一次インタビューと調査
一次インタビューと調査は、デスクトップの前提を検証し、フリート発注サイクル、ディーラーレベルの値引き、充電展開の実際のペースなど、GCCのEVレポートで共通するギャップを埋めるために使用された。GCC全域のOEM側チーム、流通業者、充電事業者、フリート購入者、エコシステムの専門家と話し合い、政策、入手可能性、購入者行動における国別の違いを最終的なサイジングに反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:32% | CXO:17% |
| ミドルティア:49% | 機能/部門リーダー:29% |
| 中小プレイヤー:19% | マネージャー:54% |
市場サイジングと予測
中核となるサイジングは、トップダウンとボトムアップを組み合わせた手法を用い、まず国レベルの車両販売・登録信号を再構築し、その後、主要EVカテゴリーの現実的な取引価格帯を用いて価値に換算する。この需要プールを構築した後、流通・フリートチャネルの確認、抽出したモデルラインのASPに推定台数を乗じたもの、現地組立がまだ限定的な市場における輸入フローの確認といった、選択的なボトムアップの近似値と照合する。
GCCのEVモデルを形作る主要な入力要素には、新車販売におけるEV普及率、モデルの入手可能性とリードタイム、価格帯別(エコノミー、ミッドレンジ、ラグジュアリー)の平均販売価格の推移、消費者の好みを反映することが多い電池容量ミックス(kWh帯)、総所有コストや公共調達プログラムなどのフリート採用のきっかけが含まれる。インセンティブ構造や充電規格を含む国レベルの政策指標も、採用のタイミングに影響するため加味されている。小規模市場やニッチな駆動方式でギャップが生じる場合は、近隣のGCC諸国の採用パターンに基づく慎重な補間を用い、その後、追加のヒアリングを通じて方向性を検証する。
予測にあたっては、展開ペース、供給タイミング、充電カバレッジに関する専門家の見解の中で最も繰り返されたものを反映するベースケースを用いたシナリオ分析を使用する。シナリオは主に採用曲線、ASPの低下速度、フリート比率の変化を調整し、その後、国別目標や近い将来の発売計画に照らして実現可能かどうかを出力に対して確認する。
データ検証と更新サイクル
出力は複数のチェックを通じて三角測量され、単一のデータ系列が結果全体を左右することがないようにしている。国別合計を、発表されたフリート調達、輸入強度、充電拠点の追加、新モデル導入のペースといった独立した信号と比較し、異常値を検証のために洗い出す。差異が大きい場合、分析担当者は換算手順を再確認し、価格の前提を見直し、ギャップが構造的と思われる場合は情報源に再度連絡する。
承認前に、別の分析担当者がモデルロジックと主要な前提を確認し、その後、時系列と通貨処理の整合性について最終確認を行う。レポートは年次で更新され、大きなインセンティブの変更、新規組立計画の稼働開始、充電展開の段階的な変化といった重大な出来事が発生した場合には、臨時の更新も行われる。提供前には、分析担当者が最新性の確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor IntelligenceのGCC電気自動車市場規模と他の公表推計との比較
GCCの電気自動車に関する公表された市場価値は、レポートの表題が似ていても、分析者が常に同じものを数えているわけではないため、しばしば異なる。差異は通常、見出しの数値に何が含まれているか、起点として使用される年、モデルやインセンティブが急速に変化する際の価格の扱い方から生じる。
この表は、充電ハードウェアや電池といった隣接カテゴリーが加算されている場合や、明確な価格構築なしに台数ベースの普及ストーリーと収益サイジングを混在させている場合に典型的に生じる、大きな幅を示している。Mordor Intelligenceのモデルでは、総額はGCCの乗用車および商用電気自動車の販売価値のみを中心に構築されており、充電インフラや他の上流部品とは分離して保持されているため、数値がより明確に車両需要信号を追跡できるようになっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.64 B (2026) | |
| 地域コンサルティング会社A | USD 9.10 B (2026) | 工場出荷価格を使用し、より速い価格圧縮を想定しているため、ラグジュアリー比率の高いGCCの構成において収益を過小評価する可能性があり、また保守的なフリート採用曲線を適用している。 |
| 業界誌B | USD 13.20 B (2026) | EV販売と充電器・設置収益を単一の見出し値に混在させ、各国に同一のASP上昇率を適用しており、車両単体の市場価値を過大評価する可能性がある。 |
総じて、このギャップは主に対象範囲の厳密さと、台数信号から米ドル価値への価格換算方法によって説明される。当社の手法は、国レベルの採用状況と価格帯に対して追跡可能性を保ち、毎年同じ手順で再現できるため、計画に関する議論の際に予測を解釈しやすくしている。


レポートで回答される主要な質問
GCC電気自動車市場の評価額はいくらですか?
2026年に116億4,000万米ドルと評価されており、2031年までに316億6,000万米ドルに達すると予測されています。
EV普及において最も成長が速い湾岸諸国はどこですか?
サウジアラビアはビジョン2030の生産義務と大規模な充電インフラ整備に支えられ、最も速い成長軌道を示しています。
GCCにおける商用EVフリートはどのくらいの速さで拡大していますか?
商用車は2031年にかけて年率23.22%で成長すると予測されており、乗用車を上回るペースです。
2025年においてどの推進技術がリードしていますか?
バッテリー電気自動車が2025年のGCC電気自動車市場の67.83%を占めていますが、燃料電池電気自動車が最も高い予測成長率を持っています。
最も急速に普及している充電技術は何ですか?
150kW超の超高速充電器は、事業者が都市間回廊に注力するにつれ、年平均成長率28.51%で拡大しています。
最終更新日:



